
Visión General del Mercado de Dispositivos de Manejo del Ritmo Cardíaco:
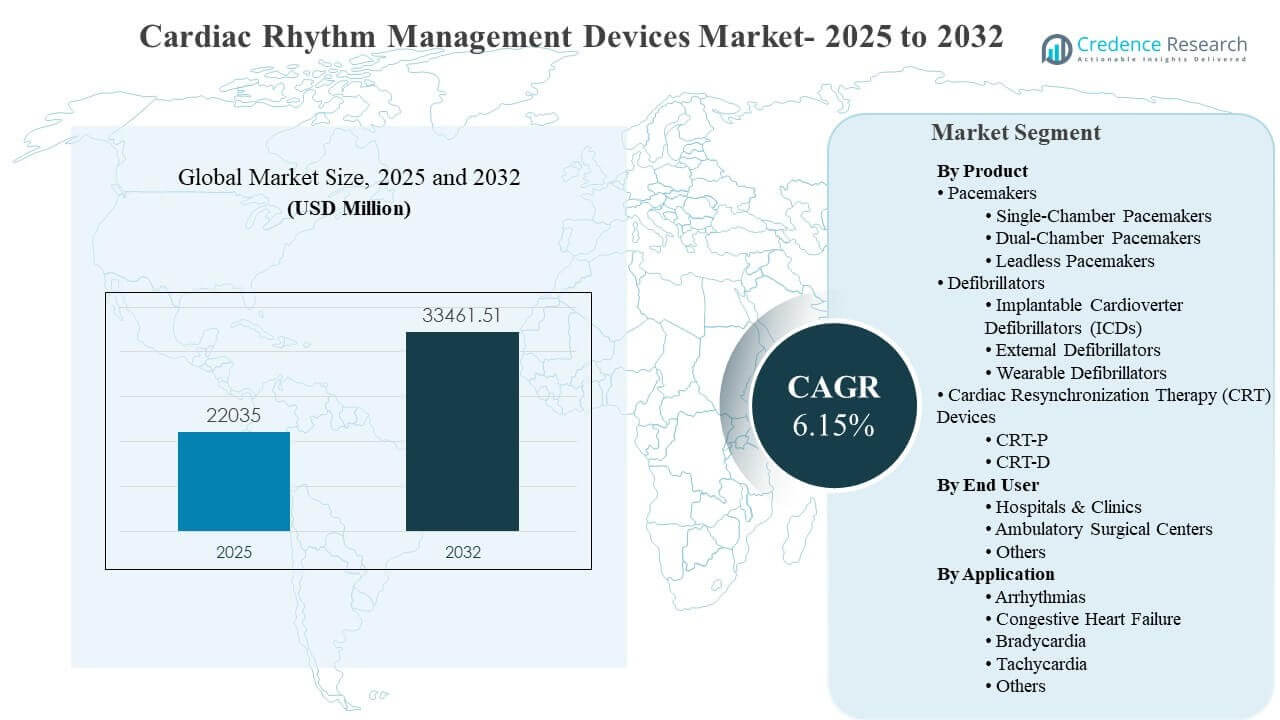
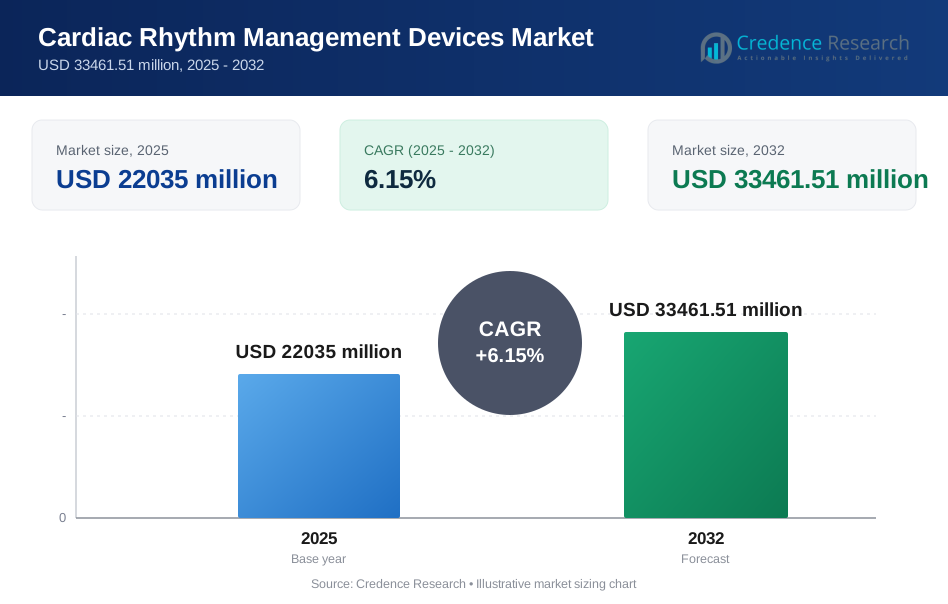
El tamaño del mercado global de dispositivos de manejo del ritmo cardíaco se estimó en USD 22035 millones en 2025 y se espera que alcance los USD 33461.51 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 6.15% de 2025 a 2032. El crecimiento está impulsado principalmente por el aumento en el diagnóstico y las necesidades de manejo a largo plazo de la fibrilación auricular, bradicardia y arritmias ventriculares en poblaciones envejecidas, combinado con mayores volúmenes de implantes y demanda de reemplazo. América del Norte continúa marcando el ritmo para la adopción de terapias avanzadas, con Europa manteniendo una fuerte profundidad procedimental y Asia Pacífico expandiendo el acceso a través de la mejora de la capacidad de electrofisiología.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Dispositivos de Manejo del Ritmo Cardíaco 2025 | USD 22035 millones |
| Mercado de Dispositivos de Manejo del Ritmo Cardíaco, CAGR | 6.15% |
| Tamaño del Mercado de Dispositivos de Manejo del Ritmo Cardíaco 2032 | USD 33461.51 millones |
Tendencias Clave del Mercado e Información
- América del Norte representó el 43.90% de la participación en 2025, respaldada por una alta penetración de implantes, vías de electrofisiología establecidas y una fuerte profundidad de reembolso.
- Europa capturó el 26.60% de la participación en 2025, reflejando centros cardíacos maduros y ciclos de reemplazo constantes en los principales sistemas de salud.
- Asia Pacífico alcanzó el 22.70% de la participación en 2025, impulsada por la expansión del acceso a procedimientos, la mejora de la asequibilidad y la rápida escalada de programas cardíacos hospitalarios.
- Los desfibriladores representaron el segmento de producto más grande con un 37.6% en 2025, sustentado por el enfoque clínico en la prevención de muerte súbita cardíaca y el manejo de pacientes de mayor gravedad.
- Los hospitales y clínicas lideraron la demanda de usuarios finales con un 51.8% de participación en 2025, reflejando la concentración de implantes complejos, la capacidad de monitoreo hospitalario y programas de seguimiento dirigidos por especialistas.
Análisis de Segmentos
La dinámica de la demanda en el mercado de dispositivos de manejo del ritmo cardíaco está determinada por una combinación de intervenciones agudas que salvan vidas y manejo de terapia de larga duración. Las vías clínicas enfatizan cada vez más la identificación temprana de trastornos del ritmo y el seguimiento estructurado, apoyando volúmenes de implantación constantes junto con procedimientos de reemplazo. Las decisiones de compra de los proveedores priorizan cada vez más la longevidad del dispositivo, la miniaturización y la integración del flujo de trabajo, particularmente para la terapia de alto voltaje y la TRC. La monitorización remota y las plataformas conectadas refuerzan la continuidad de la atención y fortalecen los programas de manejo de dispositivos a largo plazo.
Los cambios tecnológicos continúan remodelando el rendimiento de los segmentos en las categorías de productos. La estimulación sin cables amplía el interés en opciones de estimulación menos invasivas y reduce la carga asociada con los cables y los bolsillos en pacientes seleccionados. La terapia de desfibrilación sigue siendo central para cohortes de mayor riesgo, y la demanda de CRT permanece vinculada a la optimización de la insuficiencia cardíaca y la expansión de la elegibilidad. La atención centrada en hospitales sigue siendo dominante, pero las vías ambulatorias continúan expandiéndose para procedimientos de menor riesgo seleccionados y servicios de seguimiento.
Por Perspectivas de Producto
Los desfibriladores representaron la mayor cuota del 37.6% en 2025. El segmento lidera debido a la prioridad clínica sostenida para prevenir la muerte súbita cardíaca y manejar arritmias ventriculares malignas tanto en entornos de prevención primaria como secundaria. Las actualizaciones de productos en algoritmos de detección, longevidad de la batería y conectividad refuerzan los ciclos de reemplazo y apoyan la adopción de dispositivos premium. El uso de ICD continúa beneficiándose de la expansión de la capacidad de electrofisiología y la selección de terapia guiada por guías, apoyando volúmenes estables de terapia de alto voltaje.
Por Perspectivas de Usuario Final
Hospitales y Clínicas representaron la mayor cuota del 51.8% en 2025. Los hospitales y clínicas lideran porque los implantes complejos como ICDs y CRT-D requieren infraestructura avanzada de procedimientos, equipos multidisciplinarios y capacidad de monitoreo post-implante. Los grandes sistemas hospitalarios también estandarizan las vías clínicas para la implantación, optimización y seguimiento remoto, apoyando la utilización consistente de dispositivos. La madurez del reembolso y la disponibilidad de especialistas sostienen además los volúmenes basados en hospitales para procedimientos CRM de mayor agudeza.
Por Perspectivas de Aplicación
La Insuficiencia Cardíaca Congestiva representó la mayor cuota del 27.4% en 2025. La insuficiencia cardíaca lidera porque las terapias CRT y CRT-D siguen siendo herramientas clave para mejorar la sincronía ventricular, reducir el riesgo de hospitalización y apoyar el manejo a largo plazo de la enfermedad en cohortes elegibles. El énfasis clínico en la optimización de la terapia y la estandarización de las vías de atención fortalece la utilización de CRT en los principales centros cardíacos. Un cribado más amplio y patrones de derivación mejorados para pacientes sintomáticos apoyan la demanda continua en aplicaciones relacionadas con CRT.
Impulsores del Mercado de Dispositivos de Manejo del Ritmo Cardíaco
Aumento de la Carga de Trastornos del Ritmo y Demografía Envejecida
El aumento de la prevalencia de la fibrilación auricular, bradiarritmias y arritmias ventriculares amplía la población tratada para la terapia del ritmo a largo plazo. La demografía envejecida incrementa la incidencia de trastornos de conducción y la necesidad de apoyo de estimulación en las vías de atención crónica. Las tasas de diagnóstico más altas, el cribado más amplio y el acceso mejorado a consultas de electrofisiología expanden los volúmenes de derivación para implantes. La demanda de reemplazo también crece a medida que aumenta la población implantada y los ciclos de longevidad programados impulsan procedimientos repetidos.
- Por ejemplo, Medtronic afirma que sus marcapasos sin cables Micra han sido implantados en más de 300,000 pacientes en todo el mundo, destacando cómo una base implantada en crecimiento puede traducirse en un mayor seguimiento a largo plazo y un grupo de reemplazo.
Actualizaciones Tecnológicas y Expansión de la Adopción Sin Cables
La innovación en dispositivos respalda la adopción a través de mejoras en la reducción de tamaño, la longevidad de la batería, la precisión de detección y el rendimiento de los algoritmos. Las plataformas de estimulación sin cables reducen la exposición a complicaciones relacionadas con cables y bolsillos en pacientes seleccionados y fortalecen la eficiencia del procedimiento en centros experimentados. Las características de monitoreo remoto y los ecosistemas conectados mejoran la adherencia al seguimiento y permiten la identificación temprana de eventos del dispositivo y arritmias. Las actualizaciones continuas de la plataforma fomentan los ciclos de adquisición hospitalaria y fortalecen la posición del proveedor en cuentas de alto valor.
Ampliación de la Capacidad de Electrofisiología y Volúmenes de Procedimientos
La inversión más amplia en laboratorios de electrofisiología, la formación de especialistas y los programas de implante estructurados aumentan el rendimiento de los procedimientos. Los hospitales amplían la capacidad para implantes complejos como los CDI y CRT-D a través de sistemas integrados de imagen, anestesia y monitoreo post-procedimiento. Los protocolos clínicos estandarizados mejoran la selección de pacientes, reducen la variabilidad del proceso y refuerzan la utilización consistente de dispositivos. La creciente capacidad de intervención también apoya la expansión regional en mercados donde la penetración de implantes sigue por debajo de los puntos de referencia maduros.
- Por ejemplo, Boston Scientific informó en un registro multicéntrico de más de 650 procedimientos de ablación de FA que más del 90% de los casos de FARAPULSE se completaron en menos de 90 minutos, en comparación con el 60% con ablación por radiofrecuencia o criobalón histórica, mostrando cómo las plataformas eficientes en flujo de trabajo pueden mejorar el rendimiento del laboratorio de EP.
Profundidad de Reembolso y Vías de Atención Estructuradas
Los marcos de reembolso apoyan un acceso más amplio a terapias implantadas en mercados de altos ingresos y selectivamente en mercados de ingresos medios en expansión. Las guías clínicas y la integración de vías de atención aumentan la confianza en la terapia, especialmente para pacientes de alto riesgo que requieren desfibrilación o CRT. El reembolso del monitoreo remoto y las iniciativas de atención basada en el valor fortalecen la demanda de ecosistemas integrados de seguimiento de dispositivos. El enfoque de los pagadores en prevenir hospitalizaciones y eventos agudos también apoya la inversión sostenida en soluciones de manejo del ritmo de mayor eficacia.
Desafíos del Mercado
La presión de precios y el escrutinio de adquisiciones limitan la expansión de márgenes en el mercado de dispositivos de manejo del ritmo cardíaco, especialmente en sistemas impulsados por licitaciones. Los comités de valor hospitalario evalúan cada vez más el costo total de propiedad en relación con el precio del dispositivo, la carga de trabajo de seguimiento y los ciclos de reemplazo. Las vías de terapia complejas requieren disponibilidad de especialistas y capacidad de procedimiento, creando un acceso desigual en los sistemas de salud secundarios y rurales. Las demandas de cumplimiento regulatorio y vigilancia post-mercado también aumentan la complejidad operativa para fabricantes y proveedores.
Las barreras clínicas y operativas pueden ralentizar la adopción de nuevas tecnologías en configuraciones de atención seleccionadas. Las restricciones de elegibilidad del paciente, las comorbilidades y la variabilidad en las preferencias del médico influyen en la selección de la terapia, particularmente para la candidatura de CRT e indicaciones de desfibrilador. La intensidad del seguimiento y los requisitos de monitoreo a largo plazo aumentan la carga de trabajo para las clínicas con personal limitado. Los retiros de dispositivos, las actualizaciones de seguridad y los eventos adversos publicitados también pueden afectar la confianza en las compras y requerir recursos adicionales para la gestión de pacientes.
- Por ejemplo, Abbott afirma que los datos clínicos para su plataforma ICD y CRT-D mostraron una mejora del 14% en el éxito del primer choque con la Tecnología de Choque de Precisión optimizada, destacando cómo las métricas de rendimiento específicas del dispositivo pueden influir en la confianza del clínico y en las decisiones de selección de terapia, incluso cuando persisten las barreras de adopción.
Tendencias y Oportunidades del Mercado de Dispositivos de Manejo del Ritmo Cardíaco
La expansión del monitoreo remoto y los ecosistemas de dispositivos conectados siguen siendo una tendencia clave en el manejo del ritmo implantado y externo. Las redes de proveedores favorecen cada vez más plataformas que integran programación, monitoreo en el hogar y análisis para mejorar la continuidad de la atención. El seguimiento basado en datos apoya la detección temprana de episodios de arritmia y problemas de rendimiento del dispositivo, fortaleciendo la confianza clínica y la adherencia a la terapia. Las oportunidades de crecimiento surgen al escalar los flujos de trabajo remotos en geografías más amplias e integrar el monitoreo en modelos de atención de hospital a hogar.
- Por ejemplo, el ensayo CONNECT de Medtronic informó que su flujo de trabajo de monitoreo remoto CareLink redujo el tiempo medio desde un evento clínico hasta la decisión del médico de 22 días a 4.6 días, mientras que la estancia hospitalaria cardiovascular media cayó de 4.0 días a 3.3 días en un estudio de 1,997 pacientes realizado en 136 sitios de EE.UU. con 15 meses de seguimiento, subrayando cómo el monitoreo conectado puede acelerar la intervención en las vías de atención de hospital a hogar.
La estimulación sin cables y las vías de terapia mínimamente invasivas continúan generando oportunidades a través de una mejor experiencia del paciente y procedimientos simplificados. La innovación en miniaturización de dispositivos y mejoras de algoritmos apoya la adopción en centros que priorizan la reducción de complicaciones y la eficiencia operativa. La expansión de la capacidad de electrofisiología en Asia Pacífico y mercados emergentes seleccionados crea espacio para el crecimiento de la penetración en terapias de estimulación y desfibrilación. La diferenciación de productos a través de la interoperabilidad, la integración de flujos de trabajo y el soporte de servicios puede fortalecer aún más la retención de cuentas.
Perspectivas Regionales
Norteamérica
Norteamérica representó el 43.90% de participación en 2025, reflejando una alta penetración de implantes y una amplia capacidad de electrofisiología en las principales redes hospitalarias. La región se beneficia de estructuras de reembolso maduras que apoyan tanto la implantación como los servicios de seguimiento, incluidos los programas de monitoreo remoto. La alta adopción de tecnologías avanzadas de estimulación y desfibrilación respalda ciclos de reemplazo constantes y la utilización de dispositivos premium. La fuerte estandarización de las vías clínicas en sistemas integrados sostiene volúmenes de procedimientos estables.
Europa
Europa representó el 26.60% de participación en 2025, respaldada por centros cardíacos establecidos y una adherencia consistente a la terapia de ritmo basada en guías. La demanda se mantiene estable debido a grandes bases instaladas, procedimientos de reemplazo y prácticas de seguimiento estructuradas en las principales economías. Los sistemas de salud pública priorizan terapias clínicamente probadas, reforzando la utilización de CRT y desfibrilación en cohortes elegibles. La adquisición de dispositivos sigue enfocada en el valor, aumentando el énfasis en la fiabilidad de la plataforma y el soporte de servicio a largo plazo.
Asia Pacífico
Asia Pacífico tuvo una participación del 22,70% en 2025, impulsada por el creciente acceso a la atención cardíaca y el aumento de las tasas de diagnóstico en los sistemas hospitalarios urbanos. El crecimiento se apoya en el aumento de la capacidad de electrofisiología, la mejora de la asequibilidad y el despliegue más amplio de programas cardíacos especializados. La penetración sigue siendo desigual en los mercados, pero los centros metropolitanos continúan aumentando los volúmenes de implantes y los programas de seguimiento. Las estrategias de los fabricantes centradas en la formación, las redes de servicio y las ofertas localizadas apoyan la expansión regional.
América Latina
América Latina alcanzó una participación del 4,30% en 2025, reflejando la variabilidad en la profundidad del reembolso y el acceso desigual a programas de implantes dirigidos por especialistas. La demanda se concentra en hospitales privados y grandes centros de referencia urbanos con mayor capacidad de procedimientos. La adquisición es sensible al precio de los dispositivos y la disponibilidad de servicios, lo que influye en la selección de proveedores y la combinación de portafolios. Las oportunidades de expansión dependen de la mejora de la cobertura de los pagadores y la ampliación de la capacidad de electrofisiología en redes hospitalarias más amplias.
Oriente Medio y África
Oriente Medio y África representaron una participación del 2,50% en 2025, con la demanda concentrada en subregiones de mayores ingresos y centros cardíacos terciarios. El acceso sigue estando limitado por la disponibilidad de especialistas, las brechas de infraestructura y la cobertura de reembolso heterogénea. La expansión público-privada de programas cardíacos y la inversión en sistemas hospitalarios avanzados apoyan la adopción gradual. El éxito de los proveedores depende del soporte de servicio, las asociaciones de formación y el suministro confiable en entornos de adquisición complejos.
Panorama Competitivo
La competencia en el mercado de dispositivos de gestión del ritmo cardíaco está determinada por la amplitud del portafolio en marcapasos, ICDs y sistemas CRT, junto con ciclos continuos de renovación de plataformas que mejoran la longevidad, la conectividad y el rendimiento clínico. Los principales fabricantes compiten a través de la educación de los médicos, la profundidad de las cuentas hospitalarias y los ecosistemas de dispositivos integrados que fortalecen el seguimiento y la retención. La diferenciación se centra cada vez más en las opciones de estimulación sin cables, la integración del flujo de trabajo de monitoreo remoto y el rendimiento respaldado por evidencia en cohortes de pacientes complejos. Las estrategias de expansión regional también priorizan las aprobaciones regulatorias, la escala de la red de servicios y el apoyo a la formación en procedimientos.
Medtronic plc sigue siendo un participante líder a través de una amplia cobertura del portafolio de CRM y un fuerte enfoque en la innovación terapéutica y la integración del flujo de trabajo en las cuentas hospitalarias. La posición de la empresa se beneficia de grandes bases instaladas que apoyan los ciclos de reemplazo y el compromiso de servicio a largo plazo. El desarrollo del ecosistema de conectividad y monitoreo de dispositivos fortalece las capacidades de continuidad de atención para los proveedores que manejan pacientes crónicos. El énfasis estratégico en plataformas de estimulación avanzadas y la ampliación del acceso en mercados emergentes apoyan la durabilidad competitiva.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre empresas clave, incluyendo:
- Medtronic plc
- Abbott
- Boston Scientific Corporation
- BIOTRONIK
- Koninklijke Philips N.V.
- MicroPort Scientific Corporation
- LivaNova PLC
- ZOLL Medical Corporation
- Schiller AG
- Lepu Medical Technology
- Nihon Kohden Corporation
- Stryker
- OSCOR
- Kestra Medical Technologies
- Shree Pacetronix
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En marzo de 2025, Medtronic Japan Co., Ltd. anunció el lanzamiento en Japón del dispositivo Aurora EV-ICD MRI y el Epsila EV MRI Lead para el tratamiento de arritmias ventriculares. Medtronic dijo que el sistema Aurora EV-ICD coloca el cable bajo el esternón en lugar de dentro de los vasos sanguíneos, convirtiéndolo en una alternativa menos invasiva a los sistemas ICD transvenosos convencionales.
- En abril de 2025, Medtronic plc recibió la aprobación de la FDA de EE. UU. para el cable de desfibrilación OmniaSecure, descrito por la empresa como el cable de desfibrilación sin lumen de menor diámetro para colocación en el ventrículo derecho. Medtronic también anunció resultados de estudios clínicos de investigación alrededor del mismo tiempo, posicionando a OmniaSecure como una nueva adición a su cartera de gestión del ritmo cardíaco basada en catéteres.
- En mayo de 2025, Element Science obtuvo la aprobación de la FDA para el Jewel Patch Desfibrilador Cardioversor Portátil, un dispositivo ligero basado en parches diseñado con algoritmos de IA para reducir falsas alarmas y choques inapropiados. La aprobación añadió una nueva opción de gestión del ritmo para pacientes de alto riesgo que aún no son candidatos para dispositivos implantados permanentes.
- En mayo de 2024, Cardiomatics se asoció con BIOTRONIK en Alemania para expandir el acceso a la solución de análisis ECG impulsada por IA de Cardiomatics a través de la organización de ventas de BIOTRONIK. Bajo la asociación, BIOTRONIK distribuiría la solución de Cardiomatics junto con su monitor avanzado de ECG-Patch Holter net_ECG, apoyando un monitoreo y análisis cardíaco más preciso.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 22035 millones |
| Pronóstico de ingresos en 2032 | USD 33461.51 millones |
| Tasa de crecimiento (CAGR) | 6.15% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Producto: Marcapasos (De Cámara Única, De Cámara Dual, Sin Cable), Desfibriladores (ICD, Externos, Portátiles), Dispositivos de Terapia de Resincronización Cardíaca (CRT-P, CRT-D); Por Perspectiva de Usuario Final: Hospitales y Clínicas, Centros Quirúrgicos Ambulatorios, Otros; Por Perspectiva de Aplicación: Arritmias, Insuficiencia Cardíaca Congestiva, Bradicardia, Taquicardia, Otros |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Principales empresas perfiladas | Medtronic plc; Abbott; Boston Scientific Corporation; BIOTRONIK; Koninklijke Philips N.V.; MicroPort Scientific Corporation; LivaNova PLC; ZOLL Medical Corporation; Schiller AG; Lepu Medical Technology; Nihon Kohden Corporation; Stryker; OSCOR; Kestra Medical Technologies; Shree Pacetronix |
| Número de páginas | 326 |
Segmentación
Por Producto
- Marcapasos
- Marcapasos de Cámara Única
- Marcapasos de Doble Cámara
- Marcapasos Sin Cables
- Desfibriladores
- Desfibriladores Cardioversores Implantables (DCI)
- Desfibriladores Externos
- Desfibriladores Portátiles
- Dispositivos de Terapia de Resincronización Cardíaca (TRC)
- TRC-P
- TRC-D
Por Usuario Final
- Hospitales y Clínicas
- Centros de Cirugía Ambulatoria
- Otros
Por Aplicación
- Arritmias
- Insuficiencia Cardíaca Congestiva
- Bradicardia
- Taquicardia
- Otros
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de dispositivos de gestión del ritmo cardíaco en 2025 y 2032?
¿Cuál es la TACC para el mercado de dispositivos de gestión del ritmo cardíaco durante 2025–2032?
¿Cuál es el segmento más grande en el mercado de dispositivos de gestión del ritmo cardíaco?
¿Qué factores están impulsando el crecimiento en el mercado de dispositivos de manejo del ritmo cardíaco?
¿Quiénes son las empresas líderes en el mercado de dispositivos de gestión del ritmo cardíaco?
¿Qué región lidera el mercado de dispositivos de manejo del ritmo cardíaco?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Dispositivos de Gestión del Ritmo Cardíaco Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Dispositivos de Gestión del Ritmo Cardíaco Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 22035 million → 2032: USD 33461.51 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Dispositivos de Gestión del Ritmo Cardíaco Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Dispositivos de Gestión del Ritmo Cardíaco Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Dispositivos de Gestión del Ritmo Cardíaco Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Dispositivos de Gestión del Ritmo Cardíaco Market Drivers
- 3.3 Mercado de Dispositivos de Gestión del Ritmo Cardíaco Market Restraints & Challenges
- 3.4 Mercado de Dispositivos de Gestión del Ritmo Cardíaco Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Dispositivos de Gestión del Ritmo Cardíaco Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Dispositivos de Gestión del Ritmo Cardíaco Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Dispositivos de Gestión del Ritmo Cardíaco category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Dispositivos de Gestión del Ritmo Cardíaco Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Dispositivos de Gestión del Ritmo Cardíaco Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Dispositivos de Gestión del Ritmo Cardíaco market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Dispositivos de Gestión del Ritmo Cardíaco Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Dispositivos de Gestión del Ritmo Cardíaco Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Dispositivos de Gestión del Ritmo Cardíaco Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Dispositivos de Gestión del Ritmo Cardíaco (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Dispositivos de Gestión del Ritmo Cardíaco Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Dispositivos de Gestión del Ritmo Cardíaco Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Dispositivos de Gestión del Ritmo Cardíaco Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Dispositivos de Gestión del Ritmo Cardíaco Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Dispositivos de Gestión del Ritmo Cardíaco Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Dispositivos de Gestión del Ritmo Cardíaco Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Dispositivos de Gestión del Ritmo Cardíaco Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Dispositivos de Gestión del Ritmo Cardíaco Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Dispositivos de Gestión del Ritmo Cardíaco Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
