
Descripción General del Mercado de Instrumentación de Cromatografía:
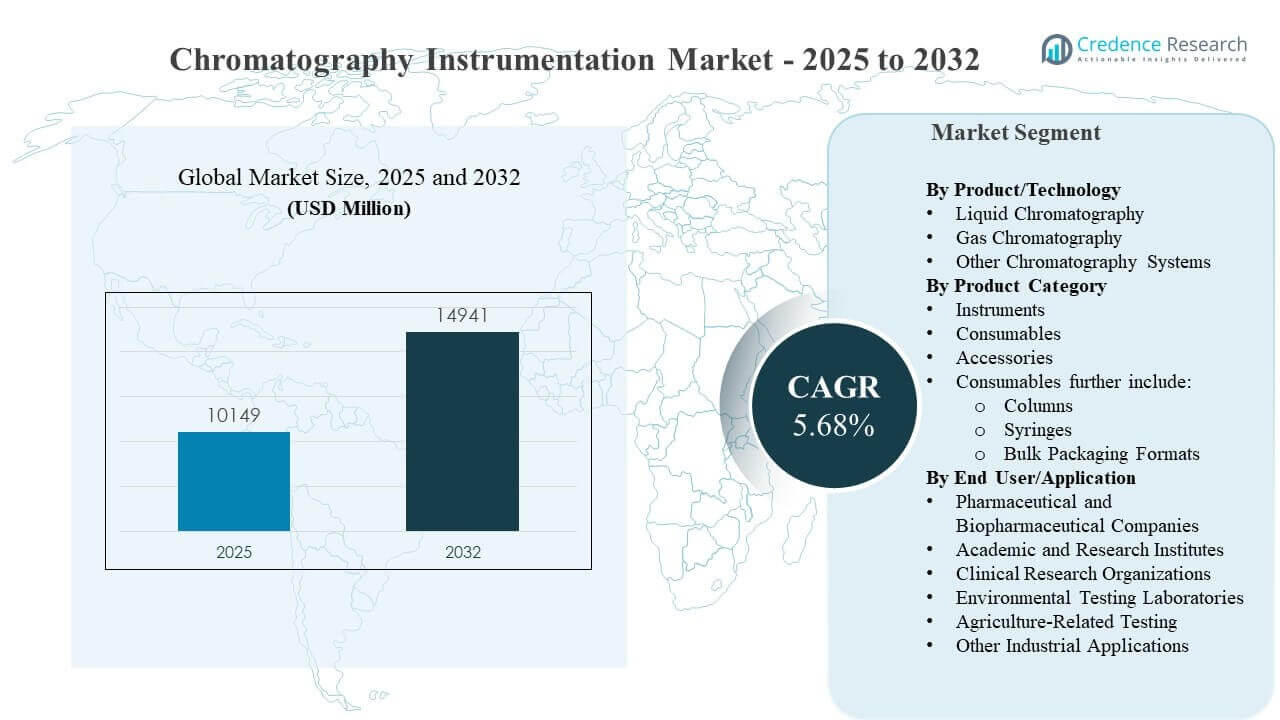
El tamaño del mercado global de Instrumentación de Cromatografía se estimó en USD 10,149 millones en 2025 y se espera que alcance los USD 14,941 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 5.68% de 2025 a 2032. La demanda está impulsada principalmente por la creciente intensidad de control de calidad en la fabricación farmacéutica y biofarmacéutica, donde las pruebas cromatográficas siguen siendo centrales para la liberación, estabilidad, perfilado de impurezas y validación de métodos. La adopción acelerada de flujos de trabajo de separación avanzados en laboratorios regulados y los mayores requisitos de rendimiento de muestras en la investigación y las pruebas industriales continúan reforzando los ciclos de reemplazo y actualización para las plataformas de cromatografía.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Instrumentación de Cromatografía 2025 | USD 10,149 millones |
| Mercado de Instrumentación de Cromatografía, CAGR | 5.68% |
| Tamaño del Mercado de Instrumentación de Cromatografía 2032 | USD 14,941 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el Mercado de Instrumentación de Cromatografía se expanda a una CAGR del 5.68% durante 2025–2032, pasando de USD 10,149 millones (2025) a USD 14,941 millones (2032).
- América del Norte representó el 33.6% de los ingresos del Mercado de Instrumentación de Cromatografía en 2025, reflejando una alta densidad de laboratorios regulados y ecosistemas sólidos de servicio de instrumentos.
- La Cromatografía Líquida tuvo una participación del 46.9% en 2025, respaldada por su amplio uso en separaciones de alta sensibilidad y flujos de trabajo analíticos vinculados a LC.
- Las Empresas Farmacéuticas y Biofarmacéuticas representaron el 52.6% de la demanda en 2025, impulsadas por el rendimiento de QC y los volúmenes de pruebas liderados por el cumplimiento.
- Asia Pacífico capturó una participación del 28.4% en 2025, reflejando la expansión de la capacidad de fabricación farmacéutica y el aumento de la intensidad de las pruebas en múltiples industrias.
Análisis de Segmentos
La segmentación del Mercado de Instrumentación de Cromatografía indica una fuerte concentración de demanda en entornos de pruebas reguladas donde la repetibilidad, trazabilidad y el rendimiento validado del método impulsan la adquisición. Los compradores de instrumentos evalúan cada vez más el costo total de propiedad en términos de tiempo de actividad, capacidad de respuesta del servicio, compatibilidad de consumibles y soporte de calificación. La integración del flujo de trabajo también es importante porque los laboratorios buscan estandarizar plataformas en múltiples sitios para una calidad de datos consistente. Los mayores volúmenes de muestras en los sistemas de calidad farmacéutica y la creciente complejidad analítica aumentan la necesidad de configuraciones robustas de LC y GC.
El comportamiento de compra en el mercado de instrumentación de cromatografía generalmente favorece a los proveedores que combinan instrumentos, ecosistemas de software y consumibles que simplifican la transferencia de métodos y la documentación de cumplimiento. La adopción de consumibles está determinada por los requisitos específicos del método y las químicas de columna validadas que determinan el rendimiento de separación. Los usuarios finales también valoran la capacitación, el soporte de aplicaciones y los programas de mantenimiento preventivo para proteger la productividad. Estos factores refuerzan las relaciones a largo plazo con los proveedores, especialmente para bases instaladas de múltiples instrumentos en laboratorios de fabricación y pruebas por contrato.
Por Perspectivas de Producto/Tecnología
La Cromatografía Líquida representó la mayor participación con un 46.9% en 2025. El liderazgo de la Cromatografía Líquida refleja una amplia aplicabilidad en control de calidad farmacéutico, caracterización de biológicos, perfilado de impurezas y separaciones de múltiples analitos que requieren alta resolución. Los sistemas de Cromatografía Líquida también se alinean bien con configuraciones de detección en evolución que aumentan la sensibilidad y acortan el tiempo de obtención de resultados. La estandarización de métodos de LC validados en diferentes sitios apoya la adquisición repetida de plataformas compatibles y la cobertura de servicios que reduce la variabilidad operativa.
Por Perspectivas de Categoría de Producto
La demanda del mercado de instrumentación de cromatografía en las categorías de productos está determinada por diferentes ciclos de reemplazo y estructuras presupuestarias en los laboratorios. Los instrumentos generalmente se compran a través de la planificación de capex que prioriza el rendimiento, la preparación para el cumplimiento y el tiempo de actividad. Los consumibles generan un gasto recurrente vinculado a los volúmenes de muestras, métodos validados y gestión del ciclo de vida de la columna. Los accesorios complementan ambas categorías al apoyar la introducción de muestras, la estabilidad de fluidos y la fiabilidad operativa diaria en entornos de alto rendimiento.
Por Perspectivas de Usuario Final/Aplicación
Las Empresas Farmacéuticas y Biofarmacéuticas representaron la mayor participación con un 52.6% en 2025. Las Empresas Farmacéuticas y Biofarmacéuticas lideran debido a los requisitos continuos de pruebas de control de calidad en materias primas, controles en proceso, productos terminados y programas de estabilidad. Las expectativas regulatorias refuerzan la documentación analítica consistente y el rendimiento del método, lo que aumenta la dependencia de sistemas de cromatografía calificados. El alto rendimiento de muestras y la baja tolerancia al tiempo de inactividad fortalecen la adopción de plataformas respaldadas por servicios y flujos de trabajo estandarizados en redes de fabricación.
Impulsores del Mercado de Instrumentación de Cromatografía
Expansión del rendimiento de control de calidad farmacéutico y biofarmacéutico
El crecimiento del mercado de instrumentación de cromatografía está estrechamente vinculado al aumento de la intensidad de las pruebas analíticas en la producción farmacéutica y biofarmacéutica. Las pruebas de liberación, los protocolos de estabilidad, el perfilado de impurezas y la validación de métodos crean una demanda persistente de flujos de trabajo de cromatografía robustos. A medida que las líneas de desarrollo de medicamentos se diversifican, los laboratorios requieren un rendimiento de separación flexible en moléculas pequeñas, mezclas complejas y matrices desafiantes. La ampliación de la fabricación aumenta el rendimiento de muestras, elevando la necesidad de sistemas enfocados en el tiempo de actividad y mantenimiento confiable. Estos factores impulsan a los laboratorios hacia la estandarización de plataformas y ciclos regulares de actualización.
Aumento de la complejidad analítica y los requisitos de rendimiento del método
La demanda del mercado de instrumentación de cromatografía aumenta a medida que la complejidad analítica se incrementa en laboratorios regulados e industriales. Especificaciones más estrictas para límites de detección, resolución y reproducibilidad requieren fluidos estables, control preciso de temperatura y rendimiento consistente de columnas. La transferencia de métodos entre sitios eleva las expectativas de comparabilidad entre instrumentos y documentación lista para auditorías. Los laboratorios también buscan mejorar la automatización para reducir el error humano y el retrabajo. El énfasis continuo en la integridad de los datos y la trazabilidad eleva el papel de la instrumentación compatible con el cumplimiento y el soporte de calificación.
Ampliación de pruebas industriales en medio ambiente, alimentos y agricultura
La expansión del mercado de instrumentación de cromatografía se refuerza con el creciente requerimiento de pruebas fuera del sector farmacéutico, incluyendo el monitoreo ambiental y las pruebas relacionadas con la agricultura. La supervisión regulatoria y las especificaciones de los clientes aumentan la medición rutinaria de contaminantes, residuos y compuestos a nivel de trazas. La adopción más amplia de pruebas incrementa la demanda de instrumentos confiables que puedan operar con diversas matrices de muestras y cargas de trabajo variables. Muchos laboratorios priorizan sistemas con amplitud de aplicaciones y configuraciones escalables para diferentes métodos. Esto apoya una demanda constante tanto en programas de pruebas impulsados por la investigación como por el cumplimiento.
- Por ejemplo, Shimadzu demostró un método utilizando el Nexera UHPLC y LCMS-8040 para la cuantificación de 210 pesticidas comúnmente analizados en muestras de alimentos, donde los límites de detección para el 90% de los compuestos fueron inferiores a 0.001 mg/kg y los coeficientes de calibración fueron típicamente superiores a 0.997.
Reemplazo de la base instalada y comportamiento de compra impulsado por el servicio
El crecimiento del mercado de instrumentación de cromatografía también refleja el reemplazo continuo de bases instaladas envejecidas en laboratorios que priorizan el tiempo de actividad y el control de costos a largo plazo. Las flotas de instrumentos en entornos regulados a menudo se renuevan para mejorar la fiabilidad y reducir el tiempo de inactividad no planificado. Los servicios de mantenimiento preventivo y calificación influyen en la selección de proveedores porque la capacidad de respuesta del servicio protege la productividad. Las estrategias de flota estandarizadas simplifican la capacitación, la transferencia de métodos y la planificación de repuestos entre sitios. Las relaciones de servicio recurrentes también fomentan la adhesión al ecosistema en torno a consumibles y accesorios compatibles.
- Por ejemplo, Agilent afirma que después de las reparaciones del sistema LC, se puede realizar una prueba de calificación parcial solo en el módulo o componente afectado, reduciendo el tiempo que el instrumento está fuera de servicio, y el proceso se documenta a través de un Informe de Calificación de Equipos generado dentro de su flujo de trabajo electrónico ACE.
Desafíos del mercado de instrumentación de cromatografía
La adopción del mercado de instrumentación de cromatografía puede verse limitada por el alto capex inicial para sistemas avanzados y los costos operativos asociados a la calificación, calibración y mantenimiento. Los ciclos presupuestarios en laboratorios académicos y públicos pueden retrasar las actualizaciones de flotas incluso cuando aumentan las necesidades analíticas. La complejidad de la adquisición también aumenta cuando los laboratorios deben alinear instrumentos, consumibles y cobertura de servicios bajo estrictos requisitos de cumplimiento. Las limitaciones de la fuerza laboral en el desarrollo de métodos y la resolución de problemas pueden ralentizar la adopción de sistemas de mayor complejidad. Estos factores pueden extender los tiempos de decisión y aumentar el rigor de la evaluación de proveedores.
Los compradores del mercado de instrumentación de cromatografía también enfrentan desafíos relacionados con la variabilidad en la transferencia de métodos, la calificación de consumibles y la comparabilidad entre instrumentos en operaciones de múltiples sitios. Las diferencias en la disponibilidad de consumibles, los tiempos de entrega y la capacidad de servicio local pueden interrumpir los flujos de trabajo estandarizados. La gestión de las expectativas de integridad de los datos añade carga al proceso a través de la documentación, validación y control de cambios. El tiempo de inactividad de los instrumentos crea pérdidas significativas de productividad en entornos de control de calidad de alto rendimiento. Como resultado, los laboratorios priorizan modelos de soporte robustos, aunque la calidad del servicio puede variar según la geografía y las redes de socios.
- Por ejemplo, el 1290 Infinity LC de Agilent está diseñado para operar en rangos de flujo de 0.05 a 5 mL/min y presiones de hasta 1,200 bar, con tasas de recolección de datos del detector de hasta 160 Hz y control de la bomba que soporta 1,200 bar hasta 2 mL/min antes de reducirse a 800 bar a 5 mL/min; este amplio rango de operación ayuda en la transferencia de métodos a través de formatos de columna y flujos de trabajo, pero también significa que los usuarios de múltiples sitios deben gestionar estrictamente la configuración de métodos, la estandarización de consumibles y la consistencia del servicio para mantener la comparabilidad.
Tendencias y Oportunidades del Mercado de Instrumentación de Cromatografía
Las tendencias del mercado de instrumentación de cromatografía enfatizan cada vez más la instrumentación más inteligente que reduce la variabilidad en la configuración y mejora las tasas de éxito en el primer intento para flujos de trabajo rutinarios. Los laboratorios valoran las características que estabilizan las conexiones, reducen las fugas y simplifican el mantenimiento porque estas mejoras disminuyen el retrabajo y extienden el tiempo de actividad. La simplificación del flujo de trabajo apoya una adopción más amplia en entornos de alto volumen que ejecutan métodos estandarizados. Las oportunidades también se expanden donde los proveedores ofrecen un fuerte soporte de aplicaciones para analitos emergentes y matrices complejas. Estas dinámicas favorecen a los proveedores que combinan instrumentos con flujos de trabajo guiados y programas de servicio confiables.
- Por ejemplo, el Sistema HPLC Alliance iS de Waters está diseñado para reducir los errores humanos hasta en un 40% según la encuesta de 2022 de la compañía a 56 laboratorios de control de calidad farmacéutico global que operan más de 25 sistemas, al tiempo que ofrece un arrastre de muestra de menos o igual al 0.002%, presión máxima de operación de 12,000 psi, capacidad de flujo de 0.001 a 10.000 mL/min, y seguimiento de columnas habilitado por RFID para mejorar la consistencia de la configuración y el tiempo de actividad.
La oportunidad del mercado de instrumentación de cromatografía está aumentando en estrategias de plataformas armonizadas a través de redes de laboratorios globales, donde las organizaciones buscan estandarizar sistemas para agilizar la transferencia de métodos y la documentación de cumplimiento. La expansión de la investigación por contrato y las pruebas por contrato crea una demanda adicional de flotas escalables y configuraciones de alto rendimiento. Los compradores buscan cada vez más un rendimiento operativo predecible y tiempos de respuesta más rápidos para pruebas reguladas. La optimización de consumibles y las carteras de columnas validadas siguen siendo centrales para la productividad. Estas tendencias crean oportunidades para los proveedores que agrupan instrumentos, consumibles y servicios bajo modelos comerciales integrados.
Perspectivas Regionales
Norteamérica
Norteamérica representó el 33.6% de los ingresos del mercado de Instrumentación de Cromatografía en 2025. La demanda en Norteamérica se apoya en una alta concentración de fabricación farmacéutica y biofarmacéutica, sólidos ecosistemas de pruebas clínicas e industriales, y marcos de cumplimiento maduros. Las redes de laboratorios en Norteamérica suelen priorizar el tiempo de actividad, el soporte de calificación y los flujos de trabajo estandarizados que reducen el retrabajo. La mayor densidad de base instalada respalda la demanda de servicios recurrentes y ciclos de reemplazo consistentes. Estos factores mantienen a Norteamérica posicionada como un contribuyente líder en ingresos.
Europa
Europa capturó el 25.8% de los ingresos del mercado de Instrumentación de Cromatografía en 2025. Europa se beneficia de una fabricación farmacéutica establecida, pruebas químicas y capacidades de monitoreo ambiental en varios países. La región muestra una fuerte adopción de flujos de trabajo analíticos regulados e infraestructura de laboratorio bien desarrollada. Las decisiones de adquisición en Europa a menudo enfatizan la robustez del método, la preparación de la documentación y la cobertura de servicio durante el ciclo de vida. Los requisitos estables de pruebas industriales refuerzan la demanda constante tanto de instrumentos como de consumibles recurrentes.
Asia Pacífico
Asia Pacífico representó el 28.4% de los ingresos del mercado de Instrumentación de Cromatografía en 2025. La demanda en Asia Pacífico está impulsada por la expansión de la capacidad de producción farmacéutica, el aumento de la intensidad de las pruebas analíticas y la adopción más amplia de sistemas de calidad en múltiples industrias. Las crecientes redes de laboratorios en Asia Pacífico también aumentan la demanda de flotas escalables y métodos estandarizados en los sitios. El aumento de las pruebas de seguridad ambiental y alimentaria contribuye a una demanda adicional de volumen. Estos factores apoyan el crecimiento sostenido y fortalecen la contribución de la región a los ingresos globales.
América Latina
América Latina representó el 7.1% de los ingresos del mercado de Instrumentación de Cromatografía en 2025. La demanda en América Latina está moldeada por el crecimiento en la fabricación de genéricos, programas de calidad de alimentos y bebidas, y la expansión de las pruebas de cumplimiento ambiental. La inversión en laboratorios tiende a centrarse en mejoras pragmáticas de rendimiento y confiabilidad de la plataforma. La adopción también está influenciada por la cobertura de servicios locales y la disponibilidad de consumibles. Estas dinámicas apoyan aumentos graduales de penetración en entornos de pruebas reguladas e industriales.
Oriente Medio y África
Oriente Medio y África representaron el 5.1% de los ingresos del mercado de Instrumentación de Cromatografía en 2025. La demanda en Oriente Medio y África está respaldada por la expansión gradual en la seguridad alimentaria, pruebas petroquímicas y capacidad de laboratorios de salud pública. Muchos compradores priorizan plataformas duraderas y soporte de servicio confiable debido a los variados entornos operativos. La inversión a menudo se concentra en laboratorios de referencia nacionales y grandes operadores industriales. Estos factores contribuyen a un crecimiento constante desde una base más pequeña.
Panorama Competitivo
La competencia en el mercado de instrumentación de cromatografía se define por el rendimiento de la plataforma, la fiabilidad y la profundidad del ecosistema a través de instrumentos, consumibles, software y servicios. Los proveedores se diferencian por la amplitud de aplicaciones, flujos de trabajo listos para el cumplimiento, capacidad de respuesta del servicio y cobertura de soporte global para laboratorios regulados. La fortaleza del portafolio en LC y GC, combinada con la disponibilidad de consumibles validados, influye en la retención a largo plazo de los clientes. Las estrategias de precios frecuentemente reflejan el posicionamiento del costo total de propiedad a través de la agrupación de servicios y consumibles. La intensidad competitiva sigue siendo alta en entornos de control de calidad farmacéutico donde los costos de cambio pueden ser significativos.
La posición de Agilent Technologies en el mercado de instrumentación de cromatografía está anclada en amplios portafolios de cromatografía e integración de flujos de trabajo que abarcan instrumentos, software y consumibles. El enfoque de Agilent Technologies en la productividad y la fiabilidad del método se alinea con la demanda de laboratorios regulados que priorizan el tiempo de actividad y la repetibilidad. Agilent Technologies también se beneficia de modelos de servicio de base instalada que apoyan la gestión predecible del ciclo de vida para flotas de múltiples instrumentos. La competitividad de Agilent Technologies se refuerza por la profundidad del soporte de aplicaciones que ayuda a los laboratorios a acortar los ciclos de desarrollo de métodos y estandarizar el rendimiento en diferentes sitios.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre empresas clave, incluyendo:
- Agilent Technologies
- Thermo Fisher Scientific
- Waters Corporation
- Shimadzu Corporation
- Merck KGaA
- Sartorius AG
- Bio-Rad Laboratories
- PerkinElmer
- Cytiva
- Pall Corporation
- Restek Corporation
- Phenomenex
- Gilson
- JASCO
- GL Sciences
- SCION Instruments
- Knauer
- Biotage
- YMC
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En abril de 2026, Merck completó la adquisición del negocio de cromatografía de JSR Life Sciences, ampliando su oferta de purificación downstream con tecnologías de cromatografía de proteína A de próxima generación.
- En octubre de 2025, Merck anunció un acuerdo definitivo para adquirir el negocio de cromatografía de JSR Life Sciences, un movimiento destinado a fortalecer su cartera de procesamiento downstream con capacidades de cromatografía de proteína A para la fabricación biofarmacéutica.
- En febrero de 2025, KNAUER Wissenschaftliche Geräte GmbH y Labomatic Instruments AG anunciaron una cooperación estratégica para combinar sus carteras complementarias de cromatografía líquida, permitiendo a ambas empresas ofrecer los sistemas y el soporte de servicio relacionado de la otra a los clientes.
- En enero de 2025, Shimadzu Corporation lanzó siete nuevos sistemas de cromatógrafos de gas Brevis GC-2050 para aplicaciones de transformación verde, incluyendo configuraciones como análisis automático de gases, desorción térmica, análisis de pirólisis y sistemas de muestreo de espacio de cabeza.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 10149 millones |
| Pronóstico de ingresos en 2032 | USD 14941 millones |
| Tasa de crecimiento (CAGR) | 5.68% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Producto/Tecnología: Cromatografía Líquida, Cromatografía de Gas, Otros Sistemas de Cromatografía; Por Perspectiva de Categoría de Producto: Instrumentos, Consumibles (Columnas, Jeringas, Formatos de Empaque a Granel), Accesorios; Por Perspectiva de Usuario Final/Aplicación: Empresas Farmacéuticas y Biofarmacéuticas, Institutos Académicos y de Investigación, Organizaciones de Investigación Clínica, Laboratorios de Pruebas Ambientales, Pruebas Relacionadas con la Agricultura, Otras Aplicaciones Industriales |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Agilent Technologies; Thermo Fisher Scientific; Waters Corporation; Shimadzu Corporation; Merck KGaA; Sartorius AG; Bio-Rad Laboratories; PerkinElmer; Cytiva; Pall Corporation; Restek Corporation; Phenomenex; Gilson; JASCO; GL Sciences; SCION Instruments; Knauer; Biotage; YMC |
| Número de Páginas | 332 |
Segmentación
Por Producto/Tecnología
- Cromatografía Líquida
- Cromatografía de Gas
- Otros Sistemas de Cromatografía
Por Categoría de Producto
- Instrumentos
- Consumibles
- Accesorios
- Los consumibles incluyen además:
- Columnas
- Jeringas
- Formatos de Empaque a Granel
Por Usuario Final/Aplicación
- Empresas Farmacéuticas y Biofarmacéuticas
- Institutos Académicos y de Investigación
- Organizaciones de Investigación Clínica
- Laboratorios de Pruebas Ambientales
- Pruebas Relacionadas con la Agricultura
- Otras Aplicaciones Industriales
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado y la previsión para el mercado de instrumentación de cromatografía?
¿Cuál es la TACC para el mercado de instrumentación de cromatografía?
¿Cuál segmento lidera el mercado de instrumentación de cromatografía por producto/tecnología?
¿Qué factores están impulsando el crecimiento en el mercado de instrumentación de cromatografía?
¿Quiénes son las empresas líderes en el mercado de instrumentación de cromatografía?
¿Qué región lidera el mercado de instrumentación de cromatografía?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Instrumentación de Cromatografía Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Instrumentación de Cromatografía Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 10,149 million → 2032: USD 14,941 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Instrumentación de Cromatografía Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Instrumentación de Cromatografía Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Instrumentación de Cromatografía Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Instrumentación de Cromatografía Market Drivers
- 3.3 Mercado de Instrumentación de Cromatografía Market Restraints & Challenges
- 3.4 Mercado de Instrumentación de Cromatografía Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Instrumentación de Cromatografía Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Instrumentación de Cromatografía Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Instrumentación de Cromatografía category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Instrumentación de Cromatografía Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Instrumentación de Cromatografía Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Instrumentación de Cromatografía market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Instrumentación de Cromatografía Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Instrumentación de Cromatografía Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Instrumentación de Cromatografía Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Instrumentación de Cromatografía (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Instrumentación de Cromatografía Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Instrumentación de Cromatografía Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Instrumentación de Cromatografía Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Instrumentación de Cromatografía Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Instrumentación de Cromatografía Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Instrumentación de Cromatografía Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Instrumentación de Cromatografía Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Instrumentación de Cromatografía Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Instrumentación de Cromatografía Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
