
Visión General del Mercado de Instrumentos de Cirugía Cardíaca:
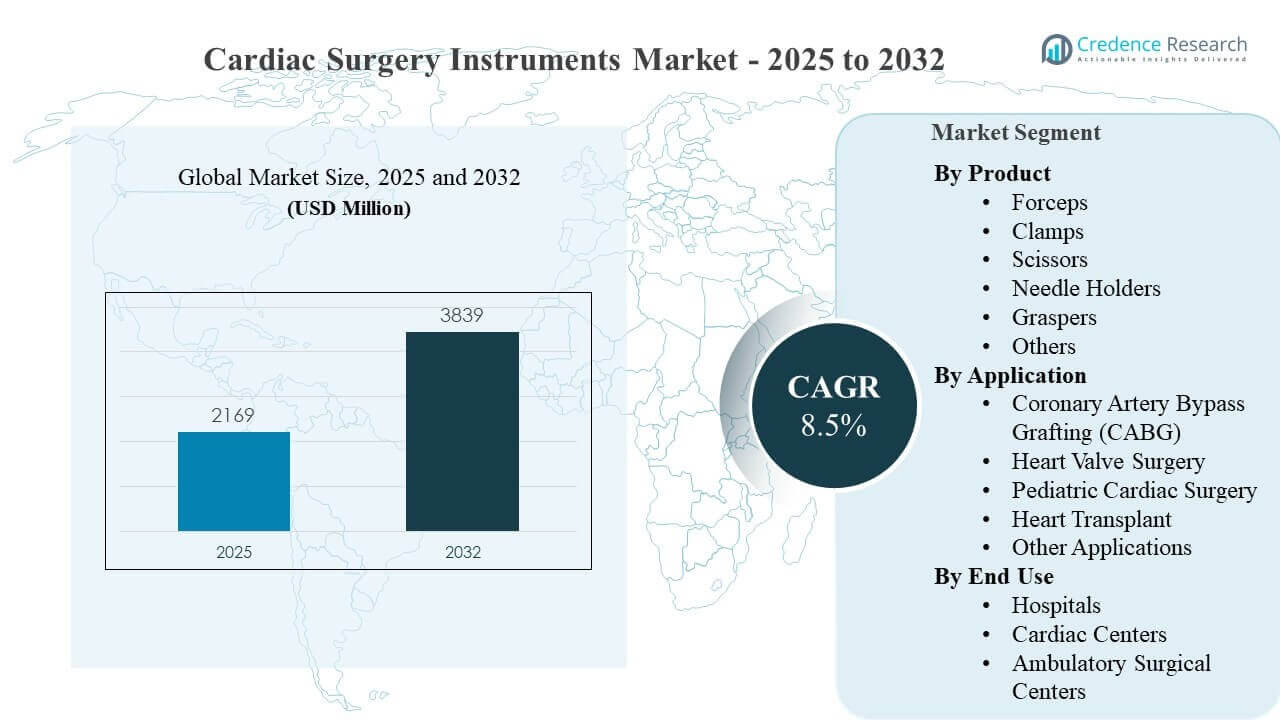
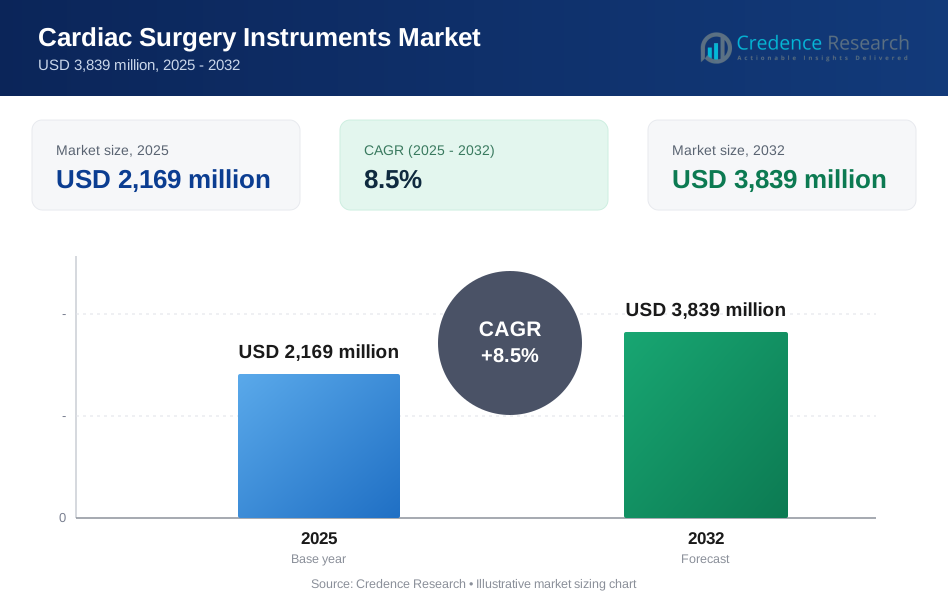
El tamaño del mercado global de Instrumentos de Cirugía Cardíaca se estimó en USD 2,169 millones en 2025 y se espera que alcance los USD 3,839 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 8.5% de 2025 a 2032. El crecimiento está impulsado principalmente por volúmenes sostenidos de procedimientos cardíacos y la creciente necesidad de herramientas quirúrgicas precisas, duraderas y ergonómicamente optimizadas que apoyen intervenciones cardíacas complejas abiertas y mínimamente invasivas. La demanda se ve además respaldada por actualizaciones continuas en las capacidades de las salas de operaciones en los principales sistemas hospitalarios y centros cardíacos especializados, lo que fortalece los ciclos de compra recurrentes para conjuntos de instrumentos y diseños listos para reprocesamiento.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Instrumentos de Cirugía Cardíaca 2025 | USD 2,169 millones |
| Mercado de Instrumentos de Cirugía Cardíaca, CAGR | 8.5% |
| Tamaño del Mercado de Instrumentos de Cirugía Cardíaca 2032 | USD 3,839 millones |
Tendencias Clave del Mercado & Perspectivas
- El mercado se expande de USD 2,169 millones (2025) a USD 3,839 millones (2032), reflejando un CAGR del 8.5% (2025–2032).
- Las pinzas representaron la mayor participación del 20.1% en 2025, respaldadas por su uso frecuente en procedimientos cardíacos centrales y requisitos de manejo preciso.
- El Injerto de Derivación de Arteria Coronaria (CABG) mantuvo la participación líder del 30.2% en 2025, reflejando una amplia dependencia clínica en las intervenciones de derivación para enfermedades coronarias avanzadas.
- Los hospitales representaron el 79.4% de participación en 2025, indicando una concentración continua de cirugía cardíaca compleja en salas de operaciones hospitalarias con vías respaldadas por UCI.
- América del Norte lideró con una participación del 46.8% en 2025, subrayando el alto rendimiento de procedimientos de la región y la capacidad de adquisición establecida.
Análisis de Segmentos
La demanda de instrumentos de cirugía cardíaca está determinada por la complejidad del procedimiento, la intensidad de esterilización y reprocesamiento, y la necesidad de consistencia entre los equipos de operación. Los procedimientos cardíacos de alta agudeza requieren conjuntos de instrumentos estandarizados con rendimiento repetible, lo que apoya ciclos de reemplazo estables y preferencia por materiales duraderos. El mercado también se beneficia de la mejora continua en la ergonomía y precisión de los instrumentos, particularmente para flujos de trabajo cardíacos avanzados y mínimamente invasivos donde el control táctil y el manejo atraumático son críticos.
El comportamiento de compra en este mercado está dominado por la adquisición institucional, con un fuerte énfasis en la fiabilidad del producto, la compatibilidad con la esterilización y la disponibilidad de soluciones de bandeja completas alineadas con las necesidades específicas del procedimiento. Las decisiones de compra consideran cada vez más el costo total del ciclo de vida, incluida la durabilidad del reprocesamiento, el soporte de servicio y la estandarización en múltiples quirófanos. Paralelamente, en algunos mercados se están expandiendo ciertas vías cardíacas ambulatorias, lo que puede aumentar gradualmente la demanda de conjuntos compactos y especializados diseñados para un cambio eficiente.
Por Perspectivas de Producto
Las pinzas representaron la mayor participación con un 20.1% en 2025. Las pinzas son rutinariamente necesarias en CABG, cirugía de válvulas, procedimientos cardíacos pediátricos y pasos relacionados con trasplantes, lo que las convierte en uno de los instrumentos más consistentemente utilizados en las bandejas cardíacas. El segmento se beneficia de la demanda de manejo de tejidos atraumático y manipulación precisa de vasos que apoya un mejor control intraoperatorio. A medida que los equipos quirúrgicos priorizan el manejo consistente y la durabilidad a través de ciclos de esterilización repetidos, los diseños de pinzas premium ven una adquisición sostenida. La estandarización en los programas cardíacos también refuerza las compras recurrentes de volumen para las familias de pinzas utilizadas en múltiples tipos de procedimientos.
Por Perspectivas de Aplicación
El Injerto de Derivación de Arteria Coronaria (CABG) representó la mayor participación con un 30.2% en 2025. El CABG sigue siendo un enfoque intervencionista clave para la enfermedad arterial coronaria compleja, manteniendo un volumen de procedimientos constante y una intensidad de utilización de instrumentos. Los flujos de trabajo de CABG requieren un uso amplio y repetido de pinzas, portanudos y tijeras, apoyando una mayor demanda de instrumentos por caso en comparación con procedimientos más estrechos. El segmento también se beneficia de la necesidad continua de resultados consistentes en poblaciones de pacientes de alto riesgo, lo que refuerza la inversión en conjuntos de instrumentos confiables y de alto rendimiento. El refinamiento continuo en los enfoques de procedimiento y las vías perioperatorias fomenta aún más que los hospitales actualicen y estandaricen los inventarios de instrumentos de CABG.
Por Perspectivas de Uso Final
Los hospitales representaron la mayor participación con un 79.4% en 2025. Los hospitales siguen siendo el entorno principal para operaciones cardíacas complejas porque proporcionan equipos quirúrgicos integrados, soporte avanzado de anestesia, imágenes e infraestructura de cuidados intensivos. El alto rendimiento de procedimientos en hospitales aumenta el desgaste de los instrumentos, la carga de esterilización y la frecuencia de reemplazo, apoyando la demanda recurrente. Los grandes sistemas hospitalarios también impulsan la estandarización de las bandejas de instrumentos en todos los sitios, lo que fortalece las compras de volumen y las relaciones a largo plazo con los proveedores. Aunque los entornos ambulatorios se están expandiendo para ciertas vías, los hospitales continúan anclando la mayoría de la utilización de instrumentos de cirugía cardíaca debido a la complejidad de los casos y los requisitos de seguridad.
Impulsores del Mercado de Instrumentos de Cirugía Cardíaca
Aumento de la Carga de Enfermedades Cardiovasculares y Volúmenes de Procedimientos
Una carga global sostenida de enfermedades cardiovasculares respalda la demanda a largo plazo de procedimientos de cirugía cardíaca que dependen de una amplia utilización de instrumentos. El aumento de la prevalencia de la enfermedad de las arterias coronarias y las condiciones estructurales del corazón contribuye a la necesidad recurrente de intervenciones de CABG y válvulas. Los volúmenes de procedimientos se traducen directamente en ciclos de esterilización más altos, desgaste y requisitos de reemplazo para instrumentos de alto uso. Los hospitales y centros cardíacos también invierten en conjuntos estandarizados para mejorar la eficiencia, lo que respalda aún más los patrones de compra recurrentes.
- Por ejemplo, Edwards Lifesciences informó que más de 450,000 pacientes en todo el mundo han sido tratados con sus válvulas quirúrgicas o TAVR utilizando tejido RESILIA, y su análisis de ocho años con 947 pacientes mostró un 99.3% de libertad de deterioro estructural de la válvula y un 99.2% de libertad de reoperación debido al deterioro estructural de la válvula, demostrando una adopción sostenida de la tecnología en procedimientos cardíacos relacionados con válvulas.
Expansión de Flujos de Trabajo de Cirugía Cardíaca Avanzada y Mínimamente Invasiva
Las técnicas cardíacas mínimamente invasivas y avanzadas aumentan la necesidad de instrumentos de precisión que proporcionen manejo controlado y rendimiento confiable en campos operativos restringidos. Las mejoras en el diseño de instrumentos en ergonomía y control táctil apoyan la adopción de estos enfoques en más instituciones. A medida que los programas expanden las capacidades mínimamente invasivas, la adquisición se desplaza hacia conjuntos especializados y variantes mejoradas de herramientas básicas. Esta dinámica apoya tanto el crecimiento en unidades como el crecimiento en valor a través de la premiumización de instrumentos de uso frecuente.
Estandarización Institucional y Adquisición Basada en la Calidad
Los hospitales estandarizan cada vez más las bandejas de instrumentos para reducir la variabilidad, mejorar la eficiencia del quirófano y apoyar resultados consistentes. La estandarización fomenta la compra repetida de proveedores validados y aumenta la importancia de la confiabilidad del producto, la durabilidad del reprocesamiento y el soporte de servicio. Las decisiones de adquisición a menudo enfatizan el rendimiento total del ciclo de vida, no solo el precio inicial, lo que beneficia a los proveedores establecidos con amplios portafolios. Estos factores impulsan una demanda estable y recurrente y refuerzan las relaciones a largo plazo con los proveedores.
- Por ejemplo, Aesculap afirma que su sistema de barrera germicida permanente de PTFE está validado para 5,000 ciclos de esterilización, su filtro permanente permanece impermeable a los gérmenes a través de 1,000 ciclos de limpieza y esterilización, y la compañía tiene más de 10 aprobaciones de la FDA que respaldan la estandarización hospitalaria en una marca de contenedor estéril.
Actualización de la Infraestructura Quirúrgica en Hospitales y Centros Cardíacos
Muchos sistemas de salud continúan invirtiendo en la modernización de quirófanos y mejoras en la capacidad quirúrgica, lo que respalda las actualizaciones de los inventarios de instrumentos. Los centros cardíacos buscan conjuntos de instrumentos de alto rendimiento alineados con los requisitos del procedimiento y las preferencias del equipo. A medida que las instalaciones expanden el rendimiento quirúrgico, el consumo de instrumentos aumenta debido al incremento del reprocesamiento y el desgaste. El resultado es una demanda constante en las categorías de productos básicos, particularmente aquellos utilizados en casi todos los procedimientos.
Desafíos del Mercado de Instrumentos de Cirugía Cardíaca
La complejidad de la cadena de suministro y los requisitos de calidad relacionados con la esterilización crean desafíos operativos tanto para proveedores como para prestadores. Mantener una calidad de acero consistente, tolerancias de instrumentos y estándares de acabado es crítico porque pequeñas variaciones pueden afectar el rendimiento intraoperatorio. Los proveedores de atención médica también enfrentan restricciones presupuestarias y adquisiciones impulsadas por licitaciones, lo que puede presionar los precios y extender los ciclos de compra. Además, gestionar la disponibilidad de inventario en múltiples quirófanos requiere una logística sólida y fiabilidad de los proveedores.
- Por ejemplo, el sistema de contenedores estériles Aesculap PrimeLine de B. Braun utiliza un Sistema de Protección Estéril Permanente validado para 5,000 ciclos de esterilización, mientras que sus filtros permanentes Basis están especificados para 1,000 ciclos de limpieza y esterilización, mostrando cómo los proveedores utilizan tecnología de barrera estéril de larga duración para mejorar la consistencia del reprocesamiento y reducir la frecuencia de reemplazo en los flujos de trabajo de instrumentos.
El mercado también enfrenta desafíos relacionados con la competencia y la diferenciación en categorías de productos maduros. Muchos instrumentos están estandarizados, lo que puede intensificar la competencia basada en precios y dificultar que los proveedores justifiquen precios premium sin beneficios clínicos u operativos claros. La intensidad del reprocesamiento puede acelerar el desgaste, haciendo de la durabilidad un diferenciador clave, pero las afirmaciones de rendimiento deben estar respaldadas por resultados consistentes en el uso real en hospitales. Los requisitos de cumplimiento y la documentación pueden aumentar aún más la carga sobre los proveedores que apoyan a grandes clientes institucionales.
Tendencias y Oportunidades del Mercado de Instrumentos de Cirugía Cardíaca
Una tendencia clave es el creciente enfoque en la ergonomía, el manejo preciso y los diseños preferidos por los cirujanos para apoyar un rendimiento consistente en procedimientos de alto volumen. Los conjuntos de instrumentos se alinean cada vez más con flujos de trabajo específicos para CABG, cirugía de válvulas, cirugía cardíaca pediátrica y vías de trasplante, fomentando la optimización de bandejas enfocadas en procedimientos. Esto apoya oportunidades para proveedores que ofrecen conjuntos modulares, calidad consistente y continuidad de suministro confiable. La diferenciación de productos también considera cada vez más la durabilidad del reprocesamiento, la resistencia a la corrosión y el rendimiento de larga duración bajo ciclos de esterilización repetidos.
Otra tendencia es la expansión gradual de las vías cardíacas ambulatorias para procedimientos selectos, lo que puede aumentar la demanda de configuraciones de instrumentos compactas, eficientes y listas para procedimientos. A medida que los centros quirúrgicos ambulatorios amplían sus capacidades, existe una oportunidad para soluciones de bandejas personalizadas optimizadas para una rotación más rápida y protocolos estandarizados. Los proveedores que ofrecen soporte de capacitación, servicios de estandarización de bandejas y programas de reposición confiables pueden fortalecer la adopción. Con el tiempo, estas tendencias pueden diversificar las compras más allá de los canales hospitalarios tradicionales mientras mantienen a los hospitales como el ancla principal de la demanda.
- Por ejemplo, Medtronic describe programas hospitalarios que trasladaron procedimientos cardíacos seleccionados de estancia nocturna a tratamiento diurno, mientras que la evidencia multicéntrica publicada sobre vías contemporáneas de ablación de FA muestra que el alta el mismo día se puede lograr en más del 90% de los casos bajo un protocolo estandarizado, reforzando la necesidad de configuraciones compactas y listas para procedimientos en entornos ambulatorios.
Perspectivas Regionales
América del Norte
Norteamérica lideró el mercado con una participación del 46.8% en 2025, respaldada por altos volúmenes de procedimientos, una fuerte capacidad de adquisición hospitalaria y una amplia disponibilidad de programas cardíacos especializados. La región se beneficia de cadenas de suministro establecidas y compras estandarizadas en grandes redes hospitalarias que enfatizan la calidad y el rendimiento consistentes. La modernización continua de las salas de operaciones y el énfasis en la eficiencia refuerzan la demanda recurrente de reemplazo y actualización de conjuntos de instrumentos. La alta intensidad de reprocesamiento sostiene además ciclos de reemplazo constantes en los instrumentos básicos.
Europa
Europa tuvo una participación del 36.1% en 2025, reflejando la presencia de grandes hospitales terciarios, capacidad quirúrgica cardíaca establecida y demanda sostenida de procedimientos de CABG y válvulas. La adquisición en la región a menudo prioriza la estandarización, durabilidad y documentación lista para el cumplimiento, lo que apoya la compra constante de conjuntos de instrumentos validados. Los hospitales y centros cardíacos continúan renovando inventarios para mantener el rendimiento y asegurar resultados consistentes. La demanda se refuerza por la continuidad de procedimientos en los sistemas de salud públicos y privados.
Asia Pacífico
Asia Pacífico representó una participación del 10.9% en 2025, respaldada por la expansión de la capacidad quirúrgica en los principales centros urbanos y el creciente acceso a cuidados cardíacos avanzados. El crecimiento de la región está vinculado al aumento de los volúmenes de procedimientos y mejoras graduales en la infraestructura operativa. La demanda aumenta a medida que los hospitales desarrollan programas cardíacos especializados y estandarizan las bandejas quirúrgicas. Con el tiempo, la mejora del acceso y la modernización pueden aumentar tanto la demanda de unidades como la preferencia por instrumentos de mayor calidad.
América Latina
América Latina representó una participación del 4.7% en 2025, con la demanda impulsada por los principales hospitales y centros cardíacos en las grandes ciudades y una necesidad constante de procedimientos cardíacos básicos. Los patrones de adquisición a menudo enfatizan la rentabilidad junto con la fiabilidad y el rendimiento de reprocesamiento. A medida que la capacidad quirúrgica y los marcos de calidad se fortalecen, hay margen para una adopción ampliada de conjuntos estandarizados. La fiabilidad del proveedor y la disponibilidad constante siguen siendo consideraciones importantes para los compradores institucionales.
Oriente Medio y África
Oriente Medio y África representaron una participación del 1.5% en 2025, respaldada por la demanda concentrada en hospitales avanzados y centros especializados. El crecimiento está asociado con el desarrollo de la infraestructura sanitaria y las inversiones en capacidad quirúrgica en países clave. Los compradores suelen priorizar el suministro confiable, los conjuntos estandarizados y los instrumentos compatibles con las rigurosas necesidades de esterilización. La expansión de programas cardíacos avanzados puede aumentar gradualmente la demanda de configuraciones de instrumentos de alto rendimiento.
Panorama Competitivo
La competencia en el mercado de instrumentos para cirugía cardíaca está determinada por la amplitud del portafolio, la consistencia de calidad, la durabilidad de reprocesamiento y la capacidad de apoyar soluciones de bandejas estandarizadas en hospitales y centros cardíacos. Los proveedores se diferencian a través de la calidad del material, el diseño ergonómico, las tolerancias de precisión y el soporte de servicio que mejora el tiempo de actividad y la fiabilidad de reposición. Las relaciones a largo plazo con los proveedores se fortalecen por la disponibilidad constante y la capacidad de alinear los conjuntos de instrumentos con las necesidades específicas del procedimiento. Las dinámicas de adquisición institucional también favorecen a los proveedores capaces de cumplir con los requisitos de documentación de cumplimiento y apoyar la estandarización en múltiples sitios.
- Braun Melsungen AG está posicionada como un participante importante al aprovechar un amplio portafolio quirúrgico, fuertes relaciones institucionales y énfasis en la calidad constante de los instrumentos para procedimientos de alta complejidad. El enfoque de la empresa generalmente se alinea con las necesidades de adquisición de los hospitales para conjuntos estandarizados y un rendimiento confiable en el reprocesamiento, lo que respalda acuerdos de suministro a largo plazo. El enfoque en la integración del ecosistema quirúrgico puede fortalecer la retención dentro de grandes redes hospitalarias y centros cardíacos especializados. Este posicionamiento apoya la estabilidad en los ciclos de compra repetidos impulsados por el rendimiento y el desgaste de los instrumentos.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre empresas clave, incluyendo:
- B. Braun Melsungen AG
- Becton, Dickinson and Company (BD)
- Teleflex Incorporated
- Medline Industries, LP
- KLS Martin Group
- STILLE AB
- Sklar Corporation
- Wexler Surgical
- Surtex Instruments Limited
- Scanlan International
- Delacroix-Chevalier
- Symmetry Surgical
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En enero de 2025, Boston Scientific anunció la adquisición del 74% restante de Bolt Medical por $443 millones por adelantado, con pagos adicionales por hitos, para fortalecer su cartera cardiovascular con la tecnología de litotricia intravascular basada en láser de Bolt para enfermedades de las arterias coronarias y periféricas.
- En febrero de 2025, Meril lanzó una línea avanzada de productos quirúrgicos cardiovasculares que incluía la bioprótesis pericárdica Dafodil Neo para el reemplazo de válvulas aórticas y mitrales, la válvula cardíaca mecánica de doble hoja Miltonia, suturas quirúrgicas y agujas de sutura cardíaca destinadas a mejorar la precisión quirúrgica y la seguridad del paciente.
- En octubre de 2025, Medtronic lanzó la válvula Avalus Ultra Bioprosthesis en India como su válvula cardíaca aórtica quirúrgica de próxima generación, ampliando su cartera de cirugía cardíaca con un producto diseñado para facilitar la implantación y futuras reintervenciones válvula en válvula.
- En enero de 2026, SynCardia y Hydrix iniciaron una colaboración de desarrollo para avanzar en Emperor, el corazón artificial total completamente implantable de próxima generación de SynCardia, bajo un programa plurianual enfocado en hitos de ingeniería y regulación.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 2169 millones |
| Pronóstico de ingresos en 2032 | USD 3839 millones |
| Tasa de crecimiento (CAGR) | 8.5% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Producto: Pinzas, Abrazaderas, Tijeras, Portadores de Agujas, Sujetadores, Otros; Por Perspectiva de Aplicación: Injerto de Derivación de Arteria Coronaria (CABG), Cirugía de Válvula Cardíaca, Cirugía Cardíaca Pediátrica, Trasplante de Corazón, Otras Aplicaciones; Por Perspectiva de Uso Final: Hospitales, Centros Cardíacos, Centros Quirúrgicos Ambulatorios |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | B. Braun Melsungen AG; Becton, Dickinson and Company (BD); Teleflex Incorporated; Medline Industries, LP; KLS Martin Group; STILLE AB; Sklar Corporation; Wexler Surgical; Surtex Instruments Limited; Scanlan International; Delacroix-Chevalier; Symmetry Surgical |
| Número de páginas | 332 |
Segmentación
Por Producto
- Pinzas
- Abrazaderas
- Tijeras
- Portadores de Agujas
- Sujetadores
- Otros
Por Aplicación
- Injerto de Derivación de la Arteria Coronaria (CABG)
- Cirugía de Válvula Cardíaca
- Cirugía Cardíaca Pediátrica
- Trasplante de Corazón
- Otras Aplicaciones
Por Uso Final
- Hospitales
- Centros Cardíacos
- Centros Quirúrgicos Ambulatorios
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado y la previsión para el mercado de instrumentos de cirugía cardíaca?
¿Cuál es la TACC para el mercado de instrumentos de cirugía cardíaca?
¿Cuál es el segmento más grande en el mercado?
¿Qué factores están impulsando el crecimiento en este mercado?
¿Quiénes son las empresas líderes en el mercado de instrumentos de cirugía cardíaca?
¿Qué región lidera el mercado?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Instrumentos de Cirugía Cardíaca Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Instrumentos de Cirugía Cardíaca Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 2,169 million → 2032: USD 3,839 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Instrumentos de Cirugía Cardíaca Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Instrumentos de Cirugía Cardíaca Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Instrumentos de Cirugía Cardíaca Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Instrumentos de Cirugía Cardíaca Market Drivers
- 3.3 Mercado de Instrumentos de Cirugía Cardíaca Market Restraints & Challenges
- 3.4 Mercado de Instrumentos de Cirugía Cardíaca Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Instrumentos de Cirugía Cardíaca Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Instrumentos de Cirugía Cardíaca Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Instrumentos de Cirugía Cardíaca category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Instrumentos de Cirugía Cardíaca Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Instrumentos de Cirugía Cardíaca Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Instrumentos de Cirugía Cardíaca market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Instrumentos de Cirugía Cardíaca Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Instrumentos de Cirugía Cardíaca Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Instrumentos de Cirugía Cardíaca Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Instrumentos de Cirugía Cardíaca (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Instrumentos de Cirugía Cardíaca Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Instrumentos de Cirugía Cardíaca Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Instrumentos de Cirugía Cardíaca Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Instrumentos de Cirugía Cardíaca Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Instrumentos de Cirugía Cardíaca Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Instrumentos de Cirugía Cardíaca Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Instrumentos de Cirugía Cardíaca Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Instrumentos de Cirugía Cardíaca Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Instrumentos de Cirugía Cardíaca Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
