
Descripción General del Mercado de Gestión del Líquido Cefalorraquídeo:
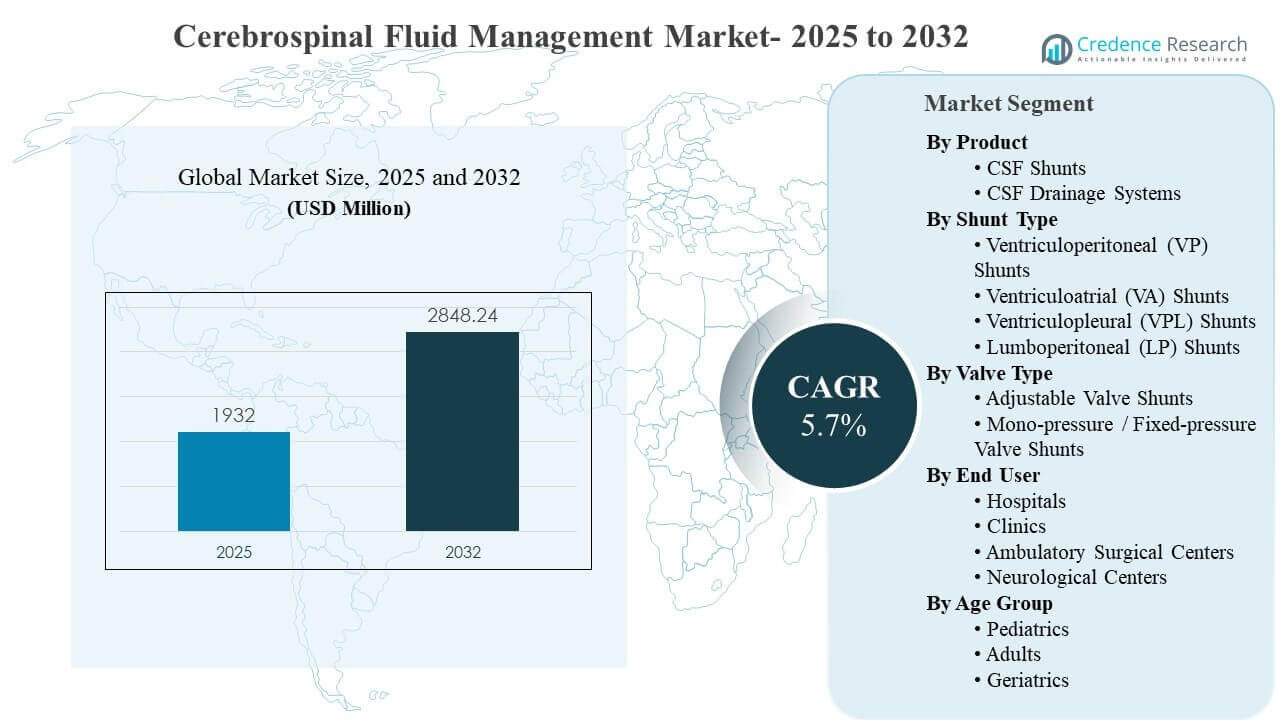
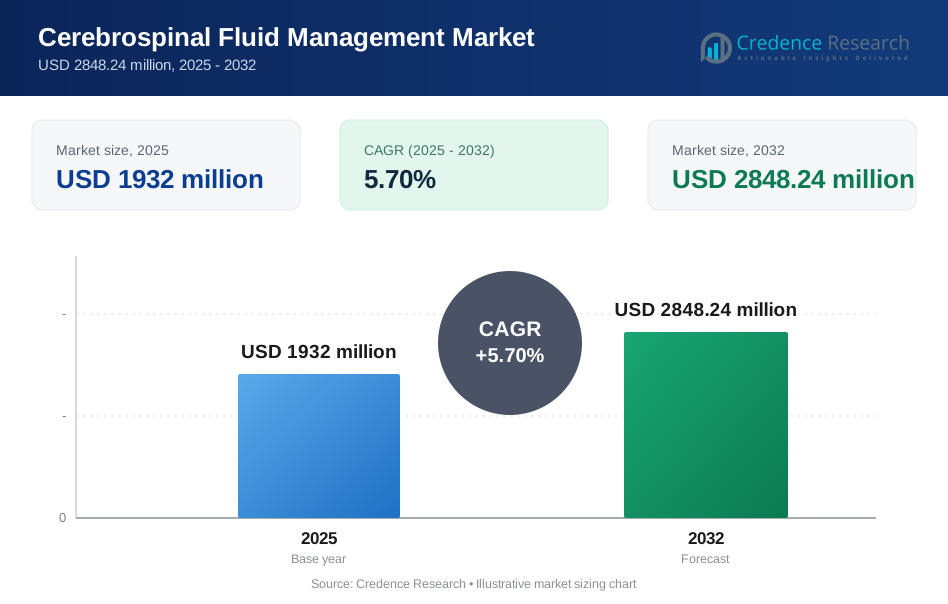
El tamaño del mercado global de Gestión del Líquido Cefalorraquídeo se estimó en USD 1932 millones en 2025 y se espera que alcance los USD 2848.24 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 5.7% de 2025 a 2032. El crecimiento del mercado está siendo impulsado por la demanda sostenida de procedimientos para la gestión de la hidrocefalia y los flujos de trabajo de cuidados neurocríticos que dependen de soluciones confiables de desvío y drenaje del LCR. Las actualizaciones tecnológicas en válvulas, materiales de catéteres y características de mitigación del riesgo de infección continúan moldeando las decisiones de compra y los ciclos de reemplazo en entornos de atención aguda y crónica.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Gestión del LCR 2025 | USD 1932 millones |
| Mercado de Gestión del LCR, CAGR | 5.7% |
| Tamaño del Mercado de Gestión del LCR 2032 | USD 2848.24 millones |
Tendencias y Perspectivas Clave del Mercado
- Se prevé que el Mercado de Gestión del Líquido Cefalorraquídeo se expanda de USD 1932 millones (2025) a USD 2848.24 millones (2032) a una tasa compuesta anual (CAGR) del 5.7% (2025–2032).
- Las derivaciones de LCR representaron el 63.7% de la participación en 2025, reflejando su papel central en las vías de desvío del LCR a largo plazo.
- Los hospitales representaron el 70.6% de la participación en 2025, respaldados por el acceso a UCI, disponibilidad de neuroimagen y concentración de casos de mayor gravedad.
- La pediatría representó el 49.3% de la participación en 2025, alineada con los volúmenes de casos de hidrocefalia congénita y de inicio temprano y las necesidades de gestión a largo plazo.
- Regionalmente, Asia Pacífico lideró con el 28.9% en 2025, seguido por Europa con el 26.2%, indicando un fuerte equilibrio entre el acceso a procedimientos y la expansión de la capacidad.
Análisis de Segmentos
La demanda del Mercado de Gestión del Líquido Cefalorraquídeo está anclada en dos necesidades clínicas fundamentales: desvío a largo plazo mediante derivaciones implantadas y drenaje a corto plazo en entornos de cuidados neurocríticos. Los criterios de compra generalmente priorizan la confiabilidad, los controles de riesgo de infección y la facilidad de gestión porque el rendimiento del dispositivo influye directamente en las tasas de revisión, las estancias en UCI y la carga general de atención. La adopción de válvulas programables apoya la gestión de presión individualizada, ayudando a los clínicos a adaptar la terapia a medida que la fisiología y los síntomas del paciente cambian con el tiempo. Estos factores fortalecen la demanda de reemplazo y refuerzan los patrones de adquisición estructurados en centros de tratamiento de alto volumen.
Los modelos de prestación de cuidados también influyen en los cambios de mezcla entre los usuarios finales, con los hospitales reteniendo la mayor parte del valor de los procedimientos debido a la preparación para emergencias y la capacidad de revisión compleja. Sin embargo, el papel de las vías ambulatorias continúa expandiéndose donde es apropiado, respaldado por la estandarización de procedimientos y la mejora de los flujos de trabajo perioperatorios. La mezcla de pacientes entre pediatría, adultos y geriatría crea patrones de utilización distintos, ya que la hidrocefalia congénita a menudo impulsa el manejo a largo plazo, mientras que los casos de adultos mayores reflejan cada vez más el diagnóstico y la intervención para la hidrocefalia de presión normal. En general, el mercado sigue siendo moldeado por la intersección de los resultados clínicos, la eficiencia del flujo de trabajo y los requisitos de seguimiento a largo plazo.
Por Perspectivas de Producto
Las derivaciones de LCR representaron la mayor participación con un 63.7% en 2025. Las derivaciones de LCR siguen siendo centrales para el manejo de la hidrocefalia crónica porque proporcionan desviación continua y control de síntomas de larga duración. Los hospitales y los equipos de neurocirugía priorizan el rendimiento confiable de las derivaciones, ya que las fallas pueden desencadenar revisiones urgentes y atención prolongada. La diferenciación tecnológica, como el control programable y los materiales mejorados de los catéteres, respalda el posicionamiento premium y los ciclos de reemplazo. La base instalada de pacientes con derivaciones también sostiene la demanda recurrente de intervenciones de seguimiento y actualizaciones del sistema.
Por Perspectivas de Tipo de Derivación
Las derivaciones ventriculoperitoneales (VP) se utilizan típicamente como el enfoque estándar de desviación en muchas vías de hidrocefalia debido a la familiaridad clínica establecida y la amplia aplicabilidad en los perfiles de pacientes. Las derivaciones ventriculoauriculares (VA) y ventriculopleurales (VPL) se seleccionan con más frecuencia cuando las limitaciones anatómicas, las complicaciones abdominales previas o las fallas repetidas limitan la idoneidad de VP. Las derivaciones lumboperitoneales (LP) se utilizan en indicaciones específicas y patrones de práctica, a menudo moldeados por las preferencias institucionales y los criterios de selección de casos. En todos los tipos de derivaciones, la historia de revisiones, el riesgo de infección y la comodidad del cirujano influyen fuertemente en la selección.
Por Perspectivas de Tipo de Válvula
Las derivaciones con válvulas ajustables son cada vez más preferidas cuando los clínicos requieren flexibilidad para modificar los ajustes de presión sin intervención invasiva adicional. Este enfoque respalda un manejo más individualizado a medida que los síntomas evolucionan, particularmente en pacientes con dinámicas intracraneales variables a lo largo de las fases de recuperación. Las válvulas de presión única o de presión fija siguen siendo importantes en entornos donde la simplicidad, el costo y los protocolos estandarizados impulsan las decisiones de compra. La elección de la válvula también está influenciada por los flujos de trabajo de imagen, la intensidad del seguimiento y el equilibrio entre los beneficios de ajustabilidad y la simplicidad operativa.
Por Perspectivas de Usuario Final
Los hospitales representaron la mayor participación con un 70.6% en 2025. Los entornos hospitalarios dominan porque los procedimientos de desviación y drenaje de LCR a menudo requieren neuroimagen, monitoreo en UCI y preparación neuroquirúrgica multidisciplinaria. Los casos de mayor gravedad, las presentaciones de emergencia y las revisiones complejas se concentran en los hospitales, lo que consolida los ingresos por procedimientos en este canal. Los hospitales también lideran la adquisición debido a la evaluación formal de dispositivos y las vías de atención estandarizadas. Las clínicas, los centros quirúrgicos ambulatorios y los centros neurológicos crecen en importancia para el seguimiento, procedimientos selectos y flujos de trabajo de manejo continuo de válvulas.
Por Perspectivas de Grupo de Edad
La pediatría representó la mayor parte con un 49.3% en 2025. La demanda pediátrica está respaldada por la hidrocefalia congénita y las condiciones neurológicas de la primera infancia que requieren desvío de LCR a largo plazo. El manejo clínico a menudo se extiende por varios años, aumentando la exposición a revisiones, ajustes y visitas de seguimiento que refuerzan la utilización de dispositivos. Los casos adultos reflejan etiologías mixtas, incluyendo trauma y patrones de hidrocefalia secundaria, apoyando una demanda constante tanto para derivación como para drenaje. El crecimiento geriátrico se refuerza por el aumento en el reconocimiento y las vías de tratamiento para las presentaciones de hidrocefalia en adultos mayores.
Impulsores del Mercado de Gestión del Líquido Cefalorraquídeo
Aumento de la Demanda de Procedimientos de Hidrocefalia y Cuidados Neurocríticos
El crecimiento del mercado de gestión del líquido cefalorraquídeo está respaldado por volúmenes sostenidos de procedimientos para el tratamiento de la hidrocefalia y el drenaje en cuidados neurocríticos. Las derivaciones de LCR siguen siendo esenciales para el desvío a largo plazo, particularmente donde se requiere control crónico de síntomas. Los entornos agudos también dependen de los sistemas de drenaje para manejar la presión intracraneal elevada y estabilizar a los pacientes durante emergencias neurológicas. A medida que mejoran las vías de diagnóstico y las redes de referencia maduran, más pacientes ingresan a programas estructurados de intervención y seguimiento.
- Por ejemplo, un gran conjunto de datos retrospectivos de 10,587 casos quirúrgicos utilizando el catéter impregnado con antibióticos Bactiseal de Integra LifeSciences, un catéter ventricular recubierto con rifampicina y clindamicina, registró una tasa de infección postoperatoria del 3.6% en el grupo impregnado con antibióticos frente al 7.2% en pacientes que recibieron catéteres no impregnados, representando una reducción relativa del 50% en la incidencia de infecciones.
Actualizaciones Tecnológicas en Válvulas, Catéteres y Fiabilidad del Sistema
La innovación en dispositivos continúa elevando el valor del mercado a través de actualizaciones que mejoran el control, la fiabilidad y la confianza clínica. La funcionalidad de válvulas programables apoya el ajuste individualizado de presión y puede reducir revisiones evitables en ciertas vías de atención. Se buscan mejoras en catéteres y sistemas para reducir el riesgo de oclusión y mejorar la durabilidad en usos prolongados. Estos diferenciadores impulsados por la tecnología fortalecen la demanda de reemplazo y apoyan la adquisición premium en centros de tratamiento de alta agudeza.
- Por ejemplo, un estudio pediátrico del proGAV®2.0 de B. Braun Miethke mostró que las revisiones cayeron de 1.77 a 0.25 por paciente por año frente a las válvulas de presión fija, mientras que la supervivencia del shunt a 12 meses mejoró del 58.3% al 80.4%. El tiempo medio hasta la revisión también aumentó de 31.0 meses a 37.1 meses, indicando mejor durabilidad y menos reintervenciones.
Vías de Atención Centradas en el Hospital y Adquisición Estandarizada
Los hospitales siguen siendo el sitio principal para intervenciones neuroquirúrgicas complejas debido al acceso a UCI, soporte de neuroimagen y preparación para emergencias. Los protocolos estandarizados y los equipos multidisciplinarios refuerzan la selección consistente de dispositivos y el rendimiento de procedimientos. Los procesos de adquisición enfatizan el rendimiento basado en evidencia, la compatibilidad con el flujo de trabajo y la fiabilidad del proveedor porque las complicaciones pueden generar altos costos posteriores. Estos factores colectivamente sostienen el papel dominante de los hospitales en los procedimientos relacionados con derivación y drenaje.
Expansión de las Necesidades de Seguimiento y Manejo a Largo Plazo
Las terapias de derivación de LCR a menudo requieren monitoreo a largo plazo e intervenciones periódicas a lo largo de la vida del paciente. Los pacientes pediátricos, en particular, pueden necesitar evaluaciones, ajustes o revisiones repetidas a medida que cambian el crecimiento y la fisiología. La intensidad del seguimiento aumenta la importancia de sistemas duraderos y estrategias de válvulas manejables en diferentes entornos de atención. A medida que la gestión longitudinal se vuelve más estructurada, aumenta la demanda de dispositivos y servicios que simplifiquen el monitoreo y reduzcan las complicaciones.
Desafíos del Mercado de Gestión del Líquido Cefalorraquídeo
El riesgo de complicaciones sigue siendo un desafío central para la adopción y el control de costos del Mercado de Gestión del Líquido Cefalorraquídeo. El mal funcionamiento de la derivación, la infección y la obstrucción pueden llevar a procedimientos de revisión que aumentan la carga clínica y el gasto en atención médica. Los sistemas de drenaje también requieren protocolos de manejo estricto y monitoreo, lo que aumenta la complejidad operativa en entornos ocupados de UCI. La variabilidad en los resultados entre poblaciones de pacientes y entornos de atención puede crear un comportamiento de compra conservador y ciclos de evaluación prolongados.
Las restricciones económicas y de acceso también limitan la adopción más amplia de características premium de dispositivos en muchas regiones. Las limitaciones presupuestarias pueden orientar las compras hacia configuraciones de menor costo incluso cuando las opciones avanzadas ofrecen ventajas de gestión. La disponibilidad desigual de equipos neuroquirúrgicos especializados y la infraestructura de neuro-UCI afecta la penetración de procedimientos, particularmente fuera de los principales centros urbanos. Estas restricciones ralentizan la expansión del mercado en entornos de menores recursos y contribuyen a la variabilidad regional en los patrones de adopción.
- Por ejemplo, el MIETHKE proGAV 2.0 de B. Braun ofrece configuraciones de presión infinitamente variables de 0 a 20 cmH2O y es compatible con MRI hasta 3 Tesla sin requerir control de rayos X posterior a la MRI, destacando el tipo de funcionalidad programable premium que puede enfrentar una adopción más lenta en entornos sensibles a los costos y con limitaciones de infraestructura.
Tendencias y Oportunidades del Mercado
El mercado está cada vez más moldeado por la diferenciación de productos centrada en la conveniencia de gestión y la reducción de riesgos. La adopción de válvulas programables continúa expandiéndose donde los flujos de trabajo de seguimiento clínico apoyan la gestión basada en ajustes. Se utilizan estrategias de control de infecciones, materiales mejorados para catéteres y configuraciones de drenaje amigables con el flujo de trabajo para reducir complicaciones y simplificar la prestación de atención. Estas tendencias apoyan la compra basada en valor y alientan a los hospitales a estandarizar en torno a menos opciones de sistemas más confiables.
Por ejemplo, la válvula programable CODMAN CERTAS Plus de Integra LifeSciences ofrece 8 configuraciones, incluida una configuración de "Apagado Virtual", es resistente a MRI hasta 3 Tesla y puede combinarse con catéteres antimicrobianos BACTISEAL que han demostrado protección contra la colonización bacteriana grampositiva durante 28 días y eliminación completa de bacterias adheridas en menos de 52 horas.
Las oportunidades también están creciendo en regiones donde la capacidad neuroquirúrgica y la infraestructura de cuidados neurocríticos están expandiéndose. Los programas de capacitación, las vías de derivación mejoradas y un acceso más amplio a la imagenología diagnóstica pueden aumentar el grupo de intervención abordable. A medida que los modelos de atención ambulatoria y de transición maduran, los entornos no hospitalarios pueden capturar un papel más grande en procedimientos seleccionados y servicios de seguimiento. Los proveedores que alinean el diseño del producto con la eficiencia del flujo de trabajo y el soporte de servicio pueden fortalecer las ganancias de participación.
Perspectivas Regionales
Norteamérica
América del Norte tuvo una participación del 33.4% en 2025, respaldada por una infraestructura neuroquirúrgica madura y acceso constante a recursos de cuidados neurocríticos. La adquisición hospitalaria sigue estando fuertemente estructurada, favoreciendo a proveedores con amplios portafolios y cobertura de servicio confiable. La adopción de tecnologías de válvulas diferenciadas y características de mitigación de riesgos de infección sigue siendo un contribuyente clave al crecimiento del valor. Los caminos clínicos enfatizan el seguimiento estandarizado y la selección de dispositivos basada en evidencia.
Europa
Europa representó una participación del 26.2% en 2025, respaldada por sistemas de salud públicos y privados establecidos con capacidad neuroquirúrgica estable. Los volúmenes de procedimientos se refuerzan mediante redes de referencia organizadas y acceso constante a imágenes y atención especializada. La estandarización y las compras basadas en protocolos son comunes, apoyando ciclos de demanda predecibles. La selección de productos a menudo equilibra el rendimiento, la disponibilidad y los controles de costos de adquisición.
Asia Pacífico
Asia Pacífico lideró con una participación del 28.9% en 2025, reflejando la expansión de la capacidad neuroquirúrgica y la mejora en el acceso a atención avanzada en mercados de gran población. El crecimiento está respaldado por el aumento en la construcción de hospitales, la creciente disponibilidad de especialistas y la adopción más amplia de vías de cuidados neurocríticos. A medida que el acceso a procedimientos se expande más allá de los centros de primer nivel, aumenta la demanda de sistemas que sean confiables y más fáciles de gestionar operativamente. Los proveedores con fuerte distribución y apoyo en educación clínica pueden acelerar la adopción.
América Latina
América Latina tuvo una participación del 6.3% en 2025, con la demanda concentrada en grandes hospitales urbanos y centros especializados en neurocirugía. La variabilidad en el acceso y las restricciones de adquisición continúan influyendo en la mezcla de dispositivos y la adopción de tecnología. El crecimiento del mercado está respaldado por la expansión gradual de las capacidades de atención terciaria y caminos de referencia más sólidos. La disponibilidad de servicios y el apoyo en capacitación son impulsores importantes de la selección de proveedores en esta región.
Oriente Medio y África
Oriente Medio y África representaron una participación del 5.2% en 2025, reflejando un acceso desigual a servicios neuroquirúrgicos e infraestructura de neuro-UCI en diferentes países. La demanda suele concentrarse en centros de alta capacidad, con una adopción más amplia limitada por la disponibilidad de recursos. Las oportunidades de crecimiento están vinculadas a la inversión en salud, la capacitación de especialistas y la mejora de la capacidad diagnóstica. El éxito de los proveedores a menudo depende de la fortaleza del distribuidor, el soporte de servicio y las ofertas de dispositivos alineadas con el flujo de trabajo.
Panorama Competitivo
La competencia en el mercado de gestión del líquido cefalorraquídeo está determinada por la amplitud del portafolio, la especialización en neurocirugía y la diferenciación a través de la tecnología de válvulas, el diseño de catéteres y las estrategias de mitigación de riesgos de infección. Los proveedores compiten en la consistencia del rendimiento clínico, la fiabilidad bajo condiciones exigentes de UCI y la capacidad de apoyar protocolos hospitalarios estandarizados. El posicionamiento en el mercado se fortalece con la familiaridad del cirujano, el apoyo en capacitación y el servicio de campo receptivo, ya que las complicaciones de los dispositivos pueden tener altas consecuencias posteriores. Los ciclos de renovación de productos y la innovación incremental siguen siendo herramientas clave para defender la participación de la base instalada y expandir la adopción.
Medtronic plc mantiene una posición sólida a través de relaciones neuroquirúrgicas establecidas, amplia cobertura de procedimientos y un enfoque en soluciones de derivación implantadas confiables utilizadas en vías de hidrocefalia crónica. La competitividad de Medtronic plc se beneficia de la escala en la contratación hospitalaria y la capacidad de apoyar sistemas de salud multisede con suministro y servicio consistentes. Medtronic plc también compite a través de la educación clínica y la alineación del flujo de trabajo para reducir la complejidad en la gestión de seguimiento. Este posicionamiento respalda una demanda estable en centros de alto volumen donde se priorizan la fiabilidad y la consistencia de los resultados.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Medtronic plc
- Integra LifeSciences Holdings Corporation
- B. Braun SE
- Sophysa SA
- Spiegelberg GmbH & Co. KG
- Natus Medical Incorporated
- Möller Medical GmbH
- DePuy Synthes (Johnson & Johnson)
- Codman EDS
- Phoenix Biomedical Corp.
- BeckerSmith Medical, Inc.
- Argi Group Health Services Ltd. Sti.
- Delta Surgical Limited
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En febrero de 2026, Pharaoh Neuro recaudó $20 millones en nueva financiación para avanzar en el desarrollo y las actividades regulatorias de su plataforma de gestión de LCR Neurapheresis de circuito cerrado, que está diseñada para circular y filtrar el líquido cefalorraquídeo autólogo del paciente sin necesidad de fluidos de reemplazo; simultáneamente, la empresa nombró a un nuevo CEO y Director Médico.
- En noviembre de 2025, Medtronic plc amplió su presencia en I+D realizando una inversión significativa en su Centro de Ingeniería e Innovación en India, con la iniciativa centrada en acelerar la innovación colaborativa y la formación especializada en tecnologías avanzadas de dispositivos neurológicos, incluidas las soluciones de gestión de LCR de próxima generación.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 1932 millones |
| Pronóstico de ingresos en 2032 | USD 2848.24 millones |
| Tasa de crecimiento (CAGR) | 5.7% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Producto: Derivaciones de LCR, Sistemas de Drenaje de LCR; Por Perspectiva de Tipo de Derivación: Derivaciones VP, Derivaciones VA, Derivaciones VPL, Derivaciones LP; Por Perspectiva de Tipo de Válvula: Derivaciones de Válvula Ajustable, Derivaciones de Válvula de Presión Fija/Monopresión; Por Perspectiva de Usuario Final: Hospitales, Clínicas, Centros Quirúrgicos Ambulatorios, Centros Neurológicos; Por Perspectiva de Grupo de Edad: Pediatría, Adultos, Geriatría |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Medtronic plc; Integra LifeSciences Holdings Corporation; B. Braun SE; Sophysa SA; Spiegelberg GmbH & Co. KG; Natus Medical Incorporated; Möller Medical GmbH; DePuy Synthes (Johnson & Johnson); Codman EDS; Phoenix Biomedical Corp.; BeckerSmith Medical, Inc.; Argi Group Health Services Ltd. Sti.; Delta Surgical Limited |
| Número de páginas | 336 |
Segmentación
Por Producto
- Derivaciones de LCR
- Sistemas de Drenaje de LCR
Por Tipo de Derivación
- Derivaciones Ventriculoperitoneales (VP)
- Derivaciones Ventriculoatriales (VA)
- Derivaciones Ventriculopleurales (VPL)
- Derivaciones Lumboperitoneales (LP)
Por Tipo de Válvula
- Derivaciones de Válvula Ajustable
- Derivaciones de Válvula de Presión Fija/Monopresión
Por Usuario Final
- Hospitales
- Clínicas
- Centros Quirúrgicos Ambulatorios
- Centros Neurológicos
Por Grupo de Edad
- Pediatría
- Adultos
- Geriatría
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado y la previsión para el mercado de gestión del líquido cefalorraquídeo?
¿Cuál es la Tasa de Crecimiento Anual Compuesta (CAGR) para el mercado de gestión del líquido cefalorraquídeo?
¿Cuál es el segmento más grande en 2025?
¿Qué factores están impulsando el crecimiento en este mercado?
¿Quiénes son las empresas líderes en el mercado de gestión del líquido cefalorraquídeo?
¿Qué región liderará el mercado de gestión del líquido cefalorraquídeo en 2025?
¿Quiénes son los principales actores en la industria global de gestión del LCR (líquido cefalorraquídeo)?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Gestión del Líquido Cefalorraquídeo Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Gestión del Líquido Cefalorraquídeo Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 1932 million → 2032: USD 2848.24 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Gestión del Líquido Cefalorraquídeo Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Gestión del Líquido Cefalorraquídeo Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Gestión del Líquido Cefalorraquídeo Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Gestión del Líquido Cefalorraquídeo Market Drivers
- 3.3 Mercado de Gestión del Líquido Cefalorraquídeo Market Restraints & Challenges
- 3.4 Mercado de Gestión del Líquido Cefalorraquídeo Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Gestión del Líquido Cefalorraquídeo Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Gestión del Líquido Cefalorraquídeo Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Gestión del Líquido Cefalorraquídeo category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Gestión del Líquido Cefalorraquídeo Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Gestión del Líquido Cefalorraquídeo Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Gestión del Líquido Cefalorraquídeo market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Gestión del Líquido Cefalorraquídeo Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Gestión del Líquido Cefalorraquídeo Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Gestión del Líquido Cefalorraquídeo Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Gestión del Líquido Cefalorraquídeo (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Gestión del Líquido Cefalorraquídeo Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Gestión del Líquido Cefalorraquídeo Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Gestión del Líquido Cefalorraquídeo Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Gestión del Líquido Cefalorraquídeo Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Gestión del Líquido Cefalorraquídeo Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Gestión del Líquido Cefalorraquídeo Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Gestión del Líquido Cefalorraquídeo Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Gestión del Líquido Cefalorraquídeo Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Gestión del Líquido Cefalorraquídeo Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
