
Visión General del Mercado de Dispositivos Cardiovasculares:
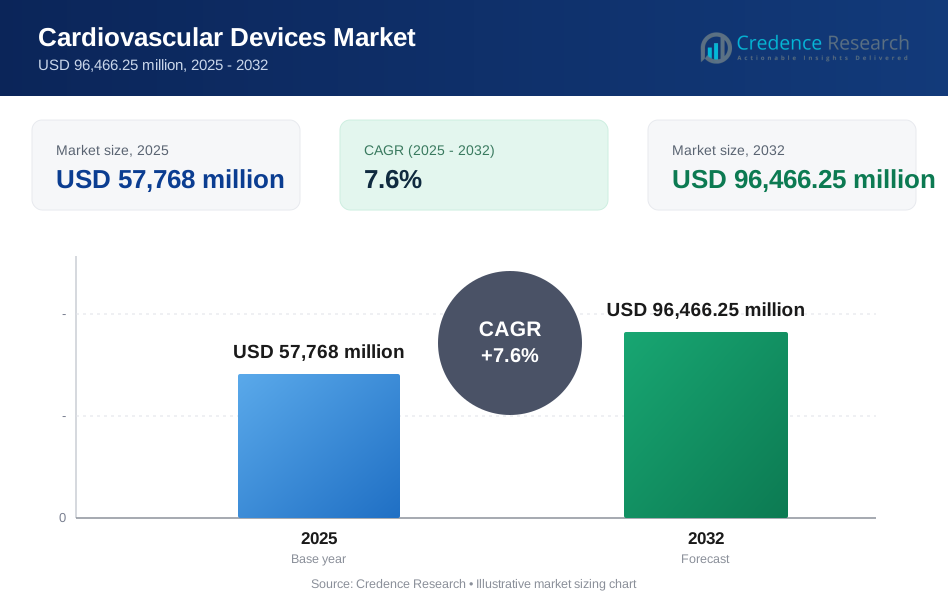
El tamaño del mercado global de dispositivos cardiovasculares se estimó en USD 57,768 millones en 2025 y se espera que alcance los USD 96,466.25 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 7.6% de 2025 a 2032. La demanda está impulsada principalmente por el aumento en el volumen de procedimientos en cardiología intervencionista, electrofisiología y cuidado estructural del corazón, respaldado por un cribado más amplio, diagnóstico temprano y vías de tratamiento guiadas por directrices que aumentan el grupo de pacientes abordables. Las actualizaciones tecnológicas en terapias implantables e intervenciones basadas en catéteres también aumentan los ciclos de reemplazo, y los sistemas hospitalarios continúan expandiendo la capacidad de laboratorios de cateterismo y quirófanos híbridos para reducir los tiempos de espera y mejorar los resultados en condiciones cardiovasculares de alta carga.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Dispositivos Cardiovasculares 2025 | USD 57,768 millones |
| Mercado de Dispositivos Cardiovasculares, CAGR | 7.6% |
| Tamaño del Mercado de Dispositivos Cardiovasculares 2032 | USD 96,466.25 millones |
Tendencias y Perspectivas Clave del Mercado
- América del Norte representó el 39.8% de los ingresos de 2025, reflejando una fuerte adopción de implantes, alta densidad de procedimientos y vías de reembolso maduras.
- Asia Pacífico representó el 25.9% de los ingresos de 2025, indicando una demanda acelerada por la expansión de la capacidad hospitalaria y una adopción más rápida en grandes redes de atención urbana.
- Los Dispositivos de Diagnóstico y Monitoreo tuvieron una participación líder del 67.8% en 2025, respaldados por un uso más amplio del monitoreo continuo, la expansión de la telemetría hospitalaria y los protocolos de seguimiento.
- La Enfermedad de las Arterias Coronarias representó el 39.6% de la participación en 2025, anclada por la utilización sostenida de stents, guías y intervenciones basadas en catéteres en atención aguda y electiva.
- Los hospitales contribuyeron con el 52.4% de los ingresos de 2025, respaldados por una mezcla de casos complejos, disponibilidad de laboratorios de cateterismo y vías de atención peri-procedimental integradas.

Análisis de Segmentos
La demanda del mercado de dispositivos cardiovasculares está determinada por la necesidad de diagnosticar y tratar un amplio espectro de condiciones cardiovasculares en atención aguda, manejo de enfermedades crónicas y procedimientos intervencionistas electivos. Las plataformas de diagnóstico y monitoreo siguen siendo esenciales para el cribado, el triaje, la selección de terapia y el seguimiento longitudinal, creando una gran base instalada con ciclos de reemplazo y actualización predecibles. La demanda de dispositivos terapéuticos y quirúrgicos se expande junto con la adopción de intervenciones mínimamente invasivas, mayor complejidad de los procedimientos y mayor disponibilidad de opciones avanzadas de terapia implantable.
Las decisiones de compra están impulsadas por los resultados clínicos, la integración del flujo de trabajo, la preferencia del médico y la capacidad de estandarizar la atención en hospitales de alto volumen y redes especializadas. La adquisición en el mercado de dispositivos cardiovasculares también enfatiza la compatibilidad de la plataforma, la continuidad del suministro y el soporte de servicio para laboratorios de cateterismo y suites de electrofisiología. Los ciclos de innovación en catéteres, la integración de imágenes y los algoritmos de dispositivos implantables aceleran las actualizaciones y amplían la adopción en centros que buscan mejorar la eficiencia y reducir el riesgo de complicaciones.
Por Perspectivas de Tipo de Dispositivo
Los Dispositivos de Diagnóstico y Monitoreo representaron la mayor participación con un 67.8% en 2025. El liderazgo refleja el papel central de las herramientas basadas en ECG, el monitoreo ambulatorio y la telemetría hospitalaria en la identificación de la gravedad de la enfermedad y la guía para la escalada de la terapia. La demanda del mercado de dispositivos cardiovasculares aumenta a medida que se amplía el cribado para poblaciones de mayor riesgo y los proveedores utilizan el monitoreo para apoyar el seguimiento post-procedimiento y la optimización de medicamentos. La amplitud del portafolio y los análisis habilitados por software también mejoran la estandarización del flujo de trabajo clínico en redes de atención multisede.
Por Perspectivas de Dispositivos Terapéuticos / Quirúrgicos
La amplitud de la categoría de Dispositivos Terapéuticos y Quirúrgicos sigue siendo un impulsor central de la demanda de procedimientos en cardiología intervencionista, electrofisiología e intervenciones de corazón estructural. Los stents, catéteres y guías se benefician de una utilización constante en intervenciones coronarias y flujos de trabajo de acceso periférico. Los marcapasos, DAI y dispositivos CRT apoyan la gestión del ritmo y las vías de atención para la insuficiencia cardíaca, donde las actualizaciones de terapia y la longevidad del dispositivo influyen en los ciclos de reemplazo. Las válvulas cardíacas, dispositivos de oclusión y VADs se expanden con el crecimiento de los programas de corazón estructural y la mejora del acceso a la gestión avanzada de la insuficiencia cardíaca.
Por Perspectivas de Aplicación
La Enfermedad de Arteria Coronaria representó la mayor participación con un 39.6% en 2025. El liderazgo está vinculado a la alta prevalencia, grandes volúmenes de angiografía diagnóstica y el uso sostenido de intervenciones basadas en catéteres tanto en síndromes coronarios agudos como en revascularización electiva. La actividad del mercado de dispositivos cardiovasculares en el cuidado coronario también se beneficia de vías clínicas establecidas y requisitos de inventario estandarizados en laboratorios de cateterismo. La adopción de dispositivos para corazón estructural e insuficiencia cardíaca crece a medida que los hospitales expanden programas avanzados y las redes de referencia maduran en grandes centros metropolitanos.
Por Perspectivas de Usuario Final
Los hospitales representaron la mayor participación con un 52.4% en 2025. El liderazgo refleja la concentración de laboratorios de cateterismo, suites de electrofisiología, capacidad de quirófano híbrido e infraestructura de cuidados críticos requerida para intervenciones cardiovasculares complejas. La demanda del mercado de dispositivos cardiovasculares se refuerza con flujos de trabajo integrados de diagnóstico a tratamiento que reducen los retrasos para casos de alta agudeza. Los entornos especializados y ambulatorios aumentan su participación a medida que los procedimientos menos complejos se trasladan a vías ambulatorias y el monitoreo post-procedimiento se expande más allá de las paredes del hospital.
Impulsores del Mercado de Dispositivos Cardiovasculares
Aumento de los Volúmenes de Procedimientos Intervencionistas
El crecimiento del mercado de dispositivos cardiovasculares se ve reforzado por aumentos sostenidos en los procedimientos de cardiología intervencionista y electrofisiología en poblaciones con alta carga. Las tasas más altas de detección aumentan las derivaciones a laboratorios de cateterismo y vías especializadas, lo que respalda la demanda de catéteres, guías, stents y accesorios de apoyo. La estandarización de dispositivos en los hospitales también impulsa ciclos de compra más grandes y predecibles. Los programas de capacitación ampliados y la mayor disponibilidad de infraestructura de laboratorios de cateterismo fortalecen el rendimiento de los procedimientos en grandes sistemas de salud.
Expansión de los Programas de Corazón Estructural
La adopción del mercado de dispositivos cardiovasculares aumenta a medida que los hospitales expanden las ofertas de corazón estructural y amplían las alternativas mínimamente invasivas a la cirugía abierta. El crecimiento se ve respaldado por una capacitación más amplia de los médicos y capacidades mejoradas de imagen y navegación que apoyan resultados consistentes. La adquisición favorece plataformas integradas que reducen el tiempo de procedimiento, simplifican el despliegue de dispositivos y mejoran las prácticas de seguimiento. El desarrollo de redes de derivación fortalece el flujo de casos para terapias avanzadas en grandes centros metropolitanos, aumentando la estabilidad del volumen para los proveedores de dispositivos.
- Por ejemplo, Edwards Lifesciences informó en el ensayo PARTNER 3 que su sistema SAPIEN 3 TAVI registró una tasa del 8.5% de muerte por cualquier causa, accidente cerebrovascular o rehospitalización a 1 año frente al 15.1% para el reemplazo quirúrgico de la válvula aórtica, mientras que la estancia hospitalaria media fue de 3.0 días frente a 7.0 días.
Actualizaciones Tecnológicas en el Manejo del Ritmo y el Cuidado de la Insuficiencia Cardíaca
La demanda del mercado de dispositivos cardiovasculares se beneficia de mejoras continuas en algoritmos de dispositivos implantables, detección y conectividad que mejoran la toma de decisiones clínicas. Las sustituciones y actualizaciones de dispositivos aumentan a medida que los proveedores adoptan características de rendimiento mejoradas y ecosistemas compatibles. Los hospitales también prefieren soluciones que se integren con plataformas de monitoreo y flujos de trabajo de EHR para apoyar la gestión post-implante. Una mayor conciencia del riesgo de arritmia y la progresión de la insuficiencia cardíaca amplía la población tratada y respalda la demanda duradera de dispositivos.
- Por ejemplo, Abbott anunció que su marcapasos sin cables de doble cámara AVEIR DR logró una tasa de éxito de implante del 98.3%, con más del 97% de los pacientes demostrando sincronía AV exitosa y una sincronía AV promedio superior al 95% en siete condiciones de postura y caminata.
Crecimiento de las Vías de Monitoreo y Cuidado Conectado
La expansión del mercado de dispositivos cardiovasculares se apoya en un uso más amplio de sistemas de diagnóstico y monitoreo en entornos hospitalarios y ambulatorios. El monitoreo continuo mejora el triaje y la vigilancia post-procedimiento, ayudando a los proveedores a reducir eventos adversos y readmisiones. Los dispositivos conectados y la analítica permiten un seguimiento más consistente a través de redes de atención distribuidas. Las decisiones de compra favorecen cada vez más plataformas escalables con soporte de servicio confiable, mejorando la adopción en hospitales, clínicas de cardiología y vías de atención domiciliaria.
Desafíos del Mercado de Dispositivos Cardiovasculares
Los participantes del mercado de dispositivos cardiovasculares enfrentan presión de precios debido a la consolidación de adquisiciones y compras basadas en licitaciones, especialmente en sistemas hospitalarios de alto volumen. Los interesados clínicos exigen evidencia sólida de mejora de resultados y eficiencia en el flujo de trabajo antes de la estandarización de plataformas. La complejidad de la gestión de inventarios también aumenta cuando los hospitales mantienen carteras de múltiples proveedores en laboratorios de cateterismo y suites de electrofisiología. Los requisitos regulatorios y de cumplimiento pueden extender el tiempo de comercialización, aumentando el costo de desarrollo y retrasando la realización de ingresos para las generaciones más nuevas de dispositivos.
- Por ejemplo, Philips informó que un estudio independiente de dos años que abarcó casi 800 procedimientos en el Hospital St. Antonius encontró que su plataforma de terapia guiada por imágenes Azurion redujo el tiempo promedio de los procedimientos intervencionistas en un 17%, disminuyó el tiempo de preparación del paciente en el laboratorio en un 12%, redujo el tiempo en el laboratorio post-procedimiento en un 28%, y permitió el tratamiento de un paciente adicional por día, proporcionando a los hospitales evidencia cuantificable del flujo de trabajo antes de estandarizar una plataforma.
El crecimiento del mercado de dispositivos cardiovasculares puede verse limitado por el acceso desigual a especialistas capacitados, particularmente en regiones donde la capacidad de los laboratorios de cateterismo y la experiencia en electrofisiología siguen siendo limitadas. Los volúmenes de procedimientos dependen de la fortaleza de las referencias y la adecuación del reembolso, lo cual varía entre países y sistemas de pago. La continuidad del suministro y la disponibilidad de dispositivos son críticas para los hospitales que ejecutan programas de alto rendimiento, creando un riesgo operativo cuando ocurren interrupciones logísticas. La variación en los patrones de práctica clínica también puede ralentizar la adopción de nuevas categorías de terapia.
Tendencias y Oportunidades del Mercado de Dispositivos Cardiovasculares
La oportunidad del mercado de dispositivos cardiovasculares aumenta a medida que las vías de atención se desplazan hacia intervenciones mínimamente invasivas y modelos de alta médica el mismo día para procedimientos selectos. Los centros quirúrgicos ambulatorios y las clínicas especializadas aumentan su participación donde la idoneidad clínica y el reembolso se alinean. Los proveedores que apoyan la integración del flujo de trabajo, la capacitación y la capacidad de respuesta del servicio pueden expandir su participación a través de contratos hospitalarios estandarizados. La interoperabilidad de plataformas entre sistemas de imagen, mapeo y monitoreo también crea oportunidades para la diferenciación basada en ecosistemas.
- Por ejemplo, Boston Scientific informó en el ensayo ADVENT que su sistema de ablación por campo pulsado FARAPULSE redujo el tiempo medio de ablación a 29.2 minutos frente a 50.0 minutos para la ablación térmica, mientras que el tiempo total del procedimiento promedió 105.8 minutos frente a 123.1 minutos, destacando cómo los flujos de trabajo más cortos en electrofisiología pueden apoyar programas mínimamente invasivos de mayor rendimiento.
Las tendencias de innovación en el mercado de dispositivos cardiovasculares incluyen una mayor integración de software, análisis y herramientas de seguimiento conectadas que mejoran la gestión del cuidado longitudinal. Los hospitales priorizan cada vez más soluciones que reduzcan el tiempo de los procedimientos, mejoren la consistencia y apoyen la toma de decisiones basada en protocolos en redes de múltiples sitios. El potencial de crecimiento también se expande a través de estrategias de localización en regiones de rápido desarrollo, incluyendo la expansión de la distribución y programas de educación clínica. Las iniciativas de cribado más amplias mejoran la identificación de pacientes y aumentan la utilización posterior tanto de dispositivos de monitoreo como terapéuticos.
Perspectivas Regionales
Norteamérica
América del Norte representó el 39.8% de los ingresos de 2025, respaldada por una alta densidad de procedimientos, amplio acceso a terapias implantables avanzadas y vías de reembolso maduras. Los grandes sistemas hospitalarios apoyan la compra estandarizada de dispositivos y el cuidado protocolizado que mejora los tiempos desde el diagnóstico hasta el tratamiento. La demanda del mercado de dispositivos cardiovasculares se refuerza por la fuerte disponibilidad de especialistas y redes de derivación bien desarrolladas que sostienen volúmenes de intervención estables. La adopción de innovaciones sigue siendo fuerte ya que los sistemas de salud priorizan las actualizaciones tecnológicas que mejoran los resultados y la eficiencia del flujo de trabajo.
Europa
Europa contribuyó con el 23.4% de los ingresos de 2025, respaldada por redes de cardiología establecidas y una utilización consistente en las principales economías. Los hospitales y centros especializados mantienen un flujo estable en los laboratorios de cateterismo, apoyando la demanda tanto de plataformas de diagnóstico como de kits de herramientas de intervención. La adopción del mercado de dispositivos cardiovasculares se beneficia de vías clínicas estandarizadas y prácticas de seguimiento estructuradas que refuerzan la utilización de dispositivos. La adquisición a menudo enfatiza la evidencia, la fiabilidad y la cobertura de servicios en grandes redes hospitalarias regionales.
Asia Pacífico
Asia Pacífico representó el 25.9% de los ingresos de 2025, reflejando el acceso en expansión a la atención especializada, el aumento de la capacidad hospitalaria y la creciente adopción de terapias de intervención. Los hospitales terciarios urbanos continúan ampliando los programas de laboratorios de cateterismo y corazón estructural, mejorando la disponibilidad de procedimientos para grandes poblaciones de pacientes. La expansión del mercado de dispositivos cardiovasculares se apoya en la inversión en diagnósticos y monitoreo para fortalecer la detección temprana y la selección de terapias. El crecimiento sigue siendo desigual entre los países, pero los conglomerados metropolitanos impulsan una demanda incremental sustancial.
América Latina
América Latina alcanzó el 6.8% de los ingresos de 2025 a medida que la expansión de los centros cardíacos y la inversión en hospitales privados mejoraron el acceso a los procedimientos. La demanda se apoya en el aumento de la concienciación y la creciente disponibilidad de servicios de cardiología intervencionista en áreas urbanas de mayores ingresos. El crecimiento del mercado de dispositivos cardiovasculares depende de la adecuación del reembolso y la capacidad de los proveedores para construir vías de derivación consistentes. Los proveedores que fortalecen la distribución, la capacitación y las capacidades de servicio pueden mejorar la adopción en los mercados clave.
Oriente Medio y África
Oriente Medio y África representaron el 4.1% de los ingresos de 2025, reflejando una infraestructura desigual y una cobertura de reembolso variable entre los países. La demanda se concentra en los mercados de mayor capacidad donde los programas cardíacos avanzados están en expansión y donde los hospitales especializados invierten en capacidades de laboratorios de cateterismo. El crecimiento del mercado de dispositivos cardiovasculares mejora a medida que las redes de proveedores fortalecen la capacitación y la capacidad clínica para intervenciones complejas. El acceso más amplio sigue estando limitado fuera de los principales centros urbanos, manteniendo una participación general más pequeña.
Panorama Competitivo
La competencia en el mercado de dispositivos cardiovasculares se caracteriza por la amplitud del portafolio en diagnósticos, herramientas de intervención, implantables y accesorios de apoyo, combinada con la capacidad de servicio y la integración del flujo de trabajo. Los proveedores se diferencian a través de evidencia clínica, programas de capacitación para médicos, compatibilidad de plataformas y la capacidad de apoyar entornos hospitalarios de alto rendimiento. La adquisición hospitalaria a menudo favorece a los proveedores que pueden ofrecer ecosistemas integrados en dispositivos de monitoreo, imagenología y procedimientos. La fortaleza de la distribución regional y la disponibilidad confiable de suministros también influyen en la obtención de contratos, especialmente para hospitales que estandarizan inventarios en redes de múltiples sitios.
Medtronic plc mantiene un amplio portafolio cardiovascular en gestión de ritmo implantable y plataformas de intervención, respaldado por grandes bases instaladas y relaciones hospitalarias de larga data. La posición en el mercado de dispositivos cardiovasculares se beneficia de la capacidad de apoyar tanto el crecimiento de procedimientos como los ciclos de reemplazo a través de actualizaciones y ecosistemas de seguimiento extendido. La amplitud de productos permite ofertas agrupadas que coinciden con los objetivos de estandarización hospitalaria en múltiples áreas terapéuticas. La capacitación, la capacidad de respuesta del servicio y la integración con las vías de atención siguen siendo palancas importantes para mantener la participación en cuentas de alto volumen.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Medtronic plc
- Abbott Laboratories
- Boston Scientific Corporation
- Edwards Lifesciences Corporation
- Terumo Corporation
- Johnson & Johnson
- GE HealthCare Technologies
- Siemens Healthineers
- BIOTRONIK SE & Co. KG
- B. Braun
- Koninklijke Philips N.V.
- LivaNova PLC
- Getinge AB
- MicroPort Scientific Corporation
- Becton, Dickinson and Company
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En febrero de 2026, Bracco y ACIST Medical Systems anunciaron el lanzamiento europeo del Sistema de Diagnóstico ACIST Pro en mercados seleccionados, introduciendo una solución de gestión de contraste de tasa variable de nueva generación diseñada para mejorar la precisión, seguridad y eficiencia en procedimientos cardiovasculares guiados por imagen. Las empresas también dijeron que el sistema se había introducido por primera vez en Japón en 2025, con una disponibilidad global más amplia planificada para 2026 mientras la aprobación 510(k) de la FDA de EE. UU. sigue pendiente.
- En agosto de 2025, BDC Laboratories entró en una asociación estratégica con el recién establecido Instituto Cardiovascular Dilawri para apoyar el desarrollo y la validación clínica de dispositivos médicos cardiovasculares. La colaboración se posicionó como una forma de combinar pruebas de banco de grado regulatorio con conocimientos clínicos para mejorar la innovación de dispositivos y los resultados para los pacientes.
- En junio de 2025, Cardinal Health anunció el lanzamiento en EE. UU. del Sistema Kendall DL Multi, un sistema de cables de monitoreo de múltiples parámetros de un solo uso por paciente que permite el monitoreo continuo de la actividad cardíaca, el nivel de oxígeno en la sangre y la temperatura a través de un punto de conexión. Según la compañía, el dispositivo está diseñado para moverse con el paciente desde la admisión hasta el alta y ayudar a mejorar la eficiencia del flujo de trabajo clínico.
- En enero de 2025, Boston Scientific anunció un acuerdo definitivo para adquirir Bolt Medical, una empresa de dispositivos médicos que desarrolla una plataforma avanzada de litotricia intravascular basada en láser para el tratamiento de enfermedades de las arterias coronarias y periféricas. La compañía dijo que el acuerdo ampliaría su cartera cardiovascular y fortalecería su estrategia en intervenciones coronarias y periféricas.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 57,768 millones |
| Pronóstico de ingresos en 2032 | USD 96,466.25 millones |
| Tasa de crecimiento (CAGR) | 7.6% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Tipo de Dispositivo: Dispositivos de Diagnóstico y Monitoreo; Dispositivos Terapéuticos y Quirúrgicos; Por Perspectiva de Dispositivos Terapéuticos / Quirúrgicos: Marcapasos; ICDs; Dispositivos CRT; Stents; Catéteres y Accesorios; Guías; Cánulas; Válvulas Cardíacas; Dispositivos de Oclusión; VADs; Por Perspectiva de Aplicación: Enfermedad de las Arterias Coronarias; Arritmia Cardíaca; Insuficiencia Cardíaca; Enfermedad Cardíaca Estructural; Otras Condiciones Cardiovasculares; Por Perspectiva de Usuario Final: Hospitales; Clínicas Especializadas; Centros de Cirugía Ambulatoria; Clínicas de Cardiología; Entornos de Atención Domiciliaria; Otros |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Medtronic plc; Abbott Laboratories; Boston Scientific Corporation; Edwards Lifesciences Corporation; Terumo Corporation; Johnson & Johnson; GE HealthCare Technologies; Siemens Healthineers; BIOTRONIK SE & Co. KG; B. Braun; Koninklijke Philips N.V.; LivaNova PLC; Getinge AB; MicroPort Scientific Corporation; Becton, Dickinson and Company |
| Número de páginas | 338 |
Segmentación
Por Tipo de Dispositivo
- Dispositivos de Diagnóstico y Monitoreo
- Dispositivos Terapéuticos y Quirúrgicos
Por Dispositivos Terapéuticos / Quirúrgicos
- Marcapasos
- Desfibriladores Cardioversores Implantables (DCI)
- Dispositivos de Terapia de Resincronización Cardíaca (TRC)
- Stents
- Catéteres y Accesorios
- Guías
- Cánulas
- Válvulas Cardíacas
- Dispositivos de Oclusión
- Dispositivos de Asistencia Ventricular (DAV)
Por Aplicación
- Enfermedad de las Arterias Coronarias
- Arritmia Cardíaca
- Insuficiencia Cardíaca
- Enfermedad Cardíaca Estructural
- Otras Condiciones Cardiovasculares
Por Usuario Final
- Hospitales
- Clínicas Especializadas
- Centros de Cirugía Ambulatoria
- Clínicas de Cardiología
- Entornos de Atención Domiciliaria
- Otros
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de dispositivos cardiovasculares en 2025 y el valor esperado para 2032?
¿Cuál es la TACC para el mercado de dispositivos cardiovasculares durante 2025–2032?
¿Cuál segmento tiene la mayor participación en el mercado de dispositivos cardiovasculares?
¿Cuáles son los factores clave de crecimiento que están dando forma al mercado de dispositivos cardiovasculares?
¿Quiénes son las empresas líderes en el mercado de dispositivos cardiovasculares?
¿Qué región lidera el mercado de dispositivos cardiovasculares en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Dispositivos Cardiovasculares Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Dispositivos Cardiovasculares Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 57,768 million → 2032: USD 96,466.25 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Dispositivos Cardiovasculares Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Dispositivos Cardiovasculares Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Dispositivos Cardiovasculares Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Dispositivos Cardiovasculares Market Drivers
- 3.3 Mercado de Dispositivos Cardiovasculares Market Restraints & Challenges
- 3.4 Mercado de Dispositivos Cardiovasculares Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Dispositivos Cardiovasculares Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Dispositivos Cardiovasculares Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Dispositivos Cardiovasculares category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Dispositivos Cardiovasculares Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Dispositivos Cardiovasculares Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Dispositivos Cardiovasculares market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Dispositivos Cardiovasculares Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Dispositivos Cardiovasculares Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Dispositivos Cardiovasculares Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Dispositivos Cardiovasculares (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Dispositivos Cardiovasculares Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Dispositivos Cardiovasculares Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Dispositivos Cardiovasculares Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Dispositivos Cardiovasculares Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Dispositivos Cardiovasculares Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Dispositivos Cardiovasculares Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Dispositivos Cardiovasculares Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Dispositivos Cardiovasculares Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Dispositivos Cardiovasculares Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
