
Visión general del mercado
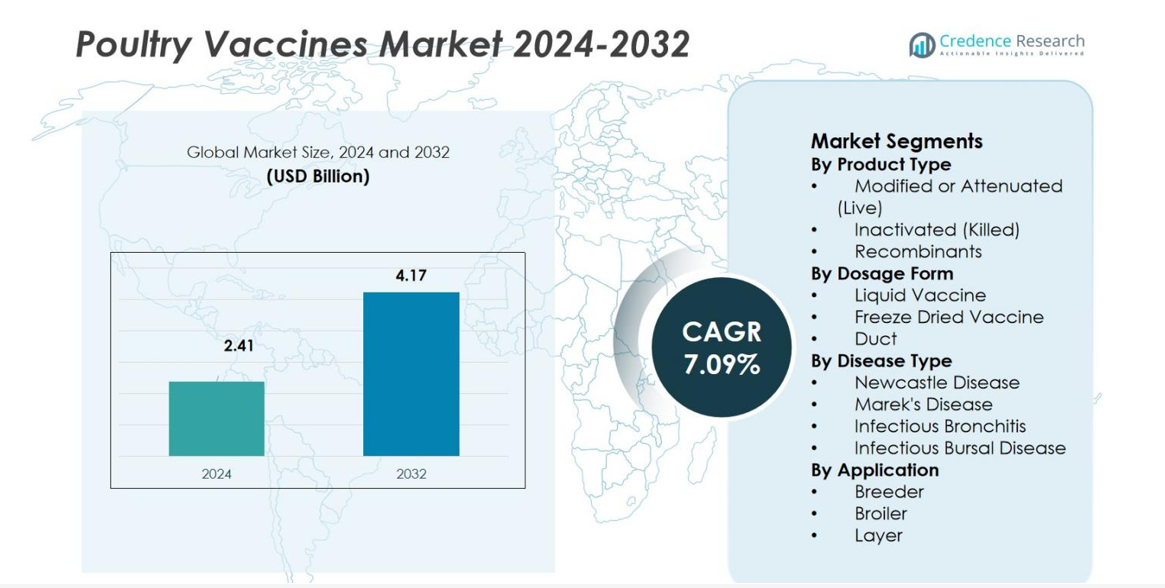
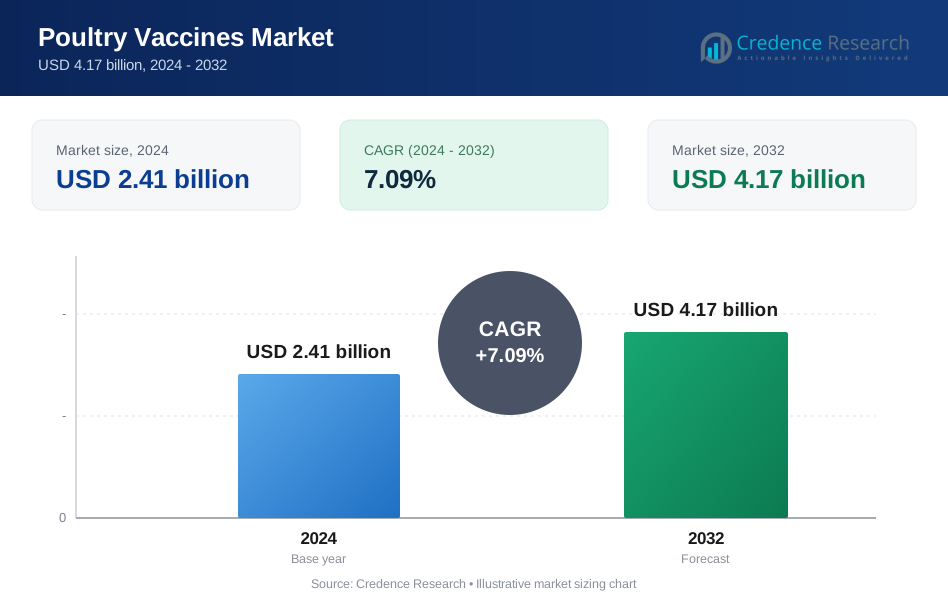
El tamaño del mercado de vacunas aviares se valoró en USD 2.41 mil millones en 2024 y se anticipa que alcanzará los USD 4.17 mil millones para 2032, con un CAGR del 7.09% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Vacunas Aviares 2024 | USD 2.41 mil millones |
| Mercado de Vacunas Aviares, CAGR | 7.09% |
| Tamaño del Mercado de Vacunas Aviares 2032 | USD 4.17 mil millones |
El mercado de vacunas aviares está impulsado por la fuerte participación de empresas líderes como Merck & Co., Inc., Boehringer Ingelheim, Ceva Santé Animale, Elanco Animal Health, HIPRA, Phibro Animal Health Corporation, Dechra Pharmaceuticals, Hester Biosciences, Biovac y Vaxxinova. Estos actores se centran en expandir carteras avanzadas de vacunas vivas, inactivadas y recombinantes para abordar las principales enfermedades aviares y mejorar la inmunidad de las parvadas. Asia-Pacífico lidera el mercado de vacunas aviares con una participación del 36.2%, respaldada por la producción avícola a gran escala y la alta adopción de vacunas, seguida por América del Norte y Europa, que se benefician de sistemas de salud animal robustos y estrictos estándares de bioseguridad.
Perspectivas del Mercado
- El mercado de vacunas avícolas se sitúa en USD 2.41 mil millones en 2024 y alcanzará USD 4.17 mil millones para 2032, expandiéndose a una Tasa de Crecimiento Anual Compuesta (CAGR) del 09% durante el período de pronóstico.
- El mercado crece rápidamente a medida que los brotes crecientes de la Enfermedad de Newcastle, la Enfermedad de Marek y la Bronquitis Infecciosa impulsan a los productores a adoptar programas de inmunización estructurados, respaldados por la expansión de la avicultura comercial y regulaciones más estrictas de salud animal.
- Las tendencias clave incluyen el aumento de la adopción de sistemas de vacunación en incubadoras, la creciente demanda de vacunas recombinantes y basadas en vectores, y la creciente preferencia por formulaciones termoestables para mejorar la eficiencia y reducir pérdidas.
- Jugadores importantes como Merck, Boehringer Ingelheim, Ceva, Elanco, HIPRA y Phibro desarrollan activamente vacunas vivas y recombinantes avanzadas, centrándose en I+D, asociaciones y soluciones de vacunación automatizadas; sin embargo, los altos costos y los desafíos de la cadena de frío restringen el acceso para los productores a pequeña escala.
- Asia-Pacífico lidera el mercado con una participación del 2%, seguida por América del Norte con un 29.8%, mientras que las vacunas modificadas o atenuadas (vivas) dominan los segmentos de productos con una participación del 51.4%.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
El mercado de vacunas avícolas por tipo de producto está dominado por vacunas modificadas o atenuadas (vivas), representando el 51.4% de la participación total en 2024. Su fuerte adopción se debe a su capacidad para proporcionar inmunidad rápida y duradera y reducir la gravedad de la enfermedad en grandes bandadas, haciéndolas altamente eficientes para la avicultura intensiva. Las vacunas inactivadas (muertas) siguen debido a su perfil de seguridad, particularmente para ponedoras y reproductoras, mientras que las vacunas recombinantes ganan terreno a medida que los productores adoptan tecnologías genéticas avanzadas que mejoran la prevención de enfermedades específicas y reducen las reacciones post-vacunación.
Por Forma de Dosificación
Dentro de las formas de dosificación, las vacunas líquidas lideran el mercado de vacunas avícolas con una participación del 57.2% en 2024. Su dominio se debe a la facilidad de administración a través del agua potable, aerosol o inyección, permitiendo una rápida inmunización masiva en operaciones avícolas comerciales. Las vacunas liofilizadas continúan creciendo ya que proporcionan mejor estabilidad y mayor vida útil, especialmente en regiones con desafíos de cadena de frío. Las vacunas ductales sirven aplicaciones de nicho pero ven un aumento en la adopción junto con la inmunización automatizada en incubadoras, lo que apoya la protección en etapas tempranas de vida y reduce el manejo manual en las granjas.
- Por ejemplo, las vacunas vivas atenuadas como las producidas por Ceva se aplican ampliamente a través del agua potable o aerosol, facilitando una entrega rápida en grandes bandadas sin manejo manual.
Por Tipo de Enfermedad
Por tipo de enfermedad, las vacunas contra la Enfermedad de Newcastle tienen la mayor participación con un 38.6% en 2024, impulsadas por la persistente amenaza global de cepas virulentas del virus ND y las políticas de vacunación obligatoria en muchos países productores de aves. Las vacunas contra la Enfermedad de Marek siguen debido al aumento de la prevalencia en pollos de engorde y la necesidad de protección en etapas tempranas de vida en incubadoras. Las vacunas para la Bronquitis Infecciosa y la Enfermedad de la Bolsa Infecciosa también mantienen una fuerte demanda, respaldadas por la alta incidencia de enfermedades y la necesidad de inmunización multicepa para minimizar la mortalidad de las bandadas, las pérdidas de rendimiento y el impacto económico.
- Por ejemplo, las vacunas termoestables contra la enfermedad de Newcastle se utilizan cada vez más en regiones con infraestructura de cadena de frío limitada, proporcionando protección efectiva con una menor dependencia de la refrigeración.
Factores Clave de Crecimiento
Aumento de la Prevalencia de Enfermedades Avícolas
El mercado de vacunas avícolas experimenta un fuerte crecimiento debido al aumento de la prevalencia de enfermedades altamente contagiosas como la enfermedad de Newcastle, la bronquitis infecciosa y la enfermedad de Marek. Los brotes de enfermedades en las granjas comerciales generan pérdidas económicas sustanciales, lo que lleva a los productores a depender de programas de vacunación rutinarios. Los organismos reguladores en las principales regiones productoras de aves de corral también han fortalecido los protocolos de vacunación obligatoria, aumentando aún más la demanda. Las mutaciones virales continuas y las cepas patógenas en evolución impulsan la necesidad de vacunas actualizadas y combinadas, asegurando una expansión sostenida del mercado en pollos de engorde, ponedoras y reproductoras.
- Por ejemplo, Merck Animal Health lanzó Innovax®-ND-IBD en EE.UU., una vacuna recombinante que protege a las aves de corral contra la enfermedad de Marek, la enfermedad de Newcastle y la enfermedad infecciosa de la bolsa, apoyando estrategias más amplias de control de enfermedades en operaciones comerciales.
Expansión de la Avicultura Comercial
La rápida industrialización de la avicultura impulsa significativamente la adopción de vacunas a medida que los productores se orientan hacia operaciones de alta densidad que requieren estrictas estrategias de prevención de enfermedades. El aumento del consumo global de carne de ave y huevos alienta a los agricultores a mantener la salud y productividad del rebaño a través de programas de inmunización integrales. Las crecientes inversiones en incubadoras modernas, sistemas mejorados de bioseguridad y tecnologías de vacunación automatizadas contribuyen aún más al mayor uso de vacunas. Los mercados emergentes en Asia-Pacífico, África y América Latina muestran una adopción acelerada a medida que los países aumentan la producción para satisfacer la creciente demanda interna y de exportación.
- Por ejemplo, los sistemas automatizados, como la tecnología de vacunación in-ovo utilizada por incubadoras como Egginject® de Ceva, inyectan vacunas en los huevos en el día 18 de incubación, proporcionando inmunidad antes de que los pollitos nazcan y reduciendo el estrés por manejo mientras aseguran una protección uniforme.
Avances en la Tecnología de Vacunas
Los avances tecnológicos juegan un papel crucial, con innovaciones como vacunas recombinantes, plataformas basadas en vectores y una mejor termoestabilidad que mejoran la seguridad y efectividad de las vacunas. Estos avances ayudan a superar las limitaciones asociadas con las vacunas tradicionales, incluyendo una sensibilidad reducida a las interrupciones de la cadena de frío y una mejor protección cruzada contra múltiples cepas virales. Los esfuerzos de I+D de los principales fabricantes se centran en desarrollar vacunas combinadas que reduzcan el estrés por manejo y simplifiquen los protocolos de inmunización. La integración de la biotecnología y la genómica acelera la introducción de vacunas de precisión adaptadas a patógenos emergentes y perfiles de enfermedades regionales.
Tendencias y Oportunidades Clave
Creciente Adopción de Sistemas de Vacunación en Incubadoras
Una tendencia importante que está transformando el mercado es la adopción generalizada de sistemas de vacunación basados en incubadoras que permiten una protección uniforme desde las primeras etapas de vida. Las tecnologías de vacunación in-ovo y en pollitos de un día aseguran una dosificación consistente y reducen la administración intensiva en mano de obra en el campo. Este cambio mejora la eficacia de las vacunas y minimiza el estrés en los rebaños, apoyando mejores resultados de productividad. Los fabricantes están colaborando cada vez más con proveedores de automatización de incubadoras para introducir soluciones integradas, creando fuertes oportunidades para la venta de vacunas premium y aumentando la adopción a largo plazo en operaciones avícolas comerciales a gran escala.
- Por ejemplo, el proyecto de PREVENT en el África subsahariana permitió que 37 criaderos produjeran más de 200 millones de pollitos de un día vacunados, administrando casi 500 millones de dosis, lo que transformó la gestión de la salud avícola y fomentó el acceso a las vacunas entre los pequeños productores.
Aumento de la demanda de vacunas recombinantes y basadas en vectores
La creciente preferencia por las vacunas recombinantes y basadas en vectores presenta oportunidades notables, impulsadas por sus perfiles de seguridad superiores, menor riesgo de reversión a la virulencia y capacidad para ofrecer protección multivalente. Estas vacunas avanzadas apoyan respuestas inmunitarias mejoradas y ofrecen flexibilidad para dirigirse a cepas emergentes, lo que las hace altamente atractivas para operaciones avícolas de alto rendimiento. A medida que los productores priorizan un menor uso de antibióticos y una mejor inmunidad del rebaño, aumenta la demanda de vacunas genéticamente modificadas. Invertir en nuevas plataformas recombinantes ofrece a los fabricantes una ventaja competitiva y se alinea con los estándares regulatorios y de sostenibilidad en evolución.
- Por ejemplo, VAXXITEK® HVT+IBD de Boehringer Ingelheim es una vacuna recombinante de una sola dosis que proporciona protección de por vida en pollos de engorde, ponedoras y reproductoras al construir una base inmunológica sólida, resultando en una mejor salud y rendimiento del rebaño.
Desafíos clave
Dependencia de la cadena de frío y limitaciones de almacenamiento
Uno de los principales desafíos en el mercado de vacunas avícolas es la alta dependencia de la infraestructura de la cadena de frío para mantener la potencia de las vacunas. Muchas regiones, particularmente en países en desarrollo, enfrentan problemas con instalaciones de refrigeración inconsistentes y brechas en la cadena de suministro, lo que resulta en una eficacia reducida de las vacunas. Las interrupciones en la cadena de frío aumentan el desperdicio, elevan los costos operativos y limitan el acceso en áreas rurales. Ampliar redes de almacenamiento confiables y desarrollar formulaciones termoestables siguen siendo esenciales para superar las barreras de distribución y garantizar una amplia cobertura de inmunización en granjas avícolas de todo el mundo.
Alta carga de costos para pequeños productores
A pesar del fuerte crecimiento del mercado, la asequibilidad de las vacunas sigue siendo un obstáculo significativo para los pequeños productores avícolas y de traspatio. Los recursos financieros limitados restringen su capacidad para adoptar programas de vacunación completos, aumentando la susceptibilidad a brotes de enfermedades que afectan la salud general del mercado. El aumento de los precios de las vacunas avanzadas y los costos asociados de administración amplían aún más la brecha entre las granjas comerciales y las operaciones de pequeños productores. Abordar este desafío requiere subsidios gubernamentales, programas de concienciación y alternativas de vacunas rentables para apoyar una adopción más amplia y reducir la prevalencia de enfermedades en todo el ecosistema avícola.
Análisis regional
América del Norte
América del Norte posee una participación del 29.8% del mercado de vacunas avícolas, impulsada por una fuerte producción avícola comercial en EE. UU. y Canadá. La región se beneficia de una infraestructura veterinaria avanzada, regulaciones de bioseguridad estrictas y una alta adopción de sistemas de vacunación en criaderos. Los productores priorizan las vacunas vivas atenuadas y recombinantes para combatir amenazas persistentes como la enfermedad de Marek y la bronquitis infecciosa. La creciente demanda de los consumidores por aves de corral libres de antibióticos acelera aún más la adopción de vacunas. Las inversiones continuas en I+D por parte de los principales fabricantes y una supervisión regulatoria sólida fortalecen el liderazgo del mercado de América del Norte en soluciones de inmunización avícola tecnológicamente avanzadas.
Europa
Europa representa un 24.7% de participación en el mercado de vacunas avícolas, respaldada por estrictos estándares de salud animal y la implementación generalizada de programas de prevención de enfermedades en los principales países productores de aves como Francia, Alemania y los Países Bajos. La región muestra una fuerte preferencia por las vacunas inactivadas y recombinantes debido al alto énfasis regulatorio en la seguridad y trazabilidad. El aumento de brotes de gripe aviar y enfermedad de Newcastle ha incrementado la demanda de protocolos de inmunización efectivos. Además, las iniciativas de sostenibilidad en curso y la reducción del uso de antibióticos en las granjas europeas promueven una adopción más amplia de vacunas innovadoras que mejoran la inmunidad del rebaño y la productividad general.
Asia-Pacífico
Asia-Pacífico domina el mercado global de vacunas avícolas con un 36.2% de participación, impulsado por la expansión de las operaciones de cría de aves en China, India, Indonesia y Vietnam. La rápida urbanización, el aumento del consumo de carne y huevos, y la producción a gran escala de pollos de engorde contribuyen fuertemente a la demanda de vacunas. La región enfrenta brotes recurrentes de enfermedades infecciosas, lo que lleva a gobiernos y productores a invertir en programas de vacunación integrales. El crecimiento en incubadoras comerciales y la adopción de vacunas rentables impulsan aún más la expansión del mercado. Las crecientes colaboraciones entre fabricantes globales de vacunas y distribuidores regionales también mejoran el acceso a tecnologías avanzadas de inmunización avícola en mercados emergentes.
América Latina
América Latina posee un 8.1% de participación en el mercado de vacunas avícolas, respaldada por el creciente aumento en la producción avícola en Brasil, México y Argentina. Las crecientes actividades de exportación de la región requieren medidas estrictas de control de enfermedades y cumplimiento de estándares de salud internacionales. Los productores dependen en gran medida de las vacunas vivas atenuadas debido a su rentabilidad y fuertes beneficios de inmunidad para grandes rebaños. Sin embargo, el aumento de incidencias de la enfermedad de la Bursa infecciosa y la enfermedad de Newcastle continúa impulsando la demanda de vacunas recombinantes y multivalentes mejoradas. Las inversiones en automatización moderna de incubadoras y la expansión de operaciones agrícolas comerciales fortalecen aún más el crecimiento del mercado en América Latina.
Oriente Medio y África
La región de Oriente Medio y África representa un 7.2% de participación en el mercado de vacunas avícolas, impulsada por el aumento del consumo de aves y la creciente dependencia de pollitos de un día importados en las naciones del Golfo y africanas. Los frecuentes brotes de enfermedades, particularmente la enfermedad de Newcastle y la bronquitis infecciosa, aumentan la necesidad de programas de vacunación efectivos. La infraestructura limitada de la cadena de frío plantea desafíos, pero las iniciativas gubernamentales de salud animal están mejorando el acceso a vacunas de calidad. La expansión de granjas comerciales en Arabia Saudita, Sudáfrica y Egipto apoya un crecimiento constante del mercado. Las crecientes asociaciones con fabricantes globales de vacunas mejoran aún más la disponibilidad de soluciones avanzadas de inmunización avícola.
Segmentaciones del Mercado:
Por Tipo de Producto
- Modificadas o Atenuadas (Vivas)
- Inactivadas (Muertas)
- Recombinantes
Por Forma de Dosificación
- Vacuna Líquida
- Vacuna Liofilizada
- Conducto
Por Tipo de Enfermedad
- Enfermedad de Newcastle
- Enfermedad de Marek
- Bronquitis Infecciosa
- Enfermedad de la Bursa Infecciosa
Por Aplicación
- Reproductoras
- Pollos de Engorde
- Ponedoras
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo del mercado de vacunas aviares refleja una fuerte participación de empresas líderes como Merck & Co., Inc., Boehringer Ingelheim, Ceva Santé Animale, Elanco Animal Health, HIPRA, Phibro Animal Health Corporation, Dechra Pharmaceuticals, Hester Biosciences, Biovac y Vaxxinova. Estos actores expanden activamente sus carteras a través de vacunas avanzadas vivas atenuadas, inactivadas y recombinantes que abordan enfermedades aviares importantes como la enfermedad de Newcastle, la enfermedad de Marek y la bronquitis infecciosa. El mercado se caracteriza por inversiones continuas en I&D, asociaciones estratégicas con criaderos y un creciente énfasis en formulaciones innovadoras basadas en vectores y termoestables. Las empresas se centran en integrar sistemas automatizados de vacunación en criaderos y desarrollar vacunas multivalentes para mejorar la inmunidad y reducir el estrés por manejo. Las expansiones en mercados emergentes, las capacidades de fabricación mejoradas y el cumplimiento de estándares regulatorios en evolución fortalecen aún más su posicionamiento global mientras fomentan el liderazgo tecnológico en soluciones de inmunización aviar de alto rendimiento.
Análisis de Jugadores Clave
- Merck & Co., Inc.
- Hester Biosciences Limited
- Dechra Pharmaceuticals PLC
- Vaxxinova International BV
- Biovac
- HIPRA
- Elanco Animal Health Incorporated
- Ceva Sante Animale
- Phibro Animal Health Corporation
- Boehringer Ingelheim International GmbH
Desarrollos Recientes
- En marzo de 2025, Merck Animal Health obtuvo la aprobación europea para su vacuna NOBILIS MULTRIVA™ REOm, formulada para pollos a partir de las siete semanas de edad para proteger contra enfermedades relacionadas con el reovirus aviar.
- En mayo de 2024, Merck & Co., Inc. recibió la autorización de comercialización de la Comisión Europea para su vacuna INNOVAX-ND-H5 para pollos, ampliando su cartera de productos y fortaleciendo su potencial de ingresos.
- En enero de 2024, Boehringer Ingelheim introdujo Vaxxilive Cocci 3, una versión renombrada de Hatchpak Cocci III, mejorando su línea de vacunas contra la coccidiosis y reforzando su posición en el mercado.
- En junio de 2025, VaxThera entró en una asociación con Quantoom Biosciences para desarrollar una vacuna dirigida a la influenza aviar altamente patógena en aves de corral, utilizando la avanzada plataforma tecnológica N-Force de Quantoom.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Forma de Dosificación, Tipo de Enfermedad, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado se expandirá de manera constante a medida que los productores avícolas aumenten la cobertura de vacunación para reducir las pérdidas relacionadas con enfermedades.
- La adopción de vacunas recombinantes y basadas en vectores se acelerará debido a sus sólidos perfiles de seguridad y protección multivalente.
- Los sistemas de vacunación basados en incubadoras ganarán mayor aceptación para asegurar una inmunidad temprana consistente.
- La demanda de vacunas termoestables aumentará a medida que los productores busquen soluciones que superen los desafíos de la cadena de frío.
- La integración de la automatización y el monitoreo digital en los procesos de vacunación mejorará la precisión y los resultados de salud del rebaño.
- Los gobiernos fortalecerán las regulaciones de control de enfermedades, impulsando una mayor conformidad en las granjas comerciales.
- Los mercados emergentes experimentarán un rápido crecimiento a medida que el consumo de carne y huevos de ave continúe aumentando.
- Los fabricantes intensificarán los esfuerzos de I+D para desarrollar vacunas dirigidas a cepas virales en evolución y emergentes.
- Las asociaciones entre empresas globales de vacunas y distribuidores regionales mejorarán la accesibilidad en regiones en desarrollo.
- El enfoque creciente en la producción avícola sin antibióticos impulsará aún más la adopción de la vacunación como una medida de bioseguridad fundamental.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de vacunas para aves de corral y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de vacunas avícolas entre 2025 y 2032?
¿Cuál es la región líder del mercado de vacunas avícolas?
¿Cuáles son los principales impulsores del crecimiento del mercado de vacunas avícolas?
¿Cuál es el segmento principal en el mercado de vacunas avícolas por tipo de enfermedad?
¿Quiénes son las empresas líderes en el mercado de vacunas avícolas?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Vacunas para Aves de Corral Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Vacunas para Aves de Corral Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2.41 billion → 2032: USD 4.17 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Vacunas para Aves de Corral Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Vacunas para Aves de Corral Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Vacunas para Aves de Corral Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Vacunas para Aves de Corral Market Drivers
- 3.3 Mercado de Vacunas para Aves de Corral Market Restraints & Challenges
- 3.4 Mercado de Vacunas para Aves de Corral Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Vacunas para Aves de Corral Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Vacunas para Aves de Corral Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Vacunas para Aves de Corral category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Vacunas para Aves de Corral Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Vacunas para Aves de Corral Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Vacunas para Aves de Corral market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Vacunas para Aves de Corral Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Vacunas para Aves de Corral Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Vacunas para Aves de Corral Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Vacunas para Aves de Corral (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Vacunas para Aves de Corral Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Vacunas para Aves de Corral Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Vacunas para Aves de Corral Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Vacunas para Aves de Corral Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Vacunas para Aves de Corral Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Vacunas para Aves de Corral Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Vacunas para Aves de Corral Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Vacunas para Aves de Corral Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Vacunas para Aves de Corral Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
