
Visión General del Mercado
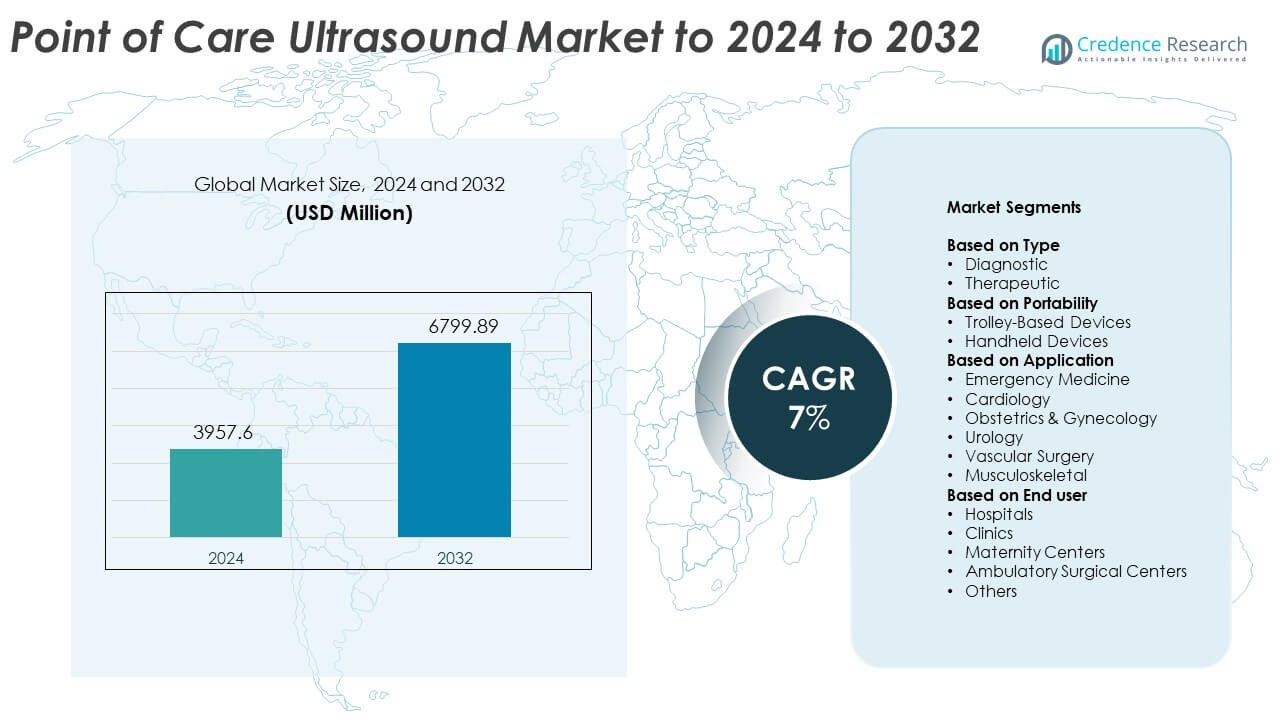
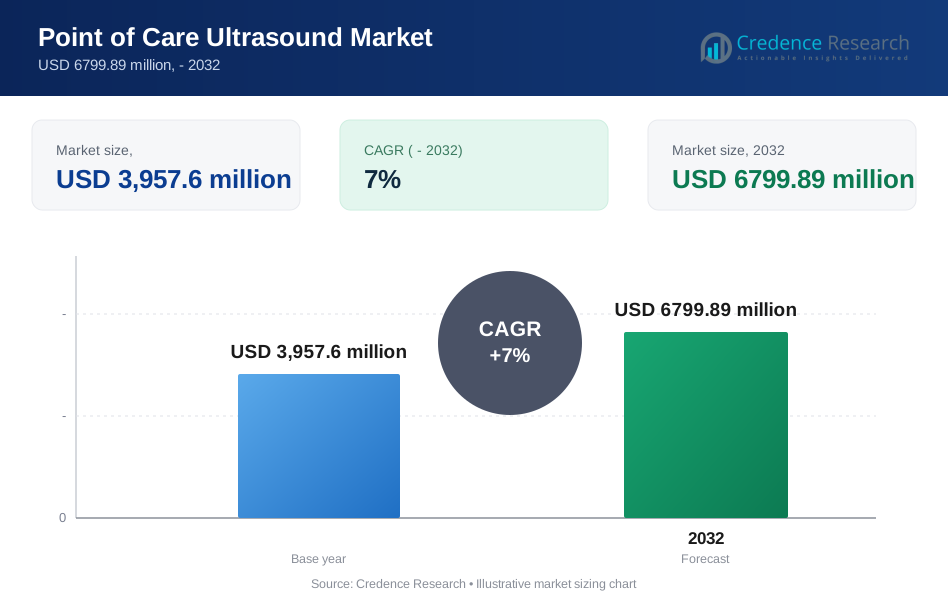
El tamaño del mercado de Ultrasonido en el Punto de Atención se valoró en USD 3957.6 millones en 2024 y se anticipa que alcanzará USD 6799.89 millones para 2032, con un CAGR del 7% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Ultrasonido en el Punto de Atención 2024 | USD 3957.6 Millones |
| Mercado de Ultrasonido en el Punto de Atención, CAGR | 7% |
| Tamaño del Mercado de Ultrasonido en el Punto de Atención 2032 | USD 6799.89 Millones |
El mercado de Ultrasonido en el Punto de Atención está conformado por actores principales como Koninklijke Philips N.V., GE Healthcare, FUJIFILM Sonosite, Inc., Shenzhen Mindray Bio-Medical Electronics Co. Ltd., y Butterfly Network Inc., que impulsan la innovación a través de sistemas de imagen portátiles, inalámbricos y mejorados con IA. Estas empresas se centran en mejorar la velocidad de diagnóstico, la movilidad y la integración del flujo de trabajo en la atención de emergencia, primaria y especializada. América del Norte lideró el mercado en 2024 con aproximadamente un 38% de participación debido a una sólida infraestructura de salud y una adopción más rápida de dispositivos de ultrasonido portátiles. Europa siguió con casi un 29% de participación, respaldada por aplicaciones clínicas ampliadas e inversión constante en modernización diagnóstica.
Perspectivas del Mercado
- El mercado de Ultrasonido en el Punto de Atención se valoró en USD 3957.6 millones en 2024 y se proyecta que alcance USD 6799.89 millones para 2032, creciendo a un CAGR del 7%.
- El crecimiento está impulsado por la creciente demanda de diagnósticos rápidos junto a la cama y una adopción más amplia en la atención de emergencia, cardiaca y materna.
- Las tendencias clave incluyen la expansión de sistemas portátiles e inalámbricos, una integración más fuerte de IA y un uso creciente en entornos de atención médica ambulatoria y remota.
- El mercado sigue siendo competitivo a medida que los fabricantes globales avanzan en diseños portátiles, mejoran la claridad de imagen y amplían los programas de capacitación clínica; los dispositivos portátiles representaron aproximadamente el 58% de la participación en 2024.
- América del Norte lideró el mercado con casi un 38% de participación en 2024, seguida de Europa con alrededor del 29%, mientras que Asia Pacífico mostró el crecimiento más rápido con aproximadamente un 24% de participación debido a las crecientes inversiones en salud.
Análisis de Segmentación del Mercado:
Por Tipo
El ultrasonido diagnóstico dominó este segmento en 2024 con aproximadamente un 71% de participación. La fuerte adopción provino de su uso en imágenes rápidas junto a la cama en unidades de atención de emergencia, cardiaca y materna. Los clínicos prefieren las unidades de diagnóstico porque ofrecen vistas claras en tiempo real que apoyan decisiones más rápidas en casos críticos. El crecimiento también se relaciona con la creciente demanda de evaluaciones no invasivas en hospitales y clínicas. El ultrasonido terapéutico continuó expandiéndose en el alivio del dolor y la fisioterapia, pero su participación siguió siendo menor debido a un uso clínico más limitado y una adopción más lenta en entornos de práctica general.
- Por ejemplo, Butterfly iQ+ utiliza un transductor CMUT de 9000 elementos. El sistema soporta profundidades de escaneo de hasta 30 cm con un rango de frecuencia de 1–10 MHz.
Por Portabilidad
Los dispositivos portátiles mantuvieron la posición dominante en 2024 con aproximadamente un 58% de participación. La demanda creció a medida que los hospitales adoptaron escáneres compactos que apoyan el uso móvil en salas, ambulancias y centros rurales. Estas unidades ofrecen gran facilidad de uso, menor costo y conectividad inalámbrica, lo que ayuda a más clínicos a realizar escaneos junto a la cama. Los programas de capacitación más amplios también aumentaron la aceptación. Los dispositivos basados en carritos todavía atienden necesidades de imagen complejas con mayor potencia y sondas avanzadas, pero su configuración fija y su precio más alto limitaron el crecimiento en comparación con las tecnologías portátiles.
- Por ejemplo, el escáner portátil SONON 300C de Healcerion pesa 390 gramos con la batería instalada y está especificado para profundidades de imagen de hasta 20 cm.
Por Aplicación
La medicina de emergencia lideró este segmento en 2024 con casi un 34% de participación. El segmento creció a medida que los escaneos en el punto de atención se volvieron esenciales para verificaciones rápidas de trauma, evaluación de hemorragias internas y evaluaciones cardíacas rápidas. Los equipos de salud dependen de la imagen inmediata para guiar el tratamiento en minutos, aumentando la demanda de dispositivos en los departamentos de emergencia. La cardiología y la obstetricia también se expandieron con un uso más amplio de unidades portátiles para el cuidado rutinario y agudo. Otros campos como la urología, la cirugía vascular y el cuidado musculoesquelético continúan adoptando POCUS para apoyar flujos de trabajo de diagnóstico más rápidos.
Principales Impulsores del Crecimiento
Aumento de la demanda de diagnósticos rápidos junto a la cama
Los proveedores de salud dependen de la imagen rápida para guiar el tratamiento en situaciones de emergencia, cuidados críticos y entornos ambulatorios. El ultrasonido en el punto de atención apoya decisiones más rápidas durante verificaciones de trauma, evaluaciones cardíacas y monitoreo materno. La creciente carga de pacientes en unidades de emergencia y el despliegue más amplio de dispositivos portátiles fortalecen esta tendencia. Muchos hospitales ahora priorizan el escaneo en tiempo real para reducir demoras y mejorar resultados. Estos factores posicionan los diagnósticos junto a la cama como un importante impulsor de crecimiento para el mercado.
- Por ejemplo, el ultrasonido TE7 ACE de Mindray se inicia en menos de 25 segundos desde el encendido, y la batería incorporada soporta aproximadamente dos horas de escaneo continuo con hasta 22 horas en espera.
Avances tecnológicos en sistemas portátiles e inalámbricos
Nuevos escáneres portátiles proporcionan mejor calidad de imagen, mayor duración de la batería y transferencia de datos sin interrupciones. Las sondas inalámbricas apoyan una mayor movilidad para los clínicos y expanden el uso en ambulancias, clínicas rurales y atención domiciliaria. La integración con herramientas de IA también impulsa la adopción al mejorar la precisión y reducir la dependencia del operador. Estos avances hacen que POCUS sea más accesible y eficiente. A medida que mejora el rendimiento, la adopción se acelera en todas las especialidades, convirtiendo la innovación tecnológica en un impulsor clave del crecimiento.
- Por ejemplo, los escáneres portátiles Clarius HD3 utilizan 192 elementos piezoeléctricos con ocho formadores de haz y pueden alcanzar velocidades de cuadro de hasta 30 imágenes por segundo.
Expansión de aplicaciones clínicas en diversas especialidades
La adopción de POCUS continúa creciendo en cardiología, obstetricia, cuidado musculoesquelético y evaluaciones vasculares. Los clínicos utilizan la imagen portátil para monitorear enfermedades crónicas, guiar procedimientos y reducir la dependencia de grandes sistemas de imagen. Este alcance clínico más amplio apoya una demanda constante de dispositivos. Los programas de capacitación en hospitales y escuelas de medicina también aumentan los niveles de comodidad entre los nuevos practicantes. La expansión del alcance de uso es un impulsor clave del crecimiento que fortalece la penetración en el mercado.
Tendencias y Oportunidades Clave
Interpretación de imágenes habilitada por IA y automatización de flujos de trabajo
Las herramientas de IA mejoran la claridad de las imágenes, automatizan las mediciones y apoyan a los clínicos con escaneos guiados. Estas características reducen la variabilidad del operador y ayudan a los nuevos usuarios a realizar exámenes precisos. Los flujos de trabajo automatizados acortan los tiempos de examen y mejoran la fiabilidad diagnóstica en entornos de atención ocupados. A medida que avanzan las capacidades de IA, más proveedores adoptan POCUS para tareas rutinarias, abriendo nuevas oportunidades en atención primaria, telemedicina y entornos de salud en el hogar. Este cambio representa una tendencia importante que está moldeando el futuro de POCUS.
- Por ejemplo, la Guía de Caption de Caption Health fue probada en un estudio multicéntrico donde ocho enfermeras sin experiencia previa en ultrasonido escanearon a 30 pacientes cada una, produciendo estudios de ecocardiografía guiados por IA en 240 pacientes.
Creciente adopción en el cuidado en el hogar y entornos de atención médica remota
Los dispositivos de ultrasonido portátiles apoyan el monitoreo remoto en programas de telemedicina y modelos de atención comunitaria. Los equipos de atención utilizan sistemas portátiles para evaluar la función cardíaca, la salud materna y las condiciones crónicas sin requerir visitas hospitalarias. Esta tendencia crea fuertes oportunidades en regiones en desarrollo donde el acceso a imágenes sigue siendo limitado. Un mayor apoyo al reembolso y el lanzamiento de dispositivos de menor costo mejoran la expansión del mercado. La adopción de la atención remota sigue siendo una de las tendencias y oportunidades más prometedoras.
- Por ejemplo, todos los transductores Lumify de la generación actual de Philips, incluidos el array lineal (L12-4), el array curvo (C5-2) y el array en fase (S4-1), están especificados para pesar menos de 136 gramos (alrededor de 4.8 onzas) cada uno, apoyando el uso móvil o en el hogar con dispositivos inteligentes compatibles.
Integración con plataformas móviles y ecosistemas en la nube
Los sistemas POCUS modernos se conectan sin problemas con teléfonos inteligentes y paneles de control en la nube, facilitando el intercambio de datos y la gestión de pacientes. El almacenamiento basado en la nube permite el acceso multi-sitio y revisiones más rápidas por especialistas. Esta integración impulsa la colaboración y apoya modelos de atención basados en el valor. A medida que los proveedores de atención médica priorizan los ecosistemas digitales, POCUS gana más relevancia tanto en grandes hospitales como en pequeñas clínicas. Este cambio digital fortalece las oportunidades a largo plazo.
Desafíos Clave
Brechas de formación y precisión dependiente del operador
La calidad de la imagen y la fiabilidad diagnóstica dependen en gran medida de la habilidad del usuario, lo que desafía la adopción en entornos ocupados o con recursos limitados. Muchos clínicos carecen de formación estructurada en POCUS, lo que lleva a resultados inconsistentes. Los hospitales enfrentan la necesidad de expandir los programas educativos y mantener estándares de competencia. La limitada experiencia ralentiza la integración en los flujos de trabajo rutinarios. Esto sigue siendo un desafío clave que afecta el crecimiento del mercado y la confianza clínica.
Alta inversión inicial y barreras de costo
Los sistemas avanzados portátiles y basados en carritos a menudo siguen siendo costosos para pequeñas clínicas y regiones en desarrollo. Las restricciones presupuestarias limitan los ciclos de reemplazo y retrasan las actualizaciones tecnológicas. Los costos adicionales de software, sondas y mantenimiento añaden más presión. Estos obstáculos financieros restringen una adopción más amplia a pesar de los claros beneficios clínicos. Las limitaciones relacionadas con los costos continúan siendo un desafío clave dentro del mercado.
Análisis Regional
Norteamérica
América del Norte tuvo la mayor participación en 2024 con aproximadamente el 38%. La región se benefició de la fuerte adopción de dispositivos de ultrasonido portátiles en atención de emergencia, clínicas primarias y redes hospitalarias avanzadas. La demanda creció a medida que los proveedores aumentaron el uso de imágenes junto a la cama para mejorar la velocidad de diagnóstico y reducir la presión sobre los departamentos de radiología. Las estructuras de reembolso favorables y las altas inversiones en salud digital fortalecieron la penetración del mercado. Las actualizaciones continuas en sondas inalámbricas y herramientas de imagen con IA también mejoraron la eficiencia clínica. Amplios programas de capacitación en Estados Unidos y Canadá apoyaron un uso más amplio, ayudando a la región a mantener su posición de liderazgo.
Europa
Europa representó casi el 29% de participación en 2024. El crecimiento provino del aumento en el despliegue de unidades de ultrasonido portátiles en hospitales públicos, centros de maternidad y departamentos de medicina de emergencia. Muchos países expandieron la imagen en el punto de atención como parte de programas de modernización diagnóstica, mejorando el acceso a evaluaciones rápidas. El creciente enfoque en la detección temprana de enfermedades y el uso más amplio en atención cardíaca y musculoesquelética también apoyaron la adopción. Las mejoras tecnológicas y la integración con plataformas digitales atrajeron tanto a grandes hospitales como a prácticas más pequeñas. El fuerte apoyo gubernamental para la capacitación y los protocolos estandarizados fortaleció aún más la demanda regional.
Asia Pacífico
Asia Pacífico tuvo aproximadamente el 24% de participación en 2024 y registró el crecimiento más rápido. La expansión provino de crecientes inversiones en salud, especialmente en China, India y el sudeste asiático, donde los dispositivos portátiles mejoran el acceso a la imagen en áreas remotas. Las crecientes necesidades de atención materna y el uso más amplio en unidades de emergencia aumentaron la adopción en hospitales públicos y privados. Las capacidades de fabricación local redujeron los costos y hicieron que los dispositivos portátiles fueran más accesibles. La expansión de la salud digital también fomentó el uso de POCUS para programas comunitarios y de telemedicina. Estos factores posicionaron a Asia Pacífico como un mercado regional en rápido desarrollo.
América Latina
América Latina capturó aproximadamente el 6% de participación en 2024. La adopción aumentó a medida que los sistemas de salud mejoraron la capacidad diagnóstica en salas de emergencia y centros de atención primaria. Los dispositivos de ultrasonido portátiles apoyaron evaluaciones más rápidas en regiones desatendidas, donde los grandes sistemas de imagen siguen siendo limitados. Brasil y México lideraron la demanda regional debido a la modernización hospitalaria más amplia y la mayor aceptación de unidades portátiles. Las iniciativas de capacitación mejoraron la familiaridad de los clínicos, apoyando un mayor uso en diversas especialidades. Las restricciones económicas ralentizaron la adopción a gran escala, pero los programas de telemedicina en expansión continuaron abriendo nuevas oportunidades para el crecimiento del mercado.
Oriente Medio y África
Oriente Medio y África tuvieron casi el 3% de participación en 2024. El crecimiento surgió de la expansión de la infraestructura diagnóstica y el aumento de la dependencia de la imagen portátil para la salud materna, la atención de emergencia y el alcance rural. Los países de la región del Golfo adoptaron sistemas portátiles avanzados para mejorar la calidad de la atención en hospitales y clínicas. Las naciones africanas se centraron en unidades portátiles y alimentadas por batería para abordar el acceso limitado a la imagen. Los programas internacionales de salud apoyaron iniciativas de capacitación, mejorando la capacidad del operador. A pesar de las limitaciones presupuestarias, la creciente demanda de diagnósticos rápidos en el punto de atención continuó impulsando una adopción constante en toda la región.
Segmentaciones del mercado:
Por Tipo
- Diagnóstico
- Terapéutico
Por Portabilidad
- Dispositivos Basados en Carro
- Dispositivos Portátiles
Por Aplicación
- Medicina de Emergencia
- Cardiología
- Obstetricia y Ginecología
- Urología
- Cirugía Vascular
- Musculoesquelético
Por Usuario Final
- Hospitales
- Clínicas
- Centros de Maternidad
- Centros Quirúrgicos Ambulatorios
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de ultrasonido en el punto de atención presenta a los principales actores como EDAN Instruments, FUJIFILM Sonosite, Inc., GE Healthcare, Butterfly Network Inc., Terason Corporation, Hitachi Ltd., Esaote S.p.A, Shenzhen Mindray Bio-Medical Electronics Co. Ltd., ALPINION MEDICAL SYSTEMS Co., Ltd, y Koninklijke Philips N.V. Las empresas se centran en avanzar en tecnologías de ultrasonido portátiles e inalámbricas que apoyan diagnósticos más rápidos y mejoran la movilidad en entornos clínicos. Muchas firmas invierten en herramientas de imagen impulsadas por IA que mejoran la precisión y reducen la variabilidad del operador. Los portafolios de productos continúan expandiéndose con diseños compactos, mayor duración de la batería e integración con dispositivos móviles. Los fabricantes también enfatizan la asequibilidad para aumentar la adopción en mercados emergentes. Las colaboraciones estratégicas con hospitales y programas de capacitación fortalecen la visibilidad del producto y la familiaridad del clínico. La innovación continua, las aplicaciones clínicas más amplias y la integración del ecosistema digital siguen siendo factores clave que dan forma al posicionamiento competitivo en todo el mercado.
Análisis de Jugadores Clave
- EDAN Instruments
- FUJIFILM Sonosite, Inc.
- GE Healthcare
- Butterfly Network Inc.
- Terason Corporation
- Hitachi Ltd.
- Esaote S.p.A
- Shenzhen Mindray Bio-Medical Electronics Co. Ltd.
- ALPINION MEDICAL SYSTEMS Co., Ltd
- Koninklijke Philips N.V.
Desarrollos Recientes
- En 2025, Fujifilm Sonosite introdujo la plataforma portátil Sonosite MT, optimizada para escaneos de emergencia y en el punto de atención.
- En 2024, GE HealthCare obtuvo la aprobación de la FDA para extender Caption AI al escáner portátil Vscan Air SL. Esto facilita los exámenes de ultrasonido cardíaco en el punto de atención para los clínicos.
- En 2023, Alpinion lanzó el sistema basado en carro X-CUBE i9, enfocado en flujos de trabajo de ultrasonido móvil y de emergencia.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Portabilidad, Aplicación, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado se expandirá a medida que los dispositivos de ultrasonido portátiles ganen mayor aceptación clínica.
- La guía de imágenes impulsada por IA mejorará la precisión diagnóstica y reducirá la dependencia del operador.
- Los sistemas portátiles verán una mayor demanda en entornos de emergencia, atención primaria y remota.
- La integración con plataformas móviles y sistemas en la nube agilizará el intercambio de datos y los flujos de trabajo.
- Los programas de capacitación crecerán, mejorando los niveles de habilidad de los clínicos y aumentando las tasas de adopción.
- Las aplicaciones más amplias en cardiología, obstetricia y cuidado musculoesquelético impulsarán un uso constante.
- El aumento de inversiones en telemedicina incrementará el despliegue de herramientas de ultrasonido portátiles.
- Los diseños eficientes en batería e inalámbricos apoyarán un uso más amplio en regiones con pocos recursos.
- Los hospitales adoptarán más unidades POCUS para reducir la presión sobre los departamentos de imagen central.
- Las reducciones de costos y la fabricación local ayudarán a expandir la adopción en mercados emergentes.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de ultrasonido en el punto de atención y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de ultrasonido en el punto de atención entre 2024 y 2032?
¿Qué segmento del mercado de ultrasonido en el punto de atención tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de ultrasonido en el punto de atención?
¿Quiénes son las empresas líderes en el mercado de ultrasonido en el punto de atención?
¿Qué región tuvo la mayor participación en el mercado de ultrasonido en el punto de atención en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Ultrasonido en el Punto de Atención Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Ultrasonido en el Punto de Atención Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 3,957.6 million → 2032: USD 6799.89 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Ultrasonido en el Punto de Atención Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Ultrasonido en el Punto de Atención Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Ultrasonido en el Punto de Atención Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Ultrasonido en el Punto de Atención Market Drivers
- 3.3 Mercado de Ultrasonido en el Punto de Atención Market Restraints & Challenges
- 3.4 Mercado de Ultrasonido en el Punto de Atención Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Ultrasonido en el Punto de Atención Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Ultrasonido en el Punto de Atención Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Ultrasonido en el Punto de Atención category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Ultrasonido en el Punto de Atención Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Ultrasonido en el Punto de Atención Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Ultrasonido en el Punto de Atención market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Ultrasonido en el Punto de Atención Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Ultrasonido en el Punto de Atención Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Ultrasonido en el Punto de Atención Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Ultrasonido en el Punto de Atención (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Ultrasonido en el Punto de Atención Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Ultrasonido en el Punto de Atención Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Ultrasonido en el Punto de Atención Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Ultrasonido en el Punto de Atención Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Ultrasonido en el Punto de Atención Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Ultrasonido en el Punto de Atención Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Ultrasonido en el Punto de Atención Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Ultrasonido en el Punto de Atención Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Ultrasonido en el Punto de Atención Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
