
Visión General del Mercado
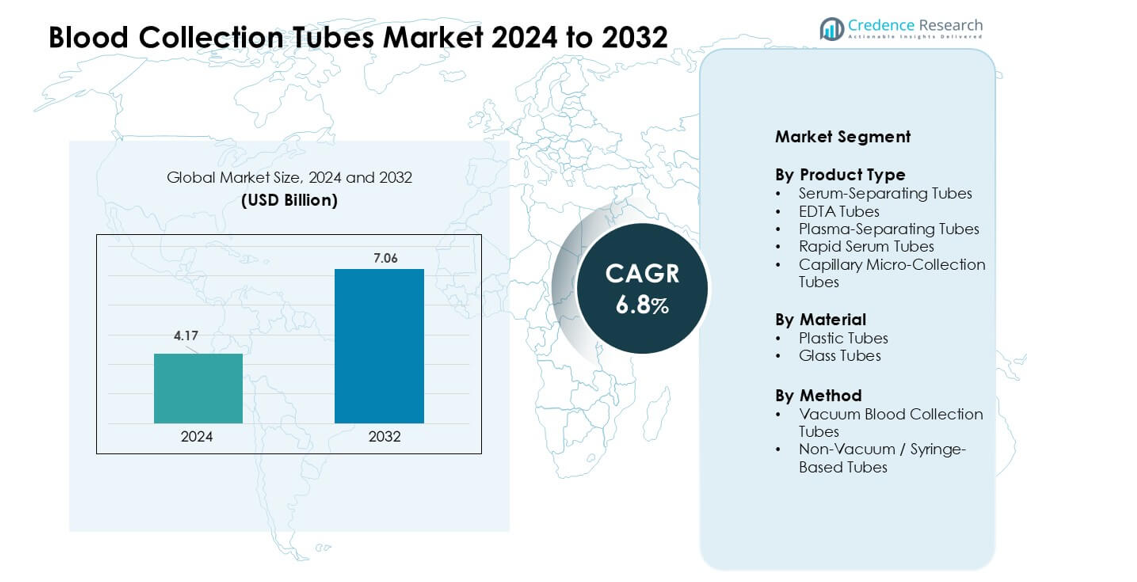
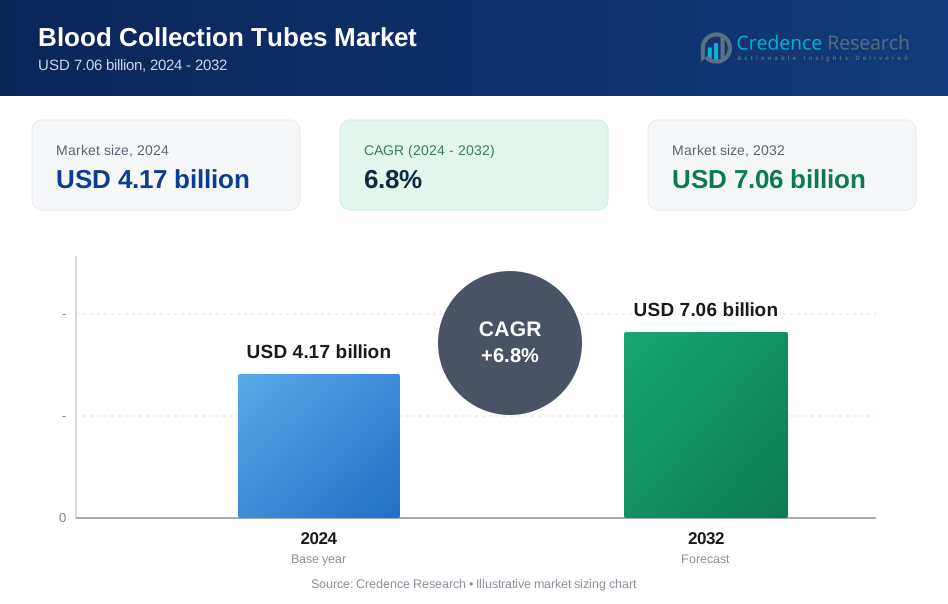
El mercado de tubos de recolección de sangre fue valorado en USD 4.17 mil millones en 2024 y se anticipa que alcanzará USD 7.06 mil millones para 2032, creciendo a una CAGR del 6.8 % durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tubos de Recolección de Sangre 2024 | USD 4.17 mil millones |
| Mercado de Tubos de Recolección de Sangre, CAGR | 6.8% |
| Tamaño del Mercado de Tubos de Recolección de Sangre 2032 | USD 7.06 mil millones |
El mercado de tubos de recolección de sangre está conformado por actores principales, incluidos BD, Haemonetics, Terumo BCT, Fresenius Kabi AG, Grifols S.A., Nipro Medical Corporation, Greiner Holding, Quest Diagnostics, SARSTEDT AG & Co. KG, y Macopharma. Estas empresas compiten a través de tubos de vacío avanzados, aditivos mejorados, diseños listos para automatización y fuertes redes de distribución globales. Su enfoque en la seguridad, la integridad de las muestras y la compatibilidad con sistemas de laboratorio de alto rendimiento fortalece la adopción del mercado en entornos clínicos y de diagnóstico. América del Norte emergió como la región líder en 2024 con una participación del 36%, respaldada por una infraestructura de salud avanzada, altos volúmenes de pruebas y una rápida adopción de tecnologías modernas de recolección de sangre.
Perspectivas del Mercado
- El mercado de tubos de recolección de sangre alcanzó USD 4.17 mil millones en 2024 y se proyecta que llegue a USD 7.06 mil millones para 2032, creciendo a una CAGR del 6.8 %.
- El aumento de las cargas de trabajo de diagnóstico, la prevalencia de enfermedades crónicas y la fuerte adopción de tubos de vacío impulsan una demanda constante en hospitales, clínicas y laboratorios de investigación.
- Los tubos listos para automatización, los requisitos de pruebas moleculares y los diseños de seguridad impulsan las tendencias emergentes, respaldados por el creciente uso de tubos estabilizados de separación de suero y EDTA, que juntos mantuvieron una participación líder del 38% en el segmento.
- La intensidad competitiva crece a medida que BD, Haemonetics, Terumo BCT, Fresenius Kabi AG, Grifols S.A., y otros invierten en innovación de materiales, expansión de producción y cumplimiento normativo; sin embargo, las presiones de costos y la variabilidad de la cadena de suministro siguen siendo restricciones clave.
- América del Norte lideró el mercado con una participación del 36% en 2024, seguida por Europa con un 29% y Asia-Pacífico con un 24%, impulsadas por la expansión de diagnósticos, la rápida automatización de laboratorios y el aumento de programas de detección en los principales países.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
Los tubos de separación de suero lideraron el segmento de productos en 2024 con aproximadamente un 38% de participación. Los laboratorios clínicos prefirieron estos tubos porque la barrera de gel incorporada facilita una separación limpia del suero y reduce los errores de procesamiento. Los hospitales los utilizaron ampliamente para pruebas de química, inmunología y enfermedades infecciosas, lo que aumentó la demanda en diagnósticos de alto volumen. Los tubos de EDTA también crecieron debido a su fuerte uso en hematología y pruebas moleculares, mientras que los tubos de separación de plasma y los tubos de suero rápido ganaron adopción en entornos de emergencia y alto rendimiento. Los tubos de micro-recolección capilar expandieron su uso en pediatría y unidades de atención en el punto de atención.
- Por ejemplo, los tubos de suero Vacutainer SST™ de BD utilizan un activador de coagulación y una barrera de gel para separar el suero durante la centrifugación. Los laboratorios clínicos utilizan ampliamente estos tubos para pruebas de química de rutina. El suero separado puede ser analizado directamente sin pasos adicionales de transferencia.
Por Material
Los tubos de plástico dominaron el segmento de material en 2024 con casi un 71% de participación. Las instalaciones de salud se inclinaron hacia el plástico porque el material reduce el riesgo de rotura, mejora la seguridad durante el transporte y apoya la automatización en analizadores modernos. Los tubos de plástico también son más ligeros y fáciles de desechar bajo las normas regulatorias de desechos, lo que fomenta el reemplazo constante de formatos de vidrio. Los tubos de vidrio todavía servían en flujos de trabajo especializados que necesitaban estabilidad química para ensayos especializados, pero su participación continuó disminuyendo a medida que los hospitales priorizaban los estándares de seguridad y la eficiencia operativa.
- Por ejemplo, los tubos de vidrio Venoject® de Terumo se utilizan en pruebas selectas de coagulación y química debido a su baja permeabilidad al gas y rendimiento estable de aditivos bajo condiciones de laboratorio controladas.
Por Método
Los tubos de recolección de sangre al vacío ocuparon la posición de liderazgo en 2024 con aproximadamente un 82% de participación. Los hospitales y laboratorios favorecieron los sistemas de vacío porque aseguran un volumen de llenado consistente, reducen el riesgo de hemólisis y permiten un manejo de muestras más rápido y limpio. El aumento de la automatización en los laboratorios clínicos también incrementó el uso de tubos de vacío debido a su compatibilidad con analizadores basados en cintas transportadoras y unidades de descapsulado automatizadas. Los tubos no al vacío o basados en jeringas siguieron siendo útiles en entornos con pocos recursos, geriatría y casos que requieren control manual, pero su tasa de adopción se mantuvo más baja debido a mayores riesgos de contaminación y variabilidad.
Principales Impulsores del Crecimiento
Aumento del Volumen de Pruebas Diagnósticas
El mercado de tubos de recolección de sangre crece fuertemente debido al aumento de la carga de trabajo diagnóstica en hospitales, clínicas y laboratorios independientes. La mayor incidencia de enfermedades crónicas como la diabetes, trastornos cardiovasculares y cáncer impulsa el volumen de pruebas de sangre de rutina hacia arriba. Las poblaciones envejecidas también aumentan la frecuencia de pruebas bioquímicas, hematológicas e inmunológicas, lo que incrementa la necesidad de tubos de recolección confiables. La expansión de programas de chequeos preventivos de salud y el acceso más amplio a servicios de laboratorio aceleran aún más la demanda en regiones urbanas y semiurbanas. Los diagnósticos moleculares y las pruebas avanzadas de biomarcadores requieren muestras de alta integridad, lo que anima a los hospitales a adoptar tubos premium con separadores de gel, anticoagulantes o aditivos estabilizadores. La rápida expansión de unidades de emergencia y cuidados críticos también impulsa la necesidad de soluciones de recolección de sangre más rápidas y seguras.
Cambio Hacia la Automatización en Laboratorios Clínicos
Los laboratorios clínicos continúan adoptando plataformas de automatización de alto rendimiento, lo que impulsa el uso de tubos de recolección de sangre estandarizados y compatibles con la automatización. Los analizadores automatizados, los manipuladores robóticos de muestras y las líneas de prueba integradas requieren tubos con dimensiones consistentes, cierres seguros y etiquetado de código de barras compatible. Este cambio reduce el manejo manual, disminuye el riesgo de contaminación y mejora la eficiencia, impulsando una fuerte demanda de tubos basados en vacío. La creciente inversión en laboratorios inteligentes, flujos de trabajo digitales y sistemas preanalíticos automatizados aumenta la dependencia de diseños de tubos avanzados que apoyan la separación estable de muestras y una larga vida útil. Los hospitales también priorizan los tubos enfocados en la seguridad con tapas a prueba de fugas y materiales mejorados, apoyando una integración más fluida con los decapadores automáticos y los bastidores de transporte. A medida que los laboratorios aumentan las cargas de trabajo de pruebas, los tubos listos para la automatización se vuelven esenciales para la continuidad operativa.
- Por ejemplo, Greiner Bio-One confirma que los tubos VACUETTE® están diseñados y validados para su uso en sistemas de laboratorio con decapado automático y transporte en cintas en laboratorios de referencia de alto rendimiento.
Énfasis Creciente en el Control de Infecciones y Seguridad
Los sistemas de salud globales continúan aumentando el enfoque en la prevención de infecciones, impulsando la demanda de tubos de recolección de sangre más seguros y confiables. Los hospitales buscan reducir las lesiones por pinchazos, la contaminación cruzada y las fugas de muestras, lo que impulsa la adopción de tubos de vacío avanzados con tapas diseñadas para la seguridad. Los organismos reguladores fortalecen las directrices para la bioseguridad, el manejo de desechos y la calidad de los materiales, fomentando el uso de tubos de plástico que minimizan las roturas y permiten una eliminación más segura. El aumento de los brotes de enfermedades infecciosas también expande los volúmenes de pruebas en laboratorios de microbiología y molecular, elevando la necesidad de productos de recolección de muestras de alto estándar. El personal médico en departamentos de emergencia y unidades de salud móviles confía en tubos fáciles de usar que apoyan una adquisición de muestras rápida y estéril, impulsando el crecimiento en mercados tanto desarrollados como en desarrollo. El cumplimiento de la seguridad y los mandatos de salud ocupacional amplifican aún más la demanda a largo plazo.
- Por ejemplo, los tubos de plástico y vidrio Venoject® de Terumo apoyan la recolección al vacío en sistema cerrado, reduciendo el riesgo de contaminación durante las pruebas de emergencia y enfermedades infecciosas.
Tendencias y Oportunidades Clave
Creciente Adopción de Pruebas Moleculares y Genéticas
El mercado de tubos de recolección de sangre se beneficia de la creciente adopción de diagnósticos moleculares, perfiles genómicos y pruebas de enfermedades infecciosas basadas en PCR. Estas pruebas requieren muestras estables y libres de contaminación, lo que aumenta el uso de tubos especializados que contienen anticoagulantes, estabilizadores o conservantes de ácidos nucleicos. La demanda aumenta en oncología, pruebas prenatales y medicina personalizada, donde el análisis preciso de biomarcadores depende de muestras de sangre de alta calidad. La investigación farmacéutica y los ensayos clínicos también incrementan el consumo de tubos premium diseñados para la integridad a largo plazo de las muestras. A medida que la medicina de precisión se expande, los fabricantes introducen tubos de vacío avanzados que protegen la calidad del ADN, ARN y plasma durante períodos prolongados de transporte.
- Por ejemplo, los tubos de preservación cfDNA/cfRNA de Norgen Biotek estabilizan el ADN y ARN circulantes libres de células a temperatura ambiente para un almacenamiento prolongado. Los tubos están diseñados para mantener la integridad de los ácidos nucleicos durante el transporte sin procesamiento inmediato. Soportan flujos de trabajo de PCR y secuenciación de próxima generación.
Expansión de la Recolección en el Punto de Atención y en el Hogar
Las pruebas en el punto de atención y la recolección de muestras en el hogar crean nuevas oportunidades para tubos de recolección de sangre ligeros, fáciles de manejar y seguros. El crecimiento de la telemedicina y el monitoreo remoto de pacientes amplía la necesidad de tubos de micro-recolección capilar diseñados para muestreo por punción en el dedo. Estos tubos apoyan diagnósticos descentralizados y reducen la carga sobre los laboratorios centrales. Los fabricantes se centran en tubos compactos con sellos seguros y requisitos mínimos de volumen de sangre para adaptarse a pacientes pediátricos, geriátricos y con enfermedades crónicas que se someten a pruebas frecuentes. La creciente adopción de servicios en el hogar, respaldada por plataformas digitales, abre una nueva fuente de ingresos para los fabricantes de tubos.
- Por ejemplo, los sistemas de lancetas y tubos activados por contacto Microtainer® de BD permiten la recolección de sangre capilar con volúmenes tan bajos como 200–500 µL para pruebas en el punto de atención. Los tubos utilizan aditivos integrados para apoyar ensayos de hematología y química a partir de muestras de punción en el dedo. Este diseño apoya los flujos de trabajo de diagnóstico en el hogar y descentralizados.
Desafíos Clave
Variabilidad de Calidad y Limitaciones de Materiales
La variabilidad en la calidad de los tubos, aditivos y materiales sigue siendo un desafío para obtener resultados diagnósticos consistentes. Diferentes fabricantes utilizan agentes gelificantes, anticoagulantes y plásticos variados, que a veces afectan la estabilidad de los analitos o causan interferencias en los ensayos. Los laboratorios enfrentan preocupaciones sobre la consistencia de los lotes de tubos, la vida útil y la lixiviación de elementos traza de los materiales. El uso de tubos de vidrio continúa disminuyendo debido a los riesgos de seguridad, mientras que los tubos de plástico enfrentan escrutinio relacionado con la estabilidad química bajo condiciones extremas de almacenamiento. Asegurar el cumplimiento global con las directrices ISO y CLSI agrega presión a los fabricantes para mantener estrictos estándares de calidad.
Disrupciones en la Cadena de Suministro y Restricciones de Costos
El mercado de tubos de recolección de sangre enfrenta desafíos por las fluctuaciones de materias primas, disrupciones globales en la cadena de suministro y el aumento de los costos de fabricación. La dependencia de plásticos de grado médico, tapones de goma y aditivos especiales aumenta la vulnerabilidad durante disrupciones geopolíticas o relacionadas con pandemias. Las instalaciones de salud en regiones en desarrollo a menudo luchan con el mayor costo de los tubos de vacío premium, limitando su adopción. Las dependencias de importación aumentan aún más los costos de adquisición y retrasan los ciclos de entrega. Los fabricantes deben equilibrar la asequibilidad con la calidad, al tiempo que invierten en capacidad ampliada, automatización y cumplimiento normativo, lo que agrega presión a los márgenes generales.
Análisis Regional
América del Norte
América del Norte mantuvo la participación líder en el mercado de tubos de recolección de sangre en 2024 con aproximadamente el 36%. Los hospitales y centros de diagnóstico en la región adoptan tubos de vacío avanzados para soportar altos volúmenes de pruebas impulsados por la prevalencia de enfermedades crónicas y exámenes preventivos de rutina. La fuerte automatización de laboratorios, las estrictas regulaciones de seguridad y la rápida adopción de pruebas moleculares aumentan aún más la demanda. La presencia de fabricantes globales y la inversión constante en infraestructura de salud fortalecen el crecimiento del mercado. EE.UU. representa la mayor parte del consumo regional debido a sus extensas redes de laboratorios, mientras que Canadá apoya el crecimiento mediante el aumento de diagnósticos de atención crónica.
Europa
Europa representó casi el 29% del mercado de tubos de recolección de sangre en 2024, respaldada por sistemas de salud bien establecidos y un fuerte énfasis en la precisión diagnóstica. Países como Alemania, el Reino Unido y Francia impulsan un alto uso debido a la automatización avanzada de laboratorios y estrictos estándares de manejo de muestras. La creciente adopción de pruebas moleculares y el aumento de la prevalencia de trastornos cardiovasculares y metabólicos también estimulan la demanda. Los programas ampliados de cribado de salud pública y el aumento de las poblaciones geriátricas refuerzan el consumo constante de tubos. El enfoque regulatorio en la seguridad y la gestión de residuos acelera aún más el cambio hacia tubos de vacío de plástico en hospitales y laboratorios.
Asia-Pacífico
Asia-Pacífico mantuvo alrededor del 24% de la cuota del mercado de tubos de recolección de sangre en 2024 y sigue siendo la región de más rápido crecimiento. China, India, Japón y Corea del Sur impulsan una demanda significativa debido a la expansión de la infraestructura diagnóstica y al aumento de los volúmenes de pruebas vinculados a enfermedades crónicas y brotes infecciosos. Las crecientes inversiones en redes hospitalarias, la mayor adopción de analizadores automatizados y la creciente participación en chequeos de salud apoyan la rápida expansión del mercado. La región también se beneficia de capacidades de fabricación a gran escala y precios competitivos de productos. La urbanización y una población de clase media en aumento fortalecen la demanda a largo plazo de soluciones seguras y confiables de recolección de sangre.
América Latina
América Latina capturó casi el 7% de la cuota del mercado de tubos de recolección de sangre en 2024, impulsada por la expansión del acceso a la salud y el aumento de las necesidades de pruebas diagnósticas en países como Brasil, México y Argentina. Los hospitales públicos y privados invierten más en la modernización de capacidades de laboratorio, lo que aumenta la adopción de tubos basados en vacío. La creciente prevalencia de diabetes, problemas cardiovasculares y enfermedades infecciosas incrementa la frecuencia de pruebas de sangre de rutina. Las limitaciones presupuestarias en algunas naciones ralentizan la transición de tubos no basados en vacío, sin embargo, las regulaciones enfocadas en la seguridad y las cadenas de suministro mejoradas apoyan el crecimiento gradual del mercado en toda la región.
Oriente Medio y África
La región de Oriente Medio y África mantuvo aproximadamente el 4% de la cuota del mercado de tubos de recolección de sangre en 2024. El crecimiento está respaldado por la expansión de redes hospitalarias, el aumento del cribado de enfermedades crónicas y la creciente adopción de herramientas diagnósticas modernas en los países del Golfo. El mejor gasto en salud en Arabia Saudita, los EAU y Qatar impulsa la demanda de tubos de recolección de sangre al vacío. África muestra un progreso constante pero más lento debido a la infraestructura de laboratorio limitada y las restricciones de costos, sin embargo, las crecientes inversiones en programas de salud pública y la vigilancia de enfermedades infecciosas fortalecen el potencial a largo plazo.
Segmentaciones del mercado:
Por tipo de producto
- Tubos de separación de suero
- Tubos EDTA
- Tubos de separación de plasma
- Tubos de suero rápido
- Tubos de micro-recolección capilar
Por material
- Tubos de plástico
- Tubos de vidrio
Por método
- Tubos de recolección de sangre al vacío
- Tubos no al vacío / basados en jeringa
Por geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de tubos de recolección de sangre presenta una fuerte competencia liderada por BD, Haemonetics, Terumo BCT, Fresenius Kabi AG, Grifols S.A., Nipro Medical Corporation, Greiner Holding, Quest Diagnostics, SARSTEDT AG & Co. KG y Macopharma. Estas empresas compiten a través de amplios portafolios de productos que cubren tubos separadores de suero, tubos EDTA, tubos de plasma y sistemas avanzados basados en vacío adaptados a las necesidades clínicas, diagnósticas y de investigación. Los principales actores se centran en la innovación de materiales, aditivos de precisión y diseños compatibles con la automatización que apoyan flujos de trabajo de laboratorio de alto rendimiento. Muchos fabricantes amplían su alcance global fortaleciendo redes de distribución y estableciendo instalaciones de producción más cerca de los centros de salud. El enfoque estratégico sigue siendo mejorar la integridad de las muestras, la bioseguridad y el cumplimiento de normas internacionales. Las fusiones, asociaciones e inversiones en I+D ayudan a las empresas a introducir tubos especializados para diagnósticos moleculares, genética y pruebas de enfermedades infecciosas. A medida que aumenta la demanda en hospitales, laboratorios de diagnóstico y entornos de atención primaria, la intensidad competitiva continúa incrementándose, impulsando avances constantes en seguridad, eficiencia y rendimiento.
Análisis de Jugadores Clave
- Nipro Medical Corporation (Japón)
- Macopharma (Francia)
- Terumo BCT (EE. UU.)
- Greiner Holding (Austria)
- Quest Diagnostics (EE. UU.)
- SARSTEDT AG & Co. KG (Alemania)
- Grifols, S.A. (España)
- Fresenius Kabi AG (Alemania)
- BD (EE. UU.)
- Haematonics (EE. UU.)
Desarrollos Recientes
- En octubre de 2024, Loop Medical anunció que su sistema de micro-recolección Maxflow logró una amplia compatibilidad con tubos evacuados estándar como BD Vacutainer®, Greiner VACUETTE® y Sarstedt S-Monovette®. Esto amplía las opciones de integración para los proveedores de atención médica.
- En abril de 2024, BD India introdujo el set de recolección de sangre Vacutainer® UltraTouch™ con botón pulsador para reducir el dolor del paciente y mejorar el éxito de la punción única durante los procedimientos de venopunción. El diseño utiliza las tecnologías BD RightGauge™ y PentaPoint™ para una recolección más segura y suave.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Material, Método y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de tubos de vacío avanzados aumentará a medida que los volúmenes de pruebas diagnósticas continúen creciendo.
- Los laboratorios adoptarán más tubos compatibles con automatización para apoyar flujos de trabajo de alto rendimiento.
- Los tapones y materiales diseñados para seguridad ganarán un uso más amplio debido a estándares más estrictos de control de infecciones.
- El diagnóstico molecular y las pruebas genéticas aumentarán la necesidad de tubos estabilizados y basados en conservantes.
- Las tendencias de atención en el punto de atención y recolección en el hogar impulsarán la demanda de tubos de micro-recolección.
- Los fabricantes ampliarán la capacidad de producción para fortalecer la estabilidad del suministro global.
- Los tubos de plástico continuarán reemplazando al vidrio a medida que los hospitales prioricen la seguridad y la reducción de desechos.
- Los mercados emergentes contribuirán fuertemente debido al aumento del cribado de enfermedades crónicas y la expansión de la atención médica.
- La innovación en aditivos y separadores de gel mejorará la integridad de las muestras para ensayos complejos.
- Las asociaciones estratégicas y el crecimiento de la distribución regional mejorarán la accesibilidad del mercado a nivel mundial.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de tubos de recolección de sangre y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tubos de recolección de sangre entre 2024 y 2032?
¿Cuáles son los principales factores de crecimiento que impulsan el mercado global de tubos de recolección de sangre?
¿Cuál es el segmento principal en el mercado de tubos de recolección de sangre por usuario final?
¿Quiénes son las empresas líderes en el mercado de tubos de recolección de sangre?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tubos de Recolección de Sangre Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tubos de Recolección de Sangre Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4.17 billion → 2032: USD 7.06 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tubos de Recolección de Sangre Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tubos de Recolección de Sangre Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tubos de Recolección de Sangre Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tubos de Recolección de Sangre Market Drivers
- 3.3 Mercado de Tubos de Recolección de Sangre Market Restraints & Challenges
- 3.4 Mercado de Tubos de Recolección de Sangre Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tubos de Recolección de Sangre Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tubos de Recolección de Sangre Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tubos de Recolección de Sangre category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tubos de Recolección de Sangre Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tubos de Recolección de Sangre Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tubos de Recolección de Sangre market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tubos de Recolección de Sangre Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tubos de Recolección de Sangre Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tubos de Recolección de Sangre Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tubos de Recolección de Sangre (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tubos de Recolección de Sangre Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tubos de Recolección de Sangre Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tubos de Recolección de Sangre Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tubos de Recolección de Sangre Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tubos de Recolección de Sangre Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tubos de Recolección de Sangre Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tubos de Recolección de Sangre Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tubos de Recolección de Sangre Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tubos de Recolección de Sangre Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
