
Visión General del Mercado de Tubos de Manejo de Vías Aéreas:
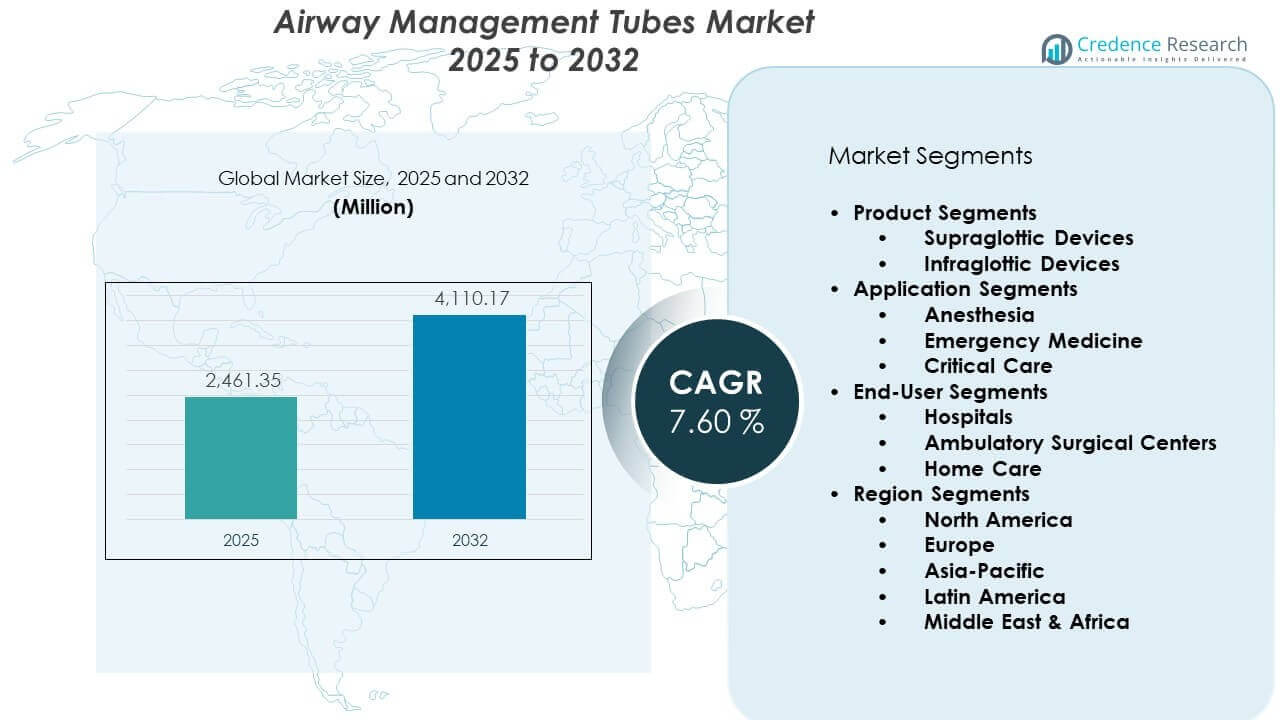
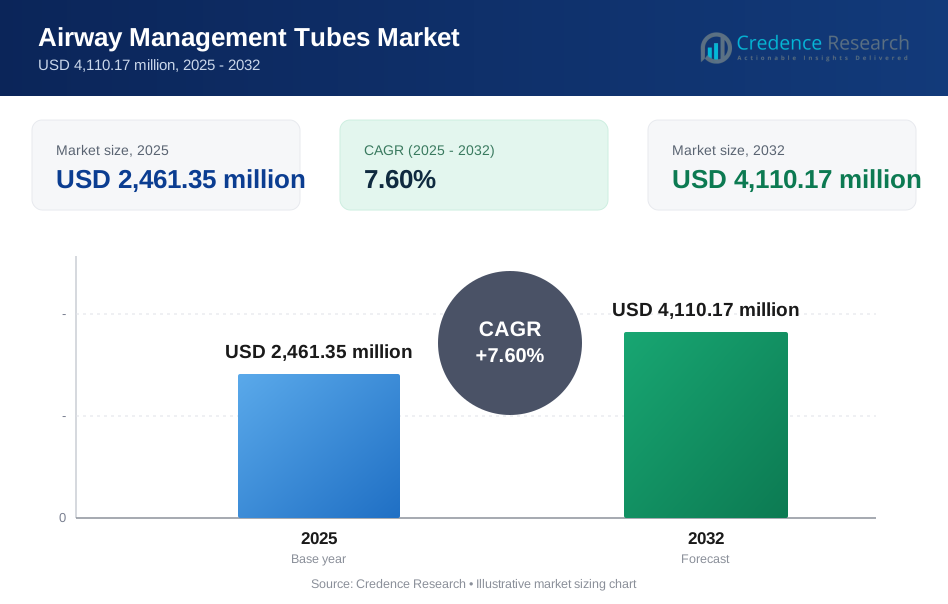
Se proyecta que el mercado de tubos de manejo de vías aéreas crezca de USD 2,461.35 millones en 2025 a un estimado de USD 4,110.17 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 7.60% de 2025 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Tubos de Manejo de Vías Aéreas 2025 | USD 2,461.35 millones |
| Mercado de Tubos de Manejo de Vías Aéreas, CAGR | 7.60% |
| Tamaño del Mercado de Tubos de Manejo de Vías Aéreas 2032 | USD 4,110.17 millones |
Perspectivas del Mercado de Tubos de Manejo de Vías Aéreas:
- Norteamérica tuvo la mayor participación con un 37%, seguida de Europa con un 28% y Asia-Pacífico con un 22%, impulsada por el volumen quirúrgico, la infraestructura de UCI y la expansión de la atención médica.
- Asia-Pacífico es la región de más rápido crecimiento con un 22% de participación, respaldada por el aumento de inversiones hospitalarias, turismo médico y desarrollo de atención de emergencia.
- Los hospitales dominaron el segmento de usuarios finales con más del 50% de participación debido al alto uso en cirugías, UCIs y salas de emergencia.
- Los dispositivos supraglóticos representaron aproximadamente el 40% del segmento de productos, favorecidos por su facilidad de uso y rápida implementación en atención aguda.
Impulsores del Mercado de Tubos de Manejo de Vías Aéreas:
Aumento de Procedimientos Quirúrgicos en Poblaciones Envejecidas y Necesidades de Cuidados Críticos
El aumento de los volúmenes quirúrgicos a nivel mundial contribuye significativamente al crecimiento del Mercado de Tubos de Manejo de Vías Aéreas. Las poblaciones mayores requieren más cirugías que involucran anestesia, lo que impulsa la demanda de dispositivos de intubación. Los hospitales invierten en productos para vías aéreas para apoyar procedimientos cardíacos, neurológicos y ortopédicos. Las comorbilidades relacionadas con el envejecimiento, como la EPOC o la apnea del sueño, aumentan aún más la dependencia del manejo de vías aéreas. Los departamentos de emergencia ven más casos agudos que necesitan acceso rápido a las vías aéreas. Las unidades de cuidados intensivos ahora implementan estrategias de intubación temprana para estabilizar a los pacientes de alto riesgo. Esto impulsa la adquisición continua de tubos endotraqueales y de traqueotomía. Amplía el uso tanto en entornos de atención planificada como no planificada.
- Por ejemplo, Medtronic informó que su cartera de Manejo de Vías Aéreas apoyó una parte significativa de los 12 millones de procedimientos realizados anualmente utilizando sus productos para vías aéreas, con su videolaringoscopio McGRATH™ MAC alcanzando un hito de más de 15 millones de intubaciones a nivel mundial.
El Rápido Crecimiento de la Carga de Enfermedades Respiratorias a Nivel Mundial Eleva la Adopción de Productos
El aumento de la incidencia de trastornos respiratorios fortalece la demanda de tubos de vía aérea en entornos hospitalarios y de atención domiciliaria. Condiciones como el asma, la bronquitis crónica y la neumonía requieren soporte ventilatorio. Los países con altas tasas de tabaquismo y contaminación del aire urbano ven mayores tasas de hospitalización. Los tubos de vía aérea apoyan intervenciones no invasivas e invasivas a lo largo de los ciclos de atención. Se beneficia de la ampliación de la cobertura de seguros para el cuidado de enfermedades crónicas. Los brotes respiratorios globales, como el COVID-19, aceleraron la concienciación y las inversiones en productos de vías respiratorias. Los proveedores públicos y privados ampliaron la capacidad de ventiladores para gestionar grandes volúmenes de pacientes. Esto creó un flujo constante de demanda institucional.
- Por ejemplo, Fisher & Paykel Healthcare señaló que sus sistemas de terapia nasal de alto flujo Optiflow™ a menudo utilizados como intervención primaria para la insuficiencia respiratoria han sido utilizados para tratar a más de 7 millones de pacientes en todo el mundo, destacando la escala de adopción de dispositivos respiratorios.
Los Avances en el Diseño de Tubos, Seguridad de Materiales y Comodidad del Paciente Impulsan la Preferencia
La innovación de productos en materiales biocompatibles, diseño resistente a torceduras y manguitos flexibles mejora la seguridad del usuario y del paciente. Los fabricantes desarrollan tubos que reducen el trauma mucoso y permiten una inserción más fácil. Los hospitales adoptan cada vez más dispositivos orientados a la seguridad para reducir el fallo de intubación y el riesgo de infección. Los tubos preformados para el cuidado pediátrico y neonatal mejoran la colocación y reducen las complicaciones. Se beneficia de que los hospitales prioricen la comodidad del paciente junto con la eficiencia del procedimiento. Los materiales mejorados ayudan a prevenir úlceras por presión y lesiones en las vías respiratorias durante la intubación prolongada. Las variantes desechables con recubrimientos antimicrobianos son preferidas en entornos sensibles a infecciones. Estas características aumentan la confianza de los proveedores en la seguridad y el rendimiento del dispositivo.
El Aumento de las Inversiones en Atención de Emergencia y Prehospitalaria Impulsa la Penetración del Mercado
Los gobiernos y los sistemas de salud fortalecen los servicios médicos de emergencia para reducir la mortalidad fuera del hospital. Las redes de ambulancias ahora llevan dispositivos portátiles de vía aérea para traumatismos, accidentes cerebrovasculares y eventos cardíacos. Los paramédicos capacitados utilizan tubos supraglóticos y endotraqueales en intervenciones de campo. El Mercado de Tubos de Manejo de Vías Respiratorias se beneficia de los protocolos que requieren estabilización inmediata de las vías respiratorias durante emergencias. Las iniciativas de preparación para desastres incluyen la adquisición a gran escala de consumibles de vías respiratorias. Las clínicas rurales y los centros de traumatología almacenan kits de vías respiratorias para reducir los retrasos en las transferencias. Esta tendencia apoya un mayor alcance del producto en áreas remotas y desatendidas. Las políticas de salud pública ahora enfatizan la preparación de las vías respiratorias en los marcos nacionales de respuesta a emergencias.
Tendencias del Mercado de Tubos de Manejo de Vías Respiratorias:
La Adopción de Videolaringoscopia y Herramientas de Intubación Inteligente Está Acelerando
Los clínicos ahora adoptan herramientas de intubación asistida por video para mejorar la precisión en la colocación de tubos. La videolaringoscopia permite una mejor visualización de las vías respiratorias en casos de anatomía difícil. Estos dispositivos reducen la intubación fallida y apoyan la toma de decisiones rápidas. La integración de sensores inteligentes permite el monitoreo de la presión del manguito y la posición del tubo. Mejora los resultados en procedimientos quirúrgicos de alto riesgo y en UCI. Los hospitales de enseñanza utilizan estos dispositivos para capacitar a nuevos clínicos. Los dispositivos habilitados con IA también apoyan la detección automática de obstrucciones o dislocación de tubos. El Mercado de Tubos de Manejo de Vías Respiratorias se expande con estas integraciones digitales y de atención inteligente.
- Por ejemplo, el sistema GlideScope Core™ de Verathon cuenta con un monitor táctil de alta definición de 10 pulgadas con conectividad dual, lo que permite la visualización simultánea de dos fuentes de video. Cuando se utiliza con las hojas especializadas de GlideScope, que proporcionan un campo de visión de 60 grados, los estudios clínicos han demostrado que la videolaringoscopia puede lograr tasas de éxito en el primer intento de hasta el 98%, incluso en pacientes con vías aéreas de difícil acceso.
Preferencia Creciente por Tubos Desechables para Prevenir Riesgos de Contaminación Cruzada
Las políticas de control de infecciones favorecen los tubos de vías respiratorias desechables tanto en entornos hospitalarios como ambulatorios. Los hospitales reducen el uso cruzado para minimizar las infecciones nosocomiales y las lesiones en las vías respiratorias. Los entornos de alta complejidad, incluidos las UCI y las salas de cirugía, prefieren tubos estériles de un solo uso. Estos reducen la necesidad de costosos procesos de reprocesamiento y esterilización. Los tubos desechables portátiles se utilizan en unidades de atención ambulatoria y de emergencia. Los fabricantes ahora ofrecen variantes biodegradables para apoyar los objetivos de sostenibilidad de los hospitales. La demanda aumenta para tubos con recubrimientos integrados de prevención de infecciones. Esta tendencia fortalece la compra basada en volumen en grandes sistemas de salud.
- Por ejemplo, Ambu A/S, líder en endoscopia de un solo uso, informó que sus ventas unitarias de broncoscopios desechables, utilizados frecuentemente junto con tubos de vías respiratorias, superaron los 1.5 millones de unidades en un solo año fiscal, reflejando un cambio institucional masivo hacia soluciones respiratorias 100% estériles y de un solo uso.
Aumento de la Demanda de Productos para Vías Respiratorias Pediátricas y Neonatales en Regiones Desarrolladas
Los tubos especializados para neonatos e infantes están ganando terreno debido a la mejora en los estándares de atención pediátrica. Estos productos son más pequeños, más suaves y están adaptados para vías respiratorias subdesarrolladas. Las UCIN y los hospitales infantiles priorizan el acceso a las vías respiratorias de manera suave y sin traumas. Los anestesiólogos pediátricos requieren un ajuste preciso y flexibilidad durante las cirugías. Esta tendencia apoya el lanzamiento de nuevos tubos con mejor memoria de forma y marcas de profundidad. El Mercado de Tubos de Manejo de Vías Respiratorias crece con el aumento de procedimientos quirúrgicos pediátricos y tratamientos de defectos congénitos de las vías respiratorias. La demanda es fuerte en América del Norte y Europa, donde los programas de intervención temprana están bien financiados. Estas regiones también apoyan las aprobaciones regulatorias para dispositivos de vías respiratorias seguros para niños.
La Integración de Tubos en Kits Completos de Manejo de Vías Respiratorias Gana Impulso
Los clínicos ahora prefieren kits de vías respiratorias empaquetados para un despliegue rápido en entornos quirúrgicos y de trauma. Estos kits incluyen tubos, conectores, bloques de mordida y catéteres de succión. Reduce el tiempo de procedimiento y asegura la disponibilidad de todos los accesorios necesarios. Los kits estandarizados son útiles en entornos prehospitalarios y militares. Los hospitales ahora emiten paquetes de vías respiratorias para carros de código azul y zonas de preparación quirúrgica. Los equipos de adquisiciones se benefician de una fuente unificada y un inventario simplificado. Los OEM ofrecen personalización para especialidades quirúrgicas y protocolos regionales. Esto impulsa el Mercado de Tubos de Manejo de Vías Respiratorias al aumentar la adquisición empaquetada en todos los departamentos.
Análisis de Desafíos del Mercado de Tubos de Manejo de Vías Respiratorias:
Las Aprobaciones Regulatorias y los Estándares de Cumplimiento Limitan los Lanzamientos Rápidos de Productos en Todas las Regiones
Obtener la aprobación regulatoria en los mercados globales implica documentación detallada, pruebas clínicas y vigilancia post-mercado. Cada país impone requisitos únicos de seguridad de dispositivos y estándares de control de calidad. Los pequeños fabricantes a menudo enfrentan retrasos en ingresar a regiones de alto crecimiento debido a los tiempos de aprobación. Las actualizaciones regulatorias en regiones como la EU MDR y la FDA de EE.UU. ralentizan la comercialización de la línea de productos. El mercado de tubos de manejo de vías respiratorias experimenta una adopción fragmentada debido a esta barrera. Las empresas deben invertir en equipos de cumplimiento y estandarización de productos para expandirse a través de las fronteras. Las auditorías regulatorias y los retiros del mercado aumentan los costos y el riesgo para la marca. Esto desafía a las empresas más pequeñas a competir con los OEM globales.
La falta de personal capacitado y formación en regiones de bajos ingresos limita la adopción
El manejo adecuado de las vías respiratorias requiere personal bien capacitado para reducir riesgos como la aspiración, el mal posicionamiento o el trauma. Muchas economías emergentes enfrentan escasez de anestesiólogos y enfermeras de cuidados críticos. Las instalaciones mal equipadas a menudo carecen de protocolos estándar de vías respiratorias o recursos de capacitación. Esto limita el uso seguro de tubos avanzados de vías respiratorias durante cirugías o emergencias. Los gobiernos y hospitales privados están trabajando para expandir la capacitación basada en habilidades. Sin embargo, el ritmo sigue siendo lento, especialmente en entornos rurales y de bajos recursos. Esto restringe la penetración más amplia del mercado y el uso constante. El mal uso de dispositivos o la intubación retrasada genera dudas clínicas entre los proveedores poco capacitados.
Oportunidades en el mercado de tubos de manejo de vías respiratorias:
La expansión de la atención médica domiciliaria y entornos no hospitalarios crea vías de crecimiento
Los pacientes con enfermedades respiratorias crónicas a menudo requieren soporte de vías respiratorias a largo plazo en el hogar. Los servicios de atención médica domiciliaria ahora incluyen cuidado de traqueotomía y manejo de ventiladores. El mercado de tubos de manejo de vías respiratorias ve una nueva demanda de canales no hospitalarios. Los tubos portátiles, fáciles de insertar, con características de humidificación y antimicrobianas satisfacen estas necesidades. Los fabricantes desarrollan kits para uso en el hogar con instrucciones de seguridad y soporte de telemonitoreo. Este segmento también crece con la creciente demanda de cuidados paliativos y necesidades de recuperación post-UCI.
Las economías emergentes ofrecen demanda no explotada a través de la modernización del sistema de salud
Asia-Pacífico, América Latina y África están presenciando una expansión de la atención médica tanto en el sector público como en el privado. Los gobiernos invierten en mejoras de UCI, centros de trauma y sistemas médicos de emergencia. Estas mejoras impulsan la adquisición de tubos de vías respiratorias básicos y avanzados. La ayuda internacional y las asociaciones público-privadas ayudan a equipar hospitales desatendidos. El apoyo a la fabricación local y los programas de capacitación también abren puntos de entrada al mercado. El crecimiento del turismo quirúrgico y la cobertura de seguros impulsan aún más la adopción de dispositivos de vías respiratorias.
Análisis de segmentación del mercado de tubos de manejo de vías respiratorias:
Por segmentos de productos
Los dispositivos supraglóticos tienen una fuerte participación debido a su facilidad de uso en entornos prehospitalarios y de emergencia. Las máscaras laríngeas dominan esta categoría para el acceso a vías respiratorias a corto plazo en cirugías. Las vías orofaríngeas y nasofaríngeas también apoyan la ventilación en el cuidado no invasivo. Los dispositivos infraglóticos como los tubos endotraqueales y de traqueotomía siguen siendo críticos para la ventilación a largo plazo y el uso en UCI. Los hospitales prefieren tubos endotraqueales con manguito para asegurar el control seguro de las vías respiratorias en procedimientos complejos. El mercado de tubos de manejo de vías respiratorias continúa favoreciendo la innovación en recubrimientos antimicrobianos y materiales de bajo trauma en ambos segmentos.
- Por ejemplo, la máscara laríngea de segunda generación LMA Supreme™ de Teleflex Incorporated está diseñada para lograr altas presiones de sellado orofaríngeo de hasta 37 (cmH_{2}O), proporcionando un perfil de seguridad documentado con un canal gástrico integrado que permite su uso en más del 50% de las cirugías electivas de rutina como una alternativa confiable y menos invasiva a la intubación endotraqueal.
Por Segmentos de Aplicación
Las aplicaciones de anestesia lideran el mercado debido al creciente volumen de procedimientos quirúrgicos que requieren control de las vías respiratorias. La medicina de emergencia impulsa la demanda de herramientas de inserción rápida de vías respiratorias adecuadas para entornos prehospitalarios y de trauma. Las unidades de cuidados críticos utilizan dispositivos supraglóticos e infraglóticos para soporte ventilatorio y protección de las vías respiratorias. La selección de dispositivos varía según la urgencia, la condición del paciente y la duración del soporte requerido. Sigue siendo una parte fundamental del protocolo clínico en cada fase del cuidado agudo.
- Por ejemplo, ICU Medical (que adquirió Smiths Medical) fabrica los Tubos de Traqueotomía Portex® Blue Line Ultra®, que presentan un diseño de arco de 105 grados para mejorar la comodidad del paciente manteniendo la punta distal en la línea media dentro de la tráquea. Estos tubos se utilizan ampliamente en entornos de atención médica para pacientes que requieren ventilación mecánica prolongada y manejo de las vías respiratorias a largo plazo.
Por Segmentos de Usuario Final
Los hospitales son el mayor usuario final, impulsados por la demanda en los departamentos de cirugía, UCI y urgencias. Los centros quirúrgicos ambulatorios utilizan dispositivos supraglóticos de un solo uso para minimizar el riesgo de infección. Los entornos de atención domiciliaria están adoptando tubos de traqueotomía para pacientes respiratorios a largo plazo. La creciente preferencia por dispositivos portátiles y fáciles de manejar respalda el uso en el hogar. La adquisición a granel sigue siendo alta en entornos institucionales.
Segmentación:
Por Segmentos de Producto
- Dispositivos Supraglóticos
- Dispositivos Infraglóticos
Por Segmentos de Aplicación
- Anestesia
- Medicina de Emergencia
- Cuidados Críticos
Por Segmentos de Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Atención Domiciliaria
Por Segmentos de Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Norteamérica
Norteamérica posee la mayor participación en el mercado de tubos de manejo de vías respiratorias, representando alrededor del 37% de los ingresos globales. La región se beneficia de altos volúmenes quirúrgicos, infraestructura avanzada de UCI y una fuerte adopción de dispositivos de vías respiratorias desechables. EE.UU. lidera el mercado debido al aumento de la incidencia de enfermedades respiratorias crónicas y una creciente población geriátrica. Los hospitales y servicios de emergencia despliegan una amplia gama de tubos de vías respiratorias respaldados por sólidas políticas de reembolso. Los fabricantes en esta región invierten en tecnologías inteligentes para vías respiratorias y características de control de infecciones. La demanda se mantiene estable tanto en los sistemas de salud públicos como privados.
Europa
Europa captura casi el 28% de la cuota de mercado global, impulsada por estrictas directrices clínicas, el aumento de procedimientos quirúrgicos y poblaciones envejecidas. Países como Alemania, Francia y el Reino Unido tienen unidades de cuidados críticos robustas que utilizan ampliamente dispositivos supraglóticos e infraglóticos. Los proveedores de salud se centran en la seguridad del paciente y adoptan tubos desechables para reducir las tasas de infección. El cumplimiento regulatorio bajo los marcos MDR influye en los ciclos de innovación y adquisición. La región también apoya productos especializados para vías respiratorias pediátricas y neonatales en hospitales de alto nivel. Se observa un crecimiento constante en el uso de dispositivos de vías respiratorias en procedimientos de atención ambulatoria y electiva.
Asia-Pacífico, América Latina y Medio Oriente & África
Asia-Pacífico contribuye aproximadamente con el 22% del mercado y es la región de más rápido crecimiento. China, India y Japón impulsan el crecimiento a través de crecientes inversiones en infraestructura hospitalaria y servicios de emergencia. La alta densidad de población y el creciente turismo médico aumentan la demanda de dispositivos de intubación en hospitales urbanos. América Latina posee alrededor del 7% de la cuota de mercado, liderada por Brasil y México, donde los centros de trauma y los centros quirúrgicos están en expansión. Medio Oriente & África representa casi el 6%, respaldada por el gasto en salud pública en las naciones del CCG y las emergentes instalaciones de cuidados críticos. El mercado de tubos de manejo de vías respiratorias en estas regiones se beneficia de asociaciones internacionales, programas de desarrollo de habilidades y esfuerzos de manufactura localizados.
Análisis de Jugadores Clave:
- Medtronic
- Teleflex
- Ambu A/S
- Smiths Medical
- Fisher & Paykel Healthcare
- ICU Medical
- KARL STORZ
- Flexicare
Análisis Competitivo:
El mercado de tubos de manejo de vías respiratorias está moderadamente consolidado, con jugadores globales compitiendo en seguridad del producto, profundidad del portafolio y confianza clínica. Las empresas líderes se centran en la innovación en tubos desechables, características de control de infecciones y facilidad de colocación. La diferenciación de productos se centra en la calidad del material, el diseño del manguito y la compatibilidad con herramientas avanzadas para vías respiratorias. Las fuertes redes de distribución y los contratos hospitalarios apoyan el liderazgo en el mercado. Las empresas también invierten en programas de capacitación y simulación para clínicos para fortalecer la preferencia de marca. Muestra una competencia constante de fabricantes regionales que ofrecen alternativas rentables. Las asociaciones estratégicas con hospitales y servicios de emergencia ayudan a los proveedores a asegurar una demanda a largo plazo.
Desarrollos Recientes:
- En febrero de 2026, Ambu reportó sus resultados financieros del Q1 2025/26, mostrando un crecimiento orgánico del 6% impulsado principalmente por sus soluciones de endoscopia y manejo de vías respiratorias. La empresa continúa comercializando su solución integral de Ventilación de Un Solo Pulmón (OLV), que integra los tubos VivaSight™ 2 DLT y SLT con cámaras incorporadas para proporcionar visualización en tiempo real durante procedimientos complejos de intubación.
- En diciembre de 2025, Teleflex Incorporated anunció un acuerdo definitivo para vender sus negocios de Cuidado Agudo y Urología Intervencionista a Intersurgical Ltd. por aproximadamente $530 millones. Esta desinversión estratégica, que se espera cerrar en la segunda mitad de 2026, incluye el extenso portafolio de manejo de vías respiratorias de Teleflex bajo las marcas Hudson RCI y Rüsch, ya que la empresa enfoca su atención hacia sus unidades de negocio de acceso vascular y cirugía.
- En septiembre de 2025, ICU Medical, que adquirió Smiths Medical en 2022, enfrentó desafíos continuos respecto a la calidad y seguridad de sus dispositivos de manejo de vías respiratorias, con varias retiradas señaladas por la FDA. A pesar de estos obstáculos operativos, la empresa sigue siendo un actor importante en el mercado, integrando el portafolio heredado de Smiths Medical, incluidos los tubos de traqueostomía y endotraqueales, en su división más amplia de cuidado respiratorio.
- En mayo de 2025, Fisher & Paykel Healthcare anunció ingresos récord para el año fiscal 2025, atribuidos en gran medida a la expansión del lanzamiento de su dispositivo F&P Airvo™ 3 y el Sistema F&P 950™. La empresa también destacó la creciente adopción clínica de sus sistemas Optiflow Switch™ y Optiflow Trace™ en entornos de anestesia y cuidado agudo, mejorando el soporte de vías respiratorias no invasivo.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Segmentos de Productos, Segmentos de Aplicación, Segmentos de Usuarios Finales y Segmentos de Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- Los volúmenes quirúrgicos globales seguirán creciendo, apoyando la demanda a largo plazo de dispositivos de vía aérea supraglóticos e infraglóticos en las instalaciones de salud.
- Los hospitales adoptarán cada vez más tubos desechables para cumplir con los estándares de control de infecciones, especialmente en entornos de cuidados intensivos y de emergencia.
- La atención médica domiciliaria surgirá como un área de crecimiento significativo a medida que el cuidado de traqueotomías se vuelva más común para pacientes con enfermedades respiratorias crónicas.
- Los sistemas inteligentes de gestión de vías aéreas integrados con videolaringoscopios y sensores mejorarán la seguridad del paciente y reducirán las tasas de error durante la intubación.
- Los productos de vías aéreas pediátricas y neonatales ganarán tracción a medida que los sistemas de salud avanzados enfatizan herramientas de cuidados críticos específicas para niños.
- Asia-Pacífico verá un aumento en la inversión en infraestructura médica de emergencia, ampliando el acceso a tubos de vías aéreas modernos en ciudades de nivel 2 y nivel 3.
- Los organismos reguladores agilizarán las aprobaciones de dispositivos médicos, permitiendo un acceso más rápido al mercado para soluciones de vías aéreas nuevas y avanzadas.
- Los programas de educación clínica y la capacitación basada en simulación mejorarán la confianza de los profesionales y ampliarán el uso de dispositivos en regiones poco penetradas.
- Los modelos de adquisición cambiarán hacia kits de vías aéreas agrupados y contratos de suministro a largo plazo para optimizar la asignación de recursos y la preparación de respuesta.
- Las presiones competitivas llevarán a la consolidación, asociaciones y un aumento en el gasto en I&D entre los principales actores para fortalecer el posicionamiento en el mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de tubos de manejo de vías respiratorias y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tubos de manejo de vías aéreas entre 2025 y 2032?
¿Qué segmento del mercado de tubos de manejo de vías respiratorias tuvo la mayor participación en 2025?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tubos de manejo de vías respiratorias?
¿Quiénes son las empresas líderes en el mercado de tubos de manejo de vías respiratorias?
¿Qué región comandó la mayor parte del mercado de tubos de manejo de vías aéreas en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tubos de Manejo de Vías Respiratorias Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tubos de Manejo de Vías Respiratorias Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 2,461.35 million → 2032: USD 4,110.17 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tubos de Manejo de Vías Respiratorias Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tubos de Manejo de Vías Respiratorias Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tubos de Manejo de Vías Respiratorias Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tubos de Manejo de Vías Respiratorias Market Drivers
- 3.3 Mercado de Tubos de Manejo de Vías Respiratorias Market Restraints & Challenges
- 3.4 Mercado de Tubos de Manejo de Vías Respiratorias Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tubos de Manejo de Vías Respiratorias Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tubos de Manejo de Vías Respiratorias Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tubos de Manejo de Vías Respiratorias category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tubos de Manejo de Vías Respiratorias Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tubos de Manejo de Vías Respiratorias Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tubos de Manejo de Vías Respiratorias market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tubos de Manejo de Vías Respiratorias Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tubos de Manejo de Vías Respiratorias Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tubos de Manejo de Vías Respiratorias Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tubos de Manejo de Vías Respiratorias (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tubos de Manejo de Vías Respiratorias Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tubos de Manejo de Vías Respiratorias Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tubos de Manejo de Vías Respiratorias Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tubos de Manejo de Vías Respiratorias Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tubos de Manejo de Vías Respiratorias Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tubos de Manejo de Vías Respiratorias Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tubos de Manejo de Vías Respiratorias Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tubos de Manejo de Vías Respiratorias Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tubos de Manejo de Vías Respiratorias Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
