
Visión General del Mercado
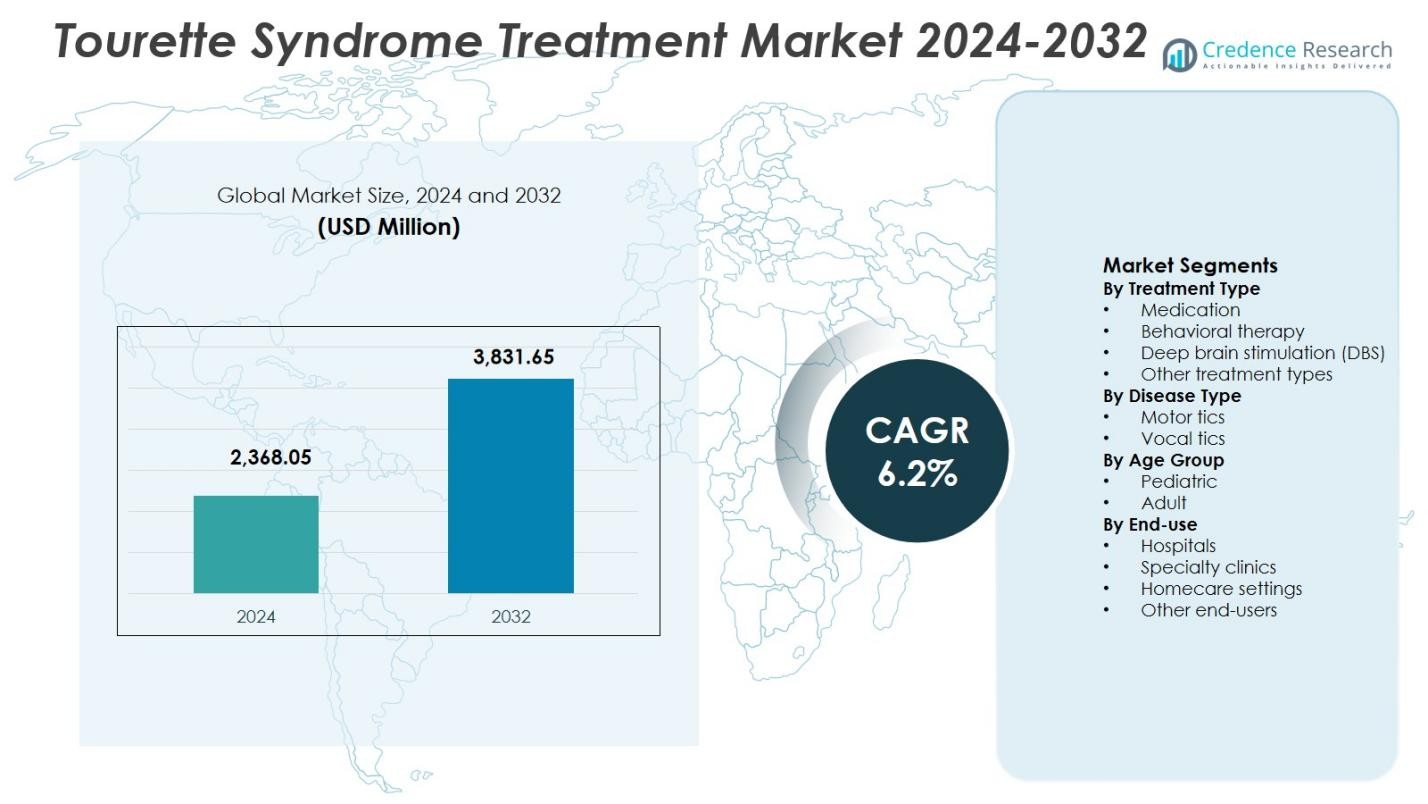
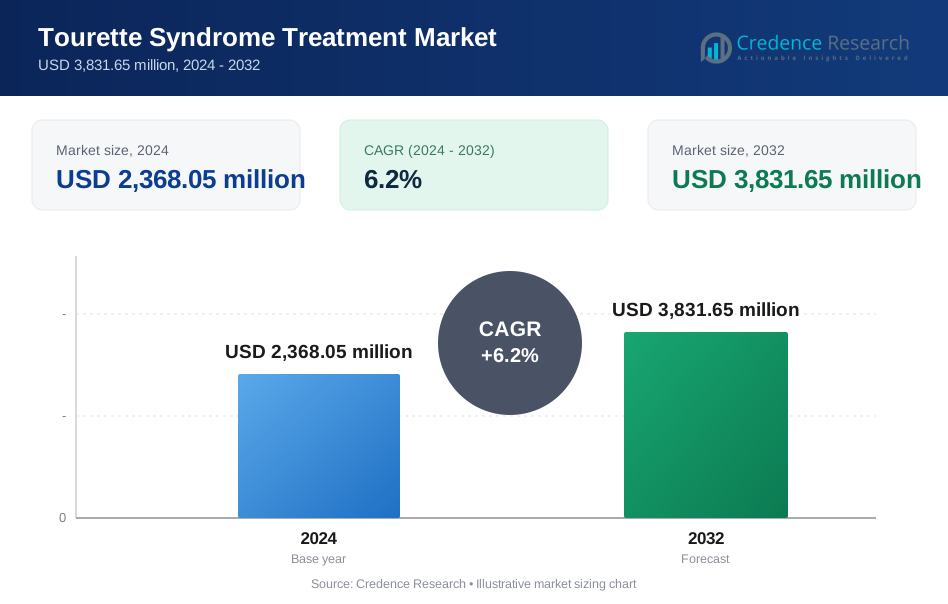
El tamaño del mercado de tratamiento del síndrome de Tourette se valoró en USD 2,368.05 millones en 2024 y se anticipa que alcance los USD 3,831.65 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 6.2% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tratamiento del Síndrome de Tourette 2024 | USD 2,368.05 Millones |
| Mercado de Tratamiento del Síndrome de Tourette, CAGR | 6.2% |
| Tamaño del Mercado de Tratamiento del Síndrome de Tourette 2032 | USD 3,831.65 Millones |
El mercado de tratamiento del síndrome de Tourette está conformado por la presencia de empresas farmacéuticas y biotecnológicas establecidas como AbbVie Inc., Teva Pharmaceutical Industries Ltd., Neurocrine Biosciences, Inc., Otsuka Pharmaceutical Co., Ltd., Eli Lilly and Company, Pfizer Inc., Johnson & Johnson, GlaxoSmithKline plc, UCB S.A., y Lundbeck A/S, que se centran en la innovación farmacológica y en ampliar las carteras terapéuticas para el manejo de tics. Estos actores enfatizan los inhibidores de VMAT2, los antipsicóticos de nueva generación y las soluciones de tratamiento de apoyo para mejorar los resultados de los pacientes. América del Norte lidera el mercado con una participación del 38.6%, impulsada por altas tasas de diagnóstico, infraestructura sanitaria avanzada y un fuerte apoyo de reembolso, seguida por Europa con una participación del 29.4% apoyada por sistemas de salud pública, mientras que Asia-Pacífico tiene una participación del 22.1% respaldada por el aumento de la concienciación y el acceso creciente a la atención neurológica.
Perspectivas del Mercado
- El mercado de tratamiento del síndrome de Tourette se valoró en USD 2,368.05 millones en 2024 y se proyecta que crezca a una tasa compuesta anual (CAGR) del 6.2% durante el período de pronóstico, respaldado por el aumento de las tasas de diagnóstico y la expansión de la adopción de tratamientos.
- El aumento de la concienciación clínica, el diagnóstico temprano en poblaciones pediátricas y los avances en terapias farmacológicas como los inhibidores de VMAT2 impulsan fuertemente el crecimiento del mercado.
- La creciente adopción de terapias conductuales y la continua innovación por parte de los principales actores farmacéuticos fortalecen las carteras de productos y los resultados del tratamiento en todo el mercado.
- Los altos costos de tratamiento, la respuesta variable de los pacientes y los efectos secundarios relacionados con los medicamentos restringen una adopción más amplia, particularmente en regiones sensibles al costo.
- América del Norte lidera con una participación de mercado del 38.6%, seguida por Europa con un 29.4% y Asia-Pacífico con un 22.1%, mientras que el segmento de medicamentos domina con una participación del 56.4% y los tics motores representan el 62.7% de la demanda total.
Análisis de Segmentación del Mercado:
Por Tipo de Tratamiento:
El mercado de tratamiento del síndrome de Tourette por tipo de tratamiento está liderado por la medicación, que representó el 56.4% de la cuota de mercado en 2024. Medicamentos como antipsicóticos, agonistas alfa-adrenérgicos e inhibidores de VMAT2 siguen siendo el tratamiento de primera línea debido a su eficacia comprobada en la reducción de la gravedad de los tics y la mejora del funcionamiento diario. La fuerte preferencia de los médicos, una cobertura de reembolso más amplia y el aumento de las tasas de diagnóstico apoyan el dominio de la medicación. La terapia conductual continúa expandiéndose con una creciente conciencia sobre las intervenciones no farmacológicas, mientras que la adopción de la estimulación cerebral profunda (DBS) sigue limitada a casos severos y resistentes al tratamiento debido al alto costo y la complejidad quirúrgica.
Por Tipo de Enfermedad:
Por tipo de enfermedad, los tics motores dominaron el mercado de tratamiento del síndrome de Tourette con un 62.7% de cuota de mercado en 2024. Los tics motores son más prevalentes, clínicamente visibles y frecuentemente afectan la coordinación física, lo que lleva a un diagnóstico y inicio de tratamiento más temprano. Un mayor comportamiento de búsqueda de tratamiento entre pacientes y cuidadores acelera la demanda de intervenciones farmacológicas y conductuales dirigidas a los síntomas motores. Los tics vocales representan una porción menor debido a una gravedad clínica comparativamente menor y una presentación episódica. Un mayor enfoque clínico en la gestión temprana de los síntomas motores y criterios de diagnóstico estandarizados continúan reforzando el dominio del segmento de tics motores.
- Por ejemplo, ecopipam de Emalex Biosciences, un antagonista selectivo del receptor de dopamina D1, mantuvo la reducción de tics en un ensayo de fase 3 donde el 41.9% de los pacientes pediátricos recayeron después del tratamiento abierto en comparación con el 68.1% con placebo, dirigido a síntomas motores y vocales.
Por Grupo de Edad:
Basado en el grupo de edad, el segmento pediátrico ocupó la posición de liderazgo con un 68.9% de cuota de mercado en 2024. El síndrome de Tourette típicamente se manifiesta durante la infancia, lo que lleva a un diagnóstico más temprano y una duración de tratamiento prolongada en pacientes pediátricos. El aumento de la conciencia parental, los programas de detección en escuelas y el mejor acceso a neurólogos infantiles impulsan una mayor adopción de tratamientos en este segmento. Los pacientes pediátricos también muestran una mejor respuesta a las terapias conductuales y a la intervención farmacológica temprana. Aunque los casos adultos persisten, la estabilización o reducción de síntomas con la edad limita la intensidad del tratamiento, manteniendo el dominio pediátrico en la demanda general del mercado.
- Por ejemplo, Aripiprazol, aprobado por la FDA para el tratamiento de tics en niños desde los 6 años, mostró eficacia en un ensayo de fase 3 por Sallee et al. para pacientes pediátricos con Tourette.
Factores Clave de Crecimiento
Aumento de las Tasas de Diagnóstico y Mejora de la Conciencia Clínica
El mercado de tratamiento del síndrome de Tourette se beneficia significativamente del aumento de las tasas de diagnóstico impulsadas por una mejor conciencia clínica y directrices de diagnóstico estandarizadas. Un mayor reconocimiento de los trastornos de tics entre pediatras, neurólogos y profesionales de la salud mental permite una identificación más temprana e inicio del tratamiento. Las campañas de salud pública, los exámenes en las escuelas y la creciente aceptación de los trastornos del neurodesarrollo reducen el subdiagnóstico. Un diagnóstico más temprano aumenta la demanda de tratamiento a largo plazo, particularmente para terapias farmacológicas y conductuales. La mejora en la precisión del diagnóstico también apoya la selección de tratamientos específicos, mejorando los resultados para los pacientes y ampliando el grupo de pacientes tratados tanto en poblaciones pediátricas como adultas.
- Por ejemplo, la Tourette Association of America lanzó una campaña nacional de carteles en Times Square y el centro de Los Ángeles a partir del 26 de febrero de 2025, presentando a miembros de la comunidad para destacar los tics y dirigirse a los padres de niños pequeños.
Avances Farmacológicos en Expansión y Aprobaciones de Medicamentos
Los avances continuos en terapias farmacológicas impulsan fuertemente el crecimiento en el mercado de tratamiento del síndrome de Tourette. El desarrollo de inhibidores de VMAT2, nuevos antipsicóticos con perfiles de seguridad mejorados y formulaciones de medicamentos específicos para síntomas mejora la eficacia del tratamiento mientras reduce los efectos adversos. Las aprobaciones regulatorias para terapias más nuevas mejoran la confianza de los médicos y aceleran la adopción. Las compañías farmacéuticas están invirtiendo cada vez más en ensayos clínicos para abordar necesidades no satisfechas como tics refractarios y condiciones comórbidas. Estas innovaciones expanden las opciones terapéuticas y sostienen la expansión del mercado a largo plazo.
- Por ejemplo, el aripiprazol (Abilify) de Otsuka Pharmaceutical recibió la aprobación de la FDA en diciembre de 2014 para el tratamiento de tics en pacientes pediátricos de 7 a 17 años con trastorno de Tourette, basado en un estudio de 8 semanas que demostró una supresión significativa de los tics.
Aumento del Acceso a la Atención Médica y Cobertura de Reembolso
La mejora en el acceso a servicios neurológicos y de salud mental apoya el crecimiento sostenido en el mercado de tratamiento del síndrome de Tourette. La expansión de la infraestructura de atención médica, el aumento de la cobertura de seguros para trastornos neuropsiquiátricos y las políticas de reembolso favorables aumentan la asequibilidad del tratamiento. Las iniciativas gubernamentales centradas en la inclusión de la salud mental fortalecen aún más el acceso a intervenciones tanto farmacológicas como conductuales. La disponibilidad mejorada de atención especializada en economías desarrolladas y emergentes impulsa la penetración del tratamiento. Un mayor apoyo al reembolso también fomenta la adherencia a la terapia a largo plazo, contribuyendo al crecimiento estable de los ingresos.
Tendencias y Oportunidades Clave
Creciente Adopción de Terapias Conductuales y No Farmacológicas
El aumento en la adopción de terapias conductuales presenta una tendencia y oportunidad importante en el mercado de tratamiento del síndrome de Tourette. La Intervención Conductual Integral para Tics (CBIT) y el entrenamiento de inversión de hábitos ganan tracción debido a su naturaleza no invasiva y beneficios de manejo de síntomas a largo plazo. La creciente preferencia de pacientes y cuidadores por opciones sin medicamentos apoya esta tendencia. La integración de la terapia conductual en los protocolos de tratamiento estándar amplía las oportunidades de ingresos basados en servicios y reduce la dependencia del uso prolongado de medicamentos.
- Por ejemplo, el Centro de Estudio Infantil de NYU Langone aplica la terapia de inversión de hábitos en ocho a 16 sesiones semanales ambulatorias para niños y adolescentes con trastorno de Tourette leve a moderado.
Avances Tecnológicos en la Estimulación Cerebral Profunda
La innovación tecnológica en la Estimulación Cerebral Profunda crea oportunidades emergentes dentro del Mercado de Tratamiento del Síndrome de Tourette. Los avances en la precisión del enfoque, la miniaturización de dispositivos y la estimulación programable mejoran los resultados para pacientes graves y resistentes al tratamiento. La investigación clínica en curso mejora la seguridad y eficacia, fomentando la adopción selectiva. A medida que se expande la experiencia en procedimientos y los costos disminuyen gradualmente, la ECP ofrece un potencial de crecimiento a largo plazo, particularmente en centros neurológicos especializados y mercados de salud desarrollados.
- Por ejemplo, el ensayo NCT02056873 evalúa la estimulación cerebral receptiva como una alternativa a la ECP continua en el núcleo centromediano para el Síndrome de Tourette refractario a medicamentos. Este enfoque prueba los cambios fisiológicos intraoperatorios y la seguridad en la reducción de tics mediante trenes eléctricos desencadenados.
Desafíos Clave
Altos Costos de Tratamiento y Accesibilidad Limitada
Los altos costos de tratamiento siguen siendo un desafío significativo en el Mercado de Tratamiento del Síndrome de Tourette. El uso prolongado de medicamentos, las sesiones de terapia conductual y las intervenciones avanzadas como la Estimulación Cerebral Profunda imponen cargas financieras a los pacientes y los sistemas de salud. La cobertura de seguro limitada en ciertas regiones restringe el acceso a una atención integral. Las barreras relacionadas con los costos reducen la adherencia al tratamiento y retrasan la intervención, particularmente en economías de ingresos bajos y medios, limitando la penetración general del mercado.
Variabilidad en la Respuesta al Tratamiento y Efectos Secundarios
La respuesta inconsistente al tratamiento representa un desafío importante en el Mercado de Tratamiento del Síndrome de Tourette. Los pacientes muestran reacciones variables a las terapias farmacológicas, a menudo requiriendo ajustes frecuentes de dosis o cambios de terapia. Los efectos secundarios como la sedación, el aumento de peso y el deterioro cognitivo limitan el cumplimiento a largo plazo de la medicación. Esta variabilidad complica la planificación del tratamiento y aumenta la carga clínica. La falta de terapias universalmente efectivas destaca la necesidad de enfoques de tratamiento personalizados y la continua innovación terapéutica.
Análisis Regional
América del Norte
América del Norte lideró el Mercado de Tratamiento del Síndrome de Tourette con una participación de mercado del 38.6% en 2024, respaldada por altas tasas de diagnóstico, fuerte conciencia clínica e infraestructura de salud avanzada. La región se beneficia del acceso generalizado a neurólogos, la disponibilidad de terapias farmacológicas aprobadas por la FDA y la adopción temprana de intervenciones conductuales como el CBIT. Las políticas de reembolso favorables y la inversión significativa en investigación neuropsiquiátrica fortalecen aún más la adopción del tratamiento. La presencia de empresas farmacéuticas líderes y los ensayos clínicos en curso continúan impulsando la innovación, manteniendo la posición dominante de América del Norte tanto en poblaciones de pacientes pediátricos como adultos.
Europa
Europa representó un 29.4% de la cuota de mercado en 2024 en el Mercado de Tratamiento del Síndrome de Tourette, impulsada por sistemas de salud pública robustos y un fuerte énfasis en la inclusión de la salud mental. Países como Alemania, el Reino Unido y Francia demuestran una alta penetración de tratamiento debido a marcos de diagnóstico estandarizados y acceso a atención multidisciplinaria. La creciente adopción de terapias conductuales y la creciente disponibilidad de clínicas especializadas apoyan la expansión del mercado. Los programas de reembolso respaldados por el gobierno y las crecientes iniciativas de concienciación reducen las brechas de tratamiento. La continua colaboración en investigación y la expansión de las capacidades de DBS refuerzan aún más la fuerte presencia regional de Europa.
Asia-Pacífico
Asia-Pacífico capturó un 22.1% de la cuota de mercado en 2024, reflejando un potencial de crecimiento rápido en el Mercado de Tratamiento del Síndrome de Tourette. La mejora de la infraestructura sanitaria, la expansión del acceso a la atención neurológica y el aumento de la concienciación sobre los trastornos del neurodesarrollo impulsan la demanda regional. Países como Japón, China, Corea del Sur y Australia muestran tasas de diagnóstico crecientes apoyadas por la expansión de la atención sanitaria urbana. Las crecientes inversiones en servicios de salud mental y la inclusión gradual de tratamientos para trastornos de tics en la cobertura de seguros mejoran la accesibilidad al tratamiento. La gran base de población pediátrica y la expansión de redes de especialistas posicionan a Asia-Pacífico como una región clave de crecimiento.
América Latina
América Latina mantuvo un 6.1% de la cuota de mercado en 2024 en el Mercado de Tratamiento del Síndrome de Tourette, apoyada por mejoras graduales en el acceso a la atención neurológica. Brasil y México lideran la demanda regional debido a la expansión de la cobertura sanitaria y al aumento de la concienciación entre los profesionales de la salud. El crecimiento es impulsado por la mejor disponibilidad de tratamientos farmacológicos y el aumento de las derivaciones a programas de terapia conductual. Sin embargo, la disponibilidad limitada de especialistas y las estructuras de reembolso desiguales limitan una adopción más rápida. Se espera que las reformas sanitarias en curso y las iniciativas públicas de salud mental mejoren las tasas de diagnóstico y la penetración del tratamiento en toda la región.
Oriente Medio y África
Oriente Medio y África representaron un 3.8% de la cuota de mercado en 2024, reflejando una adopción emergente dentro del Mercado de Tratamiento del Síndrome de Tourette. El crecimiento se concentra principalmente en países como los EAU, Arabia Saudita y Sudáfrica, donde las inversiones en salud y el acceso a servicios neurológicos especializados están mejorando. El creciente reconocimiento de los trastornos neuropsiquiátricos y la expansión gradual de la cobertura de seguros apoyan el desarrollo del mercado. A pesar de los desafíos relacionados con la disponibilidad limitada de especialistas y las brechas de diagnóstico, el creciente enfoque gubernamental en la infraestructura de salud mental continúa fortaleciendo el potencial de crecimiento regional a largo plazo.
Segmentaciones del Mercado:
Por Tipo de Tratamiento
- Medicamentos
- Terapia conductual
- Estimulación cerebral profunda (DBS)
- Otros tipos de tratamiento
Por Tipo de Enfermedad
- Tics motores
- Tics vocales
Por Grupo de Edad
- Pediátrico
- Adulto
Por Uso Final
- Hospitales
- Clínicas especializadas
- Entornos de atención domiciliaria
- Otros usuarios finales
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo del mercado de tratamiento del síndrome de Tourette incluye actores clave como AbbVie Inc., Teva Pharmaceutical Industries Ltd., Pfizer Inc., Otsuka Pharmaceutical Co., Ltd., Neurocrine Biosciences, Inc., Eli Lilly and Company, GlaxoSmithKline plc, y Johnson & Johnson. El mercado se caracteriza por un fuerte enfoque en la innovación farmacológica, particularmente en inhibidores de VMAT2 y antipsicóticos de nueva generación con perfiles mejorados de seguridad y tolerabilidad. Las empresas líderes priorizan los ensayos clínicos dirigidos a tics refractarios y condiciones neuropsiquiátricas comórbidas para fortalecer la diferenciación terapéutica. Las asociaciones estratégicas con instituciones de investigación y los acuerdos de licencia apoyan la expansión de la cartera y aceleran el desarrollo de productos. Las empresas también enfatizan la expansión geográfica y las aprobaciones regulatorias para mejorar el alcance del mercado. El aumento de la inversión en la integración de la terapia conductual y las herramientas de apoyo al tratamiento digital también da forma a la competencia, permitiendo a las empresas abordar las necesidades cambiantes de los pacientes mientras mantienen una posición de mercado a largo plazo.
Análisis de Jugadores Clave
- AbbVie Inc.
- Teva Pharmaceutical Industries Ltd.
- Neurocrine Biosciences, Inc.
- Otsuka Pharmaceutical Co., Ltd.
- Eli Lilly and Company
- Pfizer Inc.
- Johnson & Johnson
- GlaxoSmithKline plc
- UCB S.A.
- Lundbeck A/S
Desarrollos Recientes
- En febrero de 2025, Relmada Therapeutics completó la adquisición de Sepranolone de Asarina Pharma AB, un neuroesteroide listo para Fase 2b que se está desarrollando como un posible tratamiento para el síndrome de Tourette y otras condiciones relacionadas con la compulsión.
- En octubre de 2025, Emalex Biosciences recibió la autorización de la FDA para un Programa de Acceso Expandido para su terapia investigacional para el síndrome de Tourette, ecopipam, permitiendo a los médicos tratar a pacientes elegibles antes de la presentación de la NDA.
- En octubre de 2025, la Administración de Alimentos y Medicamentos de EE. UU. (FDA) autorizó un Programa de Acceso Expandido para ecopipam, desarrollado por Emalex Biosciences, proporcionando acceso investigacional para pacientes pediátricos con síndrome de Tourette fuera de los ensayos clínicos; ecopipam también tiene designaciones de Medicamento Huérfano y Vía Rápida.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Tratamiento, Tipo de Enfermedad, Grupo de Edad, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de tratamiento del síndrome de Tourette se expandirá de manera constante debido al aumento en las tasas de diagnóstico y a una mejor conciencia clínica en todo el mundo.
- El desarrollo continuo de terapias farmacológicas dirigidas mejorará la eficacia del tratamiento y la seguridad del paciente.
- Las intervenciones conductuales ganarán una adopción más amplia como opciones de tratamiento de primera línea o complementarias.
- Los enfoques de tratamiento personalizados aumentarán, impulsados por la variabilidad en la respuesta del paciente y la gravedad de los síntomas.
- La integración de herramientas de salud digital apoyará el monitoreo de la terapia y el manejo a largo plazo de la enfermedad.
- La estimulación cerebral profunda verá un crecimiento selectivo para casos graves y resistentes al tratamiento.
- La demanda de tratamiento pediátrico se mantendrá fuerte debido a la aparición temprana del trastorno.
- La expansión de la infraestructura de salud mental en economías emergentes mejorará el acceso al tratamiento.
- El apoyo regulatorio para terapias neuropsiquiátricas acelerará las aprobaciones de productos y la entrada al mercado.
- Las colaboraciones estratégicas entre compañías farmacéuticas e instituciones de investigación fortalecerán las líneas de innovación.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el mercado de tratamientos del síndrome de Tourette y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tratamientos para el síndrome de Tourette entre 2024 y 2032?
¿Qué segmento del mercado de tratamientos para el síndrome de Tourette tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tratamiento del síndrome de Tourette?
¿Quiénes son las empresas líderes en el mercado de tratamientos para el síndrome de Tourette?
¿Qué región comandó la mayor parte del mercado de tratamientos para el síndrome de Tourette en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tratamiento del Síndrome de Tourette Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tratamiento del Síndrome de Tourette Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,368.05 million → 2032: USD 3,831.65 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tratamiento del Síndrome de Tourette Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tratamiento del Síndrome de Tourette Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tratamiento del Síndrome de Tourette Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tratamiento del Síndrome de Tourette Market Drivers
- 3.3 Mercado de Tratamiento del Síndrome de Tourette Market Restraints & Challenges
- 3.4 Mercado de Tratamiento del Síndrome de Tourette Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tratamiento del Síndrome de Tourette Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tratamiento del Síndrome de Tourette Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tratamiento del Síndrome de Tourette category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tratamiento del Síndrome de Tourette Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tratamiento del Síndrome de Tourette Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tratamiento del Síndrome de Tourette market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tratamiento del Síndrome de Tourette Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tratamiento del Síndrome de Tourette Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tratamiento del Síndrome de Tourette Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tratamiento del Síndrome de Tourette (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tratamiento del Síndrome de Tourette Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tratamiento del Síndrome de Tourette Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tratamiento del Síndrome de Tourette Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tratamiento del Síndrome de Tourette Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tratamiento del Síndrome de Tourette Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tratamiento del Síndrome de Tourette Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tratamiento del Síndrome de Tourette Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tratamiento del Síndrome de Tourette Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tratamiento del Síndrome de Tourette Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
