
Visión general del mercado
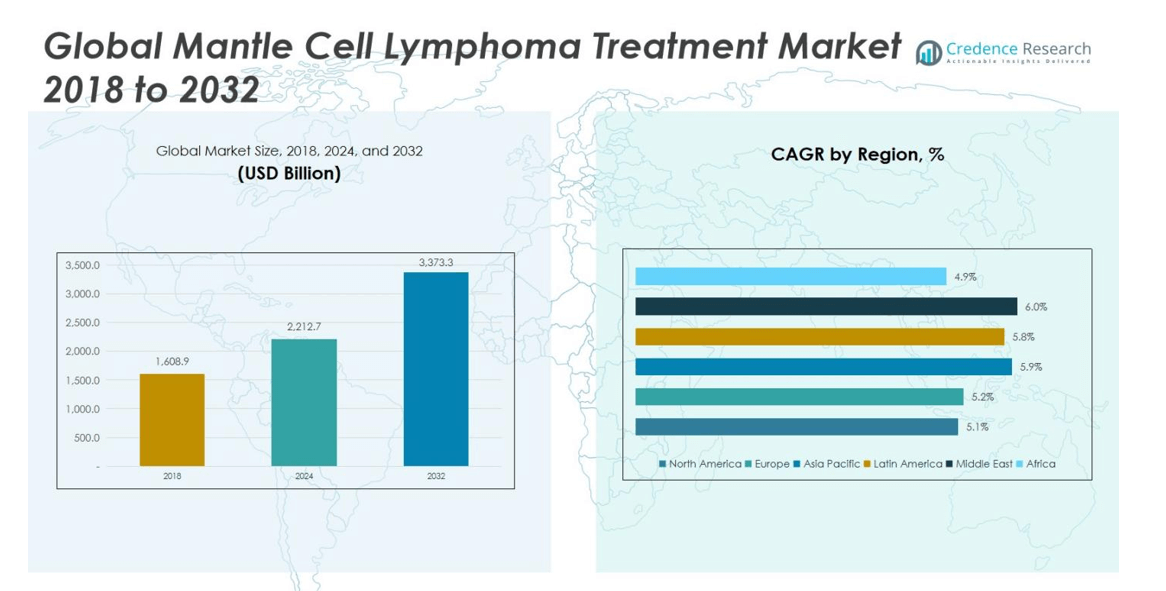
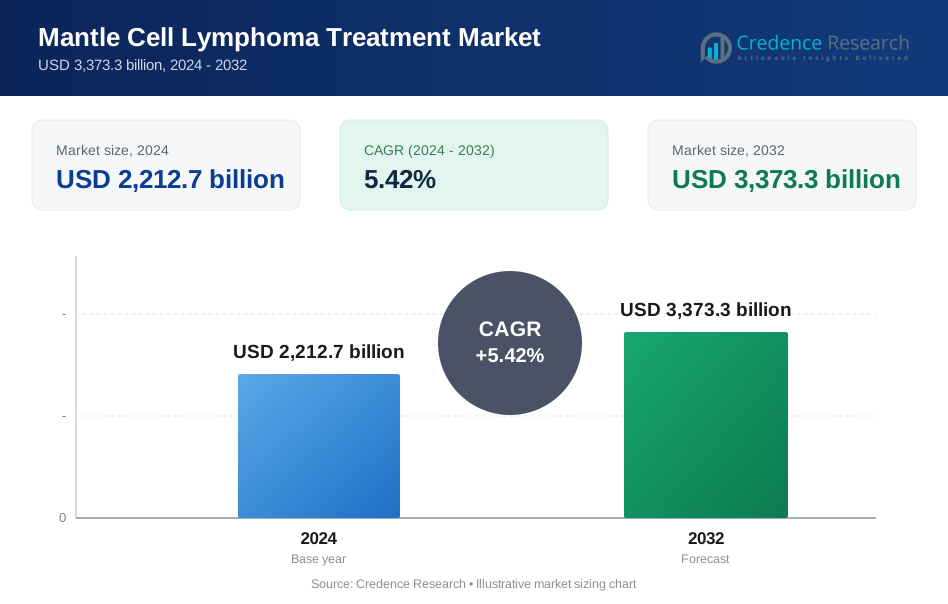
El mercado global de tratamiento del linfoma de células del manto fue valorado en 1,608.9 mil millones de USD en 2018, aumentó a 2,212.7 mil millones de USD en 2024, y se anticipa que alcanzará 3,373.3 mil millones de USD para 2032, creciendo a una tasa compuesta anual (CAGR) de 5.42% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tratamiento del Linfoma de Células del Manto 2024 | 2,212.7 mil millones de USD |
| Mercado de Tratamiento del Linfoma de Células del Manto, CAGR | 5.42% |
| Tamaño del Mercado de Tratamiento del Linfoma de Células del Manto 2032 | 3,373.3 millones de USD |
El mercado global de tratamiento del linfoma de células del manto cuenta con actores clave como AstraZeneca, AbbVie, Bristol Myers Squibb, Bayer y Eli Lilly. Estas empresas aprovechan amplios portafolios que abarcan inhibidores de BTK, anticuerpos monoclonales y nuevas inmunoterapias para capturar oportunidades de mercado. El liderazgo regional recae en América del Norte, que comanda el 45% de la cuota de mercado gracias a la alta adopción de tratamientos, infraestructura de reembolso y concentración de actividad de ensayos clínicos. El enfoque estratégico de los principales actores en terapias de primera línea y para recaídas/refractarias se alinea bien con el avanzado ecosistema de atención médica de esta región, reforzando tanto los canales de innovación como la penetración comercial.
Perspectivas del mercado
- El mercado global de tratamiento del linfoma de células del manto fue valorado en 2,212.7 mil millones de USD en 2024 y se proyecta que alcance 3,373.3 mil millones de USD para 2032, creciendo a una CAGR de 5.42% durante el período de pronóstico.
- Los principales impulsores del mercado incluyen el aumento de la incidencia del linfoma de células del manto, el envejecimiento de la población y los avances en terapias dirigidas, particularmente los inhibidores de la tirosina quinasa de Bruton (BTK).
- Las tendencias actuales muestran un cambio hacia terapias combinadas y la creciente adopción de tratamientos orales, ofreciendo más conveniencia y mejorando la adherencia del paciente.
- América del Norte posee la mayor participación del mercado, comandando el 45% del mercado global en 2024, impulsada por una infraestructura de atención médica avanzada y un alto número de opciones de tratamiento.
- Los desafíos incluyen altos costos de tratamiento y limitada concienciación, lo que puede restringir el acceso en regiones de ingresos bajos y medios, limitando el potencial de crecimiento general del mercado.
Análisis de Segmentación del Mercado:
Por Tipo de Terapia
En el mercado global de tratamiento del linfoma de células del manto (MCL) por tipo de terapia, el segmento de terapia dirigida es dominante, capturando el 37.8% del mercado. La fortaleza del segmento se basa en la creciente adopción de inhibidores de la tirosina quinasa de Bruton (BTK), moléculas pequeñas de nueva generación y tratamientos personalizados, que están desplazando a los regímenes de quimioterapia más tóxicos y no específicos. Los principales impulsores incluyen el aumento de la incidencia en poblaciones envejecidas, mejoras en los diagnósticos moleculares que permiten el despliegue de terapias dirigidas y la expansión de aprobaciones regulatorias para nuevos agentes. Aunque la quimioterapia sigue siendo un componente sustancial, la transición hacia terapias dirigidas está remodelando el panorama del tipo de terapia.
- Por ejemplo, el acalabrutinib (Calquence) de AstraZeneca recibió la aprobación de la FDA en 2019 para pacientes adultos con MCL, ofreciendo un perfil de inhibición de BTK más selectivo y menos efectos fuera del objetivo en comparación con los agentes de primera generación.
Por Fármaco
Dentro del segmento de fármacos del mercado de tratamiento de MCL, el anticuerpo monoclonal establecido Rituximab (anti-CD20) lidera con una participación del 28.8% en el contexto más amplio del mercado de linfomas. Aunque la participación específica precisa para MCL por sí sola no se desglosa públicamente, el papel consolidado de Rituximab en los protocolos de tratamiento de primera línea y en recaídas/refractarios subraya su dominio. Se ve impulsado además por regímenes de combinación (por ejemplo, con ciclofosfamida, bendamustina) y una amplia disponibilidad global. Los impulsores incluyen su eficacia clínica probada, su estatus como estándar de atención, la familiaridad con el reembolso sanitario y la persistencia del CD20 como un objetivo validado en malignidades de células B.
- Por ejemplo, el uso aprobado por la FDA de Rituximab Hycela subcutáneo (Genentech) ha ampliado el acceso y reducido el tiempo de administración hasta en un 70%, apoyando la adopción sostenida tanto en entornos hospitalarios como ambulatorios de oncología.
Por Vía de Administración
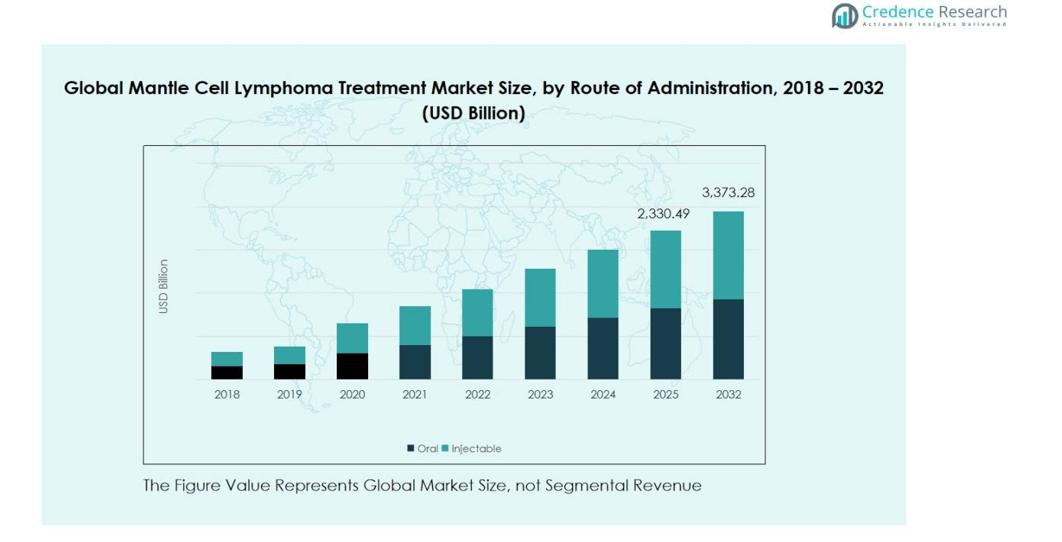
En el segmento de vía de administración de tratamientos para linfoma, la vía inyectable (intravenosa) retiene la mayor participación con alrededor del 78.7% de los ingresos, liderada por infusiones parenterales de anticuerpos monoclonales y agentes quimioterapéuticos. En el contexto de MCL, la mayoría de las terapias (por ejemplo, Rituximab, bendamustina, ciclofosfamida) se administran por vía intravenosa, impulsando el dominio de la vía inyectable. Los principales impulsores incluyen el alto uso en entornos de tratamiento hospitalario, la necesidad de entornos de infusión controlada y la preferencia establecida de los clínicos. Sin embargo, las terapias orales (por ejemplo, inhibidores de BTK como ibrutinib, zanubrutinib) están expandiéndose rápidamente, apoyadas por la conveniencia para el paciente y el cambio hacia la atención ambulatoria.
Principales Impulsores de Crecimiento
Aumento de la Incidencia y Población Envejecida
El aumento de la incidencia global del linfoma de células del manto (MCL) es un importante impulsor de crecimiento para el mercado de tratamiento. A medida que las poblaciones envejecen, el riesgo de desarrollar linfoma, particularmente en adultos mayores, crece significativamente. Este cambio demográfico está contribuyendo a tasas de diagnóstico más altas, resultando en una mayor demanda de tratamientos efectivos. Se espera que la población envejecida continúe siendo un factor sustancial, con individuos mayores de 65 años en mayor riesgo, lo que impulsará aún más la demanda tanto de terapias nuevas como establecidas en el mercado de tratamiento de MCL.
- Por ejemplo, Brukinsa (zanubrutinib) de BeiGene ha mostrado respuestas duraderas en ensayos de Fase III, ofreciendo una opción viable para pacientes ancianos que no pueden tolerar la quimioterapia intensiva.
Avances en Terapias Dirigidas
Las terapias dirigidas, especialmente los inhibidores de la tirosina quinasa de Bruton (BTK), están transformando el panorama del tratamiento del LCM, contribuyendo al crecimiento del mercado. Estas terapias ofrecen un tratamiento preciso con menos efectos secundarios en comparación con la quimioterapia tradicional, lo que lleva a mejores resultados para los pacientes. La aprobación de nuevos inhibidores de BTK como zanubrutinib y pirtobrutinib ha ampliado las opciones de tratamiento, convirtiendo la terapia dirigida en un pilar central del tratamiento del LCM. Este cambio hacia la medicina personalizada ha mejorado significativamente la adopción de terapias dirigidas, impulsando el crecimiento del mercado.
- Por ejemplo, pirtobrutinib (Jaypirca) de Eli Lilly, que obtuvo la aprobación acelerada de la FDA en 2023 tras mostrar respuestas duraderas en pacientes con LCM en recaída o refractarios altamente pretratados, incluidos aquellos previamente tratados con inhibidores de BTK covalentes.
Expansión de Aprobaciones Regulatorias
El creciente número de aprobaciones regulatorias para nuevas terapias está impulsando la expansión del mercado de tratamiento del LCM. Con los avances en el desarrollo de medicamentos y ensayos clínicos, más medicamentos están recibiendo la aprobación de organismos regulatorios como la FDA y la EMA. Esto ha llevado a la introducción de opciones de tratamiento innovadoras como nuevos anticuerpos monoclonales e inhibidores de BTK. A medida que estos tratamientos demuestran su eficacia en ensayos clínicos y obtienen aprobación, ofrecen esperanza para mejores resultados, impulsando su adopción y aumentando el tamaño del mercado tanto en mercados desarrollados como emergentes.
Tendencias y Oportunidades Clave
Cambio Hacia Terapias Orales
Las terapias orales, particularmente las terapias dirigidas como ibrutinib, se están convirtiendo en una tendencia prominente en el mercado de tratamiento del LCM. A diferencia de los tratamientos intravenosos, que requieren visitas al hospital, las terapias orales proporcionan la conveniencia de la administración en el hogar, mejorando la adherencia del paciente y su calidad de vida. Esta tendencia se está acelerando debido al cambio hacia la atención ambulatoria y la creciente preferencia por opciones de tratamiento menos invasivas. Las terapias orales están ganando popularidad, abriendo oportunidades para que las compañías farmacéuticas amplíen su cuota de mercado con tratamientos más amigables para el paciente.
- Por ejemplo, el ibrutinib ha mostrado respuestas duraderas en pacientes con LCM en recaída/refractarios, con alrededor del 31% de los pacientes recibiendo tratamiento durante dos o más años y algunos durante más de cuatro años, reflejando su eficacia sostenida y tolerabilidad en el uso a largo plazo.
Mayor Enfoque en Terapias Combinadas
Las terapias combinadas, que utilizan múltiples fármacos o modalidades de tratamiento en conjunto, están ganando terreno en el mercado de tratamiento de LCM. Este enfoque se considera una oportunidad para mejorar la eficacia terapéutica, reducir las tasas de recaída y mejorar las tasas de supervivencia general. Las combinaciones de terapias dirigidas con quimioterapia o inmunoterapia están surgiendo como opciones poderosas para manejar el LCM, proporcionando regímenes de tratamiento más efectivos. A medida que más investigaciones respaldan los beneficios de las terapias combinadas, se espera que su adopción aumente, presentando nuevas oportunidades de crecimiento para las compañías farmacéuticas involucradas en el tratamiento del LCM.
- Por ejemplo, el brexucabtagene autoleucel (Tecartus) de Kite Pharma, una terapia de células CAR T, también está siendo evaluado en combinación con otros moduladores inmunitarios en estudios en curso para extender las respuestas duraderas en pacientes con LCM resistentes a líneas de tratamiento previas.
Desafíos Clave
Altos Costos de Tratamiento
Uno de los desafíos significativos que enfrenta el mercado de tratamiento de LCM es el alto costo de las nuevas terapias, particularmente los tratamientos dirigidos novedosos como los inhibidores de BTK. Estas terapias, aunque altamente efectivas, vienen con un precio elevado que puede limitar el acceso para algunos pacientes, especialmente en regiones de ingresos bajos y medios. El alto costo de los medicamentos y los regímenes de tratamiento representa una barrera para el crecimiento del mercado, ya que la cobertura de seguros y las opciones de reembolso no siempre pueden respaldar completamente estos tratamientos avanzados, restringiendo su disponibilidad a una población de pacientes más amplia.
Conciencia Limitada y Detección Temprana
Otro desafío que impacta el mercado de tratamiento de LCM es la limitada conciencia y detección temprana de la enfermedad. El LCM a menudo no se diagnostica en sus etapas iniciales, lo que puede resultar en un inicio tardío del tratamiento y peores resultados para los pacientes. Aunque la conciencia está aumentando, particularmente en la comunidad médica, el LCM sigue siendo una enfermedad rara, y los síntomas tempranos pueden pasarse por alto o diagnosticarse erróneamente. Esto dificulta el potencial para la intervención temprana y el tratamiento oportuno, lo cual es crítico para mejorar las tasas de supervivencia y la calidad de vida de los pacientes con LCM.
Análisis Regional
América del Norte
América del Norte domina el mercado global de tratamiento del Linfoma de Células del Manto (LCM), con un tamaño de mercado de USD 550.73 mil millones en 2018, creciendo a USD 743.46 mil millones en 2024, y se proyecta que alcance USD 1,105.09 mil millones para 2032, con un CAGR de 5.1%. Esta región posee la mayor cuota de mercado del 45%, impulsada por una infraestructura de salud avanzada, alta adopción de tratamientos y sólidos sistemas de reembolso. La presencia de compañías farmacéuticas clave y ensayos clínicos en curso para nuevas terapias contribuyen aún más al crecimiento del mercado. Se espera que la dominancia de América del Norte continúe debido al aumento de la conciencia y las opciones de tratamiento avanzadas.
Europa
El mercado de tratamiento del Linfoma de Células del Manto en Europa, valorado en USD 439.87 mil millones en 2018, se espera que crezca a USD 596.60 mil millones para 2024 y alcance USD 892.57 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 5.2%. Europa posee una participación de mercado significativa del 27%. Este crecimiento está impulsado por el aumento de las inversiones en salud, la expansión del acceso a nuevas terapias y la mejora de las tecnologías de diagnóstico temprano. Además, los marcos regulatorios de apoyo en mercados clave europeos, como el Reino Unido, Alemania y Francia, contribuyen a la rápida adopción de tratamientos avanzados para el MCL, consolidando la posición de Europa en el mercado global.
Asia Pacífico
El mercado de tratamiento del Linfoma de Células del Manto en Asia Pacífico, valorado en USD 371.98 mil millones en 2018, se espera que crezca a USD 527.31 mil millones para 2024 y alcance USD 835.90 mil millones para 2032, con la tasa compuesta anual (CAGR) más alta de 5.9%. La región posee una participación de mercado del 18%. La rápida expansión de la infraestructura de salud, el aumento de la incidencia de linfoma y el creciente acceso a tratamientos avanzados son los principales impulsores del crecimiento del mercado. La creciente conciencia y disponibilidad de nuevas terapias, junto con iniciativas gubernamentales favorables, apoyan aún más la creciente participación de Asia Pacífico en el mercado global de tratamiento del MCL.
América Latina
El mercado de tratamiento del Linfoma de Células del Manto en América Latina, valorado en USD 162.66 mil millones en 2018, se proyecta que alcance USD 228.92 mil millones en 2024 y USD 359.59 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 5.8%. Esta región posee una participación de mercado del 7%. El aumento de la accesibilidad a la atención médica, especialmente en Brasil y México, y la creciente conciencia sobre el tratamiento del linfoma están impulsando el crecimiento. Las iniciativas gubernamentales y las mejoras en los sistemas de salud también están ayudando a expandir el alcance del mercado. A medida que mejora el acceso a la atención médica en toda la región, se espera que el mercado de tratamiento del MCL crezca de manera constante.
Oriente Medio
El mercado de tratamiento del Linfoma de Células del Manto en Oriente Medio fue valorado en USD 51.97 mil millones en 2018, creciendo a USD 74.03 mil millones en 2024, y se espera que alcance USD 118.06 mil millones para 2032, a una tasa compuesta anual (CAGR) de 6.0%. La región posee una participación de mercado del 3%. El crecimiento es impulsado por el aumento de las inversiones en salud, los avances en tecnologías médicas y la creciente demanda de terapias dirigidas. A medida que la infraestructura de salud de la región continúa mejorando, más pacientes obtienen acceso a tratamientos avanzados, lo que contribuye a un crecimiento significativo del mercado en los próximos años.
África
El mercado de tratamiento del linfoma de células del manto en África, valorado en USD 31.70 mil millones en 2018, se espera que crezca a USD 42.36 mil millones para 2024 y alcance USD 62.07 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 4.9%. La región posee una cuota de mercado del 2%. El crecimiento en el mercado africano está impulsado por el aumento de la concienciación, la mejora de la infraestructura sanitaria y la expansión del acceso a terapias innovadoras. Sin embargo, desafíos como presupuestos de salud más bajos, acceso limitado a tratamientos novedosos y menor concienciación en ciertas regiones pueden obstaculizar el ritmo de crecimiento en comparación con otras regiones.
Segmentaciones del Mercado:
Por Tipo de Terapia
- Quimioterapia
- Terapia Dirigida
- Radioterapia
- Otros
Por Medicamento:
- Zanubrutinib
- Ibrutinib
- Pirtobrutinib
- Rituximab
- Ciclofosfamida
- Prednisona
- Bendamustina
- Otros
Por Vía de Administración
- Oral
- Inyectable
Por Canal de Distribución:
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
- Otros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El análisis competitivo en el mercado global de tratamiento del Linfoma de Células del Manto (MCL) está determinado por la presencia de actores clave como AstraZeneca, AbbVie, Bristol Myers Squibb, Bayer y Eli Lilly. Estas empresas dominan el mercado a través de sus extensos portafolios de terapias dirigidas, anticuerpos monoclonales y agentes de quimioterapia. AstraZeneca y AbbVie, en particular, han logrado avances significativos con sus inhibidores de la tirosina quinasa de Bruton (BTK), como Imbruvica y Calquence, que son centrales en los regímenes de tratamiento de primera línea y para recaídas de MCL. El mercado también experimenta una intensa competencia de empresas biotecnológicas emergentes que se centran en terapias novedosas, incluidos los inhibidores de BTK de próxima generación y las terapias combinadas. Además, las asociaciones, fusiones y adquisiciones son estrategias comunes para mejorar la oferta de productos y expandir la presencia en el mercado. El creciente número de aprobaciones de nuevos medicamentos y terapias combinadas, junto con los avances clínicos, asegura que la dinámica competitiva se mantenga altamente activa. A medida que el mercado continúa creciendo, se espera que los actores clave expandan su presencia a través de la expansión regional y la innovación continua en el desarrollo de medicamentos.
Análisis de Jugadores Clave
- AstraZeneca
- Corporación Celgene
- Abbvie, Inc.
- Astellas Pharma, Inc.
- Biogen, Inc.
- Bayer AG
- Compañía Bristol Myers Squibb
- Eli Lilly and Company
- Kite Pharma
- Otro Jugador Clave
Desarrollos Recientes
- En mayo de 2024, la terapia de células CAR T lisocabtagene maraleucel (Breyanzi®) de Bristol Myers Squibb recibió la aprobación de la Administración de Alimentos y Medicamentos de EE. UU. (FDA) para pacientes adultos con linfoma de células del manto (MCL) en recaída o refractario que habían recibido al menos dos líneas previas de terapia sistémica, incluyendo un inhibidor de la tirosina quinasa de Bruton (BTK).
- En agosto de 2025, el candidato a terapia CAR T anti‑CD19/4‑1BB de segunda generación GLPG5101 de Galapagos NV recibió la designación de Terapia Avanzada de Medicina Regenerativa (RMAT) por la FDA para el tratamiento de MCL en recaída/refractario, basado en datos de Fase 1/2 que muestran una tasa de respuesta completa del 100 % en pacientes evaluables.
- En noviembre de 2025, la Comisión Europea aprobó Breyanzi® para pacientes adultos en la UE con MCL en recaída o refractario después de al menos dos líneas previas de terapia, incluyendo un inhibidor de BTK, ampliando su indicación en Europa.
- En julio de 2025, el inhibidor de BTK ibrutinib (nombre comercial Imbruvica) de Johnson & Johnson obtuvo la aprobación de la Comisión Europea para el tratamiento de primera línea de MCL en pacientes adultos elegibles para trasplante autólogo de células madre.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tipo de Terapia, Medicamento, Vía de Administración, Canal de Distribución y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- Se espera que el mercado global de tratamiento del linfoma de células del manto crezca de manera constante debido al aumento en las tasas de diagnóstico y al envejecimiento de la población.
- Las terapias dirigidas, especialmente los inhibidores de BTK, continuarán dominando el panorama del tratamiento, ofreciendo opciones más efectivas y menos tóxicas.
- Las terapias combinadas ganarán terreno, ya que proporcionan una mayor eficacia y ayudan a reducir las tasas de recaída en los pacientes.
- La aprobación de nuevos medicamentos, especialmente las terapias de próxima generación, ampliará las opciones de tratamiento e impulsará el crecimiento del mercado.
- Las terapias orales verán un aumento en su adopción debido a su conveniencia, reduciendo la necesidad de visitas al hospital y mejorando la adherencia del paciente.
- La expansión del acceso a la atención médica en los mercados emergentes, particularmente en Asia Pacífico y América Latina, contribuirá significativamente a la expansión del mercado.
- El creciente énfasis en la medicina personalizada conducirá a tratamientos más adaptados, mejorando los resultados para los pacientes.
- El aumento del enfoque en la detección temprana y las herramientas de diagnóstico mejoradas llevará a intervenciones más tempranas y mejores tasas de éxito en el tratamiento.
- El aumento de las colaboraciones entre compañías farmacéuticas e instituciones de investigación acelerará la innovación y el desarrollo de nuevas terapias para el MCL.
- Los desafíos relacionados con los altos costos de tratamiento pueden mitigarse mediante una mejor cobertura de seguros y políticas de reembolso gubernamentales, haciendo los tratamientos más accesibles.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el mercado global de tratamiento del linfoma de células del manto y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de tratamiento del linfoma de células del manto entre 2025 y 2032?
¿Qué segmento del mercado de tratamientos para el linfoma de células del manto a nivel global tuvo la mayor participación en 2024?
¿Quiénes son los principales actores en este mercado?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de tratamiento del linfoma de células del manto?
¿Quiénes son las empresas líderes en el mercado global de tratamiento del linfoma de células del manto?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tratamiento del Linfoma de Células del Manto Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tratamiento del Linfoma de Células del Manto Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,212.7 billion → 2032: USD 3,373.3 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tratamiento del Linfoma de Células del Manto Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tratamiento del Linfoma de Células del Manto Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tratamiento del Linfoma de Células del Manto Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tratamiento del Linfoma de Células del Manto Market Drivers
- 3.3 Mercado de Tratamiento del Linfoma de Células del Manto Market Restraints & Challenges
- 3.4 Mercado de Tratamiento del Linfoma de Células del Manto Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tratamiento del Linfoma de Células del Manto Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tratamiento del Linfoma de Células del Manto Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tratamiento del Linfoma de Células del Manto category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tratamiento del Linfoma de Células del Manto Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tratamiento del Linfoma de Células del Manto Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tratamiento del Linfoma de Células del Manto market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tratamiento del Linfoma de Células del Manto Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tratamiento del Linfoma de Células del Manto Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tratamiento del Linfoma de Células del Manto Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tratamiento del Linfoma de Células del Manto (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tratamiento del Linfoma de Células del Manto Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tratamiento del Linfoma de Células del Manto Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tratamiento del Linfoma de Células del Manto Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tratamiento del Linfoma de Células del Manto Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tratamiento del Linfoma de Células del Manto Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tratamiento del Linfoma de Células del Manto Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tratamiento del Linfoma de Células del Manto Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tratamiento del Linfoma de Células del Manto Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tratamiento del Linfoma de Células del Manto Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
