
Visión General del Mercado
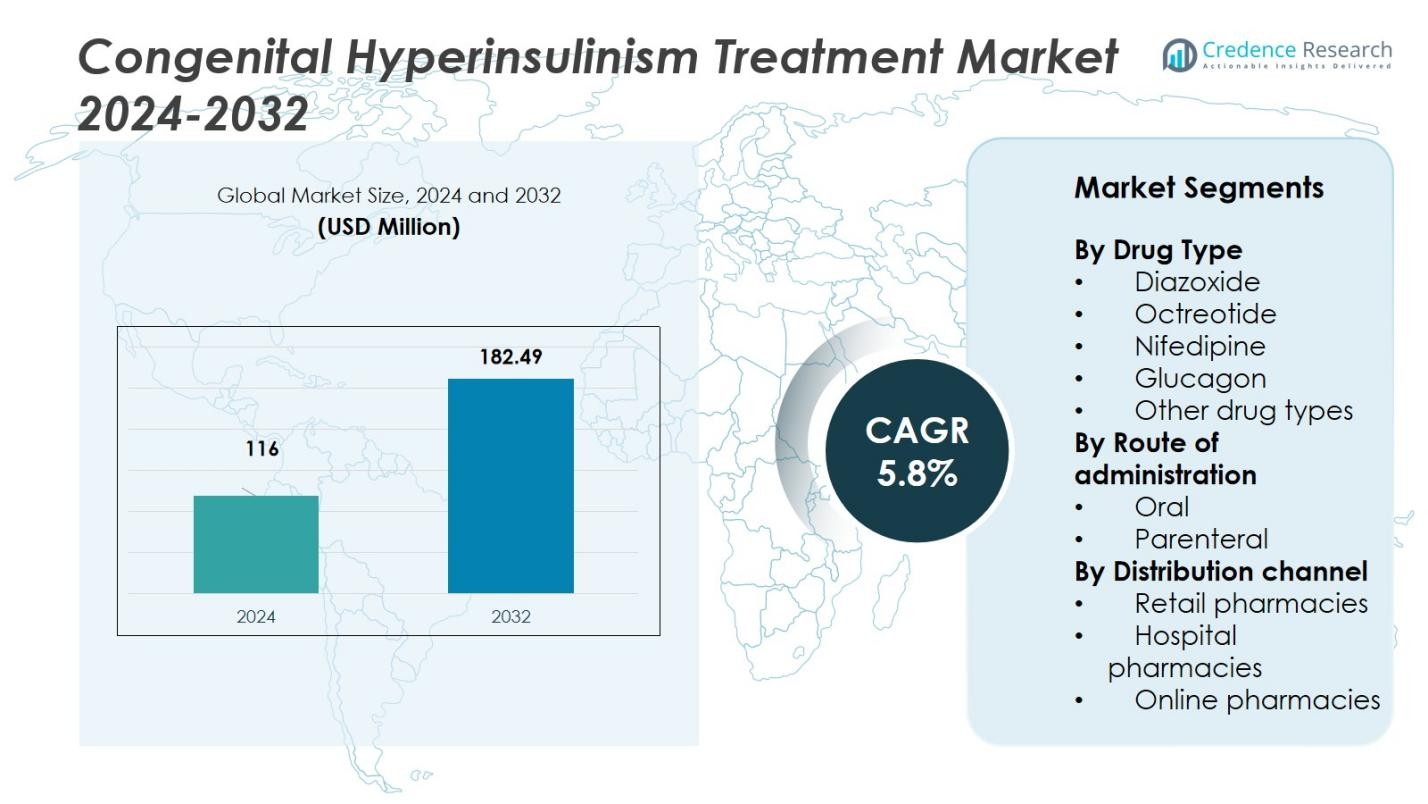
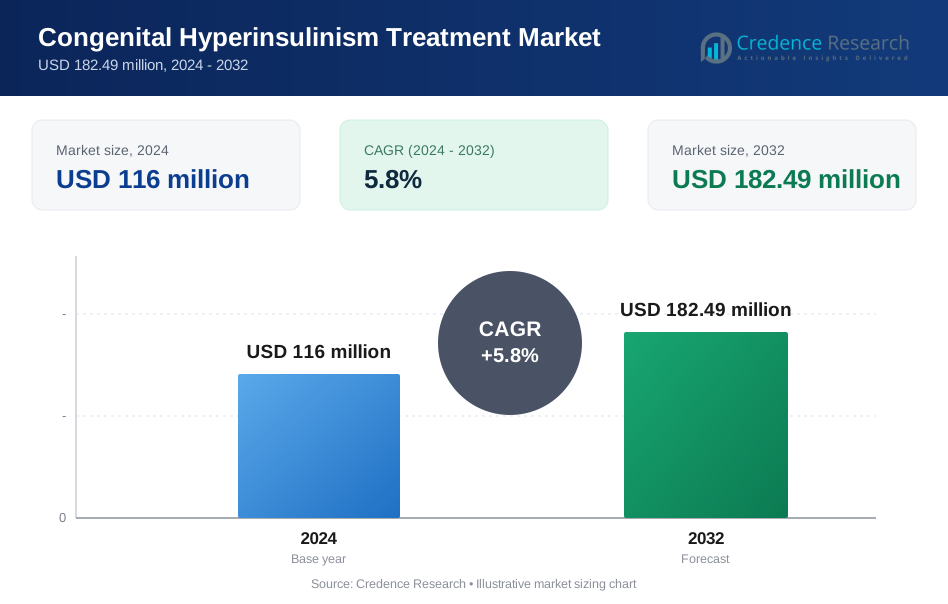
El tamaño del Mercado de Tratamiento del Hiperinsulinismo Congénito se valoró en USD 116 millones en 2024 y se anticipa que alcance USD 182.49 millones para 2032, con un CAGR del 5.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tratamiento del Hiperinsulinismo Congénito 2024 | USD 116 Millones |
| Mercado de Tratamiento del Hiperinsulinismo Congénito, CAGR | 5.8% |
| Tamaño del Mercado de Tratamiento del Hiperinsulinismo Congénito 2032 | USD 182.49 Millones |
El Mercado de Tratamiento del Hiperinsulinismo Congénito está impulsado por actores clave como Novartis International AG, Ipsen S.A., Pfizer Inc., y Teva Pharmaceutical Industries Ltd. Estas compañías están a la vanguardia en el desarrollo de tratamientos y terapias especializadas para el hiperinsulinismo congénito, enfocándose en formulaciones de medicamentos innovadoras y mejorando los resultados para los pacientes. Novartis e Ipsen lideran con productos establecidos como Diazóxido, mientras que Pfizer y Teva están expandiendo sus carteras para incluir terapias más nuevas dirigidas a gestionar la enfermedad. América del Norte posee la mayor cuota de mercado, representando el 61.3% del mercado global, respaldada por una sólida infraestructura de salud, inversiones en investigación y marcos regulatorios favorables. Europa sigue con una cuota de mercado del 22.4%, impulsada por capacidades avanzadas de diagnóstico y la adopción de políticas de tratamiento para enfermedades raras. Mientras tanto, regiones emergentes, como Asia-Pacífico, están preparadas para un rápido crecimiento debido al aumento de la concienciación, mejoras en la atención médica y creciente demanda de opciones de tratamiento efectivas.
Perspectivas del Mercado
- El Mercado de Tratamiento del Hiperinsulinismo Congénito se valoró en USD 116 millones en 2024 y se espera que alcance USD 182.49 millones para 2032, creciendo a un CAGR del 5.8%.
- El aumento de la prevalencia del hiperinsulinismo congénito y la creciente concienciación están impulsando la demanda del mercado de tratamientos efectivos.
- El cambio hacia formulaciones de medicamentos orales es una tendencia clave, mejorando el cumplimiento del paciente e impulsando el crecimiento del mercado, especialmente en tratamientos pediátricos.
- Las restricciones del mercado incluyen el alto costo de las terapias y la limitada concienciación en regiones de bajos ingresos, lo que dificulta una adopción más amplia de los tratamientos.
- América del Norte lidera el mercado con una cuota del 61.3%, seguida por Europa con el 22.4%, siendo Asia-Pacífico la región de más rápido crecimiento debido al mejor acceso a la atención médica y al aumento de diagnósticos. El segmento de tipo de medicamento, particularmente Diazóxido, domina el mercado con una cuota del 45%.
Análisis de Segmentación del Mercado:
Por Tipo de Medicamento
El segmento de tipo de medicamento en el Mercado de Tratamiento del Hiperinsulinismo Congénito incluye Diazóxido, Octreotida, Nifedipina, Glucagón y otros tipos de medicamentos. El Diazóxido domina el segmento, manteniendo aproximadamente el 45% de la cuota de mercado debido a su uso prolongado como tratamiento de primera línea para manejar el hiperinsulinismo congénito. La efectividad del Diazóxido en el control de episodios hipoglucémicos lo convierte en la opción preferida entre los proveedores de atención médica. El mercado está impulsado por la creciente prevalencia del hiperinsulinismo congénito y la creciente adopción del Diazóxido como terapia estándar, contribuyendo a su posición de liderazgo en el segmento.
- Por ejemplo, el Diazóxido se comercializa bajo el nombre de marca Proglycem® y se utiliza ampliamente para controlar la hipoglucemia bloqueando la liberación de insulina; es el único medicamento aprobado por la FDA para esta condición en niños, con un uso extensivo en hospitales y entornos de atención pediátrica.
Por Vía de Administración
El Mercado de Tratamiento del Hiperinsulinismo Congénito se divide en vías de administración oral y parenteral. La vía oral lidera el mercado, manteniendo una cuota de mercado de alrededor del 60%, ya que se prefiere por su facilidad de administración y cumplimiento del paciente. Medicamentos como el Diazóxido y la Nifedipina se administran comúnmente por vía oral, lo cual es especialmente beneficioso para los pacientes pediátricos. El segmento de administración oral está impulsado por la conveniencia que ofrece, mejorando la adherencia del paciente a los regímenes de tratamiento a largo plazo y contribuyendo a su dominio en el mercado.
- Por ejemplo, el Diazóxido es el único medicamento oral aprobado por la FDA para tratar el hiperinsulinismo en neonatos y se utiliza ampliamente para manejar la hipoglucemia persistente al inhibir la secreción de insulina de las células beta pancreáticas.
Por Canal de Distribución
El segmento de canal de distribución se categoriza en farmacias minoristas, farmacias hospitalarias y farmacias en línea. Las farmacias hospitalarias lideran el mercado, comandando aproximadamente el 55% de la cuota de mercado, impulsadas por su papel clave en proporcionar tratamientos especializados a pacientes hospitalizados. Los hospitales a menudo tienen una mayor demanda de medicamentos de cuidados críticos, incluidos aquellos utilizados en el tratamiento del hiperinsulinismo congénito. El segmento de farmacias hospitalarias se beneficia de fuertes relaciones con proveedores de atención médica y hospitales, contribuyendo a su liderazgo en el mercado y crecimiento constante.
Principales Impulsores del Crecimiento
Aumento de la Prevalencia del Hiperinsulinismo Congénito
El creciente número de casos de hiperinsulinismo congénito en todo el mundo es un impulsor importante para el mercado de tratamiento. Con el aumento de la conciencia sobre la condición y los avances en diagnósticos, se están identificando más casos. Esto contribuye a una mayor demanda de tratamientos efectivos como el Diazóxido y otros medicamentos terapéuticos. El aumento de la prevalencia, particularmente en neonatos e infantes, impulsa el crecimiento del mercado a medida que los proveedores de atención médica se enfocan en la intervención temprana y opciones de manejo mejoradas para controlar la hipoglucemia, aumentando la demanda de medicamentos.
- Por ejemplo, el hiperinsulinismo congénito ocurre en aproximadamente 1 de cada 25,000 a 1 de cada 50,000 nacimientos vivos, con alrededor del 60% de los bebés afectados diagnosticados dentro del primer mes de vida, destacando la necesidad crítica de diagnóstico e intervención temprana.
Avances en el Desarrollo de Medicamentos
Los avances recientes en el desarrollo de medicamentos están contribuyendo significativamente al crecimiento del mercado de tratamiento del hiperinsulinismo congénito. El desarrollo de nuevas terapias, como formulaciones de acción prolongada y tratamientos combinados, proporciona mejores resultados de tratamiento para los pacientes. Estas innovaciones mejoran la adherencia del paciente y reducen la frecuencia de visitas al hospital, lo que mejora la experiencia general del tratamiento. Además, se espera que los perfiles de seguridad mejorados y las terapias dirigidas expandan aún más el mercado, ya que ofrecen un mejor control de los niveles de azúcar en sangre sin efectos secundarios importantes.
- Por ejemplo, Novartis ha desarrollado una formulación de octreotida de liberación prolongada (LAR), que reemplaza múltiples inyecciones diarias con una sola inyección intramuscular mensual.
Aumento de la Conciencia y el Diagnóstico
El aumento de la conciencia sobre el hiperinsulinismo congénito entre los profesionales de la salud y el público en general está impulsando el crecimiento del mercado. Mejores herramientas de diagnóstico y detección temprana permiten una identificación más rápida y precisa de la condición, lo que lleva a la iniciación oportuna del tratamiento. Una comprensión mejorada de la enfermedad también promueve intervenciones más tempranas, reduciendo los riesgos asociados con el hiperinsulinismo no tratado. Como resultado, más pacientes están buscando atención médica, lo que lleva a una mayor demanda de opciones de tratamiento y medicamentos.
Tendencias y Oportunidades Clave
Enfoque en la Población Pediátrica
Una oportunidad significativa en el mercado de tratamiento del hiperinsulinismo congénito reside en la población pediátrica, especialmente neonatos y lactantes. Dado que el hiperinsulinismo congénito afecta predominantemente a los niños, hay un enfoque creciente en desarrollar formulaciones y dosis específicas para pediatría. Estos tratamientos están diseñados para ser más seguros y efectivos para los pacientes jóvenes, con efectos secundarios mínimos. Las compañías farmacéuticas están cada vez más enfocadas en este grupo demográfico, ofreciendo terapias adaptadas que probablemente impulsen la expansión del mercado y aborden una necesidad no satisfecha en endocrinología pediátrica.
- Por ejemplo, Hanmi Pharmaceutical está desarrollando efpegerglucagon (HM15136), un nuevo tratamiento inyectable una vez por semana que actualmente se encuentra en ensayos de Fase 2, dirigido a pacientes pediátricos con hiperinsulinismo congénito para reducir la hipoglucemia y mejorar la adherencia al tratamiento.
Cambio hacia Medicamentos Orales
El cambio hacia medicamentos orales presenta una oportunidad importante en el mercado de tratamiento del hiperinsulinismo congénito. Las formulaciones orales, como el Diazóxido, son preferidas debido a su facilidad de administración, mejorando la adherencia del paciente. La tendencia está ganando impulso ya que reduce la carga sobre los cuidadores y los proveedores de atención médica, particularmente para los pacientes pediátricos. Se espera que la demanda de formulaciones de medicamentos orales aumente, ya que ofrecen una alternativa más conveniente a las terapias inyectables, mejorando la experiencia del paciente y haciendo que el tratamiento sea más manejable tanto para niños como para adultos.
- Por ejemplo, PROGLYCEM® (suspensión oral de Diazóxido) ofrece una formulación líquida ampliamente utilizada a pesar de los desafíos de disponibilidad y costo, proporcionando una alternativa conveniente a los tratamientos inyectables.
Desafíos Clave
Alto Costo del Tratamiento
Uno de los desafíos significativos que enfrenta el mercado de tratamiento del hiperinsulinismo congénito es el alto costo del tratamiento. Las terapias avanzadas y los medicamentos necesarios para manejar el hiperinsulinismo congénito, especialmente en casos severos, pueden ser costosos. Estos costos imponen una carga financiera a los pacientes, cuidadores y sistemas de salud, limitando el acceso a tratamientos efectivos en regiones de bajos ingresos. Además, la naturaleza a largo plazo del régimen de tratamiento contribuye a la carga financiera acumulativa, planteando un desafío para la adopción generalizada y la asequibilidad.
Conciencia Limitada en Regiones de Bajos Ingresos
La conciencia limitada y el acceso a servicios de salud en regiones de bajos ingresos siguen siendo un desafío significativo. Aunque el hiperinsulinismo congénito es una condición rara, está especialmente infradiagnosticada y no tratada en áreas con pocos recursos debido a la falta de conciencia entre los profesionales de la salud. Esta falta de diagnóstico temprano y tratamiento adecuado puede llevar a complicaciones, dificultando aún más el crecimiento del mercado en estas regiones. Ampliar la conciencia y mejorar la infraestructura sanitaria son críticos para abordar esta brecha e incrementar la penetración del mercado a nivel global.
Análisis Regional
Norteamérica
Norteamérica posee la mayor participación regional en el Mercado de Tratamiento del Hiperinsulinismo Congénito, representando el 61.3% del mercado global. La región se beneficia de una infraestructura sanitaria avanzada, fuertes inversiones en investigación y desarrollo, y vías regulatorias favorables que apoyan la aprobación de medicamentos huérfanos y el cuidado de enfermedades raras. El diagnóstico temprano y la disponibilidad de centros especializados impulsan la adopción de tratamientos aprobados, fomentando el crecimiento del mercado. Los principales actores apuntan a este mercado para capturar el alto ingreso por paciente y beneficiarse del mejor entorno de reembolso en la región.
Europa
Europa representa el 22.4% del mercado global de tratamiento del hiperinsulinismo congénito. El crecimiento en esta región está respaldado por redes bien establecidas de enfermedades raras, una creciente conciencia sobre los trastornos endocrinológicos pediátricos y un acceso ampliado a instalaciones de diagnóstico y tratamiento. Los incentivos regulatorios y las designaciones de medicamentos huérfanos fortalecen aún más la adopción del mercado. La demanda europea de opciones de tratamiento está aumentando constantemente debido a la mejora en la identificación de pacientes, una cobertura de reembolso más amplia y la disponibilidad de atención especializada, convirtiéndola en un actor clave en el mercado global.
Asia-Pacífico
Asia-Pacífico es la región de más rápido crecimiento en el mercado de tratamiento del hiperinsulinismo congénito, con una participación de mercado del 9.5%. El crecimiento está impulsado por una creciente conciencia sobre los trastornos pediátricos raros, la mejora del acceso a la atención médica en países clave como India y China, y una creciente inversión en infraestructura de endocrinología pediátrica. Los mercados emergentes están presenciando un aumento en los diagnósticos de hiperinsulinismo congénito, lo que expande la base de tratamiento y presenta una fuerte oportunidad para la expansión del mercado. Se espera que esta región experimente un rápido aumento en la adopción de tratamientos en los próximos años.
América Latina
América Latina tiene una participación menor en el mercado global de tratamiento del hiperinsulinismo congénito, con una cuota de mercado del 4.2%. Sin embargo, la región está experimentando un crecimiento impulsado por la expansión de la infraestructura sanitaria, un mayor enfoque gubernamental en el cuidado de enfermedades raras y un mejor acceso a diagnósticos especializados. Se espera que el mercado en América Latina se desarrolle aún más a medida que los sistemas de pagadores de salud amplíen la cobertura y mejore la conciencia sobre el tratamiento entre los clínicos y cuidadores, contribuyendo a la expansión gradual del mercado en la región.
Medio Oriente y África
La región de Medio Oriente y África representa la menor participación en el mercado de tratamiento del hiperinsulinismo congénito, con una cuota de mercado del 2.6%. La infraestructura de diagnóstico limitada y el menor acceso al tratamiento actualmente restringen el tamaño del mercado. Sin embargo, el aumento de la conciencia sobre la incidencia del hiperinsulinismo congénito, el apoyo filantrópico para enfermedades raras y la expansión de clínicas de atención especializada están mejorando gradualmente las perspectivas del mercado. Un aumento en la inversión regional y un mejor acceso a terapias huérfanas pueden aumentar la participación de mercado de la región en el futuro.
Segmentaciones del Mercado:
Por Tipo de Medicamento
- Diazóxido
- Octreotida
- Nifedipina
- Glucagón
- Otros tipos de medicamentos
Por Vía de Administración
- Oral
- Parenteral
Por canal de distribución
- Farmacias minoristas
- Farmacias hospitalarias
- Farmacias en línea
Por región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Panorama Competitivo
El mercado de tratamiento del hiperinsulinismo congénito es altamente competitivo, con actores clave como Novartis International AG, Ipsen S.A., Pfizer Inc., y Teva Pharmaceutical Industries Ltd. liderando el mercado. Estas empresas han establecido posiciones de mercado sólidas a través del desarrollo de tratamientos especializados, asociaciones estratégicas y un enfoque en la expansión de sus carteras de productos. El panorama competitivo está moldeado por actividades continuas de investigación y desarrollo dirigidas a mejorar la eficacia y seguridad de los tratamientos, como el diazóxido y otras terapias emergentes. Las empresas se están enfocando cada vez más en formulaciones pediátricas, ya que el hiperinsulinismo congénito afecta predominantemente a bebés y niños. Además, el mercado está experimentando crecimiento tanto en mercados desarrollados como emergentes, con actores fortaleciendo sus redes de distribución para aumentar la accesibilidad a sus productos. Las estrategias competitivas también incluyen asegurar aprobaciones regulatorias, enfocarse en designaciones de medicamentos huérfanos y ofrecer opciones de tratamiento rentables para abordar la alta demanda de terapias para el hiperinsulinismo congénito en todo el mundo.
Análisis de Jugadores Clave
- Teva Pharmaceutical Industries Ltd.
- Mylan N.V.
- Viatris Inc.
- Sun Pharmaceutical Industries Ltd.
- Biocon Ltd.
- Novartis International AG
- Ipsen S.A.
- Pfizer Inc.
- Hetero Laboratories Ltd.
- Sandoz International GmbH
Desarrollos Recientes
- En julio de 2024, Amylyx Pharmaceuticals, Inc. adquirió Avexitide, un antagonista del receptor GLP-1 de Eiger BioPharmaceuticals, Inc. Este medicamento se está desarrollando para la hipoglucemia hiperinsulinémica, incluyendo CHI.
- En junio de 2023, Zealand Pharma A/S presentó una Solicitud de Nuevo Medicamento (NDA) a la Administración de Alimentos y Medicamentos de EE. UU. (FDA) para Dasiglucagon, un tratamiento para CHI.
- En febrero de 2023, Rhythm Pharmaceuticals, Inc. adquirió Xinvento BV, una empresa biotecnológica con sede en los Países Bajos centrada en terapias para CHI.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en el Tipo de Medicamento, Ruta de Administración, Canal de Distribución y Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de tratamiento del hiperinsulinismo congénito continuará creciendo con el aumento de la concienciación y el diagnóstico temprano.
- Los avances en formulaciones y tratamientos específicos para pediatría impulsarán la demanda del mercado.
- La adopción de tratamientos orales sobre terapias inyectables aumentará, mejorando la adherencia del paciente.
- Los mercados emergentes presenciarán una rápida expansión del mercado debido a la mejora de la infraestructura sanitaria.
- Las empresas se centrarán en desarrollar terapias más seguras y efectivas con menos efectos secundarios.
- Las asociaciones estratégicas y colaboraciones se intensificarán, mejorando los esfuerzos de investigación y desarrollo.
- Aumentará la demanda de tratamientos de acción prolongada y terapias combinadas.
- Más incentivos regulatorios para medicamentos huérfanos fomentarán el crecimiento del mercado.
- Las soluciones de tratamiento rentables ganarán tracción, especialmente en economías emergentes.
- Los ensayos clínicos en curso y las innovaciones ampliarán las opciones de tratamiento disponibles para el hiperinsulinismo congénito.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el Tratamiento del Hiperinsulinismo Congénito y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tratamientos para el hiperinsulinismo congénito entre 2025 y 2032?
¿Qué segmento del mercado de tratamientos para el hiperinsulinismo congénito tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tratamiento del hiperinsulinismo congénito?
¿Quiénes son las empresas líderes en el mercado de tratamiento de hiperinsulinismo congénito?
¿Qué región comandó la mayor parte del mercado de tratamiento del hiperinsulinismo congénito en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tratamiento del Hiperinsulinismo Congénito Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tratamiento del Hiperinsulinismo Congénito Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 116 million → 2032: USD 182.49 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tratamiento del Hiperinsulinismo Congénito Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tratamiento del Hiperinsulinismo Congénito Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tratamiento del Hiperinsulinismo Congénito Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tratamiento del Hiperinsulinismo Congénito Market Drivers
- 3.3 Mercado de Tratamiento del Hiperinsulinismo Congénito Market Restraints & Challenges
- 3.4 Mercado de Tratamiento del Hiperinsulinismo Congénito Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tratamiento del Hiperinsulinismo Congénito Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tratamiento del Hiperinsulinismo Congénito Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tratamiento del Hiperinsulinismo Congénito category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tratamiento del Hiperinsulinismo Congénito Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tratamiento del Hiperinsulinismo Congénito Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tratamiento del Hiperinsulinismo Congénito market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tratamiento del Hiperinsulinismo Congénito Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tratamiento del Hiperinsulinismo Congénito Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tratamiento del Hiperinsulinismo Congénito Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tratamiento del Hiperinsulinismo Congénito (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tratamiento del Hiperinsulinismo Congénito Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tratamiento del Hiperinsulinismo Congénito Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tratamiento del Hiperinsulinismo Congénito Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tratamiento del Hiperinsulinismo Congénito Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tratamiento del Hiperinsulinismo Congénito Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tratamiento del Hiperinsulinismo Congénito Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tratamiento del Hiperinsulinismo Congénito Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tratamiento del Hiperinsulinismo Congénito Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tratamiento del Hiperinsulinismo Congénito Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
