
Visión General del Mercado
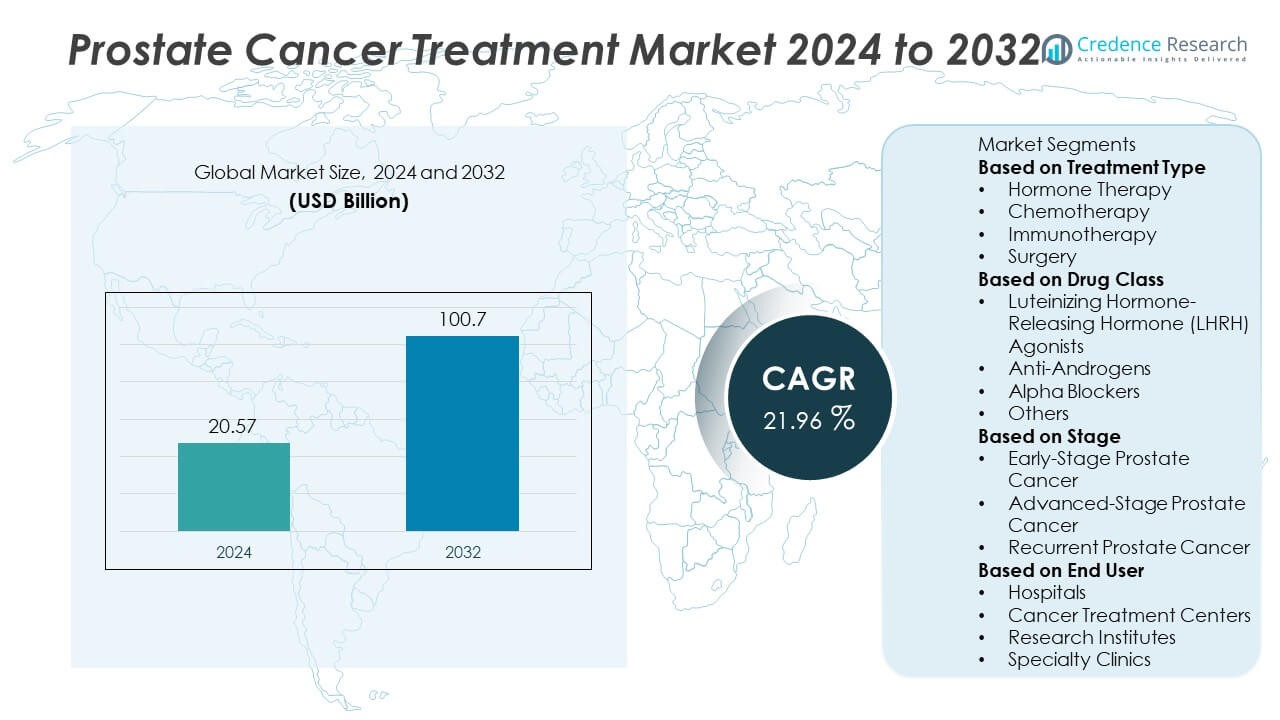
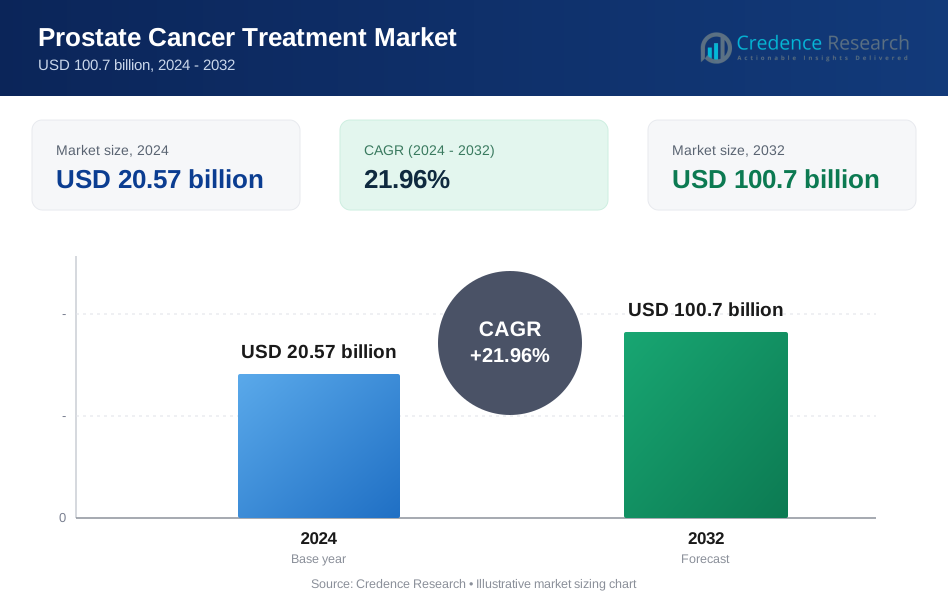
El mercado global de tratamiento del cáncer de próstata fue valorado en USD 20.57 mil millones en 2024 y se proyecta que alcance los USD 100.7 mil millones para 2032, expandiéndose a un fuerte CAGR del 21.96% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tratamiento del Cáncer de Próstata 2024 | USD 20.57 Mil Millones |
| Mercado de Tratamiento del Cáncer de Próstata, CAGR | 21.96% |
| Tamaño del Mercado de Tratamiento del Cáncer de Próstata 2032 | USD 100.7 Mil Millones |
El mercado de tratamiento del cáncer de próstata está dominado por empresas líderes como Pfizer Inc., Johnson & Johnson (Janssen Pharmaceuticals), Astellas Pharma Inc., Bayer AG, Novartis AG, AstraZeneca plc, Merck & Co., Inc., Sanofi S.A., F. Hoffmann-La Roche Ltd., y Bristol-Myers Squibb Company. Estos actores mantienen posiciones de mercado fuertes a través del desarrollo avanzado de medicamentos, extensas líneas de investigación clínica y redes de distribución globales. América del Norte lidera el mercado con una participación del 41.3% en 2024, impulsada por la detección temprana de enfermedades, infraestructura de salud avanzada y rápida adopción de terapias dirigidas. Europa sigue con una participación del 29.4%, mientras que Asia-Pacífico representa la región de más rápido crecimiento, apoyada por la expansión de instalaciones oncológicas y el aumento de la conciencia sobre el manejo del cáncer de próstata.
Perspectivas del Mercado
- El mercado de tratamiento del cáncer de próstata fue valorado en USD 20.57 mil millones en 2024 y se proyecta que alcance los USD 100.7 mil millones para 2032, creciendo a un CAGR del 21.96%.
- El aumento de la prevalencia del cáncer de próstata y la creciente adopción de terapias dirigidas e inmuno-oncológicas están impulsando el crecimiento del mercado a nivel mundial.
- El mercado está presenciando fuertes tendencias hacia la medicina de precisión, terapias con radioligandos y regímenes combinados que mejoran los resultados de supervivencia a largo plazo.
- Actores clave como Pfizer Inc., Johnson & Johnson, AstraZeneca plc, y Bayer AG se centran en asociaciones estratégicas, ensayos clínicos y nuevas aprobaciones de medicamentos para fortalecer su presencia global.
- América del Norte domina con una participación del 41.3%, seguida por Europa con un 29.4%, mientras que la terapia hormonal tiene el segmento de tratamiento más grande con un 42.8% de participación, impulsada por su eficacia comprobada en casos avanzados y recurrentes de cáncer de próstata.
Análisis de Segmentación del Mercado:
Por Tipo de Tratamiento
La terapia hormonal domina el mercado de tratamiento del cáncer de próstata, representando un 42.8% de participación en 2024. Este dominio es impulsado por su efectividad en el manejo de etapas avanzadas y metastásicas al reducir los niveles de andrógenos que alimentan el crecimiento del cáncer. El segmento se beneficia del uso amplio de agonistas y antagonistas de LHRH, junto con nuevos inhibidores del receptor de andrógenos. La quimioterapia y la inmunoterapia están ganando terreno debido a la creciente adopción de estrategias de tratamiento combinado y avances en inhibidores de puntos de control inmunitario, mientras que la cirugía sigue siendo preferida para casos localizados con intención curativa.
- Por ejemplo, Enzalutamida (de Astellas Pharma Inc./Pfizer Inc.) fue estudiado en 1,717 hombres con cáncer de próstata avanzado: los resultados mostraron progresión en 118 hombres (14 %) en el grupo de Enzalutamida + ADT frente a 320 hombres (40 %) solo con ADT.
Por Clase de Medicamento
Los agonistas de la Hormona Liberadora de Hormona Luteinizante (LHRH) lideran el mercado con un 36.5% de participación en 2024. Su capacidad para suprimir la producción de testosterona de manera efectiva los convierte en la piedra angular de las terapias hormonales para el cáncer de próstata avanzado y recurrente. Los antiandrógenos les siguen de cerca, respaldados por el auge de medicamentos de nueva generación como enzalutamida y apalutamida que mejoran los resultados de supervivencia. El uso de bloqueadores alfa y otros medicamentos de apoyo sigue creciendo para manejar los síntomas urinarios y los efectos secundarios relacionados con el tratamiento en pacientes que reciben terapia a largo plazo.
- Por ejemplo, los resultados publicados para Apalutamida (de Johnson & Johnson) en cáncer de próstata metastásico sensible a la castración mostraron que el 87.6 % de los pacientes estaban vivos a los 24 meses cuando se trataban con Apalutamida, en comparación con una menor supervivencia en el grupo comparador.
Por Etapa
El cáncer de próstata en etapa avanzada representa el segmento de mercado más grande, con un 47.2% de participación en 2024. El crecimiento está impulsado por el aumento del diagnóstico de casos metastásicos y resistentes a la castración que requieren tratamientos sistémicos de múltiples líneas. La creciente adopción clínica de medicamentos dirigidos e inmuno-oncológicos ha ampliado las opciones terapéuticas en esta categoría. El cáncer de próstata en etapa temprana se beneficia de programas de detección en crecimiento y avances quirúrgicos mínimamente invasivos, mientras que los casos recurrentes de cáncer de próstata están impulsando la demanda de terapias de precisión y tratamientos con radiofármacos destinados a prolongar la supervivencia y mejorar la calidad de vida del paciente.
Principales Impulsores del Crecimiento
Aumento de la Prevalencia Global del Cáncer de Próstata
El aumento de la incidencia de cáncer de próstata en todo el mundo es un importante impulsor del crecimiento del mercado. Las poblaciones masculinas envejecidas, los cambios en el estilo de vida y los programas de detección mejorados contribuyen a tasas de detección más altas. El diagnóstico temprano a través de pruebas de antígeno prostático específico (PSA) ha mejorado los resultados de supervivencia y la iniciación del tratamiento. Las campañas de concienciación en crecimiento por parte de organizaciones de salud y gobiernos están fomentando la intervención temprana, impulsando una demanda constante de opciones terapéuticas avanzadas en todas las etapas de la enfermedad.
- Por ejemplo, los datos de la Organización Mundial de la Salud indican que el número de casos de cáncer de próstata a nivel mundial aumentó de 3,596,220 en 1990 a 10,387,521 para 2021.
Avances en Terapias Dirigidas e Inmuno-Oncológicas
El progreso continuo en biología molecular e inmuno-oncología ha transformado el manejo del cáncer de próstata. La introducción de terapias dirigidas, incluidos los inhibidores del receptor de andrógenos y los inhibidores de PARP, mejora la precisión del tratamiento y reduce los efectos secundarios. Las inmunoterapias como los inhibidores de puntos de control y las vacunas contra el cáncer están ganando aprobación para etapas avanzadas y resistentes a la castración. Las compañías farmacéuticas están invirtiendo fuertemente en I&D para desarrollar regímenes de combinación, aumentando las tasas de éxito clínico y ampliando las opciones de tratamiento para pacientes a nivel mundial.
- Por ejemplo, un estudio de fase III informó que los pacientes que recibieron un inhibidor de la vía del receptor de andrógenos de nueva generación lograron una mediana de supervivencia global de 38.7 meses, en comparación con 21.7 meses para la quimioterapia con taxanos en cáncer de próstata metastásico resistente a la castración.
Aumento del Acceso a Infraestructura Avanzada de Salud
La expansión de la infraestructura sanitaria, especialmente en economías emergentes, apoya la mayor disponibilidad de tratamientos para el cáncer de próstata. Las mejoras en las instalaciones de diagnóstico, los programas de reembolso y el aumento del gasto sanitario permiten una adopción más rápida de terapias modernas. Los hospitales y centros de tratamiento del cáncer están integrando cirugías robóticas, terapias radioligandas y modelos de atención personalizada. Este acceso más amplio permite intervenciones de tratamiento más tempranas, mejorando la supervivencia del paciente y estimulando el crecimiento general del mercado tanto en regiones desarrolladas como en desarrollo.
Tendencias y Oportunidades Clave
Integración de la Medicina de Precisión y el Perfil Genético
El cambio hacia la medicina personalizada está transformando las estrategias de tratamiento del cáncer de próstata. Las pruebas genéticas y de biomarcadores permiten la selección de terapias personalizadas, mejorando la eficacia y minimizando la resistencia. El uso de la secuenciación de nueva generación apoya la identificación de mutaciones accionables, lo que lleva a combinaciones de terapias dirigidas más efectivas. La creciente adopción de la medicina de precisión crea oportunidades para que los innovadores farmacéuticos desarrollen líneas de medicamentos impulsadas por genética y diagnósticos complementarios.
- Por ejemplo, AstraZeneca y Merck & Co., Inc. informaron en su ensayo PROpel Fase III en cáncer de próstata resistente a la castración metastásico que la mediana de supervivencia global fue de 42.1 meses para los pacientes tratados con su inhibidor de PARP más abiraterona, en comparación con 34.7 meses para el grupo de control.
Expansión de Terapias Radioligandas y Combinadas
Las terapias radioligandas y los regímenes combinados están surgiendo como enfoques de tratamiento prometedores para el cáncer de próstata avanzado. Estas terapias entregan radiación dirigida directamente a las células cancerosas, minimizando la toxicidad sistémica. El éxito clínico creciente de agentes como los compuestos basados en Lutetium-177 destaca el potencial para la integración con terapias hormonales e inmunoterapias. Esta tendencia abre oportunidades para que los desarrolladores de medicamentos amplíen sus carteras terapéuticas y logren un control duradero de la enfermedad.
- Por ejemplo, la terapia radioliganda ^177Lu-PSMA-617 de Novartis AG añadida al mejor estándar de cuidado mostró una mediana de supervivencia global de 15.3 meses en comparación con 11.3 meses para el cuidado estándar solo en el estudio VISION fase III que involucra cáncer de próstata resistente a la castración metastásico positivo para PSMA.
Desafíos Clave
Alto Costo de los Tratamientos Dirigidos e Inmunoterapias
El elevado costo de los tratamientos de próxima generación para el cáncer de próstata sigue siendo una barrera significativa, especialmente en países de ingresos bajos y medios. Las terapias avanzadas como los inhibidores de PARP y las inmunoterapias requieren una alta inversión en fabricación y validación clínica. La cobertura de seguros limitada y los altos gastos de bolsillo restringen el acceso de los pacientes, ralentizando la penetración en el mercado. Reducir los costos de tratamiento a través de la competencia genérica y la fijación de precios basada en el valor será crucial para una adopción más amplia.
Resistencia a los Medicamentos y Efectos Secundarios Adversos
La resistencia terapéutica sigue siendo un desafío para el manejo a largo plazo del cáncer de próstata, especialmente en etapas metastásicas y resistentes a la castración. La terapia hormonal prolongada a menudo conduce a una eficacia reducida del tratamiento y recurrencia de la enfermedad. Además, la quimioterapia y la inmunoterapia pueden causar efectos secundarios severos que afectan la adherencia del paciente. Abordar estos desafíos requiere el desarrollo de regímenes combinados, formulaciones mejoradas de medicamentos y nuevos objetivos que mejoren la durabilidad de la respuesta y la tolerabilidad del paciente.
Análisis Regional
América del Norte
América del Norte domina el mercado de tratamiento del cáncer de próstata con una participación del 41.3% en 2024. La alta prevalencia de la enfermedad, una sólida infraestructura sanitaria y la rápida adopción de terapias avanzadas impulsan el crecimiento regional. Estados Unidos lidera con el uso generalizado de tratamientos dirigidos, hormonales e inmuno-oncológicos, respaldados por políticas de reembolso favorables. Las inversiones continuas en I&D y la fuerte participación en ensayos clínicos mejoran aún más la innovación. El enfoque de la región en el cribado temprano, diagnósticos avanzados y programas de concienciación del paciente contribuye al liderazgo sostenido del mercado y a la alta accesibilidad al tratamiento en hospitales y centros de atención oncológica.
Europa
Europa posee una participación del 29.4% en el mercado global de tratamiento del cáncer de próstata en 2024. La región se beneficia de una población masculina anciana en expansión y un fuerte énfasis en la prevención del cáncer y la detección temprana. Países como Alemania, Francia y el Reino Unido lideran debido a sistemas de atención oncológica bien desarrollados y la adopción de terapias novedosas. Las iniciativas gubernamentales favorables que apoyan la oncología de precisión y la investigación clínica impulsan una demanda constante. El creciente acceso a cirugías asistidas por robot y terapias dirigidas continúa impulsando la capacidad general de tratamiento de la región y los resultados de supervivencia de los pacientes.
Asia-Pacífico Asia-Pacífico representa el 21.8% del mercado de tratamiento del cáncer de próstata en 2024 y es la región de más rápido crecimiento. La rápida urbanización, el aumento de la concienciación sobre la salud prostática y la mejora del acceso a la atención médica son los principales impulsores del crecimiento. China, Japón e India dominan debido a la expansión de redes de diagnóstico y al aumento de la incidencia de cáncer de próstata vinculada a poblaciones envejecidas. Los gobiernos están mejorando las iniciativas de cribado del cáncer y promoviendo inversiones en infraestructura oncológica. La creciente adopción de tratamientos hormonales e inmunoterapias, junto con asociaciones entre fabricantes de medicamentos locales y globales, acelera la expansión del mercado regional.
América Latina
América Latina captura una participación del 4.6% del mercado de tratamiento del cáncer de próstata en 2024. El crecimiento es apoyado por el aumento de los programas de cribado de cáncer, el aumento de las inversiones en atención médica y el mejor acceso a terapias modernas. Brasil y México lideran debido a mayores niveles de concienciación y la adopción de tratamientos quirúrgicos y hormonales avanzados. El crecimiento regional es impulsado además por la expansión de los departamentos de oncología en hospitales y la introducción de programas de control del cáncer liderados por el gobierno. Sin embargo, las disparidades en el acceso a la atención médica y la asequibilidad continúan limitando la disponibilidad de tratamientos en mercados más pequeños de la región.
Oriente Medio & África
La región de Oriente Medio & África tiene una participación del 2.9% en el mercado de tratamiento del cáncer de próstata en 2024. El aumento de la incidencia de cáncer, la modernización de la atención médica y la expansión de las capacidades de diagnóstico están impulsando el crecimiento. Los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica son contribuyentes clave, con una creciente adopción de terapias de radiación y dirigidas. Las inversiones gubernamentales en infraestructura oncológica y las asociaciones con empresas farmacéuticas internacionales fortalecen la presencia en el mercado. A pesar del progreso, la limitada concienciación y los altos costos de tratamiento en varios países africanos continúan restringiendo el desarrollo más amplio del mercado.
Segmentaciones del Mercado:
Por Tipo de Tratamiento
- Terapia Hormonal
- Quimioterapia
- Inmunoterapia
- Cirugía
Por Clase de Medicamento
- Agonistas de la Hormona Liberadora de Hormona Luteinizante (LHRH)
- Antiandrógenos
- Bloqueadores Alfa
- Otros
Por Etapa
- Cáncer de Próstata en Etapa Temprana
- Cáncer de Próstata en Etapa Avanzada
- Cáncer de Próstata Recurrente
Por Usuario Final
- Hospitales
- Centros de Tratamiento de Cáncer
- Institutos de Investigación
- Clínicas Especializadas
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de tratamiento del cáncer de próstata está definido por la fuerte presencia de empresas farmacéuticas líderes como Pfizer Inc., Johnson & Johnson (Janssen Pharmaceuticals), Astellas Pharma Inc., Bayer AG, Novartis AG, AstraZeneca plc, Merck & Co., Inc., Sanofi S.A., F. Hoffmann-La Roche Ltd., y Bristol-Myers Squibb Company. Estos actores están activamente involucrados en el desarrollo de terapias avanzadas, incluyendo inhibidores del receptor de andrógenos, terapias con radioligandos y medicamentos de inmuno-oncología. Las colaboraciones estratégicas, fusiones y lanzamientos de productos siguen siendo centrales para expandir las carteras de tratamiento y el alcance global. Las empresas están invirtiendo fuertemente en I&D para descubrir terapias de próxima generación dirigidas y combinadas que mejoren los resultados de supervivencia tanto en el cáncer de próstata metastásico como en el resistente a la castración. La intensidad competitiva se ve aún más impulsada por la diversificación de la cartera, las aprobaciones regulatorias y la integración de la medicina de precisión, posicionando a los principales actores para capturar oportunidades emergentes en regiones de alto crecimiento como Asia-Pacífico y América Latina.
Análisis de Jugadores Clave
- Pfizer Inc.
- Johnson & Johnson (Janssen Pharmaceuticals)
- Astellas Pharma Inc.
- Bayer AG
- Novartis AG
- AstraZeneca plc
- Merck & Co., Inc.
- Sanofi S.A.
- Hoffmann-La Roche Ltd.
- Bristol-Myers Squibb Company
Desarrollos Recientes
- En octubre de 2025, Novartis AG presentó resultados del ensayo PSMAddition Fase III que mostraron que PLUVICTO™ (lutecio-177 vipivotide tetraxetan) más el tratamiento estándar redujo el riesgo de progresión radiográfica o muerte en un 28 % (razón de riesgo 0.72) en comparación con el tratamiento estándar solo en cáncer de próstata metastásico sensible a hormonas positivo para PSMA (mHSPC).
- En mayo de 2025, Astellas Pharma Inc. y Pfizer informaron datos de seguimiento de cinco años del ensayo ARCHES que mostraron que XTANDI más terapia de privación de andrógenos (ADT) proporcionó una probabilidad de supervivencia del 66 % a cinco años en comparación con el 53 % para placebo más ADT en hombres con cáncer de próstata metastásico sensible a hormonas (mHSPC).
- En febrero de 2025, Pfizer Inc. anunció que la combinación de su TALZENNA® (talazoparib) y XTANDI® (enzalutamida) logró una mejora estadísticamente significativa en la supervivencia general en hombres con cáncer de próstata resistente a la castración metastásico (mCRPC) en comparación con enzalutamida sola.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Tratamiento, Clase de Medicamento, Etapa, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La creciente adopción de terapias dirigidas e inmuno-oncológicas transformará el cuidado del cáncer de próstata.
- Los avances en medicina de precisión permitirán opciones de tratamiento más personalizadas para los pacientes.
- La expansión de las terapias con radioligandos mejorará las tasas de supervivencia en etapas avanzadas del cáncer.
- El uso creciente de pruebas genéticas y de biomarcadores mejorará la detección temprana y la planificación del tratamiento.
- Las colaboraciones farmacéuticas acelerarán la innovación en el desarrollo de medicamentos e investigación clínica.
- Las economías emergentes presenciarán una mayor adopción de tratamientos debido a un mejor acceso a la atención médica.
- La integración de IA y diagnósticos digitales apoyará un monitoreo de enfermedades más rápido y preciso.
- Las aprobaciones regulatorias para terapias combinadas ampliarán las opciones de tratamiento a nivel mundial.
- El aumento de inversiones en infraestructura oncológica fortalecerá el cuidado y la accesibilidad para los pacientes.
- La I+D continua en terapias hormonales e inmunes de próxima generación impulsará el crecimiento del mercado a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el mercado de tratamiento del cáncer de próstata y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tratamientos para el cáncer de próstata entre 2025 y 2032?
¿Qué segmento del mercado de tratamientos para el cáncer de próstata tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tratamientos para el cáncer de próstata?
¿Quiénes son las empresas líderes en el mercado de tratamiento del cáncer de próstata?
¿Qué región comandó la mayor parte del mercado de tratamientos para el cáncer de próstata en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tratamiento del Cáncer de Próstata Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tratamiento del Cáncer de Próstata Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 20.57 billion → 2032: USD 100.7 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tratamiento del Cáncer de Próstata Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tratamiento del Cáncer de Próstata Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tratamiento del Cáncer de Próstata Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tratamiento del Cáncer de Próstata Market Drivers
- 3.3 Mercado de Tratamiento del Cáncer de Próstata Market Restraints & Challenges
- 3.4 Mercado de Tratamiento del Cáncer de Próstata Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tratamiento del Cáncer de Próstata Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tratamiento del Cáncer de Próstata Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tratamiento del Cáncer de Próstata category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tratamiento del Cáncer de Próstata Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tratamiento del Cáncer de Próstata Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tratamiento del Cáncer de Próstata market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tratamiento del Cáncer de Próstata Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tratamiento del Cáncer de Próstata Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tratamiento del Cáncer de Próstata Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tratamiento del Cáncer de Próstata (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tratamiento del Cáncer de Próstata Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tratamiento del Cáncer de Próstata Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tratamiento del Cáncer de Próstata Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tratamiento del Cáncer de Próstata Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tratamiento del Cáncer de Próstata Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tratamiento del Cáncer de Próstata Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tratamiento del Cáncer de Próstata Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tratamiento del Cáncer de Próstata Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tratamiento del Cáncer de Próstata Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
