
Visión General del Mercado
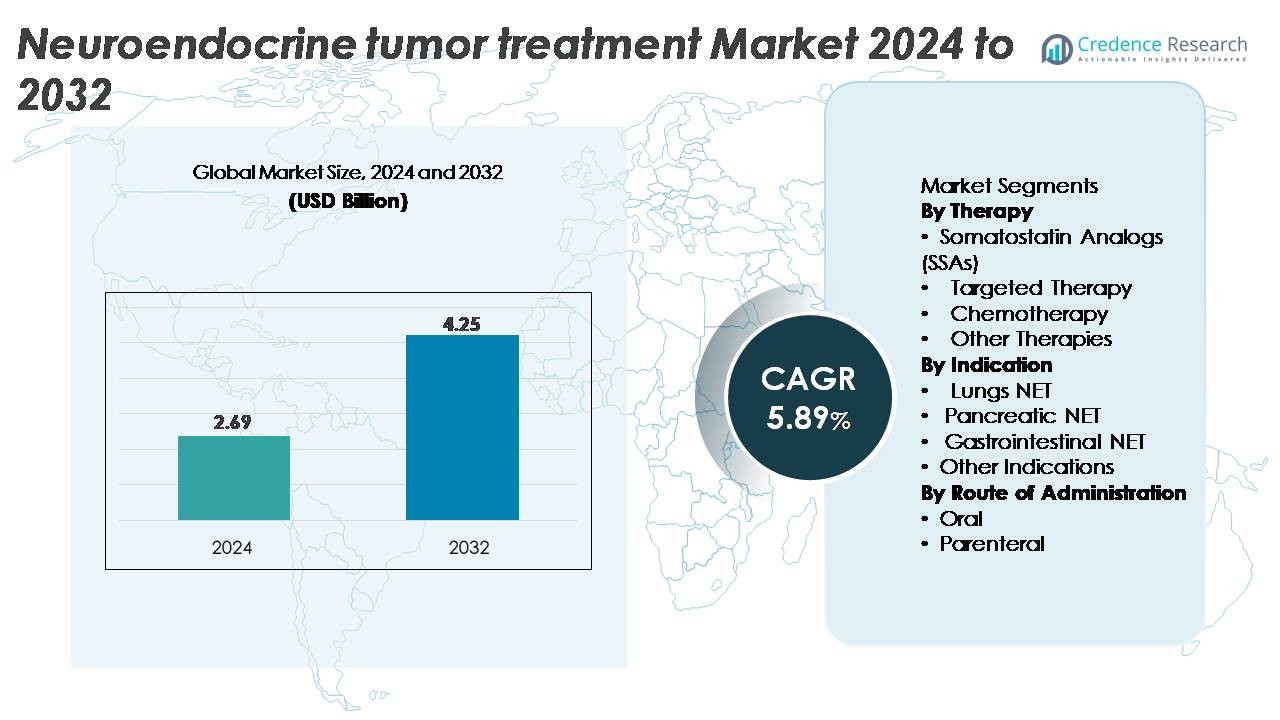
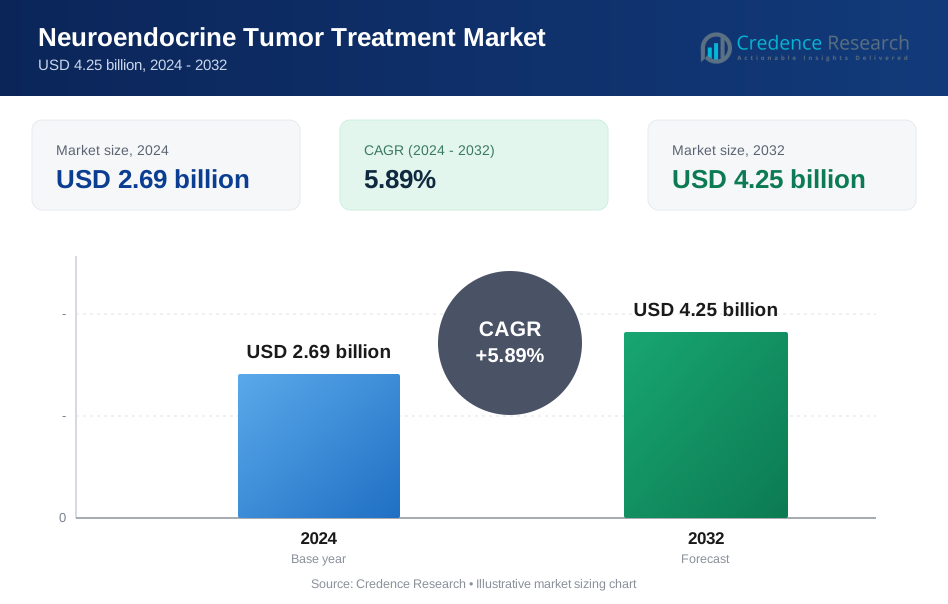
El mercado de tratamiento de tumores neuroendocrinos (NET) fue valorado en USD 2.69 mil millones en 2024 y se proyecta que alcance USD 4.25 mil millones para 2032, reflejando un CAGR de 5.89% durante el período de pronóstico (2025–2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tratamiento de Tumores Neuroendocrinos (NET) 2024 | USD 2.69 mil millones |
| Mercado de Tratamiento de Tumores Neuroendocrinos (NET), CAGR | 5.89% |
| Tamaño del Mercado de Tratamiento de Tumores Neuroendocrinos (NET) 2032 | USD 4.25 mil millones |
El mercado de tratamiento de tumores neuroendocrinos (NET) está dominado por líderes como Novartis AG, Ipsen, F. Hoffmann-La Roche Ltd., Eli Lilly & Company, Bristol-Myers Squibb, Lantheus Holdings (Progenics), Boehringer Ingelheim, Hutchison MediPharma, Jubilant Life Sciences y AVEO Pharmaceuticals, cada uno fortaleciendo sus carteras a través de avances en análogos de somatostatina, terapias dirigidas y tratamientos con radioligandos. Novartis e Ipsen mantienen un fuerte liderazgo debido a sus extensas plataformas SSA y PRRT, mientras que innovadores en oncología como Roche y BMS expanden la intensidad competitiva en biológicos dirigidos. Regionalmente, América del Norte lidera el mercado con aproximadamente un 38% de participación, impulsada por una infraestructura de diagnóstico avanzada, amplio acceso a biológicos y una fuerte adopción de radiofármacos.
Perspectivas del Mercado
- El mercado de tratamiento de tumores neuroendocrinos (NET) fue valorado en USD 2.69 mil millones en 2024 y se proyecta que alcance USD 4.25 mil millones para 2032, registrando un CAGR de 5.89% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por el aumento de la incidencia global de NET, la creciente adopción de análogos de somatostatina (SSAs), una mayor aceptación de terapias dirigidas y un diagnóstico más temprano habilitado por imágenes avanzadas como SSTR-PET.
- Las tendencias clave incluyen la aceleración de la expansión de terapias de radioligandos (PRRT), el aumento del uso de perfiles genómicos para tratamientos personalizados y una creciente preferencia por formulaciones inyectables de acción prolongada que mejoran la adherencia del paciente.
- La dinámica competitiva está moldeada por fuertes carteras de Novartis, Ipsen, Roche, Eli Lilly y Lantheus, con empresas intensificando la inversión en I&D en agentes dirigidos de próxima generación, radiofármacos y regímenes combinados para capturar necesidades clínicas no satisfechas.
- Regionalmente, América del Norte lidera con una participación de ~38%, seguida por Europa con ~32% y Asia-Pacífico con ~20%, mientras que por terapia, los análogos de somatostatina mantienen la participación dominante del segmento impulsada por el uso de primera línea en GEP-NETs y NETs pulmonares.
Análisis de Segmentación del Mercado:
Por Terapia
Los análogos de somatostatina (SSAs) representan el segmento de terapia dominante, representando la mayor participación de mercado debido a su eficacia establecida en el control de la secreción hormonal y la ralentización de la progresión tumoral en NETs funcionales y no funcionales. Agentes ampliamente utilizados como octreotida LAR y lanreotida depot siguen siendo tratamientos de primera línea, respaldados por una fuerte evidencia clínica y una amplia preferencia de los médicos. La terapia dirigida continúa expandiéndose rápidamente a medida que medicamentos como everolimus y sunitinib logran una penetración más profunda en NETs pancreáticos, mientras que la quimioterapia y las opciones emergentes basadas en radionúclidos fortalecen la demanda de estrategias de tratamiento multimodal.
- Por ejemplo, en el ensayo CLARINET realizado por Ipsen, lanreotida depot logró una supervivencia libre de progresión media de 32.8 meses en NETs gastroenteropancreáticos avanzados, demostrando una actividad sostenida de estabilización de la enfermedad.
Por Indicación
Los NETs gastrointestinales tienen la mayor participación de mercado debido a su mayor prevalencia global, visibilidad diagnóstica más temprana y amplia adopción de SSAs, medicamentos dirigidos y terapias con radionúclidos. Los NETs pancreáticos forman el segundo segmento más grande, impulsados por el aumento en la utilización de terapias dirigidas y un diagnóstico mejorado basado en biomarcadores. Los NETs pulmonares mantienen una demanda constante a medida que una mayor conciencia y técnicas de imagen refinadas mejoran la detección de casos. Otras indicaciones, incluidos los NETs raros o hereditarios, continúan creciendo con los avances en medicina personalizada y vías de tratamiento multidisciplinarias que apoyan la intervención temprana y el manejo a largo plazo de la enfermedad.
- Por ejemplo, Lutathera de Novartis demostró una supervivencia libre de progresión media que no se alcanzó (NR) en el momento del análisis primario del ensayo NETTER-1, frente a 8.4 meses para el grupo de control, subrayando su efectividad en tumores gastrointestinales.
Por Vía de Administración
La administración parenteral domina el mercado, impulsada por el uso generalizado de SSAs inyectables, biológicos dirigidos y regímenes de quimioterapia que requieren dosificación controlada y supervisión clínica. Las formulaciones inyectables de acción prolongada refuerzan aún más su liderazgo al permitir una concentración terapéutica sostenida y una dosificación mensual conveniente. Por el contrario, el segmento oral muestra un crecimiento constante a medida que las terapias dirigidas, particularmente los inhibidores de mTOR y de la tirosina quinasa, ganan una adopción más amplia para NETs pancreáticos y gastrointestinales. La creciente preferencia de los pacientes por el tratamiento en el hogar y la reducción de las visitas hospitalarias continúan apoyando la expansión de los regímenes administrados por vía oral.
Principales Impulsores del Crecimiento
Aumento de la Incidencia Global y Adopción de Diagnósticos Tempranos
El aumento de la incidencia global de tumores neuroendocrinos impulsa significativamente la demanda de tratamiento, ya que las modalidades de imagen mejoradas, los ensayos de biomarcadores y las prácticas de cribado permiten un diagnóstico más temprano. La integración rutinaria de imágenes de TC/RM de alta resolución, imágenes SSTR-PET y el perfilado de cromogranina A en los flujos de trabajo de diagnóstico permite la detección de NETs de bajo grado y asintomáticos que anteriormente estaban infradiagnosticados. La identificación temprana amplía el grupo de pacientes elegibles para análogos de somatostatina, terapias dirigidas y tratamientos con radionúclidos, reforzando una fuerte adopción de la terapia básica. El crecimiento también se apoya en la creciente concienciación entre endocrinólogos, oncólogos y gastroenterólogos, junto con la expansión de centros de atención multidisciplinarios especializados en la gestión de NETs. A medida que las tasas de supervivencia mejoran con la intervención temprana, las terapias de mantenimiento a largo plazo fortalecen aún más los ingresos recurrentes de tratamiento y amplían el mercado accesible.
· Por ejemplo, NETSPOT® (Ga-68 DOTATATE), desarrollado por Advanced Accelerator Applications (Novartis), está aprobado por la FDA para la imagen de NETs positivos para el receptor de somatostatina y ofrece una pureza radioquímica superior al 95%. El trazador apoya las exploraciones PET de alta resolución y ayuda a detectar lesiones tan pequeñas como 4–5 mm, mejorando la identificación temprana de NETs.
Expansión de Terapias Dirigidas y Enfoques de Medicina de Precisión
Los avances en oncología molecular y medicina de precisión están acelerando la demanda de tratamientos dirigidos para NETs que ofrecen una mayor especificidad tumoral y mejor tolerabilidad en comparación con la quimioterapia convencional. Terapias como los inhibidores de mTOR, inhibidores de la tirosina quinasa y la terapia con radionúclidos de receptores de péptidos (PRRT) han transformado los algoritmos de tratamiento al ofrecer respuestas duraderas en NETs progresivos o metastásicos. La creciente disponibilidad de perfiles genómicos apoya la selección de terapias personalizadas basadas en la genética del tumor, la expresión de receptores y el índice proliferativo. El aumento de la actividad de ensayos clínicos en torno a radionúclidos dirigidos a receptores, inhibidores de la angiogénesis y análogos de péptidos de próxima generación continúa expandiendo el arsenal terapéutico. A medida que los enfoques basados en precisión demuestran una mejor supervivencia libre de progresión y beneficios en la calidad de vida, se espera que la adopción de terapias dirigidas y guiadas biológicamente siga siendo un fuerte catalizador de crecimiento.
- Por ejemplo, el everolimus de Novartis demostró una mediana de supervivencia libre de progresión de 11 meses en NETs progresivos de GI y pulmón en el ensayo RADIANT-4, confirmando su durabilidad en tumores no funcionales.
Mayor Uso de Inyectables de Acción Prolongada y Regímenes de Combinación
El cambio hacia formulaciones inyectables de acción prolongada y regímenes de combinación está impulsando un crecimiento significativo al mejorar la adherencia al tratamiento, reducir la carga de dosificación y extender la eficacia terapéutica. Las inyecciones mensuales de SSA siguen siendo la piedra angular del manejo de primera línea, ofreciendo un control estable de los síntomas y supresión del crecimiento tumoral. Los protocolos de combinación que integran SSAs con terapias dirigidas, quimioterapia o PRRT están ganando terreno a medida que la evidencia respalda tasas de respuesta mejoradas en NETs progresivos. Las formulaciones de acción prolongada también reducen las visitas a la clínica, alineándose bien con la preferencia del paciente y los modelos de atención basados en el valor. Las tecnologías mejoradas de administración de medicamentos, formulaciones de depósito y mecanismos de liberación sostenida están fomentando una utilización más amplia en las categorías de NETs gastroenteropancreáticos, pulmonares y metastásicos. A medida que los clínicos adoptan cada vez más enfoques de múltiples mecanismos para manejar tumores resistentes, la demanda de estrategias de combinación flexibles continúa fortaleciendo la expansión del mercado.
Tendencias y Oportunidades Clave
Avances en la Terapia con Radioligandos (RLT) y Expansión de PRRT
La terapia con radioligandos (RLT) representa una de las tendencias más transformadoras en el cuidado de NETs, con PRRT ganando aceptación generalizada para tumores avanzados. El éxito de los análogos de somatostatina etiquetados con radionúclidos ha creado un fuerte impulso para isótopos de próxima generación y ligandos de mejor orientación a receptores. El uso ampliado de imágenes SSTR-PET optimiza la selección de pacientes y mejora la precisión del tratamiento, apoyando una integración más amplia en el manejo de enfermedades metastásicas y refractarias. La creciente inversión en infraestructura de radiofármacos, incluida la producción de isótopos y las instalaciones de medicina nuclear, está acelerando la accesibilidad en mercados desarrollados y emergentes. A medida que los ensayos clínicos exploran combinaciones de PRRT con SSAs, medicamentos dirigidos e inmunoterapias, la cartera de enfoques RLT multimodales continúa creciendo, presentando oportunidades sustanciales a largo plazo.
· Por ejemplo, ITM Isotope Technologies Munich SE suministra Lutecio-177 sin portador añadido (Lu-177 n.c.a., comercializado como EndolucinBeta®) con una actividad específica certificada de >3,000 GBq/mg y pureza radionuclidica de ≥99.9%, que se utiliza globalmente en la producción de PRRT y apoya la dosificación de alta precisión para terapias con radioligandos NET.
Integración de IA, Oncología Digital y Personalización Basada en Biomarcadores
El soporte de decisiones impulsado por IA, las plataformas de oncología digital y la personalización guiada por biomarcadores están remodelando la planificación y el monitoreo del tratamiento de NETs. Las herramientas de aprendizaje automático mejoran la clasificación de tumores, la interpretación de imágenes y la predicción de progresión, permitiendo ajustes terapéuticos más tempranos. Las herramientas digitales apoyan el monitoreo remoto de síntomas y marcadores bioquímicos, reduciendo las visitas al hospital y mejorando la continuidad del cuidado para pacientes crónicos con NET. Mientras tanto, la personalización impulsada por biomarcadores que aprovecha el índice Ki-67, los perfiles de expresión de receptores y los marcadores tumorales circulantes mejora la selección de terapias y la predicción de respuestas. La convergencia de la IA con plataformas de evidencia del mundo real también acelera los conocimientos post-comercialización, permitiendo una optimización más efectiva de las terapias. Esta tendencia abre fuertes oportunidades para que las compañías farmacéuticas y de diagnóstico desarrollen ecosistemas de tratamiento integrados.
- Por ejemplo, la plataforma Edison de GE HealthCare integra herramientas de IA aprobadas por la FDA, como AIR Recon DL, que mejora la calidad de las imágenes de resonancia magnética al reducir el ruido y mejorar la resolución hasta un 40%, lo que apoya una visualización más clara para los flujos de trabajo de imágenes oncológicas. Edison también optimiza las tareas de radiología al incorporar algoritmos de IA directamente en los sistemas de imagen de GE para una revisión diagnóstica más rápida y consistente.
Desafíos Clave
Altos Costos de Tratamiento y Acceso Limitado a Terapias Avanzadas
La carga de costos significativa asociada con terapias dirigidas, inyectables de acción prolongada y tratamientos con radioligandos representa una barrera importante para la adopción generalizada, especialmente en regiones de ingresos bajos y medios. Las vías de reembolso limitadas y las disparidades regionales en la infraestructura de medicina nuclear restringen el acceso a PRRT y biológicos especializados. Muchos tratamientos avanzados requieren instalaciones de administración especializadas, lo que añade desafíos logísticos y operativos para hospitales y pacientes. Los altos costos de diagnóstico asociados con modalidades de imagen avanzadas intensifican aún más la presión financiera. Estas limitaciones de acceso ralentizan la adopción general del tratamiento y amplían las disparidades de atención global, desafiando la expansión del mercado en entornos con recursos limitados.
Heterogeneidad Compleja de la Enfermedad y Biomarcadores Predictivos Limitados
La heterogeneidad biológica de los tumores neuroendocrinos complica la planificación del tratamiento, ya que los NETs varían ampliamente según el grado, el sitio de origen, la actividad proliferativa y los patrones de expresión de receptores. Esta variabilidad limita la aplicabilidad universal de ciertas terapias y aumenta la dificultad de predecir la respuesta al tratamiento. Aunque las opciones dirigidas y de RLT están en expansión, la ausencia de biomarcadores predictivos robustos ralentiza la adopción basada en precisión y conduce a resultados variables. Además, los NETs de crecimiento lento a menudo requieren monitoreo a largo plazo, exigiendo regímenes altamente individualizados. La complejidad clínica también resulta en diagnósticos retrasados y vías de derivación inconsistentes, desafiando aún más la implementación de tratamientos estandarizados en los sistemas de salud globales.
Análisis Regional
Norteamérica
Norteamérica posee la mayor participación del mercado de tratamiento de tumores neuroendocrinos (NET) con aproximadamente un 38%, respaldada por capacidades de diagnóstico avanzadas, alta adopción de análogos de somatostatina y fuerte penetración de terapias dirigidas y PRRT. La región se beneficia de un ecosistema oncológico bien establecido, uso generalizado de imágenes SSTR-PET y reembolso favorable para biológicos especializados. Los centros académicos de cáncer y las activas líneas de investigación clínica impulsan aún más la adopción de nuevos agentes radionúclidos y dirigidos. La creciente conciencia de los pacientes y el aumento de la incidencia de GEP-NETs y NETs pulmonares continúan acelerando la demanda de tratamiento en EE. UU. y Canadá. Europa representa aproximadamente el 32% del mercado global de tratamiento de NET, impulsada por una fuerte adopción de PRRT en centros de medicina nuclear en Alemania, los Países Bajos, Francia e Italia. La región se beneficia de registros de cáncer estructurados, vías de atención estandarizadas y disponibilidad generalizada de SSAs de acción prolongada. Los sistemas de salud pública robustos apoyan el acceso de los pacientes a biológicos avanzados y diagnósticos por imagen. La creciente participación en ensayos clínicos en combinaciones de terapias dirigidas e innovaciones con radioligandos mejora la diversidad terapéutica. Con el aumento de la prevalencia de NETs y la expansión de los programas de oncología de precisión, Europa continúa manteniendo un perfil de demanda fuerte tanto para terapias inyectables como orales.
Asia-Pacífico
La región de Asia-Pacífico representa aproximadamente el 20% del mercado de tratamiento de NET, respaldada por la mejora de la infraestructura de diagnóstico y el aumento del gasto en salud en China, Japón, Corea del Sur y Australia. La creciente adopción de la imagenología SSTR, una mayor conciencia entre los oncólogos y la creciente disponibilidad de SSAs y medicamentos dirigidos contribuyen a una expansión constante. Japón sigue siendo un centro clave debido a las prácticas oncológicas maduras y la adopción temprana de nuevos biológicos. Mientras tanto, China muestra un rápido crecimiento a medida que los programas de detección de cáncer se expanden y los hospitales terciarios fortalecen la capacidad de medicina nuclear. La creciente población de pacientes en APAC y la rápida modernización impulsan una fuerte demanda de tratamiento a largo plazo.
América Latina
América Latina representa aproximadamente el 6% del mercado global, con un crecimiento impulsado por mejoras en el diagnóstico de cáncer y la creciente disponibilidad de terapias SSA en Brasil, México y Argentina. La infraestructura limitada de medicina nuclear restringe el acceso a PRRT, pero la expansión gradual de redes oncológicas públicas y privadas está mejorando la disponibilidad de terapias. Los programas de capacitación crecientes para endocrinólogos y oncólogos están mejorando el reconocimiento de NET, reduciendo los retrasos en el diagnóstico. Las restricciones económicas continúan desafiando la adopción de terapias dirigidas de alto costo; sin embargo, el fortalecimiento de los modelos de reembolso y la importación regional de biológicos están expandiendo gradualmente el panorama del tratamiento.
Medio Oriente y África
La región de Medio Oriente y África representa alrededor del 4% del mercado de tratamiento de NET, con la demanda concentrada principalmente en Arabia Saudita, los EAU y Sudáfrica. Las mejoras en las vías de derivación de cáncer y el establecimiento de centros oncológicos especializados han aumentado el acceso a SSAs y terapias dirigidas. La capacidad limitada de medicina nuclear restringe la adopción generalizada de PRRT, aunque los países del Golfo están invirtiendo en instalaciones de radiofármacos. La creciente incidencia de cánceres gastrointestinales y la mejora de la cobertura de seguros de salud apoyan la adopción gradual del tratamiento. A pesar de los desafíos sistémicos de acceso, MEA continúa mostrando un crecimiento constante de la demanda a medida que evoluciona la infraestructura diagnóstica y terapéutica.
Segmentaciones del Mercado:
Por Terapia
- Análogos de Somatostatina (SSAs)
- Terapia Dirigida
- Quimioterapia
- Otras Terapias
Por Indicación
- NET Pulmonar
- NET Pancreático
- NET Gastrointestinal
- Otras Indicaciones
Por Vía de Administración
- Oral
- Parenteral
Por Geografía
- América del Norte
- Europa
- Asia Pacífico
- América Latina
- Oriente Medio
- África
Paisaje Competitivo
El paisaje competitivo del mercado de tratamiento de tumores neuroendocrinos (NET) está conformado por una mezcla de líderes biofarmacéuticos establecidos e innovadores en radiofármacos emergentes enfocados en expandir las opciones terapéuticas a través de análogos de somatostatina, terapias dirigidas y tratamientos con radioligandos. Jugadores clave como Novartis AG, Ipsen Pharma y Pfizer mantienen posiciones fuertes a través de extensos portafolios de SSA, pipelines de oncología dirigida y redes de distribución globales. Novartis lidera con su amplia estrategia NET que abarca SSAs y terapia con radioligandos, respaldada por la expansión clínica continua de candidatos PRRT de próxima generación. Ipsen fortalece su competitividad mediante mejoras en el ciclo de vida de SSAs de acción prolongada y asociaciones activas en diagnósticos moleculares. Mientras tanto, empresas como Advanced Accelerator Applications, ITM Isotope Technologies y desarrolladores enfocados en Lutathera continúan elevando la innovación en radiofármacos, ampliando el acceso a tratamientos de precisión. La creciente inversión en agentes dirigidos a receptores, herramientas de imagen mejoradas y ensayos de terapia combinada intensifica la rivalidad del mercado, impulsando la actividad continua de I+D y la diferenciación de productos en segmentos clave.
Análisis de Jugadores Clave
- Novartis AG
- Ipsen
- Lantheus Holdings, Inc. (Progenics Pharmaceuticals)
- Hutchison MediPharma Limited (HUTCHMED)
- Hoffmann-La Roche Ltd.
- Eli Lilly & Company
Desarrollos Recientes
- En julio de 2025, la empresa Bristol-Myers Squibb anunció un nuevo "hub" para acelerar las terapias contra el cáncer de próxima generación y destacó el trabajo en curso en tumores neuroendocrinos gastroenteropancreáticos.
- En enero de 2024, Novartis AG anunció que su terapia con radioligandos Lutathera® redujo significativamente el riesgo de progresión de la enfermedad o muerte en un 72% cuando se utilizó como primera línea en NETs gastroenteropancreáticos avanzados.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Terapia, Indicación, Vía de administración y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Se espera que la adopción de terapias con radioligandos se acelere a medida que isótopos de próxima generación y ligandos de mejor orientación entren en la práctica clínica.
- La medicina de precisión se expandirá a medida que el perfil genómico y la selección de pacientes basada en biomarcadores se conviertan en estándar en los caminos de tratamiento de NET.
- Las inyecciones de acción prolongada y las formulaciones de liberación sostenida ganarán un uso más amplio para mejorar la adherencia y reducir la dependencia de la clínica.
- Los regímenes de combinación que integran SSAs, terapias dirigidas y PRRT verán una mayor aceptación para manejar NETs progresivos y metastásicos.
- Las plataformas de oncología digital e imágenes habilitadas por IA mejorarán la precisión diagnóstica y el monitoreo del tratamiento.
- Los agentes dirigidos emergentes que se centran en la angiogénesis, las vías mTOR y los mecanismos específicos de receptores diversificarán las opciones terapéuticas.
- La expansión de la infraestructura de medicina nuclear aumentará el acceso a PRRT en regiones en desarrollo.
- El crecimiento en centros multidisciplinarios de NET agilizará el diagnóstico, la coordinación del tratamiento y el manejo a largo plazo de la enfermedad.
- El aumento de la actividad en ensayos clínicos acelerará la innovación en nuevos biológicos y radiofármacos personalizados.
- El aumento de la conciencia del paciente y la mejora de las vías de derivación apoyarán la detección temprana y una adopción más amplia de terapias.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el tratamiento de Tumores Neuroendocrinos (NET) y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tratamientos para tumores neuroendocrinos entre 2024 y 2032?
¿Qué segmento de tratamiento de Tumores Neuroendocrinos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tratamientos para tumores neuroendocrinos?
¿Quiénes son las empresas líderes en el mercado de tratamiento de Tumores Neuroendocrinos?
¿Qué región comandó la mayor parte del mercado de tratamiento de Tumores Neuroendocrinos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tratamiento de Tumores Neuroendocrinos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tratamiento de Tumores Neuroendocrinos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2.69 billion → 2032: USD 4.25 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tratamiento de Tumores Neuroendocrinos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tratamiento de Tumores Neuroendocrinos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tratamiento de Tumores Neuroendocrinos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tratamiento de Tumores Neuroendocrinos Market Drivers
- 3.3 Mercado de Tratamiento de Tumores Neuroendocrinos Market Restraints & Challenges
- 3.4 Mercado de Tratamiento de Tumores Neuroendocrinos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tratamiento de Tumores Neuroendocrinos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tratamiento de Tumores Neuroendocrinos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tratamiento de Tumores Neuroendocrinos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tratamiento de Tumores Neuroendocrinos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tratamiento de Tumores Neuroendocrinos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tratamiento de Tumores Neuroendocrinos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tratamiento de Tumores Neuroendocrinos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tratamiento de Tumores Neuroendocrinos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tratamiento de Tumores Neuroendocrinos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tratamiento de Tumores Neuroendocrinos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tratamiento de Tumores Neuroendocrinos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tratamiento de Tumores Neuroendocrinos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tratamiento de Tumores Neuroendocrinos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tratamiento de Tumores Neuroendocrinos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tratamiento de Tumores Neuroendocrinos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tratamiento de Tumores Neuroendocrinos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tratamiento de Tumores Neuroendocrinos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tratamiento de Tumores Neuroendocrinos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tratamiento de Tumores Neuroendocrinos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
