
Visión General del Mercado:
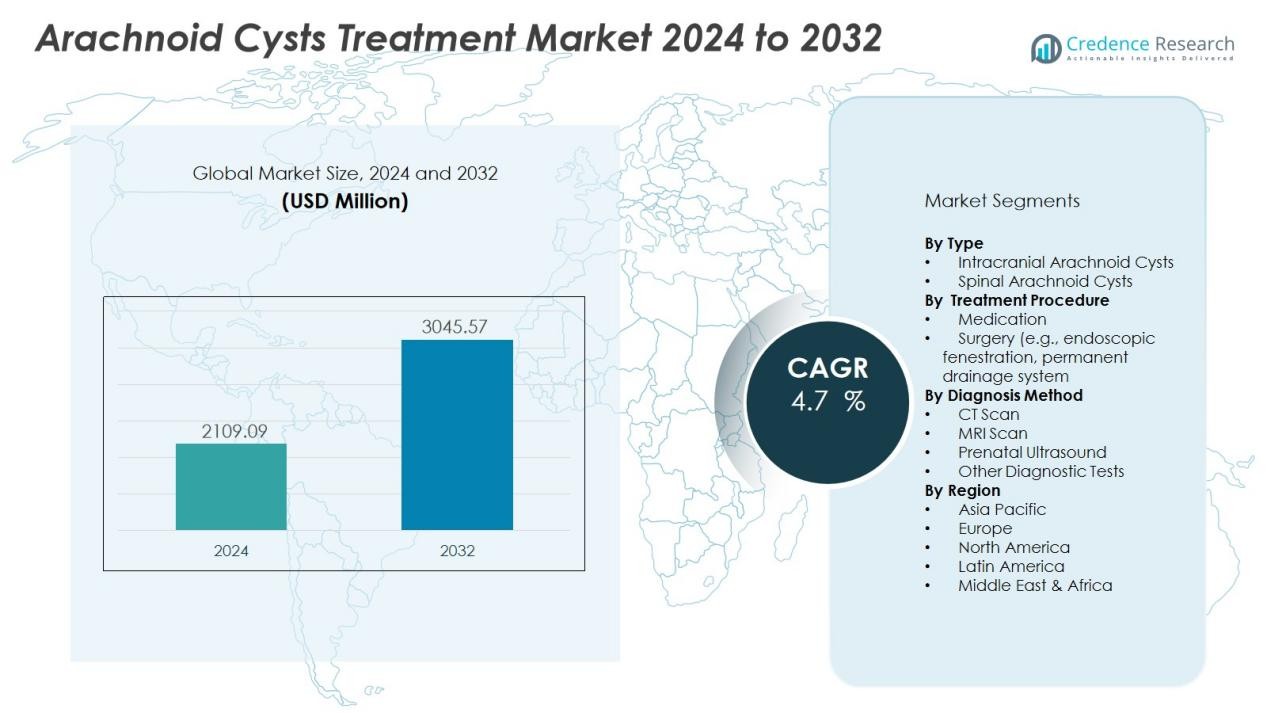
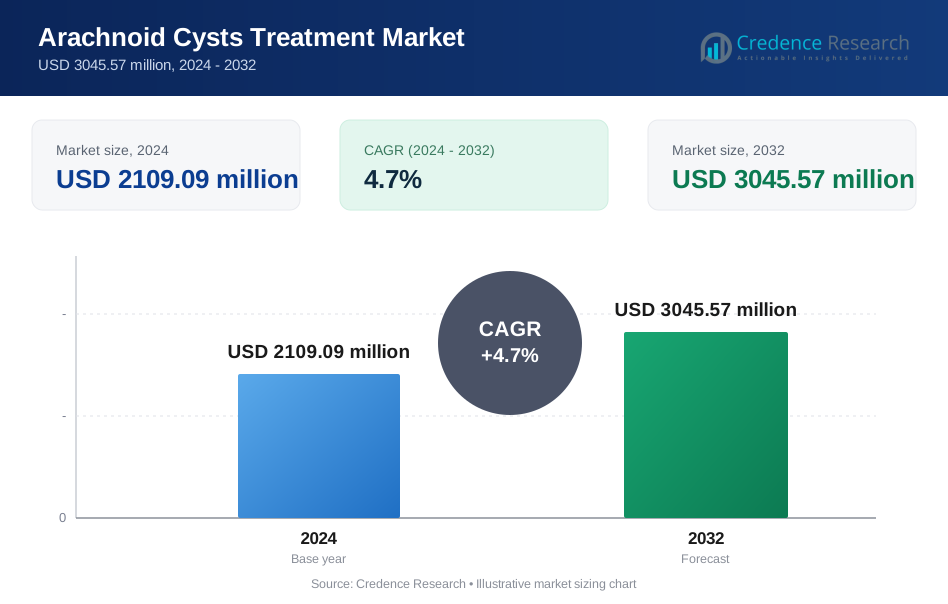
El tamaño del mercado de Tratamiento de Quistes Aracnoides se valoró en USD 2109.09 millones en 2024 y se anticipa que alcanzará USD 3045.57 millones para 2032, con un CAGR del 4.7% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tratamiento de Quistes Aracnoides 2024 | USD 2109.09 Millones |
| Mercado de Tratamiento de Quistes Aracnoides, CAGR | 4.7% |
| Tamaño del Mercado de Tratamiento de Quistes Aracnoides 2032 | USD 3045.57 Millones |
El crecimiento en este mercado está impulsado principalmente por la creciente prevalencia de quistes aracnoides diagnosticados, una mayor conciencia entre los clínicos y pacientes, y mejoras en los diagnósticos por neuroimagen como la resonancia magnética (MRI) y la tomografía computarizada (CT). Además, el cambio hacia procedimientos neuroquirúrgicos mínimamente invasivos y tecnologías avanzadas de dispositivos está impulsando la adopción de opciones de tratamiento a nivel mundial.
Regionalmente, América del Norte mantiene una participación dominante —aproximadamente el 43% de los ingresos del mercado en 2024— respaldada por una infraestructura de salud avanzada y un alto gasto médico. Mientras tanto, se espera que la región de Asia-Pacífico registre el crecimiento más rápido, impulsada por el aumento de la inversión en salud, la expansión de la capacidad de neuroimagen y el creciente acceso en mercados emergentes como China e India.
Perspectivas del Mercado:
- El mercado de Tratamiento de Quistes Aracnoides fue valorado en USD 2109.09 millones en 2024 y se proyecta que alcance USD 3045.57 millones para 2032, creciendo a un CAGR del 4.7%.
- América del Norte posee la mayor participación de mercado con un 43%, impulsada por una infraestructura de salud avanzada, alto gasto médico y capacidades generalizadas de neuroimagen.
- Europa sigue con una participación de mercado de alrededor del 25-30%, beneficiándose de sistemas regulatorios sólidos, acceso a atención neuroquirúrgica y alta densidad de instalaciones especializadas.
- Asia-Pacífico, con una participación de mercado de aproximadamente el 20%, es la región de más rápido crecimiento debido al aumento de la inversión en salud, la expansión de la capacidad diagnóstica y el aumento de la conciencia del paciente.
- Los quistes aracnoides intracraneales dominan el mercado, seguidos por los quistes aracnoides espinales, con los quistes intracraneales comandando una mayor participación debido a las tasas más altas de diagnóstico y la necesidad de intervención quirúrgica.
Impulsores del Mercado:
Aumento de la Incidencia y Diagnóstico Temprano de Quistes Aracnoides
El aumento de la prevalencia de quistes aracnoides es un impulsor principal del crecimiento del mercado de Tratamiento de Quistes Aracnoides. Las tecnologías de diagnóstico mejoradas, como las resonancias magnéticas (MRI) y las tomografías computarizadas (CT), permiten la detección temprana de estos quistes, incluso en individuos asintomáticos. El diagnóstico temprano conduce a un aumento en la iniciación del tratamiento y el monitoreo, contribuyendo a una creciente demanda de opciones de manejo efectivas. Con más pacientes siendo diagnosticados, la necesidad de tratamientos innovadores y mínimamente invasivos continúa en aumento.
- Por ejemplo, la tecnología MAGiC (Compilación de Imágenes por Resonancia Magnética) de GE Healthcare permite la generación de mapas cuantitativos de T1 y T2, así como múltiples contrastes diagnósticos, a partir de una sola adquisición que dura aproximadamente 5 minutos.
Avances en Técnicas Quirúrgicas y Tecnologías de Tratamiento
Las innovaciones en métodos quirúrgicos y tecnologías de tratamiento influyen significativamente en el Mercado de Tratamiento de Quistes Aracnoides. Los procedimientos mínimamente invasivos, como la fenestración de quistes endoscópica y las técnicas neuroendoscópicas, han mejorado la efectividad y reducido los tiempos de recuperación para los pacientes. Estos avances permiten intervenciones más precisas y menos traumáticas, contribuyendo a su creciente adopción. A medida que estas técnicas evolucionan, ofrecen tasas de éxito más altas y menos complicaciones, impulsando la demanda de tratamientos quirúrgicos en el mercado.
- Por ejemplo, el sistema neuroendoscópico LOTTA de Karl Storz, pionero en neuroendoscopia desde la década de 1990, permite el tratamiento de hidrocefalia obstructiva, tumores intraventriculares y quistes aracnoides con ángulos de visión de 6° y 30° para una mejor visualización durante los procedimientos de disección bimanual.
Expansión de la Conciencia y Educación del Paciente
El aumento de la conciencia entre los clínicos y pacientes sobre los quistes aracnoides y sus posibles implicaciones para la salud está impulsando el crecimiento del Mercado de Tratamiento de Quistes Aracnoides. Con más personas educadas sobre los síntomas y riesgos asociados con la condición, la demanda de tratamiento ha aumentado. Los pacientes son más propensos a buscar atención médica una vez que comprenden el impacto potencial de los quistes no tratados en la función cerebral y la salud general. Esta creciente conciencia se ve aún más impulsada por campañas de salud y la difusión de información en comunidades médicas.
Aumento de la Inversión en Infraestructura Sanitaria a Nivel Mundial
El aumento de la inversión en salud en todo el mundo, particularmente en regiones emergentes, está acelerando el crecimiento del Mercado de Tratamiento de Quistes Aracnoides. Los gobiernos y entidades privadas están mejorando la infraestructura sanitaria, lo que lleva a un mejor acceso a instalaciones de diagnóstico y tratamiento avanzadas. Esta tendencia es especialmente visible en Asia-Pacífico, donde las inversiones en salud están creciendo rápidamente, facilitando un acceso más rápido a servicios médicos de alta calidad para pacientes con quistes aracnoides. El mejor acceso a la atención impulsa directamente la adopción de las opciones de tratamiento disponibles.
Tendencias del Mercado:
Aumento de la Adopción de Intervenciones Quirúrgicas Mínimamente Invasivas y Guiadas por Imagen
El Mercado de Tratamiento de Quistes Aracnoides ha presenciado una fuerte adopción de la cirugía mínimamente invasiva para el manejo de quistes. Los cirujanos prefieren la fenestración endoscópica y los sistemas de drenaje dirigidos porque reducen el malestar del paciente y acortan las estancias hospitalarias. Se ha convertido en una tendencia clave que los centros neuroquirúrgicos inviertan en neuroendoscopia de alta definición e imagen intraoperatoria para mejorar la precisión y seguridad. Los hospitales con plataformas de imagen robustas superan a sus pares en métricas de resultados y preferencia del paciente. Estos desarrollos impulsan la demanda de instrumentos y servicios especializados en las vías de tratamiento de quistes.
- Por ejemplo, el equipo de neurocirugía de la Facultad de Medicina de la Universidad de Gazi logró un manejo neuroendoscópico seguro y exitoso para quistes aracnoides supraselares raros, con la mayoría de los pacientes experimentando una mejora en los síntomas.
Integración de Neuroimagen Avanzada, Inteligencia Artificial y Modelos de Atención Personalizada
Las mejoras en neuroimagen, como la resonancia magnética en tiempo real, la fusión de TC y los diagnósticos asistidos por IA, están moldeando significativamente el mercado de tratamiento de quistes aracnoides. Permiten una detección más temprana de los quistes aracnoides y proporcionan datos que respaldan estrategias de intervención personalizadas para pacientes individuales. Las herramientas de IA mejoran la calidad de las imágenes, automatizan la medición del tamaño y crecimiento de los quistes, y señalan los casos sintomáticos que requieren intervención. Los proveedores de atención médica adoptan estas herramientas para optimizar los flujos de trabajo, reducir el riesgo operativo y mejorar los resultados. Paralelamente, los modelos de atención incorporan datos genéticos, anatómicos y clínicos para guiar la toma de decisiones y los protocolos de seguimiento.
- Por ejemplo, Philips lanzó la tecnología SmartSpeed Precise impulsada por motores de doble IA que ofrece una mejora del 80% en la nitidez de la imagen y permite completar las exploraciones de resonancia magnética hasta 3 veces más rápido.
Análisis de Desafíos del Mercado:
Alto Costo de Tratamiento y Restricciones de Reembolso
El mercado de tratamiento de quistes aracnoides enfrenta una presión significativa debido a los elevados costos de procedimientos y dispositivos. Muchas herramientas de diagnóstico, implantes quirúrgicos y servicios de imagen tienen precios altos que limitan la accesibilidad en regiones de ingresos bajos y medios. Esto restringe la adopción por parte de los pacientes y limita la adopción de técnicas avanzadas por parte de los proveedores. Los pagadores pueden dudar en reembolsar tratamientos novedosos cuando la evidencia es limitada. Estos factores económicos frenan el impulso del mercado y amplían la brecha de acceso en diferentes geografías.
Complejidad Clínica y Consenso Limitado en las Vías de Atención
La gestión de pacientes en este mercado a menudo implica intervenciones quirúrgicas complejas y resultados variables, lo que plantea obstáculos para la adopción. Sigue siendo un desafío estandarizar los protocolos de tratamiento para ciertas ubicaciones de quistes o subgrupos de pacientes, ya que los datos sobre resultados a largo plazo son escasos. Los riesgos quirúrgicos, las complicaciones y el potencial de recurrencia pesan en las decisiones de los clínicos y la disposición de los pacientes. El segmento de casos que requieren intervención sigue siendo relativamente pequeño porque muchos quistes permanecen asintomáticos y la observación puede ser suficiente. Estas incertidumbres clínicas limitan el crecimiento más amplio del mercado y aumentan la carga sobre los proveedores para justificar las vías de intervención.
Oportunidades del Mercado:
Expansión de la Adopción de Tratamientos Mínimamente Invasivos
El mercado de tratamiento de quistes aracnoides presenta una oportunidad significativa a través de una mayor adopción de soluciones quirúrgicas mínimamente invasivas y ambulatorias. Los proveedores favorecen cada vez más la fenestración endoscópica de quistes y los sistemas de drenaje permanente que reducen la estancia hospitalaria y el tiempo de recuperación. Esto abre caminos para que los fabricantes de dispositivos introduzcan instrumentos y tecnología especializados que respalden estos procedimientos. Los hospitales y los centros quirúrgicos ambulatorios pueden expandir sus líneas de servicio para satisfacer la creciente demanda de atención menos invasiva. Este cambio también permite a los pagadores y proveedores desarrollar modelos de atención basados en el valor centrados en mejorar los resultados clínicos y la eficiencia de costos.
Potencial de Crecimiento en Mercados Emergentes e Integración de Salud Digital
Regiones emergentes como Asia-Pacífico y América Latina ofrecen un potencial de crecimiento robusto en el mercado debido al aumento de la inversión en salud y la mejora del acceso a diagnósticos. Esto brinda a las partes interesadas la oportunidad de establecer infraestructura y capturar la demanda de tratamiento no satisfecha para los quistes aracnoides. Las tecnologías de seguimiento habilitadas por telemedicina y monitoreo remoto mejoran aún más el acceso a la atención en zonas desatendidas y apoyan la gestión longitudinal de pacientes. Las empresas de dispositivos médicos pueden asociarse con distribuidores locales y hospitales para adaptar paquetes de tratamiento que aborden las necesidades regionales. Este enfoque fomenta la penetración de opciones de tratamiento avanzadas en mercados que anteriormente enfrentaban restricciones de acceso.
Análisis de Segmentación del Mercado:
Por Tipo (Intracraneal vs Espinal)
El segmento por tipo divide el mercado en quistes aracnoideos intracraneales y quistes aracnoideos espinales. Los quistes intracraneales tienen la mayor participación porque se diagnostican con más frecuencia y requieren intervención quirúrgica más a menudo. Los quistes espinales siguen siendo menos comunes, pero crecerán más rápido gracias a las mejoras en las técnicas de imagen y quirúrgicas espinales. Esto ofrece a los fabricantes de dispositivos y proveedores de servicios un objetivo claro para la diferenciación en el desarrollo de productos y ofertas de servicios.
- Por ejemplo, Clearmind Biomedical recibió la autorización 510(k) de la FDA en agosto de 2024 para su Sistema Neuroblade, una plataforma de neuroendoscopia multifuncional que integra visualización, iluminación, irrigación, succión, coagulación y desbridamiento motorizado en un solo dispositivo.
Por Procedimiento de Tratamiento (Medicación vs Cirugía)
La segmentación por procedimiento de tratamiento cubre opciones de medicación y quirúrgicas para el manejo de quistes aracnoideos. La cirugía domina el mercado ya que ofrece alivio definitivo en casos sintomáticos, incluyendo sistemas de fenestración y drenaje. La medicación juega un papel complementario al manejar síntomas como dolores de cabeza o convulsiones y ofrece una alternativa menos invasiva para algunos pacientes. Abre oportunidades para modelos de atención basados en el valor que combinan intervenciones terapéuticas y de apoyo.
- Por ejemplo, el Hospital Infantil de BC trató con éxito a 3 de cada 4 pacientes pediátricos con quistes aracnoideos rotos utilizando acetazolamida en dosis entre 9.0-18.0 mg/kg por día, logrando la reabsorción completa de colecciones subdurales en 6 meses sin requerir cirugía.
Por Método de Diagnóstico (Tomografía, Resonancia Magnética, Ultrasonido Prenatal, Otras Pruebas)
El segmento de método de diagnóstico incluye tomografías, resonancias magnéticas, ultrasonido prenatal y otras pruebas diagnósticas. Las resonancias magnéticas lideran porque proporcionan imágenes de alta resolución sin radiación y apoyan la caracterización precisa de los quistes. Las tomografías siguen siendo populares en entornos que necesitan diagnósticos rápidos y rentables. El ultrasonido prenatal amplía el reconocimiento de quistes antes del nacimiento, creando vías de intervención temprana. Invita a proveedores y suministradores a adaptar soluciones de imagen por región y capacidad.
Segmentaciones:
Por Tipo
- Quistes Aracnoideos Intracraneales
- Quistes Aracnoideos Espinales
Por Procedimiento de Tratamiento
- Medicación
- Cirugía (por ejemplo, fenestración endoscópica, sistema de drenaje permanente)
Por Método de Diagnóstico
- Tomografía
- Resonancia Magnética
- Ultrasonido Prenatal
- Otras Pruebas Diagnósticas
Por Región
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Análisis de la Región de América del Norte
América del Norte posee una cuota de mercado del 43.2 % en 2024 para el mercado de tratamiento de quistes aracnoides. La región se beneficia de una infraestructura sanitaria establecida, altos niveles de implementación de neuroimagen y una sólida experiencia neuroquirúrgica. Los hospitales y clínicas invierten fuertemente en sistemas de MRI y CT, lo que apoya el diagnóstico temprano y la intervención de quistes aracnoides. También disfruta de marcos de reembolso favorables que fomentan el uso de procedimientos de tratamiento avanzados. La presencia de importantes fabricantes de dispositivos apoya la rápida innovación en el tratamiento mínimamente invasivo de quistes. La conciencia del paciente es alta, lo que impulsa la demanda de tratamiento y sostiene el crecimiento.
Análisis de la Región de Europa
Europa captura una cuota de mercado de alrededor del 25‑30 % para el mercado de tratamiento de quistes aracnoides durante el período actual. La región disfruta de sistemas regulatorios robustos, acceso generalizado a la atención neuroquirúrgica y alta densidad de instalaciones especializadas. Impulsa la adopción de nuevas técnicas como la fenestración endoscópica y los sistemas de drenaje. Enfrenta un crecimiento moderado en comparación con regiones emergentes porque muchos mercados son maduros con una demanda base estable. Los sistemas de salud en Alemania, el Reino Unido y Francia impulsan la mejora del cuidado neurológico, lo que apoya la adopción de soluciones de tratamiento. Los grupos de defensa de pacientes y las redes de clínicos aumentan la conciencia y promueven la derivación temprana.
Análisis de Asia‑Pacífico y Otras Regiones
Asia‑Pacífico anticipa el crecimiento más rápido y posee una cuota de mercado de aproximadamente el 20 % en la actualidad en el mercado de tratamiento de quistes aracnoides. La región observa un aumento de la inversión en salud, una capacidad diagnóstica creciente y una mayor conciencia del paciente en países como China e India. Tiene espacio para expandir el acceso al tratamiento a través de la telemedicina, programas de capacitación y soluciones de dispositivos de menor costo. América Latina, Oriente Medio y África comparten porciones más pequeñas pero presentan oportunidades no explotadas debido a la mejora de la infraestructura y el creciente enfoque en la atención neurológica. Es fundamental para las partes interesadas adaptar las estrategias de mercado a los paisajes regulatorios locales y las estructuras de costos en estas regiones.
Análisis de Jugadores Clave:
- DePuy Synthes
- Hitachi Medical Corporation
- GE Healthcare
- Siemens Healthineers
- Canon Medical Systems
- Elekta
- Stryker Corporation
- Medtronic
- Braun Melsungen AG
- Brainlab
- Varian Medical Systems
- Johnson & Johnson
- Philips Healthcare
- NeuroWave Systems
- NuVasive
Análisis Competitivo:
El panorama competitivo del Mercado de Tratamiento de Quistes Aracnoideos presenta compañías destacadas de dispositivos médicos y de imagen. Empresas como DePuy Synthes, Hitachi Medical Corporation, GE Healthcare, Siemens Healthineers, Canon Medical Systems, Elekta, Stryker Corporation y Medtronic compiten en innovación tecnológica, alcance global y asociaciones clínicas. El mercado demanda sistemas de imagen avanzados, herramientas quirúrgicas mínimamente invasivas y dispositivos de gestión neurológica, y recompensa a las empresas que invierten en tendencias de I&D y forman alianzas estratégicas. Los principales actores amplían sus carteras de productos a través de adquisiciones o desarrollo de sistemas de drenaje e instrumentos endoscópicos. Aseguran canales de distribución en regiones clave y expanden su presencia en mercados emergentes para capturar oportunidades de crecimiento. Algunas empresas enfatizan soluciones rentables para ganar en regiones con presupuestos de salud limitados. Se vuelve esencial para las empresas demostrar resultados clínicos y cumplimiento regulatorio para mantener el liderazgo.
Desarrollos Recientes:
- En septiembre de 2025, Hitachi acordó adquirir la firma alemana de servicios de datos e IA synvert para impulsar sus iniciativas comerciales globales impulsadas por IA.
- En septiembre de 2025, GE Healthcare anunció un acuerdo para adquirir icometrix, ampliando sus capacidades de imagen neurológica con IA.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Procedimiento de Tratamiento, Método de Diagnóstico y Región. Detalla los principales jugadores del Mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del Mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del Mercado en los últimos años. El informe también explora las dinámicas del Mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del Mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del Mercado.
Perspectivas Futuras:
- La creciente adopción de técnicas quirúrgicas mínimamente invasivas impulsará la demanda de dispositivos de tratamiento avanzados.
- El creciente uso de neuroimagen mejorada con IA permitirá un diagnóstico más temprano y mejorará los resultados para los pacientes.
- Los mercados emergentes en Asia-Pacífico y América Latina ofrecerán oportunidades de expansión para los fabricantes de dispositivos y proveedores de servicios.
- La integración de la telemedicina y la monitorización remota apoyará el cuidado postoperatorio y los protocolos de seguimiento.
- Las empresas de dispositivos buscarán asociaciones estratégicas con centros neuroquirúrgicos para acelerar la innovación y la penetración en el mercado.
- Los sistemas de salud se centrarán en modelos de atención basados en el valor que enfatizan la rentabilidad y la eficacia del tratamiento.
- Nuevos sistemas de drenaje implantables ingresarán al mercado, ofreciendo opciones menos invasivas para el manejo de quistes.
- Una mayor conciencia y campañas educativas para pacientes aumentarán la identificación de casos y la demanda de tratamiento.
- Los organismos reguladores agilizarán las aprobaciones para dispositivos de imagen y quirúrgicos para apoyar una entrada más rápida al mercado.
- La investigación en diagnósticos basados en genómica y biomarcadores abrirá el camino para enfoques de tratamiento más personalizados.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el Tratamiento de Quistes Aracnoides y cuál es su tamaño proyectado para 2032?
¿A qué Tasa de Crecimiento Anual Compuesta (CAGR) se proyecta que crecerá el mercado de tratamiento de quistes aracnoides entre 2024 y 2032?
¿Qué segmento del mercado de tratamiento de quistes aracnoides tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tratamiento de quistes aracnoides?
¿Quiénes son las empresas líderes en el mercado de tratamiento de quistes aracnoides?
¿Cuál región tuvo la mayor participación en el mercado de tratamiento de quistes aracnoides en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tratamiento de Quistes Aracnoides Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tratamiento de Quistes Aracnoides Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2109.09 million → 2032: USD 3045.57 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tratamiento de Quistes Aracnoides Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tratamiento de Quistes Aracnoides Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tratamiento de Quistes Aracnoides Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tratamiento de Quistes Aracnoides Market Drivers
- 3.3 Mercado de Tratamiento de Quistes Aracnoides Market Restraints & Challenges
- 3.4 Mercado de Tratamiento de Quistes Aracnoides Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tratamiento de Quistes Aracnoides Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tratamiento de Quistes Aracnoides Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tratamiento de Quistes Aracnoides category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tratamiento de Quistes Aracnoides Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tratamiento de Quistes Aracnoides Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tratamiento de Quistes Aracnoides market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tratamiento de Quistes Aracnoides Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tratamiento de Quistes Aracnoides Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tratamiento de Quistes Aracnoides Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tratamiento de Quistes Aracnoides (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tratamiento de Quistes Aracnoides Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tratamiento de Quistes Aracnoides Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tratamiento de Quistes Aracnoides Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tratamiento de Quistes Aracnoides Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tratamiento de Quistes Aracnoides Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tratamiento de Quistes Aracnoides Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tratamiento de Quistes Aracnoides Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tratamiento de Quistes Aracnoides Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tratamiento de Quistes Aracnoides Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
