
Descripción General del Mercado de Tratamiento de Polimiositis:
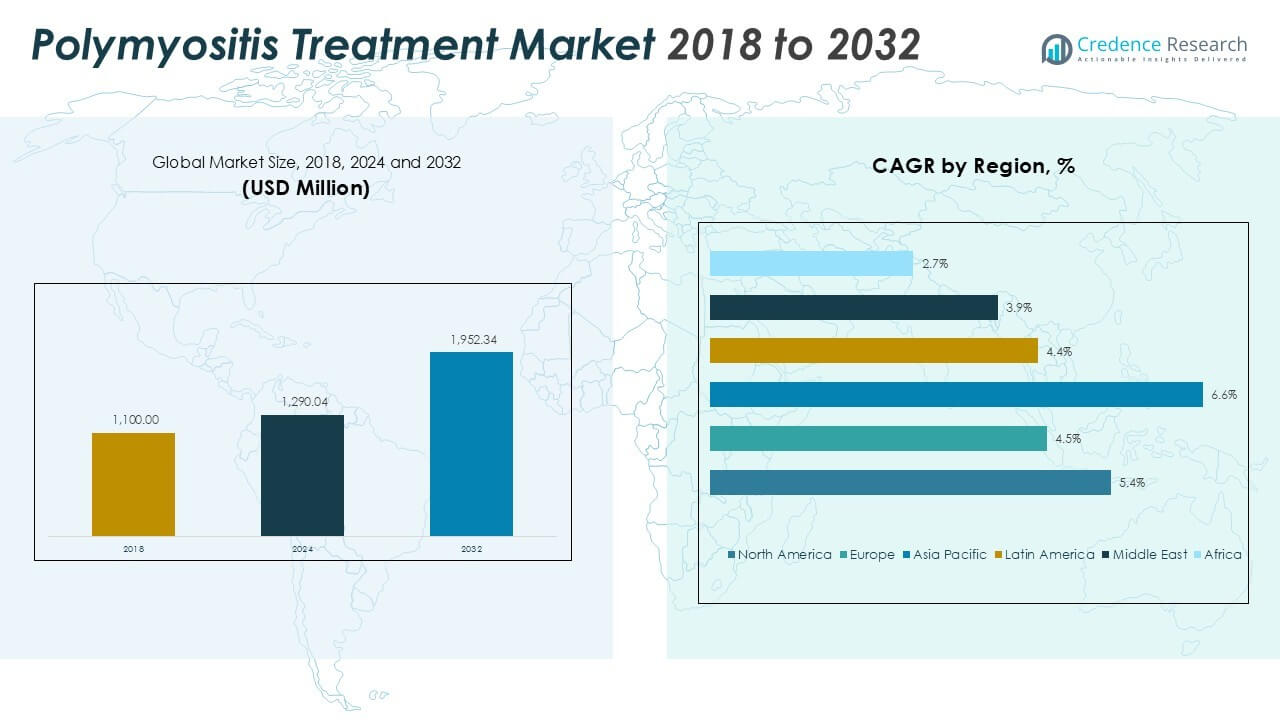
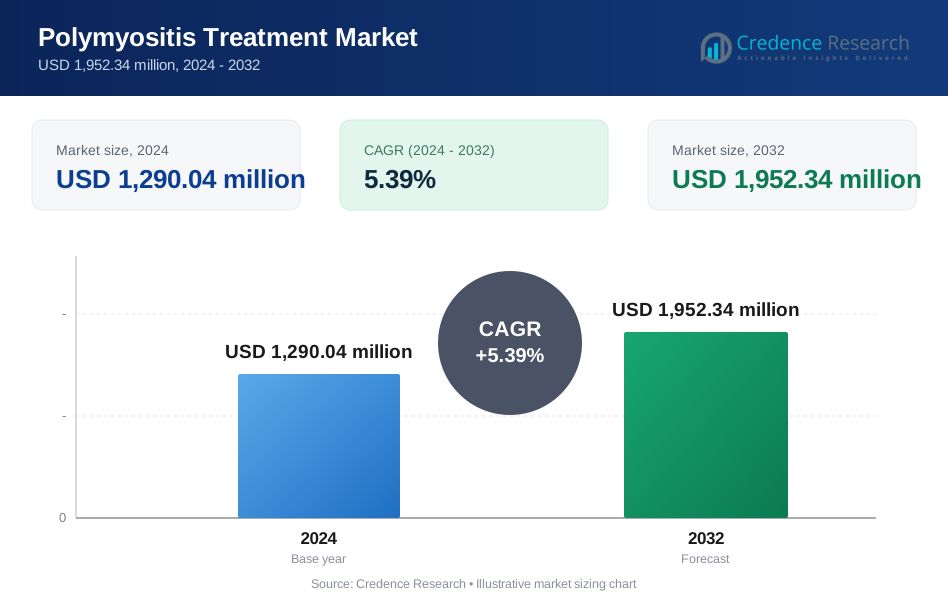
El tamaño del mercado de Tratamiento de Polimiositis se valoró en USD 1,100.00 millones en 2018 y alcanzó USD 1,290.04 millones en 2024. Se anticipa que alcanzará USD 1,952.34 millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 5.39% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tratamiento de Polimiositis 2024 | USD 1,290.04 Millones |
| Mercado de Tratamiento de Polimiositis, CAGR | 5.39% |
| Tamaño del Mercado de Tratamiento de Polimiositis 2032 | USD 1,952.34 Millones |
El mercado de tratamiento de polimiositis está liderado por grandes compañías farmacéuticas como Pfizer Inc., Novartis AG, AbbVie Inc., GlaxoSmithKline plc y Roche Holding AG. Estas empresas dominan a través de amplios portafolios de autoinmunidad, alcance global e inversión sostenida en I+D en biológicos e inmunosupresores. Pfizer y Novartis mantienen posiciones fuertes debido a sus líneas establecidas de corticosteroides y terapias dirigidas. AbbVie aprovecha su experiencia en biológicos, mientras que GSK y Roche se centran en la investigación avanzada de anticuerpos monoclonales. Regionalmente, América del Norte lidera el mercado con una participación del 39.9% en 2024, impulsada por el diagnóstico temprano, el acceso a biológicos y la infraestructura de atención especializada. Asia Pacífico sigue como la región de más rápido crecimiento, respaldada por el aumento de la concienciación y la expansión del cuidado de la salud. Estas dinámicas posicionan a los principales actores para capitalizar la demanda en evolución y las necesidades no satisfechas.
Perspectivas del Mercado de Tratamiento de Polimiositis
- El mercado de tratamiento de polimiositis se valoró en USD 1,290.04 millones en 2024 y se proyecta que alcance USD 1,952.34 millones para 2032, creciendo a una CAGR de 5.39%.
- El aumento de la prevalencia de enfermedades autoinmunes y el incremento de la concienciación impulsan la demanda de corticosteroides, inmunosupresores y biológicos.
- Los segmentos de biológicos y administración oral están ganando tracción debido a los resultados mejorados y la conveniencia para el paciente.
- Los principales actores incluyen Pfizer, Novartis, AbbVie, GSK y Roche, compitiendo a través de la innovación y el acceso global a medicamentos.
- América del Norte lidera con una participación de mercado del 39.9%, seguida por Asia Pacífico con un 26.5%, mientras que los corticosteroides dominan el segmento de tipo de medicamento debido a su uso generalizado.
Análisis de Segmentación del Mercado de Tratamiento de Polimiositis:
Por Tipo de Medicamento
El segmento de tipo de medicamento muestra un claro dominio de los corticosteroides en el tratamiento de la polimiositis. Los corticosteroides tienen la mayor cuota de mercado debido al rápido control de los síntomas y su amplio uso clínico. Los médicos confían en estos medicamentos para la terapia de primera línea y el manejo de brotes. Los inmunosupresores siguen como opciones clave de mantenimiento para el control a largo plazo de la enfermedad. Estos medicamentos ayudan a reducir la exposición a esteroides y a manejar casos crónicos. Los biológicos ganan adopción gradual para pacientes refractarios con mala respuesta. Otros incluyen terapias complementarias con uso limitado. La fuerte familiaridad clínica y el bajo costo impulsan el dominio de los corticosteroides en los principales entornos de atención.
- Por ejemplo, Pfizer comercializa metilprednisolona oral e inyectable (Medrol y Solu-Medrol) ampliamente utilizada en miopatías inflamatorias, con protocolos de dosificación clínica estándar para corticosteroides orales que van de 40 a 60 miligramos por día durante la terapia de inducción.
Por Vía de Administración
El segmento de vía de administración está liderado por las terapias orales en el mercado de tratamiento de la polimiositis. Los medicamentos orales representan la mayor parte de los ingresos debido a su facilidad de uso y adecuación a largo plazo. Los pacientes prefieren la dosificación oral para el manejo de enfermedades crónicas y el cuidado en el hogar. Los corticosteroides e inmunosupresores están ampliamente disponibles en forma oral. La administración intravenosa apoya casos graves y agudos en entornos hospitalarios. Estas terapias aseguran una acción más rápida del medicamento durante los brotes de la enfermedad. Otras vías permanecen limitadas al cuidado de apoyo. La conveniencia, la adherencia y la menor carga de tratamiento apoyan el liderazgo de la vía oral.
- Para el manejo de enfermedades autoinmunes, los fabricantes genéricos (como Mylan, Sandoz o Accord) suministran tabletas de metotrexato de 2.5 mg, que generalmente se toman juntas una vez a la semana para alcanzar una dosis acumulativa de 15 a 25 miligramos.
Por Canal de Distribución
Las farmacias hospitalarias dominan el segmento de canal de distribución con la mayor cuota de mercado. Los hospitales sirven como centros primarios de diagnóstico y tratamiento para pacientes con polimiositis. Los casos graves requieren supervisión de especialistas y atención hospitalaria. Las terapias intravenosas y los biológicos se dispensan principalmente a través de farmacias hospitalarias. Las farmacias minoristas siguen debido a las recetas repetidas para medicamentos orales. Las farmacias en línea muestran un crecimiento constante por las reposiciones de terapias crónicas. Otros incluyen distribuidores especializados con alcance limitado. El fuerte control médico, los complejos protocolos de tratamiento y el uso monitoreado de medicamentos refuerzan el dominio de las farmacias hospitalarias en todas las regiones.
Impulsores Clave del Crecimiento del Mercado de Tratamiento de la Polimiositis
Aumento de la Prevalencia de Trastornos Autoinmunes
El aumento de la incidencia global de enfermedades autoinmunes apoya directamente la demanda de tratamiento para la polimiositis. A medida que crecen las condiciones autoinmunes como el lupus eritematoso sistémico y la artritis reumatoide, también aumentan los casos de polimiositis. Las poblaciones envejecidas y los desencadenantes ambientales impulsan aún más la prevalencia. El diagnóstico temprano ha mejorado debido a una mayor conciencia y herramientas de detección, lo que resulta en más pacientes recibiendo tratamiento oportuno. Este creciente grupo de pacientes alimenta una demanda constante de corticosteroides, inmunosupresores y biológicos. Los sistemas de salud en mercados desarrollados también aseguran el acceso a través del reembolso público, mientras que los programas de concienciación en economías emergentes apoyan el diagnóstico y la adopción del tratamiento. Con el aumento del gasto en salud y el enfoque en el cuidado autoinmune, se espera que el mercado de medicamentos para la polimiositis se expanda de manera constante.
- Por ejemplo, Roche informa que el rituximab ha sido administrado a más de 4 millones de pacientes a nivel mundial en condiciones autoinmunes e inflamatorias.
Avances en Terapias Biológicas
El rápido desarrollo de medicamentos biológicos dirigidos mejora las opciones de tratamiento para la polimiositis refractaria. Los biológicos ofrecen mayor eficacia en el manejo de la inflamación y la debilidad muscular cuando los medicamentos convencionales fallan. Agentes como el rituximab y el tocilizumab son cada vez más estudiados y utilizados fuera de indicación para casos difíciles. Se están llevando a cabo ensayos clínicos que exploran inhibidores de IL-6, terapias dirigidas a células B y anticuerpos monoclonales. Los biológicos son preferidos en pacientes con perfiles de enfermedad severa o recurrente. Con una mejor orientación específica de la enfermedad y menos efectos secundarios sistémicos, estos tratamientos mejoran la calidad de vida y los resultados a largo plazo. La inversión farmacéutica en indicaciones autoinmunes raras también acelera el desarrollo de la cartera. A medida que surgen nuevas aprobaciones y directrices, los biológicos cambiarán los estándares de tratamiento y expandirán el segmento de terapias avanzadas.
- Por ejemplo, Chugai Pharmaceutical desarrolló el tocilizumab, un inhibidor del receptor de IL-6 evaluado en múltiples estudios autoinmunes que involucran a miles de pacientes en todo el mundo.
Creciente Rol del Cuidado Multidisciplinario y Centros Especializados
Los modelos de atención integrada a través de centros de reumatología, neurología y rehabilitación mejoran los resultados de los pacientes en el tratamiento de la polimiositis. Los enfoques multidisciplinarios ayudan a manejar síntomas complejos, incluyendo la degeneración muscular, la disfagia y los desafíos respiratorios. Las clínicas especializadas ofrecen precisión diagnóstica, monitoreo a largo plazo y regímenes de medicamentos personalizados. La intervención temprana, la fisioterapia coordinada y el apoyo nutricional mejoran la recuperación funcional. Los hospitales y centros terciarios actúan como centros clave para iniciar terapias de alto costo como los esteroides intravenosos y los biológicos. Los gobiernos y proveedores privados invierten cada vez más en clínicas de enfermedades autoinmunes. Este enfoque no solo mejora la adherencia al tratamiento, sino que también impulsa una demanda constante de formulaciones farmacéuticas a través de múltiples canales de distribución.
Tendencias y Oportunidades Clave en el Mercado de Tratamiento de la Polimiositis
Expansión del Uso de la Telemedicina en el Manejo Autoinmune
La adopción de la telesalud ofrece un fuerte potencial en el manejo de casos crónicos de polimiositis. Los pacientes a menudo necesitan terapia farmacológica a largo plazo, monitoreo frecuente y ajustes en el estilo de vida. Las consultas virtuales ayudan a mantener la continuidad del cuidado y el cumplimiento de la medicación. La renovación remota de recetas y el seguimiento de síntomas mejoran la accesibilidad, especialmente en entornos rurales o con restricciones de movilidad. Los proveedores utilizan plataformas digitales para ajustar las dosis de inmunosupresores, monitorear efectos secundarios y realizar seguimientos. La telesalud reduce la carga en las clínicas físicas mientras optimiza los costos. Varios sistemas de salud ahora reembolsan los servicios de tele-reumatología y neurología. Con el aumento de la penetración de teléfonos inteligentes y políticas de apoyo, la atención virtual seguirá siendo un habilitador clave en el manejo de enfermedades musculares autoinmunes.
- Por ejemplo, Teladoc Health sigue siendo un líder global en atención virtual, facilitando más de 17 millones de visitas virtuales anuales, habiendo superado un hito de 50 millones de visitas totales hasta la fecha. Su plataforma integral continúa proporcionando una amplia gama de servicios, incluyendo el manejo de enfermedades crónicas y consultas de atención especializada."
Enfoque Creciente en el Desarrollo de Medicamentos Huérfanos e Incentivos
La polimiositis se califica como un trastorno raro en muchas regiones, lo que lleva a los organismos reguladores a ofrecer incentivos para medicamentos huérfanos. Estos incluyen aprobaciones aceleradas, exclusividad extendida y créditos fiscales para I&D. Las empresas farmacéuticas están más dispuestas a invertir en ensayos de enfermedades autoinmunes raras debido a los riesgos regulatorios reducidos y las altas necesidades no cubiertas. Los nuevos actores biotecnológicos encuentran este nicho atractivo debido a la menor competencia en el mercado y los precios premium. Esto ha llevado a un aumento en las presentaciones de medicamentos en investigación dirigidos a miopatías inflamatorias. Con marcos de apoyo en EE. UU., la UE y Japón, la designación de huérfano sigue estimulando la innovación en el tratamiento de la polimiositis y acelera el desarrollo de nuevas clases terapéuticas.
Integración Tecnológica en el Diseño de Ensayos Clínicos
El uso de IA, dispositivos portátiles y herramientas de resultados informados por pacientes está transformando la estructura de los ensayos clínicos de polimiositis. Los desarrolladores de medicamentos confían en análisis avanzados para identificar subtipos de pacientes, tendencias de actividad de la enfermedad y dosis óptimas. Los dispositivos portátiles rastrean la movilidad, la fatiga y la fuerza muscular en tiempo real, ofreciendo mejores perspectivas más allá de las métricas de laboratorio. Los modelos de ensayos descentralizados reducen las tasas de abandono y mejoran el reclutamiento para estudios de enfermedades raras. Los reguladores ahora aceptan puntos finales digitales y datos de monitoreo remoto en las presentaciones de ensayos. Este cambio permite ensayos más rápidos y precisos con costos y complejidad reducidos. Crea nuevas oportunidades para aprobaciones más rápidas de nuevas inmunoterapias y agentes modificadores de la enfermedad.
Principales Desafíos del Mercado de Tratamiento de la Polimiositis
Complejidad Diagnóstica y Clasificación Incorrecta
El diagnóstico de polimiositis sigue siendo un desafío debido a la superposición de síntomas con otras miopatías y enfermedades autoinmunes sistémicas. Los pacientes a menudo experimentan diagnósticos retrasados o incorrectos, lo que lleva a brechas en el tratamiento y progresión de la enfermedad. Los marcadores clínicos como niveles elevados de CK o hallazgos de biopsia muscular carecen de especificidad. Los datos de imágenes y EMG a menudo varían, requiriendo interpretación experta. Muchos casos se diagnostican erróneamente como dermatomiositis, miopatía por cuerpos de inclusión o incluso distrofia muscular. Esto crea obstáculos para estandarizar las vías de tratamiento y el reclutamiento en ensayos. La clasificación incorrecta retrasa la intervención farmacológica oportuna, reduce la confianza del paciente y afecta los resultados de la terapia a largo plazo. Abordar la precisión diagnóstica sigue siendo una brecha crítica en los sistemas de salud y los marcos de investigación.
Efectos Adversos y Seguridad a Largo Plazo de los Medicamentos
El uso prolongado de corticosteroides e inmunosupresores conlleva altos riesgos de efectos secundarios, afectando la calidad de vida del paciente. Las complicaciones comunes incluyen osteoporosis, aumento de peso, hipertensión, diabetes y susceptibilidad a infecciones. Estos riesgos a menudo llevan a la discontinuación del tratamiento o a una mala adherencia. Incluso los biológicos pueden desencadenar reacciones a la infusión o preocupaciones de supresión inmunológica. Equilibrar los beneficios terapéuticos con la seguridad sigue siendo difícil en el cuidado autoinmune crónico. El acceso limitado a alternativas que ahorren esteroides y el monitoreo inconsistente de los pacientes aumentan aún más los riesgos. Los médicos deben ajustar constantemente las dosis y realizar evaluaciones frecuentes. El desafío de mantener la eficacia sin comprometer la seguridad continúa limitando la consistencia del tratamiento y los resultados del paciente.
Mercado de Tratamiento de la Polimiositis Análisis Regional
Norteamérica:
América del Norte lideró el mercado de tratamiento de la polimiositis en 2024 con un valor de USD 514.46 millones, frente a USD 443.52 millones en 2018. Se proyecta que la región alcance USD 777.62 millones para 2032, creciendo a una CAGR del 5.4%. En 2024, América del Norte representó aproximadamente el 39.9% de la cuota de mercado global. Una sólida infraestructura de diagnóstico, alta concienciación y acceso a biológicos impulsan el dominio regional. EE. UU. sigue siendo el principal contribuyente debido a la atención avanzada de enfermedades autoinmunes, acceso a reembolsos y clínicas especializadas establecidas. Los ensayos biológicos en curso y la adopción temprana de terapias avanzadas impulsan aún más el crecimiento del mercado.
Europa:
Europa tuvo la segunda mayor participación en el mercado de tratamiento de la polimiositis en 2024, valorada en USD 281.45 millones, frente a USD 251.24 millones en 2018. Se espera que alcance USD 398.57 millones para 2032, creciendo a una CAGR del 4.5%. Europa capturó alrededor del 21.8% del mercado global en 2024. Alemania, Francia y el Reino Unido son contribuyentes clave con redes de reumatología establecidas y sistemas de salud pública. La región enfatiza el diagnóstico temprano y el cuidado integrado, apoyando una demanda de tratamiento estable. La expansión de programas de medicamentos huérfanos y centros de investigación clínica ayuda a la adopción de nuevas terapias en el cuidado avanzado de enfermedades autoinmunes.
Asia Pacífico:
Asia Pacífico es la región de más rápido crecimiento, registrando una CAGR del 6.6% durante 2024–2032. El mercado se expandió de USD 278.96 millones en 2018 a USD 341.15 millones en 2024 y se proyecta que alcance USD 567.94 millones para 2032. Asia Pacífico representó el 26.5% de la cuota de mercado global en 2024. El crecimiento es impulsado por el aumento de la concienciación sobre enfermedades autoinmunes, el acceso a la atención médica en centros urbanos y las inversiones gubernamentales en atención crónica. China, Japón e India lideran el mercado debido al tamaño de la población y las reformas de salud. La expansión farmacéutica y el cambio hacia modelos de atención especializada apoyan la futura expansión del mercado.
América Latina:
América Latina mostró un crecimiento constante en el mercado de tratamiento de la polimiositis, con una previsión de CAGR del 4.4% de 2024 a 2032. El valor del mercado aumentó de USD 68.20 millones en 2018 a USD 79.20 millones en 2024 y se espera que alcance USD 111.03 millones para 2032. En 2024, la región contribuyó con el 6.1% de los ingresos globales. Brasil y México son contribuyentes clave con un mejor acceso a servicios reumatológicos y una mayor disponibilidad de medicamentos. Aunque la atención especializada sigue siendo limitada en zonas rurales, la demanda urbana y el mejor diagnóstico impulsan la adopción. Las iniciativas farmacéuticas locales y la creciente cobertura de seguros mejoran el panorama del tratamiento.
Oriente Medio:
El mercado de tratamiento de la polimiositis en Oriente Medio aumentó de USD 37.40 millones en 2018 a USD 40.76 millones en 2024 y se estima que alcance USD 54.87 millones para 2032, con una CAGR del 3.9%. Representó alrededor del 3.2% de la cuota de mercado global en 2024. El crecimiento es apoyado por el aumento del cribado de enfermedades crónicas y la inversión en infraestructura de atención médica especializada en el CCG. Los EAU y Arabia Saudita lideran la región con un mejor acceso a biológicos e inmunosupresores. Aunque las tasas de diagnóstico aún están evolucionando, el apoyo político para el cuidado de enfermedades raras mejora los esfuerzos de tratamiento temprano.
África:
África sigue siendo el mercado regional más pequeño, creciendo de USD 20.68 millones en 2018 a USD 33.03 millones en 2024 y se prevé que alcance USD 42.31 millones para 2032, reflejando un CAGR del 2.7%. Mantuvo una participación de mercado global del 2.6% en 2024. El acceso limitado a atención especializada, la baja concienciación y las barreras económicas restringen el desarrollo del mercado. Sin embargo, los centros urbanos en Sudáfrica, Kenia y Nigeria muestran un aumento en las iniciativas de atención autoinmune. Los programas de ayuda internacional y los modelos de telemedicina ofrecen oportunidades para expandir el tratamiento. El crecimiento del mercado depende del financiamiento de la salud, la capacitación de especialistas y un mejor acceso a medicamentos esenciales.
Segmentaciones del Mercado de Tratamiento de Polimiositis:
Por Tipo de Medicamento:
- Corticosteroides
- Inmunosupresores
- Biológicos
- Otros
Por Vía de Administración:
- Oral
- Intravenosa
- Otros
Por Canal de Distribución:
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo del Mercado de Tratamiento de Polimiositis
El mercado de tratamiento de la polimiositis es altamente competitivo y está dominado por grandes compañías farmacéuticas con carteras diversificadas de enfermedades autoinmunes. Los principales actores incluyen Pfizer Inc., Novartis AG, AbbVie Inc., GlaxoSmithKline plc y Roche Holding AG. Estas empresas invierten fuertemente en investigación y desarrollo de biológicos e inmunomoduladores para enfermedades musculares inflamatorias. Muchos actores se benefician de fuertes redes de distribución y reconocimiento de marca global, lo que permite un acceso eficiente a medicamentos en diversas regiones. Los avances recientes se centran en expandir los ensayos clínicos, particularmente para biológicos como rituximab e inhibidores de IL-6. Las colaboraciones estratégicas, las designaciones de medicamentos huérfanos y las aprobaciones regulatorias aceleradas ofrecen ventajas competitivas. Las pequeñas empresas y las compañías biotecnológicas también están ingresando al mercado a través de terapias dirigidas y biosimilares. Las empresas se diferencian mejorando los perfiles de seguridad, mejorando las formulaciones de medicamentos y apoyando programas de acceso para pacientes. Se espera que la expansión continua de la cartera, junto con el apoyo regulatorio, intensifique la competencia y promueva la innovación en esta área terapéutica de nicho pero en crecimiento.
Análisis de Jugadores Clave
- Pfizer Inc.
- Novartis AG
- GlaxoSmithKline plc
- Sanofi S.A.
- Roche Holding AG
- Bristol-Myers Squibb Company
- AbbVie Inc.
- Johnson & Johnson
- Merck & Co., Inc.
- Amgen Inc.
- Eli Lilly and Company
- AstraZeneca plc
- Biogen Inc.
- Teva Pharmaceutical Industries Ltd.
- Mallinckrodt Pharmaceuticals
- Takeda Pharmaceutical Company Limited
- Boehringer Ingelheim GmbH
- Alexion Pharmaceuticals, Inc.
Desarrollos Recientes
- En enero de 2025, RESTEM anunció que la FDA otorgó la designación de vía rápida para su programa Restem-L, utilizando células madre del revestimiento exterior del cordón umbilical (ULSCs) para tratar la Polimiositis y Dermatomiositis (PM/DM), ahora clasificadas como Miopatía Inflamatoria Idiopática (IIM). Esto sigue a la reciente Designación de Medicamento Huérfano para Restem-L en IIM.
- En diciembre de 2024, Novartis Pharmaceuticals lanzó oficialmente un estudio clínico de Fase II para evaluar rapcabtagene autoleucel (también conocido como YTB323) en pacientes con miopatías inflamatorias idiopáticas (IIM) refractarias severas.
- En 2023, Cabaletta Bio inició un estudio para evaluar la seguridad y eficacia de su terapia celular en investigación, CABA-201, en pacientes con Dermatomiositis (DM), Síndrome Antisintetasa (ASyS), Miopatía Necrotizante Mediada por el Sistema Inmune (IMNM) o Miopatía Inflamatoria Idiopática Juvenil (JIIM) que tienen enfermedad activa. El ensayo evaluará una dosis única de CABA-201 administrada en combinación con ciclofosfamida (CY) y fludarabina (FLU).
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Medicamento, Vía de Administración, Canal de Distribución y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado verá un crecimiento constante impulsado por el aumento de casos de enfermedades autoinmunes a nivel mundial.
- Las terapias biológicas ganarán un uso más amplio para tratar casos refractarios y severos.
- Los medicamentos orales seguirán siendo preferidos debido a su conveniencia y alta adherencia del paciente.
- Asia Pacífico emergerá como una región clave de crecimiento con un mejor acceso a la atención médica.
- Los avances en diagnóstico apoyarán la detección temprana y el inicio más rápido del tratamiento.
- Las farmacias hospitalarias continuarán liderando la distribución debido a la atención especializada.
- Los servicios de telesalud ampliarán el alcance a los pacientes y la adherencia al tratamiento en áreas remotas.
- Las empresas invertirán más en el desarrollo de medicamentos para enfermedades raras y designaciones de medicamentos huérfanos.
- Las preocupaciones de seguridad con el uso prolongado de esteroides impulsarán la demanda de terapias alternativas.
- Las colaboraciones estratégicas y los ensayos clínicos acelerarán las aprobaciones de nuevos medicamentos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el tratamiento de la polimiositis y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tratamientos para la polimiositis entre 2024 y 2032?
¿Qué segmento del mercado de tratamientos para la polimiositis tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tratamientos para la polimiositis?
¿Quiénes son las empresas líderes en el mercado de tratamiento de polimiositis?
¿Qué región comandó la mayor parte del mercado de tratamiento de Polimiositis en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tratamiento de Polimiositis Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tratamiento de Polimiositis Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,290.04 million → 2032: USD 1,952.34 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tratamiento de Polimiositis Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tratamiento de Polimiositis Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tratamiento de Polimiositis Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tratamiento de Polimiositis Market Drivers
- 3.3 Mercado de Tratamiento de Polimiositis Market Restraints & Challenges
- 3.4 Mercado de Tratamiento de Polimiositis Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tratamiento de Polimiositis Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tratamiento de Polimiositis Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tratamiento de Polimiositis category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tratamiento de Polimiositis Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tratamiento de Polimiositis Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tratamiento de Polimiositis market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tratamiento de Polimiositis Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tratamiento de Polimiositis Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tratamiento de Polimiositis Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tratamiento de Polimiositis (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tratamiento de Polimiositis Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tratamiento de Polimiositis Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tratamiento de Polimiositis Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tratamiento de Polimiositis Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tratamiento de Polimiositis Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tratamiento de Polimiositis Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tratamiento de Polimiositis Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tratamiento de Polimiositis Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tratamiento de Polimiositis Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
