
Visión general del mercado
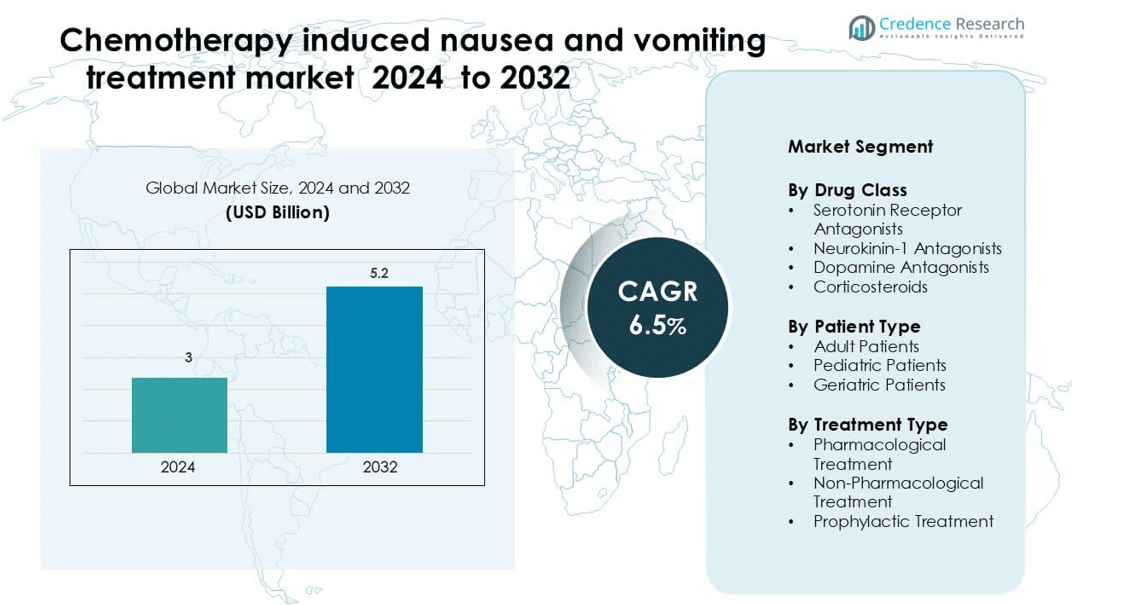
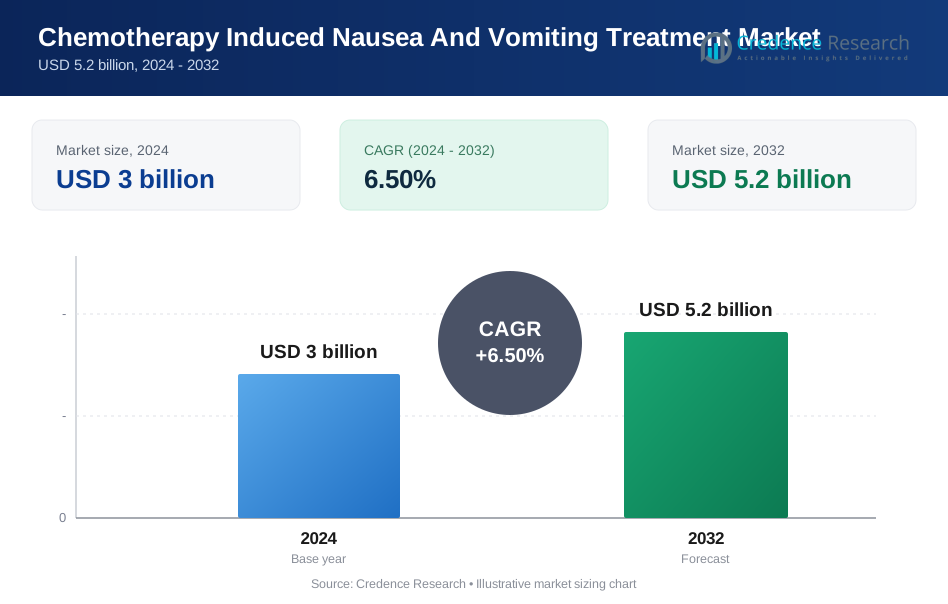
El mercado de tratamiento de náuseas y vómitos inducidos por quimioterapia fue valorado en USD 3 mil millones en 2024 y se anticipa que alcanzará USD 5.2 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 6.5 % durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia 2024 | USD 3 mil millones |
| Tamaño del Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia, CAGR | 6.5% |
| Tamaño del Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia 2032 | USD 5.2 mil millones |
El mercado de tratamiento de náuseas y vómitos inducidos por quimioterapia está conformado por una fuerte participación de empresas líderes como Tesaro, Qilu Pharma, Mundipharma, Heron Therapeutics, Eisai, Roche, Helsinn Holding S.A., ProStrakan, Novartis AG y Helsinn Holding. Estas firmas compiten expandiendo combinaciones de dosis fijas, mejorando los regímenes antieméticos de múltiples vías y asegurando una inclusión más amplia en las guías de los centros oncológicos. Sus estrategias se centran en mejorar el control de los síntomas, reducir las interrupciones del tratamiento y apoyar tanto los entornos de quimioterapia hospitalarios como ambulatorios. América del Norte lidera el mercado global con una participación del 41%, respaldada por una infraestructura oncológica avanzada, sistemas de reembolso sólidos y una alta adopción de protocolos antieméticos preventivos.
Perspectivas del Mercado
- El mercado alcanzó USD 3 mil millones en 2024 y se proyecta que llegue a USD 5.2 mil millones para 2032, creciendo a un CAGR del 6.5%.
- La demanda aumenta a medida que los hospitales incrementan el uso de regímenes antieméticos de múltiples fármacos, especialmente antagonistas de serotonina, que tienen la participación dominante en los segmentos de clases de fármacos.
- Las tendencias destacan la creciente adopción de combinaciones de dosis fijas, formulaciones de acción prolongada y vías de tratamiento preventivo que reducen las interrupciones de la terapia.
- La competencia se intensifica a medida que las empresas mejoran los perfiles de seguridad y expanden las asociaciones oncológicas, con los principales actores centrados en la simplificación de la dosificación y la mejora de la tolerabilidad.
- América del Norte lidera con una participación del 41%, seguida por Europa con el 29% y Asia Pacífico con el 22%, mientras que el tratamiento farmacológico sigue siendo el segmento más grande a nivel mundial.
Análisis de Segmentación del Mercado:
Por Clase de Fármaco
Los antagonistas de los receptores de serotonina lideran este segmento con una participación del 44%, respaldados por un fuerte uso en el control de náuseas agudas y retardadas. Estos agentes proporcionan un alivio rápido de los síntomas y muestran altos niveles de seguridad, lo que fortalece su adopción en los centros oncológicos. Los antagonistas de neurocinina-1 crecen debido al mejor control en regímenes altamente emetogénicos, mientras que los antagonistas de dopamina siguen siendo relevantes en episodios de emergencia. Los corticosteroides apoyan los protocolos de combinación y mejoran la efectividad antiemética. El creciente uso de terapias de múltiples fármacos y la mayor disponibilidad de regímenes recomendados por guías continúan impulsando la demanda de medicamentos basados en serotonina en el tratamiento de primera línea.
- Por ejemplo, el palonosetrón de Eisai (comercializado como Aloxi) se une al receptor 5-HT₃ con una vida media de aproximadamente 40 horas, lo que permite un efecto antiemético prolongado incluso en fases retrasadas de la quimioterapia.
Por Tipo de Paciente
Los pacientes adultos dominan este segmento con una participación del 67%, impulsados por mayores volúmenes de quimioterapia y una adopción más amplia de protocolos antieméticos preventivos. Los adultos reciben más regímenes combinados, lo que aumenta la necesidad de un control más fuerte de náuseas y vómitos. Los pacientes pediátricos ganan adopción constante a medida que mejoran las pautas de dosificación, mientras que los pacientes geriátricos se benefician de perfiles de medicamentos más seguros y planes de tratamiento simplificados. El creciente índice de cáncer, el uso más amplio de terapias de alta intensidad y mejores estándares de atención de apoyo fortalecen la demanda entre los pacientes adultos.
- Por ejemplo, en ensayos de fase III agrupados que involucraron a 1,787 pacientes adultos que recibieron palonosetrón, la tasa de respuesta completa (sin vómitos, sin terapia de rescate) en la fase retrasada (24–120 h) fue del 57%.
Por Tipo de Tratamiento
El tratamiento farmacológico ocupa la posición dominante con una participación del 72%, impulsado por una fuerte dependencia de combinaciones de medicamentos respaldadas por guías para el control de síntomas agudos y retrasados. Estas terapias ofrecen resultados predecibles y se adaptan a protocolos de quimioterapia de alto riesgo, lo que las convierte en la opción preferida para la mayoría de los equipos de oncología. El tratamiento profiláctico gana terreno a medida que los hospitales priorizan la prevención para reducir las visitas de emergencia y mejorar la comodidad del paciente. Los métodos no farmacológicos, incluidos la relajación y el apoyo dietético, aumentan lentamente pero siguen siendo complementarios. La sólida evidencia clínica y el acceso más amplio a antieméticos combinados continúan reforzando el liderazgo de los enfoques farmacológicos.
Principales Impulsores del Crecimiento
Creciente Uso de Regímenes de Quimioterapia Altamente Emetogénicos
El aumento de los regímenes de quimioterapia altamente emetogénicos fortalece la demanda de terapias antieméticas avanzadas. Los oncólogos utilizan combinaciones más agresivas para mejorar la supervivencia al cáncer, lo que aumenta el riesgo de náuseas agudas y retrasadas. Este cambio impulsa la adopción de protocolos antieméticos de múltiples clases que combinan antagonistas de serotonina, bloqueadores de NK-1, corticosteroides y antagonistas de dopamina. Los hospitales dependen de regímenes basados en guías para prevenir interrupciones en el tratamiento y mejorar la adherencia del paciente. El acceso más amplio a terapias dirigidas y medicamentos de inmuno-oncología también amplía las necesidades de atención de apoyo. Estas tendencias crean una demanda sostenida de soluciones confiables de prevención de náuseas que apoyan la continuidad del tratamiento y la comodidad del paciente en diversos perfiles de cáncer.
- Por ejemplo, se recopiló información de datos de prescripción del mundo real de 45,324 pacientes tratados con quimioterapia en cinco países europeos (Francia, Alemania, Italia, España y el Reino Unido), lo que se extrapoló a un estimado de 1,394,848 tratamientos.
Fuerte Adopción de Protocolos de Tratamiento Profiláctico
La terapia antiemética preventiva gana rápida tracción a medida que las prácticas oncológicas pasan de un cuidado reactivo a uno proactivo. Los protocolos profilácticos reducen el riesgo de náuseas severas, disminuyen las visitas de emergencia y mejoran la tolerancia a la terapia. Los sistemas de salud integran vías antieméticas estandarizadas que apoyan la dosificación consistente y mejores resultados clínicos. El enfoque en la calidad de vida del paciente y la reducción de retrasos en el tratamiento impulsa un uso más amplio de combinaciones antieméticas de primer día y de varios días. La creciente evidencia que respalda la intervención temprana alienta a los oncólogos a usar antagonistas de serotonina e inhibidores de NK-1 como protección de primera línea. Este movimiento hacia el cuidado preventivo refuerza la demanda a largo plazo de medicamentos antieméticos confiables en poblaciones adultas y pediátricas.
- Por ejemplo, en la quimioterapia con cisplatino de múltiples ciclos, el uso profiláctico sostenido de aprepitant mantuvo una tasa de no emesis + sin náuseas significativas de ~59% para el sexto ciclo, en comparación con ~34% en pacientes con terapia antiemética estándar.
Expansión de la Infraestructura Oncológica y Acceso a Cuidados de Apoyo
El crecimiento de los centros de cáncer, clínicas de infusión y unidades oncológicas ambulatorias aumenta el acceso a cuidados antieméticos estructurados. Más regiones adoptan protocolos modernos de tratamiento contra el cáncer que dependen de terapias de apoyo estandarizadas, incluyendo medicamentos antieméticos. La teleoncología y el monitoreo remoto de síntomas ayudan a los médicos a rastrear episodios de náuseas y ajustar la terapia más pronto. Las compañías farmacéuticas introducen formulaciones orales mejoradas que apoyan el uso ambulatorio. Las inversiones públicas y privadas expanden la capacidad de detección y tratamiento del cáncer, aumentando el número de pacientes que reciben quimioterapia. A medida que el cuidado de apoyo se convierte en un componente central de la gestión del cáncer, la demanda de soluciones consistentes y efectivas para el control de náuseas sigue aumentando.
Tendencia Clave & Oportunidad
Crecimiento de las Terapias Antieméticas Combinadas
Las terapias combinadas ganan un fuerte impulso a medida que los médicos adoptan el control multipista para las náuseas agudas y retrasadas. El uso de antagonistas de serotonina con inhibidores de NK-1 y corticosteroides se convierte en estándar en muchos regímenes, mejorando la prevención de síntomas en pacientes de alto riesgo. Las nuevas combinaciones de dosis fija ofrecen una dosificación más simple y mejor adherencia. Las oportunidades crecen para las empresas que desarrollan formulaciones de acción prolongada u orales que reducen las visitas a la clínica. La investigación que explora nuevos objetivos receptores mejora la cartera de terapias de próxima generación. Esta tendencia abre espacio para la innovación en estrategias antieméticas personalizadas adaptadas a la intensidad de la quimioterapia y factores de riesgo específicos del paciente.
- Por ejemplo, Akynzeo de Helsinn — una combinación oral de dosis fija de 300 mg de netupitant (antagonista de NK-1) y 0.5 mg de palonosetrón — mostró una tasa de respuesta completa (sin vómitos, sin medicación de rescate) del 76.9% en la fase retrasada (25–120 h) frente al 69.5% para el palonosetrón solo, en un ensayo de fase III con 1,455 pacientes.
El Creciente Papel de la Salud Digital y las Herramientas de Atención Remota
Las herramientas digitales de seguimiento de síntomas apoyan la intervención temprana y los ajustes personalizados del tratamiento. Las aplicaciones móviles ayudan a los pacientes a registrar la severidad de las náuseas, los desencadenantes y el uso de medicamentos, proporcionando a los médicos datos en tiempo real. El monitoreo remoto reduce las visitas hospitalarias no planificadas y apoya los ajustes proactivos de dosis. Las prácticas oncológicas adoptan herramientas basadas en IA que predicen el riesgo de náuseas en función de los factores de tratamiento, permitiendo una profilaxis dirigida. Estas capacidades crean oportunidades para que los fabricantes de medicamentos y las empresas de salud digital colaboren en modelos de atención integrados. La expansión de las plataformas virtuales de oncología también aumenta el acceso a cuidados de apoyo en áreas rurales, fortaleciendo el alcance del mercado para las terapias antieméticas.
- Por ejemplo, el sistema ASyMS (Sistema Avanzado de Gestión de Síntomas) utilizado en el gran ensayo eSMART en 12 sitios en 5 países europeos permitió el monitoreo en tiempo real de 10 síntomas relacionados con la quimioterapia (incluyendo náuseas), con alertas severas (rojas) enviadas a los médicos a través de su panel de control en aproximadamente 30 minutos.
Aumento del Enfoque en el Cuidado Centrado en el Paciente y la Calidad de Vida
Los hospitales ponen un mayor énfasis en la comodidad, el alivio de síntomas y la adherencia, impulsando el interés en soluciones antieméticas centradas en el paciente. Las formulaciones de acción prolongada, las intervenciones no farmacológicas y los horarios de dosificación simplificados se alinean con las expectativas de los pacientes para un cuidado más fácil. Los programas ampliados de asesoramiento y apoyo nutricional mejoran la tolerancia al tratamiento. Las compañías farmacéuticas exploran nuevos sistemas de administración que reducen los efectos secundarios y mejoran la conveniencia. Este enfoque en el cuidado holístico abre oportunidades para innovaciones en el cuidado de apoyo que complementan los protocolos de quimioterapia. Con el aumento de la conciencia del paciente y mejores herramientas de comunicación, la demanda de soluciones efectivas para el control de náuseas sigue creciendo.
Desafío Clave
Efectos Adversos y Tolerabilidad Limitada de Algunos Medicamentos Antieméticos
Ciertas clases de antieméticos causan efectos secundarios como estreñimiento, fatiga o dolor de cabeza, lo que puede limitar la tolerabilidad a largo plazo. Los antagonistas de dopamina más antiguos conllevan riesgos de síntomas extrapiramidales, haciéndolos menos adecuados para pacientes vulnerables. Estos problemas llevan a los médicos a depender de terapias combinadas, aumentando la complejidad del tratamiento y la carga total de pastillas. Para algunos pacientes, manejar los efectos secundarios se vuelve un desafío durante los ciclos de quimioterapia de varios días. La tolerabilidad limitada puede reducir la adherencia y disminuir el valor terapéutico, especialmente en entornos ambulatorios. Esta restricción impulsa a los fabricantes a desarrollar formulaciones más seguras mientras se alienta a los médicos a equilibrar la eficacia con la comodidad del paciente.
Altos Costos de Tratamiento y Variabilidad en el Acceso
Las combinaciones antieméticas avanzadas, especialmente los inhibidores de NK-1 y los nuevos antagonistas de serotonina, siguen siendo costosas para muchos sistemas de salud. La cobertura de seguros varía, creando brechas en el acceso para pacientes en entornos con recursos limitados. Los altos costos de los medicamentos pueden limitar el uso de regímenes profilácticos óptimos, forzando la dependencia de tratamientos más antiguos o menos efectivos. Los hospitales enfrentan presiones presupuestarias al adoptar vías antieméticas estandarizadas de múltiples medicamentos. Las barreras de costo también afectan la adherencia, particularmente para las terapias orales a largo plazo utilizadas en el control de náuseas retrasadas. Estos desafíos financieros destacan la necesidad de opciones antieméticas más asequibles y un mayor apoyo de reembolso para garantizar un acceso equitativo.
Análisis Regional
América del Norte
América del Norte tiene una participación del 41%, impulsada por una sólida infraestructura oncológica, altos volúmenes de quimioterapia y la adopción temprana de protocolos antieméticos basados en guías. Los hospitales utilizan regímenes de múltiples medicamentos que combinan antagonistas de serotonina, inhibidores de NK-1 y corticosteroides para manejar las náuseas agudas y retrasadas. La amplia cobertura de seguros y la fuerte integración de la práctica clínica refuerzan el uso de la terapia profiláctica. Estados Unidos lidera la demanda regional debido a los centros de cáncer más grandes y la mayor adopción de medicamentos avanzados de cuidado de apoyo. Canadá sigue con una adopción constante en los programas oncológicos públicos, apoyada por un mejor acceso a combinaciones antieméticas de dosis fija y vías de atención estandarizadas.
Europa
Europa representa un 29% de participación, respaldada por redes de cáncer bien establecidas y una alta adherencia a las guías antieméticas basadas en evidencia. Países como Alemania, el Reino Unido, Francia e Italia priorizan la terapia preventiva para reducir las interrupciones del tratamiento y las hospitalizaciones. El uso generalizado de antagonistas de serotonina y bloqueadores NK-1 fortalece la adopción de primera línea tanto en atención hospitalaria como ambulatoria. Los programas nacionales de cáncer fomentan la estandarización de protocolos de cuidados de apoyo, mejorando la consistencia en los resultados del tratamiento. Las crecientes poblaciones geriátricas y el acceso en expansión a la quimioterapia en Europa del Este impulsan aún más el crecimiento regional.
Asia Pacífico
Asia Pacífico captura un 22% de participación, impulsada por el aumento de la incidencia de cáncer y la expansión de los servicios de quimioterapia en China, India, Japón y Corea del Sur. Las crecientes inversiones en hospitales de cáncer y la mejor disponibilidad de medicamentos de cuidados de apoyo respaldan la rápida expansión del mercado. Japón mantiene una fuerte adopción debido a las guías antieméticas establecidas, mientras que China e India experimentan un rápido crecimiento a medida que mejora el acceso a regímenes antieméticos multidroga. Los centros oncológicos regionales adoptan cada vez más protocolos profilácticos para mejorar la comodidad del paciente y reducir los abandonos de la terapia. El aumento de la concienciación y las mejores estructuras de reembolso continúan impulsando la demanda.
América Latina
América Latina tiene un 5% de participación, respaldada por la expansión de la capacidad oncológica en Brasil, México, Argentina y Chile. Los hospitales públicos adoptan regímenes antieméticos más estandarizados a medida que los programas de tratamiento del cáncer maduran. El acceso a los antagonistas de serotonina crece de manera constante, mientras que los inhibidores NK-1 ganan terreno en grandes centros urbanos con servicios avanzados de quimioterapia. Las limitaciones económicas limitan la adopción generalizada de combinaciones antieméticas premium, pero la creciente penetración de la atención médica privada ayuda a cerrar la brecha. La mejora en la capacitación y la implementación de guías en los principales institutos de cáncer continúa apoyando el crecimiento gradual del mercado.
Oriente Medio y África
La región de Oriente Medio y África representa un 3% de participación, moldeada por el acceso desigual al tratamiento del cáncer en los mercados. Los países del Golfo, incluidos los EAU, Arabia Saudita y Qatar, lideran la adopción debido a los centros oncológicos avanzados y la fuerte inversión en cuidados de apoyo. Los países del norte de África experimentan un crecimiento moderado a medida que mejora el acceso a antieméticos esenciales. Las limitaciones de reembolso y los desafíos de infraestructura restringen el uso de inhibidores NK-1 de alto costo en varias regiones africanas. Sin embargo, la modernización continua de la atención médica y la expansión de los programas de detección de cáncer aumentan gradualmente la adopción de terapias esenciales para el control de náuseas.
Segmentaciones del Mercado
Por Clase de Medicamento
- Antagonistas del Receptor de Serotonina
- Antagonistas de Neuroquinina-1
- Antagonistas de Dopamina
- Corticosteroides
Por Tipo de Paciente
- Pacientes Adultos
- Pacientes Pediátricos
- Pacientes Geriátricos
Por Tratamiento
- Tratamiento Farmacológico
- Tratamiento No Farmacológico
- Tratamiento Profiláctico
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de tratamiento de náuseas y vómitos inducidos por quimioterapia presenta una combinación de líderes farmacéuticos globales y desarrolladores especializados en cuidados de apoyo. Las empresas se centran en mejorar los regímenes antieméticos de múltiples vías que combinan antagonistas de serotonina, inhibidores de NK-1, antagonistas de dopamina y corticosteroides para mejorar el control de las náuseas agudas y tardías. Los principales actores invierten en combinaciones de dosis fija, formulaciones de acción prolongada y terapias orales que apoyan la quimioterapia ambulatoria. Empresas como Helsinn, Eisai, Novartis, Roche y Heron Therapeutics fortalecen sus posiciones a través de datos clínicos, perfiles de dosificación simplificados y ampliación de indicaciones de etiqueta. Las asociaciones con redes de oncología y las actualizaciones de directrices moldean aún más las estrategias competitivas, mientras que los nuevos actores de Asia intensifican la competencia de precios. En general, las empresas buscan ofrecer soluciones antieméticas más seguras, predecibles y convenientes que se alineen con los protocolos de atención al cáncer en evolución.
Análisis de Jugadores Clave
- Tesaro
- Qilu Pharma
- Mundipharma
- Heron Therapeutics
- Eisai
- Roche
- Helsinn Holding S.A.
- ProStrakan
- Novartis AG
- Helsinn Holding
Desarrollos Recientes
- En septiembre de 2025, el estudio de fase IV STOP-CINV de Eisai informó que IV Akynzeo (fosnetupitant 235 mg + palonosetron 0.25 mg), una combinación fija de NK1/5-HT3 co-comercializada en varias regiones por socios, incluyendo Eisai, logró tasas de respuesta completa del 84.27 % en la fase aguda, 93.26 % en la fase retardada y 96.07 % en la fase extendida para la prevención de CINV en 178 pacientes indios que recibieron quimioterapia altamente o moderadamente emetogénica, sin identificar nuevas señales de seguridad.
- En octubre de 2024, Heron Therapeutics reafirmó que tenía un suministro suficiente en EE.UU. de sus productos de portafolio CINV CINVANTI (emulsión inyectable de aprepitant) y SUSTOL (granisetron de liberación prolongada) para la prevención de náuseas y vómitos inducidos por quimioterapia, destacando que estas formulaciones listas para administrar no requieren dilución con fluidos IV y pueden ayudar a mantener el cuidado antiemético durante una anticipada escasez nacional de fluidos IV vinculada al Huracán Helene.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Clase de Medicamento, Tipo de Paciente, Tipo de Tratamiento y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de combinaciones antieméticas de múltiples vías aumentará a medida que la intensidad de la quimioterapia aumente.
- Los protocolos de tratamiento profiláctico se convertirán en estándar en la mayoría de los centros oncológicos para prevenir la escalada de síntomas.
- Las formulaciones de acción prolongada y dosis fija ganarán una adopción más amplia para una mejor adherencia y conveniencia.
- Las herramientas de monitoreo digital apoyarán la intervención temprana y mejorarán la personalización del tratamiento.
- Los biológicos emergentes y nuevos agentes dirigidos a receptores ampliarán las opciones para casos de náuseas resistentes.
- El crecimiento de la quimioterapia ambulatoria impulsará la demanda de terapias orales seguras y fáciles de administrar.
- Las estrategias antieméticas basadas en precisión se fortalecerán a medida que los clínicos integren la puntuación de riesgo del paciente.
- Los genéricos de menor costo aumentarán el acceso en regiones en desarrollo y ampliarán la penetración del mercado.
- Las colaboraciones entre redes oncológicas y fabricantes de medicamentos acelerarán la inclusión en las guías.
- La integración del cuidado de apoyo seguirá siendo central para mejorar la calidad de vida del paciente y la continuidad del tratamiento.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el tratamiento de la náusea y el vómito inducidos por quimioterapia, y cuál es su tamaño proyectado para 2032?
¿A qué Tasa de Crecimiento Anual Compuesta se proyecta que crecerá el mercado de tratamientos para la náusea y el vómito inducidos por quimioterapia entre 2025 y 2032?
¿Qué segmento de la vía de administración rige la demanda del mercado para los terapéuticos de náuseas y vómitos inducidos por quimioterapia?
¿Quiénes son los principales actores en el mercado global de terapias para la náusea y el vómito inducidos por quimioterapia?
¿Cuáles son los principales impulsores del mercado de la industria de terapias para la náusea y el vómito inducidos por quimioterapia?
¿Cuáles son las principales restricciones del mercado en la industria de terapias para la náusea y el vómito inducidos por quimioterapia?
¿Cuáles son las principales oportunidades de mercado de la industria de terapias para la náusea y el vómito inducidos por quimioterapia?
¿Quiénes son las empresas líderes en el mercado de tratamiento de náuseas y vómitos inducidos por quimioterapia?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3 billion → 2032: USD 5.2 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia Market Drivers
- 3.3 Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia Market Restraints & Challenges
- 3.4 Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tratamiento de Náuseas y Vómitos Inducidos por Quimioterapia Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
