
Visión General del Mercado
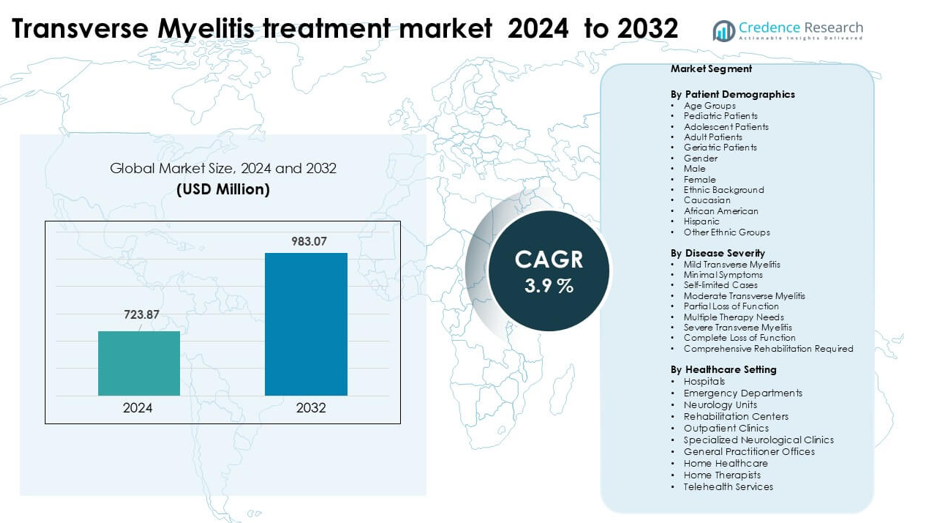
El mercado de tratamiento de Mielitis Transversa se valoró en USD 723.87 millones en 2024 y se anticipa que alcanzará los USD 723.87 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 3.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del mercado de tratamiento de Mielitis Transversa 2024 | USD 723.87 millones |
| Mercado de tratamiento de Mielitis Transversa, CAGR | 3.9% |
| Tamaño del mercado de tratamiento de Mielitis Transversa 2032 | USD 723.87 millones |
América del Norte lideró el mercado de tratamiento de mielitis transversa en 2024 con aproximadamente un 41% de participación, impulsado por un fuerte acceso a inmunoterapias avanzadas, altas tasas de diagnóstico y amplia cobertura de seguros. Las principales empresas que configuran el espacio competitivo incluyen Pfizer, B. Braun Melsungen AG, Johnson & Johnson, GSK, Amgen, Fresenius Kabi AG, Bayer AG, Bristol-Myers Squibb, Haemonetics Corporation y Medtronic. Estas firmas expandieron sus ofertas en corticosteroides, dispositivos de intercambio de plasma, anticuerpos monoclonales y atención neurológica de apoyo. Su enfoque en la investigación clínica, la mayor disponibilidad de tratamientos y sólidas asociaciones hospitalarias apoyaron el dominio en regiones con sistemas de salud maduros, mientras que los mercados emergentes vieron una adopción constante a través de la expansión de la infraestructura de atención neurológica.
Perspectivas del Mercado
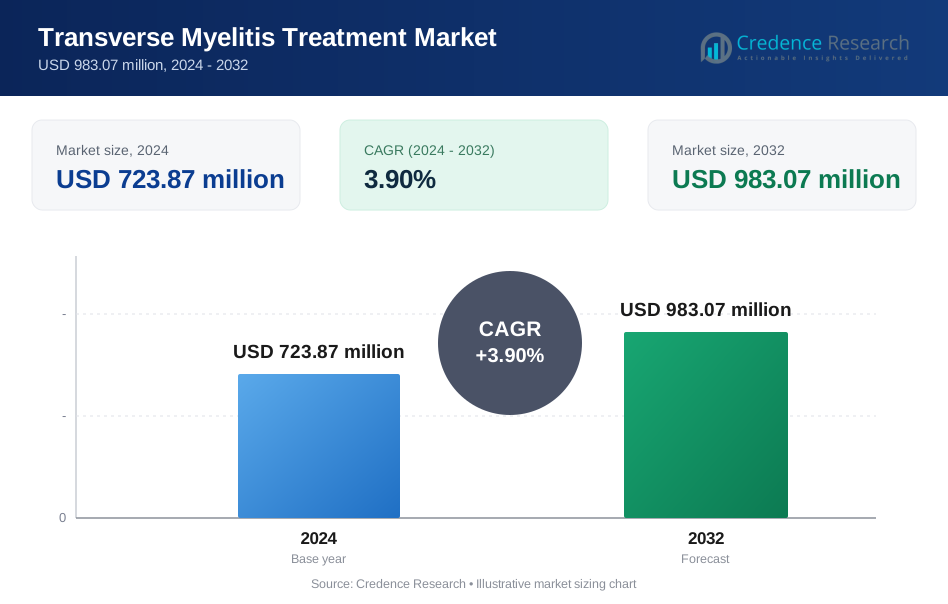
- El mercado de tratamiento de la mielitis transversa alcanzó los 723.87 millones de USD en 2024 y se proyecta que llegue a los 983.07 millones de USD para 2032, expandiéndose a una CAGR del 3.9 %.
- El crecimiento está impulsado por el aumento de trastornos autoinmunes, diagnósticos neurológicos más rápidos y un uso más amplio de corticosteroides, sistemas de intercambio de plasma y biológicos que mejoran los resultados de recuperación aguda.
- Las tendencias clave incluyen una creciente adopción de anticuerpos monoclonales, mayor inversión en monitoreo guiado por MRI y expansión de ensayos clínicos enfocados en la inmunomodulación dirigida para casos agudos y recurrentes.
- La competencia incluye a Pfizer, Johnson & Johnson, GSK, Amgen, B. Braun Melsungen AG, Fresenius Kabi AG, Bayer AG, Bristol-Myers Squibb, Haemonetics Corporation y Medtronic, con empresas ampliando carteras de productos y asociaciones hospitalarias.
- América del Norte mantuvo la participación líder del 41% en 2024, apoyada por un fuerte reembolso y atención neurológica avanzada, mientras que la terapia con corticosteroides mantuvo la participación dominante del segmento debido a su amplia adopción de primera línea en centros de tratamiento globales.
Análisis de Segmentación del Mercado:
Por Demografía de Pacientes
Los pacientes adultos mantuvieron la participación dominante con aproximadamente el 46% en 2024. Los adultos mostraron la mayor demanda de tratamiento porque reportan más desencadenantes autoinmunes, inflamación post-infección y complicaciones neurológicas que requieren diagnóstico oportuno y terapia estructurada. Los grupos pediátricos y adolescentes vieron un crecimiento constante debido al aumento de la conciencia y la detección temprana por MRI, mientras que los pacientes geriátricos requirieron cuidados más intensivos debido a comorbilidades. Las pacientes femeninas continuaron representando una mayor carga clínica en comparación con los pacientes masculinos, y los grupos caucásicos y afroamericanos reportaron tasas de incidencia más altas, impulsando su mayor adopción de tratamiento.
- Por ejemplo, en un estudio estadounidense sobre el trastorno del espectro de neuromielitis óptica (NMOSD), los investigadores encontraron que la prevalencia entre adultos de 35 a 64 años superó los 9.5 por cada 100,000, mientras que la prevalencia en grupos de edad pediátrica (menores de 14 años) fue de solo alrededor de 1.7 por cada 100,000.
Por Severidad de la Enfermedad
La mielitis transversa moderada lideró el segmento en 2024 con casi un 49% de participación. Estos pacientes a menudo experimentan pérdida parcial de función y necesitan múltiples entradas de terapia, incluidos corticosteroides, intercambio de plasma y rehabilitación física. Los casos leves se mantuvieron estables debido a la progresión autolimitada y las bajas necesidades de intervención, mientras que los casos severos de mielitis transversa requirieron rehabilitación a largo plazo y manejo neurológico avanzado. El aumento de los informes clínicos, el acceso más amplio a MRI y el fortalecimiento de las vías de derivación apoyaron el dominio de los casos moderados porque los clínicos priorizaron la intervención más rápida para prevenir la progresión hacia una discapacidad severa.
- Por ejemplo, en un análisis global de registros clínicos de recaídas del trastorno del espectro de neuromielitis óptica (NMOSD), de 520 recaídas clasificadas como "moderadas", solo 69 (13%) lograron una recuperación completa, en comparación con 264 de 522 (51%) en la categoría "leve".
Por Entorno de Atención Médica
Los hospitales dominaron el segmento con aproximadamente el 54% de participación en 2024. Los hospitales siguieron siendo el centro de atención primaria ya que la mayoría de los pacientes se presentan a través de los departamentos de emergencia o unidades de neurología para una evaluación clínica rápida, imágenes y tratamiento agudo. Los centros de rehabilitación mostraron un uso en expansión debido a las necesidades de fisioterapia a largo plazo, mientras que las clínicas ambulatorias y los centros neurológicos especializados ganaron terreno para el cuidado de seguimiento. La atención médica domiciliaria y los servicios de telesalud crecieron de manera constante como opciones de cuidado de apoyo, pero los hospitales continuaron liderando porque ofrecen equipos multidisciplinarios, diagnósticos avanzados y protocolos de tratamiento inmediato esenciales para el manejo de la mielitis transversa aguda.
Principales Impulsores del Crecimiento
Aumento de Casos Autoinmunes y Post-Infecciosos
El creciente número de trastornos autoinmunes y complicaciones post-infecciosas sigue impulsando la demanda global de tratamiento para la mielitis transversa. Más adultos y pacientes jóvenes experimentan inflamación medular mediada por el sistema inmunológico vinculada a infecciones virales, respuestas post-vacunación y enfermedades autoinmunes sistémicas. La mayor precisión diagnóstica a través de resonancias magnéticas rápidas y pruebas de anticuerpos contribuye a una mayor identificación de casos, lo que empuja a los sistemas de salud a fortalecer las vías de tratamiento. Los hospitales reportan más ingresos por síntomas neurológicos agudos, creando una fuerte demanda de corticosteroides, intercambio de plasma e inmunoterapias. A medida que más países introducen sistemas estructurados de derivación neurológica, el diagnóstico temprano mejora, y esto expande el volumen total de tratamiento tanto en instalaciones públicas como privadas.
- Por ejemplo, un análisis de cohorte retrospectivo de más de 960,000 pacientes con SARS-CoV-2 encontró que los infectados tenían un riesgo 1.46 veces mayor de desarrollar mielitis transversa aguda (ATM) dentro de un año en comparación con individuos no infectados, lo que indica un vínculo real entre la infección por COVID-19 y el aumento de la carga de TM.
Avances en Imágenes Neurológicas y Diagnósticos
Mejor acceso a imágenes mejora la detección temprana y el éxito del tratamiento, convirtiendo a los diagnósticos en un importante impulsor del crecimiento. La resonancia magnética de alta resolución, el análisis de LCR y los paneles de biomarcadores autoinmunes ahora ayudan a los clínicos a identificar patrones de inflamación más rápidamente. Las unidades de neurología dependen de imágenes rápidas para diferenciar la mielitis transversa de trastornos relacionados como la EM o NMOSD, lo que mejora la precisión del tratamiento. Muchos hospitales han invertido en interpretación de resonancias magnéticas asistida por IA, permitiendo un triaje más rápido y reduciendo los retrasos diagnósticos. Los programas de cribado en neurología pediátrica y de adultos también se han expandido, aumentando las tasas de identificación de casos. La mejora de la infraestructura de imágenes en mercados emergentes fortalece la adopción de protocolos de tratamiento basados en evidencia y potencia el crecimiento general del mercado.
- Por ejemplo, los ensayos celulares modernos de AQP4-IgG (CBAs) han mostrado una sensibilidad entre el 90-94% y una especificidad de hasta el 100%, mejorando sustancialmente la precisión diagnóstica en NMOSD en comparación con los métodos más antiguos de ELISA o inmunofluorescencia.
Expansión de los Servicios de Rehabilitación y Cuidado a Largo Plazo
Los centros de rehabilitación y las unidades de terapia especializada desempeñan un papel creciente en la expansión del mercado. Muchos pacientes con mielitis transversa requieren apoyo de movilidad a largo plazo, entrenamiento de marcha y recuperación de fuerza, lo que impulsa la demanda de fisioterapia, terapia ocupacional y tecnologías de asistencia. Los hospitales refieren a pacientes moderados y severos a programas de rehabilitación estructurados para prevenir la pérdida muscular y mejorar los resultados funcionales. La terapia en el hogar y la telerehabilitación también crecen como opciones rentables, aumentando el acceso para pacientes en regiones remotas. La creciente conciencia de los beneficios de la rehabilitación entre las familias y cuidadores fomenta la inscripción temprana en terapia. Este creciente ecosistema de servicios de rehabilitación apoya la demanda sostenida de tratamiento en todos los grupos de edad.
Tendencia Clave & Oportunidad
Crecimiento de la Atención Neurológica Habilitada por Telemedicina
La adopción de la telemedicina crea grandes oportunidades para el cuidado de seguimiento y la gestión remota de pacientes con mielitis transversa. Las consultas neurológicas digitales ayudan a los pacientes a monitorear síntomas, gestionar medicamentos y ajustar planes de terapia sin visitas frecuentes al hospital. Los proveedores de rehabilitación ahora utilizan plataformas virtuales para ofrecer sesiones guiadas de fisioterapia, ampliando el acceso para pacientes rurales y con movilidad restringida. El auge de los programas de salud digital también permite una mejor continuidad del cuidado después del alta hospitalaria. Los dispositivos de monitoreo remoto, las herramientas de ejercicio digital y el seguimiento de síntomas basado en IA apoyan la gestión continua y reducen los riesgos de recaída. A medida que los países amplían el reembolso de la telemedicina, los proveedores pueden escalar la atención neurológica de manera más eficiente.
- Por ejemplo, en un programa de teleneurología para pacientes hospitalizados en áreas rurales de EE.UU., 138 de 251 pacientes (alrededor del 55%) recibieron consultas neurológicas exclusivamente remotas a través de un equipo de ocho neurólogos fuera del sitio, con solo 4 pacientes (1.6%) necesitando transferencia para atención de nivel superior.
Desarrollo Creciente de Nuevas Inmunoterapias
La investigación en inmunología y neuroinflamación impulsa oportunidades para opciones de tratamiento avanzadas. Las compañías farmacéuticas se centran en desarrollar anticuerpos monoclonales, inmunoterapias de precisión y agentes antiinflamatorios dirigidos para trastornos de la médula espinal relacionados con el sistema autoinmune. Los ensayos clínicos para biológicos y terapias basadas en células ofrecen posibles mejoras en el tiempo de recuperación y resultados funcionales a largo plazo. Los hospitales e institutos académicos colaboran en investigaciones en etapas tempranas para comprender las vías inmunológicas que desencadenan la mielitis transversa. La creciente inversión en I+D en neurología fomenta el lanzamiento de terapias innovadoras con menos efectos secundarios. A medida que más reguladores aprueban tratamientos avanzados, el mercado gana un fuerte impulso en las principales regiones.
- Por ejemplo, inebilizumab, un anticuerpo monoclonal humanizado anti‑CD19, fue probado en un ensayo N‑MOmentum de fase II/III con 174 participantes tratados; solo el 12% de ellos tuvo un ataque de NMOSD, en comparación con el 39% en el grupo de placebo.
Desafío Clave
Diagnóstico Tardío y Acceso Limitado a Especialistas
Muchos pacientes enfrentan un diagnóstico tardío debido a la limitada conciencia y al acceso restringido a especialistas en neurología, especialmente en regiones con pocos recursos. Los primeros síntomas a menudo imitan otras condiciones neurológicas, causando referencias tardías y retrasos en el tratamiento. Los hospitales rurales pueden carecer de equipos de resonancia magnética, pruebas de anticuerpos o neurólogos capacitados, lo que reduce las tasas de detección temprana. Un diagnóstico tardío aumenta la gravedad, eleva los costos de hospitalización y complica los resultados de la rehabilitación. Los sistemas de salud deben mejorar las vías de referencia y ampliar la disponibilidad de especialistas para reducir las brechas diagnósticas. Sin una infraestructura de detección más sólida y capacitación médica, la efectividad del tratamiento sigue siendo inconsistente en las regiones.
Altos Costos de Tratamiento y Rehabilitación a Largo Plazo
La mielitis transversa a menudo requiere cuidados prolongados y costosos, creando un desafío significativo para los pacientes y los sistemas de salud. El tratamiento agudo puede involucrar inmunoterapias, intercambio de plasma y hospitalización intensiva, seguido de meses o años de rehabilitación. Muchas familias luchan con la carga económica de la terapia, ayudas de movilidad, modificaciones en el hogar y apoyo de cuidadores. La cobertura de seguros sigue siendo desigual, especialmente para la fisioterapia a largo plazo y el apoyo psicológico. Estas presiones financieras retrasan la inscripción en terapias y reducen la adherencia a los planes de tratamiento. Ampliar los programas de rehabilitación asequibles y mejorar las políticas de reembolso son esenciales para abordar esta barrera.
Análisis Regional
Norteamérica
Norteamérica mantuvo la participación dominante de alrededor del 41% en 2024 debido a una sólida infraestructura de atención neurológica, amplia cobertura de seguros y adopción temprana de resonancias magnéticas e inmunoterapia. Los hospitales y las unidades de neurología manejan un alto volumen de casos de mielitis transversa autoinmune y post-infecciosa, respaldados por flujos de trabajo de diagnóstico rápidos. EE. UU. lidera la región con centros especializados avanzados y programas de rehabilitación ampliados, mientras que Canadá muestra una demanda constante a través de sistemas de salud universales. Las crecientes redes de tele-neurología y las vías de referencia estructuradas continúan mejorando la detección temprana y el cuidado a largo plazo, reforzando la posición líder de la región.
Europa
Europa representó casi el 29% de participación en 2024, impulsada por sólidos sistemas de salud pública y alto acceso a atención neurológica especializada en países importantes como Alemania, Francia y el Reino Unido. El uso generalizado de resonancias magnéticas de alta resolución y terapias inmunomoduladoras apoya el tratamiento temprano. Las unidades de rehabilitación mantienen una demanda constante debido a programas estructurados de terapia post-aguda. Europa del Este muestra tasas de diagnóstico en aumento a medida que los hospitales actualizan las herramientas de imagen y amplían la capacidad neurológica. Las crecientes colaboraciones de investigación clínica e iniciativas neurológicas respaldadas por el gobierno fortalecen el ecosistema general de tratamiento de la región.
Asia Pacífico
Asia Pacífico capturó alrededor del 22% de participación en 2024, respaldado por la expansión de redes hospitalarias, mayor disponibilidad de resonancias magnéticas y creciente conciencia sobre las condiciones neurológicas autoinmunes. China, Japón e India siguen siendo contribuyentes principales debido a sus grandes poblaciones de pacientes y la rápida modernización del sector salud. Los centros de rehabilitación y cadenas de fisioterapia continúan creciendo, mejorando el acceso a cuidados a largo plazo. La telemedicina y las consultas neurológicas remotas ganan tracción en áreas urbanas y semiurbanas, mejorando el tratamiento de seguimiento. A medida que los gobiernos invierten en infraestructura neurológica y formación de especialistas, las tasas de diagnóstico temprano aumentan y la penetración del mercado regional se fortalece.
América Latina
América Latina mantuvo casi un 5% de participación en 2024, con la demanda impulsada por la creciente capacidad neurológica en Brasil, México y Argentina. Muchos pacientes aún enfrentan retrasos en el diagnóstico debido al acceso limitado a resonancias magnéticas en áreas rurales, pero los hospitales terciarios en las principales ciudades ofrecen tratamientos avanzados e inmunoterapias. Los servicios de rehabilitación se expanden a medida que aumenta la conciencia y crecen los centros de terapia privada. La adopción de la telemedicina mejora el cuidado de seguimiento y el monitoreo de síntomas. El fortalecimiento de los programas de salud pública y el aumento de la inversión en formación neurológica continúan apoyando el crecimiento gradual del mercado en toda la región.
Oriente Medio y África
Oriente Medio y África representaron aproximadamente un 3% de participación en 2024, reflejando un acceso desigual a la atención neurológica en los distintos países. Las naciones del Golfo, como los Emiratos Árabes Unidos y Arabia Saudita, lideran la demanda regional debido a hospitales avanzados, una fuerte infraestructura de imagen y una mayor adopción de inmunoterapias. En contraste, muchas naciones africanas experimentan retrasos en el diagnóstico y disponibilidad limitada de rehabilitación. Los programas de ayuda internacional y la expansión de hospitales privados mejoran el acceso lentamente. La creciente inversión en salud digital, asociaciones de tratamiento transfronterizas y el desarrollo de la fuerza laboral neurológica apoyan una mejora del mercado constante pero gradual.
Segmentaciones del Mercado:
Por Demografía de Pacientes
- Grupos de Edad
- Pacientes Pediátricos
- Pacientes Adolescentes
- Pacientes Adultos
- Pacientes Geriátricos
- Género
- Masculino
- Femenino
- Origen Étnico
- Caucásico
- Afroamericano
- Hispano
- Otros Grupos Étnicos
Por Gravedad de la Enfermedad
- Mielitis Transversa Leve
- Síntomas Mínimos
- Casos Autolimitados
- Mielitis Transversa Moderada
- Pérdida Parcial de Función
- Necesidades de Múltiples Terapias
- Mielitis Transversa Severa
- Pérdida Completa de Función
- Rehabilitación Integral Requerida
Por Entorno de Atención Médica
- Hospitales
- Departamentos de Emergencia
- Unidades de Neurología
- Centros de Rehabilitación
- Clínicas Ambulatorias
- Clínicas Neurológicas Especializadas
- Consultorios de Médicos Generales
- Atención Médica en el Hogar
- Terapeutas a Domicilio
- Servicios de Telemedicina
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el mercado de tratamiento de la mielitis transversa presenta importantes firmas de atención médica como Pfizer, B. Braun Melsungen AG, Johnson & Johnson, GSK, Amgen, Fresenius Kabi AG, Bayer AG, Bristol-Myers Squibb, Haemonetics Corporation y Medtronic. Estas empresas ampliaron sus carteras a través de inmunoterapias avanzadas, sistemas de intercambio de plasma, formulaciones de corticosteroides y biológicos que apoyan una recuperación más rápida y el control de recaídas. El enfoque competitivo se mantuvo fuerte en el desarrollo de terapias que reducen la inflamación y previenen el daño neurológico a largo plazo. Las empresas invirtieron en ensayos clínicos para anticuerpos monoclonales dirigidos y protocolos de esteroides de próxima generación para mejorar los resultados en casos agudos y crónicos. Las asociaciones con centros de neurología e institutos de investigación aumentaron el acceso a nuevos medicamentos en desarrollo. Los participantes del mercado fortalecieron la integración diagnóstica con herramientas de monitoreo guiadas por MRI, permitiendo la alineación del tratamiento con la progresión de la enfermedad. La competencia general se intensificó a medida que las empresas mejoraron la distribución global, ampliaron la cobertura de reembolsos y mejoraron los programas de apoyo al paciente para ganar una mayor participación en el mercado de tratamiento de la mielitis transversa.
Análisis de Jugadores Clave
- Pfizer
- Braun Melsungen AG
- Johnson & Johnson
- GSK
- Amgen
- Fresenius Kabi AG
- Bayer AG
- Bristol-Myers Squibb
- Haemonetics Corporation
- Medtronic
Desarrollos Recientes
- En octubre de 2025, Bristol-Myers Squibb presentó datos de la Fase 1 Breakfree-1 sobre su terapia celular CD19 NEX-T CAR-T BMS-986353 en tres enfermedades autoinmunes severas en ACR Convergence 2025. El ensayo mostró una profunda depleción de células B, signos de "reinicio" inmunológico, y la mayoría de los pacientes permanecieron sin inmunosupresores crónicos, fortaleciendo una línea de desarrollo que podría apoyar futuros enfoques de reinicio inmunológico para trastornos neuroinflamatorios relacionados con las necesidades de tratamiento de mielitis transversa.
- En febrero de 2025, B. Braun Melsungen AG continúa siendo identificado en los informes del mercado de aféresis/intercambio terapéutico de plasma de 2024-2025 y en sus páginas de productos como un proveedor clave de sistemas de aféresis/plasmaféresis y desechables. Dado que el intercambio terapéutico de plasma (TPE) y la aféresis son tratamientos de escalación estándar para la TM refractaria a esteroides, la actividad continua de productos de B. Braun y su presencia en los análisis del mercado de aféresis es un desarrollo de mercado que afecta la capacidad de tratamiento de TM y las decisiones de compra hospitalarias.
- En abril de 2024, Medtronic obtuvo la aprobación de la FDA para su estimulador de la médula espinal recargable de circuito cerrado Inceptiv para el dolor crónico, el primer dispositivo SCS de la compañía con detección biológica en tiempo real. Los sistemas SCS avanzados como Inceptiv son relevantes para el cuidado de la mielitis transversa porque la estimulación de la médula espinal ha mostrado beneficios en informes de casos para el dolor neuropático relacionado con TM y déficits funcionales, ampliando las opciones de neuromodulación dentro del mercado de tratamiento de la mielitis transversa.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Demografía de Pacientes, Gravedad de la Enfermedad, Entorno de Atención Médica y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de inmunoterapias avanzadas aumentará a medida que los tratamientos dirigidos obtengan una aprobación más amplia.
- El uso de biológicos se expandirá debido a un mejor control de recaídas y mejores resultados a largo plazo.
- El monitoreo basado en MRI se convertirá en estándar para guiar planes de tratamiento personalizados.
- Los sistemas de intercambio de plasma verán una mayor adopción en episodios agudos y severos.
- Los ensayos clínicos acelerarán el desarrollo de anticuerpos monoclonales de próxima generación.
- Las herramientas digitales apoyarán un diagnóstico más rápido y mejorarán la precisión en el seguimiento de pacientes.
- Los hospitales aumentarán la inversión en unidades de neurología para manejar casos autoinmunes.
- Los mercados emergentes adoptarán terapias modernas a medida que mejore el acceso a la atención médica.
- Las empresas fortalecerán las colaboraciones con institutos de investigación para el crecimiento de la cartera de productos.
- La cobertura de reembolso se expandirá a medida que los pagadores reconozcan los beneficios de recuperación a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de tratamientos para la mielitis transversa y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tratamientos para la mielitis transversa entre 2025 y 2032?
¿Qué segmento del mercado de tratamientos para la mielitis transversa tuvo la mayor participación en 2024?
¿Cuáles son los actores significativos que están aprovechando el crecimiento del mercado de tratamiento de la mielitis transversa?
¿Qué región comandó la mayor parte del mercado de tratamiento de Mielitis Transversa?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tratamiento de Mielitis Transversa Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tratamiento de Mielitis Transversa Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 723.87 million → 2032: USD 983.07 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tratamiento de Mielitis Transversa Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tratamiento de Mielitis Transversa Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tratamiento de Mielitis Transversa Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tratamiento de Mielitis Transversa Market Drivers
- 3.3 Mercado de Tratamiento de Mielitis Transversa Market Restraints & Challenges
- 3.4 Mercado de Tratamiento de Mielitis Transversa Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tratamiento de Mielitis Transversa Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tratamiento de Mielitis Transversa Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tratamiento de Mielitis Transversa category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tratamiento de Mielitis Transversa Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tratamiento de Mielitis Transversa Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tratamiento de Mielitis Transversa market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tratamiento de Mielitis Transversa Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tratamiento de Mielitis Transversa Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tratamiento de Mielitis Transversa Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tratamiento de Mielitis Transversa (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tratamiento de Mielitis Transversa Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tratamiento de Mielitis Transversa Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tratamiento de Mielitis Transversa Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tratamiento de Mielitis Transversa Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tratamiento de Mielitis Transversa Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tratamiento de Mielitis Transversa Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tratamiento de Mielitis Transversa Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tratamiento de Mielitis Transversa Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tratamiento de Mielitis Transversa Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
