
Visión General del Mercado
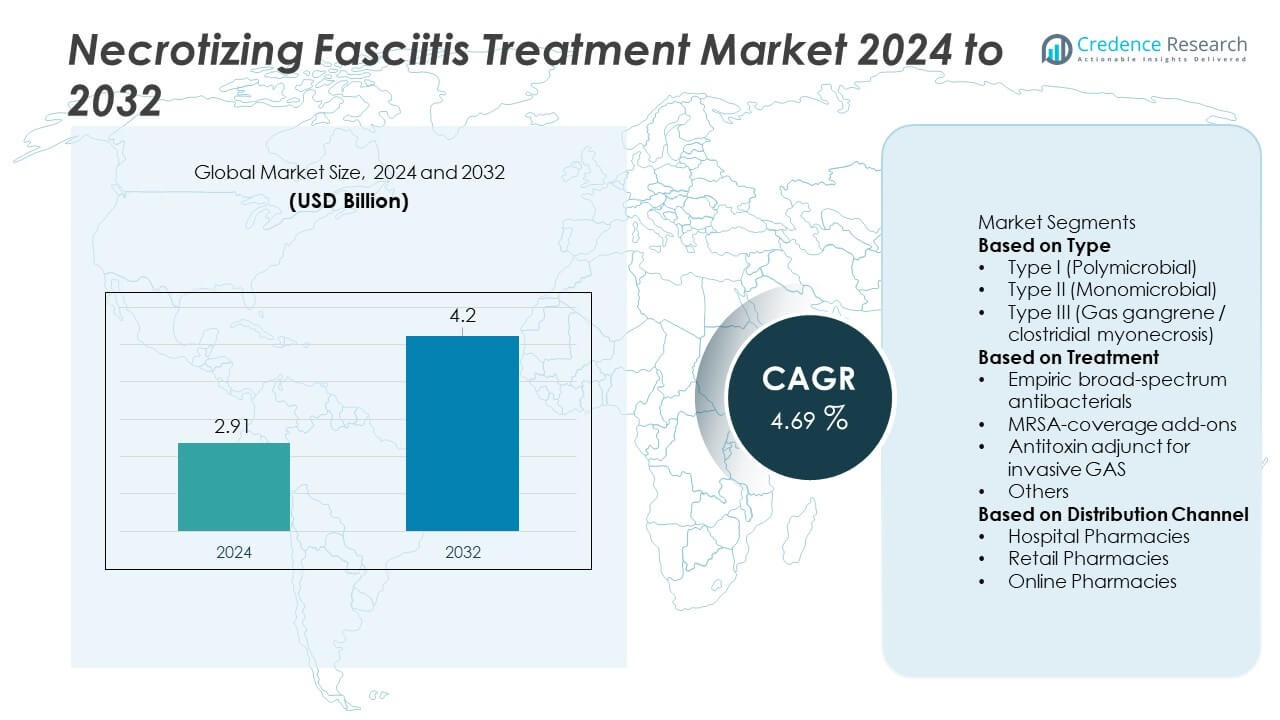
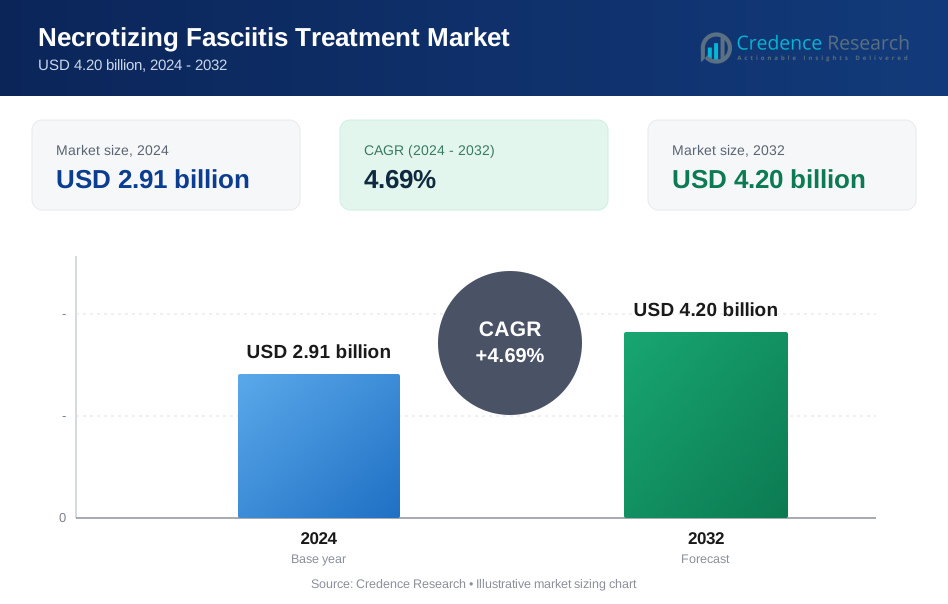
El tamaño del mercado de Tratamiento de la Fascitis Necrotizante se valoró en USD 2.91 mil millones en 2024 y se proyecta que alcance los USD 4.2 mil millones para 2032, expandiéndose a una CAGR del 4.69% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tratamiento de la Fascitis Necrotizante 2024 | USD 2.91 Mil Millones |
| Mercado de Tratamiento de la Fascitis Necrotizante, CAGR | 4.69% |
| Tamaño del Mercado de Tratamiento de la Fascitis Necrotizante 2032 | USD 4.2 Mil Millones |
El mercado de Tratamiento de la Fascitis Necrotizante está impulsado por actores clave como Pfizer, Merck & Co. (MSD), Gilead Sciences, Astellas Pharma, Basilea Pharmaceutica, Takeda, CSL Behring, Grifols, Octapharma y Hikma Pharmaceuticals, todos contribuyendo a avances críticos en antimicrobianos, antitoxinas y terapias de apoyo. Estas empresas fortalecen las capacidades de tratamiento hospitalario a través de antibióticos de amplio espectro, agentes dirigidos a MRSA y productos de apoyo inmunológico utilizados en casos graves. América del Norte lidera el mercado con un 39% de participación, respaldada por una infraestructura avanzada de cuidados críticos, mientras que Europa tiene un 31% de participación debido a sólidas guías clínicas y adopción temprana de diagnósticos. Asia Pacífico sigue con un 22% de participación, impulsada por una creciente prevalencia y expansión de la capacidad hospitalaria.
Perspectivas del Mercado
- El mercado de Tratamiento de la Fascitis Necrotizante alcanzó los USD 2.91 mil millones en 2024 y se proyecta que alcance los USD 4.20 mil millones para 2032, expandiéndose a una CAGR del 4.69% durante el período de pronóstico.
- Los impulsores clave incluyen el aumento de casos entre pacientes diabéticos, inmunocomprometidos y ancianos, con el Tipo I (Polimicrobiano) liderando el segmento de tipo con un 49% de participación debido a su mayor carga clínica y necesidad de terapia de amplio espectro.
- Las principales tendencias incluyen la creciente adopción de diagnósticos rápidos, el aumento del uso de adyuvantes antitoxinas para GAS invasivo y la expansión de tecnologías avanzadas de cuidado de heridas que apoyan una estabilización más rápida.
- El panorama competitivo está conformado por Pfizer, Merck & Co. (MSD), Gilead Sciences, Astellas Pharma, Basilea Pharmaceutica, Takeda, CSL Behring, Grifols, Octapharma y Hikma, todos mejorando las carteras antimicrobianas y de apoyo inmunológico.
- Regionalmente, América del Norte lidera con un 39% de participación, Europa tiene un 31%, y Asia Pacífico sigue con un 22%, mientras que América Latina y Medio Oriente & África representan el 5% y el 3%, impulsados por la mejora de la capacidad hospitalaria y el aumento de la prevalencia de enfermedades crónicas.
Análisis de Segmentación del Mercado:
Por Tipo
El Tipo I (Polimicrobiano) representó la mayor participación con un 49%, impulsado por su alta prevalencia en pacientes diabéticos, inmunocomprometidos y ancianos. Este subtipo a menudo requiere una intervención agresiva debido a múltiples patógenos bacterianos, aumentando la demanda de terapias de amplio espectro y combinadas. Los casos de Tipo II (Monomicrobiano), principalmente vinculados a Streptococcus pyogenes, también crecieron debido al aumento de infecciones invasivas por GAS en entornos hospitalarios. El Tipo III (Gangrena gaseosa) siguió siendo menos común pero requirió una gestión quirúrgica y antimicrobiana rápida. La fuerte carga clínica de los casos polimicrobianos continúa moldeando los protocolos de tratamiento y ampliando la necesidad de enfoques diagnósticos y terapéuticos avanzados.
- Por ejemplo, Smith & Nephew introdujo un sistema de desbridamiento (el Sistema de Hidrocirugía VERSAJET) que utiliza un chorro de solución salina de alta velocidad y enfoque para cortar y eliminar tangencialmente tejido desvitalizado y materia extraña mediante el efecto Venturi, apoyando una respuesta quirúrgica más rápida.
Por Tratamiento
Los antibacterianos empíricos de amplio espectro mantuvieron la mayor participación con un 58%, ya que los clínicos inician una cobertura inmediata para manejar infecciones necrotizantes de rápida propagación. Estos regímenes apuntan a organismos aeróbicos y anaeróbicos mixtos, haciéndolos esenciales para la estabilización temprana. Los complementos de cobertura para MRSA ganaron adopción debido al aumento de casos de MRSA en la comunidad y hospitales. La terapia adyuvante antitoxina para GAS invasivo mostró crecimiento a medida que las guías alentaron el uso de clindamicina e IVIG para la supresión de toxinas. Otros tratamientos de apoyo, incluyendo el cuidado de heridas y adyuvantes de desbridamiento, continuaron apoyando la gestión general. El dominio de la terapia empírica refleja las necesidades de atención urgente y el uso amplio de antimicrobianos impulsado por guías.
- Por ejemplo, Grifols ha expandido significativamente su capacidad global de purificación y fabricación de inmunoglobulina (IVIG), con su sitio insignia en Clayton, Carolina del Norte, capaz de procesar 12 millones de litros de plasma anualmente.
Por Canal de Distribución
Las farmacias hospitalarias dominaron el mercado con un 64% de participación, impulsadas por la naturaleza crítica de la fascitis necrotizante, que requiere hospitalización inmediata, antibióticos IV e intervención quirúrgica. Estos entornos gestionan la mayoría de los casos agudos, asegurando la disponibilidad rápida de medicamentos y la supervisión de especialistas. Las farmacias minoristas vieron una adopción moderada para recetas post-alta y medicamentos de apoyo. Las farmacias en línea observaron un crecimiento gradual a medida que los pacientes accedieron a terapias de seguimiento y suministros para el cuidado de heridas después de la estabilización. La fuerte participación de las farmacias hospitalarias resalta la naturaleza de emergencia del tratamiento y la dependencia de la administración de medicamentos en las instalaciones para infecciones graves de tejidos blandos.
Principales Impulsores de Crecimiento
Aumento de la Incidencia en Poblaciones de Alto Riesgo
Los casos aumentan a medida que más pacientes enfrentan diabetes, obesidad e inmunidad debilitada. Los hospitales reportan mayores admisiones vinculadas a infecciones polimicrobianas en poblaciones envejecidas. Las herramientas de detección temprana mejoran la identificación, impulsando la demanda de tratamiento rápido. La creciente conciencia entre los clínicos apoya el uso más rápido de antibióticos avanzados y atención quirúrgica. El creciente grupo de pacientes vulnerables fortalece la necesidad a largo plazo de planes de terapia optimizados.
- Por ejemplo, bioMérieux avanzó en la preparación hospitalaria con su Panel BIOFIRE BCID2, capaz de detectar 43 objetivos (incluyendo bacterias, levaduras y genes de resistencia antimicrobiana) asociados con infecciones del torrente sanguíneo en un ciclo de prueba de aproximadamente una hora a partir de un cultivo de sangre positivo.
Avances en Terapias Antimicrobianas y Adyuvantes
Los regímenes antibacterianos más amplios mejoran la supervivencia al dirigirse a patógenos mixtos. Las nuevas combinaciones apoyan una estabilización más rápida en presentaciones severas. Las terapias antitoxinas reducen el daño tisular en casos invasivos de GAS. Las guías actualizadas promueven un tratamiento agresivo y basado en evidencia en entornos de emergencia. Estas mejoras aumentan la utilización de medicamentos y generan demanda de opciones especializadas.
- Por ejemplo, el antibiótico daptomicina (Cubicin), que ahora es propiedad de Merck, utiliza una estrategia de dosificación intravenosa de 6 mg/kg una vez al día para tratar infecciones del torrente sanguíneo por S. aureus, incluida la bacteriemia por MRSA, y esto está respaldado por recomendaciones basadas en guías.
Fortalecimiento de la Infraestructura Hospitalaria para Cuidados Críticos
Más hospitales amplían la capacidad de emergencia y quirúrgica para infecciones complejas. El acceso mejorado a la terapia intravenosa y al cuidado avanzado de heridas mejora los resultados del tratamiento. Los equipos de desbridamiento rápido reducen las complicaciones y mejoran la supervivencia del paciente. Las inversiones en unidades de cuidados intensivos apoyan la recuperación en casos severos. Los centros mejor equipados fortalecen la dependencia de los canales de farmacia hospitalaria.
Tendencias Clave & Oportunidades
Creciente Adopción de Herramientas de Diagnóstico e Imágenes Rápidas
Los hospitales adoptan sistemas de diagnóstico más rápidos para detectar daños tempranos en tejidos blandos. Las imágenes en el punto de atención apoyan decisiones rápidas durante etapas críticas. La confirmación temprana fomenta la iniciación inmediata de la terapia de amplio espectro. La creciente demanda de velocidad impulsa la adopción de paneles moleculares y escaneos apoyados por IA. Una mejor detección crea oportunidades para plataformas de tratamiento integradas.
- Por ejemplo, Siemens Healthineers mejoró la imagenología de emergencia al desplegar su sistema SOMATOM go.Up CT, un escáner de detector de 32 a 64 cortes que puede realizar un protocolo de escaneo de dosis baja para el pulmón en tan solo 9 segundos para una longitud de 33 cm.
Expansión de Soluciones de Cuidado Post-Agudo y de Apoyo
El cuidado de recuperación apoya la curación a largo plazo después de la estabilización inicial. La demanda aumenta para terapias de heridas, suministros de control de infecciones y servicios de rehabilitación. Las farmacias minoristas y en línea suministran medicamentos de seguimiento para una recuperación continua. Los programas de educación para pacientes apoyan un mejor cumplimiento y mejoran los resultados. Este segmento en crecimiento desbloquea nuevas oportunidades comerciales en el cuidado ambulatorio.
- Por ejemplo, Walgreens utiliza centros de micro-cumplimiento que, en una instalación automatizada, pueden procesar 35,000 órdenes de prescripción por día para permitir que los farmacéuticos tengan más tiempo para brindar atención y otros servicios a los pacientes.
Desafíos Clave
Aumento de la Resistencia Antimicrobiana en Patógenos Clave
La resistencia reduce la efectividad de los regímenes estándar en muchas regiones. Los clínicos enfrentan dificultades para elegir la terapia óptima en condiciones urgentes. El aumento de MRSA y anaerobios resistentes complica la cobertura empírica. Los hospitales requieren una gestión más fuerte para preservar la eficacia de los medicamentos. Estos problemas aumentan la complejidad del tratamiento y elevan las cargas de atención médica.
Diagnóstico Tardío y Conciencia Limitada en Etapas Tempranas
Los síntomas tempranos a menudo se asemejan a infecciones menores, lo que lleva a una intervención tardía. La atención retrasada aumenta la pérdida de tejido y eleva la mortalidad. Muchas regiones carecen de herramientas de diagnóstico rápido para una detección oportuna. La capacitación clínica limitada agrega riesgo en instalaciones con recursos insuficientes. Estas brechas crean serios desafíos para el éxito consistente del tratamiento.
Análisis Regional
Norteamérica
América del Norte tuvo la mayor participación del 39%, respaldada por una sólida infraestructura de cuidados críticos y una alta concienciación entre los clínicos. La región reporta un número creciente de casos vinculados a la diabetes, la obesidad y las infecciones invasivas por GAS, aumentando la demanda de diagnósticos rápidos y terapias de amplio espectro. Los hospitales mantienen vías de emergencia bien establecidas que permiten la intervención quirúrgica inmediata y el uso de antimicrobianos intravenosos. La expansión de centros avanzados de cuidado de heridas fortalece aún más la capacidad de tratamiento. Los marcos de reembolso favorables y el acceso a equipos de especialistas contribuyen a mejorar los resultados. Estos factores refuerzan el papel líder de América del Norte en la adopción del tratamiento de la fascitis necrosante.
Europa
Europa representó el 31% de la participación, impulsada por redes hospitalarias bien desarrolladas y una fuerte adhesión a las pautas de intervención temprana. Los países de Europa Occidental adoptan protocolos estandarizados que combinan desbridamiento rápido, terapia de amplio espectro y cuidados postoperatorios intensivos. El aumento de casos vinculados a poblaciones envejecidas y comorbilidades crónicas fortalece la demanda de tratamiento. Los sistemas de diagnóstico mejorados, como la resonancia magnética y los marcadores sanguíneos rápidos, apoyan un diagnóstico oportuno. Las iniciativas de investigación en Alemania, Francia y el Reino Unido promueven la optimización de la terapia basada en evidencia. Los programas de administración de antimicrobianos en expansión en Europa también guían elecciones de tratamiento efectivas, sosteniendo la fuerte contribución del mercado de la región.
Asia Pacífico
Asia Pacífico capturó el 22% de la participación, respaldada por la creciente prevalencia de enfermedades, el creciente acceso a la atención médica y la expansión de la capacidad hospitalaria. Grandes poblaciones con tasas crecientes de diabetes e infecciones de tejidos blandos impulsan mayores volúmenes de casos. Países como India, China e Indonesia reportan una mejor capacidad de respuesta de emergencia y una mayor disponibilidad de atención quirúrgica. Las inversiones en instalaciones de UCI, control de infecciones y acceso a antimicrobianos fortalecen la adopción del tratamiento. Los gobiernos promueven programas de concienciación que fomentan las visitas tempranas al hospital, reduciendo las complicaciones graves. La rápida urbanización y la mejora de las herramientas de diagnóstico aceleran aún más la demanda de un manejo integral de la fascitis necrosante.
América Latina
América Latina representó el 5% de la participación, influenciada por la creciente modernización de la atención médica y un mayor reconocimiento de las infecciones de tejidos blandos. Brasil y México lideran la adopción debido a la expansión de hospitales terciarios equipados para atención quirúrgica de emergencia. Sin embargo, el diagnóstico tardío sigue siendo común en regiones remotas, aumentando la dependencia de la terapia antimicrobiana agresiva una vez que los pacientes llegan a instalaciones avanzadas. El crecimiento en inversiones de salud pública mejora el acceso a servicios de desbridamiento y cuidado de heridas. La creciente carga de enfermedades crónicas eleva los riesgos de infección, fortaleciendo la demanda de tratamiento. La región continúa expandiendo los servicios de cuidados críticos, apoyando una mejora gradual en los resultados clínicos.
Oriente Medio y África
La región de Oriente Medio y África tuvo una participación del 3%, moldeada por el aumento de la inversión hospitalaria y la creciente atención a las infecciones bacterianas severas. Los países del Golfo mejoran las capacidades de emergencia y quirúrgicas, permitiendo una respuesta más rápida a las infecciones necrosantes. Las naciones africanas dependen en gran medida de los hospitales públicos, donde el diagnóstico tardío sigue siendo una barrera. Los programas de capacitación crecientes para el reconocimiento temprano de síntomas apoyan mejores tasas de intervención. Las asociaciones internacionales mejoran el acceso a antibióticos de amplio espectro y suministros de cuidado de heridas. A pesar de las brechas de infraestructura, la expansión de las instalaciones de atención médica y la creciente prevalencia de enfermedades crónicas impulsan un crecimiento constante en la adopción del tratamiento.
Segmentaciones del Mercado:
Por Tipo
- Tipo I (Polimicrobiano)
- Tipo II (Monomicrobiano)
- Tipo III (Gangrena gaseosa / mionecrosis clostridial)
Por Tratamiento
- Antibacterianos empíricos de amplio espectro
- Complementos para cobertura de MRSA
- Adjunto antitoxina para GAS invasivo
- Otros
Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo destaca a las principales empresas como Pfizer, Merck & Co. (MSD), Gilead Sciences, Astellas Pharma, Basilea Pharmaceutica, Takeda, CSL Behring, Grifols, Octapharma y Hikma Pharmaceuticals, que contribuyen significativamente a los avances en el tratamiento de la fascitis necrosante. Estos actores se centran en antimicrobianos de amplio espectro, terapias dirigidas a MRSA, adyuvantes antitoxinas y productos de apoyo inmunológico esenciales para el manejo de infecciones graves de tejidos blandos. Muchas empresas invierten en expandir las carteras de antibióticos IV, desarrollar formulaciones de acción más rápida y mejorar la disponibilidad de biológicos para cuidados críticos. Las colaboraciones estratégicas con hospitales y redes de atención médica fortalecen el acceso a terapias que salvan vidas. Los proveedores también mejoran la generación de datos clínicos para respaldar protocolos de tratamiento basados en evidencia. A medida que la carga de la enfermedad crece entre las poblaciones de alto riesgo, la competencia se intensifica en torno a terapias avanzadas, soluciones de cuidado de apoyo y paquetes de tratamiento hospitalario integral.
Análisis de Jugadores Clave
- Grifols
- Astellas Pharma
- Octapharma
- Takeda
- CSL Behring
- Pfizer
- Basilea Pharmaceutica
- Hikma Pharmaceuticals
- Merck & Co. (MSD)
- Gilead Sciences
Desarrollos Recientes
- En octubre de 2025, Astellas Pharma presentó nuevos avances en su cartera de oncología en el congreso de la Sociedad Europea de Oncología Médica (ESMO), destacando datos de ensayos innovadores y nuevas indicaciones.
- En junio de 2024, GSK plc anunció la adquisición de Elsie Biotechnologies, una empresa privada de biotecnología con sede en San Diego que se centra en realizar todo el potencial de los medicamentos de oligonucleótidos.
- En enero de 2024, la división de Ciencias de la Vida de Merck y Mycenax Biotech firmaron un Memorando de Entendimiento no vinculante para explorar la cooperación en nuevas soluciones de bioprocesamiento de alta capacidad para Taiwán y otros mercados. El MoU tiene como objetivo integrar la Plataforma BioContinuum™ de Merck en el bioprocesamiento de Mycenax, centrándose en la automatización y digitalización.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Tratamiento, Canal de Distribución y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de terapias de amplio espectro rápido crecerá a medida que la intervención temprana se convierta en práctica estándar.
- Los hospitales ampliarán las unidades de cuidados críticos y las vías de respuesta de emergencia para mejorar la velocidad del tratamiento.
- La adopción de diagnósticos moleculares rápidos aumentará para apoyar una identificación más rápida de patógenos.
- El uso de adyuvantes antitoxinas para infecciones invasivas por GAS aumentará a medida que evolucionen las directrices.
- Las innovaciones en el cuidado de heridas y las herramientas avanzadas de desbridamiento jugarán un papel más importante en la gestión de la recuperación.
- Las terapias dirigidas a MRSA verán una mayor demanda debido al aumento de infecciones resistentes.
- Los programas de formación clínica se expandirán para reducir los retrasos en el reconocimiento de síntomas tempranos.
- Más sistemas de salud invertirán en equipos de atención multidisciplinaria para infecciones complejas de tejidos blandos.
- Las terapias biológicas y de apoyo inmunológico ganarán tracción en casos severos y mediados por toxinas.
- Los mercados emergentes fortalecerán la capacidad de tratamiento a medida que mejoren la infraestructura hospitalaria y el acceso a diagnósticos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el tratamiento de la fascitis necrotizante y cuál es su tamaño proyectado en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tratamiento de fascitis necrotizante entre 2025 y 2032?
¿Qué segmento del mercado de tratamientos para la fascitis necrotizante tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tratamientos para la fascitis necrotizante?
¿Quiénes son las empresas líderes en el mercado de tratamiento de la fascitis necrotizante?
¿Qué región comandó la mayor parte del mercado de tratamiento de fascitis necrotizante en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tratamiento de la Fascitis Necrotizante Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tratamiento de la Fascitis Necrotizante Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2.91 billion → 2032: USD 4.20 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tratamiento de la Fascitis Necrotizante Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tratamiento de la Fascitis Necrotizante Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tratamiento de la Fascitis Necrotizante Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tratamiento de la Fascitis Necrotizante Market Drivers
- 3.3 Mercado de Tratamiento de la Fascitis Necrotizante Market Restraints & Challenges
- 3.4 Mercado de Tratamiento de la Fascitis Necrotizante Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tratamiento de la Fascitis Necrotizante Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tratamiento de la Fascitis Necrotizante Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tratamiento de la Fascitis Necrotizante category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tratamiento de la Fascitis Necrotizante Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tratamiento de la Fascitis Necrotizante Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tratamiento de la Fascitis Necrotizante market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tratamiento de la Fascitis Necrotizante Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tratamiento de la Fascitis Necrotizante Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tratamiento de la Fascitis Necrotizante Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tratamiento de la Fascitis Necrotizante (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tratamiento de la Fascitis Necrotizante Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tratamiento de la Fascitis Necrotizante Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tratamiento de la Fascitis Necrotizante Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tratamiento de la Fascitis Necrotizante Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tratamiento de la Fascitis Necrotizante Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tratamiento de la Fascitis Necrotizante Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tratamiento de la Fascitis Necrotizante Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tratamiento de la Fascitis Necrotizante Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tratamiento de la Fascitis Necrotizante Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
