
Visión General del Mercado:
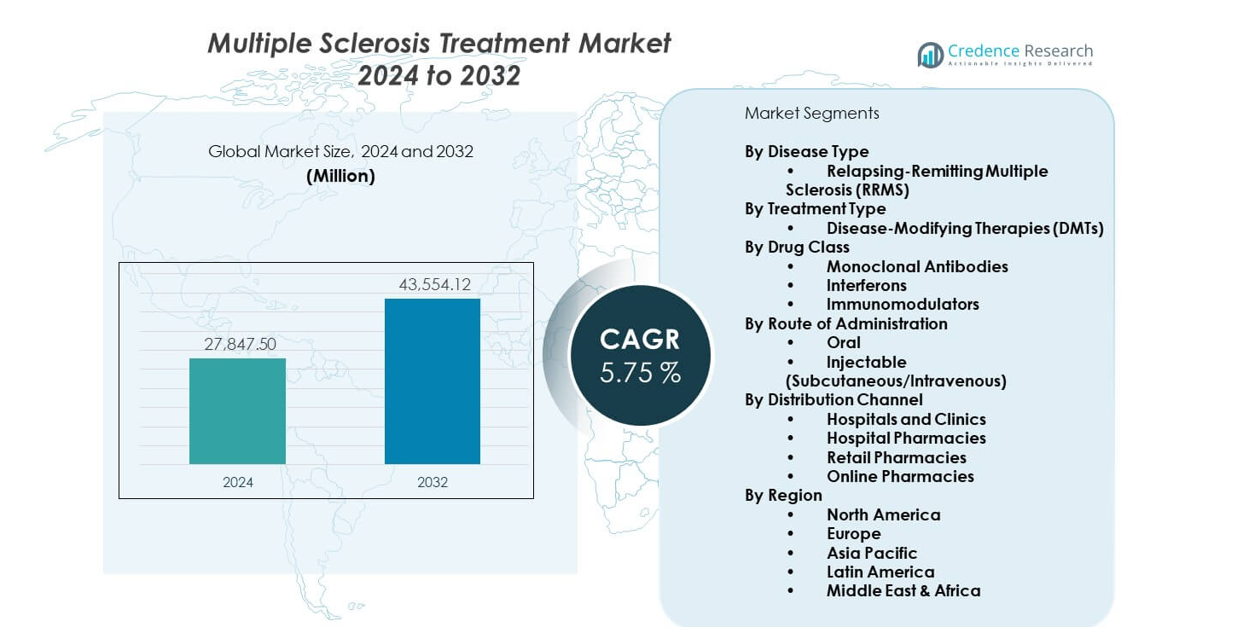
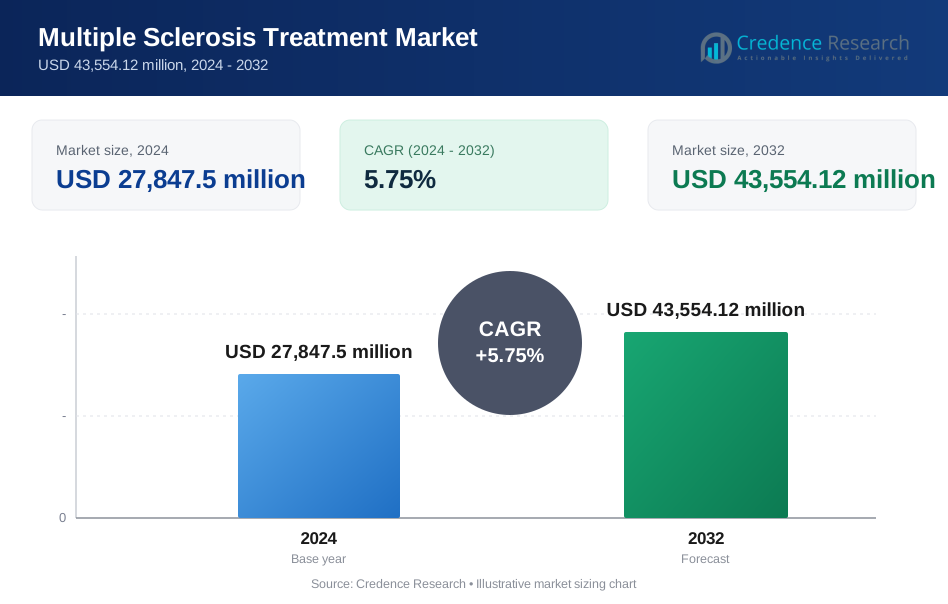
Se proyecta que el mercado de tratamiento de la esclerosis múltiple crecerá de USD 27,847.5 millones en 2024 a USD 43,554.12 millones para 2032, reflejando un CAGR del 5.75% de 2024 a 2032. El crecimiento refleja tasas de diagnóstico en aumento y una fuerte demanda de terapias avanzadas.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tratamiento de Esclerosis Múltiple 2024 | USD 27,847.5 millones |
| Mercado de Tratamiento de Esclerosis Múltiple, CAGR | 5.75% |
| Tamaño del Mercado de Tratamiento de Esclerosis Múltiple 2032 | USD 43,554.12 millones |
La demanda aumenta debido a mejores herramientas de imagen y detección temprana. Nuevas clases de medicamentos mejoran el control de síntomas y ralentizan la actividad de la enfermedad. Más pacientes reciben atención a largo plazo porque las tasas de supervivencia mejoran. Las empresas se centran en terapias dirigidas que reducen la frecuencia de recaídas.
América del Norte lidera debido al fuerte acceso a neurólogos y medicamentos avanzados. Europa le sigue con amplia cobertura de seguros y programas clínicos en expansión. Asia Pacífico crece rápidamente a medida que aumenta la concienciación y mejora el alcance del tratamiento. Los mercados emergentes muestran una creciente demanda a medida que los sistemas de salud se expanden y más especialistas manejan enfermedades neurológicas.
Perspectivas del Mercado:
- El mercado de tratamiento de la esclerosis múltiple alcanzó USD 27,847.5 millones en 2024 y se proyecta que llegue a USD 43,554.12 millones para 2032, creciendo a un CAGR del 5.75% impulsado por la creciente adopción de terapias avanzadas.
- América del Norte (más del 40%), Europa (alrededor del 30%) y Asia Pacífico (cerca del 18%) tienen las mayores participaciones debido a la fuerte disponibilidad de especialistas, amplia cobertura de reembolsos y programas de diagnóstico en expansión.
- Asia Pacífico representa la región de más rápido crecimiento (más del 18%), respaldada por el aumento de la concienciación, la mejora del acceso a biológicos y la expansión de centros de atención neurológica en los principales países.
- La Esclerosis Múltiple Recurrente-Remitente representa más del 70% de la participación por tipo de enfermedad debido a su alta prevalencia y fuerte respuesta a la terapia temprana.
- Las Terapias Modificadoras de la Enfermedad representan más del 60% de la participación por tipo de tratamiento, respaldadas por su fuerte eficacia, amplia adopción clínica y beneficios de control a largo plazo de la enfermedad.
Impulsores del Mercado:
Creciente Énfasis en el Diagnóstico Temprano e Intervención Terapéutica Oportuna
El mercado de tratamiento de la esclerosis múltiple se expande a medida que mejora la concienciación en las principales regiones. El diagnóstico temprano aumenta debido a un mayor acceso a resonancias magnéticas y pautas clínicas más sólidas. Los médicos inician la terapia antes para ralentizar la progresión de la discapacidad. Los pacientes buscan atención más temprano porque los síntomas reciben más visibilidad en los programas de salud pública. Los sistemas de salud adoptan un cribado neurológico estructurado que mejora la calidad de la detección. El cambio hacia la planificación terapéutica temprana apoya el manejo a largo plazo de la enfermedad. Las empresas introducen herramientas que ayudan a los clínicos a rastrear la actividad de la enfermedad con más precisión. Esta tendencia fortalece la demanda de intervención oportuna en las redes de atención.
- Por ejemplo, la plataforma Smart Quant Neuro 3D de Philips y Synthetic MR ofrece segmentación automática y medición del volumen de tejido en menos de 10 segundos de post-procesamiento, lo que permite a los clínicos identificar la pérdida de mielina y detectar anomalías que permanecen invisibles en las exploraciones de RM convencionales, mejorando significativamente la precisión en la detección temprana.
Desarrollo Rápido de Clases de Medicamentos Avanzados Impulsa la Adopción Clínica
La innovación impulsa una mayor adopción en hospitales y clínicas especializadas. Las nuevas clases de medicamentos mejoran el control de recaídas y apoyan una mejor adherencia del paciente. Las terapias orales ganan terreno debido a su facilidad de uso y menos interrupciones en el tratamiento. Los anticuerpos monoclonales ofrecen una acción dirigida que reduce la actividad de la enfermedad. Los médicos prefieren agentes con registros de seguridad a largo plazo comprobados. La evidencia clínica ampliada fortalece la confianza entre los especialistas. Los pacientes se inclinan hacia tratamientos que mejoran el funcionamiento diario y reducen la frecuencia de los brotes. Esto fortalece la confianza en las opciones terapéuticas avanzadas en el mercado de tratamiento de la esclerosis múltiple.
- Por ejemplo, Gilenya (fingolimod) de Novartis demostró una reducción del 54% en la tasa de recaída anualizada en comparación con el placebo en estudios de dos años, con el 81.2% de los pacientes permaneciendo en terapia frente al 72.5% con placebo, estableciendo una persistencia de tratamiento superior.
Mayor Integración de Evidencia del Mundo Real que Apoya los Patrones de Tratamiento
Los programas de datos del mundo real ayudan a los clínicos a refinar las decisiones terapéuticas. Los sistemas de salud recopilan datos de resultados de diversos grupos de pacientes. Estos conocimientos revelan tendencias de rendimiento a largo plazo más allá de los ensayos controlados. Los pagadores dependen de dichos datos para respaldar las aprobaciones de reembolso. Los proveedores utilizan herramientas digitales para rastrear las respuestas al tratamiento en grupos de pacientes más amplios. Las empresas farmacéuticas invierten en registros para evaluar la durabilidad de la terapia. El enfoque apoya estrategias de manejo personalizadas. Alinea los patrones de tratamiento con las necesidades cambiantes de los pacientes en los mercados globales.
Aumento del Acceso de los Pacientes a Través de la Expansión del Seguro y la Cobertura de Reembolso
La expansión de la cobertura mejora el acceso para una base de pacientes más amplia. Los programas públicos incluyen más terapias modificadoras de la enfermedad en las listas de reembolso. Las aseguradoras privadas crean planes estructurados que reducen los costos de bolsillo. Los hospitales integran programas de apoyo que guían a los pacientes a través de las vías de financiamiento. Los pacientes continúan la terapia por ciclos más largos debido a menores cargas financieras. Los responsables de políticas actualizan los estándares de atención neurológica para apoyar el acceso equitativo. Esto fortalece la continuidad del cuidado para el manejo de enfermedades crónicas. Esta tendencia mejora la adherencia al tratamiento a largo plazo en las regiones.
Tendencias del Mercado:
Creciente Cambio Hacia Modelos de Terapia Personalizada y Centrada en la Precisión
El mercado de tratamiento de la esclerosis múltiple se mueve hacia estrategias de atención centradas en la precisión. El uso de biomarcadores aumenta a medida que los clínicos apuntan a terapias con mayor precisión. El perfil genético gana relevancia en la selección de agentes para casos complejos. Los proveedores exploran el análisis de vías inmunológicas para una mejor predicción de respuestas. Las empresas invierten en herramientas que apoyan planes de tratamiento individualizados. Los pacientes esperan atención personalizada con proyecciones de resultados más claras. Los modelos clínicos basados en datos mejoran la eficiencia de la terapia. Ayuda a los sistemas de salud a adoptar enfoques dirigidos con menos errores de prueba.
- Por ejemplo, el perfil genético identificó HLA-A∗03:01 como un biomarcador predictivo que permite a los médicos determinar que un tercio de los pacientes con EM que reciben acetato de glatiramero experimentaron una progresión de la enfermedad significativamente más lenta (0.42 puntos EDSS por año frente a 0.47 puntos por año con el tratamiento de interferón-beta), lo que permite a los médicos seleccionar las terapias óptimas de primera línea antes de iniciar el tratamiento.
Expansión de Modelos de Atención Domiciliaria y Monitoreo Remoto del Tratamiento
Las herramientas de monitoreo remoto transforman el compromiso del paciente en todas las regiones. Los dispositivos portátiles ayudan a rastrear los síntomas con mayor precisión. La tele-neurología se expande gracias a una mejor infraestructura digital. Los pacientes prefieren modelos de atención domiciliaria debido a la mayor comodidad. Los médicos supervisan la adherencia a la terapia a través de paneles digitales. Los hospitales integran programas remotos para casos estables que requieren visitas menos frecuentes. El cambio reduce las cargas de viaje y apoya una mejor calidad de vida. Fortalece el control a largo plazo de la enfermedad a través de una supervisión continua.
- Por ejemplo, los encuentros de tele-neurología redujeron los días de trabajo perdidos en un 65%, ahorraron un promedio de 258 km de viaje y redujeron los costos de alojamiento en un 17% para los pacientes con EM, mientras que el 97% de los participantes recomendaron las visitas de telemedicina a otros. La tele-neurología se expande gracias a una mejor infraestructura digital.
Aumento de la Adopción de Anticuerpos Monoclonales de Alta Eficacia en Grupos Diversos de Pacientes
Los anticuerpos monoclonales ganan fuerte tracción debido a resultados clínicos superiores. Los médicos consideran estos agentes tanto para casos tempranos como avanzados. Los hospitales invierten en centros de infusión para apoyar la creciente demanda. Nuevas formulaciones entran en ensayos con horarios de dosificación mejorados. Los registros de seguridad continúan fortaleciendo la confianza entre los especialistas. Los pacientes prefieren opciones que reducen la frecuencia de recaídas. Los fabricantes refinan las líneas de producción para satisfacer la demanda global constante. Apoya un uso clínico más amplio en el panorama del mercado global.
Influencia Creciente de las Terapias Digitales y Herramientas de Soporte Clínico Basadas en IA
Las terapias digitales apoyan el entrenamiento cognitivo y la gestión de síntomas. Las plataformas de IA ayudan a los médicos a evaluar la actividad de la enfermedad con mayor precisión. Las clínicas adoptan herramientas de software que predicen el riesgo de recaída. Las empresas farmacéuticas se asocian con empresas tecnológicas para desarrollar sistemas de atención integrados. Los pacientes se involucran a través de aplicaciones móviles estructuradas que rastrean el progreso diario. Los datos recopilados apoyan ajustes terapéuticos oportunos. Los proveedores utilizan ayudas de decisión de IA para fortalecer la precisión del diagnóstico. Mejora los resultados clínicos a través de vías habilitadas por tecnología.
Análisis de Desafíos del Mercado
Altos Costos de Tratamiento y Acceso Desigual en los Sistemas de Salud Globales
El mercado de tratamiento de la esclerosis múltiple enfrenta grandes restricciones vinculadas a barreras de asequibilidad. Las terapias avanzadas tienen precios altos que limitan el acceso en regiones de bajos ingresos. Los pacientes luchan con los costos de bolsillo cuando el seguro ofrece cobertura limitada. Los hospitales experimentan presión presupuestaria al adoptar biológicos premium. Los pagadores aplican criterios de reembolso estrictos que retrasan las aprobaciones. El suministro de neurólogos sigue siendo desigual en los países emergentes. Las largas distancias de viaje restringen aún más el acceso a la atención especializada. Esto ralentiza la adopción de opciones avanzadas en áreas desatendidas.
Variabilidad de Enfermedades Complejas y Herramientas Predictivas Limitadas para la Respuesta a Largo Plazo
La variabilidad de las enfermedades crea grandes desafíos para los médicos en entornos globales. Los pacientes responden de manera diferente a clases de terapia similares debido a la diversidad biológica. Los médicos carecen de herramientas predictivas consistentes para resultados a largo plazo. Los datos de ensayos a menudo excluyen poblaciones diversas del mundo real. Los ajustes de tratamiento requieren un monitoreo frecuente que sobrecarga la capacidad de las clínicas. Cambiar terapias crea incertidumbre para pacientes y proveedores. Los patrones de recaída cambian de manera impredecible a lo largo de las etapas de la enfermedad. Esto complica la planificación del manejo y reduce la consistencia del tratamiento.
Oportunidades de Mercado
Creciente Potencial para Terapias de Próxima Generación que Apuntan a Nuevas Vías Inmunológicas
El mercado de tratamiento de la esclerosis múltiple gana nuevas oportunidades a través de terapias emergentes dirigidas al sistema inmunológico. Los desarrolladores exploran nuevas vías que reducen la actividad de la enfermedad con mayor precisión. Los pacientes buscan opciones con menos preocupaciones de seguridad a largo plazo. Los ensayos clínicos prueban moléculas que mejoran el control de recaídas. Los proveedores anticipan medicamentos que apoyan una función neurológica estable. Los hospitales se preparan para la adopción de alternativas a los inmunomoduladores tradicionales. Esto amplía la elección de tratamiento en diversas categorías de pacientes. Las perspectivas de crecimiento se fortalecen a medida que la innovación se acelera.
Ampliación del Alcance para la Integración Digital y Programas de Alcance de Atención Global
La digitalización crea fuertes oportunidades de expansión para la entrega de atención global. Las plataformas de tratamiento remoto llegan a pacientes en regiones desatendidas. Los hospitales mejoran el acceso a la atención neurológica a través de redes de telemedicina. Las empresas farmacéuticas invierten en herramientas que guían la adherencia a la terapia. Los pacientes dependen de programas digitales que apoyan el seguimiento de síntomas. Los equipos clínicos utilizan datos para refinar los ajustes de dosificación. Esto mejora la eficiencia del manejo de la enfermedad en los mercados regionales. Esta tendencia amplía el acceso y fortalece el compromiso del paciente.
Análisis de Segmentación de Mercado:
Por Tipo de Enfermedad
La Esclerosis Múltiple Recurrente-Remitente (EMRR) domina el mercado de tratamiento de la esclerosis múltiple debido a su alta prevalencia y una respuesta más fuerte a las terapias tempranas. Los pacientes con EMRR a menudo comienzan el tratamiento poco después del diagnóstico, lo que impulsa una adopción constante de clases de medicamentos avanzados. Se beneficia de la continua innovación clínica dirigida a la reducción de recaídas y una mejor estabilidad a largo plazo.
Por Tipo de Tratamiento
Las Terapias Modificadoras de la Enfermedad (TME) lideran la adopción debido a su capacidad comprobada para ralentizar la actividad de la enfermedad. Estas terapias apoyan el control de recaídas y reducen el riesgo de progresión en amplios grupos de pacientes. Los médicos priorizan las TME para el manejo temprano, y esto fortalece la adherencia a largo plazo a través de vías de tratamiento estructuradas.
- Por ejemplo, los pacientes con EMRR altamente activa tratados con Tecfidera mostraron una reducción del 56% en la tasa anualizada de recaídas (p <0.0040) y una reducción del 78% en el tiempo hasta la progresión de la discapacidad sostenida de 12 semanas (p=0.0067) en comparación con el placebo dentro de dos años, estableciendo las TME como el estándar de atención.
Por Clase de Medicamento
Los anticuerpos monoclonales registran una fuerte demanda debido a su alta eficacia en el control de la enfermedad activa. Los interferones mantienen relevancia en casos estables debido a sus registros de seguridad establecidos. Los inmunomoduladores ofrecen beneficios consistentes para pacientes que necesitan opciones de tratamiento flexibles. Cada clase apoya una necesidad clínica diferente y mejora el alcance terapéutico.
Por Vía de Administración
Las formulaciones orales están viendo una creciente preferencia debido a su facilidad de uso y mejora en la adherencia del paciente. Las opciones inyectables, incluidas las vías subcutánea e intravenosa, siguen siendo esenciales para condiciones graves o de rápida progresión. Ayuda a los clínicos a personalizar los planes de dosificación según la etapa de la enfermedad y la comodidad del paciente.
Por Canal de Distribución
Los hospitales y clínicas lideran la distribución debido a la fuerte disponibilidad de especialistas y la necesidad de monitoreo regular. Las farmacias hospitalarias apoyan la dispensación controlada para terapias complejas. Las farmacias minoristas amplían el acceso para pacientes estables, mientras que las farmacias en línea mejoran el alcance para usuarios remotos. Cada canal fortalece la continuidad de la atención en todas las regiones.
Segmentación:
Por Tipo de Enfermedad- Esclerosis Múltiple Recurrente-Remitente (EMRR)
- Terapias Modificadoras de la Enfermedad (TME)
- Anticuerpos Monoclonales
- Interferones
- Inmunomoduladores
- Oral
- Inyectable (Subcutánea/Intravenosa)
- Hospitales y Clínicas
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
América del Norte posee la mayor cuota del mercado de tratamiento de la esclerosis múltiple debido al fuerte acceso a terapias avanzadas y redes de especialistas. La región se beneficia de programas de diagnóstico temprano y una amplia cobertura de seguros que apoyan el inicio rápido del tratamiento. Los hospitales adoptan anticuerpos monoclonales de alta eficacia a un ritmo más rápido debido a una sólida infraestructura clínica. Los pacientes participan en programas estructurados de atención a largo plazo apoyados por neurólogos capacitados. Las compañías farmacéuticas lanzan nuevas terapias en la región antes de su despliegue global. Mantiene el liderazgo del mercado a través de una alta concienciación y adopción consistente de terapias.
Europa
Europa asegura la segunda mayor cuota debido a sistemas de salud bien establecidos y sólidos marcos de reembolso. La región integra vías de atención neurológica estandarizadas que mejoran el monitoreo de la enfermedad. Los hospitales apoyan la amplia adopción de interferones, inmunomoduladores y biológicos avanzados en diversos grupos de pacientes. Las instituciones de investigación realizan grandes estudios clínicos que amplían las opciones de tratamiento. Los pacientes se benefician de las directrices regionales que promueven el uso temprano y sostenido de terapias. Mantiene una posición fuerte respaldada por un apoyo regulatorio consistente y una amplia disponibilidad de tratamientos.
Asia Pacífico
Asia Pacífico emerge como la región de más rápido crecimiento con una participación creciente impulsada por el acceso en expansión a la atención médica y la mejora de la capacidad de diagnóstico. Las campañas de concienciación aumentan la evaluación temprana y las derivaciones a especialistas en los centros urbanos. Los hospitales introducen biológicos avanzados a medida que evolucionan las guías de tratamiento. Las compañías farmacéuticas amplían su presencia regional a través de asociaciones locales y distribución dirigida. Los pacientes obtienen mejor acceso a terapias orales debido a la mejora de la asequibilidad. Se genera impulso a medida que la infraestructura de atención médica se fortalece y la capacidad de atención neurológica crece en los principales mercados.
Análisis de Jugadores Clave:
- Roche (F. Hoffmann-La Roche Ltd.)
- Biogen
- Novartis AG
- Sanofi
- Merck & Co.
- Bayer AG
- Bristol-Myers Squibb Company
- Teva Pharmaceutical Industries Ltd.
Análisis Competitivo:
El mercado de tratamiento de la esclerosis múltiple presenta una fuerte competencia entre los líderes farmacéuticos globales enfocados en terapias de alta eficacia y resultados a largo plazo para los pacientes. Las empresas invierten en anticuerpos monoclonales, DMT orales e inmunomoduladores para fortalecer sus carteras de productos. Las firmas amplían sus líneas clínicas para abordar necesidades no satisfechas en tipos de enfermedades progresivas. Los hospitales adoptan terapias respaldadas por evidencia de seguridad a gran escala, lo que aumenta la competencia en segmentos de alta demanda. Las asociaciones estratégicas apoyan una distribución más amplia en regiones emergentes. La diversidad de la línea de productos impulsa una competencia activa en las categorías de infusión, inyectables y orales. Mantiene un panorama dinámico moldeado por la innovación y la diferenciación del tratamiento.
Desarrollos Recientes:
- En octubre de 2025, Novartis anunció la adquisición de Avidity Biosciences Inc. por $12 mil millones, representando la mayor adquisición del fabricante de medicamentos suizo en más de una década. Si bien este acuerdo se centra principalmente en agregar varios tratamientos potencialmente exitosos a medida que se avecina la competencia genérica para los productos más vendidos actuales de Novartis, refleja la continua inversión estratégica de la compañía en expandir su cartera farmacéutica. Además, a lo largo de 2025, Novartis declaró planes para gastar más de $17 mil millones en acuerdos de licencias y adquisiciones destinados a fortalecer su pipeline en diversas áreas terapéuticas. La compañía también licenció a Monte Rosa, que desarrolla degradadores de proteínas como MRT-6160, diseñado para degradar la proteína VAV1, un mecanismo conocido por abordar condiciones autoinmunes, incluida la esclerosis múltiple.
- En abril de 2025, Merck KGaA anunció la adquisición de SpringWorks Therapeutics por $3.9 mil millones (o $47 por acción), una transacción que se espera cerrar en la segunda mitad de 2025. Aunque el enfoque principal de SpringWorks son los tumores raros, incluidos la neurofibromatosis y los tumores desmoides, más que la EM directamente, el acuerdo fortalece las líneas de oncología y enfermedades raras de Merck KGaA con posibles implicaciones para enfoques terapéuticos innovadores. La adquisición refleja la estrategia de Merck KGaA de agregar a su cartera, ya que la compañía enfrenta la expiración inminente de patentes en su tratamiento para la EM Mavenclad (cladribina), a partir de 2026.
- En febrero de 2025, el CEO de Biogen, Chris Viehbacher, destacó el enfoque de la compañía en desarrollar cuatro lanzamientos recientes de medicamentos—Skyclarys, Leqembi, Zurzuvae y Qalsody—para compensar la continua disminución en los ingresos de su franquicia de EM. Aunque las ventas de EM de Biogen disminuyeron un 9% a monedas constantes en el cuarto trimestre de 2024 a poco más de $1 mil millones, el liderazgo de la compañía se mantuvo confiado en que los nuevos lanzamientos compensarían la diferencia en los meses y años venideros. La franquicia de EM, incluidos medicamentos como Tysabri y Tecfidera, disminuyó un 7% a $4.4 mil millones para todo 2024. Biogen ha llevado a cabo una iniciativa de reestructuración para ahorrar alrededor de $1 mil millones para finales de 2025 como parte de su estrategia para adaptarse al cambiante panorama del mercado de EM.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Por Tipo de Enfermedad (Esclerosis Múltiple Recurrente-Remitente), Por Tipo de Tratamiento (Terapias Modificadoras de la Enfermedad), Por Clase de Medicamento (Anticuerpos Monoclonales, Interferones, Inmunomoduladores), Por Vía de Administración (Oral, Inyectable), y Por Canal de Distribución (Hospitales y Clínicas, Farmacias Hospitalarias, Farmacias Minoristas, Farmacias en Línea). Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La innovación en anticuerpos monoclonales fortalecerá los resultados clínicos en categorías de enfermedades avanzadas.
- Los DMT orales ganarán una adopción más amplia debido a la mejora en la adherencia y el confort del paciente.
- Las herramientas de diagnóstico apoyadas por IA mejorarán la detección temprana de enfermedades y la planificación del tratamiento.
- Los programas de evidencia del mundo real guiarán la optimización de la terapia y la gestión a largo plazo del paciente.
- Las plataformas digitales ampliarán las capacidades de monitoreo remoto en las principales regiones.
- Los hospitales integrarán centros de infusión avanzados para satisfacer la demanda de terapias biológicas.
- Las asociaciones entre farmacéuticas y empresas tecnológicas aumentarán la personalización del tratamiento.
- Los mercados emergentes ampliarán el acceso a medida que mejoren las redes de atención neurológica.
- El apoyo regulatorio para terapias de alta eficacia acelerará las aprobaciones de productos.
- Se beneficiará de la inversión sostenida en terapias de próxima generación dirigidas al sistema inmunológico.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de tratamientos para la esclerosis múltiple y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tratamientos para la esclerosis múltiple entre 2025 y 2032?
¿Qué clase de fármaco y segmento de vía de administración rige la demanda de tratamiento para la esclerosis múltiple en todo el mundo?
¿Qué segmento se espera que registre el mayor CAGR durante el período de pronóstico?
¿Quiénes son los principales actores en el mercado global de tratamientos para la esclerosis múltiple?
¿Cuáles son los principales impulsores del mercado de la industria del tratamiento de la esclerosis múltiple?
¿Cuáles son las principales restricciones del mercado en la industria del tratamiento de la esclerosis múltiple?
¿Cuáles son las principales oportunidades de mercado en la industria del tratamiento de la esclerosis múltiple?
¿Quiénes son las empresas líderes en el mercado de tratamientos para la esclerosis múltiple?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tratamiento de la Esclerosis Múltiple Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tratamiento de la Esclerosis Múltiple Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 27,847.5 million → 2032: USD 43,554.12 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tratamiento de la Esclerosis Múltiple Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tratamiento de la Esclerosis Múltiple Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tratamiento de la Esclerosis Múltiple Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tratamiento de la Esclerosis Múltiple Market Drivers
- 3.3 Mercado de Tratamiento de la Esclerosis Múltiple Market Restraints & Challenges
- 3.4 Mercado de Tratamiento de la Esclerosis Múltiple Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tratamiento de la Esclerosis Múltiple Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tratamiento de la Esclerosis Múltiple Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tratamiento de la Esclerosis Múltiple category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tratamiento de la Esclerosis Múltiple Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tratamiento de la Esclerosis Múltiple Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tratamiento de la Esclerosis Múltiple market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tratamiento de la Esclerosis Múltiple Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tratamiento de la Esclerosis Múltiple Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tratamiento de la Esclerosis Múltiple Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tratamiento de la Esclerosis Múltiple (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tratamiento de la Esclerosis Múltiple Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tratamiento de la Esclerosis Múltiple Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tratamiento de la Esclerosis Múltiple Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tratamiento de la Esclerosis Múltiple Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tratamiento de la Esclerosis Múltiple Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tratamiento de la Esclerosis Múltiple Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tratamiento de la Esclerosis Múltiple Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tratamiento de la Esclerosis Múltiple Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tratamiento de la Esclerosis Múltiple Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
