
Visión General del Mercado
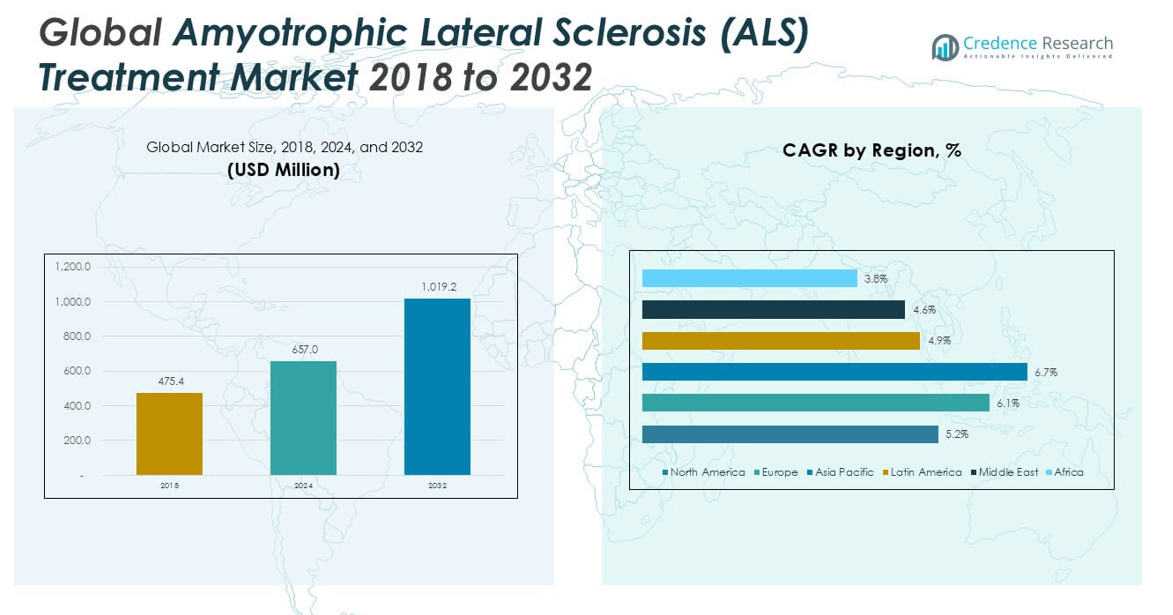
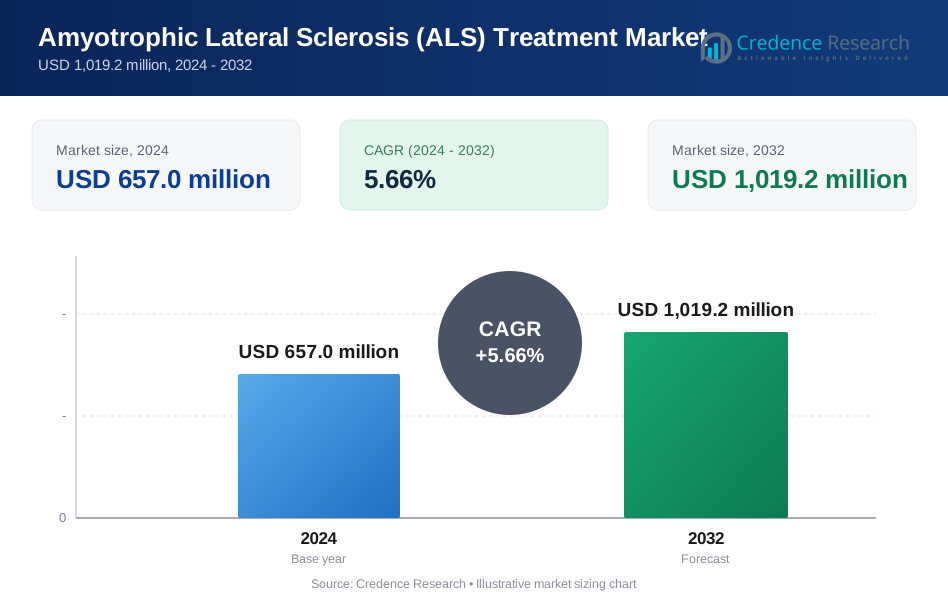
Se proyecta que el Mercado Global de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) crecerá de USD 657.0 millones en 2024 a un estimado de USD 1,019.2 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 5.66% de 2025 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tratamiento de ELA 2024 | USD 657.0 millones |
| Mercado de Tratamiento de ELA, CAGR | 5.66% |
| Tamaño del Mercado de Tratamiento de ELA 2032 | USD 1,019.2 millones |
El mercado está experimentando un aumento en las aprobaciones de medicamentos, marcos regulatorios de apoyo y colaboración entre compañías farmacéuticas para el desarrollo de nuevas terapias. Tendencias como el uso creciente de terapias con células madre, terapia génica y biomarcadores para el diagnóstico y monitoreo de la ELA están dando forma al panorama futuro. Además, la integración de herramientas de salud digital y plataformas basadas en IA está ayudando a un mejor seguimiento de la progresión de la enfermedad y enfoques de tratamiento personalizados, mejorando así los resultados para los pacientes.
Geográficamente, América del Norte posee la mayor cuota de mercado debido a su infraestructura sanitaria avanzada, mayor gasto en salud y fuerte presencia de actores clave. Europa sigue de cerca, respaldada por políticas de reembolso favorables e investigación clínica activa. Mientras tanto, se espera que la región de Asia-Pacífico experimente el crecimiento más rápido debido a la mejora en el acceso a la atención médica, el aumento de la conciencia del paciente y una población anciana en crecimiento. Los actores clave en el mercado incluyen Mitsubishi Tanabe Pharma, Amylyx Pharmaceuticals, Cytokinetics, BrainStorm Cell Therapeutics y Biogen Inc.
Perspectivas del Mercado
- Se proyecta que el mercado crezca de USD 657.0 millones en 2024 a USD 1,019.2 millones para 2032, registrando un CAGR del 5.66% de 2025 a 2032.
- El aumento de la prevalencia de la ELA, junto con iniciativas de diagnóstico temprano y creciente conciencia, está impulsando la demanda de opciones de tratamiento efectivas.
- Los avances tecnológicos en terapias génicas, investigación con células madre y herramientas de salud digital están dando forma al futuro del tratamiento de la ELA.
- El aumento de las inversiones en I+D y el apoyo regulatorio para medicamentos huérfanos están acelerando el desarrollo de nuevas terapias.
- Los altos costos de desarrollo de medicamentos, la limitada población de pacientes y la compleja biología de la enfermedad continúan desafiando la innovación terapéutica.
- América del Norte posee la mayor cuota de mercado, respaldada por infraestructura avanzada, alto gasto en salud y ensayos clínicos activos.
- Se espera que Asia-Pacífico experimente el crecimiento más rápido debido a la mejora en el acceso a la atención médica, el aumento de la población anciana y el crecimiento de las inversiones regionales.
Impulsores del Mercado
El Aumento de la Prevalencia de Enfermedades y el Envejecimiento de la Población Impulsan la Demanda de Terapias Efectivas para la ELA
El Mercado Global de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) está experimentando un crecimiento debido al aumento de la incidencia de la ELA, especialmente entre la población envejecida. La ELA afecta principalmente a individuos entre los 40 y 70 años, lo que hace que la edad sea un factor de riesgo significativo. La expansión demográfica geriátrica a nivel mundial ha creado un mayor grupo de pacientes, lo que lleva a una mayor demanda de servicios de diagnóstico y opciones de tratamiento a largo plazo. El diagnóstico temprano y una mayor concienciación sobre la enfermedad han permitido que más pacientes accedan a la terapia en etapas más tempranas. Continúa beneficiándose de programas públicos y privados que aumentan la concienciación sobre las condiciones neurodegenerativas. Países con poblaciones envejecidas, como Japón y varias naciones europeas, están contribuyendo significativamente a esta tendencia.
- Por ejemplo, hubo aproximadamente 45,000 personas diagnosticadas con ELA en todo el mundo en 2024, con alrededor de 15,000 pacientes de 60 años o más en países que experimentan un fuerte envejecimiento demográfico.
La Expansión de la Línea de Investigación y el Apoyo Regulatorio Aceleran la Innovación Terapéutica
Una línea de investigación activa de terapias innovadoras está impulsando el Mercado Global de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) hacia adelante. Múltiples compañías farmacéuticas están desarrollando fármacos que modifican la enfermedad y terapias génicas para abordar necesidades clínicas no satisfechas. Las designaciones de vía rápida y de medicamentos huérfanos otorgadas por organismos reguladores como la FDA y la EMA fomentan un desarrollo y aprobación más rápidos. Se beneficia de un aumento en la financiación de I+D dirigida a atacar la base molecular de la ELA, resultando en nuevos mecanismos de acción. Aprobaciones y avances recientes, incluidas terapias combinadas y formulaciones de liberación prolongada, han ayudado a expandir las opciones de tratamiento. Estos desarrollos apoyan el crecimiento a largo plazo y mejoran la calidad de vida de los pacientes.
- Por ejemplo, en 2024, las autoridades regulatorias aprobaron 3 nuevas terapias para la ELA y otorgaron la designación de medicamento huérfano a 12 tratamientos de investigación para la ELA, reflejando el alto nivel de innovación continua en el campo.
Avances en Biomarcadores y Tecnologías Diagnósticas Mejoran los Resultados de los Pacientes
Las capacidades de diagnóstico mejoradas y la aparición de biomarcadores confiables han mejorado el panorama de tratamiento del Mercado Global de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA). La detección temprana juega un papel crítico en el manejo de la enfermedad y en el momento de inicio de la terapia. Ahora se beneficia de la integración de tecnologías de imagen, pruebas genéticas y biomarcadores basados en fluidos que ayudan a rastrear la progresión de la enfermedad. Estas herramientas han permitido a los médicos personalizar los tratamientos con mayor precisión, mejorando los resultados terapéuticos. Las soluciones impulsadas por la tecnología están aumentando la precisión diagnóstica y reduciendo los retrasos en el inicio del tratamiento. Este progreso fortalece la confianza de los médicos y apoya una adopción clínica más amplia de terapias avanzadas.
La creciente inversión de los sectores público y privado apoya el crecimiento del mercado
Las crecientes inversiones de organismos gubernamentales, instituciones académicas y empresas biofarmacéuticas están impulsando el mercado global de tratamiento de la esclerosis lateral amiotrófica (ELA). Las subvenciones para la investigación y la financiación de la salud continúan apoyando iniciativas destinadas a comprender la patología de la enfermedad y acelerar el descubrimiento de medicamentos. Se beneficia de asociaciones público-privadas que facilitan el intercambio de datos y la aceleración de ensayos clínicos. Las firmas de capital de riesgo y las organizaciones filantrópicas están contribuyendo con recursos financieros significativos a proyectos relacionados con la ELA. Este entorno de financiación impulsa el crecimiento de startups biotecnológicas enfocadas en la ELA y apoya el desarrollo comercial de terapias prometedoras. La creciente colaboración entre las partes interesadas está fortaleciendo la línea de innovación y mejorando el acceso de los pacientes al tratamiento.
Tendencias del mercado
La aparición de terapias modificadoras de la enfermedad está cambiando los paradigmas de tratamiento
El mercado global de tratamiento de la esclerosis lateral amiotrófica (ELA) está experimentando un cambio del tratamiento sintomático hacia terapias modificadoras de la enfermedad. Los nuevos candidatos a medicamentos están dirigidos a los mecanismos subyacentes de la ELA, incluyendo el estrés oxidativo, la disfunción mitocondrial y la toxicidad del glutamato. Estas terapias tienen como objetivo ralentizar la progresión de la enfermedad en lugar de solo manejar los síntomas. Se está viendo un creciente interés en los fármacos de moléculas pequeñas y los biológicos que pueden influir en las vías de la enfermedad a nivel celular. Las aprobaciones recientes de productos y los ensayos clínicos indican una sólida línea de desarrollo con el potencial de mejorar las tasas de supervivencia y los resultados de los pacientes. Esta tendencia refleja un enfoque estratégico en la innovación que aborda las brechas terapéuticas de larga data.
- Por ejemplo, a partir de 2024, más de 25 candidatos a medicamentos modificadores de la enfermedad para la ELA estaban en varias etapas de ensayos clínicos a nivel mundial, incluyendo moléculas pequeñas y biológicos dirigidos a vías clave de la enfermedad.
La integración de la salud digital y el monitoreo remoto está mejorando la gestión del paciente
La adopción de plataformas de salud digital y el monitoreo remoto de pacientes está transformando la forma en que se gestiona la ELA. Dispositivos portátiles, aplicaciones móviles y servicios de telesalud ayudan a los clínicos a rastrear la progresión de la enfermedad y modificar los planes de tratamiento en tiempo real. Se está viendo una mayor integración de herramientas de IA y análisis de datos que recopilan e interpretan resultados informados por los pacientes y métricas de función motora. Estos avances digitales permiten una intervención más temprana, apoyan la toma de decisiones clínicas y reducen la carga sobre los sistemas de salud. Son especialmente valiosos para los pacientes con movilidad limitada, permitiendo una atención constante sin visitas frecuentes al hospital. Esta tendencia fortalece la capacidad de respuesta del mercado a las necesidades cambiantes de los pacientes.
- Por ejemplo, un informe de 2024 de la Asociación de ELA indicó que más de 15,000 pacientes con ELA en los Estados Unidos estaban utilizando activamente plataformas de salud digital y dispositivos de monitoreo remoto para gestionar su condición.
La expansión de los ensayos clínicos globales está impulsando descubrimientos terapéuticos
La actividad de ensayos clínicos globales está en expansión, contribuyendo a una gama más amplia de opciones terapéuticas en el mercado global de tratamiento de la esclerosis lateral amiotrófica (ELA). Las empresas farmacéuticas y biotecnológicas están aumentando las colaboraciones con instituciones académicas y hospitales de investigación para llevar a cabo ensayos multicéntricos. Se beneficia de redes de ensayos internacionales que aceleran el reclutamiento y mejoran la diversidad de datos. Las agencias reguladoras están apoyando estos esfuerzos simplificando los procesos de aprobación para los ensayos de ELA. La investigación clínica ahora incluye un enfoque en terapias combinadas y tecnologías de edición genética. Este impulso mejora la innovación global y aumenta la probabilidad de tratamientos revolucionarios.
La Medicina Personalizada y el Perfil Genético Están Redefiniendo el Panorama del Tratamiento
El auge de la medicina personalizada está redefiniendo los enfoques terapéuticos en el cuidado de la ELA. Los avances en el perfil genético han revelado mutaciones específicas asociadas con subtipos de ELA, lo que lleva a estrategias de tratamiento más dirigidas. Se está adaptando a estos cambios incorporando herramientas de medicina de precisión en la práctica clínica. Las compañías biofarmacéuticas están diseñando medicamentos para poblaciones de pacientes específicas basándose en marcadores genéticos y patrones de progresión de la enfermedad. Este enfoque personalizado mejora la eficacia del tratamiento y minimiza los efectos secundarios. El uso creciente de diagnósticos complementarios apoya esta tendencia y crea nuevas oportunidades para modelos de atención especializada.
Desafíos del Mercado
Altos Costos de Desarrollo de Medicamentos y Viabilidad Comercial Limitada Obstaculizan la Innovación
El Mercado Global de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) enfrenta desafíos significativos debido a los altos costos de I+D y los bajos retornos comerciales. El desarrollo de medicamentos para la ELA implica ensayos clínicos complejos con resultados inciertos, que a menudo requieren largos plazos y una inversión sustancial. Sufre de un tamaño de mercado limitado, lo que restringe el potencial de retorno de inversión para las compañías farmacéuticas. Estos factores disuaden a algunas empresas de perseguir investigaciones centradas en la ELA, a pesar de las necesidades clínicas no satisfechas. La baja prevalencia de la enfermedad dificulta el reclutamiento de pacientes para los ensayos, ralentizando aún más la innovación. Las empresas también enfrentan dificultades para fijar precios a las nuevas terapias mientras mantienen la asequibilidad y el acceso.
- Por ejemplo, en 2024, el tiempo promedio de autorización para nuevos productos enzimáticos para piensos en la Unión Europea alcanzó los 540 días, con empresas invirtiendo aproximadamente 12 millones de dólares estadounidenses en recursos legales y científicos para asegurar la aprobación del producto.
Falta de Tratamientos Curativos y Biología Compleja de la Enfermedad Limitan el Progreso Terapéutico
A pesar de los avances, el panorama del tratamiento de la ELA sigue limitado a unos pocos medicamentos aprobados con eficacia modesta. El Mercado Global de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) lucha con la ausencia de terapias curativas debido a la compleja y poco comprendida fisiopatología de la enfermedad. Se enfrenta a desafíos en la identificación de biomarcadores consistentes y en la comprensión de la heterogeneidad de la enfermedad entre los pacientes. Esta complejidad dificulta el enfoque de los medicamentos y ralentiza los avances terapéuticos. El diagnóstico tardío y la intervención limitada en etapas tempranas reducen aún más la efectividad del tratamiento. La necesidad de atención multidisciplinaria y apoyo a largo plazo representa una carga tanto para los sistemas de salud como para los pacientes.
Oportunidades del Mercado
Las Terapias Emergentes de Genes y Células Ofrecen Nuevas Vías para la Innovación en el Tratamiento
El Mercado Global de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) tiene un fuerte potencial en terapias basadas en genes y células. Los avances en la tecnología CRISPR, la investigación con células madre y las terapias dirigidas al ARN están abriendo nuevas posibilidades para la modificación de la enfermedad. Está comenzando a beneficiarse de ensayos clínicos que exploran la corrección de mutaciones genéticas como SOD1 y C9orf72, que están vinculadas a la ELA familiar. Estas terapias avanzadas ofrecen la perspectiva de alterar la progresión de la enfermedad en lugar de solo manejar los síntomas. El éxito temprano en las fases de ensayo está alentando a inversores y empresas biofarmacéuticas a ingresar a este segmento. El desarrollo continuo de plataformas de entrega y perfiles de seguridad mejorados podría fortalecer aún más esta oportunidad.
Colaboraciones Estratégicas e Incentivos para Medicamentos Huérfanos Pueden Ampliar el Alcance del Mercado
Los marcos regulatorios de apoyo y las iniciativas de salud global crean condiciones favorables para la expansión del mercado. El Mercado Global de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) puede aprovechar las designaciones de medicamentos huérfanos, aprobaciones aceleradas e incentivos de financiación proporcionados por agencias como la FDA y la EMA. Se beneficia de un aumento en las asociaciones entre instituciones académicas, startups biotecnológicas y grandes compañías farmacéuticas. Estas colaboraciones ayudan a reducir el riesgo de desarrollo y mejoran el acceso a nuevos compuestos. Los actores del mercado también pueden explorar regiones subpenetradas donde la conciencia diagnóstica y el acceso a la atención están mejorando. Fortalecer las redes globales y la diversidad en ensayos clínicos puede desbloquear un mayor potencial de crecimiento.
Análisis de Segmentación del Mercado
Por Tipo
El Mercado Global de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) se segmenta en ELA esporádica y ELA familiar. La ELA esporádica representa la mayor parte del mercado debido a su mayor prevalencia, representando más del 90% de todos los casos de ELA en todo el mundo. Continúa generando una fuerte demanda de tratamientos disponibles, con tasas de diagnóstico en aumento gracias a una mejor conciencia y acceso a la atención. La ELA familiar, aunque rara, está ganando atención debido a los avances en la investigación genética y las terapias dirigidas. Las innovaciones centradas en mutaciones conocidas como SOD1 y C9orf72 están impulsando el desarrollo en este segmento. Los actores del mercado están ampliando sus líneas de investigación para abordar ambos segmentos con enfoques personalizados.
- Por ejemplo, las divulgaciones de empresas líderes en nutrición animal indican que la producción global de enzimas fitasas alcanzó aproximadamente 45,000 toneladas métricas en 2023, subrayando su prominencia en las formulaciones de alimentos.
Por Medicamento
El mercado se divide en Riluzol, Edaravona y otros. Riluzol sigue siendo el medicamento más recetado debido a su aprobación regulatoria temprana y perfil de seguridad establecido. Edaravona ha surgido como un competidor significativo, ofreciendo efectos neuroprotectores con un mecanismo de acción distinto. Está viendo un aumento en su uso entre pacientes con ELA en etapas tempranas. El segmento "otros" incluye medicamentos en desarrollo, medicamentos fuera de etiqueta y terapias emergentes basadas en genes o células, que tienen un potencial a largo plazo. El crecimiento del mercado en esta área depende de los ensayos clínicos en curso y los resultados regulatorios.
- Por ejemplo, los datos de exportación del gobierno muestran que más de 80,000 toneladas métricas de enzimas de alimento animal seco se enviaron globalmente en 2023, destacando el dominio de esta forma en las cadenas de suministro de alimentos comerciales.
Por Canal de Distribución
Basado en la distribución, el mercado incluye farmacias hospitalarias, farmacias minoristas y otros. Las farmacias hospitalarias dominan debido a su vínculo directo con las clínicas de ELA y las instalaciones de atención especializada. Refleja mayores volúmenes de medicamentos dispensados durante los ciclos de tratamiento y la iniciación de terapias en hospitales. Las farmacias minoristas ofrecen conveniencia y mejor acceso para reposiciones ambulatorias, mientras que el segmento "otros" incluye plataformas en línea y farmacias especializadas que atienden necesidades de atención crónica. La dinámica de distribución está cambiando gradualmente con la expansión de la telemedicina y las tendencias de medicina personalizada.
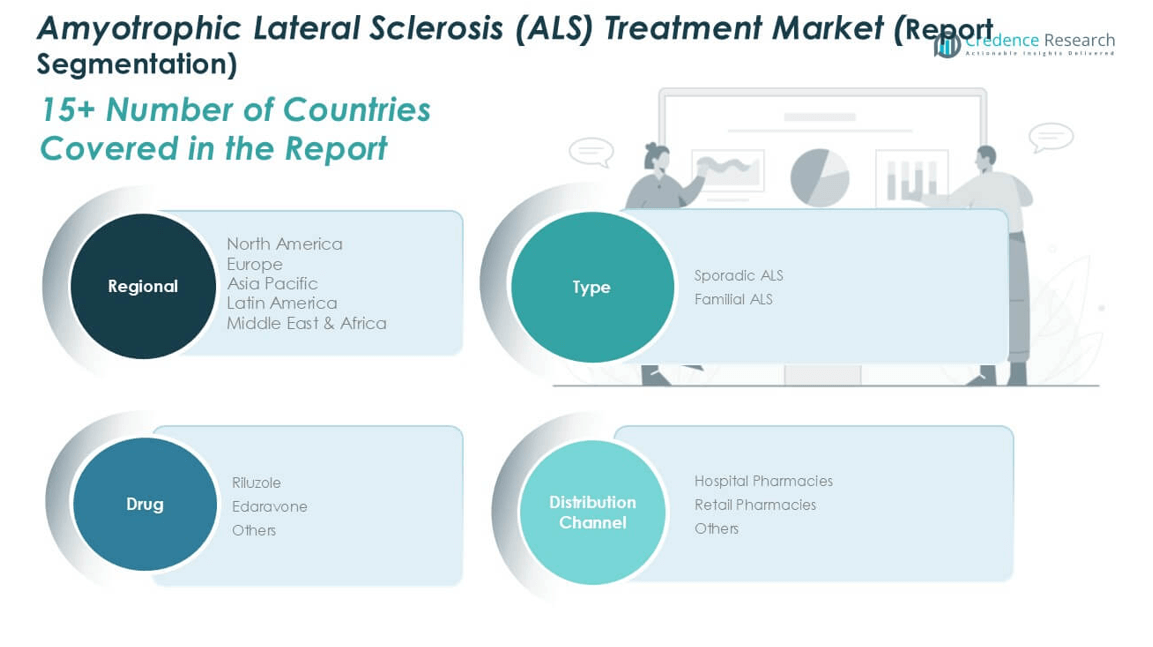
Segmentos
Basado en Tipo
- ELA Esporádica
- ELA Familiar
Basado en Medicamento
- Riluzol
- Edaravona
- Otros
Basado en el Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Otros
Basado en la Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Reino Unido
- Francia
- Alemania
- Italia
- España
- Rusia
- Bélgica
- Países Bajos
- Austria
- Suecia
- Polonia
- Dinamarca
- Suiza
- Resto de Europa
- Asia Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Tailandia
- Indonesia
- Vietnam
- Malasia
- Filipinas
- Taiwán
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Perú
- Chile
- Colombia
- Resto de América Latina
- Medio Oriente
- EAU
- Arabia Saudita
- Israel
- Turquía
- Irán
- Resto de Medio Oriente
- África
- Egipto
- Nigeria
- Argelia
- Marruecos
- Resto de África
Análisis Regional
Mercado de Tratamiento de Esclerosis Lateral Amiotrófica (ELA) en América del Norte
América del Norte posee la mayor participación en el Mercado de Tratamiento de Esclerosis Lateral Amiotrófica (ELA), representando el 32.2% del mercado global en 2024. Se proyecta que crecerá de USD 211.60 millones en 2024 a USD 315.96 millones para 2032, registrando un CAGR del 5.2%. Estados Unidos lidera esta región debido a su sólida infraestructura de salud, alta conciencia sobre la enfermedad y políticas de reembolso favorables. La fuerte financiación en investigación, la adopción temprana de terapias innovadoras y la participación activa en ensayos clínicos respaldan el liderazgo del mercado. También se beneficia de la presencia de importantes compañías farmacéuticas enfocadas en enfermedades neurodegenerativas. La inversión continua en terapia génica y plataformas de salud digital probablemente sostendrá el dominio de la región.
Mercado de Tratamiento de Esclerosis Lateral Amiotrófica (ELA) en Europa
Europa comanda una cuota de mercado del 26.8% y se estima que crecerá de USD 176.03 millones en 2024 a USD 281.41 millones en 2032, con un CAGR del 6.1%. Países como Alemania, el Reino Unido y Francia impulsan el crecimiento a través de un sólido apoyo regulatorio y un fuerte énfasis en el desarrollo de medicamentos huérfanos. Se beneficia de programas de salud respaldados por el gobierno y un acceso generalizado a centros de ELA. Las empresas farmacéuticas están aprovechando las redes clínicas con base en la UE para avanzar en ensayos de medicamentos y diagnósticos. Las colaboraciones continuas entre instituciones de investigación y empresas biotecnológicas están impulsando la innovación en terapias. El aumento de la población anciana en toda Europa Occidental apoya una demanda sostenida.
Mercado de Tratamiento de Esclerosis Lateral Amiotrófica (ELA) en Asia Pacífico
Asia Pacífico representa el 22.1% del mercado global de tratamiento de ELA y se proyecta que crecerá de USD 145.59 millones en 2024 a USD 244.61 millones para 2032, logrando el mayor CAGR del 6.7%. Japón, China e India son contribuyentes clave, impulsados por el creciente gasto en salud y el aumento de la conciencia. Se beneficia de iniciativas gubernamentales crecientes, una infraestructura de diagnóstico mejorada y ensayos clínicos locales. Japón lidera en términos de disponibilidad de medicamentos y programas de acceso temprano. La expansión de la cobertura de seguros y el aumento de organizaciones sin fines de lucro enfocadas en ELA están mejorando el acceso a la atención. Los actores del mercado están apuntando a la región para aprovechar su gran cantidad de pacientes y necesidades médicas no satisfechas.
Mercado de Tratamiento de Esclerosis Lateral Amiotrófica (ELA) en América Latina
América Latina posee una participación de mercado del 9.6% y se proyecta que se expanda de USD 62.89 millones en 2024 a USD 91.73 millones para 2032, con un CAGR del 4.9%. Brasil y México dominan esta región con un creciente apoyo gubernamental y un mejor acceso a la atención médica pública. Enfrenta desafíos como la disponibilidad limitada de especialistas y el diagnóstico tardío, sin embargo, el aumento de la concienciación está mejorando las perspectivas. Las asociaciones internacionales y los estudios clínicos están entrando lentamente en la región. La demanda de soluciones de tratamiento rentables está impulsando la entrada de medicamentos genéricos. La estabilización económica y las inversiones dirigidas pueden acelerar el acceso al mercado durante el período de pronóstico.
Mercado de Tratamiento de Esclerosis Lateral Amiotrófica (ELA) en Oriente Medio
Oriente Medio representa el 6.5% del mercado global de ELA y se prevé que crezca de USD 42.76 millones en 2024 a USD 61.15 millones para 2032, registrando un CAGR del 4.6%. Los EAU y Arabia Saudita lideran el crecimiento regional debido a la mejora de la infraestructura sanitaria y las reformas políticas. Se beneficia de las crecientes inversiones en servicios de atención especializada e iniciativas de salud digital. Las campañas de concienciación y los esfuerzos educativos están reduciendo gradualmente los retrasos en el diagnóstico. La expansión de clínicas de neurología y la importación de terapias avanzadas apoyan el desarrollo del mercado. Aunque aún en etapas iniciales, el mercado tiene potencial de crecimiento a largo plazo con reformas sostenidas.
Mercado de Tratamiento de Esclerosis Lateral Amiotrófica (ELA) en África
África tiene la participación más pequeña del mercado global de tratamiento de ELA con un 2.8%, con un crecimiento proyectado de USD 18.14 millones en 2024 a USD 24.36 millones para 2032, con un CAGR del 3.8%. Sigue siendo un mercado poco penetrado debido a la infraestructura limitada, bajas tasas de diagnóstico y acceso restringido a la terapia. Sudáfrica muestra un crecimiento relativamente más fuerte, apoyado por el desarrollo de la atención médica urbana e iniciativas de concienciación impulsadas por ONG. Enfrenta desafíos relacionados con la asequibilidad y la disponibilidad de especialistas capacitados. Los programas de ayuda internacional y el alcance estratégico de las empresas farmacéuticas están mejorando lentamente el acceso. El progreso futuro depende de la inversión en salud regional y la colaboración público-privada.
Principales actores
- AB Science
- Avicena Group
- Biogen
- BrainStorm Therapeutics
- Covis Pharmaceutical Inc.
- Cytokinetics Inc.
- Eisai Co. Ltd.
- GSK plc
- Ionis Pharmaceuticals, Inc.
- Mitsubishi Tanabe Pharma Corp.
- Neuralstem Inc.
- Newron Pharmaceuticals S.p.A.
Análisis Competitivo
El Mercado Global de Tratamiento de Esclerosis Lateral Amiotrófica (ELA) es moderadamente competitivo, con actores clave centrados en expandir sus líneas de medicamentos y asegurar aprobaciones regulatorias. Presenta una mezcla de compañías farmacéuticas establecidas y empresas biotecnológicas emergentes que están invirtiendo en I+D para desarrollar terapias que modifiquen la enfermedad y enfoques de tratamiento personalizados. Empresas como Biogen, Mitsubishi Tanabe Pharma y Cytokinetics lideran el mercado con fuertes carteras y distribución global. Actores emergentes como BrainStorm Therapeutics e Ionis Pharmaceuticals están ganando terreno a través de innovaciones clínicas dirigidas a mutaciones genéticas y neuroinflamación. Las colaboraciones estratégicas, los acuerdos de licencia y los incentivos para medicamentos huérfanos continúan dando forma a la dinámica competitiva. Las empresas también están mejorando su presencia en el mercado a través de asociaciones con instituciones académicas y proveedores de atención médica para avanzar en ensayos clínicos y mejorar el acceso al tratamiento.
Desarrollos Recientes
- En enero de 2025, AB Science inició un nuevo ensayo clínico de Fase III (AB23005) para masitinib en Esclerosis Lateral Amiotrófica (ELA), alineando el diseño del ensayo con las directrices tanto de la FDA como de la EMA para mejorar la selección de pacientes y mejorar los resultados del ensayo. Este ensayo, que reemplazará a un estudio anterior, tiene como objetivo abordar los desafíos relacionados con el diseño del ensayo y la selección de pacientes en la investigación de ELA.
Concentración y Características del Mercado
El Mercado Global de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) exhibe una concentración de mercado moderada, con algunas empresas farmacéuticas y biotecnológicas líderes que poseen participaciones significativas en los ingresos. Se caracteriza por altas barreras de entrada debido a los complejos requisitos de ensayos clínicos, desafíos regulatorios y poblaciones de pacientes limitadas. El mercado se centra fuertemente en la innovación, impulsado por necesidades médicas no satisfechas y la demanda de terapias que modifiquen la enfermedad. Muestra una fuerte dependencia de las designaciones de medicamentos huérfanos y vías de aprobación acelerada. Las asociaciones estratégicas, los avances en ensayos clínicos y la inversión en medicina de precisión definen el entorno competitivo. El mercado sigue siendo intensivo en investigación, con empresas que buscan continuamente nuevos objetivos y enfoques terapéuticos mejorados.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Medicamento, Canal de Distribución y Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado verá un cambio significativo hacia terapias que buscan ralentizar la progresión de la enfermedad en lugar de solo manejar los síntomas. Las empresas invertirán fuertemente en I+D enfocada en los mecanismos subyacentes de la enfermedad.
- Las tecnologías de edición genética y los medicamentos dirigidos al ARN ganarán impulso en el tratamiento de variantes genéticas de la ELA. Estas terapias podrían proporcionar beneficios a largo plazo al abordar las causas raíz a nivel molecular.
- Las herramientas basadas en biomarcadores apoyarán la detección temprana, un mejor monitoreo y la selección de tratamientos específicos para cada paciente. Esta tendencia conducirá a mejores resultados clínicos y un desarrollo de medicamentos más eficiente.
- La telemedicina y las tecnologías portátiles jugarán un papel más importante en el manejo del cuidado de la ELA. Estas herramientas ayudarán a los médicos a seguir el progreso del paciente y ajustar los planes de tratamiento en tiempo real.
- La financiación gubernamental y el capital privado seguirán impulsando la innovación y la expansión de ensayos clínicos. Los incentivos de financiación y las subvenciones acelerarán el desarrollo de nuevas terapias para la ELA.
- El mercado se moverá hacia regímenes de combinación que aborden múltiples vías de la enfermedad. Los protocolos de tratamiento personalizados basados en el fenotipo del paciente y la tasa de progresión se volverán más comunes.
- Asia Pacífico, América Latina y Oriente Medio verán un aumento en la actividad de ensayos clínicos y un mejor acceso a nuevos tratamientos. Estas regiones ofrecerán nuevas vías de crecimiento para las empresas globales.
- Las asociaciones entre empresas farmacéuticas, startups biotecnológicas e instituciones académicas se intensificarán. Estas colaboraciones impulsarán una innovación más rápida y reducirán los riesgos de desarrollo.
- Las agencias reguladoras continuarán priorizando las terapias para la ELA mediante la designación de medicamentos huérfanos, aprobaciones rápidas y exclusividad extendida. Esto fomentará el desarrollo continuo a pesar de las poblaciones de pacientes limitadas.
- Los esfuerzos globales de organizaciones de pacientes y responsables políticos mejorarán el acceso a tratamientos y apoyarán el reembolso. La educación, la defensa y los servicios de apoyo seguirán siendo esenciales para la sostenibilidad del mercado a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado del Tratamiento de ELA a nivel global en 2023 y cuál es el tamaño proyectado para 2032?
¿Qué región tiene la mayor cuota de mercado en el tratamiento de la ELA?
¿Cuáles son las tendencias actuales que influyen en el panorama del tratamiento de la ELA?
¿Quiénes son los principales actores en el mercado de tratamientos para la ELA?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 657.0 million → 2032: USD 1,019.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) Market Drivers
- 3.3 Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) Market Restraints & Challenges
- 3.4 Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica (ELA) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
