
Visión General del Mercado
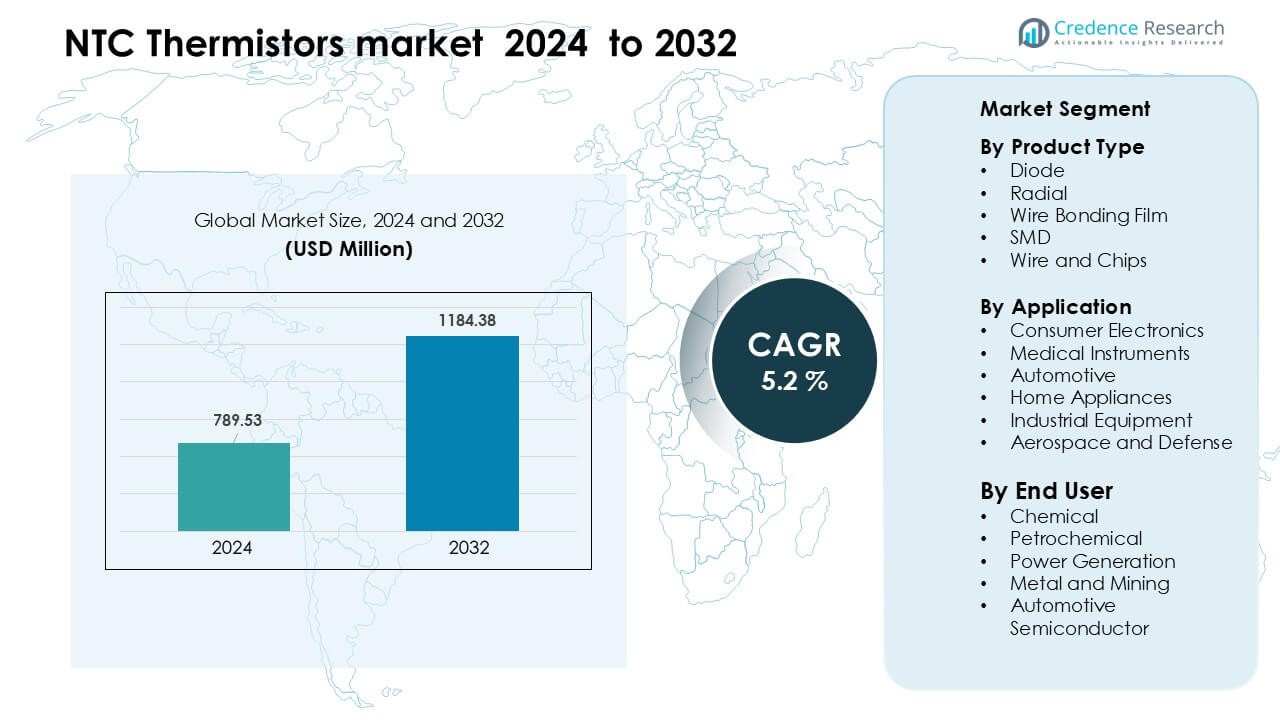
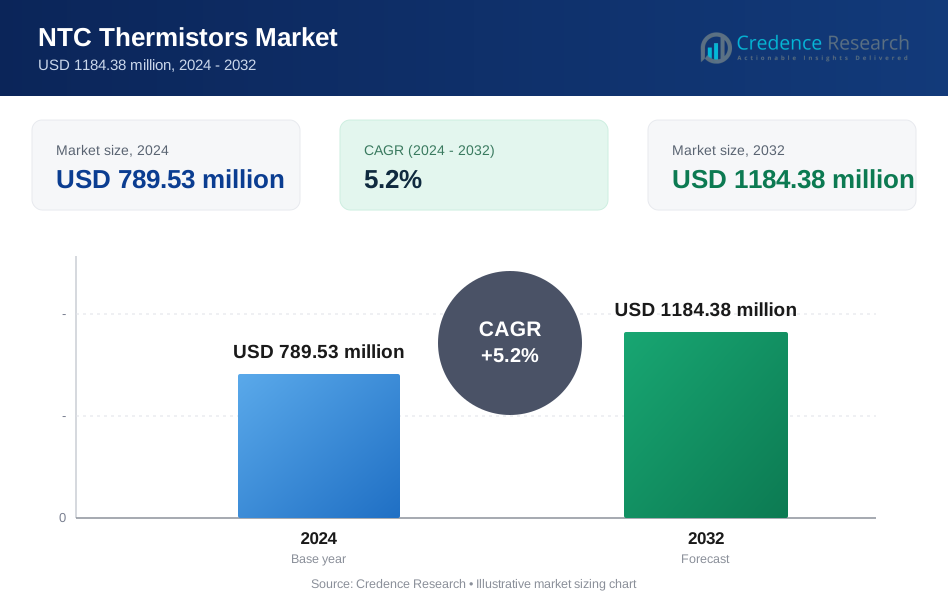
El mercado de termistores NTC fue valorado en USD 789.53 millones en 2024 y se anticipa que alcanzará USD 1184.38 millones para 2032, creciendo a una CAGR del 5.2 % durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Termistores NTC 2024 | USD 789.53 Millones |
| Mercado de Termistores NTC, CAGR | 5.2 % |
| Tamaño del Mercado de Termistores NTC 2032 | USD 1184.38 Millones |
El mercado de termistores NTC incluye actores importantes como STMicroelectronics, Emerson Electrical Company, Kongsberg, Panasonic Corporation, Honeywell International Inc., General Electric Company, Analog Devices Inc., ABB, Texas Instruments Incorporated y otras empresas. Estos fabricantes se centran en la detección térmica precisa, formatos SMD compactos y un rendimiento estable para la electrónica de consumo, sistemas de vehículos eléctricos, herramientas médicas y controles industriales. La fuerte inversión en termistores de grado automotriz y líneas de producción avanzadas respalda una adopción global más amplia. Asia Pacífico se mantuvo como la región líder en 2024 con una participación del 38%. La región mantuvo esta posición debido a su fuerte base de fabricación electrónica, alta producción de vehículos eléctricos y producción a gran escala de semiconductores.
Perspectivas del Mercado
- El mercado de termistores NTC fue valorado en USD 789.53 millones en 2024 y se proyecta que alcanzará USD 1184.38 millones para 2032, creciendo a una CAGR del 5.2%.
- El crecimiento está impulsado por la creciente demanda de la electrónica de consumo, sistemas de baterías de vehículos eléctricos, dispositivos médicos y automatización industrial, con los formatos SMD manteniendo la mayor participación del segmento con un 46% en 2024.
- La miniaturización, la detección de alta precisión y la fuerte adopción en electrodomésticos inteligentes y dispositivos IoT dan forma a las tendencias del mercado, respaldadas por los crecientes requisitos de seguridad de baterías y la inversión en electrónica de potencia.
- La competencia se intensifica a medida que los principales actores mejoran la precisión térmica, expanden las carteras de grado automotriz y mejoran la eficiencia de fabricación mientras enfrentan presión de sensores alternativos como RTDs e ICs digitales.
- Asia Pacífico lideró el mercado en 2024 con un 38% de participación debido a la fuerte producción electrónica, mientras que América del Norte y Europa siguieron, respaldadas por programas de vehículos eléctricos y la demanda de equipos médicos e industriales avanzados.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
SMD mantuvo la participación dominante en 2024 con aproximadamente el 46% del mercado de termistores NTC. Los fabricantes favorecieron los diseños SMD porque soportan placas compactas, producción rápida de montaje en superficie y respuesta térmica estable para electrónica de alto volumen. Los tipos radiales y de diodo ganaron uso constante en fuentes de alimentación y sistemas HVAC donde se necesita mayor disipación. Los formatos de alambre y chip apoyaron ensamblajes personalizados en sitios hostiles, mientras que las películas de unión de alambre sirvieron a dispositivos médicos e industriales delgados. La demanda aumentó a medida que las marcas de consumo impulsaron circuitos miniaturizados y rangos de control térmico más estrictos.
- Por ejemplo, el NTCS0805E3472JMT de Vishay es un termistor NTC de montaje en superficie en el paquete 0805 (2 × 1.25 × 0.8 mm) con una resistencia de 4.7 kΩ a 25 °C y una constante de tiempo térmica de 10 segundos, lo que lo hace muy adecuado para la electrónica de consumo compacta.
Por Aplicación
La electrónica de consumo lideró el segmento de aplicación en 2024 con casi un 41% de participación. Los smartphones, dispositivos portátiles y sistemas de gestión de baterías requerían detección térmica precisa, lo que impulsó una fuerte adopción por parte de los fabricantes de dispositivos globales. Los instrumentos automotrices y médicos se expandieron debido al aumento de los paquetes de baterías de vehículos eléctricos y herramientas de diagnóstico reguladas. Los electrodomésticos y equipos industriales utilizaron termistores NTC para protección contra sobrecargas y bucles de temperatura estables. La industria aeroespacial y de defensa siguió siendo un grupo de usuarios de nicho pero confiable que valoraba la detección robusta bajo amplias variaciones de temperatura.
- Por ejemplo, los termistores NTC SMD de la serie NCU15 de Murata (utilizados en la detección de baterías de dispositivos móviles) ofrecen una resistencia de 10 kΩ a 25 °C y una constante B de aproximadamente 3,380 K, lo que permite una compensación de temperatura estable dentro de paquetes de baterías compactos.
Por Usuario Final
Los usuarios de semiconductores automotrices dominaron el segmento de usuarios finales en 2024 con aproximadamente un 38% de participación. Los sistemas de tracción de vehículos eléctricos, cargadores a bordo, módulos ADAS y electrónica de potencia dependían de los termistores NTC para verificaciones térmicas en tiempo real. Las plantas de generación de energía y petroquímicas adoptaron ensamblajes robustos para bobinados de motores, tuberías y monitoreo de intercambiadores de calor. Las operaciones químicas y de minería de metales utilizaron los sensores para la estabilidad de procesos en entornos corrosivos y de alta carga. El crecimiento aumentó a medida que los fabricantes de automóviles ampliaron la electrificación y requirieron componentes térmicos de alta precisión en rangos operativos más amplios.
Principales Impulsores de Crecimiento
Aumento de la Demanda de Electrónica de Consumo
El creciente uso de dispositivos digitales compactos sigue impulsando la adopción de termistores NTC. La demanda global de smartphones, dispositivos portátiles, laptops y dispositivos inteligentes para el hogar ha aumentado la necesidad de detección térmica precisa y rápida. Las marcas de consumo integran termistores NTC en paquetes de baterías, unidades de carga, módulos de pantalla y circuitos de control de potencia para mantener niveles de calor seguros y mejorar la longevidad del dispositivo. Los termistores SMD miniaturizados apoyan diseños avanzados que requieren una tolerancia térmica ajustada. El aumento de envíos de dispositivos IoT amplía aún más el uso porque cada producto conectado requiere un monitoreo térmico confiable. Este amplio ecosistema de consumo mantiene la demanda general estable y ayuda a los fabricantes a escalar la producción de alto volumen para marcas de electrónica globales.
- Por ejemplo, los termistores de la serie NCU15 de Murata están diseñados explícitamente para la detección de temperatura en baterías recargables, apoyando la compensación de temperatura estable dentro de celdas de ion-litio.
Expansión de Vehículos Eléctricos y Electrónica Automotriz
Los OEM automotrices dependen de los termistores NTC para gestionar la temperatura en baterías de vehículos eléctricos, cargadores a bordo, inversores de tracción, electrónica ADAS, sistemas de cabina y unidades de iluminación. Los estándares de seguridad de baterías requieren verificaciones térmicas en tiempo real, lo que hace que los termistores NTC sean una opción preferida debido a su alta precisión y rápida respuesta. Los fabricantes de automóviles también utilizan estos componentes en sensores de motor, sistemas de escape y controles HVAC para el equilibrio térmico en vehículos híbridos y de combustión interna. La creciente producción de vehículos eléctricos en Asia, Europa y América del Norte aumenta la necesidad de sensores robustos y resistentes a vibraciones con amplios rangos de temperatura. Los programas gubernamentales de vehículos eléctricos y normas de emisión más estrictas impulsan a los proveedores automotrices a expandir los diseños de NTC de alta temperatura.
- Por ejemplo, el termistor de inmersión NTCAIMM66H de Vishay utilizado en cargadores a bordo de vehículos eléctricos refrigerados por líquido ofrece una resistencia de 10 kΩ a 25 °C, una constante B de 3,984 K, y proporciona un tiempo de respuesta muy rápido de 1.5 segundos, lo que lo hace altamente efectivo para retroalimentación rápida de temperatura en sistemas ajustados y refrigerados por fluidos.
Aumento del Uso en Equipos Médicos e Industriales
Los fabricantes de dispositivos médicos adoptan termistores NTC en sistemas de monitoreo de pacientes, herramientas de diagnóstico, bombas de infusión y plataformas de imagen porque los sensores ofrecen lecturas estables en bandas de temperatura estrechas. Los hospitales dependen de ellos para una precisión térmica confiable en dispositivos críticos. Las plantas industriales integran termistores NTC en maquinaria de automatización, accionamientos, sistemas HVAC y electrónica de potencia para proteger los circuitos del sobrecalentamiento. La transición hacia fábricas inteligentes y el mantenimiento predictivo apoya una mayor instalación en motores, tableros de control y sistemas de energía. La fuerte demanda de equipos de laboratorio, líneas de semiconductores y sistemas de calefacción industrial fortalece el crecimiento a largo plazo en los sectores médico e industrial.
Tendencia Clave y Oportunidad
Miniaturización y Sensores de Alta Precisión
Los fabricantes están desarrollando termistores NTC SMD ultra pequeños que se adaptan a dispositivos portátiles de próxima generación, dispositivos AR/VR, herramientas médicas avanzadas y electrónica automotriz de alta densidad. La miniaturización permite diseños compactos sin perder precisión térmica, lo que lo hace atractivo para los diseñadores de dispositivos que enfrentan restricciones de espacio. Los termistores NTC de película delgada y a nivel de chip ofrecen tiempos de respuesta rápidos para monitoreo en tiempo real en vehículos eléctricos y dispositivos médicos portátiles. Esta tendencia abre nuevas oportunidades en electrónica flexible, parches inteligentes y dispositivos implantables donde los componentes de detección ligeros y de bajo perfil son esenciales. El impulso por sensores más pequeños pero más confiables continuará dando forma a las estrategias competitivas entre los proveedores.
- Por ejemplo, el NCP03XH103F05RL de Murata es un termistor NTC SMD de 10 kΩ, tamaño 0201 (0.6 × 0.3 mm) con una constante B de 3,380 K, que permite diseños altamente compactos sin sacrificar la sensibilidad térmica.
Crecimiento del Hogar Inteligente, IoT y Electrodomésticos Conectados
Los ecosistemas de hogares inteligentes dependen del control de temperatura preciso para la eficiencia energética, la seguridad y la automatización de dispositivos. Los termistores NTC apoyan la gestión térmica en termostatos inteligentes, purificadores de aire, refrigeradores conectados y sistemas de calefacción. A medida que la penetración de IoT se expande en mercados en desarrollo y desarrollados, cada electrodoméstico conectado requiere detección térmica estable. Los fabricantes se benefician de una fuerte demanda de reemplazo por actualizaciones de HVAC inteligentes y la creciente adopción de electrodomésticos controlados a distancia. También surgen oportunidades en sistemas de automatización de edificios, donde los termistores NTC ayudan a reducir el desperdicio de energía y mantener la estabilidad ambiental. Esta tendencia posiciona a los sensores NTC como componentes esenciales en el panorama más amplio del hogar conectado.
- Por ejemplo, los termistores NTC B57862L (L862) de TDK comúnmente utilizados en sensores de temperatura HVAC y de hogares inteligentes ofrecen resistencia de 1 kΩ a 100 kΩ, operan entre –40 °C y +155 °C, y están construidos para tolerar el estrés mecánico en dispositivos conectados.
Fuerte Demanda de Seguridad de Baterías y Electrónica de Potencia
El cambio global hacia baterías de iones de litio de alta densidad y de estado sólido aumenta la necesidad de sensores térmicos precisos. La electrónica de potencia utilizada en vehículos eléctricos, inversores solares, unidades UPS y sistemas de centros de datos dependen de la protección térmica para evitar el sobrecalentamiento. Los termistores NTC ofrecen la estabilidad y eficiencia de costos necesarias para un despliegue a gran escala. A medida que aumentan el almacenamiento de energía renovable, los accionamientos energéticamente eficientes y las instalaciones de UPS, los fabricantes obtienen oportunidades para suministrar variantes NTC robustas y de alta temperatura. La tendencia se acelera a medida que las empresas expanden los sistemas de energía de respaldo y la infraestructura renovable en todo el mundo.
Desafío Clave
Limitaciones de Rendimiento en Entornos Extremos
Los termistores NTC muestran pérdida de sensibilidad o respuesta más lenta cuando se exponen a temperaturas muy altas, productos químicos corrosivos o estrés mecánico a largo plazo. Las aplicaciones industriales, aeroespaciales y automotrices de alta resistencia a menudo necesitan componentes que mantengan la precisión bajo calor intenso o vibración. En tales casos, las empresas pueden seleccionar RTDs de platino o sensores digitales que ofrecen un rendimiento de deriva a largo plazo más estable. Esto limita el uso de NTC en algunos sistemas de alta fiabilidad. Los fabricantes deben desarrollar materiales mejorados y recubrimientos protectores para superar estas limitaciones y competir con tecnologías de detección alternativas en entornos exigentes.
Fuerte Competencia de Sensores de Temperatura Alternativos
El mercado enfrenta una competencia creciente de RTDs, termopares y circuitos integrados de temperatura digitales, que ofrecen mayor precisión, mejor estabilidad o menor deriva según la aplicación. Los usuarios automotrices e industriales a menudo cambian a sensores alternativos para zonas de temperatura extrema, fiabilidad a largo plazo o diagnósticos avanzados. Los sensores digitales también se integran fácilmente con microcontroladores, lo que los hace atractivos para dispositivos IoT e inteligentes. Esto obliga a los proveedores de NTC a innovar y mejorar la tolerancia, precisión y durabilidad. El desafío se intensifica a medida que los clientes demandan soluciones de detección multifuncionales, autocalibradas e integradas a precios competitivos.
Análisis Regional
América del Norte
América del Norte tuvo aproximadamente un 32% de participación en el mercado de termistores NTC en 2024. La amplia demanda provino de la electrónica de consumo avanzada, plataformas de vehículos eléctricos, dispositivos médicos y sistemas HVAC respaldados por una fuerte actividad de I+D en los Estados Unidos. Los proveedores automotrices aumentaron la adopción para módulos ADAS, paquetes de baterías y sensores de cabina, mientras que los hospitales expandieron el uso en herramientas de diagnóstico y monitoreo. Los centros de datos y la automatización industrial también dependieron de los termistores NTC para la protección térmica en la electrónica de potencia. Los incentivos continuos para vehículos eléctricos y el aumento de las instalaciones de electrodomésticos inteligentes mantuvieron el crecimiento regional estable en las principales industrias.
Europa
Europa representó casi el 27% de participación en 2024, impulsada por una fuerte producción automotriz, normas de seguridad estrictas y una creciente penetración de vehículos eléctricos en Alemania, Francia y el Reino Unido. Los fabricantes de equipos médicos utilizaron termistores NTC para una precisión de detección regulada, mientras que las plantas industriales los adoptaron para el control de procesos y sistemas energéticos. Las marcas de electrónica de consumo y electrodomésticos mantuvieron una demanda constante, especialmente para componentes SMD compactos. El impulso de la región por el transporte neutro en carbono y una electrificación más amplia continuó apoyando el uso de termistores NTC en sistemas de baterías, equipos de energía renovable y tecnologías de edificios inteligentes.
Asia Pacífico
Asia Pacífico dominó el mercado de termistores NTC con aproximadamente un 38% de participación en 2024. Países como China, Japón, Corea del Sur y Taiwán sirvieron como principales centros de producción para smartphones, dispositivos wearables, baterías de vehículos eléctricos y dispositivos semiconductores, creando una fuerte demanda para la fabricación de termistores de alto volumen. Gigantes locales de la automoción y la electrónica de consumo integraron sensores NTC en módulos de potencia, cargadores y circuitos de control térmico. La expansión de la producción de vehículos eléctricos, el creciente desarrollo de equipos médicos y la creciente adopción de electrodomésticos inteligentes continuaron fortaleciendo el consumo regional. Cadenas de suministro fuertes y exportaciones de electrónica a gran escala mantuvieron a Asia Pacífico como líder global.
América Latina
América Latina mantuvo aproximadamente un 2% de participación en 2024, con la demanda concentrada en partes automotrices, maquinaria industrial y electrodomésticos. Brasil y México lideraron la adopción debido a la expansión de unidades de ensamblaje de electrónica y al aumento de las necesidades de semiconductores automotrices. Las plantas industriales utilizaron termistores NTC para motores, sistemas HVAC y calentadores de procesos que requieren estabilidad térmica. El crecimiento aumentó a medida que los fabricantes de electrodomésticos incorporaron más componentes de control de temperatura en refrigeradores, aires acondicionados y calentadores. El despliegue gradual de vehículos eléctricos y las actualizaciones de automatización industrial apoyaron una expansión del mercado constante pero moderada en toda la región.
Oriente Medio y África
Oriente Medio y África capturaron alrededor del 1% de participación en 2024, impulsados por el aumento de instalaciones en sistemas de generación de energía, automatización industrial y equipos HVAC. Los países del Golfo adoptaron termistores NTC para sistemas de enfriamiento a gran escala y proyectos energéticos que dependen de un monitoreo térmico estable. Sudáfrica contribuyó a través del uso en componentes automotrices y dispositivos médicos. Las crecientes inversiones en edificios inteligentes, infraestructura de energía renovable y modernización del sector salud apoyaron una adopción más amplia. Aunque el mercado permaneció pequeño en comparación con otras regiones, las continuas actualizaciones tecnológicas y la demanda de electrónica impulsada por importaciones ayudaron a mantener un impulso de crecimiento positivo.
Segmentaciones del Mercado:
Por Tipo de Producto
- Diodo
- Radial
- Película de Unión de Alambre
- SMD
- Alambre y Chips
Por Aplicación
- Electrónica de Consumo
- Instrumentos Médicos
- Automotriz
- Electrodomésticos
- Equipos Industriales
- Aeroespacial y Defensa
Por Usuario Final
- Química
- Petroquímica
- Generación de Energía
- Metal y Minería
- Semiconductores Automotrices
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de termistores NTC incluye actores como STMicroelectronics, Emerson Electrical Company, Kongsberg, Panasonic Corporation, Honeywell International Inc., General Electric Company, Analog Devices Inc., ABB, Texas Instruments Incorporated y otros fabricantes. Estas empresas compiten mediante avances en precisión de detección, formatos SMD miniaturizados y estabilidad en un rango de temperatura más amplio para electrónica de alta densidad. Los proveedores líderes se centran en expandir componentes de grado automotriz para baterías de vehículos eléctricos, cargadores a bordo y electrónica ADAS, mientras fortalecen sus carteras para dispositivos médicos, controles industriales y electrodomésticos inteligentes. Muchas empresas invierten en mejoras de materiales, tecnologías de película delgada y producción automatizada para mejorar el rendimiento a largo plazo y reducir las tasas de fallos. Las asociaciones con OEM automotrices, marcas de electrónica de consumo e integradores de sistemas industriales siguen siendo fundamentales para mantener la demanda global y asegurar la resiliencia de la cadena de suministro.
Análisis de Jugadores Clave
- STMicroelectronics
- Emerson Electrical Company
- Kongsberg
- Panasonic Corporation
- Honeywell International Inc.
- General Electric Company
- Analog Devices Inc.
- ABB
- Texas Instruments Incorporated
Desarrollos Recientes
- En junio de 2025, Kongsberg Maritime lanzó un Sistema de Monitoreo Continuo de Emisiones (CEMS) y destaca un portafolio de productos de sensores de temperatura marina que incluye explícitamente elementos de termistor (NTC) para instrumentación de motores/maquinaria, una confirmación directa de la línea de productos de que Kongsberg suministra elementos de termistor NTC para aplicaciones marítimas e industriales.
- En diciembre de 2024, Kongsberg (Kongsberg Automotive) anunció una importante victoria contractual para ensamblajes de sistemas de gestión térmica/refrigerante para vehículos eléctricos (contrato de sistemas de gestión térmica anunciado el 13 de diciembre de 2024), aumentando su presencia en soluciones térmicas para vehículos electrificados — un contexto de mercado que incrementa la demanda de sensores de temperatura de precisión (incluidos los elementos NTC) dentro de ensamblajes térmicos de refrigerante y batería.
- En junio de 2024, ABB lanzó un sensor de temperatura no invasivo NINVA™ TSP341-N mejorado y certificado SIL2 para industrias de procesos, mejorando la seguridad y precisión en la medición de temperatura y reforzando la posición de ABB en el mercado más amplio de termistores y sensores de temperatura, donde sus relés trabajan con sondas NTC para protección de motores y transformadores.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Aplicación, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda aumentará a medida que las marcas de electrónica de consumo expandan dispositivos inteligentes y wearables.
- El crecimiento de los vehículos eléctricos impulsará la adopción en paquetes de baterías, cargadores a bordo y módulos de potencia.
- Los fabricantes de dispositivos médicos incrementarán el uso en sistemas de monitoreo y equipos de diagnóstico.
- La automatización industrial impulsará una mayor demanda de protección térmica en motores y accionamientos.
- Los termistores SMD miniaturizados ganarán fuerte tracción en diseños de circuitos compactos.
- Los materiales avanzados de película delgada mejorarán la precisión y estabilidad a largo plazo.
- Los ecosistemas de hogares inteligentes e IoT requerirán componentes de control de temperatura más precisos.
- Los sistemas de energía renovable y la electrónica de potencia impulsarán una mayor necesidad de detección térmica.
- La fuerte competencia impulsará a los proveedores a mejorar la durabilidad y el rendimiento en temperaturas extremas.
- Asia Pacífico continuará liderando la producción global debido a las fuertes cadenas de suministro de electrónica y vehículos eléctricos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de termistores NTC y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de termistores NTC entre 2025 y 2032?
¿Qué segmento del mercado de termistores NTC tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de termistores NTC?
¿Quiénes son las empresas líderes en el mercado de termistores NTC?
¿Qué región comandó la mayor parte del mercado de termistores NTC?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Termistores NTC Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Termistores NTC Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 789.53 million → 2032: USD 1184.38 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Termistores NTC Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Termistores NTC Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Termistores NTC Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Termistores NTC Market Drivers
- 3.3 Mercado de Termistores NTC Market Restraints & Challenges
- 3.4 Mercado de Termistores NTC Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Termistores NTC Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Termistores NTC Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Termistores NTC category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Termistores NTC Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Termistores NTC Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Termistores NTC market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Termistores NTC Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Termistores NTC Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Termistores NTC Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Termistores NTC (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Termistores NTC Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Termistores NTC Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Termistores NTC Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Termistores NTC Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Termistores NTC Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Termistores NTC Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Termistores NTC Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Termistores NTC Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Termistores NTC Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
