
Visión General del Mercado de Robótica en Logística:
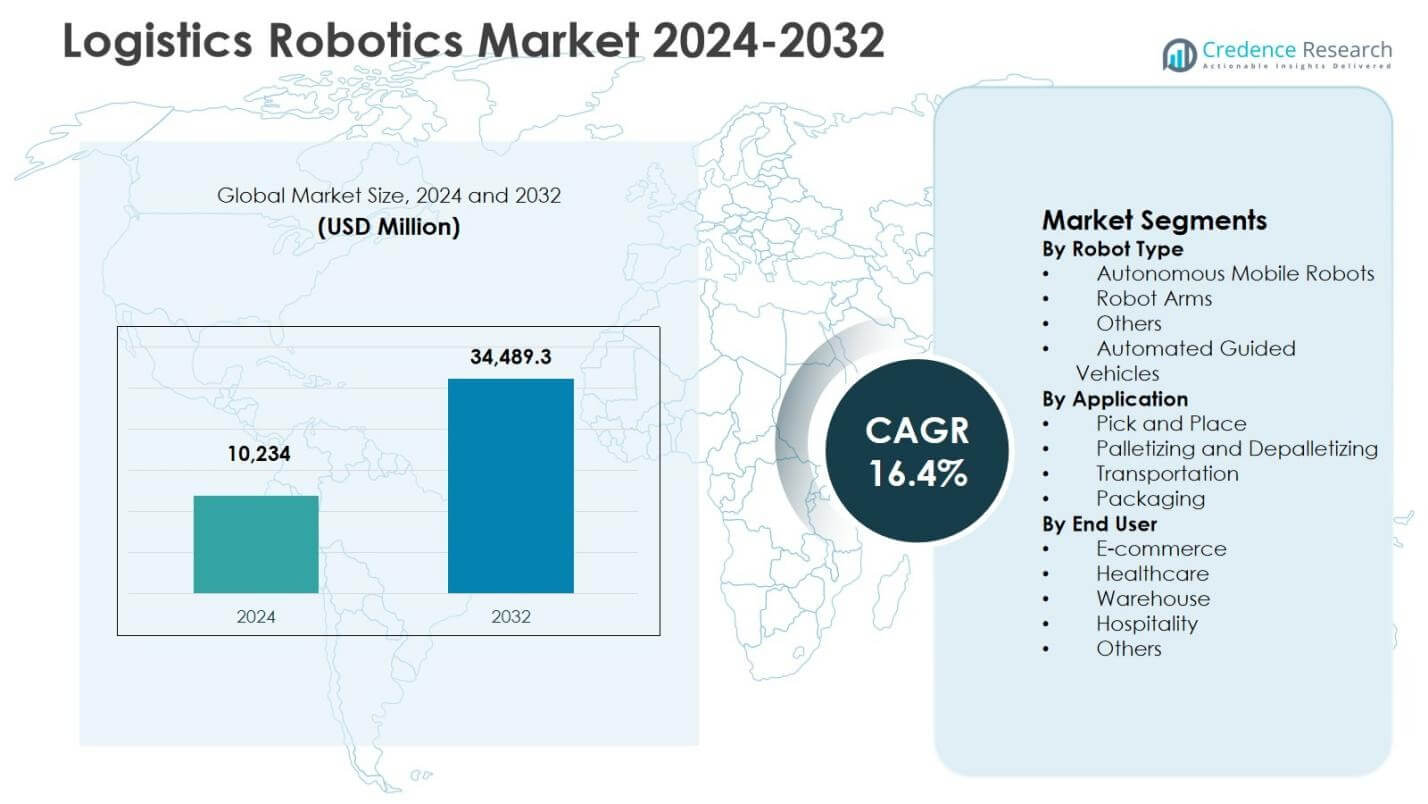
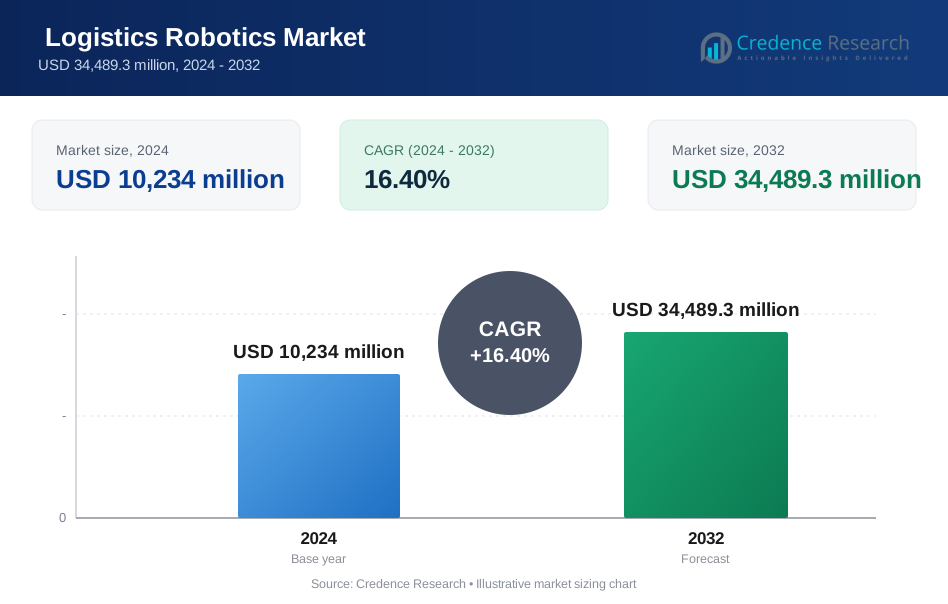
El tamaño del Mercado de Robótica en Logística fue valorado en USD 10,234 millones en 2024 y se anticipa que alcance USD 34,489.3 millones para 2032, con un CAGR del 16.4% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Robótica en Logística 2024 | USD 10,234 millones |
| Mercado de Robótica en Logística, CAGR | 16.4% |
| Tamaño del Mercado de Robótica en Logística 2032 | USD 34,489.3 millones |
Perspectivas del Mercado de Robótica en Logística
- El crecimiento del mercado está impulsado principalmente por la rápida expansión del comercio electrónico, la escasez de mano de obra, el aumento de los costos laborales y la necesidad de un cumplimiento de pedidos más rápido, con los Robots Móviles Autónomos liderando el segmento de tipo de robot con un 42.6% de participación en 2024.
- Las principales tendencias del mercado incluyen la creciente adopción de AMRs, la integración de IA y visión artificial, y el creciente uso de modelos de robótica como servicio, mientras que el segmento de aplicación en Transporte dominó con un 37.8% de participación en 2024.
- Las restricciones del mercado incluyen la alta inversión inicial, la complejidad de la integración de sistemas y los desafíos de adaptación de la fuerza laboral, que continúan impactando la adopción entre operadores logísticos pequeños y medianos.
- Regionalmente, América del Norte lideró con un 38.2% de participación en 2024, seguida de Europa con un 27.4% y Asia Pacífico con un 24.1%, mientras que el comercio electrónico emergió como el mayor segmento de usuario final con un 44.9% de participación.
Análisis de Segmentación del Mercado de Robótica en Logística:
Por Tipo de Robot:
El Mercado de Robótica en Logística por tipo de robot está liderado por Robots Móviles Autónomos, que representaron un 42.6% de participación de mercado en 2024, impulsados por su flexibilidad, escalabilidad y capacidad para operar en entornos de almacenes dinámicos sin infraestructura fija. Los AMRs son ampliamente adoptados para el cumplimiento de pedidos, clasificación y logística interna en grandes centros de distribución. Los Vehículos Guiados Automáticamente tuvieron un 28.4% de participación, respaldados por su fiabilidad en tareas de transporte repetitivas. Los brazos robóticos capturaron un 19.1% de participación, impulsados por la automatización de paletización y picking, mientras que otros contribuyeron con un 9.9%, reflejando soluciones robóticas personalizadas y de nicho.
- Por ejemplo, la prueba de sangre Elecsys pTau181 de Roche, aprobada por la FDA en 2025 como el primer ensayo basado en sangre para ayudar a descartar la patología amiloide relacionada con el Alzheimer en atención primaria, permite una evaluación mínimamente invasiva de los cambios neurodegenerativos y apoya la toma de decisiones clínicas más temprana.
Por Aplicación:
Por aplicación, Transporte dominó el Mercado de Robótica Logística con un 37.8% de participación en 2024, apoyado por la creciente demanda de movimiento automatizado de materiales dentro de almacenes y centros de cumplimiento para mejorar el rendimiento y reducir la dependencia laboral. Recoger y colocar siguió con un 26.3% de participación, impulsado por el procesamiento de pedidos de alto volumen en el comercio electrónico y la logística minorista. Paletización y despaletización representaron un 21.4% de participación, beneficiándose de la creciente adopción en el manejo a granel y centros de distribución. Embalaje representó un 14.5% de participación, apoyado por el aumento de la automatización en las operaciones logísticas de última etapa.
- Por ejemplo, DHL ha desplegado flotas de robots móviles autónomos y soluciones como LocusBots en múltiples instalaciones, permitiendo el transporte automatizado de cajas y cartones entre zonas de recogida y estaciones de embalaje, contribuyendo a cientos de millones de recogidas asistidas por robots a nivel mundial.
Por Usuario Final:
Entre los usuarios finales, Comercio electrónico emergió como el segmento dominante con un 44.9% de participación de mercado en 2024, impulsado por el rápido crecimiento en el comercio minorista en línea, modelos de entrega el mismo día y alta variabilidad de pedidos que requieren automatización robótica. Almacenes representaron un 29.6% de participación, apoyados por inversiones en centros de distribución inteligentes y optimización laboral. Salud tuvo un 11.8% de participación, impulsado por el transporte automatizado de suministros médicos y farmacéuticos. Hospitalidad contribuyó con un 7.1%, mientras que otros capturaron un 6.6%, reflejando la adopción en logística de manufactura y proveedores de logística de terceros.
Principales Impulsores de Crecimiento
Rápida Expansión del Comercio Electrónico y Cumplimiento Omnicanal
El Mercado de Robótica Logística está significativamente impulsado por la rápida expansión del comercio electrónico y los modelos de cumplimiento omnicanal, que demandan un procesamiento de pedidos más rápido, mayor precisión y operaciones logísticas escalables. La creciente penetración del comercio minorista en línea, el aumento de las expectativas de entrega el mismo día y al día siguiente, y la creciente complejidad de SKU están empujando a los proveedores de logística a adoptar la robótica para la recogida, clasificación y movimiento de materiales. La robótica permite operaciones continuas, minimiza los tiempos de ciclo de pedidos y mejora la precisión del cumplimiento. La expansión de los centros de micro-cumplimiento urbanos fortalece aún más la demanda de sistemas robóticos compactos y flexibles en las redes logísticas globales.
- Por ejemplo, el sistema On Grid Robotic Pick (OGRP) de Ocado utilizó brazos robóticos impulsados por IA para recoger más de 30 millones de artículos en 2024, extendiendo las horas de recogida para operaciones 24/7 y aumentando el rendimiento sin expandir el espacio físico del almacén.
Escasez de Mano de Obra y Aumento de Costos Laborales
La escasez de mano de obra y el aumento de los costos laborales son impulsores clave que aceleran la adopción en el Mercado de Robótica Logística. Las operaciones de almacenamiento y logística enfrentan desafíos persistentes relacionados con la disponibilidad de la fuerza laboral, alta rotación de empleados y crecientes presiones salariales. La robótica ayuda a abordar estos problemas automatizando tareas repetitivas, físicamente exigentes y críticas en el tiempo, como transporte, paletización y recogida. Al reducir la dependencia de la mano de obra manual, los operadores logísticos mejoran la productividad, aumentan la seguridad en el lugar de trabajo y logran un rendimiento operativo consistente, haciendo de la robótica una inversión estratégica en mercados desarrollados y emergentes.
- Por ejemplo, DHL se asoció con Locus Robotics para desplegar robots móviles autónomos que duplicaron la productividad de los recolectores al minimizar el tiempo de caminata en el cumplimiento de pedidos.
Avances en Robótica, IA y Tecnologías de Sensores
Los avances continuos en robótica, inteligencia artificial, visión por computadora y tecnologías de sensores están impulsando fuertemente el crecimiento del mercado. Los robots logísticos modernos ofrecen navegación inteligente, evitación de obstáculos en tiempo real, enrutamiento adaptativo e interoperabilidad de sistemas sin problemas. El software habilitado por IA mejora la coordinación de flotas, el mantenimiento predictivo y la optimización de flujos de trabajo, brindando una mayor eficiencia operativa. La disminución de los costos de hardware y las plataformas de software mejoradas han reducido las barreras de adopción, permitiendo un despliegue más amplio en almacenes, logística sanitaria y operaciones de hospitalidad, ampliando así el mercado direccionable.
Tendencias y Oportunidades Clave
Aumento de la Adopción de Robots Móviles Autónomos
El aumento de la adopción de robots móviles autónomos representa una tendencia importante que está dando forma al Mercado de Robótica Logística. Los AMR ofrecen una flexibilidad superior en comparación con los sistemas de automatización fija, permitiendo un despliegue rápido y una escalabilidad fácil en entornos de almacén dinámicos. Su capacidad para colaborar de manera segura con trabajadores humanos respalda modelos de automatización híbrida y mejora la agilidad operativa. Esta tendencia crea fuertes oportunidades para los proveedores que ofrecen plataformas robóticas modulares, software avanzado de gestión de flotas y soluciones de robótica como servicio que alinean las inversiones en automatización con la demanda logística en evolución.
- Por ejemplo, ICM A/S desplegó tres AMR MiR1000 para transportar palets en su almacén de gran altura, reemplazando apiladores manuales y permitiendo una colaboración cercana con camiones de gran alcance a través de controles de tabletas y señales de audio.
Integración con Ecosistemas de Almacenes Inteligentes y Conectados
La integración de robots logísticos con ecosistemas de almacenes inteligentes presenta una oportunidad de crecimiento significativa. Las empresas están combinando cada vez más la robótica con sistemas de gestión de almacenes, plataformas IoT y análisis avanzados para permitir la visibilidad en tiempo real y la toma de decisiones basada en datos. Esta integración respalda la gestión optimizada de inventarios, la orquestación automatizada de flujos de trabajo y la planificación predictiva de la demanda. A medida que la transformación digital se acelera en las operaciones logísticas, la demanda está aumentando por soluciones robóticas interoperables y centradas en software que se conecten sin problemas con la infraestructura empresarial.
- Por ejemplo, Walmart se asocia con Symbotic para desplegar robótica impulsada por IA en 42 centros de distribución regionales, integrados con software para almacenamiento y recuperación de alta densidad. El sistema utiliza robots autónomos con sistemas de visión para manejar cajas y contenedores a altas velocidades, mejorando la precisión del inventario y la orquestación de flujos de trabajo.
Desafíos Clave
Alta Inversión de Capital Inicial y Complejidad de Integración de Sistemas
La alta inversión inicial sigue siendo un desafío importante para el Mercado de Robótica Logística, particularmente entre las pequeñas y medianas empresas. El despliegue de robótica implica costos sustanciales relacionados con la adquisición de hardware, implementación de software, actualizaciones de infraestructura e integración de sistemas. La integración de soluciones robóticas con sistemas de almacén heredados a menudo requiere experiencia especializada y plazos de implementación extendidos. Estos factores pueden retrasar el retorno de la inversión y crear dudas en la adopción, especialmente en mercados sensibles al costo a pesar de los beneficios de eficiencia a largo plazo.
Adaptación de la Fuerza Laboral y Restricciones de Flexibilidad Operativa
La adaptación de la fuerza laboral y el mantenimiento de la flexibilidad operativa presentan desafíos continuos en la adopción de la robótica en logística. Los entornos logísticos cambian frecuentemente debido a fluctuaciones estacionales de la demanda, modificaciones en el diseño y variaciones en la mezcla de productos, lo que requiere que los robots se adapten rápidamente. Al mismo tiempo, los empleados deben ser capacitados para gestionar, mantener y colaborar con sistemas robóticos. Las brechas de habilidades y la resistencia a la automatización pueden obstaculizar la eficiencia del despliegue. Los programas de capacitación efectivos y las estrategias de gestión del cambio son esenciales para asegurar una integración exitosa a largo plazo.
Análisis Regional
América del Norte
América del Norte representó el 38.2% de la cuota de mercado en 2024 en el Mercado de Robótica Logística, respaldada por la adopción temprana de la automatización, la fuerte penetración del comercio electrónico y la infraestructura de almacenes a gran escala. Estados Unidos lidera el crecimiento regional debido a las altas inversiones en robots móviles autónomos, brazos robóticos y sistemas de cumplimiento habilitados por IA. La fuerte presencia de importantes proveedores logísticos, la digitalización avanzada de la cadena de suministro y la persistente escasez de mano de obra continúan acelerando el despliegue de la robótica. Además, la creciente demanda de entregas en el mismo día y la expansión de centros de micro-cumplimiento están fortaleciendo la adopción en el comercio minorista, la logística sanitaria y las operaciones logísticas de terceros en la región.
Europa
Europa mantuvo el 27.4% de la cuota de mercado en 2024, impulsada por ecosistemas de manufactura avanzados, una fuerte cultura de automatización y un creciente enfoque en la eficiencia de los almacenes. Países como Alemania, el Reino Unido y Francia son contribuyentes clave, respaldados por inversiones en almacenes inteligentes e iniciativas de la Industria 4.0. Las estrictas regulaciones laborales y el aumento de los costos operativos están empujando a los operadores logísticos hacia la automatización robótica para operaciones de transporte, paletización y picking. El crecimiento se ve además respaldado por el creciente comercio electrónico transfronterizo, los objetivos de eficiencia impulsados por la sostenibilidad y la fuerte adopción en los sectores logísticos automotriz, minorista y farmacéutico.
Asia Pacífico
Asia Pacífico capturó el 24.1% de la cuota de mercado en 2024 y es la región de más rápido crecimiento en el Mercado de Robótica Logística. La rápida expansión del comercio electrónico, el desarrollo de almacenes a gran escala y el aumento de los costos laborales en países como China, Japón y Corea del Sur están impulsando la adopción. La fuerte manufactura doméstica de robótica y las agresivas inversiones en automatización por parte de los proveedores logísticos apoyan el crecimiento regional. La creciente urbanización, la expansión de las redes logísticas minoristas y las iniciativas gubernamentales que promueven la infraestructura logística inteligente están fortaleciendo aún más la demanda de robots móviles autónomos y vehículos guiados automatizados en entornos de distribución de alto volumen.
América Latina
América Latina representó el 6.1% de la cuota de mercado en 2024, respaldada por la modernización gradual de la infraestructura logística y la creciente actividad regional de comercio electrónico. Brasil y México son mercados clave, impulsados por inversiones en centros de distribución y la adopción de robótica para tareas de manejo de materiales y transporte. Aunque la adopción sigue siendo menor que en las regiones desarrolladas, las crecientes ineficiencias laborales, el aumento de la escala de los almacenes y el creciente interés de los proveedores logísticos multinacionales están fomentando las inversiones en automatización. Se espera que las mejoras en la digitalización de la cadena de suministro y la expansión de los servicios logísticos de terceros mejoren gradualmente la penetración de la robótica en la región.
Oriente Medio y África
La región de Oriente Medio y África tuvo una participación de mercado del 4,2% en 2024, respaldada por crecientes inversiones en centros logísticos y automatización de almacenes. Países como los Emiratos Árabes Unidos y Arabia Saudita están liderando la adopción, impulsados por la expansión del comercio electrónico, iniciativas de ciudades inteligentes y la diversificación de economías no petroleras. La adopción de robótica está aumentando en grandes centros de distribución, puertos y operaciones logísticas aeroportuarias. Aunque las brechas de infraestructura limitan el crecimiento en partes de África, el aumento de la actividad comercial regional y los programas de modernización logística respaldados por el gobierno continúan creando oportunidades de crecimiento a largo plazo.
Segmentaciones del Mercado de Robótica Logística:
Por Tipo de Robot
- Robots Móviles Autónomos
- Brazos Robóticos
- Otros
- Vehículos Guiados Automatizados
Por Aplicación
- Recogida y Colocación
- Paletización y Despaletización
- Transporte
- Embalaje
Por Usuario Final
- Comercio Electrónico
- Salud
- Almacén
- Hospitalidad
- Otros
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo del Mercado de Robótica Logística presenta a actores clave como ABB Ltd, KUKA AG, Toyota Industries Corporation, Fanuc Corporation, Yaskawa Electric Corporation, Kion Group AG, Omron Corporation y Kawasaki Heavy Industries Ltd.. El mercado se caracteriza por una fuerte competencia centrada en la innovación tecnológica, la integración de sistemas y la expansión de carteras de robots móviles autónomos. Las empresas líderes enfatizan la navegación impulsada por IA, el software de gestión de flotas y las plataformas robóticas modulares para abordar diversas necesidades de almacenes y cumplimiento. Las asociaciones estratégicas con actores del comercio electrónico, proveedores de servicios logísticos e integradores de automatización de almacenes siguen siendo centrales para el posicionamiento en el mercado. Las inversiones continuas en I+D, la expansión de las huellas de fabricación regionales y los modelos de implementación basados en servicios están fortaleciendo la adopción por parte de los clientes. A medida que aumenta la demanda de automatización escalable y flexible, la competencia se centra cada vez más en las capacidades de software, la velocidad de implementación y las ofertas de servicios de ciclo de vida.
Análisis de Jugadores Clave
- Kion Group AG
- Fanuc Corporation
- Omron Corporation
- Toyota Industries Corporation
- Krones AG
- ABB Ltd
- Kawasaki Heavy Industries Ltd.
- Yaskawa Electric Corporation
- Toshiba Corporation
- KUKA AG
Desarrollos Recientes
- En mayo de 2025, DHL Group firmó un Memorando de Entendimiento (MOU) estratégico con Boston Dynamics para desplegar más de 1,000 unidades robóticas adicionales en sus operaciones, fortaleciendo la integración de la robótica en los servicios de logística y cumplimiento.
- En febrero de 2025, KUKA AG se asoció con Dassault Systèmes para integrar la plataforma 3DEXPERIENCE en el ecosistema digital de KUKA, mejorando la eficiencia de la robótica y la automatización para fabricantes y aplicaciones logísticas.
- En febrero de 2025, Locus Robotics entró en una asociación estratégica con BITO Lagertechnik para integrar robots móviles autónomos impulsados por IA con sistemas de almacenamiento para optimizar los procesos de almacén.
- En noviembre de 2024, JD Logistics presentó su solución de almacenamiento automatizado "Zhilang" en CeMAT ASIA 2024, diseñada para mejorar la eficiencia de recolección en más de tres veces en comparación con los métodos tradicionales.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Robot, Aplicación, Uso Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado de la robótica logística presenciará una adopción acelerada impulsada por la expansión del cumplimiento del comercio electrónico y los requisitos de procesamiento de pedidos de alto volumen.
- Los robots móviles autónomos lograrán un despliegue más amplio debido a su flexibilidad, escalabilidad y facilidad de integración en entornos de almacén dinámicos.
- La inteligencia artificial y el aprendizaje automático jugarán un papel más importante en la navegación, optimización de tareas y mantenimiento predictivo en flotas robóticas.
- Los modelos de robótica como servicio aumentarán la adopción entre operadores logísticos pequeños y medianos al reducir las barreras de entrada.
- La integración con sistemas de gestión de almacenes y plataformas digitales mejorará la visibilidad y eficiencia de la cadena de suministro de extremo a extremo.
- La escasez de mano de obra y el aumento de los costos laborales continuarán fortaleciendo el argumento comercial para la automatización logística.
- La demanda de robots colaborativos crecerá a medida que los operadores adopten flujos de trabajo híbridos humano-robot para mejorar la productividad y la seguridad.
- La expansión de los centros de micro-cumplimiento impulsará la demanda de soluciones robóticas compactas y de alta velocidad.
- Las economías emergentes experimentarán un aumento en la adopción a medida que la infraestructura logística se modernice y aumente la conciencia sobre la automatización.
- La innovación continua en software, sensores y diseños energéticamente eficientes mejorará la fiabilidad operativa y el retorno de la inversión.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la robótica logística y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de robótica logística entre 2024 y 2032?
¿Quiénes son los principales actores en el mercado de robots de logística?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de robótica logística?
¿Quiénes son las empresas líderes en el mercado de robótica logística?
¿Qué región comandó la mayor parte del mercado de robótica logística en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Robótica Logística Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Robótica Logística Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 10,234 million → 2032: USD 34,489.3 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Robótica Logística Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Robótica Logística Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Robótica Logística Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Robótica Logística Market Drivers
- 3.3 Mercado de Robótica Logística Market Restraints & Challenges
- 3.4 Mercado de Robótica Logística Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Robótica Logística Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Robótica Logística Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Robótica Logística category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Robótica Logística Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Robótica Logística Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Robótica Logística market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Robótica Logística Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Robótica Logística Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Robótica Logística Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Robótica Logística (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Robótica Logística Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Robótica Logística Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Robótica Logística Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Robótica Logística Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Robótica Logística Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Robótica Logística Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Robótica Logística Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Robótica Logística Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Robótica Logística Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
