
Visión General del Mercado Global de Detección de Hidrógeno
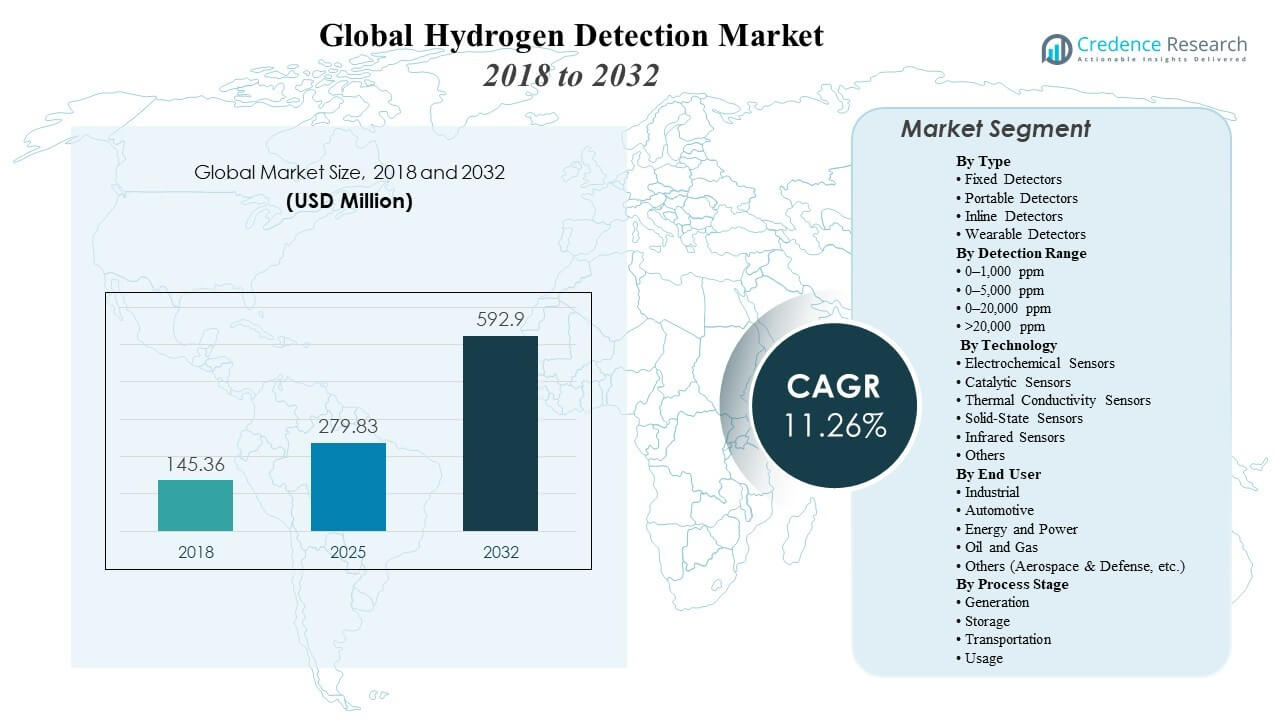
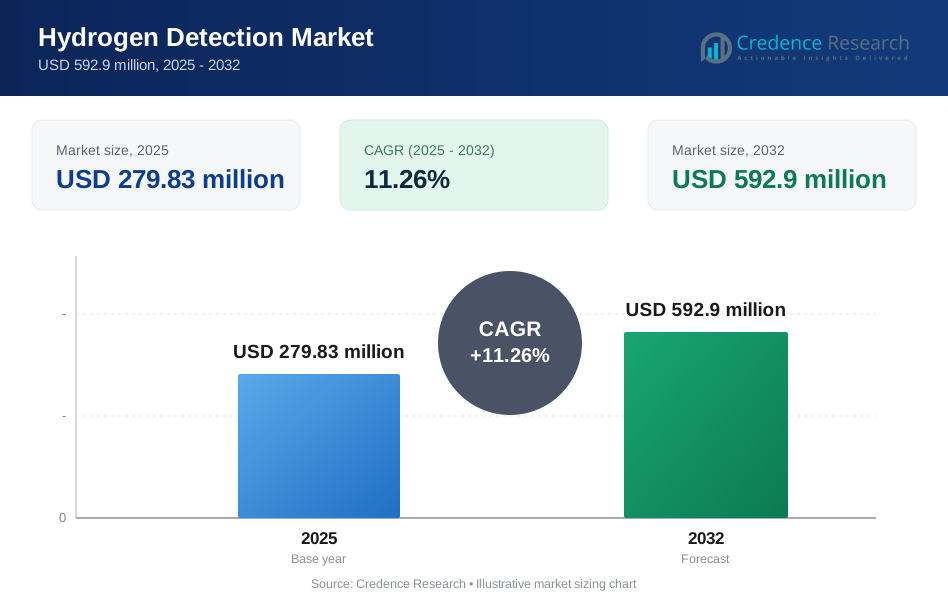
El tamaño del Mercado Global de Detección de Hidrógeno fue valorado en USD 145.36 millones en 2018 y alcanzó USD 279.83 millones en 2025, y se espera que llegue a USD 592.9 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 11.26% de 2025 a 2032. Se expande a medida que la producción, almacenamiento y uso final del hidrógeno se escalan en programas de descarbonización industrial y movilidad, aumentando la necesidad de monitoreo continuo de fugas en entornos críticos para la seguridad. También se beneficia de prácticas de seguridad más estrictas en plantas y la integración de sistemas de detección con alarmas, ventilación y controles de apagado en áreas de operación de alto riesgo.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Detección de Hidrógeno 2025 | USD 279.83 millones |
| Mercado de Detección de Hidrógeno, CAGR | 11.26% |
| Tamaño del Mercado de Detección de Hidrógeno 2032 | USD 592.9 millones |
Tendencias y Perspectivas Clave del Mercado
- El mercado se expandió de USD 145.36 millones en 2018 a USD 279.83 millones en 2025 y se proyecta que alcance USD 592.9 millones para 2032, respaldado por una base instalada creciente de sistemas de detección de hidrógeno en entornos industriales.
- Se proyecta que crezca a un CAGR del 26% durante 2025–2032 a medida que la infraestructura de hidrógeno se escala a través de múltiples etapas de proceso.
- Europa representó un 2% de participación en 2025, respaldada por proyectos de hidrógeno y necesidades de cumplimiento de seguridad en activos de producción y almacenamiento.
- Asia Pacífico representó un 9% de participación en 2025, impulsada por la expansión de la actividad industrial y la adopción de hidrógeno en las principales economías.
- Los Detectores Fijos representaron la mayor participación del 0% en 2025, respaldados por requisitos de monitoreo continuo en programas de seguridad en toda la planta.
Análisis de Segmentos
Está moldeado por opciones de implementación que priorizan el monitoreo continuo, la respuesta rápida y la integración en los sistemas de seguridad del sitio. Los compradores generalmente evalúan el rendimiento bajo condiciones reales de operación, prácticas de calibración y costo operativo a largo plazo, especialmente donde los puntos de manejo de hidrógeno se concentran alrededor de interfaces de compresión, almacenamiento y transferencia. También se beneficia de una adopción más amplia de funciones instrumentadas de seguridad que vinculan las salidas de detección a alarmas y flujos de trabajo de mitigación.
Continúa diversificándose en formatos fijos, portátiles, en línea y portátiles, reflejando diferentes frecuencias de inspección, necesidades de movilidad y estrategias de cobertura de monitoreo. La selección de tecnología está influenciada por los requisitos de sensibilidad, condiciones ambientales, tolerancia a la sensibilidad cruzada y preparación para la integración con sistemas de control. También apoya a usuarios finales que van desde la industria pesada y generación de energía hasta aplicaciones de movilidad y defensa especializada.
Por Tipo de Información
Los Detectores Fijos representaron la mayor parte con un 64.0% en 2025. Lidera porque apoya la monitorización continua y sin supervisión en puntos críticos de manejo de hidrógeno donde el riesgo de fugas es más alto. Se integra directamente con alarmas y sistemas de mitigación, mejorando el tiempo de respuesta y apoyando flujos de trabajo de seguridad estandarizados. También se adapta a estrategias de cobertura en toda la instalación donde el hidrógeno se produce, almacena, transporta internamente o se utiliza en múltiples ubicaciones.
Por Información de Rango de Detección
La selección del rango de detección está impulsada por el análisis de riesgos del sitio, los requisitos de cumplimiento de códigos y la necesidad de equilibrar la alerta temprana con la practicidad operativa. Los rangos de ppm más bajos apoyan la identificación temprana de fugas en áreas cerradas o críticas para la seguridad donde las pequeñas fugas deben detectarse rápidamente. Las configuraciones de rango más alto se alinean con entornos de proceso donde las concentraciones pueden variar durante transiciones operativas, mantenimiento o condiciones anormales. Cada vez más, se alinea la selección de rango con el diseño de seguridad a nivel de sistema y los objetivos de prevención de incidentes.
Por Información de Tecnología
Los Sensores Electroquímicos representaron la mayor parte con un 42.5% en 2025. Lidera porque es ampliamente adoptado en la detección de gases debido a su rendimiento establecido en el campo y su idoneidad para casos de uso de monitoreo de seguridad. Se beneficia de cadenas de suministro maduras y prácticas de mantenimiento estandarizadas que los compradores industriales pueden implementar a gran escala. También sigue siendo una opción común donde la fiabilidad y el costo total de propiedad son importantes junto con la integración con plataformas de detección fijas y portátiles.
Por Información de Usuario Final
La demanda industrial sigue siendo central porque las instalaciones requieren monitoreo continuo en puntos de producción, almacenamiento y utilización donde el manejo de hidrógeno es rutinario. La adopción automotriz se fortalece a medida que los ecosistemas de movilidad de hidrógeno se expanden y el monitoreo de seguridad se integra en entornos relacionados con el reabastecimiento y los vehículos. Las aplicaciones de energía y potencia adoptan sistemas de detección para gestionar el riesgo en la mezcla de hidrógeno, almacenamiento y configuraciones emergentes de hidrógeno a energía. También apoya a los sectores de petróleo y gas y otros de alto riesgo donde los programas de gestión de riesgos requieren cobertura de detección en zonas críticas.
Por Información de Etapa del Proceso
La generación impulsa una demanda sostenida porque se requiere cobertura de detección alrededor de electrolizadores, reformadores, unidades de compresión y sistemas auxiliares. El almacenamiento aumenta los requisitos del sistema en tanques, válvulas e interfaces de transferencia donde los riesgos de fugas se concentran y el monitoreo debe ser continuo. El transporte expande las necesidades de detección a través de tuberías, remolques y nodos de manejo donde las condiciones de exposición varían según el tipo de activo. El uso apoya los despliegues continuos en combustión industrial, pilas de combustible y equipos habilitados para hidrógeno donde la seguridad operativa depende de la detección temprana y la respuesta rápida.
Impulsores del Mercado de Detección de Hidrógeno
Expansión de la Producción e Infraestructura de Hidrógeno
Crece a medida que la capacidad de producción de hidrógeno se expande en electrolizadores, reformadores y centros integrados, aumentando el número de interfaces propensas a fugas que requieren monitoreo. Se beneficia de la implementación más amplia de tanques de almacenamiento, compresores y sistemas de transferencia donde el manejo de hidrógeno es frecuente y la cobertura de seguridad es obligatoria. También se escala con la infraestructura de abastecimiento y aplicaciones industriales de hidrógeno, que requieren soluciones de detección en múltiples zonas. Se fortalece a medida que los operadores estandarizan los programas de seguridad e implementan arquitecturas de monitoreo en toda la instalación.
Requisitos De Cumplimiento De Seguridad Y Mitigación De Riesgos
Está respaldado por regulaciones de seguridad y controles de riesgo operativos internos que requieren monitoreo continuo en entornos peligrosos. Se beneficia de políticas de instalaciones que exigen puntos de detección fijos en áreas críticas de manejo de hidrógeno e integración con alarmas y sistemas de respuesta de emergencia. Mejora la prevención de incidentes al permitir una identificación más temprana de fugas y acciones de mitigación más rápidas. También se alinea con inversiones de seguridad industrial más amplias que priorizan la instrumentación y medidas de protección automatizadas.
Integración Con Sistemas De Control Y Seguridad Industrial
Se expande a medida que los sistemas de detección se integran con sistemas de control distribuido y funciones instrumentadas de seguridad que automatizan alarmas, ventilación y acciones de apagado. Se beneficia del monitoreo digital y la visibilidad centralizada que mejoran la coordinación de la respuesta en grandes instalaciones. Gana adopción donde los equipos de operaciones requieren trazabilidad, diagnóstico y planificación de mantenimiento consistente en múltiples detectores. También apoya despliegues a escala al permitir prácticas estandarizadas de instalación y monitoreo en sitios.
- Por ejemplo, el Monitor de Gas Ultima X5000 de MSA especifica la medición de combustibles hasta 0–100% LEL y proporciona interfaces listas para la industria (salidas de fuente de corriente dual de 4–20 mA más HART), con potencia nominal listada como <5 W (10–30 VDC) puntos de integración numérica prácticos para vincular detectores en la lógica DCS/SIS y flujos de trabajo de gestión de activos.
Crecimiento De La Movilidad Del Hidrógeno Y Aplicaciones Emergentes De Uso Final
Está reforzado por la expansión de programas de movilidad de hidrógeno, incluidas estaciones de repostaje y equipos impulsados por hidrógeno, donde el monitoreo continuo de fugas es crítico. Apoya las necesidades de seguridad en entornos adyacentes a vehículos y sistemas de almacenamiento de hidrógeno utilizados en aplicaciones de transporte. También se beneficia del crecimiento en despliegues de celdas de combustible y procesos industriales habilitados para hidrógeno. Aumenta a medida que los operadores priorizan soluciones de detección compactas y confiables que pueden funcionar en condiciones operativas variables.
- Por ejemplo, Nel informó que su oferta de próxima generación H2Station ofrece configuraciones para abastecimiento de 70 MPa (700 bar) y 35 MPa y declaró objetivos de rendimiento por dispensador de hasta 100 coches o 50 autobuses por día, junto con una capacidad de fábrica en Dinamarca declarada de hasta 300 estaciones por año, una intensidad de despliegue que aumenta directamente el número de zonas de servicio que requieren detección continua de fugas.
Desafíos del Mercado de Detección de Hidrógeno
Enfrenta desafíos relacionados con el rendimiento bajo condiciones operativas adversas, incluyendo variación de temperatura, humedad y contaminación que pueden afectar el comportamiento del sensor y la frecuencia de mantenimiento. También debe abordar la sensibilidad cruzada y la gestión de calibración en diversos entornos, lo que puede aumentar la carga operativa para grandes despliegues. Puede experimentar restricciones de adquisición cuando los compradores requieren sistemas certificados y un rendimiento probado en el campo, extendiendo los plazos de calificación. También enfrenta presiones de costos cuando las instalaciones amplían la cobertura de monitoreo y buscan optimizar el costo total de propiedad.
- Por ejemplo, el Sensor de Gas de Hidrógeno MPS de NevadaNano está especificado para operar de -40°C a 75°C y 0–100% HR, se posiciona como que no requiere calibración en campo y se lista con una vida útil del sensor de 15 años (más una variante de ultra bajo consumo especificada en 1.35 mW); también enumera certificaciones de seguridad globales incluyendo Clase I, Div. 1/Zona 0 y ATEX/IECEx, junto con una clasificación IP65+, y la compañía ha informado públicamente 5 años de operación continua sin calibración adicional y sin deterioro o desviación.
Debe gestionar la complejidad de instalación e integración, especialmente donde existen sistemas heredados y arquitecturas de seguridad heterogéneas en los sitios. Puede enfrentar restricciones de tiempo de inactividad en instalaciones de alto rendimiento donde las ventanas de mantenimiento son limitadas y la accesibilidad del detector varía según la ubicación. También puede necesitar cumplir con requisitos específicos del sitio para clasificaciones de recintos, clasificaciones de áreas peligrosas y protocolos de comunicación. Se enfrenta además al desafío de equilibrar los objetivos de sensibilidad con la estabilidad operativa en diferentes condiciones de manejo de hidrógeno.
Tendencias y Oportunidades del Mercado de Detección de Hidrógeno
Se está moviendo hacia arquitecturas de monitoreo más inteligentes que apoyan la visibilidad centralizada, el diagnóstico y la integración con sistemas más amplios de gestión de seguridad y activos. Se beneficia de la preparación digital que apoya una escalabilidad más fácil de las redes de detectores y una mejor planificación del mantenimiento. También crea oportunidades para soluciones que reducen las falsas alarmas y mejoran la fiabilidad en entornos de gases mixtos e industriales. Cada vez más, apoya despliegues que demandan diseños compactos y opciones de instalación flexibles.
- Por ejemplo, el REGARD® 7000 de Dräger admite acceso remoto a través de HART® y una interfaz Modbus RTU para el procesamiento de sistemas de nivel superior, mientras publica un tiempo típico de transmisión de medición/estado de 1 s (máx. 3.3 s) y una distancia de transmisión de puerta de enlace de larga distancia de hasta 3,000 m para ayudar a centralizar los diagnósticos en redes de detectores distribuidos.
También está viendo oportunidades en soluciones diseñadas para aplicaciones emergentes de hidrógeno, incluyendo infraestructura de recarga, sistemas de celdas de combustible y nuevas configuraciones de procesos industriales de hidrógeno. Se beneficia de la innovación en enfoques de detección que buscan mejorar los umbrales de detección y los tiempos de respuesta. También abre oportunidades para formatos portátiles y vestibles en entornos con alta carga de inspección donde los técnicos requieren confirmación de seguridad bajo demanda. Continúa expandiéndose a medida que las líneas de proyectos de hidrógeno se convierten de pilotos a operaciones a escala.
Perspectivas Regionales
América del Norte
Está respaldado por la adopción de instrumentación de seguridad industrial y la construcción de infraestructura de hidrógeno en entornos de producción y uso final. América del Norte representó un 20.0% de participación en 2025, reflejando despliegues continuos en instalaciones industriales y ecosistemas de movilidad de hidrógeno. Se beneficia de la necesidad de estandarizar la cobertura de seguridad en instalaciones donde los puntos de manejo de hidrógeno están distribuidos en múltiples zonas.
Europa
Está impulsado por la actividad de proyectos de hidrógeno y fuertes requisitos de cumplimiento de seguridad en activos de producción, almacenamiento y utilización. Europa representó un 34.2% de participación en 2025, respaldada por un desarrollo más amplio de infraestructura de hidrógeno y necesidades de monitoreo a nivel de instalaciones. También se beneficia de la modernización de sistemas de seguridad industrial y la adopción de flujos de trabajo integrados de detección y mitigación.
Asia Pacífico
Se expande con el crecimiento industrial y la adopción de hidrógeno en las principales economías, aumentando la demanda de cobertura de detección en entornos de producción y manejo. Asia Pacífico representó un 33.9% de participación en 2025, respaldada por la ampliación de aplicaciones industriales y el despliegue de infraestructura. Se beneficia de la expansión de la actividad manufacturera y una base instalada creciente de sistemas de monitoreo de seguridad.
América Latina
Crece a medida que las iniciativas de hidrógeno y la modernización industrial aumentan la demanda de monitoreo de seguridad en cadenas de valor de hidrógeno emergentes. América Latina representó un 6.0% de participación en 2025, respaldada por el desarrollo selectivo de proyectos e inversiones en instrumentación de seguridad. También se beneficia de mejoras más amplias en seguridad industrial en entornos de alto riesgo.
Oriente Medio y África
Se fortalece a medida que los activos energéticos e industriales a gran escala integran proyectos de hidrógeno y expanden las prácticas de monitoreo de seguridad. Oriente Medio y África representaron un 5.9% de participación en 2025, respaldados por líneas de proyectos de hidrógeno e inversiones en seguridad alrededor de activos de almacenamiento y manejo. Se beneficia de los requisitos de monitoreo a nivel de instalaciones en entornos operativos de alto riesgo.
Panorama Competitivo
Se mantiene competitivo a medida que los proveedores se diferencian a través de la selección de tecnología de sensores, umbrales de detección, tiempo de respuesta, robustez y capacidades de integración de sistemas. Compite en fiabilidad en entornos operativos reales, estrategia de calibración y soporte de servicio durante el ciclo de vida que reduce el tiempo de inactividad y el esfuerzo de mantenimiento. También refleja la preferencia del comprador por plataformas que se integran con sistemas de seguridad de plantas y proporcionan monitoreo centralizado en múltiples puntos de detección. Continúa evolucionando a medida que los proveedores amplían sus carteras en formatos fijos, portátiles, en línea y portátiles para satisfacer diversas necesidades de implementación.
Figaro Engineering Inc. compite a través de su experiencia en detección de gases y capacidades a nivel de componentes que apoyan la integración en plataformas de detección más amplias. Se beneficia de su posicionamiento donde los fabricantes requieren un rendimiento estable de los sensores y un suministro confiable para implementaciones críticas de seguridad. También alinea su desarrollo de productos con aplicaciones industriales que demandan fiabilidad a largo plazo en diversas condiciones operativas. Permanece relevante donde los integradores de sistemas y OEMs priorizan el rendimiento de detección probado y la calidad consistente.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre empresas clave, incluyendo:
- Figaro Engineering Inc.
- Teledyne Gas and Flame Detection
- NevadaNano
- H2Scan
- Ambetronics Engineers Pvt. Ltd.
- Honeywell International Inc.
- Emerson
- Membrapor AG
- MSA
- Sensidyne, LP
- RIKEN KEIKI Co., Ltd.
- Eagle Eye Power Solutions, LLC
- Otros
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En enero de 2026, H2Scan anunció una asociación de distribución bajo la cual Angst+Pfister Sensors and Power AG serviría como distribuidor exclusivo de productos H2Scan en Alemania y Suiza, ampliando el acceso a sistemas de detección de hidrógeno utilizados en transformadores, procesos industriales, sistemas de almacenamiento de energía y celdas de combustible.
- En febrero de 2026, NevadaNano anunció que su sensor de gas inflamable MPS fue integrado en la plataforma de detección de gas fija SX-Alpha de Sensorex Oy como parte de una colaboración destinada a un rendimiento de detección de gas fija duradero y confiable.
- En mayo de 2025, Honeywell lanzó una nueva solución de Detector de Fugas de Hidrógeno (HLD) diseñada para identificar fugas microscópicas de hidrógeno en tiempo real utilizando detección de conductividad térmica, con sensibilidad hasta 50 partes por millón (ppm).
- En febrero de 2025, Dai Nippon Printing (DNP) y la Universidad Nacional de Yokohama (YNU) anunciaron el desarrollo exitoso de un Sistema de Detección de Hidrógeno especializado que utiliza un mecanismo único de "cambio de color".
Alcance del Informe
| Atributo del Informe | Detalles |
| Año histórico | 2018 |
| Valor del tamaño del mercado en 2018 | USD 145.36 millones |
| Valor del tamaño del mercado en 2025 | USD 279.83 millones |
| Pronóstico de ingresos en 2032 | USD 592.9 millones |
| Tasa de crecimiento (CAGR) | 11.26% (2025–2032) |
| Año base | 2025 |
| Periodo de pronóstico | 2025–2032 |
| Unidades cuantitativas | Millones de USD |
| Segmentos cubiertos | Por Perspectiva de Tipo: Detectores Fijos, Detectores Portátiles, Detectores en Línea, Detectores Portátiles; Por Perspectiva de Rango de Detección: 0–1,000 ppm, 0–5,000 ppm, 0–20,000 ppm, >20,000 ppm; Por Perspectiva de Tecnología: Sensores Electroquímicos, Sensores Catalíticos, Sensores de Conductividad Térmica, Sensores de Estado Sólido, Sensores Infrarrojos, Otros; Por Perspectiva de Usuario Final: Industrial, Automotriz, Energía y Potencia, Petróleo y Gas, Otros; Por Perspectiva de Etapa del Proceso: Generación, Almacenamiento, Transporte, Uso |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Figaro Engineering Inc., Teledyne Gas and Flame Detection, NevadaNano, H2Scan, Ambetronics Engineers Pvt. Ltd., Honeywell International Inc., Emerson, Membrapor AG, MSA, Sensidyne, LP, RIKEN KEIKI Co., Ltd., Eagle Eye Power Solutions, LLC, Otras empresas |
| Número de páginas | 340 |
Segmentación
POR TIPO
- Detectores Fijos
- Detectores Portátiles
- Detectores en Línea
- Detectores Usables
POR RANGO DE DETECCIÓN
- 0–1,000 ppm
- 0–5,000 ppm
- 0–20,000 ppm
- >20,000 ppm
POR TECNOLOGÍA
- Sensores Electroquímicos
- Sensores Catalíticos
- Sensores de Conductividad Térmica
- Sensores de Estado Sólido
- Sensores Infrarrojos
- Otros
POR USUARIO FINAL
- Industrial
- Automotriz
- Energía y Potencia
- Petróleo y Gas
- Otros (Aeroespacial & Defensa, etc.)
POR ETAPA DEL PROCESO
- Generación
- Almacenamiento
- Transporte
- Uso
POR REGIÓN
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado del Mercado Global de Detección de Hidrógeno en 2025 y su pronóstico para 2032?
¿Cuál es la Tasa de Crecimiento Anual Compuesta (CAGR) del Mercado Global de Detección de Hidrógeno durante 2025–2032?
¿Qué segmento lidera el mercado por tipo?
¿Qué factores están impulsando el crecimiento del mercado?
¿Quiénes son los actores clave en el mercado?
¿Qué región tiene la mayor participación en el mercado?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Detección de Hidrógeno Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Detección de Hidrógeno Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 279.83 million → 2032: USD 592.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Detección de Hidrógeno Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Detección de Hidrógeno Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Detección de Hidrógeno Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Detección de Hidrógeno Market Drivers
- 3.3 Mercado de Detección de Hidrógeno Market Restraints & Challenges
- 3.4 Mercado de Detección de Hidrógeno Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Detección de Hidrógeno Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Detección de Hidrógeno Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Detección de Hidrógeno category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Detección de Hidrógeno Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Detección de Hidrógeno Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Detección de Hidrógeno market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Detección de Hidrógeno Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Detección de Hidrógeno Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Detección de Hidrógeno Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Detección de Hidrógeno (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Detección de Hidrógeno Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Detección de Hidrógeno Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Detección de Hidrógeno Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Detección de Hidrógeno Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Detección de Hidrógeno Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Detección de Hidrógeno Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Detección de Hidrógeno Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Detección de Hidrógeno Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Detección de Hidrógeno Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
