
Descripción General del Mercado de Transformadores de Potencia Media:
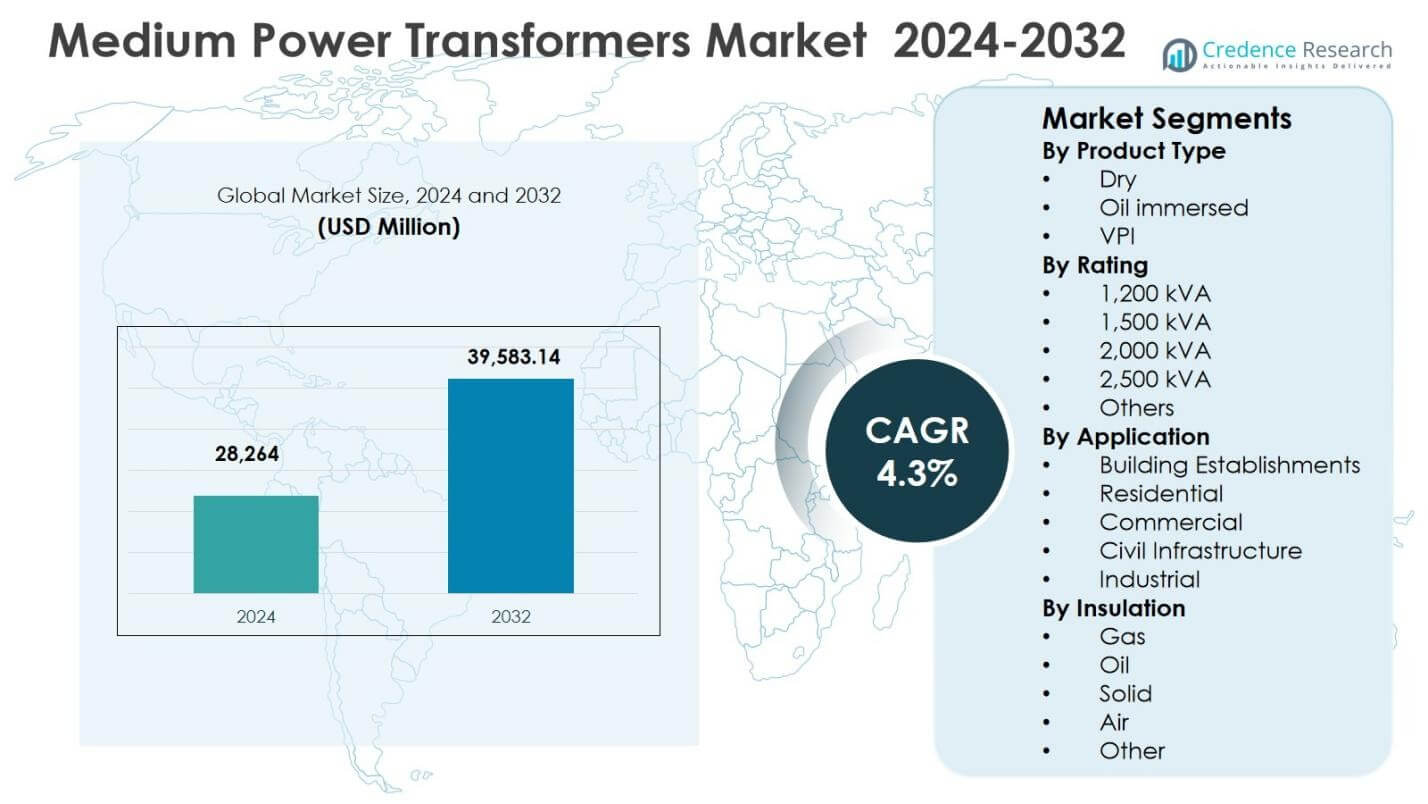
El tamaño del mercado de transformadores de potencia media se valoró en USD 28,264 millones en 2024 y se anticipa que alcanzará los USD 39,583.14 millones para 2032, con un CAGR del 4.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Transformadores de Potencia Media 2024 | USD 28,264 millones |
| Mercado de Transformadores de Potencia Media, CAGR | 4.3% |
| Tamaño del Mercado de Transformadores de Potencia Media 2032 | USD 39,583.14 millones |
Perspectivas del Mercado de Transformadores de Potencia Media
- El crecimiento del mercado está impulsado por la expansión y modernización de la infraestructura de transmisión y distribución, el aumento de la demanda de electricidad por la industrialización y el desarrollo urbano, y el incremento de inversiones en la integración de energías renovables.
- Los transformadores sumergidos en aceite lideraron el segmento de tipo de producto con una participación del 48.6% en 2024, seguidos por los transformadores de tipo seco con un 32.4%, mientras que el segmento de clasificación de 2,000 kVA dominó con una participación del 29.7% debido a su amplio uso en aplicaciones industriales y comerciales grandes.
- La estructura del mercado está conformada por fabricantes globales establecidos que se centran en diseños energéticamente eficientes, capacidades de monitoreo digital, localización de la fabricación y participación en proyectos de servicios públicos e infraestructura a largo plazo.
- Asia Pacífico lideró el mercado con una participación del 36.8% en 2024, seguida por América del Norte con un 24.6% y Europa con un 21.9%, mientras que América Latina representó el 8.7% y Medio Oriente y África mantuvieron el 8.0%, apoyados por iniciativas de expansión de la red y electrificación.
Análisis de Segmentación del Mercado de Transformadores de Potencia Media:
Por Tipo de Producto:
El mercado de transformadores de potencia media, por tipo de producto, está liderado por los transformadores sumergidos en aceite, que representaron el 48.6% de la cuota de mercado en 2024, impulsados por su alta eficiencia, rendimiento superior de enfriamiento y adecuación para aplicaciones de carga pesada y exteriores. Los transformadores de tipo seco mantuvieron una participación del 32.4%, apoyados por la creciente adopción en edificios comerciales e instalaciones urbanas debido a su mayor seguridad contra incendios y bajos requisitos de mantenimiento. Los transformadores VPI capturaron el 19.0% del mercado, beneficiándose de una mayor durabilidad del aislamiento y un uso creciente en entornos industriales. Los proyectos de expansión de la red y la renovación de la infraestructura de transmisión envejecida continúan reforzando la demanda en todas las categorías de productos.
- Por ejemplo, GE Vernova suministró más de 70 transformadores sumergidos en aceite de extra alta tensión y reactores en derivación a Power Grid Corporation of India Limited para proyectos de transmisión clave que apoyan la evacuación de energía renovable.
Por Clasificación:
Basado en la calificación, el segmento de 2,000 kVA dominó el Mercado de Transformadores de Potencia Media con una participación del 29.7% en 2024, respaldado por su uso generalizado en instalaciones industriales, subestaciones y grandes complejos comerciales que requieren una distribución de energía estable. El segmento de 1,500 kVA siguió con una participación del 21.8%, favorecido por su rendimiento equilibrado y eficiencia de costos. El segmento de 2,500 kVA representó el 18.6%, impulsado por el aumento de inversiones en integración renovable y mejoras en servicios públicos. Calificaciones más bajas como 1,200 kVA y otras en conjunto mantuvieron el 29.9%, apoyadas por proyectos de energía distribuida e infraestructura a mediana escala.
- Por ejemplo, Daelim Transformer proporcionó una unidad de 1500 kVA (11 kV/1 kV) para un proyecto minero australiano, desplegando cuatro unidades con diseño compacto según los estándares AS 60076 para un rendimiento confiable en tareas pesadas.
Por Aplicación:
Por aplicación, el uso industrial lideró el Mercado de Transformadores de Potencia Media con una participación del 34.2% en 2024, impulsado por la expansión continua de instalaciones de manufactura, industrias de procesos y sistemas de energía cautiva. La infraestructura civil representó el 23.5%, apoyada por proyectos de metro, aeropuertos y servicios públicos. Las aplicaciones comerciales mantuvieron una participación del 19.4% debido al aumento de la construcción de complejos de oficinas y centros de datos. Los establecimientos de edificios y los segmentos residenciales juntos contribuyeron con el 22.9%, impulsados por la urbanización, programas de electrificación y la creciente demanda de distribución de media tensión confiable en ciudades en crecimiento.
Principales Impulsores del Crecimiento
Expansión de la Infraestructura de Transmisión y Distribución de Energía
El Mercado de Transformadores de Potencia Media está fuertemente impulsado por la expansión y modernización a gran escala de las redes de transmisión y distribución de energía en economías desarrolladas y emergentes. Los gobiernos y las empresas de servicios públicos están invirtiendo fuertemente en el refuerzo de la red para acomodar la creciente demanda de electricidad por urbanización, crecimiento industrial e iniciativas de electrificación. La sustitución de transformadores envejecidos, la reducción de pérdidas técnicas y el despliegue de sistemas de media tensión confiables están aumentando las instalaciones de transformadores. Las inversiones en infraestructura vinculadas a ciudades inteligentes, proyectos de metro, aeropuertos y servicios públicos aceleran aún más la demanda de transformadores de potencia media con mayor eficiencia y capacidades mejoradas de manejo de carga.
- Por ejemplo, Hitachi Energy suministró transformadores conectados en Scott con múltiples unidades de 100 MVA a 132 kV para la actualización de electrificación Delhi-Mumbai de los Ferrocarriles de la India, permitiendo velocidades de tren de hasta 160 km/h con mejor regulación de voltaje y un 30% menos de emisiones de CO2 en comparación con diseños convencionales.
Rápida Industrialización y Desarrollo Urbano
La acelerada industrialización y expansión urbana impulsan significativamente el crecimiento en el Mercado de Transformadores de Potencia Media. Las plantas de manufactura, industrias de procesamiento, complejos comerciales y desarrollos de uso mixto requieren una distribución de energía estable y continua, impulsando la adopción de transformadores de potencia media en aplicaciones industriales y comerciales. El aumento de la construcción de urbanizaciones residenciales, edificios de oficinas, hospitales e instituciones educativas también apoya la demanda. Además, el crecimiento en sectores intensivos en energía como metales, cemento, productos químicos y centros de datos incrementa la necesidad de transformadores robustos capaces de manejar cargas fluctuantes y garantizar operaciones ininterrumpidas.
- Por ejemplo, Maddox Transformers entregó dos unidades de padmount de 2500 kVA (13200D-480Y/277) al centro de datos de DC BLOX en Myrtle Beach. Cada una maneja 2.5 MW para mantener la operación continua en la sala de datos, contribuyendo a la capacidad planificada de 40 MW del sitio.
Integración de Fuentes de Energía Renovable
La creciente integración de fuentes de energía renovable en las redes nacionales actúa como un importante impulsor de crecimiento para el Mercado de Transformadores de Potencia Media. Los proyectos de energía solar y eólica requieren transformadores eficientes para gestionar la regulación de voltaje, la evacuación de energía y la sincronización con la red. Los transformadores de potencia media juegan un papel crítico en la conexión de plantas renovables a las redes de distribución mientras mantienen la calidad de la energía. El aumento de inversiones en sistemas renovables descentralizados, proyectos de energía híbrida y programas de transición energética a escala de red fortalecen aún más la demanda de transformadores en los segmentos de servicios públicos e industriales.
Tendencias y Oportunidades Clave
Adopción de Transformadores Eficientes y Ecológicos
Una tendencia prominente en el Mercado de Transformadores de Potencia Media es la creciente adopción de tecnologías de transformadores eficientes y respetuosos con el medio ambiente. Las empresas de servicios públicos y los usuarios industriales prefieren cada vez más transformadores con bajas pérdidas en el núcleo, materiales de aislamiento avanzados y cumplimiento con estrictos estándares de eficiencia energética. El uso de fluidos aislantes biodegradables y transformadores de tipo seco está ganando terreno debido a las regulaciones de seguridad contra incendios y ambientales. Esta tendencia crea fuertes oportunidades para que los fabricantes desarrollen diseños avanzados que reduzcan los costos del ciclo de vida, mejoren la eficiencia operativa y cumplan con los objetivos de sostenibilidad.
- Por ejemplo, ABB introdujo transformadores ecoeficientes de nueva generación utilizando fluidos aislantes de éster natural biodegradable, que ofrecen un 97% de biodegradabilidad y permiten actualizaciones rentables al reemplazar el aceite mineral sin alterar los componentes principales.
Creciente Demanda de Redes Inteligentes y Subestaciones Digitales
La transición hacia redes inteligentes y subestaciones digitales presenta oportunidades significativas en el Mercado de Transformadores de Potencia Media. Las empresas de servicios públicos están desplegando transformadores inteligentes integrados con sensores de monitoreo, controles digitales y sistemas de mantenimiento basado en condiciones. Estas soluciones mejoran la fiabilidad de la red, optimizan el rendimiento de los activos y reducen el tiempo de inactividad. La creciente implementación de automatización, diagnósticos basados en IoT y mantenimiento predictivo en las redes eléctricas fomenta la demanda de transformadores de potencia media tecnológicamente avanzados, abriendo nuevas fuentes de ingresos para los fabricantes que ofrecen soluciones preparadas para lo digital.
- Por ejemplo, Duke Energy integró sensores IoT en subestaciones para monitorear el estado de los transformadores, rastreando las temperaturas del aceite, niveles, presiones del tanque y temperaturas de los devanados en tiempo real. Esto permite la detección predictiva de fallas y previene cortes a través del mantenimiento proactivo.
Desafíos Clave
Alto Costo de Capital y Largos Ciclos de Reemplazo
La alta inversión de capital inicial sigue siendo un desafío clave en el Mercado de Transformadores de Potencia Media. Los transformadores de potencia media implican costos significativos de fabricación, instalación y puesta en marcha, lo que puede disuadir a pequeñas empresas de servicios públicos y usuarios industriales. Además, los transformadores tienen largos ciclos de vida operativos, lo que resulta en ciclos de reemplazo más lentos y una demanda repetida retrasada. Las restricciones presupuestarias en regiones en desarrollo y los largos procesos de adquisición para proyectos de servicios públicos limitan aún más la rápida expansión del mercado, afectando el crecimiento de los ingresos a corto plazo para los fabricantes.
Restricciones de la Cadena de Suministro y Volatilidad de los Precios de las Materias Primas
El Mercado de Transformadores de Potencia Media enfrenta desafíos por las interrupciones en la cadena de suministro y la volatilidad en los precios de las materias primas, particularmente cobre, acero eléctrico y materiales aislantes. Las fluctuaciones en los costos de insumos impactan directamente en los gastos de producción y los márgenes de beneficio para los fabricantes. Las incertidumbres en el suministro global, las tensiones geopolíticas y los cuellos de botella en el transporte aumentan los tiempos de entrega y los riesgos de ejecución de proyectos. Gestionar las presiones de costos mientras se mantiene la calidad del producto y la entrega oportuna sigue siendo un desafío crítico, especialmente para proyectos de infraestructura a gran escala y transformadores de servicios públicos.
Análisis Regional
América del Norte
América del Norte representó el 24.6% del Mercado de Transformadores de Potencia Media en 2024, impulsada por la modernización continua de la red y el reemplazo de la infraestructura de transmisión y distribución envejecida. Las fuertes inversiones en la integración de energías renovables, centros de datos y electrificación industrial continúan apoyando la demanda de transformadores de potencia media. Las empresas de servicios públicos en Estados Unidos y Canadá priorizan la eficiencia energética, la fiabilidad y el cumplimiento de estrictas normas regulatorias, fomentando el despliegue de tecnologías avanzadas de transformadores. La expansión de proyectos de redes inteligentes y la renovación de subestaciones contribuyen aún más a una demanda estable en aplicaciones de servicios públicos, comerciales e industriales en la región.
Europa
Europa tuvo una participación del 21.9% del Mercado de Transformadores de Potencia Media en 2024, respaldada por agresivos objetivos de descarbonización y modernización de redes eléctricas. La fuerte adopción de fuentes de energía renovable, incluyendo eólica y solar, impulsa la demanda de transformadores de potencia media para gestionar la estabilidad de la red y la evacuación de energía. El reemplazo de infraestructura heredada en Europa Occidental y Oriental apoya instalaciones consistentes. Además, las estrictas regulaciones de eficiencia energética y el énfasis en diseños de transformadores ecológicos impulsan la demanda de soluciones avanzadas y de baja pérdida en instalaciones industriales, infraestructura pública y desarrollos comerciales.
Asia Pacífico
Asia Pacífico dominó el mercado de transformadores de potencia media con una participación del 36.8% en 2024, impulsado por la rápida urbanización, la expansión industrial y las inversiones a gran escala en infraestructura eléctrica. Países como China, India y las economías del sudeste asiático continúan expandiendo las redes de transmisión y distribución para satisfacer la creciente demanda de electricidad. Los programas de electrificación liderados por el gobierno, los proyectos de energía renovable y las iniciativas de ciudades inteligentes aumentan significativamente el despliegue de transformadores. El crecimiento en centros de manufactura, proyectos de metro y construcción comercial fortalece aún más la demanda de transformadores de potencia media en aplicaciones de servicios públicos e industriales.
América Latina
América Latina representó el 8.7% del mercado de transformadores de potencia media en 2024, respaldado por la expansión del acceso a la electricidad y las mejoras graduales en la infraestructura de transmisión y distribución. Las inversiones en proyectos de energía renovable, particularmente solar y eólica, impulsan la demanda de transformadores de potencia media en sistemas de generación distribuida y a escala de servicios públicos. Países como Brasil, México y Chile se centran en la fiabilidad de la red y la mejora de la capacidad para apoyar el crecimiento industrial y el desarrollo urbano. Los proyectos de infraestructura pública y las reformas del sector energético continúan fomentando las instalaciones de transformadores en los segmentos comercial e industrial.
Medio Oriente y África
La región de Medio Oriente y África capturó el 8.0% del mercado de transformadores de potencia media en 2024, impulsada por la expansión de la infraestructura eléctrica y la creciente demanda de electricidad por la urbanización y los proyectos industriales. Las inversiones a gran escala en redes de transmisión, instalaciones de petróleo y gas, y plantas de energía renovable apoyan una demanda constante de transformadores. Los países del Consejo de Cooperación del Golfo enfatizan la expansión y fiabilidad de la red para apoyar las iniciativas de diversificación económica. En África, los programas de electrificación y los proyectos de desarrollo de infraestructura contribuyen aún más a la creciente adopción de transformadores de potencia media en aplicaciones de servicios públicos e industriales.
Segmentaciones del Mercado de Transformadores de Potencia Media:
Por Tipo de Producto
- Seco
- Inmerso en aceite
- VPI
Por Clasificación
- 1,200 kVA
- 1,500 kVA
- 2,000 kVA
- 2,500 kVA
- Otros
Por Aplicación
- Establecimientos de Edificios
- Residencial
- Comercial
- Infraestructura Civil
- Industrial
Por Aislamiento
- Gas
- Aceite
- Sólido
- Aire
- Otro
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de Transformadores de Potencia Media se caracteriza por la presencia de fabricantes globales consolidados como ABB Ltd., Siemens Energy, GE Co., Mitsubishi Electric Corporation, Toshiba Corp., Hyundai Heavy Industries Co., Ltd., Bharat Heavy Electricals Limited, Crompton Greaves Ltd., Alstom SA, y Hyosung Power & Industrial Systems. El mercado demuestra una consolidación moderada, con los principales actores aprovechando fuertes capacidades de fabricación, amplios portafolios de productos y relaciones a largo plazo con las empresas de servicios públicos para mantener posiciones en el mercado. Las empresas se centran en diseños energéticamente eficientes, soluciones de monitoreo digital y el cumplimiento de estándares de red en evolución para mejorar la competitividad. Las inversiones estratégicas en expansión de capacidad, localización de la fabricación y participación en proyectos de transmisión y distribución a gran escala apoyan el crecimiento de los ingresos. La innovación tecnológica, la fortaleza del servicio postventa y la capacidad de ofrecer soluciones personalizadas para servicios públicos, usuarios industriales y proyectos de infraestructura siguen siendo diferenciadores clave que moldean la dinámica competitiva.
Análisis de los Principales Actores
- Mitsubishi Electric Corporation
- Crompton Greaves Ltd.
- Siemens Energy
- Bharat Heavy Electricals Limited
- ABB Ltd.
- Hyundai Heavy Industries Co., Ltd.
- Toshiba Corp.
- GE Co.
- Alstom SA
- Hyosung Power & Industrial Systems Performance Group
Desarrollos Recientes
- En diciembre de 2025, Giga Energy abrió una nueva instalación de fabricación de 60,000 pies cuadrados en Houston para transformadores de media tensión, con el objetivo de producir más de 3,000 unidades anualmente a partir del primer trimestre de 2026.
- En septiembre de 2025, ABB introdujo transformadores inteligentes integrados con sensores IoT para aplicaciones de mantenimiento predictivo en redes de servicios públicos, mejorando la fiabilidad de los activos y el rendimiento operativo.
- En julio de 2025, Eaton acordó adquirir Resilient Power Systems, una empresa de tecnología de transformadores de estado sólido, señalando una expansión estratégica en tecnologías avanzadas de transformadores.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tipo de Producto, Clasificación, Aplicación, Aislamiento y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de transformadores de potencia media continuará beneficiándose de inversiones sostenidas en la modernización de redes de transmisión y distribución en economías desarrolladas y emergentes.
- El aumento de la demanda de electricidad por urbanización, crecimiento industrial y desarrollo de infraestructura apoyará la instalación constante de transformadores de potencia media.
- La integración de fuentes de energía renovable aumentará la demanda de transformadores capaces de manejar cargas variables y mantener la estabilidad de la red.
- Las empresas de servicios públicos priorizarán la sustitución de flotas de transformadores envejecidos para reducir pérdidas y mejorar la fiabilidad de la red.
- La adopción de diseños de transformadores energéticamente eficientes se acelerará en respuesta a normas regulatorias y de eficiencia más estrictas.
- Las características de monitoreo digital y mantenimiento basado en condiciones ganarán mayor aceptación para mejorar el rendimiento de los activos y reducir el tiempo de inactividad.
- La expansión industrial en manufactura, minería e industrias de procesos impulsará la demanda de distribución de energía de media tensión confiable.
- El crecimiento de ciudades inteligentes y proyectos de infraestructura urbana creará oportunidades a largo plazo para los fabricantes de transformadores.
- La localización de la fabricación y la optimización de la cadena de suministro se volverán cada vez más importantes para la competitividad en costos.
- Las colaboraciones estratégicas y las actualizaciones tecnológicas moldearán el posicionamiento competitivo y la innovación de productos en el mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de transformadores de media potencia y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de transformadores de potencia media entre 2024 y 2032?
¿Cuál segmento del mercado de transformadores de potencia media tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de transformadores de potencia media?
¿Quiénes son las empresas líderes en el mercado de transformadores de media potencia?
¿Qué región comandó la mayor parte del mercado de transformadores de potencia media en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Transformadores de Potencia Media Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Transformadores de Potencia Media Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 28,264 million → 2032: USD 39,583.14 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Transformadores de Potencia Media Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Transformadores de Potencia Media Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Transformadores de Potencia Media Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Transformadores de Potencia Media Market Drivers
- 3.3 Mercado de Transformadores de Potencia Media Market Restraints & Challenges
- 3.4 Mercado de Transformadores de Potencia Media Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Transformadores de Potencia Media Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Transformadores de Potencia Media Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Transformadores de Potencia Media category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Transformadores de Potencia Media Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Transformadores de Potencia Media Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Transformadores de Potencia Media market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Transformadores de Potencia Media Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Transformadores de Potencia Media Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Transformadores de Potencia Media Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Transformadores de Potencia Media (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Transformadores de Potencia Media Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Transformadores de Potencia Media Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Transformadores de Potencia Media Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Transformadores de Potencia Media Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Transformadores de Potencia Media Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Transformadores de Potencia Media Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Transformadores de Potencia Media Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Transformadores de Potencia Media Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Transformadores de Potencia Media Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
