
Descripción general del mercado de tecnologías de descarga electrostática:
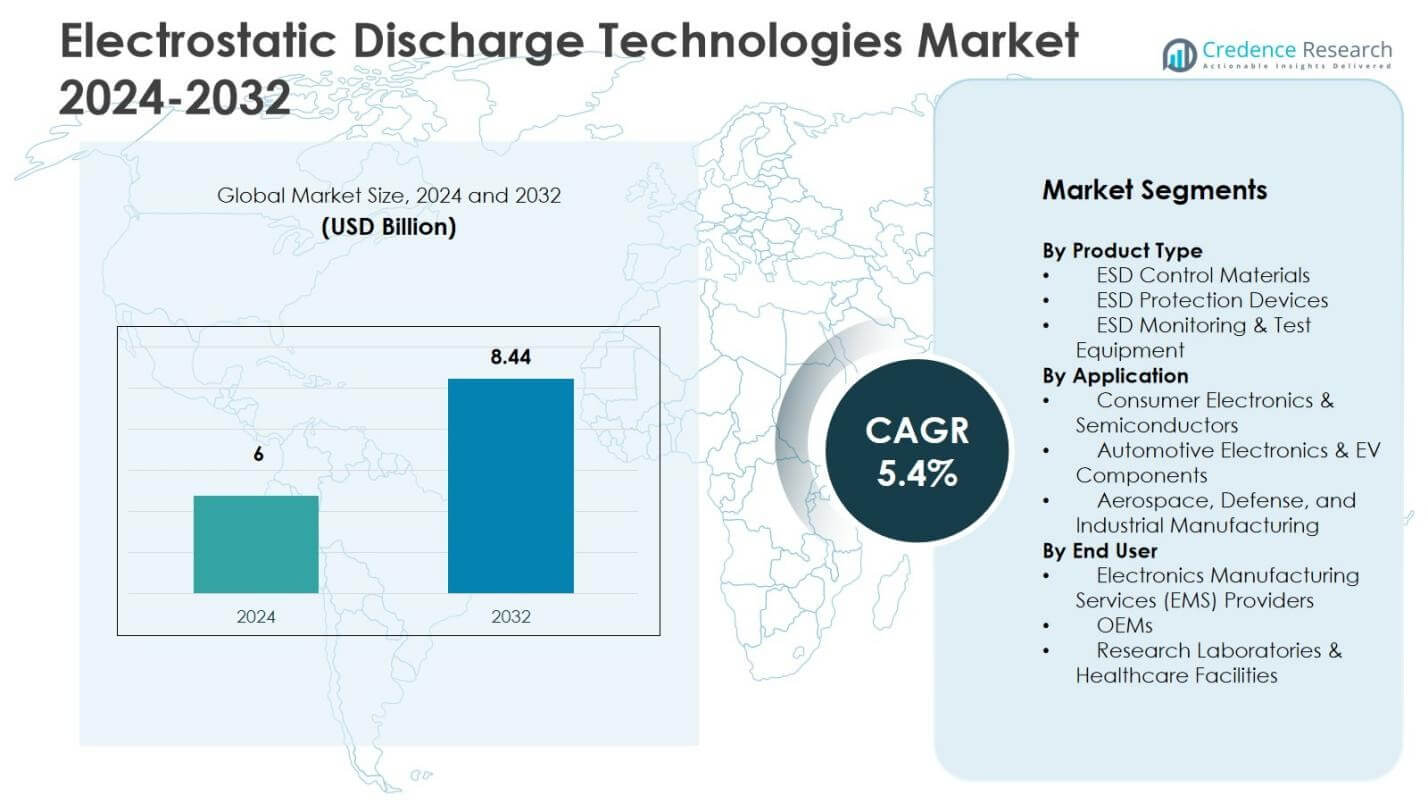
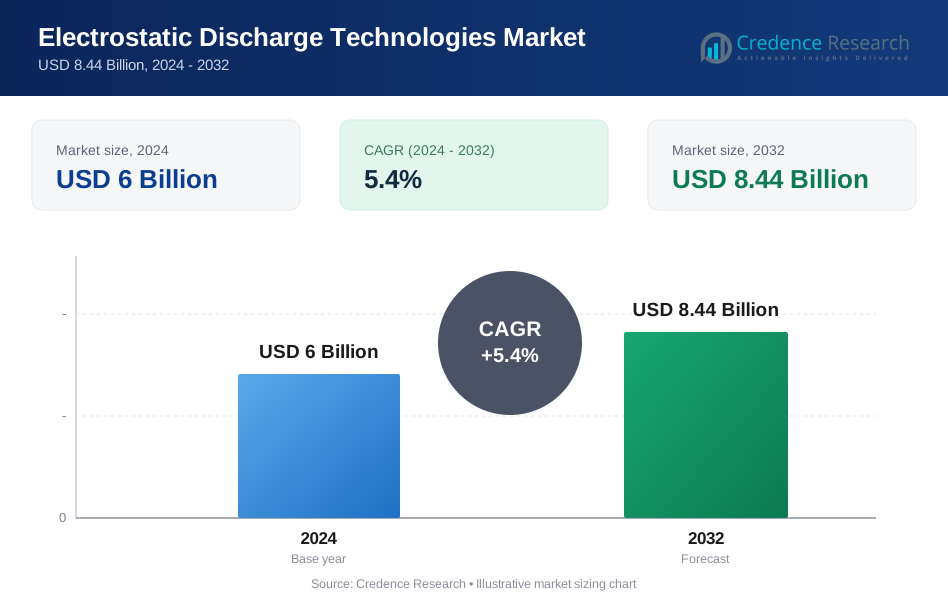
El mercado de tecnologías de descarga electrostática fue valorado en $6 mil millones en 2024 y se anticipa que alcance $8.44 mil millones para 2032, con un CAGR del 5.4% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tecnologías de Descarga Electroestática 2024 | USD 6 Mil Millones |
| Mercado de Tecnologías de Descarga Electroestática, CAGR | 5.4% |
| Tamaño del Mercado de Tecnologías de Descarga Electroestática 2032 | USD 8.44 Mil Millones |
Perspectivas del mercado de tecnologías de descarga electrostática
- El mercado de tecnologías de descarga electrostática fue valorado en $6 mil millones en 2024 y alcanzará $8.44 mil millones para 2032 con un CAGR del 5.4%.
- El principal impulsor del mercado es la creciente adopción de protección ESD en la fabricación de semiconductores, electrónica de consumo y electrónica automotriz, con el segmento de electrónica de consumo y semiconductores teniendo una participación del 52.8% en 2024 debido al ensamblaje de PCB de alto volumen y la fabricación de chips.
- Las tendencias del mercado incluyen el despliegue rápido de sistemas de monitoreo ESD inteligentes, soluciones de puesta a tierra habilitadas para IoT y materiales ESD avanzados que apoyan la fabricación en salas limpias y entornos de producción enfocados en la confiabilidad en operaciones EMS y instalaciones OEM.
- El análisis competitivo muestra una fuerte presencia de jugadores globales enfocados en la innovación en pisos, revestimientos, empaques y dispositivos de protección ESD, junto con inversiones estratégicas en automatización, soluciones certificadas por cumplimiento y expansión en centros de fabricación de electrónica de alto crecimiento.
- América del Norte tiene una participación del 34.6%, Asia-Pacífico representa una participación del 29.8% y Europa representa una participación del 27.3% en 2024, apoyada por la expansión de la capacidad de semiconductores, producción de electrónica para vehículos eléctricos, fabricación aeroespacial e iniciativas de automatización industrial.
Análisis de segmentación del mercado de tecnologías de descarga electrostática
Por tipo de producto
El mercado de tecnologías de descarga electrostática por tipo de producto está liderado por materiales de control ESD, que representaron una participación del 46.2% en 2024, convirtiéndolo en el subsegmento dominante. Esta categoría incluye pisos, empaques y revestimientos ESD que apoyan entornos de fabricación a gran escala. Su crecimiento está impulsado por la expansión de la fabricación de semiconductores, protocolos de control de calidad más estrictos y el creciente despliegue de infraestructura de salas limpias en instalaciones electrónicas y automotrices. Los dispositivos de protección ESD y el equipo de monitoreo y prueba ESD colectivamente mantienen la participación de mercado restante, apoyados por el uso creciente de componentes microelectrónicos sensibles y la necesidad de medición en tiempo real de carga estática en líneas de producción.
- Sherwin-Williams proporciona sistemas de pisos disipadores de electricidad estática para instalaciones de fabricación de semiconductores, ofreciendo resistencia química y protección contra daños estáticos en salas limpias y áreas de fabricación.
Por aplicación
La electrónica de consumo y los semiconductores emergieron como el segmento de aplicación dominante, asegurando un 52.8% de participación en 2024. El liderazgo del segmento se debe al aumento de la producción de teléfonos inteligentes, dispositivos portátiles, chips avanzados y ensamblajes de PCB que requieren un control ESD estricto durante el diseño y ensamblaje. La miniaturización de obleas y la mayor densidad de circuitos fortalecen aún más la demanda de sistemas de protección ESD robustos. La electrónica automotriz y los componentes de vehículos eléctricos, así como la fabricación aeroespacial, de defensa e industrial, representan la participación restante, respaldada por tendencias de electrificación, estándares de seguridad y sistemas electrónicos críticos para la fiabilidad.
- Nexperia lanzó un diodo ESD de alta capacidad en un paquete a escala de chip a nivel de oblea en 2024 para dispositivos portátiles. El diseño compacto mejora la eficiencia de la placa en dispositivos con carga USB-C y sensores.
Por usuario final
Los proveedores de servicios de fabricación electrónica dominan el mercado con un 41.6% de participación en 2024, impulsados por operaciones de ensamblaje electrónico de gran volumen y fabricación por contrato para OEMs globales. El segmento se beneficia del aumento de la subcontratación de ensamblaje de PCB, líneas de tecnología de montaje superficial y actividades de empaquetado de semiconductores que requieren entornos estáticos seguros consistentes. Los OEMs representan la segunda mayor participación al integrar procesos de protección de calidad interna, mientras que los laboratorios de investigación y las instalaciones de salud contribuyen con la participación restante, impulsados por la instrumentación de precisión, la fabricación de dispositivos médicos y los entornos de laboratorio controlados donde se deben prevenir fallos inducidos por ESD.
Principales impulsores de crecimiento del mercado de tecnologías de descarga electrostática
Rápida expansión de la fabricación de semiconductores y electrónica
El mercado de tecnologías de descarga electrostática crece significativamente debido a la acelerada expansión de la fabricación de semiconductores, ensamblaje de PCB y fabricación de microelectrónica en todo el mundo. La miniaturización de obleas, la mayor densidad de transistores y las tecnologías de empaquetado avanzadas aumentan la sensibilidad de los componentes a fallos electrostáticos, impulsando la adopción a gran escala de pisos ESD, recubrimientos, empaquetado protector y sistemas de conexión a tierra. El aumento en la producción de teléfonos inteligentes, dispositivos portátiles, electrónica de centros de datos y productos de Internet de las Cosas para el consumidor fortalece aún más la demanda. Los gobiernos y los clústeres de fabricación en Asia-Pacífico y América del Norte invierten fuertemente en la expansión de la capacidad de semiconductores, reforzando la necesidad de una infraestructura de control ESD robusta en salas limpias y entornos de ensamblaje de alta precisión.
- STMicroelectronics despliega dispositivos de protección ESD como el BPF8089-01SC6, que protege chipsets receptores GNSS como el STA8089GA contra transitorios ESD-HBM de ocho kilovoltios mientras mantiene los umbrales de voltaje descendentes.
Aumento del despliegue de electrónica automotriz y vehículos eléctricos
La creciente integración de unidades de control electrónico, electrónica de potencia, sistemas de gestión de baterías y módulos de infoentretenimiento en los vehículos modernos actúa como un importante catalizador de crecimiento. Los vehículos eléctricos y los sistemas híbridos requieren componentes semiconductores altamente confiables, donde las fallas por descarga estática pueden afectar la seguridad, eficiencia e integridad operativa. Los fabricantes de equipos originales (OEM) automotrices y los proveedores de nivel 1 adoptan materiales avanzados seguros para ESD, equipos de prueba y dispositivos de protección en entornos de fabricación, ensamblaje y reparación. El creciente énfasis regulatorio en la confiabilidad, combinado con la expansión de los sistemas ADAS, sistemas autónomos y plataformas de movilidad inteligente, impulsa una inversión sostenida en marcos estandarizados de protección ESD en los ecosistemas de producción automotriz.
- Bosch exige materiales seguros para ESD y antiestáticos en todo el embalaje de cinta y carrete para electrónica automotriz, apoyando el horneado hasta 40 grados Celsius durante 79 días según las normas J-STD-033 sin alteraciones mecánicas.
Normas estrictas de control de calidad y mandatos de cumplimiento
Los entornos de fabricación global operan cada vez más bajo estrictas regulaciones de aseguramiento de calidad y estándares de la industria como ANSI/ESD S20.20 e IEC-61340, que refuerzan la adopción de programas estructurados de control ESD. Los productores de electrónica, proveedores de EMS, contratistas aeroespaciales y fabricantes de dispositivos médicos implementan tecnologías ESD certificadas para minimizar los costos de garantía, retiros de productos y riesgos de defectos latentes. Los programas de calidad corporativa ahora integran monitoreo continuo, auditorías ESD y protocolos de seguridad para operadores, fomentando el uso generalizado de estaciones de trabajo conectadas a tierra, materiales conductivos y soluciones de medición de carga en tiempo real. La creciente importancia de la fabricación sin defectos, combinada con los puntos de referencia de confiabilidad impulsados por los clientes, fortalece la demanda a largo plazo de sistemas de protección ESD conformes y listos para auditorías.
Tendencias y oportunidades clave del mercado de Tecnologías de Descarga Electrostática
Cambio hacia sistemas de monitoreo ESD inteligentes, conectados y habilitados por IA
Una tendencia importante que está dando forma al mercado es la transición de la inspección manual de ESD hacia plataformas de monitoreo inteligentes, impulsadas por sensores y conectadas a la red. Los fabricantes implementan cada vez más probadores de pulsera habilitados para IoT, módulos de conexión a tierra inteligentes y paneles de análisis basados en la nube que rastrean los niveles de carga estática en tiempo real a través de estaciones de trabajo y líneas de producción. La integración con sistemas de ejecución de fabricación y sistemas de gestión de calidad permite alertas predictivas, informes de cumplimiento automatizados y prevención de riesgos basada en datos. Los proveedores también están explorando la detección de anomalías impulsada por IA y entornos de gemelos digitales para optimizar el rendimiento del control ESD. Esta evolución abre oportunidades significativas para ecosistemas ESD centrados en software, servicios de monitoreo basados en suscripción y entornos de producción alineados con la Industria 4.0.
- Transforming Technologies ofrece el WST200, un probador de pulsera portátil que mide la resistencia entre el operador, la pulsera y el cable de tierra usando nueve voltios DC, indicando el estado alto, bajo o OK a través de LED y alarma audible con parámetros preestablecidos de fábrica de 800K a 10M ohmios.
Creciente adopción de soluciones ESD en los sectores de salud, aeroespacial y de alta confiabilidad
Nuevas oportunidades de crecimiento están surgiendo en sectores donde la seguridad operativa y la fiabilidad son fundamentales. El ensamblaje de dispositivos médicos, la instrumentación de diagnóstico, la aviónica aeroespacial y la electrónica de defensa dependen cada vez más de circuitos de precisión vulnerables a daños por descarga estática. A medida que estas industrias amplían la producción y modernizan las instalaciones, invierten en materiales seguros contra estática, suelos conductores, bancos de trabajo certificados por ESD y entornos controlados contra la contaminación. El auge de los equipos de salud digital, los dispositivos implantables y la electrónica de grado espacial amplía aún más el ámbito de aplicación, posicionando las tecnologías ESD como habilitadores estratégicos de la longevidad del producto, el cumplimiento de la seguridad y la garantía de rendimiento en dominios de fabricación especializados.
- Bosch Rexroth ofrece estaciones de trabajo manuales interconectadas por ESD diseñadas para líneas de ensamblaje de ingeniería médica, con componentes electrostáticamente conductores o disipativos que cumplen con las normas DIN EN 61340-5-1 para proteger dispositivos sensibles.
Principales desafíos del mercado de tecnologías de descarga electrostática
Altos costos de implementación y complejidad de la integración de programas ESD
Uno de los principales desafíos para el mercado es el alto costo inicial asociado con la implementación de programas de control ESD integrales. Los despliegues a gran escala requieren actualizaciones de instalaciones, materiales especializados, capacitación del personal, auditorías de certificación e inversiones en mantenimiento continuo, lo que puede ralentizar la adopción entre fabricantes pequeños y medianos. Integrar sistemas ESD en entornos de producción heredados puede ser técnicamente complejo, requiriendo rediseño de flujos de trabajo y tiempo de inactividad operativo. Las organizaciones sin equipos de ingeniería de calidad dedicados a menudo luchan por mantener el cumplimiento continuo, lo que lleva a implementaciones parciales o inconsistentes. Esta barrera de costo-complejidad limita la penetración en mercados sensibles al costo y ecosistemas de fabricación de economías emergentes.
Falta de conciencia y prácticas de cumplimiento inconsistentes en las industrias
A pesar del avance tecnológico, muchas organizaciones todavía subestiman los riesgos operativos y financieros asociados con fallas inducidas por ESD, particularmente en ecosistemas de fabricación en desarrollo. La limitada conciencia técnica, la ausencia de aplicación estandarizada y los programas de capacitación fragmentados resultan en una adherencia inconsistente a los estándares globales de ESD. Algunas industrias continúan confiando en prácticas básicas de conexión a tierra en lugar de sistemas de control ESD estructurados y auditados, aumentando la probabilidad de defectos y preocupaciones de fiabilidad. Abordar este desafío requiere una educación más amplia de la industria, modelos de adopción impulsados por certificación y una colaboración más fuerte entre los proveedores de soluciones ESD, organismos reguladores y líderes de calidad de fabricación.
Análisis regional
América del Norte
América del Norte ocupa una posición fuerte en el mercado de tecnologías de descarga electrostática, representando un 34.6% de la cuota de mercado en 2024, impulsada por la fabricación avanzada de semiconductores, la electrónica aeroespacial y entornos de fabricación de alta fiabilidad. Estados Unidos lidera la demanda regional debido a la presencia de importantes proveedores de EMS, plantas de electrónica automotriz y fabricantes de tecnología de defensa que requieren un estricto cumplimiento del control ESD. Las inversiones en infraestructura de salas limpias, programas de aseguramiento de calidad e I+D en electrónica fortalecen aún más la adopción. El creciente producción de vehículos eléctricos, junto con la fuerte aplicación de los estándares ANSI/ESD, apoya el crecimiento sostenido del mercado en dispositivos de salud, automatización industrial y ensamblajes electrónicos de precisión.
Europa
Europa capturó un 27.3% de la cuota de mercado en 2024, apoyada por la fabricación automotriz avanzada, centros de ingeniería aeroespacial y sólidos marcos de cumplimiento de calidad en electrónica. Alemania, Francia y el Reino Unido impulsan la demanda a través del ensamblaje de electrónica de alto valor, la producción de aviónica y la fabricación de instrumentación de laboratorio que dependen de entornos ESD certificados. La región se beneficia de una estricta alineación regulatoria con los estándares IEC-61340 y crecientes inversiones en ecosistemas de empaquetado de semiconductores. La expansión de plataformas de movilidad eléctrica, programas de automatización industrial y control de electrónica de energía renovable aumenta aún más la necesidad de materiales seguros para ESD, sistemas de monitoreo y dispositivos de protección.
Asia-Pacífico
Asia-Pacífico representa la región de mayor crecimiento, asegurando un 29.8% de la cuota de mercado en 2024, impulsada por la fabricación masiva de semiconductores, el ensamblaje de electrónica de consumo y operaciones de manufactura por contrato en China, Corea del Sur, Taiwán, Japón e India. La rápida expansión de la producción de PCB, la fabricación de smartphones, la electrónica para vehículos eléctricos y las instalaciones de empaquetado de chips aumenta la dependencia de suelos antiestáticos, recubrimientos, empaques y soluciones de puesta a tierra. Los corredores industriales respaldados por el gobierno, los clústeres de exportación de electrónica y el creciente outsourcing de OEM aceleran aún más la adopción. La creciente penetración de fábricas inteligentes e iniciativas de Industria 4.0 fortalece la demanda de sistemas automatizados de monitoreo ESD y entornos de producción certificados en cumplimiento.
América Latina
América Latina representó un 5.4% de la cuota de mercado en 2024, apoyada por la expansión del ensamblaje de electrónica, la fabricación de componentes automotrices y la producción de equipos industriales en México y Brasil. La región experimenta un aumento en la adopción de estaciones de trabajo seguras para ESD, empaques conductivos y equipos de prueba a medida que los proveedores multinacionales de EMS fortalecen sus huellas de manufactura regionales. El crecimiento está influenciado por el aumento de inversiones en electrónica automotriz, ensamblaje de dispositivos de consumo y producción de equipos médicos que requieren entornos controlados en cuanto a fiabilidad. Los esfuerzos por alinearse con estándares globales de aseguramiento de calidad y la modernización gradual de la infraestructura industrial continúan creando oportunidades constantes para el despliegue de tecnología ESD.
Oriente Medio y África
La región de Oriente Medio y África mantuvo un 2.9% de la cuota de mercado en 2024, impulsada por inversiones emergentes en electrónica industrial, ensamblaje de equipos de defensa y fabricación de tecnología sanitaria en las economías del Golfo. El crecimiento se apoya en el establecimiento de parques de manufactura especializados, instalaciones de reacondicionamiento de electrónica y entornos de investigación de laboratorio que requieren medidas controladas de protección estática. Los crecientes programas de diversificación industrial liderados por el gobierno fomentan la adopción de suelos ESD, dispositivos de monitoreo y materiales de protección certificados. Se espera que la creciente participación en sectores de manufactura de alta fiabilidad fortalezca la penetración futura del mercado.
Segmentaciones del Mercado de Tecnologías de Descarga Electrostática:
Por Tipo de Producto
- Materiales de Control ESD
- Dispositivos de Protección ESD
- Equipo de Monitoreo y Prueba ESD
Por Aplicación
- Electrónica de Consumo y Semiconductores
- Electrónica Automotriz y Componentes para Vehículos Eléctricos
- Aeroespacial, Defensa y Manufactura Industrial
Por Usuario Final
- Proveedores de Servicios de Fabricación Electrónica (EMS)
- OEMs
- Laboratorios de Investigación e Instalaciones de Salud
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama competitivo
El panorama competitivo en el mercado de tecnologías de descarga electrostática está conformado por líderes como 3M Co., Desco Industries Inc., PPG Industries Inc., Henkel AG & Co. KGaA, Keyence Corp., Texas Instruments Inc., STMicroelectronics N.V., Microchip Technology Inc., Protektive Pak y Elmech ESD Solutions. El mercado presenta una combinación de fabricantes globales, proveedores de componentes electrónicos y proveedores de materiales especializados que se centran en la fiabilidad, la innovación de productos y soluciones de protección ESD impulsadas por el cumplimiento. Las empresas enfatizan la expansión del portafolio en pisos ESD, recubrimientos, materiales de embalaje, sistemas de monitoreo y dispositivos de protección para abordar diversos entornos de uso final, incluyendo la fabricación de semiconductores, electrónica automotriz, aeroespacial y operaciones EMS. Las prioridades estratégicas incluyen la integración tecnológica, el monitoreo ESD habilitado por automatización y ofertas basadas en certificación alineadas con los estándares ANSI/ESD e IEC. Las asociaciones con OEMs y fabricantes por contrato, junto con las expansiones de fabricación regional en Asia-Pacífico y América del Norte, fortalecen aún más la presencia en el mercado.
Análisis de jugadores clave
- 3M Co.
- Desco Industries Inc.
- PPG Industries Inc.
- Henkel AG & Co. KGaA
- Keyence Corp.
- Texas Instruments Inc.
- STMicroelectronics N.V.
- Microchip Technology Inc.
- Protektive Pak (Botron Company Inc.)
- Elmech ESD Solutions
Desarrollos recientes
- En diciembre de 2025, Cortec introdujo EcoSonic VpCI-125 HP Permanent ESD Stretch Film, ofreciendo protección ESD permanente con resistencia a la corrosión añadida para el embalaje de electrónica.
- En marzo de 2025, EOS/ESD Association Services LLC se asoció con SRF Technologies para ofrecer soluciones integrales de diagnóstico, mitigación y pruebas de ESD y EOS a nivel mundial.
- En febrero de 2025, Semtech Corp. lanzó un nuevo dispositivo de protección ESD, el RClamp10022PWQ, diseñado para aplicaciones de Ethernet automotriz para soportar redes de alta velocidad utilizadas en sistemas ADAS y de conducción autónoma.
- En julio de 2024, el Centro ESD de Suecia adquirió ZENITECH.dk de Dinamarca para mejorar sus ofertas de productos de embalaje de descarga electrostática y salas limpias.
Cobertura del informe
El informe de investigación ofrece un análisis en profundidad basado en el tipo de producto, aplicación, usuario final y geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. El informe también incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado y principales impulsores y restricciones. Examina la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria, y proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas.
Perspectivas futuras
- El mercado presenciará una adopción más fuerte de sistemas avanzados de monitoreo ESD y control impulsado por automatización en entornos de fabricación electrónica.
- La miniaturización de semiconductores y las arquitecturas de chips de alta densidad continuarán acelerando la demanda de marcos de protección ESD robustos.
- La producción de electrónica automotriz y componentes de vehículos eléctricos impulsará la inversión sostenida en materiales y infraestructura de ensamblaje certificados como seguros contra ESD.
- La integración de la Industria 4.0 permitirá la evaluación de riesgos ESD basada en datos, mantenimiento predictivo y seguimiento centralizado de cumplimiento.
- La fabricación en los sectores de salud, aeroespacial y defensa emergerá como áreas de aplicación en expansión que requieren soluciones ESD de alta fiabilidad.
- Los proveedores se centrarán en desarrollar materiales ESD ecoeficientes y duraderos que apoyen los estándares de salas limpias y sostenibilidad.
- La fabricación electrónica subcontratada y la expansión de EMS aumentarán el despliegue de programas ESD estandarizados en redes de producción globales.
- La alineación regulatoria con estándares internacionales de seguridad y calidad ESD fortalecerá la aplicación y adopción de programas.
- Las plataformas de análisis ESD conectadas a la nube y habilitadas por IA ganarán tracción para apoyar el monitoreo y reporte en tiempo real.
- Los participantes del mercado enfatizarán la capacitación, servicios de certificación y soporte de ciclo de vida para mejorar la fiabilidad operativa y el valor para el cliente.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Tecnologías de Descarga Electrostática y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tecnologías de descarga electrostática entre 2024 y 2032?
¿Qué segmento del mercado de tecnologías de descarga electrostática tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tecnologías de descarga electrostática?
¿Quiénes son las empresas líderes en el mercado de tecnologías de descarga electrostática?
¿Qué región comandó la mayor parte del mercado de tecnologías de descarga electrostática en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tecnologías de Descarga Electrostática Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tecnologías de Descarga Electrostática Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6 Billion → 2032: USD 8.44 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tecnologías de Descarga Electrostática Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tecnologías de Descarga Electrostática Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tecnologías de Descarga Electrostática Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tecnologías de Descarga Electrostática Market Drivers
- 3.3 Mercado de Tecnologías de Descarga Electrostática Market Restraints & Challenges
- 3.4 Mercado de Tecnologías de Descarga Electrostática Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tecnologías de Descarga Electrostática Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tecnologías de Descarga Electrostática Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tecnologías de Descarga Electrostática category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tecnologías de Descarga Electrostática Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tecnologías de Descarga Electrostática Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tecnologías de Descarga Electrostática market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tecnologías de Descarga Electrostática Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tecnologías de Descarga Electrostática Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tecnologías de Descarga Electrostática Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tecnologías de Descarga Electrostática (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tecnologías de Descarga Electrostática Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tecnologías de Descarga Electrostática Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tecnologías de Descarga Electrostática Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tecnologías de Descarga Electrostática Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tecnologías de Descarga Electrostática Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tecnologías de Descarga Electrostática Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tecnologías de Descarga Electrostática Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tecnologías de Descarga Electrostática Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tecnologías de Descarga Electrostática Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
