
Descripción General del Mercado de Dispositivos de Audio Inalámbricos:
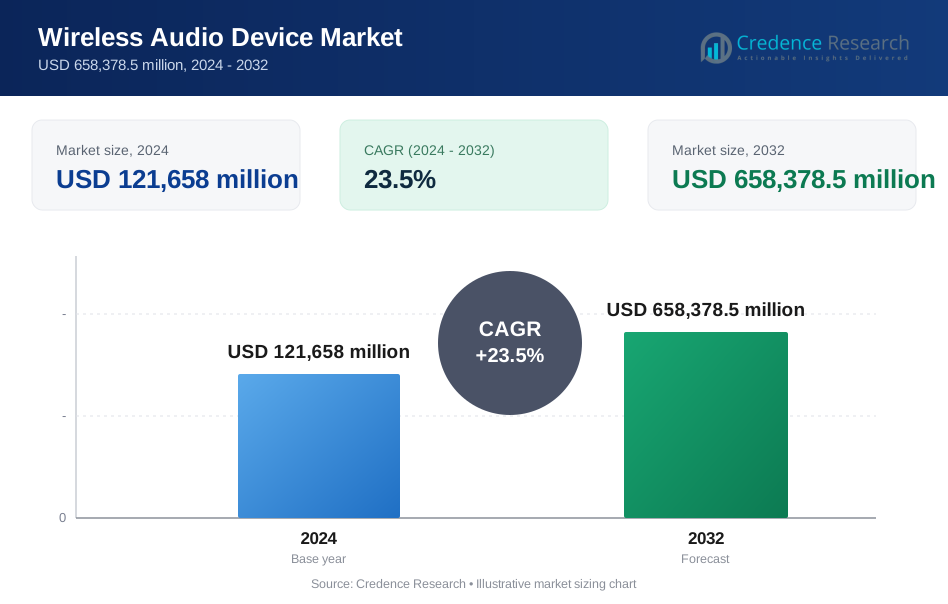
El tamaño del mercado de dispositivos de audio inalámbricos se valoró en USD 121,658 millones en 2024 y se anticipa que alcance los USD 658,378.5 millones para 2032, creciendo a una CAGR del 23.5% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Dispositivos de Audio Inalámbricos 2024 | USD 121,658 millones |
| Mercado de Dispositivos de Audio Inalámbricos, CAGR | 23.5% |
| Tamaño del Mercado de Dispositivos de Audio Inalámbricos 2032 | USD 658,378.5 millones |
Perspectivas del Mercado de Dispositivos de Audio Inalámbricos
- El crecimiento del mercado está impulsado por la creciente adopción de auriculares verdaderamente inalámbricos, que representaron un 44.6% de la cuota de segmento en 2024, junto con el aumento de la penetración de dispositivos inteligentes, plataformas de streaming y estilos de vida de trabajo remoto.
- Las principales tendencias del mercado incluyen rápidos avances en la tecnología Bluetooth con una participación del 61.9%, la integración de funciones impulsadas por IA como cancelación de ruido y asistentes de voz, y la creciente demanda de dispositivos de audio inteligentes con una participación del 72.3%.
- Los actores del mercado se centran en la innovación de productos, la integración de ecosistemas, el rendimiento de audio premium y lanzamientos frecuentes de productos para fortalecer la presencia de la marca en medio de la presión de precios y ciclos de vida de productos cortos.
- Regionalmente, América del Norte lideró con una participación del 34.8% en 2024, seguida por Asia Pacífico con un 30.4% y Europa con un 26.1%, impulsadas por la alta adopción por parte de los consumidores, el aumento de los ingresos disponibles y la expansión de los ecosistemas digitales.

Análisis de Segmentación del Mercado de Dispositivos de Audio Inalámbricos:
Por Producto:
El mercado de dispositivos de audio inalámbricos, por producto, está liderado por auriculares/auriculares verdaderamente inalámbricos, que representaron un 44.6% de la cuota de mercado en 2024, impulsados por el aumento de la penetración de teléfonos inteligentes, la eliminación de jacks para auriculares y la fuerte demanda de soluciones de audio compactas y sin cables. Los consumidores prefieren cada vez más los auriculares para el desplazamiento diario, el fitness y el trabajo remoto debido a características como la cancelación activa de ruido, los asistentes de voz y la larga duración de la batería. Los auriculares siguieron con una participación del 27.8%, respaldados por la demanda premium de auriculares supraaurales entre audiófilos y jugadores. Los sistemas de altavoces y auriculares ganaron tracción en entornos de entretenimiento en el hogar y comunicación empresarial.
- Por ejemplo, los auriculares Sony WF-1000XM5 cuentan con ANC líder en la industria con micrófonos de retroalimentación dual y un controlador dinámico de alto rendimiento X para una supresión de ruido optimizada en todos los entornos.
Por Tecnología:
Por tecnología, Bluetooth dominó el mercado de dispositivos de audio inalámbricos con un 61.9% de participación en 2024, respaldado por su bajo consumo de energía, amplia compatibilidad de dispositivos y continuos avances como el audio LE de Bluetooth y los códecs LC3. La tecnología Bluetooth sigue siendo la opción preferida en auriculares, audífonos y altavoces portátiles debido a su eficiencia de costos y conectividad estable. Bluetooth + Wi-Fi tuvo una 19.4% de participación, impulsado por sistemas de audio domésticos premium que ofrecen transmisión de alta resolución. La adopción de Wi-Fi y AirPlay aumentó en altavoces inteligentes, respaldada por la demanda de audio multiroom, integración sin fisuras con el ecosistema de Apple y mejora en la calidad de transmisión.
- Por ejemplo, los altavoces inteligentes inalámbricos MS50A de Edifier combinan conectividad Bluetooth y Wi-Fi con soporte para AirPlay 2, permitiendo reproducción sincronizada en varias habitaciones para una transmisión de audio doméstica sin interrupciones.
Por Funcionalidad:
Basado en la funcionalidad, los Dispositivos Inteligentes lideraron el mercado con un 72.3% de participación en 2024, impulsado por la creciente preferencia del consumidor por asistentes de voz, controles táctiles, cancelación de ruido basada en IA y capacidades de seguimiento de salud. La integración con asistentes virtuales como Siri, Google Assistant y Alexa aumentó significativamente la adopción en auriculares, audífonos y altavoces. La creciente demanda de ecosistemas conectados, hogares inteligentes y tecnología vestible fortaleció aún más este segmento. Los dispositivos no inteligentes representaron un 27.7% de participación, principalmente respaldados por consumidores conscientes del presupuesto y compradores institucionales que buscan rendimiento de audio básico sin conectividad avanzada o características impulsadas por software.
Principales Impulsores de Crecimiento
Aumento de la Adopción de Dispositivos de Audio Verdaderamente Inalámbricos y Vestibles
El mercado de dispositivos de audio inalámbricos está experimentando un fuerte crecimiento debido a la acelerada adopción de auriculares verdaderamente inalámbricos y soluciones de audio vestibles. Los consumidores prefieren cada vez más dispositivos compactos, ligeros y sin cables que ofrecen portabilidad y conveniencia para actividades diarias como el transporte, el ejercicio y el trabajo remoto. La innovación continua en eficiencia de batería, carga rápida y cancelación activa de ruido mejora la usabilidad del producto y genera demanda de reemplazo. La creciente integración de asistentes de voz y funciones de monitoreo de salud fortalece aún más el compromiso del consumidor. Además, la expansión de ofertas de productos de gama media y asequibles permite una adopción más amplia en economías emergentes, apoyando significativamente el crecimiento general del mercado.
- Por ejemplo, los Google Pixel Buds Pro 2 ofrecen el doble de cancelación activa de ruido que los modelos anteriores a través del chip Tensor A1, procesando audio 3 millones de veces por segundo para bloquear eficazmente el tráfico y las conversaciones.
Expansión de Ecosistemas de Dispositivos Inteligentes y Vida Conectada
La rápida expansión de los ecosistemas inteligentes es un importante impulsor de crecimiento para el mercado de dispositivos de audio inalámbricos. La integración sin fisuras con teléfonos inteligentes, televisores inteligentes, laptops, dispositivos vestibles y plataformas de hogares inteligentes aumenta el valor funcional de los productos de audio inalámbricos. Los consumidores buscan cada vez más dispositivos que soporten control por voz, conectividad multi-dispositivo y servicios basados en la nube. El auge de los hogares inteligentes, los asistentes digitales y los entornos habilitados para IoT impulsa la demanda de altavoces inteligentes, audífonos y auriculares. Las mejoras continuas en estándares inalámbricos y características impulsadas por software mejoran aún más la experiencia del usuario, acelerando la adopción en segmentos tanto de consumo como empresariales.
- Por ejemplo, los dispositivos Amazon Echo, impulsados por Alexa, se conectan sin problemas a los ecosistemas de hogares inteligentes a través de protocolos Wi-Fi, Bluetooth, Zigbee y Matter para la automatización controlada por voz.
Crecimiento en el Consumo de Contenido Digital y Estilos de Vida Remotos
El aumento en el consumo de música en streaming, podcasts, juegos y contenido de video respalda fuertemente la demanda en el Mercado de Dispositivos de Audio Inalámbricos. El uso creciente de plataformas de entretenimiento en línea y servicios de juegos en la nube crea una demanda sostenida de un rendimiento de audio de alta calidad. La expansión del trabajo remoto, la educación en línea y la colaboración virtual ha incrementado la dependencia de auriculares y micrófonos inalámbricos para la comunicación. La claridad mejorada de las llamadas, la supresión de ruido y las características de audio de baja latencia son cada vez más prioritarias. Estos cambios en el estilo de vida continúan impulsando la demanda de dispositivos de audio inalámbricos avanzados en aplicaciones profesionales, educativas y de entretenimiento personal.
Tendencias y Oportunidades Clave
Avances en Tecnologías de Audio e Integración de IA
La innovación tecnológica representa una tendencia y oportunidad clave en el Mercado de Dispositivos de Audio Inalámbricos. Los fabricantes están integrando cada vez más inteligencia artificial para mejorar la cancelación de ruido, el control de sonido adaptativo y la precisión del reconocimiento de voz. La adopción de Bluetooth LE Audio, audio espacial y códecs de alta resolución mejora la calidad del sonido mientras reduce el consumo de energía. Las experiencias de audio personalizadas basadas en el comportamiento del usuario y la detección ambiental crean fuertes oportunidades de diferenciación. Estos avances permiten estrategias de precios premium y apoyan el crecimiento en segmentos de alta gama, al tiempo que crean vías para aplicaciones empresariales como conferencias y soluciones de audio profesional.
- Por ejemplo, los Bose QuietComfort Ultra Earbuds (2ª Gen) aprovechan algoritmos de IA para suavizar la cancelación de ruido adaptativa frente a sonidos repentinos como sirenas, evitando interrupciones de audio.
Oportunidades Emergentes en Audio para Juegos, Fitness y Salud
El Mercado de Dispositivos de Audio Inalámbricos está presenciando la expansión de oportunidades en aplicaciones de juegos, fitness y salud. Los auriculares inalámbricos para juegos con conectividad de baja latencia y características de audio inmersivo están ganando rápida aceptación. En el fitness, la demanda de auriculares resistentes al sudor y de ajuste seguro sigue aumentando, respaldada por el crecimiento de la tecnología portátil. También están surgiendo soluciones de audio orientadas a la salud, que incluyen características de mejora auditiva y monitoreo del bienestar. Estas aplicaciones abren nuevas fuentes de ingresos, fomentan colaboraciones entre industrias y permiten a los fabricantes diversificar las carteras de productos más allá de los segmentos tradicionales de audio para el consumidor.
- Por ejemplo, SteelSeries Arctis Nova Pro Wireless ofrece una latencia ultra baja a través de una conexión de 2.4GHz en modo Speed, asegurando la sincronización audiovisual para juegos competitivos, junto con audio certificado Hi-Res y hasta 25 horas de duración de batería.
Desafíos Clave
Limitaciones de Conectividad y Consistencia de Calidad de Audio
La fiabilidad de la conectividad sigue siendo un desafío clave en el mercado de dispositivos de audio inalámbricos. Problemas como la interferencia de señal, la latencia y el rendimiento de audio inconsistente pueden afectar negativamente la experiencia del usuario, especialmente en entornos inalámbricos congestionados. Aunque los avances en los estándares de Bluetooth y Wi-Fi abordan algunas limitaciones, las variaciones de rendimiento entre dispositivos y plataformas persisten. Mantener conexiones estables en múltiples dispositivos simultáneamente también aumenta la complejidad técnica. Estos desafíos requieren una inversión continua en I+D y optimización de firmware, lo que incrementa los costos de desarrollo y crea barreras para los fabricantes más pequeños que buscan competir eficazmente.
Presión de Precios y Saturación Intensa del Mercado
El mercado de dispositivos de audio inalámbricos enfrenta desafíos significativos debido a la intensa competencia y la presión de precios. La rápida entrada de nuevas marcas, especialmente en los segmentos de gama media y económica, aumenta la comoditización de productos. Los ciclos de vida de productos cortos y las frecuentes actualizaciones de características tensan los márgenes de beneficio y la gestión de inventarios. Además, el aumento de los costos de componentes avanzados, semiconductores y logística impacta la economía de fabricación. Equilibrar la innovación, la eficiencia de costos y la diferenciación de marca sigue siendo un desafío persistente para los participantes del mercado que buscan mantener la rentabilidad y el crecimiento a largo plazo.
Análisis Regional
Norteamérica
Norteamérica tuvo una cuota de mercado del 34.8% en 2024 en el mercado de dispositivos de audio inalámbricos, impulsada por el alto gasto del consumidor en productos de audio premium y la rápida adopción de dispositivos inteligentes. La fuerte demanda de auriculares verdaderamente inalámbricos, auriculares con cancelación de ruido y altavoces inteligentes apoya la expansión del mercado. La presencia de empresas tecnológicas líderes y la adopción temprana de estándares inalámbricos avanzados mejoran la penetración de productos. El crecimiento del trabajo remoto, los juegos en línea y los servicios de streaming acelera aún más la demanda de auriculares y micrófonos. La innovación continua, la fuerte lealtad a la marca y la amplia disponibilidad a través de canales en línea y físicos sostienen el liderazgo del mercado regional.
Europa
Europa representó una cuota de mercado del 26.1% en 2024, respaldada por una fuerte demanda de productos de audio de alta fidelidad y una creciente preferencia por auriculares inalámbricos y altavoces inteligentes. Los consumidores valoran cada vez más la calidad de sonido, el diseño ergonómico y la sostenibilidad, impulsando la adopción de dispositivos premium y de gama media. El uso creciente de audio inalámbrico en el entretenimiento en el hogar, el infoentretenimiento automotriz y la comunicación empresarial fortalece el rendimiento del mercado. El aumento del consumo de contenido digital y los modelos de trabajo híbridos apoyan aún más la demanda. El enfoque regulatorio en la eficiencia energética y el cumplimiento ambiental anima a los fabricantes a introducir soluciones de audio inalámbrico avanzadas y ecológicas en toda la región.
Asia Pacífico
Asia Pacífico capturó un 30.4% de la cuota de mercado en 2024, impulsado por grandes bases de población, rápida urbanización y aumento de la penetración de teléfonos inteligentes. La fuerte demanda de auriculares inalámbricos asequibles y de gama media respalda altos volúmenes de ventas. La expansión de las plataformas de comercio electrónico y el aumento de los ingresos disponibles aceleran la accesibilidad de productos en las economías emergentes. El crecimiento en juegos, educación en línea y entretenimiento móvil impulsa aún más la adopción. Las capacidades de fabricación local y los lanzamientos agresivos de productos por parte de marcas regionales y globales aumentan la competencia, mientras que las actualizaciones tecnológicas continuas apoyan la expansión del mercado a largo plazo.
América Latina
América Latina mantuvo un 5.1% de la cuota de mercado en 2024, apoyada por la creciente adopción de teléfonos inteligentes y accesorios inalámbricos entre los jóvenes consumidores. La demanda de auriculares económicos, altavoces portátiles y audífonos Bluetooth impulsa el crecimiento del mercado. La expansión de plataformas de streaming digital y el uso de redes sociales fortalecen el compromiso del consumidor con los productos de audio inalámbricos. La mejora de la infraestructura minorista y el crecimiento de los canales de ventas en línea mejoran el alcance del producto. Aunque la sensibilidad al precio sigue siendo un desafío, el aumento de la conciencia sobre la conveniencia inalámbrica y la mejora de la infraestructura de conectividad continúan apoyando el desarrollo constante del mercado en toda la región.
Medio Oriente y África
Medio Oriente y África representaron un 3.6% de la cuota de mercado en 2024, impulsados por el creciente uso de teléfonos inteligentes y la creciente demanda de dispositivos de audio personal. La urbanización y el aumento de las poblaciones jóvenes apoyan la adopción de auriculares inalámbricos y altavoces portátiles. El crecimiento en actividades de entretenimiento, fitness y juegos fortalece la demanda de auriculares inalámbricos. La expansión de las redes minoristas y la mejora de la conectividad a internet mejoran la disponibilidad de productos. Aunque la penetración del mercado sigue siendo moderada, el aumento de los ingresos disponibles y la adopción de dispositivos inteligentes en los centros urbanos se espera que apoyen un crecimiento gradual en toda la región.
Segmentaciones del Mercado de Dispositivos de Audio Inalámbricos:
Por Producto
- Auricular
- Audífono
- Auriculares/Earbuds Verdaderamente Inalámbricos
- Sistemas de Altavoces
- Micrófonos
Por Tecnología
- Bluetooth
- Wi-Fi
- Bluetooth + Wi-Fi
- Airplay
- Otros
Por Funcionalidad
- Dispositivos Inteligentes
- Dispositivos No Inteligentes
Por Aplicación
- Residencial/Individual
- Comercial
- Automotriz
- Gubernamental
- Otros
Por Geografía
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de dispositivos de audio inalámbricos se caracteriza por una fuerte competencia de marcas, rápida innovación de productos y continua expansión del portafolio. Apple Inc., Samsung Electronics, Sony Corporation, Bose Corporation, JBL (Harman International), Sennheiser Electronic, Jabra (GN Group), Bang & Olufsen, Beats by Dre y Plantronics (Poly) dominan el mercado a través de una oferta diversificada de productos que incluye auriculares inalámbricos verdaderos, audífonos, altavoces y auriculares. Los participantes del mercado se centran en gran medida en características avanzadas como la cancelación activa de ruido, audio espacial, optimización de sonido impulsada por IA e integración fluida del ecosistema para fortalecer la lealtad del cliente. Las inversiones estratégicas en I&D, diseño premium y diferenciación en el rendimiento de audio siguen siendo centrales para la competencia. Las empresas también enfatizan estrategias de precios agresivas, lanzamientos frecuentes de productos y la expansión de canales de distribución en línea para captar segmentos de consumidores más amplios. Las asociaciones con fabricantes de teléfonos inteligentes, plataformas de streaming y ecosistemas de juegos mejoran aún más la visibilidad de la marca y promueven el posicionamiento a largo plazo en el mercado.
Análisis de Jugadores Clave
- Bang & Olufsen
- Jabra (Grupo GN)
- Corporación Bose
- Plantronics (Poly)
- Samsung Electronics
- Sennheiser Electronic
- Beats by Dre (Apple Inc.)
- Sony Corporation
- JBL (Harman International)
- Apple Inc.
Desarrollos Recientes
- En noviembre de 2025, LG y Dolby anunciaron una asociación para introducir la primera barra de sonido Dolby Atmos FlexConnect (la H7) y un conjunto de altavoces modulares inalámbricos para el CES 2026, avanzando en configuraciones de audio doméstico inalámbrico de alta calidad.
- En octubre de 2025, Edifier entró en una asociación de distribución con Officeworks para lanzar sus auriculares inalámbricos, altavoces y audífonos en más de 170 tiendas en Australia, ampliando su alcance minorista.
- En diciembre de 2025, Portronics lanzó el altavoz de fiesta inalámbrico Iron Beats 5 Prime en India, con una salida de 250 W y efectos de iluminación vibrantes para mejorar las experiencias de audio portátil.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Tecnología, Funcionalidad, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de dispositivos de audio inalámbricos continuará expandiéndose impulsado por la creciente adopción de audífonos verdaderamente inalámbricos y dispositivos de audio inteligentes.
- Los avances en Bluetooth LE Audio y conectividad de baja latencia mejorarán significativamente la calidad del sonido y la eficiencia energética.
- La integración de inteligencia artificial mejorará la cancelación de ruido, el reconocimiento de voz y las experiencias de audio personalizadas.
- La demanda de dispositivos de audio inteligentes crecerá con la expansión de la adopción de hogares inteligentes y ecosistemas conectados.
- Las aplicaciones de juegos y entretenimiento inmersivo impulsarán una mayor demanda de auriculares inalámbricos de alto rendimiento.
- Los dispositivos de audio enfocados en fitness y bienestar ganarán tracción a través del seguimiento de la salud y diseños ergonómicos.
- Los fabricantes priorizarán diseños ligeros, vida útil de batería extendida y capacidades de carga rápida.
- El crecimiento en economías emergentes se acelerará debido al aumento de la penetración de smartphones y ofertas de productos asequibles.
- La sostenibilidad y los materiales ecológicos se volverán más prominentes en las estrategias de desarrollo de productos.
- La innovación continua de productos y ciclos de reemplazo más cortos sostendrán el crecimiento a largo plazo del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de dispositivos de audio inalámbricos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de dispositivos de audio inalámbricos entre 2024 y 2032?
¿Qué segmento del mercado de dispositivos de audio inalámbricos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de dispositivos de audio inalámbricos?
¿Quiénes son las empresas líderes en el mercado de dispositivos de audio inalámbricos?
¿Qué región comandó la mayor parte del mercado de dispositivos de audio inalámbricos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Dispositivos de Audio Inalámbricos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Dispositivos de Audio Inalámbricos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 121,658 million → 2032: USD 658,378.5 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Dispositivos de Audio Inalámbricos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Dispositivos de Audio Inalámbricos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Dispositivos de Audio Inalámbricos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Dispositivos de Audio Inalámbricos Market Drivers
- 3.3 Mercado de Dispositivos de Audio Inalámbricos Market Restraints & Challenges
- 3.4 Mercado de Dispositivos de Audio Inalámbricos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Dispositivos de Audio Inalámbricos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Dispositivos de Audio Inalámbricos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Dispositivos de Audio Inalámbricos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Dispositivos de Audio Inalámbricos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Dispositivos de Audio Inalámbricos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Dispositivos de Audio Inalámbricos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Dispositivos de Audio Inalámbricos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Dispositivos de Audio Inalámbricos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Dispositivos de Audio Inalámbricos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Dispositivos de Audio Inalámbricos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Dispositivos de Audio Inalámbricos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Dispositivos de Audio Inalámbricos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Dispositivos de Audio Inalámbricos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Dispositivos de Audio Inalámbricos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Dispositivos de Audio Inalámbricos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Dispositivos de Audio Inalámbricos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Dispositivos de Audio Inalámbricos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Dispositivos de Audio Inalámbricos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Dispositivos de Audio Inalámbricos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
