
Descripción general del mercado de terapias para la leucemia mieloide aguda (LMA):
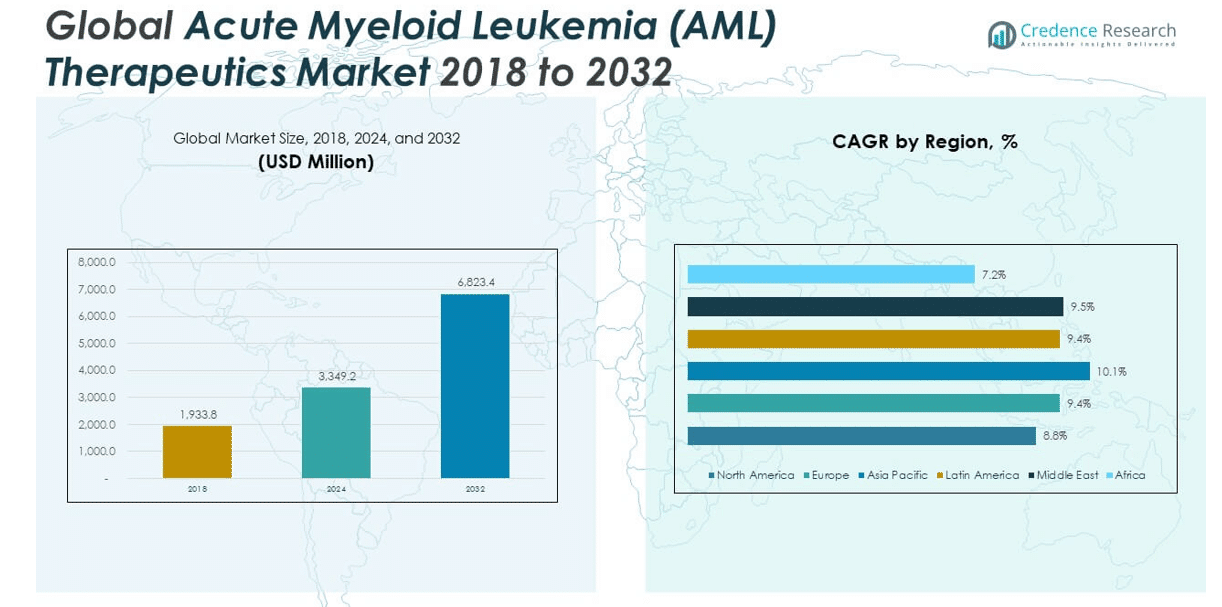
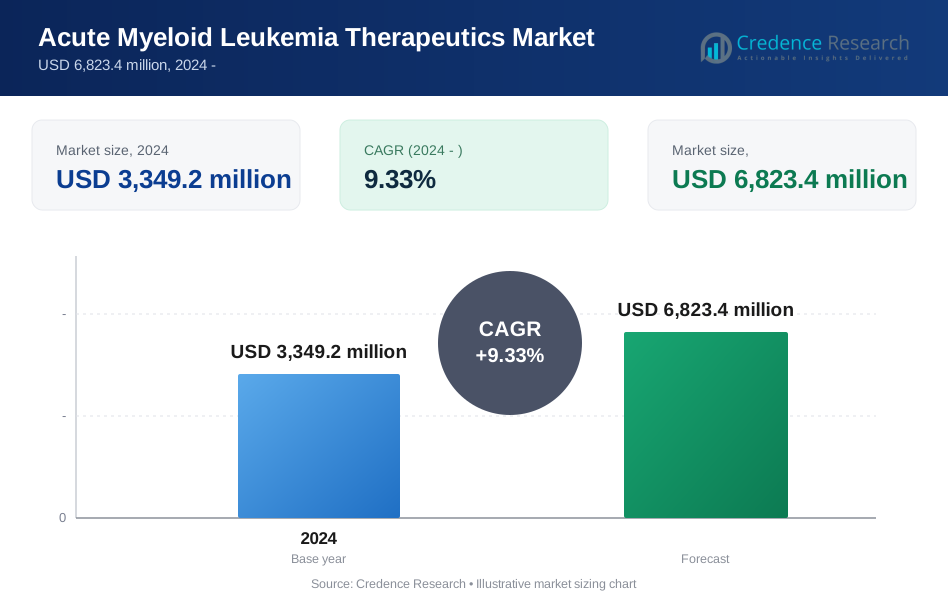
El tamaño del mercado global de terapias para la leucemia mieloide aguda (LMA) se valoró en USD 1,933.8 millones en 2018 a USD 3,349.2 millones en 2024 y se anticipa que alcanzará USD 6,823.4 millones para 2032, con un CAGR del 9.33% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Terapias para LMA 2024 | USD 3,349.2 millones |
| Terapias para LMA, CAGR | 9.33% |
| Tamaño del Mercado de Terapias para LMA 2032 | USD 6,823.4 millones |
La inversión enfocada en terapias dirigidas, la demografía envejecida y el cambio en las preferencias clínicas impulsan la expansión del mercado. Las compañías farmacéuticas están avanzando en tratamientos como inhibidores de FLT3, IDH y BCL‑2, traduciendo conocimientos moleculares en atención de precisión. Los reguladores han acelerado las aprobaciones, mientras que diagnósticos como la secuenciación de nueva generación y el monitoreo de MRD mejoran la estratificación de pacientes. El financiamiento de riesgo y las licencias han aumentado, apoyando la innovación. Aunque la quimioterapia persiste, el impulso reside en combinaciones orales dirigidas que reducen la hospitalización, mejoran la adherencia y prolongan la supervivencia, especialmente entre pacientes frágiles y ancianos. Este ecosistema de tratamiento en evolución da forma activa al panorama de terapias para LMA
Norteamérica lidera actualmente las terapias para LMA, respaldada por una infraestructura de salud avanzada, alta inversión en I+D y adopción temprana de nuevos medicamentos. EE.UU., en particular, domina debido a políticas de reembolso sólidas, extensa actividad de ensayos clínicos y alta prevalencia entre adultos mayores. Asia-Pacífico está emergiendo rápidamente, impulsada por el creciente acceso a la atención médica, el aumento de la incidencia y reformas regulatorias de apoyo. Europa mantiene un crecimiento constante a través de la investigación colaborativa y marcos panregionales. Mientras tanto, América Latina y MEA están ganando impulso, impulsadas por la expansión de las capacidades de diagnóstico, el aumento de la conciencia y las mejoras graduales en la infraestructura. Esta diversificación regional refleja tanto la madurez en los mercados desarrollados como el potencial acelerado en las economías emergentes
Perspectivas del Mercado de Terapias para la Leucemia Mieloide Aguda (LMA):
- El mercado global de terapias para LMA fue valorado en USD 3,349.2 millones en 2024 y se proyecta que alcance USD 6,823.4 millones para 2032, creciendo a una tasa compuesta anual del 9.33%.
- El aumento de la incidencia de LMA, particularmente entre individuos mayores de 60 años, está expandiendo la base de pacientes e intensificando la demanda de opciones terapéuticas específicas para la edad.
- Los avances en diagnósticos moleculares y secuenciación de nueva generación están permitiendo estrategias de tratamiento dirigidas basadas en perfiles genéticos precisos.
- Los organismos reguladores están acelerando las aprobaciones de medicamentos con designaciones de vía rápida y de terapia innovadora, impulsando el acceso temprano a nuevas terapias para LMA.
- Las colaboraciones estratégicas entre compañías farmacéuticas, empresas biotecnológicas e instituciones académicas están fortaleciendo las líneas clínicas y el alcance de la comercialización.
- La resistencia a los medicamentos y la recaída de la enfermedad, especialmente en pacientes con citogenética adversa, siguen siendo barreras significativas para la remisión a largo plazo y la durabilidad del tratamiento.
- América del Norte domina el mercado debido a su infraestructura avanzada y sistemas de reembolso, mientras que Asia Pacífico está emergiendo rápidamente con un acceso creciente y apoyo político.
Impulsores del Mercado de Terapias para la Leucemia Mieloide Aguda (LMA):
Aumento de la Incidencia de LMA y Expansión de la Base de Población de Pacientes:
El mercado global de terapias para la Leucemia Mieloide Aguda (LMA) está influenciado por el creciente número de casos recién diagnosticados, especialmente entre la población envejecida. La incidencia de LMA aumenta drásticamente con la edad, particularmente en individuos mayores de 60 años, quienes generalmente presentan una biología de la enfermedad más agresiva. Esta tendencia demográfica está expandiendo el grupo de pacientes y aumentando la demanda de terapias efectivas adaptadas a pacientes mayores con comorbilidades.
- Por ejemplo, Daurismo (glasdegib) de Pfizer más citarabina en dosis bajas (LDAC) recibió la aprobación de la FDA para su uso en pacientes mayores (≥75 años) o aquellos con comorbilidades no elegibles para quimioterapia intensiva.
Avances Tecnológicos y Nuevas Aprobaciones de Medicamentos Impulsan la Expansión del Mercado:
La aparición de diagnósticos moleculares y secuenciación de nueva generación está permitiendo la identificación precisa de subtipos de LMA y el perfilado de mutaciones. Estas innovaciones apoyan el desarrollo y la adopción de terapias dirigidas. Las recientes aprobaciones de la FDA de nuevos agentes como los inhibidores de FLT3 e IDH han creado un cambio de paradigma, permitiendo estrategias de tratamiento personalizadas y mejores resultados clínicos.
- Por ejemplo, XOSPATA (gilteritinib) de Astellas Pharma, un inhibidor de FLT3, mejoró la supervivencia en LMA con mutación FLT3 en recaída/refractaria en el ensayo fase III ADMIRAL.
Apoyo Regulatorio Favorable y Vías de Aprobación Aceleradas:
Las agencias reguladoras están otorgando designaciones de vía rápida y estatus de terapia innovadora a los medicamentos para LMA con alto potencial terapéutico. Tales mecanismos ayudan a reducir el tiempo de llegada al mercado y proporcionan a los pacientes un acceso más temprano a tratamientos innovadores. Estos incentivos están alentando a las compañías farmacéuticas a invertir en I+D de LMA, apoyando el crecimiento del mercado.
Los Ensayos Clínicos Colaborativos y las Alianzas Farmacéuticas Aumentan la Eficiencia del Desarrollo:
Las alianzas estratégicas entre empresas de biotecnología, instituciones académicas y compañías farmacéuticas están facilitando robustas líneas clínicas. Estas colaboraciones están ayudando a diversificar las modalidades de tratamiento y mejorar la inscripción en ensayos. Los acuerdos de licencia y co-desarrollo también están permitiendo la expansión global y mejorando las capacidades de comercialización.
Tendencias del Mercado de Terapias para la Leucemia Mieloide Aguda (LMA):
Las Terapias Personalizadas y los Tratamientos Específicos para Mutaciones Ganan Tracción:
El mercado global de terapias para la leucemia mieloide aguda (LMA) está experimentando un cambio hacia la medicina de precisión con tratamientos adaptados a anomalías genéticas específicas. Las mutaciones FLT3, IDH1/2 y BCL-2 están siendo explotadas para intervenciones dirigidas, mejorando los resultados del tratamiento y reduciendo la toxicidad sistémica en comparación con la quimioterapia tradicional.
- Por ejemplo, IDHIFA (enasidenib) de Agios Pharmaceuticals se dirige a la LMA recidivante/refractaria con mutación IDH2, logrando una tasa de respuesta global del 40.3% y una duración media de respuesta de 5.8 meses en ensayos clínicos.
Creciente Interés en los Enfoques Inmunoterapéuticos para la LMA:
Aunque la quimioterapia sigue siendo una opción de primera línea, el mercado muestra un interés creciente en la inmunoterapia. Los anticuerpos monoclonales, los inhibidores de puntos de control inmunitarios y los engajadores de células T biespecíficos están siendo evaluados por su potencial para aprovechar el sistema inmunológico para combatir las células de LMA, especialmente en casos recidivantes/refractarios.
- Por ejemplo, Mylotarg (gemtuzumab ozogamicina) de Pfizer, un conjugado anticuerpo-fármaco que se dirige a CD33, añadido a la quimioterapia de primera línea (en el ensayo fase III ALFA-0701) llevó a una reducción del 34% en el riesgo de eventos (razón de riesgo 0.66; p=0.006).
Adopción de Regímenes Combinados para Mejorar los Resultados de Supervivencia:
Las terapias combinadas que involucran agentes dirigidos, agentes hipometilantes o quimioterapia convencional están ganando aceptación clínica. Estos regímenes tienen como objetivo superar los mecanismos de resistencia y prolongar las duraciones de remisión. Los ensayos en curso están validando múltiples sinergias de fármacos, que se espera impulsen la evolución del tratamiento.
Aumento de los Entornos de Tratamiento Ambulatorio y Domiciliario:
El panorama de la atención médica está transitando gradualmente de la atención hospitalaria a la ambulatoria, particularmente para regímenes de baja intensidad. Las formulaciones orales y los métodos de administración subcutánea están apoyando la gestión domiciliaria para algunos pacientes, aumentando la accesibilidad al tratamiento y reduciendo la carga hospitalaria.
Análisis de Desafíos del Mercado de Terapéuticos para Leucemia Mieloide Aguda (LMA):
La Resistencia Persistente a los Medicamentos y las Altas Tasas de Recaída Socavan los Resultados del Tratamiento a Largo Plazo:
El Mercado Global de Terapéuticos para Leucemia Mieloide Aguda (LMA) enfrenta un desafío crítico en el manejo de la recaída y la resistencia al tratamiento. Muchos pacientes, especialmente aquellos con anomalías citogenéticas de alto riesgo, experimentan respuestas limitadas o de corta duración a las terapias actuales. Los inhibidores de FLT3 e IDH han mejorado las tasas de remisión temprana, pero los mecanismos de resistencia emergentes a menudo reducen su efectividad a largo plazo. La recurrencia de la enfermedad sigue siendo común, especialmente en adultos mayores y aquellos no aptos para quimioterapia intensiva. El éxito limitado en la eliminación de la enfermedad residual mínima continúa obstaculizando los resultados curativos. El mercado debe abordar la necesidad urgente de opciones de tratamiento más duraderas y adaptativas para contrarrestar la resistencia y prolongar la supervivencia. Depende en gran medida de terapias de segunda línea innovadoras y nuevos mecanismos de acción para reducir las tasas de recaída.
Los Altos Costos de Tratamiento y el Acceso Desigual Restringen la Expansión del Mercado en Regiones en Desarrollo:
El Mercado Global de Terapéuticos para Leucemia Mieloide Aguda (LMA) también enfrenta barreras económicas que restringen la adopción generalizada. Los tratamientos avanzados, como los agentes dirigidos y las inmunoterapias, tienen precios altos que desafían tanto a los pacientes como a los sistemas de salud. En países de ingresos bajos y medios, las estructuras de reembolso limitadas y los altos gastos de bolsillo reducen la accesibilidad al tratamiento. El diagnóstico tardío y la infraestructura diagnóstica inadecuada empeoran aún más los resultados terapéuticos en estas regiones. El acceso a la medicina de precisión sigue concentrado en mercados de altos ingresos, creando disparidades en los resultados clínicos a través de las geografías. Lucha por lograr la equidad global en la prestación de atención sin un apoyo más amplio para el desarrollo de infraestructura, la reforma de precios y la alineación de políticas de salud. El crecimiento del mercado sigue siendo desigual a menos que las barreras de acceso se aborden estratégicamente.
Oportunidades del Mercado de Terapéuticos para Leucemia Mieloide Aguda (LMA):
La Expansión de Terapias Dirigidas y Personalizadas Crea Caminos para la Medicina de Precisión:
El Mercado Global de Terapéuticos para Leucemia Mieloide Aguda (LMA) tiene un fuerte potencial en la expansión de opciones de tratamiento dirigidas y personalizadas. Los avances en genómica y perfilado molecular permiten la identificación precisa de mutaciones como FLT3, IDH1/2 y TP53, abriendo caminos para el desarrollo de medicamentos específicos para mutaciones. Se beneficia del creciente interés en regímenes personalizados que mejoran la eficacia mientras minimizan la toxicidad. Las empresas que se centran en diagnósticos complementarios y enfoques impulsados por biomarcadores pueden captar necesidades clínicas no satisfechas. La creciente demanda de terapias menos intensivas y compatibles con el entorno ambulatorio entre pacientes ancianos fortalece el caso para nuevos agentes orales. Este cambio hacia modelos de atención individualizados apoya una adopción más amplia y mejora los resultados clínicos.
Oportunidades Surgen de la Creciente Cantidad de Ensayos Clínicos y el Apoyo Regulatorio:
El Mercado Global de Terapias para la Leucemia Mieloide Aguda (LMA) se beneficia de un sólido pipeline de agentes en investigación y ensayos clínicos globales. Los mecanismos de aprobación acelerada, las designaciones de medicamentos huérfanos y los programas de vía rápida fomentan el desarrollo rápido de medicamentos con alto potencial. Se observa un creciente interés en combinar terapias existentes con agentes novedosos, ofreciendo nuevas estrategias para superar la resistencia. Las compañías farmacéuticas que ingresan en asociaciones regionales pueden expandir su presencia en mercados emergentes. El aumento de la concienciación y el diagnóstico temprano también contribuyen a una mayor inscripción en estudios clínicos. Estas condiciones apoyan una comercialización más rápida y un crecimiento a largo plazo en diversas poblaciones de pacientes.
Análisis de Segmentación del Mercado de Terapias para la Leucemia Mieloide Aguda (LMA):
Por Tipo de Tratamiento
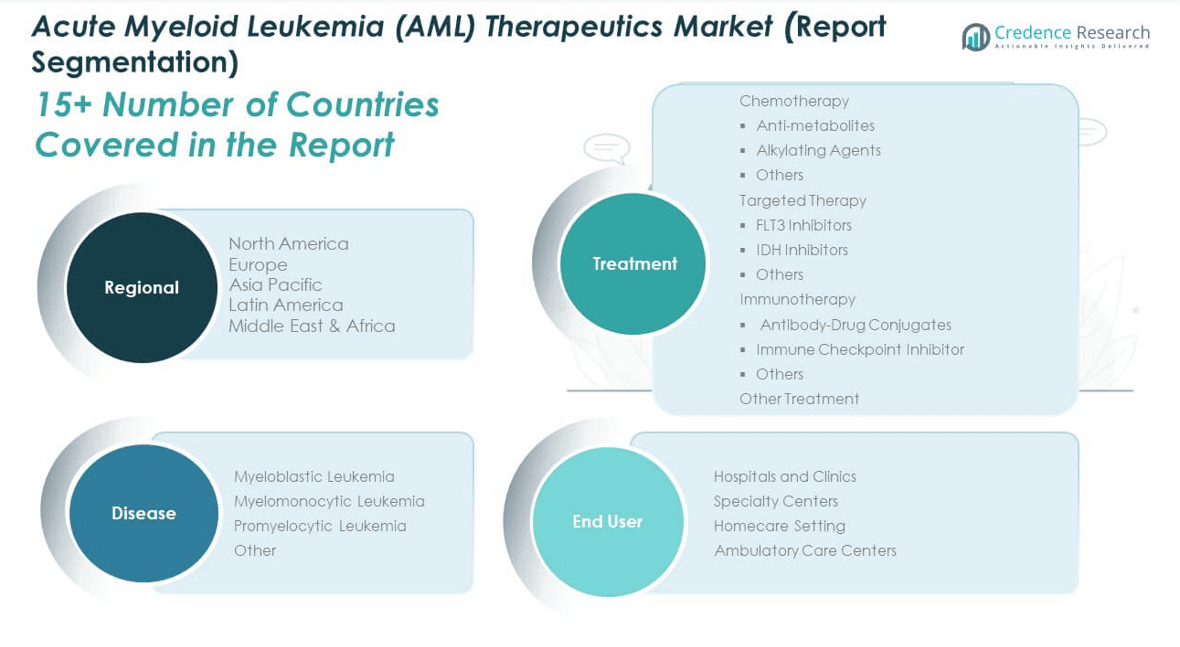
El Mercado Global de Terapias para la Leucemia Mieloide Aguda (LMA) está segmentado por tratamiento en quimioterapia, terapia dirigida, inmunoterapia y otros tratamientos. La quimioterapia sigue siendo ampliamente utilizada, especialmente los antimetabolitos y agentes alquilantes, debido a su papel establecido en las fases de inducción y consolidación. La terapia dirigida se está expandiendo rápidamente, con inhibidores de FLT3 e IDH convirtiéndose en estándar para subtipos específicos de mutación. Estas terapias mejoran los resultados de supervivencia y reducen la toxicidad, especialmente en pacientes mayores o no aptos. La inmunoterapia está ganando terreno, con conjugados de anticuerpo-fármaco e inhibidores de puntos de control inmunitario siendo explorados para casos de recaída o refractarios. Otros tratamientos incluyen enfoques de cuidado de apoyo como agentes hipometilantes y medicamentos en investigación en ensayos clínicos.
- Por ejemplo, venetoclax (Venclexta) de AbbVie y Genentech en combinación con azacitidina recibió la aprobación de la FDA después de que el ensayo VIALE-A mostrara una tasa de remisión completa del 36.7% frente al 17.9% para la azacitidina sola en pacientes con LMA no tratados previamente e inelegibles para quimioterapia intensiva.
Por Tipo de Enfermedad
Basado en el subtipo de enfermedad, el mercado incluye leucemia mieloblástica, leucemia mielomonocítica, leucemia promielocítica y otras. La leucemia mieloblástica posee la mayor cuota de mercado debido a su alta prevalencia y la necesidad de estrategias de tratamiento agresivas. La leucemia mielomonocítica presenta desafíos únicos de tratamiento debido a las características superpuestas con la leucemia mielomonocítica crónica. La leucemia promielocítica ha mostrado un pronóstico mejorado con el uso de ATRA y trióxido de arsénico, ofreciendo un enfoque dirigido para este subtipo. Otras formas raras contribuyen modestamente pero representan oportunidades para el desarrollo de medicamentos de nicho.
- Por ejemplo, Trisenox (trióxido de arsénico) de Teva, en combinación con ácido retinoico todo-trans (ATRA), logró una tasa de supervivencia libre de eventos a 2 años del 97% en pacientes con leucemia promielocítica aguda de bajo a intermedio riesgo recién diagnosticados, según se estableció en ensayos clínicos de fase III.
Por Usuario Final
Por usuario final, el mercado se divide en hospitales y clínicas, centros especializados, entornos de atención domiciliaria y centros de atención ambulatoria. Los hospitales y clínicas dominan debido al acceso a herramientas de diagnóstico e infraestructura de tratamiento avanzado. Los centros especializados están expandiéndose con el auge de la oncología de precisión y regímenes de tratamiento complejos. Los entornos de atención domiciliaria están aumentando gradualmente, respaldados por la disponibilidad de terapias orales y la preferencia de los pacientes por la atención en el hogar. Los centros de atención ambulatoria están ganando relevancia al ofrecer servicios terapéuticos rentables y ambulatorios para pacientes estables con LMA.
Segmentación:
Por Tratamiento
- Quimioterapia (Antimetabolitos, Agentes Alquilantes, Otros)
- Terapia Dirigida (Inhibidores de FLT3, Inhibidores de IDH, Otros)
- Inmunoterapia (Conjugados de Anticuerpo-Fármaco, Inhibidores de Puntos de Control Inmunitario, Otros)
- Otros Tratamientos
Por Enfermedad
- Leucemia Mieloblástica
- Leucemia Mielomonocítica
- Leucemia Promielocítica
- Otros
Por Usuario Final
- Hospitales y Clínicas
- Centros Especializados
- Entornos de Atención Domiciliaria
- Centros de Atención Ambulatoria
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El mercado de terapias para la leucemia mieloide aguda (LMA) en América del Norte fue valorado en USD 1,045.13 millones en 2024 y se proyecta que alcance USD 2,047.01 millones para 2032, creciendo a una tasa compuesta anual del 8.8%. Domina el mercado global debido a la sólida infraestructura de I+D, el acceso temprano a terapias novedosas y sistemas de reembolso favorables. Estados Unidos lidera la región, respaldado por una amplia cobertura de seguros, capacidades avanzadas de diagnóstico y alta adopción de tratamientos en los principales centros oncológicos.
Europa
El mercado de terapias para la leucemia mieloide aguda (LMA) en Europa alcanzó USD 732.03 millones en 2024 y se espera que crezca a USD 1,498.41 millones para 2032 a una tasa compuesta anual del 9.4%. Se beneficia de sistemas de salud centralizados, protocolos de tratamiento estructurados y amplio acceso a terapias dirigidas. Alemania, Francia y el Reino Unido son los principales mercados, impulsados por sólidos marcos de investigación clínica, atención médica financiada por el gobierno y creciente conciencia pública sobre la LMA.
Asia Pacífico
El mercado de Asia Pacífico se situó en USD 869.83 millones en 2024 y se prevé que alcance los USD 1,880.52 millones para 2032, registrando un CAGR del 10.1%. Se está expandiendo rápidamente debido a las crecientes inversiones en infraestructura oncológica, el aumento de la incidencia de LMA y una mayor disponibilidad de genéricos de marca. China, Japón e India lideran la región, respaldados por iniciativas nacionales de control del cáncer y una mejor accesibilidad a terapias dirigidas.
América Latina
El mercado de terapias para LMA en América Latina fue valorado en USD 378.07 millones en 2024 y se proyecta que crezca a USD 773.77 millones para 2032 con un CAGR del 9.4%. Brasil y Argentina son los principales contribuyentes, beneficiándose de un mejor acceso a la atención médica y una expansión de los portafolios de tratamiento. Los ensayos clínicos regionales y las asociaciones globales están apoyando aún más la adopción terapéutica.
Oriente Medio
En Oriente Medio, el mercado alcanzó los USD 182.43 millones en 2024 y se estima que crezca a USD 375.97 millones para 2032 con un CAGR del 9.5%. Los países del Consejo de Cooperación del Golfo (GCC) están invirtiendo fuertemente en la modernización de la atención médica, lo que incluye la expansión de la infraestructura de tratamiento del cáncer. Mejores políticas de salud y una mayor concienciación están impulsando el desarrollo del mercado.
África
El mercado de terapias para LMA en África fue valorado en USD 141.67 millones en 2024 y se prevé que alcance los USD 247.69 millones para 2032, creciendo a un CAGR del 7.2%. Continúa enfrentando desafíos como infraestructura limitada y baja disponibilidad de medicamentos aprobados. Sin embargo, el apoyo de ONG y colaboraciones sanitarias multinacionales está mejorando gradualmente el acceso a diagnósticos y tratamientos.
Análisis de Jugadores Clave:
- Boehringer Ingelheim GmbH
- Abbott
- Bristol Myers Squibb Company
- Celegene Corporation
- Eli Lilly and Company
- Jazz Pharmaceuticals, Inc.
- Novartis AG
- Pfizer Inc.
- Eisai Co. Ltd.
- Otros Jugadores Clave
Análisis Competitivo:
El mercado global de terapias para la leucemia mieloide aguda (LMA) presenta un panorama competitivo impulsado por la innovación, colaboraciones estratégicas y aprobaciones regulatorias. Los jugadores clave incluyen Novartis AG, AbbVie Inc., Bristol Myers Squibb, Pfizer Inc., Daiichi Sankyo y Astellas Pharma. Estas empresas se centran en expandir sus portafolios a través de terapias dirigidas como inhibidores de FLT3 e IDH. Se observa un desarrollo activo de la cartera respaldado por ensayos clínicos y acuerdos de licencia. Las fusiones y adquisiciones estratégicas permiten un mayor alcance geográfico y avance tecnológico. Las empresas invierten fuertemente en terapias de próxima generación y enfoques de medicina personalizada para ganar cuota de mercado. La competencia se intensifica a medida que nuevos participantes y empresas biotecnológicas introducen agentes novedosos y regímenes de combinación destinados a superar la resistencia y mejorar los resultados a largo plazo. El mercado sigue siendo dinámico con una actividad continua de I+D y regulatoria que da forma a la futura posición competitiva.
Desarrollos Recientes:
- En abril de 2025, Pfizer destacó la investigación en curso en oncología con nuevos datos de ensayos presentados en ASCO, incluyendo trabajos relacionados con conjugados innovadores de anticuerpos y combinaciones de inhibidores de puntos de control inmunitario. Sin embargo, hasta julio de 2025, no ha habido un lanzamiento oficial, adquisición o asociación importante centrada exclusivamente en terapias para LMA.
- En marzo de 2025, Bristol Myers Squibb acordó adquirir a su socio de terapia celular 2seventy bio por aproximadamente $286 millones. Esta adquisición profundiza las capacidades y el portafolio de BMS en terapia celular para cánceres hematológicos en general, aunque no se especifica el impacto directo en las terapias para LMA. La medida solidifica la estrategia corporativa de Bristol Myers Squibb en el dominio del cáncer de sangre, con un enfoque en expandir terapias avanzadas para condiciones hematológicas graves. Todos los activos de Celgene han sido gestionados bajo BMS desde su adquisición a gran escala anterior.
- En febrero de 2025, Boehringer Ingelheim anunció que su portafolio de oncología está avanzando con nuevos agentes, particularmente en inmuno-oncología. La compañía aseguró una revisión prioritaria de la FDA para zongertinib (BI 1810631), pero esto no es un desarrollo específico para LMA. Boehringer Ingelheim también presentó datos iniciales sobre terapias novedosas dirigidas al sistema inmunitario innato, aunque estos candidatos clínicos no han alcanzado lanzamientos de medicamentos en etapa avanzada para LMA. No se han reportado nuevos lanzamientos de productos para LMA o adquisiciones confirmadas en 2025.
Concentración y Características del Mercado:
El Mercado Global de Terapias para la Leucemia Mieloide Aguda (LMA) demuestra una concentración de mercado de moderada a alta, con algunas grandes compañías farmacéuticas dominando el panorama competitivo. Se caracteriza por altas barreras de entrada debido a requisitos regulatorios complejos, costos intensivos de I+D y la necesidad de datos sólidos de ensayos clínicos. El mercado está impulsado por la innovación, con empresas compitiendo a través de terapias dirigidas novedosas y colaboraciones estratégicas. La protección de patentes y los períodos de exclusividad moldean la dinámica competitiva y el poder de fijación de precios. También presenta un fuerte enfoque en la medicina de precisión, respaldado por avances en diagnósticos moleculares y desarrollo de biomarcadores. Las características del mercado incluyen altas necesidades clínicas no satisfechas, una creciente base de pacientes ancianos y una adopción creciente de modelos de atención ambulatoria.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en tratamiento, tipo de enfermedad y usuario final. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El aumento de la incidencia de LMA entre las poblaciones envejecidas continuará expandiendo la base de pacientes elegibles para tratamiento a nivel mundial.
- Las terapias dirigidas y los regímenes combinados impulsarán el valor del mercado a largo plazo mediante la mejora de los resultados de supervivencia.
- El aumento en la adopción de terapias orales apoyará los modelos de tratamiento ambulatorio y mejorará la adherencia del paciente.
- Los avances en diagnósticos moleculares permitirán un uso más amplio de la medicina de precisión en los subtipos de LMA.
- Los incentivos regulatorios acelerarán el desarrollo y la aprobación de medicamentos de alto potencial específicos para mutaciones.
- Los mercados emergentes en Asia Pacífico y América Latina ofrecerán oportunidades de crecimiento mediante el acceso y la infraestructura ampliados.
- Las alianzas estratégicas entre empresas farmacéuticas y firmas biotecnológicas mejorarán la profundidad de la cartera de productos y el alcance global.
- El desarrollo de terapias de segunda línea abordará la resistencia a FLT3, IDH y otros agentes dirigidos.
- La integración de evidencia del mundo real y plataformas digitales mejorará la toma de decisiones clínicas y la eficiencia de los ensayos.
- El enfoque continuo en modelos de tratamiento rentables influirá en las estrategias de precios y políticas de reembolso.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de terapias para la leucemia mieloide aguda (LMA) a nivel global?
¿Cuáles son los segmentos clave dentro del mercado global de terapias para la leucemia mieloide aguda (LMA)?
¿Cuáles son algunos de los desafíos que enfrenta el mercado de terapias para la leucemia mieloide aguda (LMA) a nivel global?
¿Quiénes son los principales actores en el mercado de terapias para la leucemia mieloide aguda (LMA) a nivel global?
¿Cuál región comandó la mayor parte del mercado de terapias para la leucemia mieloide aguda en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Terapias para la Leucemia Mieloide Aguda Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Terapias para la Leucemia Mieloide Aguda Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 3,349.2 million → forecast year: USD 6,823.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Terapias para la Leucemia Mieloide Aguda Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Terapias para la Leucemia Mieloide Aguda Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Terapias para la Leucemia Mieloide Aguda Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Terapias para la Leucemia Mieloide Aguda Market Drivers
- 3.3 Mercado de Terapias para la Leucemia Mieloide Aguda Market Restraints & Challenges
- 3.4 Mercado de Terapias para la Leucemia Mieloide Aguda Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Terapias para la Leucemia Mieloide Aguda Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Terapias para la Leucemia Mieloide Aguda Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Terapias para la Leucemia Mieloide Aguda category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Terapias para la Leucemia Mieloide Aguda Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Terapias para la Leucemia Mieloide Aguda Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Terapias para la Leucemia Mieloide Aguda market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Terapias para la Leucemia Mieloide Aguda Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Terapias para la Leucemia Mieloide Aguda Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Terapias para la Leucemia Mieloide Aguda Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Terapias para la Leucemia Mieloide Aguda (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Terapias para la Leucemia Mieloide Aguda Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Terapias para la Leucemia Mieloide Aguda Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Terapias para la Leucemia Mieloide Aguda Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Terapias para la Leucemia Mieloide Aguda Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Terapias para la Leucemia Mieloide Aguda Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Terapias para la Leucemia Mieloide Aguda Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Terapias para la Leucemia Mieloide Aguda Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Terapias para la Leucemia Mieloide Aguda Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Terapias para la Leucemia Mieloide Aguda Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
