
Visión General del Mercado
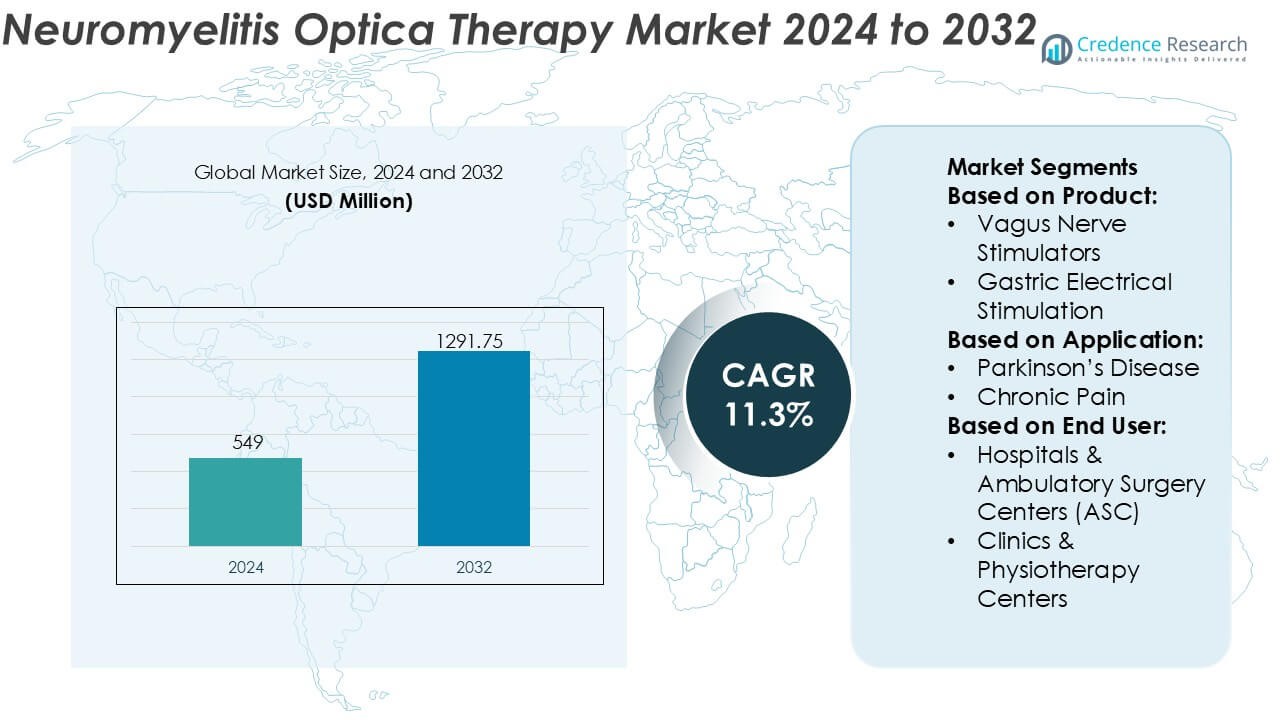
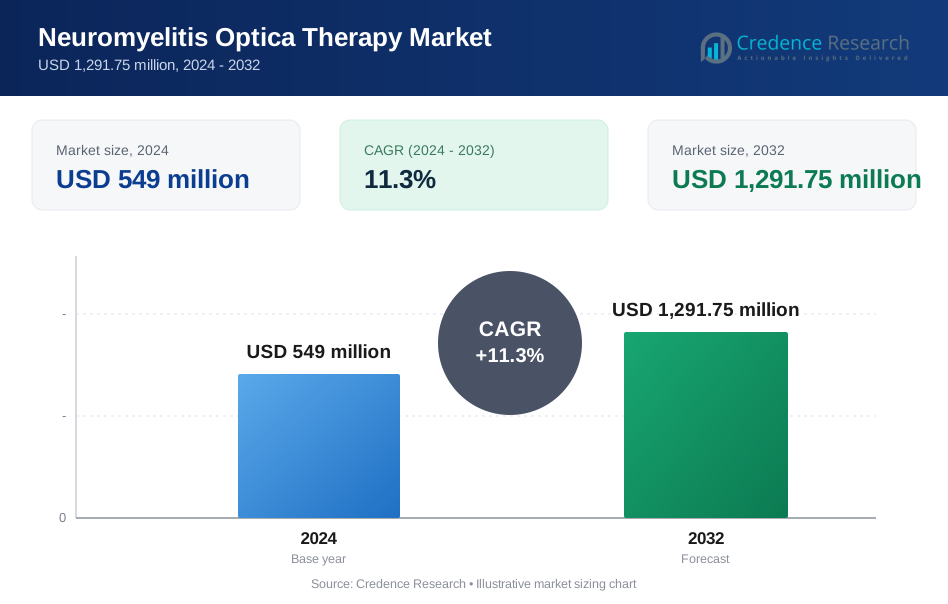
El tamaño del mercado de la terapia para la Neuromielitis Óptica se valoró en USD 549 millones en 2024 y se anticipa que alcanzará USD 1291.75 millones para 2032, con un CAGR del 11.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de la Terapia para la Neuromielitis Óptica 2024 | USD 549 Millones |
| Terapia para la Neuromielitis Óptica, CAGR | 11.3% |
| Tamaño del Mercado de la Terapia para la Neuromielitis Óptica 2032 | USD 1291.75 Millones |
El mercado de la terapia para la Neuromielitis Óptica está liderado por un grupo concentrado de jugadores farmacéuticos establecidos con fuerte experiencia en trastornos autoinmunes y neurológicos raros. Estas compañías compiten a través de anticuerpos monoclonales diferenciados, robustas carteras en etapas avanzadas y una inversión continua en evidencia del mundo real para apoyar la prevención de recaídas a largo plazo y la reducción de discapacidades. Las prioridades estratégicas se centran en expandir las indicaciones aprobadas, optimizar los regímenes de dosificación y fortalecer el acceso al mercado a través de marcos de reembolso para enfermedades raras. Regionalmente, América del Norte domina el mercado con una participación exacta del 41%, respaldada por capacidades de diagnóstico avanzadas, adopción temprana de biológicos dirigidos y estructuras de reembolso favorables. La fuerte conciencia de los especialistas y las aprobaciones regulatorias tempranas refuerzan aún más la posición de liderazgo de la región.
Perspectivas del Mercado
- El mercado de la terapia para la Neuromielitis Óptica fue valorado en USD 549 millones en 2024 y se proyecta que alcance USD 1291.75 millones para 2032, expandiéndose a un CAGR del 11.3%, impulsado por la creciente adopción de terapias biológicas específicas para la enfermedad.
- El fuerte crecimiento del mercado está respaldado por el aumento en las tasas de diagnóstico, la mayor disponibilidad de pruebas de anticuerpos aquaporina-4 y la preferencia clínica por los anticuerpos monoclonales dirigidos, que representan un estimado del 68% de la participación debido a los resultados superiores en la prevención de recaídas.
- Las tendencias del mercado en curso incluyen el uso temprano de biológicos, intervalos de dosificación más largos y una mayor dependencia de la evidencia del mundo real para apoyar el reembolso y la continuación a largo plazo de la terapia.
- El panorama competitivo sigue concentrado, con los principales actores enfocándose en la expansión de la cartera, la gestión del ciclo de vida y las aprobaciones regulatorias globales para fortalecer su posicionamiento en los marcos de tratamiento de enfermedades raras.
- Regionalmente, América del Norte lidera con una participación exacta del 41%, respaldada por una infraestructura neurológica avanzada y acceso a reembolsos, mientras que Asia-Pacífico muestra un crecimiento acelerado a través de la mejora de la conciencia y la inversión en salud.
Análisis de Segmentación del Mercado:
Por Producto
El segmento de productos refleja una fuerte adopción de sistemas de neuromodulación implantables, con los Estimuladores de la Médula Espinal emergiendo como el subsegmento dominante, representando aproximadamente el 34% de la cuota de mercado. Su liderazgo se debe a la eficacia probada en el manejo del dolor neuropático refractario, síntomas relacionados con la inflamación espinal y disfunción autonómica asociada con la neuromielitis óptica. Los avances continuos en electrodos de múltiples contactos, generadores de pulso implantables recargables y diseños compatibles con MRI mejoran la flexibilidad clínica y la seguridad del paciente. Los Estimuladores del Nervio Vago y los Estimuladores Cerebrales Profundos siguen, impulsados por la expansión de indicaciones neurológicas, mientras que la estimulación eléctrica sacra y gástrica siguen siendo opciones de nicho que abordan complicaciones autonómicas específicas.
- Por ejemplo, la plataforma de estimulación de la médula espinal HFX™ de Nevro Corporation ofrece terapia a una frecuencia fija de 10,000 Hz y está respaldada por el ensayo controlado aleatorio SENZA que inscribió a 198 pacientes con dolor crónico de espalda y piernas, con resultados sostenidos reportados durante 24 meses utilizando un generador de pulso completamente implantable y recargable con una duración de batería estimada de 10 años.
Por Aplicación
Por aplicación, el Dolor Crónico representa el subsegmento dominante con una cuota estimada del 29%, respaldado por la alta prevalencia de dolor severo y resistente al tratamiento en pacientes con neuromielitis óptica. La neuromodulación ofrece un control sostenido de los síntomas donde las terapias farmacológicas muestran efectividad o tolerabilidad limitadas. Las aplicaciones en Temblor y Epilepsia contribuyen de manera constante debido a las vías neuroinflamatorias superpuestas y comorbilidades. El interés en el manejo de la Depresión y la Migraña está aumentando a medida que los clínicos adoptan enfoques holísticos para mejorar la calidad de vida. El reconocimiento más amplio del papel de la neuromodulación en el manejo de síntomas neurológicos secundarios continúa expandiendo el alcance de la aplicación.
- Por ejemplo, el sistema de estimulación de la médula espinal Proclaim™ XR de Abbott ofrece estimulación BurstDR™ con un ancho de pulso de 1,000 microsegundos y opera con un generador de pulso implantable sin recarga diseñado para una vida funcional de hasta 10 años, reduciendo la carga de mantenimiento para el paciente.
Por Usuario Final
Entre los usuarios finales, los Hospitales y Centros de Cirugía Ambulatoria (ASC) dominan con alrededor del 41% de la cuota de mercado, impulsados por su infraestructura quirúrgica avanzada, acceso a equipos multidisciplinarios de neurología y capacidad para manejar procedimientos de implante complejos. Los altos volúmenes de procedimientos, capacidades de monitoreo post-implante y alineación de reembolsos fortalecen aún más la adopción hospitalaria. Las Clínicas y Centros de Fisioterapia muestran una participación creciente, particularmente para la programación de dispositivos, atención de seguimiento y soporte de neuromodulación no invasiva. La categoría "otros", que incluye institutos de neurología especializados, contribuye modestamente pero se beneficia de un aumento en las derivaciones para vías de terapia avanzadas basadas en neuromodulación.
Principales Impulsores del Crecimiento
Aumento de la Adopción de Terapias Biológicas Dirigidas
El mercado de terapias para la Neuromielitis Óptica se beneficia de la creciente adopción de terapias biológicas dirigidas que abordan vías inmunitarias específicas de la enfermedad. Los anticuerpos monoclonales que apuntan a proteínas del complemento, células B y señalización de interleucinas demuestran una prevención superior de recaídas en comparación con los inmunosupresores convencionales. Los clínicos favorecen cada vez más estas terapias debido a su fuerte eficacia clínica, perfiles de seguridad predecibles y reducción del riesgo de discapacidad a largo plazo. Las aprobaciones regulatorias de agentes específicos para la enfermedad refuerzan la confianza de los médicos y amplían la elegibilidad para el tratamiento. La creciente evidencia clínica que respalda la intervención biológica temprana acelera aún más la adopción tanto en pacientes recién diagnosticados como en aquellos refractarios.
- Por ejemplo, electroCore, Inc. apoya la gestión de enfermedades adyuvantes y no farmacológicas a través de su plataforma de estimulación del nervio vago no invasiva gammaCore™, que entrega una onda portadora eléctrica de 5 kHz modulada a 25 Hz durante un ciclo de tratamiento de 120 segundos, permitiendo la neuromodulación dirigida sin inmunosupresión sistémica.
Mejora en la Precisión Diagnóstica y Conciencia de la Enfermedad
Los avances en tecnologías de diagnóstico apoyan significativamente el crecimiento del mercado. Las pruebas de anticuerpos de aquaporina-4 de alta sensibilidad y los protocolos mejorados de resonancia magnética permiten una diferenciación más temprana y precisa de la neuromielitis óptica de la esclerosis múltiple. La claridad diagnóstica mejorada impulsa la iniciación oportuna de terapias adecuadas, mejorando los resultados y reduciendo la severidad de las recaídas. Las iniciativas de concienciación lideradas por sociedades neurológicas y grupos de defensa de pacientes aumentan las tasas de referencia a especialistas. Un mejor reconocimiento de NMOSD entre los neurólogos generales amplía el grupo de pacientes tratados y apoya la demanda sostenida de terapias aprobadas.
- Por ejemplo, el sistema de Estimulación del Nervio Vago SenTiva™ de LivaNova PLC incorpora un ciclo de estimulación automatizado de 30 segundos con un rango de corriente de salida programable de 0.25 mA a 3.5 mA, apoyando la titulación precisa de neuromodulación para el manejo de síntomas neurológicos tras un diagnóstico confirmado.
Expansión de Reembolsos y Marcos de Acceso al Mercado
Las políticas de reembolso favorables en los sistemas de salud desarrollados fortalecen la adopción de terapias. Los pagadores reconocen cada vez más a NMOSD como una enfermedad rara, grave y discapacitante que requiere cobertura de tratamiento a largo plazo. La inclusión de biológicos en los formularios nacionales y programas de reembolso para enfermedades raras reduce la carga económica para los pacientes. Las vías de acceso ampliadas, incluyendo la cobertura de infusiones en hospitales y la distribución en farmacias especializadas, mejoran la continuidad del tratamiento. Estos factores en conjunto mejoran la penetración de terapias y estabilizan los flujos de ingresos a largo plazo para los participantes del mercado.
Tendencias Clave y Oportunidades
Cambio hacia Estrategias de Tratamiento Temprano y Preventivo
Una tendencia clave implica la transición de la gestión reactiva de recaídas a la prevención proactiva y a largo plazo de las mismas. Las guías clínicas enfatizan cada vez más la iniciación temprana de terapias dirigidas tras el diagnóstico. Este enfoque reduce el daño neurológico acumulativo y las hospitalizaciones. La adopción de tratamientos en etapas tempranas extiende la duración de la terapia por paciente, aumentando el valor del tratamiento a lo largo de la vida. La tendencia crea oportunidades para que los fabricantes posicionen las terapias como opciones de primera línea e inviertan en datos de resultados a largo plazo que respalden los beneficios de la intervención temprana.
- Por ejemplo, el Aquarius™ XT admite un total de 16 canales de datos, que típicamente incluyen 10 transductores de presión dedicados. Los canales restantes se utilizan para electromiografía (EMG), uroflujometría y volumen de infusión para proporcionar una evaluación integral.
Expansión del Pipeline e Inmunoterapias de Nueva Generación
La actividad robusta de la cartera presenta fuertes oportunidades de crecimiento. Los desarrolladores avanzan en biológicos de próxima generación, incluidas formulaciones subcutáneas, regímenes de dosificación extendida y terapias que apuntan a nuevos mecanismos inmunitarios. Estas innovaciones buscan mejorar la comodidad, adherencia y seguridad del paciente. Los ensayos clínicos en curso que exploran estrategias de terapia combinada y personalizada amplían aún más las posibilidades de tratamiento futuro. La diversificación de la cartera reduce la dependencia de mecanismos de acción únicos y apoya la innovación sostenida dentro del panorama terapéutico de NMOSD.
- Por ejemplo, NeuroPace Inc. continúa expandiendo su cartera de neuromodulación receptiva a través del Sistema RNS®, una plataforma de circuito cerrado capaz de registrar y responder a la actividad cerebral anormal a través de 2 electrodos implantables con 4 contactos por electrodo, proporcionando estimulación en milisegundos tras detectar eventos.
Creciente Enfoque en Mercados Emergentes y Desatendidos
Las economías emergentes ofrecen un potencial significativo no explotado debido a tasas históricamente bajas de diagnóstico y tratamiento. Las inversiones en infraestructura neurológica, capacitación de especialistas y acceso a diagnósticos mejoran la identificación de enfermedades. Las asociaciones con distribuidores regionales y programas de salud gubernamentales facilitan el acceso a biológicos. A medida que aumenta la concienciación y evolucionan las vías de reembolso, estas regiones contribuyen con volúmenes incrementales de pacientes y oportunidades de expansión del mercado a largo plazo.
Desafíos Clave
Altos Costos de Tratamiento y Desigualdad en el Acceso
El alto costo de las terapias biológicas sigue siendo un desafío importante. A pesar del reembolso favorable en regiones selectas, muchos pacientes enfrentan acceso restringido debido a limitaciones presupuestarias y de cobertura. Las presiones de costos afectan la toma de decisiones de los pagadores y pueden retrasar el inicio de la terapia. En regiones de ingresos bajos y medios, la cobertura de seguro limitada restringe la adopción de biológicos. Estas disparidades crean una penetración desigual del mercado y requieren que los fabricantes equilibren las estrategias de precios con iniciativas de acceso.
Monitoreo de Seguridad a Largo Plazo y Adherencia al Tratamiento
Las terapias NMOSD a menudo requieren administración crónica, lo que genera preocupaciones sobre la seguridad a largo plazo y la adherencia. La inmunosupresión continua aumenta el riesgo de infección, lo que requiere monitoreo continuo y educación del paciente. Los tratamientos basados en infusión pueden sobrecargar los sistemas de salud y a los pacientes, afectando el cumplimiento. Gestionar las expectativas de seguridad mientras se mantiene la adherencia representa un desafío persistente. Abordar estos problemas requiere métodos de administración mejorados, generación de evidencia del mundo real y programas integrales de apoyo al paciente.
Análisis Regional
Norteamérica
Norteamérica lidera el Mercado de Terapia de Neuromielitis Óptica con una participación exacta del 41%, respaldada por una infraestructura de diagnóstico avanzada y la adopción temprana de terapias biológicas dirigidas. La alta concienciación entre los neurólogos, la disponibilidad generalizada de pruebas de anticuerpos acuaporina-4 y la fuerte adherencia a las guías clínicas impulsan el inicio oportuno del tratamiento. Los marcos de reembolso favorables y la inclusión de terapias NMOSD en programas de cobertura de enfermedades raras mejoran el acceso de los pacientes. La actividad robusta de investigación clínica y las aprobaciones regulatorias tempranas fortalecen aún más la madurez del mercado, posicionando a Norteamérica como la región principal generadora de ingresos.
Europa
Europa representa aproximadamente el 29% del mercado de terapia para la Neuromielitis Óptica, impulsado por políticas estructuradas para enfermedades raras y un acceso creciente a los biológicos. Los países con sistemas de salud pública bien establecidos apoyan el diagnóstico a través de centros especializados en neurología y instalaciones de pruebas centralizadas. El creciente reconocimiento de NMOSD como una condición distinta de la esclerosis múltiple mejora la precisión del tratamiento. Las evaluaciones de tecnología sanitaria regional influyen en la adopción de terapias, enfatizando el valor clínico y los resultados a largo plazo. Las inversiones continuas en investigación neurológica y registros de pacientes transfronterizos apoyan la expansión constante del mercado.
Asia-Pacífico
Asia-Pacífico posee aproximadamente el 22% del mercado y representa la oportunidad regional de más rápido crecimiento. El aumento de la conciencia sobre la enfermedad, la mejora en el acceso a diagnósticos avanzados y la expansión de redes de especialistas impulsan la identificación de pacientes. Japón, China y Corea del Sur lideran la adopción regional debido a su fuerte experiencia en neurología y la expansión gradual del reembolso para enfermedades raras. El aumento del gasto en salud y el apoyo gubernamental para los biológicos mejoran la disponibilidad de tratamientos. A medida que aumentan las tasas de diagnóstico y disminuyen las barreras de acceso, Asia-Pacífico continúa contribuyendo con volúmenes significativos de pacientes incrementales.
América Latina
América Latina representa alrededor del 5% del mercado de terapia para la Neuromielitis Óptica, caracterizado por un acceso desigual entre países. Las tasas de diagnóstico mejoran en los centros urbanos con servicios neurológicos especializados, mientras que las regiones rurales siguen desatendidas. El reembolso limitado y los altos costos de los biológicos restringen la adopción de terapias. Sin embargo, las reformas en la salud pública, el aumento de la educación médica y las asociaciones con compañías farmacéuticas globales mejoran el acceso. Brasil y México lideran la demanda regional debido a la expansión de la infraestructura de atención especializada y el creciente reconocimiento de enfermedades raras.
Oriente Medio y África
La región de Oriente Medio y África representa aproximadamente el 3% del mercado, reflejando un desarrollo de mercado en etapas iniciales. La limitada conciencia, las brechas diagnósticas y el acceso restringido a terapias avanzadas desafían el crecimiento. Sin embargo, algunos países del Golfo demuestran una mejora en la adopción respaldada por sistemas de salud bien financiados y acceso a biológicos especializados. Las inversiones en hospitales de atención terciaria y formación en neurología mejoran las tasas de diagnóstico. Con el tiempo, se espera que la expansión gradual de la cobertura de seguros y las iniciativas de concienciación regional apoyen un crecimiento del mercado modesto pero constante.
Segmentaciones del Mercado:
Por Producto:
- Estimuladores del Nervio Vago
- Estimulación Eléctrica Gástrica
Por Aplicación:
- Enfermedad de Parkinson
- Dolor Crónico
Por Usuario Final:
- Hospitales y Centros de Cirugía Ambulatoria (ASC)
- Clínicas y Centros de Fisioterapia
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de la terapia para la Neuromielitis Óptica incluye jugadores como Nevro Corporation, Abbott, electroCore, Inc., LivaNova PLC, Axonics, Inc., Boston Scientific Corporation, Laborie, Neuropace Inc., Medtronic, Nexstim. El mercado de la terapia para la Neuromielitis Óptica presenta un panorama competitivo concentrado pero en evolución, moldeado por la innovación en inmunoterapias dirigidas y soluciones de cuidado neurológico de apoyo. Los participantes del mercado compiten a través de mecanismos de acción diferenciados, una fuerte eficacia clínica en la prevención de recaídas y una creciente evidencia del mundo real que respalda el control a largo plazo de la enfermedad. Las áreas de enfoque estratégico incluyen la diversificación de la cartera, la gestión del ciclo de vida a través de nuevas formulaciones y la optimización de la administración del tratamiento para mejorar la adherencia. Las empresas también priorizan la expansión regulatoria hacia geografías e indicaciones adicionales mientras fortalecen la posición de reembolso en marcos de enfermedades raras. El creciente énfasis en el diagnóstico temprano, los enfoques de tratamiento personalizados y los modelos de atención multidisciplinaria intensifican la competencia y fomentan la innovación continua en todo el ecosistema terapéutico de NMOSD.
Análisis de Jugadores Clave
- Nevro Corporation
- Abbott
- electroCore, Inc.
- LivaNova PLC
- Axonics, Inc.
- Boston Scientific Corporation
- Laborie
- Neuropace Inc.
- Medtronic
- Nexstim
Desarrollos Recientes
- En noviembre de 2025, Bharat Biotech lanzó Nucelion Therapeutics Pvt Ltd como una Organización de Investigación, Desarrollo y Fabricación por Contrato (CRDMO) de propiedad total para centrarse en terapias avanzadas de células y genes, expandiéndose más allá de las vacunas hacia biológicos de próxima generación para enfermedades complejas como cánceres y trastornos genéticos, operando con liderazgo independiente desde Hyderabad.
- En noviembre de 2025, StemCyte International, un banco global de sangre de cordón umbilical, lanzó un novedoso "Servicio de Protección de Emparejamiento de Banco Público" en Taiwán, trabajando con Taishin Life para vincular el seguro de vida con bancos públicos de sangre de cordón umbilical, ofreciendo a las familias un mayor acceso a trasplantes que salvan vidas, especialmente importante dado el alto costo y la escasez de unidades compatibles. Esta iniciativa aprovecha el modelo híbrido público/privado de StemCyte y el alcance de seguros de Taishin para crear una red de seguridad única para terapias con células madre.
- En julio de 2024, Mainstay Medical Holdings plc recibió aprobaciones regulatorias en la Unión Europea, el Reino Unido y Australia para el etiquetado condicional de MRI de cuerpo completo del sistema de Neuroestimulación Restaurativa ReActiv8.
- En febrero de 2024, Boston Scientific Corporation anunció que la FDA de EE. UU. ha aprobado una indicación ampliada para el Sistema SCS WaveWriter, permitiendo su uso para tratar el dolor crónico de espalda baja y piernas en individuos sin historial de cirugía de espalda, comúnmente conocido como Dolor de Espalda No Quirúrgico (NSBP).
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Aplicación, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Las terapias biológicas dirigidas se convertirán cada vez más en opciones de tratamiento de primera línea para pacientes recién diagnosticados.
- Las estrategias de intervención temprana ganarán una mayor aceptación clínica para reducir la discapacidad neurológica a largo plazo.
- Las terapias de próxima generación con intervalos de dosificación extendidos mejorarán la adherencia y conveniencia del paciente.
- Los avances diagnósticos continuarán expandiendo la población de pacientes identificados y tratados.
- Los enfoques de tratamiento personalizados basados en el estado de los anticuerpos fortalecerán los resultados clínicos.
- El apoyo ampliado al reembolso mejorará el acceso en sistemas de salud adicionales.
- Los mercados emergentes contribuirán al crecimiento incremental mediante una mejor concienciación e infraestructura.
- La evidencia del mundo real jugará un papel más importante en la selección de terapias y actualizaciones de guías.
- Las estrategias de tratamiento combinadas y secuenciales recibirán una mayor exploración clínica.
- Los modelos de atención multidisciplinaria darán forma a la gestión holística de la neuromielitis óptica.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la terapia para la Neuromielitis Óptica y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de terapia para la neuromielitis óptica entre 2024 y 2032?
¿Qué segmento del mercado de terapia para la Neuromielitis Óptica tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de terapia para la Neuromielitis Óptica?
¿Quiénes son las empresas líderes en el mercado de terapia para la Neuromielitis Óptica?
¿Qué región comandó la mayor parte del mercado de terapia para la neuromielitis óptica en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Terapia para la Neuromielitis Óptica Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Terapia para la Neuromielitis Óptica Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 549 million → 2032: USD 1,291.75 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Terapia para la Neuromielitis Óptica Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Terapia para la Neuromielitis Óptica Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Terapia para la Neuromielitis Óptica Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Terapia para la Neuromielitis Óptica Market Drivers
- 3.3 Mercado de Terapia para la Neuromielitis Óptica Market Restraints & Challenges
- 3.4 Mercado de Terapia para la Neuromielitis Óptica Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Terapia para la Neuromielitis Óptica Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Terapia para la Neuromielitis Óptica Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Terapia para la Neuromielitis Óptica category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Terapia para la Neuromielitis Óptica Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Terapia para la Neuromielitis Óptica Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Terapia para la Neuromielitis Óptica market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Terapia para la Neuromielitis Óptica Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Terapia para la Neuromielitis Óptica Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Terapia para la Neuromielitis Óptica Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Terapia para la Neuromielitis Óptica (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Terapia para la Neuromielitis Óptica Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Terapia para la Neuromielitis Óptica Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Terapia para la Neuromielitis Óptica Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Terapia para la Neuromielitis Óptica Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Terapia para la Neuromielitis Óptica Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Terapia para la Neuromielitis Óptica Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Terapia para la Neuromielitis Óptica Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Terapia para la Neuromielitis Óptica Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Terapia para la Neuromielitis Óptica Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
