
Visión General del Mercado:
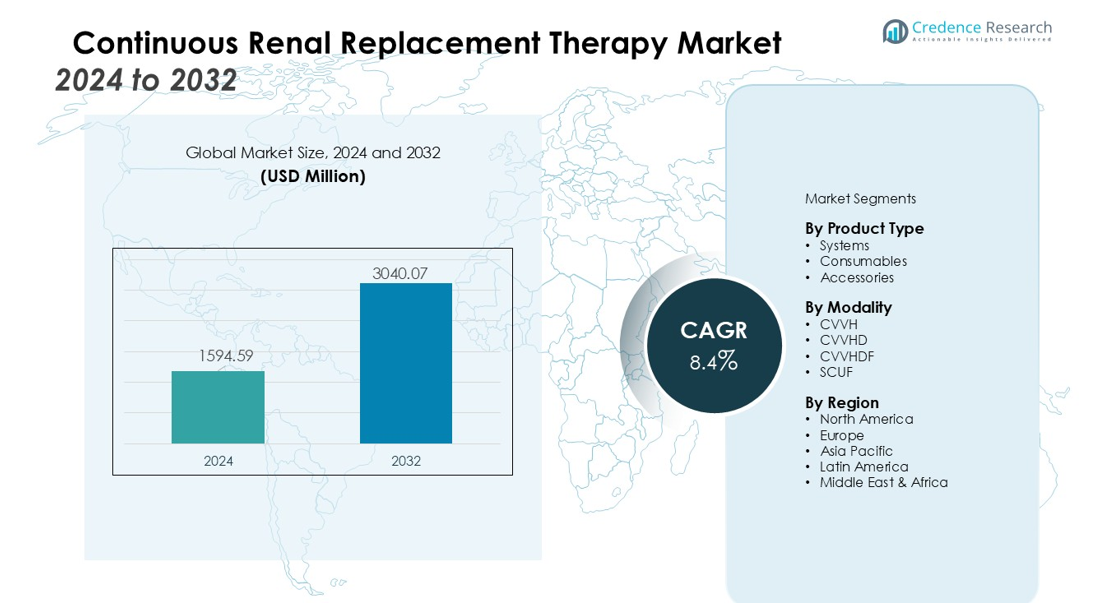
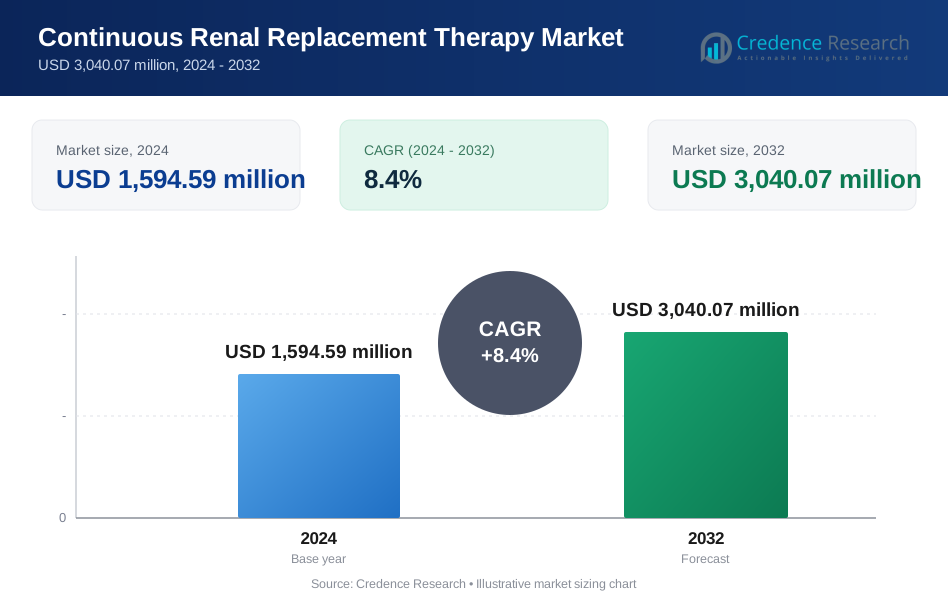
El tamaño del mercado de la Terapia de Reemplazo Renal Continuo se valoró en USD 1594.59 millones en 2024 y se anticipa que alcanzará los USD 3040.07 millones para 2032, con un CAGR del 8.4% durante el período de pronóstico (2024-2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Terapia de Reemplazo Renal Continuo 2024 | USD 1594.59 millones |
| Terapia de Reemplazo Renal Continuo, CAGR | 8.4% |
| Tamaño del Mercado de Terapia de Reemplazo Renal Continuo 2032 | USD 3040.07 millones |
Los factores clave que aceleran el crecimiento del mercado incluyen la creciente incidencia de sepsis, fallos multiorgánicos y condiciones crónicas que aumentan el riesgo de IRA. Los avances en dispositivos CRRT, como la mejora en la gestión de fluidos, tecnología de filtros mejorada y automatización, están fortaleciendo los resultados clínicos y mejorando la eficiencia del tratamiento. Además, el creciente número de personas mayores y el aumento de ingresos en UCI están contribuyendo a una mayor adopción de CRRT a nivel mundial. Las iniciativas gubernamentales favorables, el desarrollo de infraestructura hospitalaria y el cambio hacia el cuidado crítico personalizado también apoyan la expansión del mercado.
Regionalmente, América del Norte domina el mercado de CRRT debido a su fuerte infraestructura sanitaria, altas tasas de admisión en UCI y la pronta adopción de sistemas avanzados de soporte renal. Europa sigue de cerca, impulsada por el aumento de necesidades de cuidados críticos y avances tecnológicos. Mientras tanto, se espera que Asia-Pacífico experimente el crecimiento más rápido, respaldado por la expansión de inversiones en salud, el aumento de la carga de IRA y la mejora en el acceso a servicios de cuidados críticos.
Perspectivas del Mercado:
- El mercado de la terapia de reemplazo renal continuo fue valorado en USD 1,594.59 millones en 2024 y se proyecta que alcance USD 3,040.07 millones para 2032, creciendo a una CAGR del 8.4%.
- El aumento de la incidencia de lesión renal aguda (AKI), sepsis y fallo multiorgánico está impulsando una mayor adopción de CRRT en UCI en todo el mundo.
- Las innovaciones en dispositivos CRRT, incluyendo la gestión automatizada de fluidos, filtros avanzados y monitoreo en tiempo real, mejoran la precisión del tratamiento y los resultados clínicos.
- El creciente envejecimiento de la población y la prevalencia de enfermedades crónicas como la diabetes y condiciones cardiovasculares aumentan la demanda de soporte renal continuo.
- La expansión de la infraestructura de UCI, la modernización hospitalaria y las iniciativas gubernamentales de apoyo están acelerando la implementación de CRRT a nivel global.
- Los altos costos operativos, la complejidad de los dispositivos y la escasez de profesionales capacitados en cuidados críticos siguen siendo desafíos clave para la adopción en varias regiones.
- América del Norte lidera con un 40% de participación de mercado, Europa tiene un 30%, y Asia-Pacífico, con un 25% de participación, es la región de más rápido crecimiento debido al aumento de inversiones en salud y la mejora en el acceso a cuidados críticos.
Impulsores del Mercado:
Aumento de la Incidencia de Lesión Renal Aguda y Enfermedades Críticas
El mercado de la terapia de reemplazo renal continuo se beneficia del creciente peso de la lesión renal aguda (AKI) vinculada a la sepsis, trauma y disfunción multiorgánica. Apoya a pacientes hemodinámicamente inestables que requieren soporte renal continuo en unidades de cuidados intensivos. El aumento de ingresos en UCI y perfiles de enfermedades complejas crean una demanda sostenida de tecnologías avanzadas de reemplazo renal. Los sistemas de salud priorizan la intervención oportuna, lo que fortalece la adopción de dispositivos CRRT. Los hospitales integran CRRT para mejorar los resultados de supervivencia y gestionar efectivamente a pacientes críticos.
- Por ejemplo, el sistema multiFiltratePRO CRRT de Fresenius Medical Care es un dispositivo líder para la terapia de reemplazo renal continuo (CRRT) que asiste al personal a través de una interfaz intuitiva y ofrece conectividad a los sistemas de datos hospitalarios, lo que puede ayudar a apoyar la precisión y eficacia del tratamiento para pacientes en UCI.
Avances en Tecnologías CRRT y Precisión del Tratamiento
El mercado gana fuerte impulso de las innovaciones que mejoran la eficiencia de filtración, automatizan la gestión de fluidos y mejoran el monitoreo en tiempo real. Ofrece a los clínicos mayor control sobre los parámetros de la terapia, lo que eleva la precisión y consistencia del tratamiento. Las máquinas de nueva generación reducen la complejidad operativa y apoyan el cuidado personalizado en diversos entornos clínicos. Los fabricantes invierten en capacidades basadas en datos que optimizan la toma de decisiones y la integración del flujo de trabajo. Los sistemas avanzados de CRRT amplían el alcance de adopción en unidades de cuidados críticos.
- Por ejemplo, el sistema PrisMax de Baxter integra la gestión automatizada de fluidos y la gestión de anticoagulación con citrato, asegurando fracciones de filtración estables y reduciendo el riesgo de coagulación, con una precisión de ultrafiltración demostrada que alcanza un sesgo neto acumulativo tan bajo como -2.8 mL en validación clínica.
Crecimiento de la Población Geriátrica y Carga de Enfermedades Crónicas
El mercado de Terapia de Reemplazo Renal Continuo ve una demanda creciente debido a la expansión de la población anciana propensa a enfermedades cardiovasculares, diabetes y complicaciones renales. Desempeña un papel vital en la gestión del estrés renal agudo en pacientes mayores con resistencia fisiológica limitada. El aumento de enfermedades crónicas eleva las tasas de ocupación en UCI y genera la necesidad de un soporte renal continuo confiable. Los hospitales fortalecen la capacidad de cuidados críticos para abordar la creciente carga de tratamiento. Los proveedores de salud adoptan soluciones de CRRT para estabilizar a pacientes ancianos de alto riesgo.
Expansión de la Infraestructura de Cuidados Críticos e Inversión en Salud
El mercado se expande con la creciente inversión en infraestructura hospitalaria y la modernización de las unidades de cuidados intensivos. Se alinea con reformas de salud que promueven tecnologías avanzadas de soporte vital tanto en regiones desarrolladas como emergentes. Los gobiernos y organizaciones privadas apoyan programas de capacitación que mejoran la ejecución de la terapia y el monitoreo del paciente. La creciente conciencia de los beneficios clínicos de CRRT fomenta una implementación más amplia en entornos de atención terciaria. La capacidad de atención médica fortalecida acelera la adopción global de sistemas avanzados de CRRT.
Tendencias del Mercado:
Integración de Automatización, Monitoreo Digital y Tecnologías Avanzadas de Filtración
El mercado de Terapia de Reemplazo Renal Continuo observa un fuerte cambio hacia sistemas automatizados que reducen la intervención manual y elevan la precisión del tratamiento. Incorpora herramientas de detección avanzadas y consolas digitales que apoyan el monitoreo en tiempo real del equilibrio de fluidos. Los hospitales adoptan filtros de alta eficiencia que aumentan la depuración de solutos y mejoran la biocompatibilidad. Los clínicos obtienen un control mejorado a través de interfaces intuitivas que simplifican los ajustes de la terapia. Los fabricantes se centran en desarrollar sistemas compactos que se adapten a diversos diseños de UCI sin interrumpir el flujo de trabajo. Las características de integración de datos apoyan una mejor toma de decisiones clínicas y mejoran la consistencia del tratamiento. La industria posiciona las plataformas de CRRT impulsadas por tecnología como un estándar en el cuidado crítico moderno.
- Por ejemplo, la plataforma de Terapia de Reemplazo Renal Continuo (CRRT) de Terumo BCT, como la unidad de control PrisMax, incorpora conectividad fluida con el Registro Electrónico de Salud (EHR), facilitando el intercambio de datos en tiempo real y potencialmente reduciendo errores de documentación y transcripción manual durante la gestión de la terapia.
Preferencia Creciente por Cuidados Críticos Personalizados y Mayor Utilización en Mercados Emergentes
El mercado de Terapia de Reemplazo Renal Continuo refleja una creciente preferencia por protocolos de tratamiento personalizados adaptados a la estabilidad del paciente y la gravedad de la enfermedad. Permite modos de terapia flexibles que apoyan resultados clínicos específicos. Los proveedores de salud priorizan estrategias de gestión de fluidos personalizadas para mejorar el soporte de órganos. Los mercados emergentes expanden la adopción debido a una mayor inversión en salud y un mejor acceso a soluciones avanzadas de cuidado renal. Los hospitales en regiones en desarrollo despliegan CRRT para gestionar el aumento de tasas de sepsis, AKI y enfermedades crónicas. Los programas de capacitación para especialistas en cuidados críticos fortalecen la capacidad y aumentan la confianza en la ejecución de la terapia. Una adopción más amplia en nuevas regiones remodela el panorama de la demanda global de sistemas de CRRT.
- Por ejemplo, el Programa Nacional de Diálisis Pradhan Mantri (PMNDP) ofrece servicios gratuitos de hemodiálisis estándar y diálisis peritoneal a pacientes elegibles por debajo de la línea de pobreza (BPL) en hospitales públicos de distrito en todo el país, operando en más de 751 distritos a partir de junio de 2025.
Análisis de Desafíos del Mercado:
Altos Costos Operativos y Acceso Limitado a Profesionales Calificados
El Mercado de Terapia de Reemplazo Renal Continuo enfrenta desafíos significativos debido a los altos costos de equipos, consumibles y mantenimiento. Esto tensiona los presupuestos en hospitales con recursos financieros limitados y restringe la adopción generalizada. Los profesionales calificados en cuidados críticos son esenciales para la gestión de la terapia, pero las carencias persisten en muchas regiones. Las brechas en la formación reducen la confianza en la administración de procedimientos complejos de CRRT. Los hospitales en entornos con pocos recursos luchan por cumplir con los requisitos de personal y equipo. Las limitaciones de reembolso restringen aún más la inversión en tecnologías avanzadas de soporte renal. Estos obstáculos ralentizan la adopción a pesar de la creciente demanda clínica.
Complejidad Tecnológica, Limitaciones de los Dispositivos y Riesgos de Complicaciones Relacionadas con el Tratamiento
El Mercado de Terapia de Reemplazo Renal Continuo enfrenta desafíos vinculados a la complejidad tecnológica de las máquinas de CRRT y la necesidad de monitoreo continuo. Exige un control preciso del equilibrio de fluidos y configuraciones de filtración, lo que aumenta los riesgos operativos. Problemas relacionados con los dispositivos, como coagulación, fallos de filtro y tasas de flujo inconsistentes, interrumpen la continuidad de la terapia. Los clínicos deben equilibrar la efectividad con la estabilidad del paciente para evitar complicaciones. La variabilidad en el rendimiento de los dispositivos entre fabricantes limita la estandarización. Los hospitales trabajan para reducir los errores de tratamiento mediante protocolos más estrictos y una formación mejorada. Los persistentes obstáculos clínicos y técnicos influyen en los resultados generales de la terapia y las tasas de adopción.
Oportunidades del Mercado:
Expansión de Infraestructura Avanzada de UCI y Adopción en Mercados de Atención Médica Emergentes
El Mercado de Terapia de Reemplazo Renal Continuo obtiene fuertes oportunidades de la rápida expansión de la infraestructura avanzada de UCI en regiones en desarrollo. Se beneficia de las crecientes inversiones en atención médica que apoyan capacidades de tratamiento de alta agudeza. Los hospitales buscan actualizar la tecnología de cuidado renal para manejar la creciente carga de lesión renal aguda. Los gobiernos priorizan la modernización de los cuidados críticos, lo que fortalece el acceso a los sistemas de CRRT. Los fabricantes ven un potencial significativo en ofrecer soluciones optimizadas en costos adaptadas a instalaciones con recursos limitados. El aumento de la conciencia sobre el valor clínico de CRRT fomenta un despliegue más amplio. La capacidad de atención médica fortalecida impulsa la penetración del mercado a largo plazo.
Innovación Tecnológica, Sistemas Portátiles e Integración de Capacidades Basadas en Datos
El Mercado de Terapia de Reemplazo Renal Continuo experimenta nuevas oportunidades a través de innovaciones que mejoran la automatización, portabilidad e inteligencia clínica. Se avanza hacia plataformas compactas de CRRT que apoyan el uso flexible en unidades de emergencia y entornos de transporte. La integración de herramientas de monitoreo digital mejora la precisión de la terapia y respalda la toma de decisiones predictiva. Los análisis basados en IA abren caminos para el soporte renal personalizado y el seguimiento mejorado de resultados. Los avances en tecnología de filtros aumentan la eficiencia y reducen las complicaciones, creando una propuesta de valor más sólida para los hospitales. Los módulos de formación remota amplían las capacidades de los clínicos y aceleran la adopción. La innovación continua posiciona a CRRT como un componente central de la próxima generación de atención crítica.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
El mercado de la Terapia de Reemplazo Renal Continuo se divide en sistemas, consumibles y accesorios, cada uno abordando necesidades clínicas y operativas específicas. Los sistemas tienen la mayor participación porque los hospitales requieren plataformas que ofrezcan control preciso de fluidos, monitoreo avanzado e integración de seguridad sólida. Los consumibles como filtros, conjuntos de tubos y fluidos mantienen una demanda constante debido a los ciclos de reemplazo rutinarios en las unidades de cuidados intensivos. Gana ventaja competitiva a través de innovaciones que extienden la durabilidad del filtro y mejoran la biocompatibilidad del material. Los accesorios que apoyan la conectividad, la gestión de alarmas y la automatización del flujo de trabajo refuerzan la eficiencia operativa y fortalecen la posición del proveedor.
- Por ejemplo, el sistema PrisMax de Baxter incorpora tecnología de balanceo de fluidos automatizado con precisión dentro de ±10 mililitros por hora, permitiendo alta precisión en la gestión de fluidos crítica para la seguridad del paciente.
Por Modalidad
El mercado se segmenta en CVVH, CVVHD, CVVHDF y SCUF, con cada modalidad satisfaciendo distintos requisitos terapéuticos. CVVHDF lidera el uso global debido a su enfoque equilibrado en la eliminación de solutos y la gestión de fluidos en casos de alta gravedad. CVVHD asegura una fuerte adopción donde la eliminación controlada basada en difusión se alinea con los protocolos del clínico. CVVH juega un papel vital en las terapias de convección de alto volumen para pacientes con insuficiencia renal severa, y apoya la flexibilidad del tratamiento en entornos de UCI. SCUF mantiene relevancia para la gestión de sobrecarga de fluidos donde tasas de ultrafiltración más lentas apoyan la estabilidad hemodinámica.
- Por ejemplo, en el uso clínico, la hemodiafiltración venovenosa continua estándar (CVVHDF) proporciona una dosis objetivo típica de 20 a 25 ml/kg por hora de efluente, mostrando una eliminación convectiva y difusiva efectiva adecuada para el manejo de la lesión renal aguda.
Segmentaciones:
Por Tipo de Producto
- Sistemas
- Consumibles
- Accesorios
Por Modalidad
- CVVH
- CVVHD
- CVVHDF
- SCUF
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte — fuerte adopción clínica y redes de atención avanzadas impulsan la demanda
América del Norte posee 40% de la cuota de mercado, y mantiene el liderazgo debido a la alta capacidad de UCI y la inversión sostenida en cuidados críticos. La región se beneficia de estructuras de reembolso establecidas que apoyan la utilización del mercado de Terapia de Reemplazo Renal Continuo. Los hospitales operan equipos de cuidados críticos capacitados que mejoran la consistencia del tratamiento. Se beneficia de una fuerte presencia de I+D, aprobaciones regulatorias rápidas y redes de servicio confiables. La creciente incidencia de enfermedades renales y la alta gravedad de los pacientes continúan fortaleciendo la demanda de procedimientos.
Europa — redes de proveedores consolidadas y regulación moldean la adopción
Europa representa el 30% de la cuota de mercado y mantiene una adopción constante a través de sistemas de adquisición estructurados y guías clínicas unificadas. Los sistemas de salud enfatizan la rentabilidad, por lo que los hospitales priorizan las plataformas de CRRT con resultados clínicos probados. El mercado de Terapia de Reemplazo Renal Continuo se beneficia de fuertes redes de distribuidores que aseguran la disponibilidad y el mantenimiento de dispositivos. Los centros de excelencia influyen en los protocolos de tratamiento regionales y fomentan la estandarización. Experimenta una demanda sostenida impulsada por el envejecimiento de la población y las tendencias de enfermedades crónicas.
Asia Pacífico y Resto del Mundo — la expansión de capacidad y los desafíos de acceso presentan oportunidades
Asia Pacífico posee el 25% de la cuota de mercado y registra la expansión más rápida a medida que se amplía la infraestructura de UCI y aumentan los casos de enfermedades renales. Los proveedores de salud prefieren sistemas de CRRT flexibles que se adapten a diferentes niveles de recursos, y el mercado de Terapia de Reemplazo Renal Continuo apoya este cambio con plataformas adaptables. Las asociaciones de capacitación ayudan a los clínicos a mejorar la confianza operativa. Ve una rápida adopción en centros terciarios urbanos, seguida de una difusión a hospitales secundarios. La fabricación local, las redes de servicio y las colaboraciones estratégicas fortalecen el potencial de crecimiento a largo plazo.
Análisis de Jugadores Clave:
- Fresenius Medical Care AG & Co. KGaA (Alemania)
- Asahi Kasei Medical Co., Ltd. (Asahi Kasei Corporation) (Japón)
- Baxter (EE.UU.)
- B Braun SE (Alemania)
- Medtronic (Irlanda)
- NIPRO (Japón)
- Nikkiso Co., Ltd. (Japón)
- TORAY MEDICAL CO, LTD. (TORAY INDUSTRIES, INC.) (Japón)
Análisis Competitivo:
El mercado de Terapia de Reemplazo Renal Continuo muestra una competencia intensa moldeada por tecnología avanzada, modelos de servicio sólidos y una amplia distribución global. Las empresas líderes se centran en plataformas integradas que ofrecen control preciso de fluidos, mayor eficiencia de filtros y monitoreo en tiempo real. Fortalece su posición a través de mejoras de software, interfaces intuitivas y actualizaciones de seguridad que apoyan la precisión clínica. Las empresas amplían el soporte técnico y los programas de capacitación para minimizar el tiempo de inactividad y reforzar la lealtad del cliente. Los fabricantes de nivel medio compiten con consumibles rentables, personalización localizada y estrategias de adquisición flexibles, mientras que los nuevos participantes introducen sistemas compactos adecuados para entornos con recursos limitados. Los actores globales invierten en cumplimiento normativo, fabricación regional y asociaciones hospitalarias a largo plazo para asegurar contratos y mantener el liderazgo en un mercado definido por resultados clínicos, durabilidad de dispositivos y valor total del ciclo de vida.
Desarrollos Recientes:
- En agosto de 2024, Baxter International, Inc. (EE.UU.) anunció un acuerdo definitivo para desinvertir su segmento Vantive Kidney Care, una transformación estratégica empresarial significativa, al Carlyle Group por $3.8 mil millones, señalando un cambio de enfoque en su portafolio.
- En septiembre de 2025, B. Braun SE (Alemania) anunció y completó la adquisición total de True Digital Surgery (TDS), una empresa con sede en California especializada en microscopía quirúrgica 3D asistida por robot digital.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Modalidad y Región. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos en ITALIA sobre el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- El mercado de Terapia de Reemplazo Renal Continuo avanzará a través de sistemas de próxima generación que apoyan una mayor precisión en la gestión de fluidos y solutos.
- La demanda aumentará a medida que las admisiones en UCI por sepsis, lesión renal aguda y fallo multiorgánico aumenten en todo el mundo.
- Los fabricantes adoptarán características de monitoreo habilitadas por IA que mejoran el soporte de decisiones clínicas y mejoran la consistencia del tratamiento.
- Los hospitales integrarán plataformas CRRT con registros electrónicos de salud para mejorar la precisión de los datos y la eficiencia del flujo de trabajo.
- Los sistemas compactos y energéticamente eficientes ganarán tracción en mercados emergentes con recursos limitados de cuidados críticos.
- Las innovaciones en consumibles se centrarán en una vida útil más larga del filtro, menor riesgo de coagulación y mejor biocompatibilidad.
- Las asociaciones de capacitación con instituciones de salud se expandirán para mejorar la competencia del personal y reducir las interrupciones de la terapia.
- Las empresas fortalecerán las redes de servicio para apoyar garantías de tiempo de actividad y mejorar la fiabilidad del equipo.
- Las vías regulatorias fomentarán el desarrollo de dispositivos más seguros con gestión avanzada de alarmas y salvaguardas automatizadas.
- Las estrategias de precios y la contratación basada en valor influirán en las decisiones de adquisición a medida que los hospitales busquen menores costos del ciclo de vida.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la Terapia de Reemplazo Renal Continua y cuál es su tamaño proyectado para 2032?
¿A qué Tasa de Crecimiento Anual Compuesta (CAGR) se proyecta que crecerá el mercado de Terapia de Reemplazo Renal Continua entre 2024 y 2032?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de la Terapia de Reemplazo Renal Continua?
¿Quiénes son los principales actores en el mercado global de terapia de reemplazo renal continuo?
¿Cuál es el principal motor del mercado de la industria de la terapia de reemplazo renal continua?
¿Cuáles son las principales restricciones del mercado de la industria de la terapia de reemplazo renal continuo?
¿Cuáles son las principales oportunidades de mercado de la industria de la terapia de reemplazo renal continua?
¿Qué región tuvo la mayor participación en el mercado de Terapia de Reemplazo Renal Continua en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Terapia de Reemplazo Renal Continuo Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Terapia de Reemplazo Renal Continuo Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,594.59 million → 2032: USD 3,040.07 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Terapia de Reemplazo Renal Continuo Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Terapia de Reemplazo Renal Continuo Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Terapia de Reemplazo Renal Continuo Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Terapia de Reemplazo Renal Continuo Market Drivers
- 3.3 Mercado de Terapia de Reemplazo Renal Continuo Market Restraints & Challenges
- 3.4 Mercado de Terapia de Reemplazo Renal Continuo Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Terapia de Reemplazo Renal Continuo Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Terapia de Reemplazo Renal Continuo Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Terapia de Reemplazo Renal Continuo category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Terapia de Reemplazo Renal Continuo Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Terapia de Reemplazo Renal Continuo Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Terapia de Reemplazo Renal Continuo market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Terapia de Reemplazo Renal Continuo Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Terapia de Reemplazo Renal Continuo Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Terapia de Reemplazo Renal Continuo Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Terapia de Reemplazo Renal Continuo (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Terapia de Reemplazo Renal Continuo Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Terapia de Reemplazo Renal Continuo Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Terapia de Reemplazo Renal Continuo Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Terapia de Reemplazo Renal Continuo Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Terapia de Reemplazo Renal Continuo Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Terapia de Reemplazo Renal Continuo Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Terapia de Reemplazo Renal Continuo Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Terapia de Reemplazo Renal Continuo Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Terapia de Reemplazo Renal Continuo Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
