
Descripción General del Mercado de Terapia de Combinación de Artemisinina:
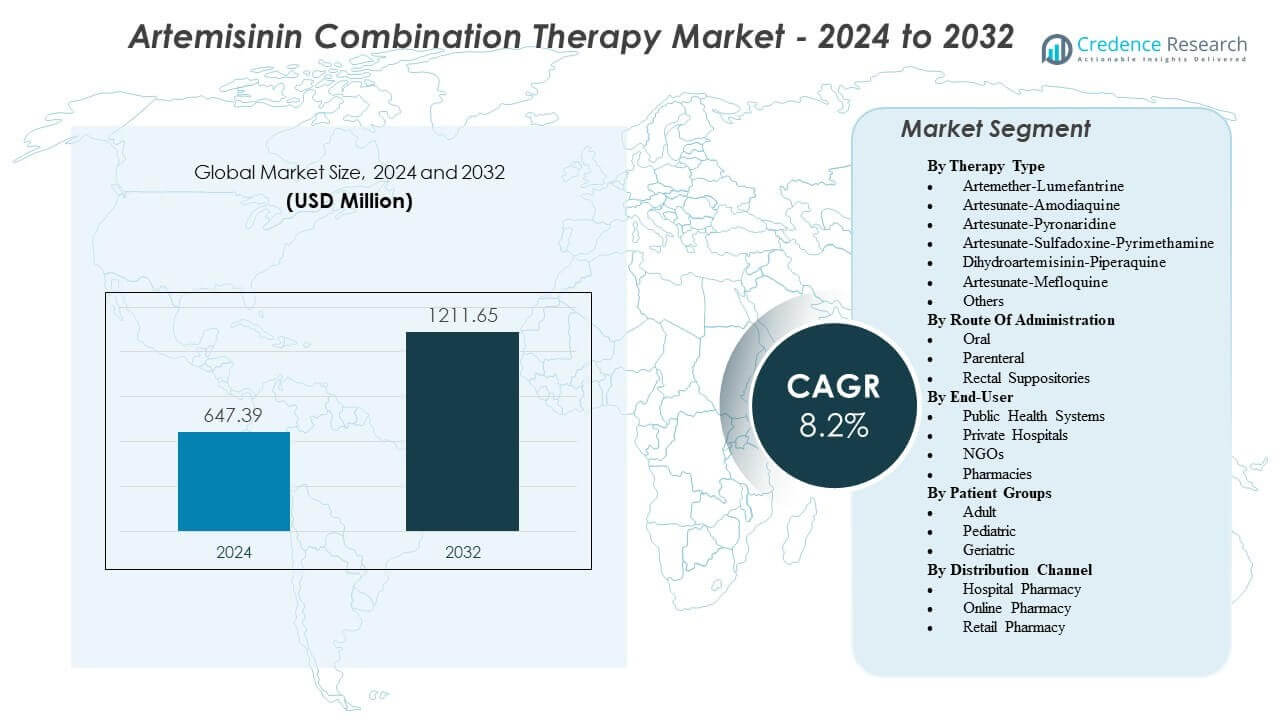
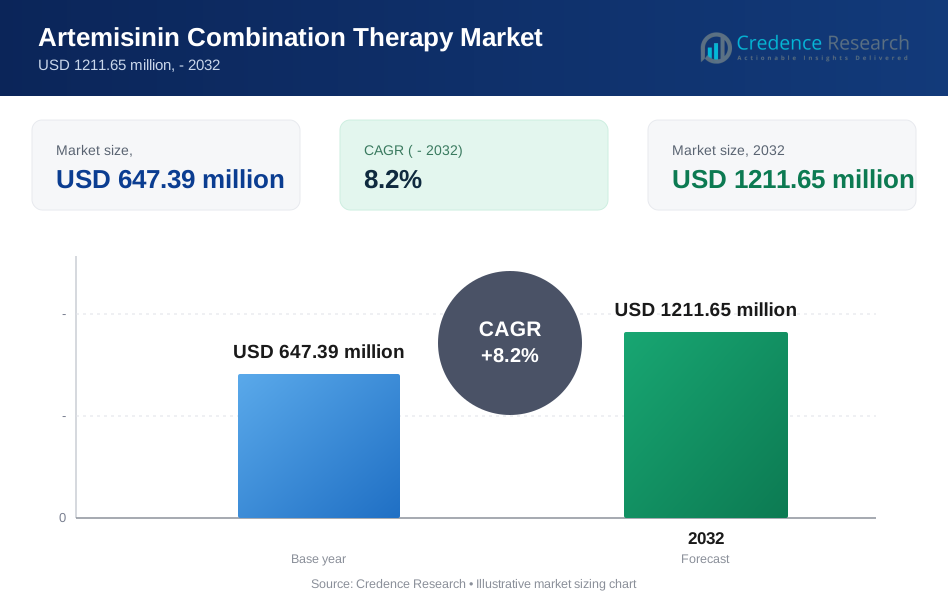
Se proyecta que el mercado de Terapia de Combinación de Artemisinina crecerá de USD 647.39 millones en 2024 a un estimado de USD 1211.65 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 8.2% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Terapia de Combinación de Artemisinina 2024 | USD 647.39 millones |
| Terapia de Combinación de Artemisinina, CAGR | 8.2% |
| Tamaño del Mercado de Terapia de Combinación de Artemisinina 2032 | USD 1211.65 millones |
El aumento de la incidencia de malaria en áreas endémicas continúa impulsando la utilización de ACT a través de canales de atención primaria y comunitarios. Los programas nacionales expanden la cobertura de pruebas y tratamiento, lo que aumenta los volúmenes de tratamiento de casos confirmados y apoya el reabastecimiento rutinario. Los sistemas de salud también fortalecen la gestión para reducir el uso de monoterapia y mejorar la adherencia a los cursos completos de tratamiento. Un mayor acceso a pruebas de diagnóstico rápido respalda la dispensación adecuada y reduce el uso innecesario. Las necesidades de atención pediátrica aumentan la demanda de tabletas dispersables y paquetes por peso que simplifican la dosificación. La fiabilidad del suministro y la documentación de calidad siguen siendo criterios clave de compra en la adquisición impulsada por licitaciones.
Perspectivas del Mercado de Terapia de Combinación de Artemisinina:
- Las licitaciones públicas y la adquisición financiada por donantes expanden la cobertura de pruebas y tratamiento, lo que aumenta los volúmenes de tratamiento de casos confirmados y apoya el reabastecimiento constante.
- Los formatos amigables para pediatría, los paquetes por peso y el uso más amplio de pruebas de diagnóstico rápido mejoran la dosificación correcta y fortalecen la adherencia en la atención comunitaria.
- La presión de resistencia, la débil adherencia en algunos entornos y el riesgo de falsificación en canales privados fragmentados pueden reducir la confianza en el régimen y complicar la planificación del suministro.
- África subsahariana lidera la demanda debido a la alta carga de malaria y la gran distribución en el sector público, mientras que India y partes del sudeste asiático muestran crecimiento a medida que se expanden los programas de vigilancia y acceso.
Impulsores del Mercado de Terapia de Combinación de Artemisinina
Expansión de Programas de Cobertura de Tratamiento Financiados por Donantes y Adquisición Pública
Los programas nacionales de malaria compran grandes volúmenes de ACT a través de licitaciones y contratos de suministro plurianuales, lo que apoya una demanda predecible. La financiación de donantes sostiene estas compras y fortalece la planificación de pedidos anuales en los países endémicos. Los ministerios de salud amplían las vías de prueba y tratamiento, lo que aumenta el número de casos confirmados que reciben terapia. Las clínicas públicas dependen de regímenes estándar de primera línea para una gestión rápida de casos de fiebre y una prescripción consistente. El mercado de la Terapia Combinada con Artemisinina se beneficia cuando los equipos de adquisición amplían la cobertura de las instalaciones y mantienen existencias de reserva más sólidas. Una mejor planificación de la distribución reduce los desabastecimientos y protege la continuidad del tratamiento en distritos remotos. Los requisitos de aseguramiento de la calidad también impulsan a los compradores hacia fabricantes que cumplen con la normativa y tienen documentación de lotes confiable. Estos factores combinados mantienen la demanda básica estable incluso cuando los patrones de transmisión varían según la temporada.
Aumento de la Carga en Entornos de Alta Transmisión y Poblaciones Vulnerables Persistentes
Las zonas de alta transmisión continúan reportando episodios repetidos de malaria, lo que sostiene el uso rutinario de ACT en la atención de primera línea. Los niños menores de cinco años y las mujeres embarazadas representan una gran parte de los casos tratados en muchos entornos endémicos. Los clínicos prefieren combinaciones de dosis fija que simplifican la dosificación y reducen el mal uso a nivel doméstico. Esto apoya la adherencia cuando los cuidadores manejan la terapia después de una visita a la clínica y siguen las instrucciones del paquete. Las redes de trabajadores de salud comunitarios amplían el acceso y aumentan el número de casos tratados en comunidades rurales. El uso más amplio de pruebas de diagnóstico rápido aumenta la detección confirmada y apoya la dispensación adecuada. Las campañas de salud también promueven la búsqueda temprana de atención, lo que reduce las demoras y mejora la confianza clínica. Estos impulsores mantienen fuertes volúmenes de consumo en distritos de alta carga y áreas periurbanas.
- Por ejemplo, un informe de Reuters dijo que Codix Bio y SD Biosensor planearon una producción local con una capacidad inicial de 147 millones de kits de prueba de malaria y VIH por año, lo que puede aumentar el volumen de diagnósticos confirmados en entornos de alta carga
Alineación de Directrices y Esfuerzos de Administración que Protegen la Confianza Clínica
Muchos países alinean los protocolos nacionales de malaria con las guías de tratamiento globales, lo que apoya una prescripción consistente en todos los niveles de atención. Esta alineación mejora la confianza del clínico y reduce la variación entre instalaciones y regiones. Las acciones de administración limitan el uso de monoterapia y promueven la dosificación correcta, lo que ayuda a proteger el rendimiento del tratamiento. Reduce el riesgo de fracaso vinculado a cursos parciales, regímenes incorrectos o mala adherencia. Los programas de capacitación refuerzan la dosificación basada en el peso y fortalecen el asesoramiento para los cuidadores de pacientes pediátricos. La supervisión de apoyo mejora el cumplimiento en instalaciones periféricas y clínicas de extensión. Los registros estandarizados de pacientes ayudan a rastrear los resultados y guiar el uso de regímenes a lo largo del tiempo. Estos sistemas mantienen la confianza en los ACT y apoyan ciclos estables de adquisición y reposición.
Mejoras en la Formulación que Apoyan el Uso Pediátrico y Puntos de Acceso Más Amplios
Las formulaciones amigables para pediatría mejoran la aceptación y facilitan la dosificación para los cuidadores en entornos con recursos limitados. Las tabletas dispersables apoyan una dosificación precisa y ayudan a los niños a seguir la terapia cuando tragar tabletas resulta difícil. Los paquetes de dosis única reducen la confusión y mejoran la probabilidad de completar el tratamiento en casa. Disminuye las dosis omitidas y apoya mejores resultados percibidos en la práctica rutinaria. Los fabricantes buscan registros para múltiples concentraciones que coincidan con los protocolos nacionales por bandas de peso. Los programas prefieren etiquetado claro e instrucciones en el idioma local para mejorar el uso seguro. Los paquetes estables al calor también apoyan el almacenamiento en campo donde el control de temperatura sigue siendo limitado. Estas características del producto fortalecen la adopción en clínicas públicas, programas de extensión y farmacias privadas.
- Por ejemplo, Novartis recibió aprobación para Coartem Baby para bebés que pesan 2–5 kg y reportó más de 1.1 mil millones de cursos de tratamiento antimalárico entregados desde 1999, lo que demuestra tanto la precisión en la dosificación como la ejecución del suministro a largo plazo.
Tendencias del Mercado de Terapia de Combinación con Artemisinina
Cambio Hacia una Vigilancia de Resistencia Más Detallada y Elecciones de Tratamiento Basadas en Datos
Los países endémicos amplían los estudios de eficacia terapéutica y la vigilancia de marcadores moleculares para rastrear el rendimiento en las regiones. Los datos de sitios centinela guían a los equipos de políticas sobre dónde los regímenes actuales siguen siendo efectivos y dónde aumenta el riesgo. El mercado de Terapia de Combinación con Artemisinina ve un cambio en la mezcla de demanda cuando los programas nacionales ajustan las elecciones de primera línea por geografía. Apoya revisiones de guías más frecuentes y actualizaciones más rápidas cuando aparece nueva evidencia. Los laboratorios adoptan métodos estandarizados para mejorar la comparabilidad entre sitios y períodos de tiempo. Los donantes también solicitan informes post-mercado más sólidos para vincular la adquisición con los resultados en el campo. Los fabricantes responden fortaleciendo los paquetes de evidencia y manteniendo documentación más clara de lotes y calidad. Esta tendencia cambia las participaciones de la mezcla de productos incluso cuando los volúmenes totales de tratamiento permanecen estables.
- Por ejemplo, Novartis y MMV informaron que el estudio de Fase III KALUMA inscribió a 1,688 pacientes en 34 sitios en 12 países africanos, lo que muestra cómo los grandes ensayos ahora apoyan políticas basadas en evidencia.
Preferencia Creciente por Empaques Centrados en Niños y Experiencias de Dosificación Simplificadas
Los compradores públicos aumentan el enfoque en formas de dosificación y formatos de empaque adecuados para niños que coinciden con la dosificación por bandas de peso. Los cuidadores prefieren paquetes con instrucciones simples y visuales claros, lo que mejora el uso correcto en casa. Disminuye la confusión durante la dosificación de varios días y apoya tasas de finalización más altas. Los equipos de farmacovigilancia también valoran los paquetes que reducen la subdosificación accidental y las visitas repetidas. Los proveedores rediseñan folletos y pictogramas para funcionar en entornos de baja alfabetización y comunidades rurales. Los programas solicitan tamaños de paquete más pequeños para apoyar la dispensación a nivel comunitario y la atención de extensión. Las farmacias privadas almacenan formatos fáciles de usar para satisfacer la demanda minorista de viajeros y compradores urbanos. Esta tendencia de empaque apoya la preferencia de marca más allá de la competencia de precios.
Mayor Enfoque en la Seguridad del Suministro a Través de la Fabricación Regional y la Doble Fuente
Las agencias de adquisiciones otorgan mayor importancia a la resiliencia del suministro debido a choques pasados en la logística y la disponibilidad de materias primas. Los documentos de licitación favorecen cada vez más los planes de doble abastecimiento y la capacidad de producción de respaldo para SKU críticos. Se fomenta el acabado regional, el empaque secundario y las asociaciones de fabricación local en mercados seleccionados. Las auditorías de calidad se expanden más allá de los productos terminados para cubrir a los proveedores y subcontratistas aguas arriba. Los fabricantes construyen redundancia para insumos clave y materiales de empaque para proteger los cronogramas de entrega. Algunos compradores ofrecen términos de contrato más largos para asegurar una capacidad estable y reducir pedidos de emergencia. Los socios de almacenamiento mejoran la visibilidad del inventario y la trazabilidad de lotes para apoyar los informes del programa. Esta tendencia aumenta el énfasis en la fiabilidad y el cumplimiento sobre el precio a corto plazo.
Integración Más Fuerte De La Farmacovigilancia Y Herramientas Digitales De Seguimiento Y Trazabilidad
Los programas nacionales adoptan herramientas digitales para registrar la dispensación, los números de lote y los resultados de los pacientes en tiempo casi real. Esto apoya investigaciones de calidad más rápidas y mejora la preparación para retiros cuando surgen problemas. Los pilotos de seguimiento y trazabilidad también ayudan a detectar desvíos y reducir la exposición a falsificaciones en canales privados fragmentados. Los donantes fomentan los informes digitales para fortalecer la responsabilidad y el monitoreo del rendimiento del programa. Los fabricantes alinean el etiquetado, la serialización y los formatos de datos para cumplir con los requisitos de licitación y reguladores. Los trabajadores de la salud utilizan herramientas móviles para capturar informes de eventos adversos y mejorar el seguimiento. Los sistemas de datos también ayudan a medir patrones de adherencia y guiar mejoras en el asesoramiento a pacientes. Esta tendencia mejora la transparencia en la adquisición, distribución y uso clínico.
- Por ejemplo, un piloto en Ghana con mPedigree etiquetó 3,500 cajas de un medicamento antipalúdico para autenticación basada en SMS, lo que muestra cómo los sistemas de verificación pueden apoyar el control de calidad.
Análisis De Desafíos Del Mercado De Terapia Combinada De Artemisinina
Aumento De La Amenaza De Resistencia A Los Medicamentos Y La Necesidad De Cambios De Política Oportunos
El riesgo de resistencia a los medicamentos crea incertidumbre para la planificación de regímenes a largo plazo en partes de Asia y entornos africanos seleccionados. Las autoridades sanitarias deben revisar los protocolos cuando los estudios de eficacia muestran tasas de curación decrecientes para una combinación determinada. El mercado de Terapia Combinada de Artemisinina enfrenta volatilidad cuando los países cambian los regímenes de primera línea y actualizan las listas de adquisiciones. Esto aumenta la presión sobre los proveedores para escalar combinaciones alternativas rápidamente mientras mantienen la calidad y continuidad. Los retrasos en las actualizaciones de políticas pueden aumentar el riesgo de fracaso y debilitar la confianza a nivel de instalaciones. Los puntos críticos de resistencia también requieren una gestión más fuerte para prevenir el mal uso, la dosificación parcial y el acceso informal a monoterapia. El movimiento transfronterizo complica el control y hace más difícil mantener la cobertura de vigilancia. Estos factores aumentan la complejidad operativa para programas, proveedores y reguladores.
Riesgos De Calidad, Falsificaciones Y Presiones De Adquisición A Través De Canales Fragmentados
Los antimaláricos falsificados o de calidad inferior siguen siendo una preocupación en los mercados con una supervisión más débil y rutas de distribución complejas. Pueden reducir la confianza en el rendimiento de la terapia y complicar las decisiones clínicas para el manejo de la fiebre. La intensa presión sobre los precios de licitación puede limitar los márgenes de los proveedores y reducir los incentivos para mantener reservas de capacidad. Los registros prolongados y las revisiones lentas de los expedientes pueden retrasar el acceso a nuevas concentraciones y formatos de paquetes actualizados. Los procesos de importación, las demoras en aduanas y las restricciones en la última milla pueden interrumpir las entregas a distritos remotos. Las condiciones de almacenamiento severas también pueden dañar la calidad del producto cuando el manejo carece de controles adecuados. Los canales privados fragmentados pueden eludir la supervisión y reducir la notificación de farmacovigilancia. Estos desafíos requieren sistemas de calidad estrictos, una aplicación más fuerte y una mejor gobernanza del suministro.
Oportunidades de Mercado
Regímenes de Próxima Generación e Innovación en Combinación para Proteger la Eficacia a Largo Plazo
Los países endémicos buscan opciones de terapia que mantengan altas tasas de curación en áreas con presión de resistencia y perfiles de parásitos cambiantes. El mercado de la Terapia de Combinación con Artemisinina puede expandirse a través de nuevas combinaciones que cumplan con la orientación nacional en evolución y las necesidades del programa. Crea espacio para proveedores que construyan una sólida evidencia clínica y mantengan planes de rápida expansión. Las innovaciones de dosis fija pueden simplificar la dosificación y reducir el mal uso en entornos comunitarios con supervisión limitada. Los productos que mejoran la tolerabilidad pueden apoyar una mejor adherencia y menos visitas repetidas. Los desarrolladores pueden asociarse con grupos de salud globales para acelerar la adopción y fortalecer las vías de acceso. Los estudios locales pueden ayudar a alinear los productos con los patrones de transmisión regionales y las necesidades de los pacientes. Estas vías abren valor más allá del crecimiento en volumen y apoyan la estabilidad del mercado a largo plazo.
Vínculos de Salud Digital que Mejoran la Predicción, la Adherencia y el Seguimiento del Paciente
Los registros de casos digitales pueden fortalecer la predicción de la demanda, reducir la adquisición de emergencia y mejorar la planificación de existencias a nivel de instalaciones. Apoya mejores decisiones de reabastecimiento a nivel de distrito y clínica con menos agotamientos de existencias y caducidades. Los recordatorios por SMS y las herramientas de educación para cuidadores pueden mejorar la finalización del curso y la dosificación correcta en el hogar. Los sistemas de farmacia pueden señalar visitas repetidas y apoyar la derivación cuando los síntomas persisten después del tratamiento. La analítica de la cadena de suministro puede reducir el desperdicio y mejorar la asignación en distritos con alta carga. Las herramientas de verificación pueden reducir la exposición a falsificaciones en canales minoristas con distribución fragmentada. El intercambio de datos público-privado puede mejorar la visibilidad en sistemas de suministro mixtos y apoyar una respuesta más rápida. Estas herramientas crean nuevas capas de servicio que complementan las ventas principales de medicamentos y la demanda de adquisición.
Análisis de Segmentación del Mercado de Terapia de Combinación con Artemisinina:
Por Tipo de Terapia
Artemether-Lumefantrina lidera el uso de primera línea en muchos protocolos nacionales debido a su amplia adopción y fuerte suministro. Artesunato-Amodiaquina sigue siendo importante donde el control de costos y las licitaciones públicas impulsan la selección. Dihidroartemisinina-Piperaquina gana preferencia en algunos entornos debido a la dosificación conveniente y la protección post-tratamiento. Artesunato-Pironaridina apoya casos de uso donde los programas buscan alternativas bajo presión de eficacia. Artesunato-Sulfadoxina-Pirimetamina sirve a vías de políticas selectas y prácticas locales específicas. Artesunato-Mefloquina tiene valor en geografías limitadas que mantienen este régimen. Otros cubren combinaciones de nicho y selecciones específicas de cada país.
- Por ejemplo, DNDi señaló presentaciones de dosis fija de ASAQ que permiten 1 tableta una vez al día durante 3 días para lactantes y niños, lo que reduce la complejidad de la dosificación en el campo.
Por Vía de Administración
La terapia oral domina la atención ambulatoria de rutina y apoya la rápida expansión a través de instalaciones primarias. El uso parenteral se utiliza en casos graves y protocolos hospitalarios que requieren acción terapéutica rápida. Los supositorios rectales abordan la atención previa a la referencia donde las inyecciones no son factibles y el acceso sigue siendo limitado.
- Por ejemplo, la OMS precalificó el polvo de artesunato de 60 mg para inyección de Guilin Pharmaceutical, que apoya el suministro hospitalario de calidad asegurada para casos graves
Por Usuario Final
Los sistemas de salud pública impulsan los mayores volúmenes a través de licitaciones, atención gratuita y programas nacionales de malaria. Los hospitales privados tratan a pacientes urbanos y asegurados y prefieren la disponibilidad asegurada y el apoyo clínico. Las ONG fortalecen el alcance final a través de campañas y programas comunitarios. Las farmacias atienden la demanda de pago directo y las necesidades de reposición donde las regulaciones lo permiten.
Por Grupos de Pacientes
Los pacientes adultos constituyen una parte importante en el manejo rutinario de casos y entornos de exposición laboral. La demanda pediátrica sigue siendo crítica debido a la alta incidencia y la necesidad de dosificación adecuada para niños. El uso geriátrico es menor pero requiere una supervisión cuidadosa de la dosificación debido a las comorbilidades.
Por Canal de Distribución
Los canales de farmacia hospitalaria apoyan los protocolos para pacientes internados y la atención de casos graves. Los canales de farmacia minorista sirven para el acceso al tratamiento sin cita previa en sistemas mixtos público-privados. Los canales de farmacia en línea siguen siendo limitados en muchos mercados endémicos, pero se expanden donde la regulación y los sistemas de e-prescripción maduran.
Segmentación:
Por Tipo de Terapia
- Artemether-Lumefantrina
- Artesunato-Amodiaquina
- Artesunato-Pironaridina
- Artesunato-Sulfadoxina-Pirimetamina
- Dihidroartemisinina-Piperaquina
- Artesunato-Mefloquina
- Otros
Por Vía de Administración
- Oral
- Parenteral
- Supositorios Rectales
Por Usuario Final
- Sistemas de Salud Pública
- Hospitales Privados
- ONGs
- Farmacias
Por Grupos de Pacientes
- Adulto
- Pediátrico
- Geriátrico
Por Canal de Distribución
- Farmacia Hospitalaria
- Farmacia en Línea
- Farmacia Minorista
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Norteamérica posee el 40.17% de la cuota, respaldada por la capacidad de I+D en malaria, altos estándares de calidad y una demanda constante de tratamiento relacionado con viajes. Los principales compradores también apoyan asociaciones de salud global que financian la adquisición y el desarrollo de productos para regiones endémicas. Europa representa el 28.71% de la cuota, impulsada por una estricta supervisión regulatoria y compras institucionales consistentes. La demanda europea también refleja roles de suministro humanitario y apoyo financiero para grandes programas de malaria en el extranjero.
Asia Pacífico representa el 25.08% de la cuota, respaldada por cadenas de suministro de artemisinina y una producción farmacéutica a gran escala en países como China e India. América Latina contribuye con el 3.80% de la cuota, con una demanda vinculada a los esfuerzos de eliminación en Brasil, Perú y Colombia. Oriente Medio y África tienen el 2.24% de la cuota en este conjunto de datos, respaldados por programas de acceso financiados por donantes y distribución comunitaria en países selectos.
En entornos africanos con alta carga, la adquisición a menudo se realiza a través de licitaciones centralizadas y mecanismos de suministro financiados por socios. La escala del programa y la capacidad de entrega de última milla influyen en la rapidez con que las instalaciones convierten los presupuestos en cobertura de tratamiento. El crecimiento en Asia Pacífico está vinculado al cultivo de Artemisia annua, la capacidad de extracción y las fuertes redes de exportación para derivados de artemisinina. Los ciclos de precios de la artemisinina vegetal pueden afectar los márgenes y la confianza en el suministro entre fabricantes y compradores. Europa y Norteamérica también moldean la demanda a través de canales de investigación, vías regulatorias y financiamiento para productos de calidad asegurada. La demanda en América Latina sigue siendo menor pero se beneficia de la vigilancia, campañas de tratamiento dirigidas y programas de control transfronterizo. El rendimiento regional general depende de la incidencia de malaria, la velocidad de adquisición y la disponibilidad confiable de productos a través de canales públicos.
Análisis de Jugadores Clave:
- Novartis AG
- Cipla Ltd.
- Ipca Laboratories Ltd.
- Ajanta Pharma Ltd.
- Sanofi S.A.
- KPC Pharmaceuticals, Inc.
- Guilin Pharmaceutical Co., Ltd.
- Bliss GVS
- Shanghai Fosun Pharmaceutical Group Co., Ltd.
- Shin Poong Pharmaceutical Co., Ltd.
- Kunming Pharmaceutical Corp.
- Mylan N.V. / Viatris, Inc.
- Reddy’s Laboratories Ltd.
Análisis Competitivo:
El mercado de la Terapia de Combinación con Artemisinina sigue siendo moderadamente fragmentado, con marcas globales y genéricos de alto volumen compitiendo en licitaciones públicas y canales institucionales. Los grandes proveedores priorizan las credenciales de calidad porque los compradores financiados por donantes a menudo requieren una estricta alineación de aseguramiento de calidad. Novartis fortalece la diferenciación a través de opciones de dosificación de Coartem pre-calificadas por la OMS que apoyan las necesidades de adquisición del sector público. Los fabricantes indios como Cipla, Ipca, Ajanta y Dr. Reddy’s se centran en la escala, el control de costos y los registros amplios para ganar licitaciones. Los productores chinos y grupos como Guilin y Fosun apoyan el suministro a través del acceso a API y una gran capacidad de fabricación.
Desarrollos Recientes:
- En noviembre de 2025, Novartis, en asociación con Medicines for Malaria Venture (MMV), anunció resultados positivos de la Fase III del ensayo KALUMA para KLU156 (ganaplacida-lumefantrina), el primer tratamiento de combinación no artemisinina novedoso en décadas, logrando alta eficacia contra parásitos de malaria resistentes.
- En julio de 2025, Novartis recibió la aprobación para Coartem Baby (AL dispersable), la primera terapia de combinación basada en artemisinina específicamente formulada para bebés que pesan de 2 a 5 kg, abordando una brecha crítica de tratamiento para niños pequeños en regiones endémicas de malaria.
- En mayo de 2025, Bliss GVS Pharma donó más de GH₡ 250,000 en medicamentos ACT, incluyendo marcas como Lonart y P-Alaxin, a instalaciones de salud en Ghana bajo su campaña "Act for Africa: Malaria-Free Continent Campaign".
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Terapia, Vía de Administración, Usuario Final, Grupos de Pacientes y Canal de Distribución. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectiva Futura:
- Las licitaciones públicas, las compras agrupadas y la adquisición por parte de donantes mantendrán la demanda base estable en los países con alta carga de malaria.
- La vigilancia de la resistencia remodelará las elecciones de regímenes por geografía y recompensará a los proveedores que puedan apoyar cambios de política más rápidos.
- Los formatos pediátricos dispersables y los paquetes de dosificación más claros ganarán participación a medida que los programas promuevan la adherencia y la confianza de los cuidadores.
- Los esfuerzos por la seguridad del suministro favorecerán la doble fuente, el empaquetado regional y existencias de reserva más fuertes para proteger los picos estacionales.
- Los registros de dispensación digital mejorarán las previsiones, reducirán los vencimientos y apoyarán ciclos de reposición de instalaciones más precisos.
- Los despliegues de seguimiento y rastreo reforzarán el control de calidad, disuadirán la desviación y reducirán la exposición a falsificaciones en canales fragmentados.
- Nuevas opciones de combinación y horarios de dosificación optimizados ampliarán la elección donde los ministerios buscan alternativas bajo presión de eficacia.
- Las asociaciones con ONG y trabajadores de salud comunitarios ampliarán el alcance hasta el último kilómetro a través de atención de extensión y apoyo pre-referencia.
- Las farmacias privadas crecerán en influencia en sistemas mixtos donde el acceso de pago complementa las redes de distribución pública.
- Los fabricantes competirán en la entrega a tiempo, la preparación para auditorías, el apoyo a la farmacovigilancia y la documentación consistente para licitaciones.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la terapia combinada de artemisinina y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de la terapia combinada de artemisinina entre 2024 y 2032?
¿Qué segmento del mercado de Terapia de Combinación de Artemisinina tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de la terapia combinada con artemisinina?
¿Quiénes son las empresas líderes en el mercado de la terapia combinada de artemisinina?
¿Qué región comandó la mayor parte del mercado de la terapia combinada de artemisinina en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Terapia Combinada con Artemisinina Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Terapia Combinada con Artemisinina Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 647.39 million → 2032: USD 1211.65 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Terapia Combinada con Artemisinina Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Terapia Combinada con Artemisinina Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Terapia Combinada con Artemisinina Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Terapia Combinada con Artemisinina Market Drivers
- 3.3 Mercado de Terapia Combinada con Artemisinina Market Restraints & Challenges
- 3.4 Mercado de Terapia Combinada con Artemisinina Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Terapia Combinada con Artemisinina Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Terapia Combinada con Artemisinina Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Terapia Combinada con Artemisinina category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Terapia Combinada con Artemisinina Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Terapia Combinada con Artemisinina Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Terapia Combinada con Artemisinina market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Terapia Combinada con Artemisinina Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Terapia Combinada con Artemisinina Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Terapia Combinada con Artemisinina Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Terapia Combinada con Artemisinina (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Terapia Combinada con Artemisinina Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Terapia Combinada con Artemisinina Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Terapia Combinada con Artemisinina Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Terapia Combinada con Artemisinina Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Terapia Combinada con Artemisinina Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Terapia Combinada con Artemisinina Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Terapia Combinada con Artemisinina Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Terapia Combinada con Artemisinina Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Terapia Combinada con Artemisinina Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
