
Visión General del Mercado
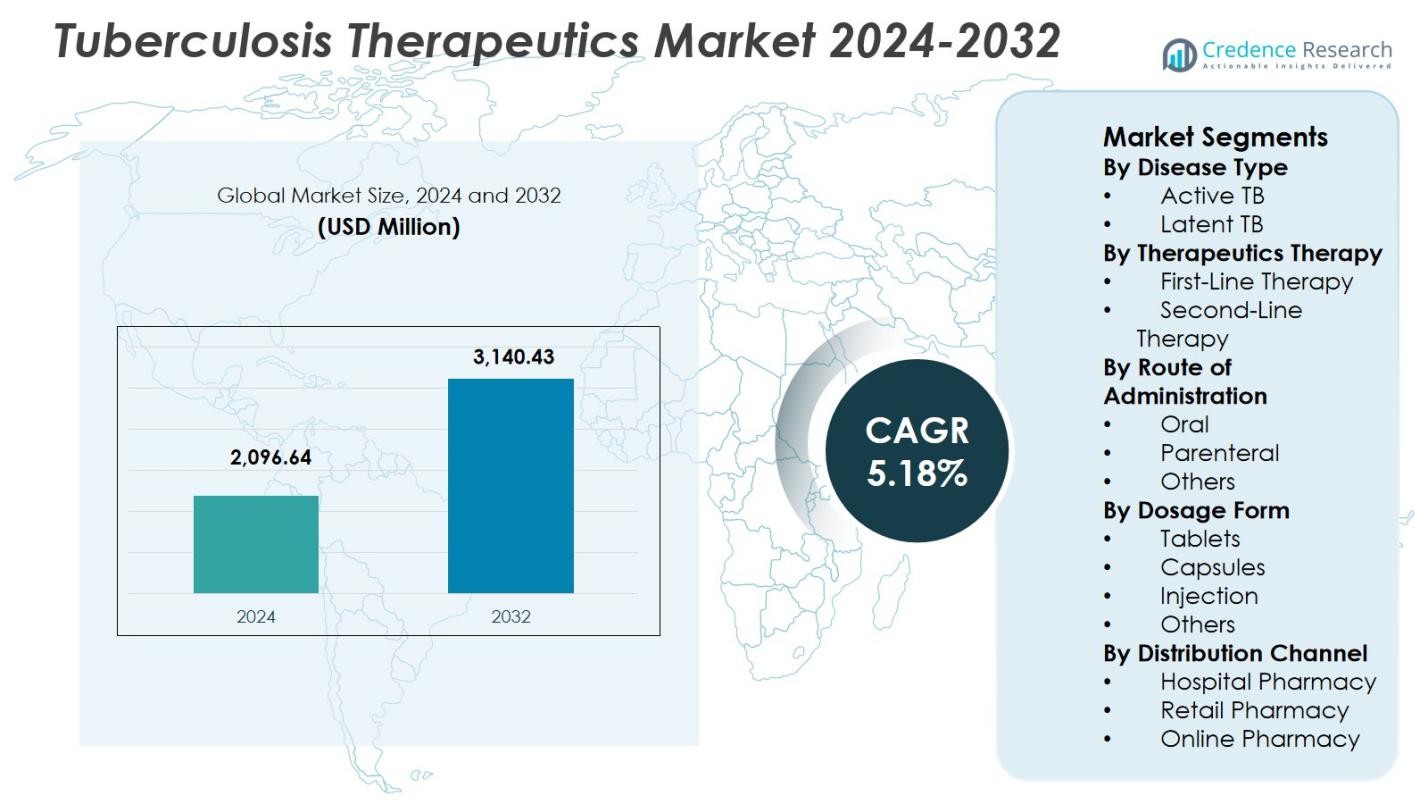
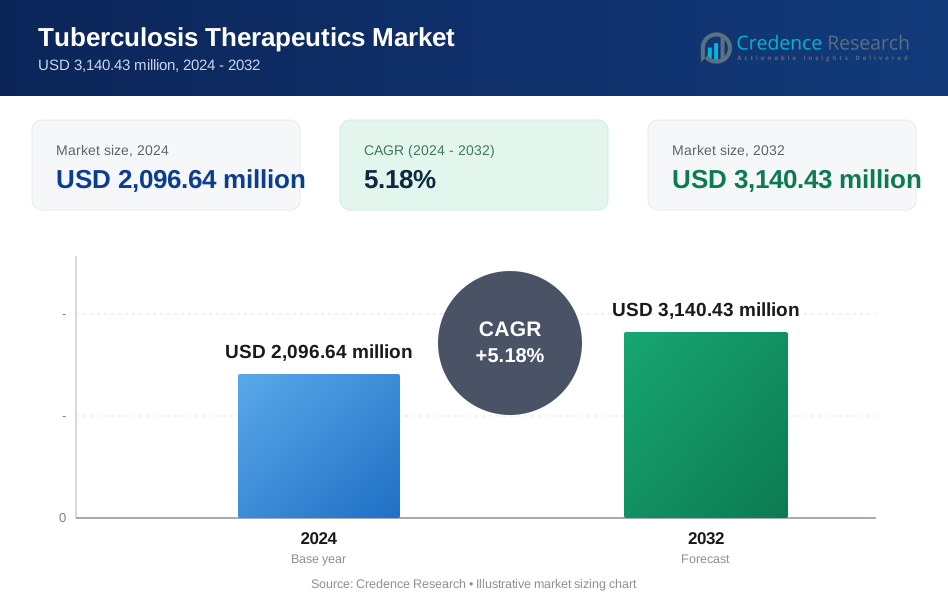
El tamaño del Mercado de Terapéuticos para la Tuberculosis se valoró en USD 2,096.64 millones en 2024 y se anticipa que alcanzará USD 3,140.43 millones para 2032, creciendo a una CAGR de 5.18% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Terapéuticos para la Tuberculosis 2024 | USD 2,096.64 Millones |
| Mercado de Terapéuticos para la Tuberculosis, CAGR | 5.18% |
| Tamaño del Mercado de Terapéuticos para la Tuberculosis 2032 | USD 3,140.43 Millones |
El Mercado de Terapéuticos para la Tuberculosis cuenta con actores líderes como Pfizer Inc., Sanofi, Johnson & Johnson Services Inc., Bayer Health Care, Otsuka Pharmaceutical Co., Ltd., Lupin, Macleods Pharmaceuticals Ltd., Mylan N.V., Eli Lilly and Company, y Aventis Pharmaceuticals Limited, todos contribuyendo a los avances en carteras de tratamiento de primera y segunda línea. Estas empresas se centran en mejorar la eficacia de los medicamentos, desarrollar combinaciones de dosis fijas y expandir el acceso a través de asociaciones de salud pública. Regionalmente, Asia-Pacífico lideró el Mercado de Terapéuticos para la Tuberculosis con una participación del 42.7% en 2024, impulsado por la mayor carga global de TB, fuertes programas gubernamentales y la amplia disponibilidad de terapias esenciales en países de alta incidencia.
Perspectivas del Mercado
- El Mercado de Terapéuticos para la Tuberculosis alcanzó USD 2,096.64 millones en 2024 y se proyecta que crezca a una CAGR de 5.18%, impulsado por la creciente demanda de tratamiento y la expansión de programas de acceso.
- El crecimiento del mercado está respaldado por fuertes iniciativas gubernamentales de eliminación de TB, alta prevalencia de TB activa con una participación del 74.6%, y el uso extensivo de la terapia de primera línea con una participación del 68.9%.
- Las tendencias clave incluyen el creciente enfoque en la gestión de TB resistente a los medicamentos, la adopción de combinaciones de dosis fijas y el cambio hacia modelos de tratamiento centrados en el paciente y apoyados digitalmente.
- Actores principales como Pfizer Inc., Sanofi, Johnson & Johnson Services Inc., Bayer Health Care, y Otsuka Pharmaceutical mejoran la presencia en el mercado a través de formulaciones mejoradas y asociaciones de distribución más amplias.
- Asia-Pacífico lideró el mercado con una participación del 42.7% en 2024, seguido por Medio Oriente y África con un 21.3%; las terapias orales dominaron con una participación del 82.3% debido a la facilidad de administración y el alto potencial de adherencia.
Análisis de Segmentación del Mercado:
Por Tipo de Enfermedad:
El mercado de terapias para la tuberculosis por tipo de enfermedad está liderado por la TB activa, que representó el 74.6% de la cuota de mercado en 2024. Este dominio se debe a la alta carga global de tuberculosis activa, los protocolos de tratamiento obligatorios y los sólidos programas de control de la TB liderados por el gobierno. La TB activa requiere intervención farmacológica inmediata y prolongada para prevenir la transmisión, lo que respalda una demanda sostenida de medicamentos. Las tasas de diagnóstico más altas, el acceso más amplio a regímenes de medicamentos de primera línea y el apoyo financiero de las agencias de salud pública refuerzan aún más el liderazgo del segmento. En contraste, la adopción del tratamiento de la TB latente sigue siendo menor debido a la presentación asintomática y la cobertura limitada de detección.
- Por ejemplo, Lupin, el mayor proveedor mundial de medicamentos anti-TB de primera línea, se asoció con TB Alliance en septiembre de 2021 para comercializar un nuevo régimen para la TB altamente resistente a los medicamentos, enfocándose en el acceso en aproximadamente 140 países con alta carga.
Por Terapia Terapéutica:
Por terapia terapéutica, la Terapia de Primera Línea dominó el mercado de terapias para la tuberculosis con una cuota de mercado del 68.9% en 2024. El segmento se beneficia de las guías clínicas establecidas que recomiendan regímenes basados en rifampicina, isoniazida, etambutol y pirazinamida como cuidado estándar. La fuerte familiaridad de los médicos, el menor costo del tratamiento y la amplia disponibilidad a través de programas nacionales de TB apoyan una alta utilización. Las combinaciones de dosis fijas y las estrategias mejoradas de adherencia fortalecen aún más la adopción de la terapia de primera línea. La terapia de segunda línea sigue limitada a casos de TB resistente a los medicamentos, restringida por una mayor toxicidad, una duración de tratamiento más prolongada y mayores requisitos de monitoreo.
- Por ejemplo, Sandoz ofrece tabletas Rimstar 4FDC que contienen rifampicina 150 mg, isoniazida 75 mg, pirazinamida 400 mg y etambutol 275 mg hidrocloruro, alineándose con la dosificación recomendada por la OMS para la fase intensiva.
Por Vía de Administración:
El mercado de terapias para la tuberculosis por vía de administración está dominado por la terapia oral, que posee el 82.3% de la cuota de mercado en 2024. Las formulaciones orales siguen siendo la opción preferida debido a la facilidad de administración, la idoneidad para el tratamiento a largo plazo y la compatibilidad con los modelos de atención ambulatoria. Los programas nacionales de eliminación de la TB priorizan los regímenes orales para mejorar la adherencia y reducir los costos de hospitalización. Las combinaciones orales de dosis fijas también simplifican la dosificación y mejoran el cumplimiento. Las terapias parenterales se reservan principalmente para casos graves o resistentes a los medicamentos, mientras que otras vías mantienen un uso limitado debido a la complejidad y la mayor dependencia de recursos sanitarios.
Principal Motor de Crecimiento
Aumento de la Carga Global de Tuberculosis
El mercado de terapias para la tuberculosis continúa expandiéndose debido a la carga global sostenida de tuberculosis, particularmente en regiones en desarrollo y de alta población. Las altas tasas de transmisión, el diagnóstico tardío y la mayor vulnerabilidad entre las poblaciones inmunocomprometidas intensifican la demanda de tratamiento. El tratamiento obligatorio de los casos de TB activa bajo regulaciones de salud pública asegura un consumo terapéutico constante. Las iniciativas de detección continua y el acceso ampliado a la atención fortalecen aún más la utilización de medicamentos, posicionando la prevalencia de la enfermedad como un catalizador de crecimiento primario y a largo plazo para el mercado.
- Por ejemplo, Johnson & Johnson recibió la aprobación tradicional de la FDA de EE. UU. para SIRTURO (bedaquilina) en 2024 como parte de una terapia combinada para la TB pulmonar resistente a rifampicina e isoniazida en adultos y pacientes pediátricos de 5 años en adelante que pesen al menos 15 kg.
Programas de Tratamiento Fuertemente Respaldados por el Gobierno y ONGs
La amplia participación del gobierno y de organizaciones no gubernamentales impulsa el crecimiento en el Mercado de Terapéuticos para la Tuberculosis. Los programas nacionales de eliminación de la TB priorizan el acceso universal al tratamiento a través de la distribución gratuita o subsidiada de medicamentos. La adquisición centralizada y el financiamiento público a gran escala mejoran la disponibilidad de terapias esenciales en los sistemas de salud pública. Estas iniciativas también enfatizan la adherencia y el monitoreo del tratamiento, asegurando una demanda sostenida de terapéuticos para la TB y reforzando la estabilidad del mercado a largo plazo.
- Por ejemplo, el Programa Nacional de Eliminación de la TB de India (NTEP) proporciona diagnósticos gratuitos y medicamentos de calidad asegurada a todos los pacientes con TB en todo el país, junto con el Nikshay Poshan Yojana (NPY), que otorga un apoyo financiero de ₹1,000 por mes para la nutrición durante el curso del tratamiento.
Avances en los Regímenes de Tratamiento de la TB
Las mejoras continuas en los regímenes de tratamiento de la tuberculosis apoyan significativamente el Mercado de Terapéuticos para la Tuberculosis. Duraciones de tratamiento más cortas, horarios de dosificación optimizados y combinaciones de dosis fijas mejoran el cumplimiento del paciente y los resultados terapéuticos. Las guías clínicas actualizadas que reflejan una mayor eficacia y seguridad de los medicamentos aumentan la confianza de los médicos en los protocolos de tratamiento. Estos avances reducen las tasas de recaída y fortalecen la adopción tanto en casos de TB sensible a los medicamentos como en casos resistentes.
Tendencia Clave & Oportunidad
Mayor Enfoque en la Tuberculosis Resistente a los Medicamentos
El aumento de casos de TB multirresistente y extremadamente resistente a los medicamentos crea grandes oportunidades dentro del Mercado de Terapéuticos para la Tuberculosis. Los sistemas de salud están ampliando las pruebas de resistencia y priorizando regímenes de tratamiento avanzados para cepas resistentes. La inclusión de terapias de segunda línea y novedosas en las guías nacionales apoya una mayor adopción. Esta tendencia impulsa la demanda de terapéuticos especializados y fortalece el potencial del mercado en regiones que enfrentan un creciente problema de resistencia antimicrobiana.
- Por ejemplo, TB Alliance otorgó a Lupin Limited una licencia no exclusiva en 2021 para fabricar pretomanid como parte del régimen de tres medicamentos BPaL para la TB altamente resistente a los medicamentos. Lupin tiene como objetivo comercializar esto en aproximadamente 140 países, incluidas áreas de alta carga, para mejorar el acceso a terapias novedosas.
Cambio Hacia Modelos de Tratamiento Centrado en el Paciente
El Mercado de Terapéuticos para la Tuberculosis está presenciando un cambio hacia enfoques de atención centrados en el paciente, enfocados en mejorar la adherencia y el éxito del tratamiento. Los regímenes orales simplificados, la terapia basada en consultas externas y los sistemas de apoyo a la adherencia digital mejoran la conveniencia para los pacientes. La entrega de tratamiento a nivel comunitario reduce la carga del sistema de salud mientras mejora la continuidad de la atención. Estos modelos crean oportunidades para terapias alineadas con la facilidad de uso y el cumplimiento a largo plazo.
- Por ejemplo, el tratamiento de bedaquilina (SIRTURO) de Johnson & Johnson para la MDR-TB incorporó monitoreo electrónico de dosis como los dispositivos Wisepill, logrando una adherencia media del 97% durante seis meses en pacientes coinfectados con VIH.
Desafío Clave
Duración Prolongada del Tratamiento y Problemas de Adherencia
La larga duración del tratamiento sigue siendo un desafío crítico en el mercado de terapias para la tuberculosis. Los regímenes estándar de TB requieren meses de terapia ininterrumpida, lo que lleva a dificultades de adherencia y mayores tasas de abandono. El incumplimiento contribuye al fracaso del tratamiento y al desarrollo de resistencia. Los sistemas de salud enfrentan desafíos continuos en el seguimiento y control de pacientes, especialmente en entornos con recursos limitados, lo que limita la efectividad general del tratamiento. El tratamiento prolongado también aumenta los costos de atención médica y la carga del paciente, exacerbando las barreras socioeconómicas y tensionando los programas de salud pública que intentan alcanzar los objetivos globales de eliminación de la TB.
Toxicidad Relacionada con los Medicamentos y Preocupaciones de Seguridad
Los efectos adversos asociados con los medicamentos para la TB plantean desafíos significativos para el mercado de terapias para la tuberculosis. Los efectos secundarios comunes, incluyendo toxicidad hepática y complicaciones neurológicas, pueden llevar a modificaciones de dosis o discontinuación de la terapia. Estas preocupaciones de seguridad aumentan los requisitos de monitoreo y los costos de atención médica. Manejar la tolerabilidad de los medicamentos sigue siendo esencial para asegurar la adherencia sostenida del paciente y mejorar los resultados terapéuticos a largo plazo, particularmente en poblaciones vulnerables con comorbilidades y acceso limitado a supervisión clínica especializada.
Análisis Regional
América del Norte
América del Norte representó el 14.6% de la cuota de mercado en 2024, impulsada por una sólida infraestructura de diagnóstico, alta adherencia al tratamiento y financiación sostenida de salud pública. EE. UU. lidera la región con programas avanzados de vigilancia e inversión constante en iniciativas de control de TB dirigidas a poblaciones de alto riesgo, incluidos inmigrantes e individuos inmunocomprometidos. La disponibilidad generalizada de regímenes de primera y segunda línea, junto con el monitoreo activo de casos resistentes a los medicamentos, respalda una demanda estable. El énfasis continuo en la adopción de terapias preventivas fortalece aún más la contribución de la región al mercado de terapias para la tuberculosis.
Europa
Europa mantuvo el 9.0% de la cuota de mercado en 2024, respaldada por sistemas de salud bien establecidos y políticas nacionales estructuradas de eliminación de la TB. Europa del Este contribuye significativamente debido a la mayor incidencia de TB multirresistente, impulsando el uso incrementado de regímenes de medicamentos especializados. La región se beneficia de programas de salud pública coordinados, informes obligatorios y mejor acceso a terapias avanzadas. Las inversiones en diagnósticos rápidos y modelos de tratamiento basados en la comunidad mejoran los resultados de los pacientes. Las iniciativas colaborativas entre los estados miembros de la UE promueven la armonización de la vigilancia y fortalecen las capacidades regionales para la gestión de la TB.
Asia-Pacífico
Asia-Pacífico dominó el mercado de terapias para la tuberculosis con un 42.7% de participación de mercado en 2024, impulsado por la carga de TB más alta del mundo en países como India, China, Indonesia y Filipinas. Los programas de tratamiento de TB liderados por el gobierno a gran escala, la cobertura de detección ampliada y los sistemas de distribución gratuita de medicamentos fomentan el consumo terapéutico. La alta prevalencia de TB activa y el aumento en la detección de cepas resistentes a los medicamentos aceleran aún más la demanda de regímenes de tratamiento diversos. Las asociaciones de financiamiento internacional y un mayor acceso a combinaciones de dosis fijas fortalecen el progreso regional hacia los objetivos de eliminación de la TB.
América Latina
América Latina representó el 12.4% de participación de mercado en 2024, respaldada por la expansión de los esfuerzos de salud pública y un mayor enfoque en mejorar la adherencia al tratamiento. Países como Brasil y Perú lideran el control regional de la TB debido a programas nacionales integrales y un mejor acceso a diagnósticos. La creciente urbanización y las disparidades socioeconómicas continúan impulsando la incidencia de TB activa, manteniendo la demanda terapéutica. El fortalecimiento de las cadenas de suministro y la adopción de regímenes recomendados por la OMS mejoran la continuidad del tratamiento. Se espera que la integración gradual de tecnologías digitales de adherencia mejore los resultados del tratamiento a largo plazo.
Medio Oriente y África
La región de Medio Oriente y África tuvo un 21.3% de participación de mercado en 2024, reflejando una alta prevalencia de la enfermedad, acceso limitado a la atención médica en áreas rurales y el aumento de casos de TB resistente a los medicamentos. África subsahariana sigue siendo un contribuyente clave debido a las tasas de coinfección TB-VIH y la dependencia sostenida de iniciativas de tratamiento apoyadas por donantes. La expansión de programas de tratamiento a nivel comunitario y el aumento de la disponibilidad de terapias de primera línea apoyan el crecimiento del mercado. Las asociaciones internacionales de salud continúan mejorando la capacidad diagnóstica, aunque las limitaciones de recursos y las interrupciones en el tratamiento siguen siendo desafíos críticos que afectan la efectividad terapéutica.
Segmentaciones del Mercado:
Por Tipo de Enfermedad
- TB Activa
- TB Latente
Por Terapia Terapéutica
- Terapia de Primera Línea
- Terapia de Segunda Línea
Por Vía de Administración
- Oral
- Parenteral
- Otros
Por Forma de Dosificación
- Tabletas
- Cápsulas
- Inyección
- Otros
Por Canal de Distribución
- Farmacia Hospitalaria
- Farmacia Minorista
- Farmacia en Línea
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de terapias para la tuberculosis incluye actores clave como Sanofi, Pfizer Inc., Johnson & Johnson Services Inc., Bayer HealthCare, Otsuka Pharmaceutical, Mylan N.V., Lupin, Macleods Pharmaceuticals Ltd., Eli Lilly and Company, y Aventis Pharmaceuticals Limited. Estas empresas fortalecen activamente su presencia mediante la mejora continua de sus carteras de tratamientos de primera y segunda línea, colaboraciones estratégicas con programas de salud pública y participación en iniciativas globales de adquisición de medicamentos contra la TB. Los principales fabricantes priorizan el desarrollo de combinaciones de dosis fijas, formulaciones orales mejoradas y terapias que aborden la tuberculosis resistente a los medicamentos para satisfacer las necesidades clínicas en evolución. Las asociaciones con agencias gubernamentales y organizaciones sin fines de lucro permiten la amplia distribución de medicamentos esenciales para la TB en regiones con alta carga. Además, las inversiones continuas en investigación dirigidas a reducir la duración del tratamiento, mejorar los perfiles de seguridad y desarrollar regímenes de próxima generación refuerzan la posición de los actores en el mercado global, al tiempo que apoyan los esfuerzos a largo plazo para la eliminación de la tuberculosis.
Análisis de Jugadores Clave
- Pfizer Inc.
- Lupin
- Bayer Health Care
- Otsuka Pharmaceutical Co., Ltd.
- Macleods Pharmaceuticals Ltd.
- Johnson & Johnson Services, Inc.
- Sanofi
- Mylan N.V.
- Eli Lilly and Company
- Aventis Pharmaceuticals Limited
Desarrollos Recientes
- En junio de 2025, Lupin Limited recibió la aprobación del panel de expertos de la Organización Central de Control de Estándares de Medicamentos (CDSCO) para lanzar sus tabletas dispersables de isoniazida para el tratamiento de la tuberculosis.
- En noviembre de 2025, AN2 Therapeutics anunció una colaboración de investigación con GSK para avanzar en los inhibidores de LeuRS basados en boro dirigidos a la tuberculosis, respaldados por financiamiento adicional de la Fundación Gates para acelerar el desarrollo de nuevas terapias contra la TB.
- En noviembre de 2025, Otsuka Pharmaceutical Co. Ltd. anunció la inscripción de los primeros participantes en el ensayo clínico de Fase 3 QUANTUM-TB para su compuesto en investigación quabodepistat dirigido a la tuberculosis pulmonar multirresistente.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en el Tipo de Enfermedad, Terapia Terapéutica, Vía de Administración, Forma de Dosificación, Canal de Distribución y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado se desplazará cada vez más hacia regímenes de tratamiento más cortos y efectivos para mejorar la adherencia del paciente y los resultados.
- La adopción de combinaciones de dosis fijas seguirá aumentando a medida que los sistemas de salud prioricen la simplificación de la dosificación y la reducción de la carga de pastillas.
- La gestión de la TB resistente a los medicamentos recibirá mayor atención, impulsando la demanda de terapias avanzadas de segunda línea y novedosas.
- Los gobiernos ampliarán las iniciativas nacionales de eliminación de la TB, fortaleciendo la cobertura de cribado, diagnóstico y tratamiento.
- Las tecnologías digitales de adherencia jugarán un papel más importante en el monitoreo y apoyo a la conformidad con la terapia a largo plazo.
- Las asociaciones público-privadas se intensificarán para asegurar el acceso asequible a medicamentos esenciales para la TB en regiones de alta carga.
- La inversión en investigación de nuevos candidatos a medicamentos para la TB se acelerará, enfocándose en mejorar la seguridad y reducir la toxicidad.
- La adopción de terapia preventiva se expandirá entre las poblaciones de alto riesgo, apoyando la reducción a largo plazo de la incidencia de la TB.
- La integración de modelos de tratamiento basados en la comunidad fortalecerá la continuidad de la atención y reducirá las interrupciones del tratamiento.
- La financiación global y la alineación de políticas de salud seguirán siendo críticas para mantener el progreso hacia los objetivos de eliminación de la tuberculosis.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de terapias para la tuberculosis y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de terapias para la tuberculosis entre 2024 y 2032?
¿Qué segmento del mercado de terapias para la tuberculosis tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de terapias para la tuberculosis?
¿Quiénes son las empresas líderes en el mercado de terapias para la tuberculosis?
¿Qué región comandó la mayor parte del mercado de terapias para la tuberculosis en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Terapéuticos para la Tuberculosis Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Terapéuticos para la Tuberculosis Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,096.64 million → 2032: USD 3,140.43 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Terapéuticos para la Tuberculosis Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Terapéuticos para la Tuberculosis Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Terapéuticos para la Tuberculosis Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Terapéuticos para la Tuberculosis Market Drivers
- 3.3 Mercado de Terapéuticos para la Tuberculosis Market Restraints & Challenges
- 3.4 Mercado de Terapéuticos para la Tuberculosis Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Terapéuticos para la Tuberculosis Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Terapéuticos para la Tuberculosis Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Terapéuticos para la Tuberculosis category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Terapéuticos para la Tuberculosis Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Terapéuticos para la Tuberculosis Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Terapéuticos para la Tuberculosis market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Terapéuticos para la Tuberculosis Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Terapéuticos para la Tuberculosis Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Terapéuticos para la Tuberculosis Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Terapéuticos para la Tuberculosis (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Terapéuticos para la Tuberculosis Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Terapéuticos para la Tuberculosis Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Terapéuticos para la Tuberculosis Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Terapéuticos para la Tuberculosis Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Terapéuticos para la Tuberculosis Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Terapéuticos para la Tuberculosis Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Terapéuticos para la Tuberculosis Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Terapéuticos para la Tuberculosis Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Terapéuticos para la Tuberculosis Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
