
Visión General del Mercado de Terapias para Tumores Cerebrales
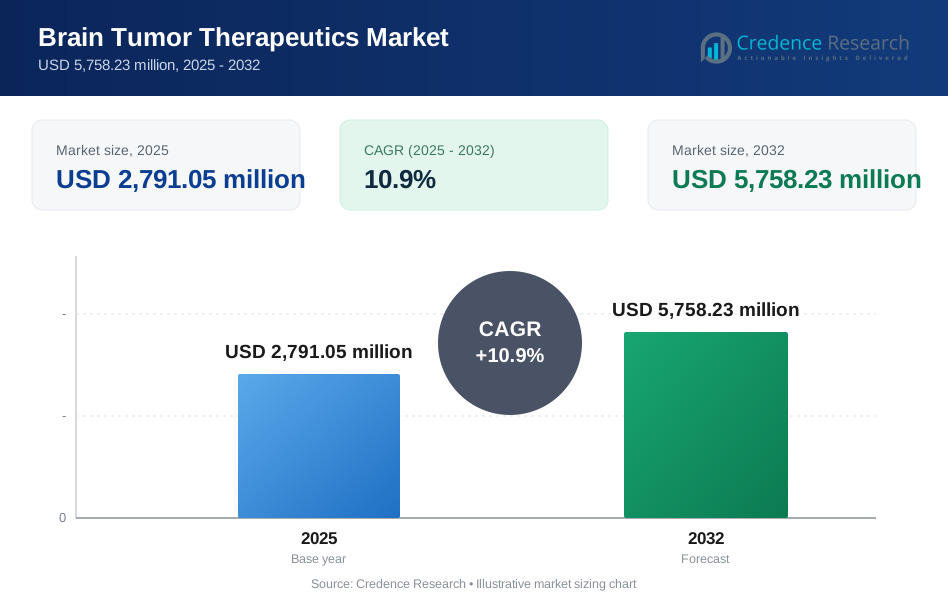
Se estimó que el tamaño del mercado global de Terapias para Tumores Cerebrales fue de USD 2,791.05 millones en 2025 y se espera que alcance los USD 5,758.23 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 10.9% de 2025 a 2032. La expansión está impulsada principalmente por el creciente enfoque clínico y comercial en tumores de alto grado difíciles de tratar, donde la recaída es común y el tratamiento a menudo abarca múltiples líneas de terapia, aumentando la utilización acumulativa de medicamentos por paciente. La demanda se refuerza aún más con la mejora en la elaboración de perfiles moleculares y las vías de planificación del tratamiento que apoyan una selección de regímenes más personalizada, junto con una adopción más amplia de protocolos combinados en entornos especializados de atención neuro-oncológica.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Terapias para Tumores Cerebrales 2025 | USD 2,791.05 millones |
| Mercado de Terapias para Tumores Cerebrales, CAGR | 10.9% |
| Tamaño del Mercado de Terapias para Tumores Cerebrales 2032 | USD 5,758.23 millones |
Tendencias Clave del Mercado y Perspectivas
- América del Norte representó el 38.90% de la participación en ingresos en 2025, reflejando una mayor intensidad de terapia y una adopción más rápida de opciones de tratamiento avanzadas.
- Europa representó el 25.80% de la participación en 2025, respaldada por una sólida infraestructura oncológica y vías de acceso estructuradas en los principales mercados.
- Asia Pacífico tuvo una participación del 23.70% en 2025, impulsada por la expansión de la capacidad de atención especializada y la mejora en la penetración diagnóstica en grandes grupos de pacientes.
- El glioblastoma representó aproximadamente el 51% de la participación en ingresos en 2025, manteniéndose como el segmento de tipo de tumor más grande debido a la alta recurrencia y el curso agresivo de la enfermedad.
- La administración intravenosa (IV) tuvo una participación de aproximadamente el 56% en 2025, reflejando el uso de infusiones impulsadas por protocolos y los requisitos de monitoreo en la atención neuro-oncológica.

Análisis de Segmentos
La demanda terapéutica sigue concentrada en tumores de alto grado donde el riesgo de progresión y la recaída impulsan vías de atención en múltiples pasos que combinan intervenciones locales con tratamiento sistémico. A medida que los flujos de trabajo de neuro-oncología maduran, la selección de terapias se alinea cada vez más con la biología del tumor, el historial de tratamientos previos y las limitaciones de tolerancia, apoyando un uso más amplio de regímenes combinados y líneas de atención secuenciales. La prestación de atención continúa siendo moldeada por la disponibilidad de centros especializados que pueden coordinar neurocirugía, planificación de radiación, seguimiento por imágenes y administración de terapia sistémica con atención de apoyo.
Los patrones de administración y la combinación de modalidades reflejan las restricciones reales de entrega en oncología. Los regímenes intravenosos siguen siendo centrales donde se requiere precisión en la dosificación, monitoreo de eventos adversos y medicamentos de apoyo, especialmente durante las fases intensivas del tratamiento. Al mismo tiempo, el mercado continúa evolucionando hacia enfoques más personalizados, con la elección de la terapia cada vez más influenciada por la clasificación del tumor, el estado del paciente y la capacidad del centro para ejecutar protocolos complejos de manera consistente.
Por Tipo de Tumor - Perspectivas
El glioblastoma representó la mayor participación de ~51% en 2025. Este liderazgo se sostiene por la biología agresiva del tumor y las altas tasas de recurrencia, que aumentan la intensidad de la terapia y la probabilidad de múltiples líneas de tratamiento. Las vías de atención estándar típicamente involucran cirugía combinada y radioterapia seguida de terapia sistémica, lo que expande la exposición acumulativa a medicamentos. Los patrones de derivación a centros especializados en neuro-oncología concentran aún más los regímenes avanzados en poblaciones de glioblastoma, reforzando su dominio en ingresos.
Por Terapia / Modalidad de Tratamiento - Perspectivas
La inmunoterapia representó la mayor participación de ~32% en 2025. Su posición refleja la continua integración de enfoques basados en el sistema inmunológico en protocolos oncológicos más amplios y la expansión de la evaluación en tumores de alto grado a través de estrategias de combinación. La utilización tiende a ser más fuerte en entornos con mayores recursos donde los centros pueden gestionar el monitoreo de toxicidad y los requisitos de atención de apoyo. El papel de la inmunoterapia dentro de las vías multimodales apoya la adopción sostenida junto a bases establecidas en lugar de la sustitución por una sola modalidad.
Por Vía de Administración - Perspectivas
La administración intravenosa (IV) representó la mayor participación de ~56% en 2025. La entrega IV sigue siendo preferida para muchos regímenes oncológicos debido a la dosificación controlada, el monitoreo de la infusión y la necesidad de terapia de apoyo coordinada. La infusión hospitalaria también se alinea con los flujos de trabajo de neuro-oncología que requieren imágenes frecuentes, evaluación de laboratorio y manejo de síntomas durante los ciclos de tratamiento. Si bien se utilizan regímenes orales donde es apropiado, la administración IV continúa anclando las fases de mayor intensidad de la atención.
Por Usuario Final - Perspectivas
Los hospitales siguen siendo el principal entorno de usuario final porque el cuidado complejo de tumores cerebrales requiere coordinación multidisciplinaria entre neurocirugía, oncología radioterápica, oncología médica y soporte de cuidados críticos. Los entornos hospitalarios de pacientes internados y ambulatorios avanzados también ofrecen la infraestructura de monitoreo necesaria para la terapia sistémica intensiva y la gestión de toxicidad. Las clínicas especializadas y los centros de neuro-oncología contribuyen materialmente donde tienen vías integradas para pruebas moleculares y seguimiento longitudinal. Los centros quirúrgicos ambulatorios participan de manera más selectiva, típicamente apoyando actividades enfocadas en procedimientos en lugar de la gestión completa del ciclo del tumor.
Impulsores del Mercado de Terapéuticas para Tumores Cerebrales
Aumento de la intensidad clínica en tumores de alto grado y recurrentes
Los tumores de alto grado frecuentemente requieren terapia multimodal e intervenciones repetidas a lo largo del tiempo, aumentando la exposición acumulativa al tratamiento por paciente. Las vías de atención impulsadas por la recurrencia a menudo se extienden más allá del manejo de primera línea hacia opciones sistémicas adicionales, manteniendo la demanda a través de clases de terapia. La secuenciación del tratamiento y las necesidades de atención de apoyo elevan la utilización en centros especializados, reforzando la expansión del mercado. A medida que las vías de atención se estandarizan más, la adopción de la terapia se vuelve más consistente en los grupos de pacientes elegibles.
- Por ejemplo, Avastin de Genentech en glioblastoma recurrente mostró una tasa de respuesta objetiva del 25.9% en el estudio BRAIN, mientras que Avastin más lomustina ofreció una supervivencia libre de progresión media de 4.2 meses frente a 1.5 meses con lomustina sola en el ensayo de Fase III EORTC 26101, subrayando cómo el manejo de enfermedades recurrentes puede extender el uso del tratamiento a través de líneas sucesivas de atención.
Expansión del uso de la planificación del tratamiento informada por biomarcadores
La mayor adopción de la perfilación molecular está mejorando la clasificación de tumores y permitiendo una selección de terapias más personalizada dentro de los protocolos de neuro-oncología. La estratificación informada por biomarcadores apoya una mejor coincidencia de regímenes dirigidos y puede mejorar la selección de pacientes para estrategias de tratamiento específicas. Esta tendencia también fortalece la inscripción en ensayos clínicos y acelera la generación de evidencia para enfoques más nuevos. Con el tiempo, las vías impulsadas por diagnósticos aumentan la proporción de pacientes gestionados bajo decisiones de terapia más estructuradas y basadas en protocolos.
- Por ejemplo, el ensayo de Fase III INDIGO de Servier mostró que vorasidenib en pacientes con glioma de grado 2 residual o recurrente con una mutación IDH1/2 logró una supervivencia libre de progresión media de 27.7 meses frente a 11.1 meses para el placebo, demostrando cómo las vías de tratamiento definidas molecularmente pueden afinar materialmente la selección de terapias.
Crecimiento de la infraestructura especializada en neuro-oncología y redes de referencia
Los centros especializados concentran la experiencia, la imagen avanzada, la capacidad quirúrgica y los servicios oncológicos coordinados, mejorando el acceso a protocolos de tratamiento complejos. Las redes de referencia aumentan la probabilidad de que los pacientes elegibles reciban atención alineada con las guías a través de cirugía, radiación y terapia sistémica. Las juntas de tumores multidisciplinarias y los flujos de trabajo de seguimiento integrado apoyan la adherencia y la continuidad del régimen. Estas mejoras operativas aumentan la intensidad de utilización de la terapia y amplían la adopción de modalidades avanzadas.
Innovación continua en terapias sistémicas y regímenes de combinación
El desarrollo continuo de enfoques terapéuticos más nuevos apoya la expansión de opciones en entornos donde los resultados duraderos siguen siendo limitados. Las estrategias de combinación y los protocolos en evolución pueden aumentar la duración e intensidad del tratamiento, particularmente para tipos de tumores agresivos. A medida que se acumula la evidencia clínica, la adopción se vuelve más rutinaria en centros de alta capacidad que pueden gestionar los requisitos de toxicidad y monitoreo. La innovación también apoya un posicionamiento diferenciado entre las principales compañías activas en las líneas de desarrollo de neuro-oncología.
Desafíos del Mercado de Terapias para Tumores Cerebrales
La sensibilidad al costo y la variabilidad en el acceso siguen siendo restricciones significativas, particularmente donde las vías de reembolso son complejas o las decisiones de cobertura retrasan la evidencia emergente. Las terapias de alto costo y las duraciones de tratamiento prolongadas pueden tensionar los presupuestos hospitalarios y los marcos de los pagadores, influyendo en la adopción en el mundo real. En algunos entornos, la disponibilidad limitada de servicios especializados restringe el acceso de los pacientes a un cuidado multimodal completo, reduciendo la intensidad de la utilización de la terapia. Estas restricciones pueden llevar a una adopción desigual entre países y entre entornos de atención urbanos y no urbanos.
- Por ejemplo, Novartis informó que Pluvicto redujo el riesgo de muerte en un 38% y el riesgo de progresión radiográfica o muerte en un 60% en el ensayo VISION de Fase III, mientras que el localizador de centros de tratamiento de la compañía en EE. UU. muestra que la terapia se administra a través de una red de más de 600 centros de tratamiento especializados, subrayando cómo las terapias avanzadas con radioligandos aún dependen de la concentración de infraestructura para un acceso amplio.
La complejidad clínica también crea barreras operativas porque la entrega segura de la terapia a menudo requiere monitoreo intensivo, cuidado de apoyo coordinado y supervisión multidisciplinaria. La variabilidad en la preparación diagnóstica y el acceso a pruebas moleculares puede retrasar la selección de la terapia y reducir la viabilidad de regímenes más personalizados. La toxicidad del tratamiento y el estado de rendimiento del paciente pueden limitar la elegibilidad para ciertas terapias, reduciendo las poblaciones abordables en la práctica. La consistencia en el suministro y la adquisición de medicamentos de apoyo y recursos de infusión puede influir aún más en la estabilidad del régimen en los centros de tratamiento.
Tendencias y Oportunidades del Mercado
Un cuidado más estructurado y basado en vías está fortaleciendo la adherencia a los protocolos en la neuro-oncología, mejorando la consistencia en cómo se diagnostica, estadifica, trata y monitorea a los pacientes. A medida que mejora la coordinación multidisciplinaria, la secuenciación de terapias se vuelve más estandarizada, lo que apoya la adopción repetible de regímenes complejos. La mejor integración del perfil molecular en los flujos de trabajo clínicos también está ampliando las oportunidades para una selección de terapias más personalizadas. Estos cambios refuerzan colectivamente el papel de los centros especializados en impulsar la demanda del mercado.
- Por ejemplo, el xT CDx aprobado por la FDA de Tempus es un ensayo de secuenciación de próxima generación de 648 genes para tumores sólidos que utiliza sangre o saliva normal emparejada junto con tejido tumoral, y la compañía declaró que los pedidos de tumor más normal podrían moverse al camino xT CDx sin cambios en el flujo de trabajo de pedidos existente.
Los modelos de entrega de tratamiento también están evolucionando hacia un equilibrio entre el control clínico y la conveniencia del paciente, creando oportunidades para regímenes que reducen la carga de administración sin comprometer los resultados. Aunque la vía intravenosa sigue siendo dominante, los entornos de atención continúan optimizando la utilización de infusiones y la gestión ambulatoria donde sea posible. La adopción más amplia de flujos de trabajo integrados de seguimiento y monitoreo apoya la continuidad de la terapia y puede mejorar la adherencia a lo largo de cursos de tratamiento más prolongados. Esta tendencia beneficia a los proveedores y vendedores que apoyan la entrega, el monitoreo y la estandarización de protocolos simplificados.
Perspectivas Regionales
Norteamérica
América del Norte tuvo una participación del 38.90% en 2025, reflejando una alta intensidad de terapia y un fuerte acceso a cuidados avanzados en neuro-oncología. La región se beneficia de redes densas de hospitales terciarios y centros especializados capaces de ofrecer protocolos multimodales complejos. La actividad de ensayos clínicos y las vías de atención estructuradas apoyan la incorporación temprana de nuevos enfoques en la práctica real. Una fuerte capacidad diagnóstica y una infraestructura de seguimiento rutinario refuerzan la utilización sostenida de la terapia a lo largo de las fases del tratamiento. Estos factores colectivamente mantienen a América del Norte como el principal contribuyente de ingresos.
Europa
Europa representó el 25.80% de participación en 2025, respaldada por sistemas de oncología establecidos y un amplio acceso a servicios de cirugía y radioterapia en los principales mercados. La adopción está determinada por decisiones nacionales de reembolso y vías de evaluación estructuradas que influyen en el ritmo de adopción de nuevas terapias. Los centros especializados y los flujos de trabajo multidisciplinarios son comunes en los mercados líderes, apoyando una atención alineada con las guías. Sin embargo, la intensidad de utilización de la terapia puede variar entre países según las condiciones de acceso y asignación de recursos. En general, Europa mantiene una gran base de tratamiento respaldada por infraestructura.
Asia Pacífico
Asia Pacífico representó el 23.70% de participación en 2025, impulsada por grandes volúmenes de pacientes y capacidades de atención especializada en expansión en las principales economías. La mejora en la penetración diagnóstica y el aumento de la capacidad de especialistas apoyan una identificación y tratamiento más sólidos de casos complejos. La adopción de protocolos avanzados está aumentando, particularmente en los principales centros urbanos con hospitales terciarios y servicios de oncología integrados. La variabilidad en el acceso y la cobertura aún influye en la intensidad del tratamiento entre países y entornos de atención. Se espera que las continuas mejoras en infraestructura y vías refuercen la contribución regional.
América Latina
América Latina tuvo una participación del 7.20% en 2025, con la demanda concentrada en los principales hospitales terciarios urbanos y centros oncológicos líderes. Las restricciones de acceso y el reembolso desigual pueden limitar la adopción de terapias de mayor costo, influyendo en la selección de regímenes y la continuidad del tratamiento. La capacidad de los proveedores es más fuerte en las grandes ciudades, resultando en un paisaje de tratamiento más centralizado. Donde están disponibles los servicios especializados, los protocolos multimodales apoyan una utilización significativa de la terapia para los pacientes elegibles. La participación general sigue limitada por la capacidad del sistema y la variabilidad del acceso.
Oriente Medio y África
Oriente Medio y África representaron el 4.40% de participación en 2025, con la demanda concentrada en ciertos centros de alta capacidad. La atención avanzada en neuro-oncología es más accesible en centros especializados que pueden coordinar la cirugía, la radiación y la entrega de terapia sistémica. Las restricciones regionales más amplias relacionadas con la disponibilidad de especialistas y la infraestructura pueden limitar la intensidad de la terapia y la adopción de protocolos. La dependencia de importaciones y la complejidad de la adquisición también pueden influir en la consistencia del acceso entre países. Como resultado, la contribución regional sigue siendo comparativamente pequeña y centrada en los centros.
Panorama Competitivo
La competencia se define por los esfuerzos para fortalecer posiciones en tumores de alto grado a través de evidencia clínica diferenciada, estrategias de entrega mejoradas e integración en vías de atención multimodal. Las empresas se centran en enfoques de cartera que se alinean con la secuenciación de tratamientos basada en protocolos, incluidas combinaciones y estrategias de ciclo de vida de apoyo. La diferenciación también depende de cuán efectivamente las terapias puedan integrarse en flujos de trabajo especializados que requieren monitoreo, coordinación y seguimiento sostenido. A medida que la evidencia evoluciona, la ventaja competitiva refleja cada vez más el posicionamiento clínico, la ejecución de acceso y la alineación con los patrones de práctica de neuro-oncología.
Bayer AG sigue siendo un participante clave a través de su presencia en oncología y su enfoque en avanzar en terapias alineadas con las necesidades de manejo de tumores complejos. El enfoque de la compañía generalmente enfatiza la generación de evidencia y la alineación con vías clínicas que pueden apoyar la adopción en entornos de atención terciaria. La ejecución comercial en neuro-oncología depende de la integración en flujos de trabajo multidisciplinarios donde la selección de tratamientos está influenciada por protocolos institucionales y consenso de especialistas. El progreso continuo está vinculado a construir un posicionamiento diferenciado dentro de carteras oncológicas saturadas y asegurar la adecuación dentro de la secuenciación de tratamientos en el mundo real.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre empresas clave, incluyendo:
- Bayer AG
- F. Hoffmann-La Roche Ltd. / Roche
- Eisai Inc. / Eisai Co., Ltd.
- Novartis AG
- Merck & Co., Inc.
- Bristol Myers Squibb
- Pfizer Inc.
- Amgen Inc.
- Genentech USA
- AstraZeneca plc
- Emcure Pharmaceuticals Ltd.
- Antisense Pharma
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar las empresas como de juego puro, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En marzo de 2026, la farmacéutica francesa Servier anunció la adquisición de Day One Biopharmaceuticals, con sede en EE. UU., por $2.5 mil millones, marcando uno de los acuerdos más significativos recientes en el ámbito de los tumores cerebrales. La adquisición le da a Servier acceso a Ojemda (tovorafenib), la única monoterapia aprobada por la FDA para glioma pediátrico de bajo grado, la forma más común de tumor cerebral en niños.
- En diciembre de 2025, Moleculin Biotech, Inc. (Nasdaq: MBRX) firmó un acuerdo de investigación y transferencia de material con CIC biomaGUNE, una organización de investigación sin fines de lucro en España, para llevar a cabo estudios preclínicos iniciados por investigadores que evalúan Annamycin para glioblastoma multiforme (GBM).
- En septiembre de 2025, el fármaco en investigación tinostamustine de Purdue Pharma fue seleccionado para su inclusión en el ensayo clínico adaptativo GBM AGILE, un ensayo de plataforma pionero para glioblastoma dirigido por la Coalición Global para la Investigación Adaptativa (GCAR).
- En julio de 2025, Myosin Therapeutics, una empresa de biotecnología fundada por científicos del Instituto Wertheim UF Scripps, recibió la aprobación de la FDA para proceder a ensayos clínicos en humanos con su compuesto novedoso MT-125 para glioblastoma. MT-125 apunta a las proteínas motoras celulares y demostró la capacidad de eliminar tumores GBM agresivos en estudios preclínicos en ratones.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 2,791.05 millones |
| Pronóstico de ingresos en 2032 | USD 5,758.23 millones |
| Tasa de crecimiento (CAGR) | 10.9% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026–2032 |
| Unidades cuantitativas | Millones de USD |
| Segmentos cubiertos | Por Perspectiva del Tipo de Tumor: Glioblastoma, Astrocitoma, Meningioma, Oligodendroglioma, Otros Tumores Cerebrales Primarios, Tumores Cerebrales Metastásicos (Secundarios); Por Perspectiva de Terapia / Modalidad de Tratamiento: Quimioterapia, Terapia Dirigida, Inmunoterapia, Radioterapia, Cirugía, Campos de Tratamiento de Tumores (TTF); Por Perspectiva de Vía de Administración: Intravenosa (IV), Oral, Intratecal / Intratumoral; Por Perspectiva de Usuario Final: Hospitales, Centros de Cirugía Ambulatoria, Clínicas Especializadas / Centros de Neuro-oncología |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Bayer AG; F. Hoffmann-La Roche Ltd. / Roche; Eisai Inc. / Eisai Co., Ltd.; Novartis AG; Merck & Co., Inc.; Bristol Myers Squibb; Pfizer Inc.; Amgen Inc.; Genentech USA; AstraZeneca plc; Emcure Pharmaceuticals Ltd.; Antisense Pharma |
| Número de Páginas | 326 |
Segmentación
Por Tipo de Tumor
- Glioblastoma
- Astrocitoma
- Meningioma
- Oligodendroglioma
- Otros Tumores Cerebrales Primarios
- Tumores Cerebrales Metastásicos (Secundarios)
Por Terapia / Modalidad de Tratamiento
- Quimioterapia
- Terapia Dirigida
- Inmunoterapia
- Radioterapia
- Cirugía
- Campos de Tratamiento de Tumores (TTF)
Por Vía de Administración
- Intravenosa (IV)
- Oral
- Intratecal / Intratumoral
Por Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Clínicas Especializadas / Centros de Neuro-oncología
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de terapias para tumores cerebrales en 2025?
¿Cuál es el tamaño de mercado esperado para 2032?
¿Cuál es la CAGR del mercado para 2025–2032?
¿Qué tipo de tumor liderará el mercado en 2025?
¿Qué modalidad de terapia liderará el mercado en 2025?
¿Qué región lidera el mercado en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Terapéuticas para Tumores Cerebrales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Terapéuticas para Tumores Cerebrales Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 2,791.05 million → 2032: USD 5,758.23 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Terapéuticas para Tumores Cerebrales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Terapéuticas para Tumores Cerebrales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Terapéuticas para Tumores Cerebrales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Terapéuticas para Tumores Cerebrales Market Drivers
- 3.3 Mercado de Terapéuticas para Tumores Cerebrales Market Restraints & Challenges
- 3.4 Mercado de Terapéuticas para Tumores Cerebrales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Terapéuticas para Tumores Cerebrales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Terapéuticas para Tumores Cerebrales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Terapéuticas para Tumores Cerebrales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Terapéuticas para Tumores Cerebrales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Terapéuticas para Tumores Cerebrales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Terapéuticas para Tumores Cerebrales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Terapéuticas para Tumores Cerebrales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Terapéuticas para Tumores Cerebrales Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Terapéuticas para Tumores Cerebrales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Terapéuticas para Tumores Cerebrales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Terapéuticas para Tumores Cerebrales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Terapéuticas para Tumores Cerebrales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Terapéuticas para Tumores Cerebrales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Terapéuticas para Tumores Cerebrales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Terapéuticas para Tumores Cerebrales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Terapéuticas para Tumores Cerebrales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Terapéuticas para Tumores Cerebrales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Terapéuticas para Tumores Cerebrales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Terapéuticas para Tumores Cerebrales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
