
Visión General del Mercado:
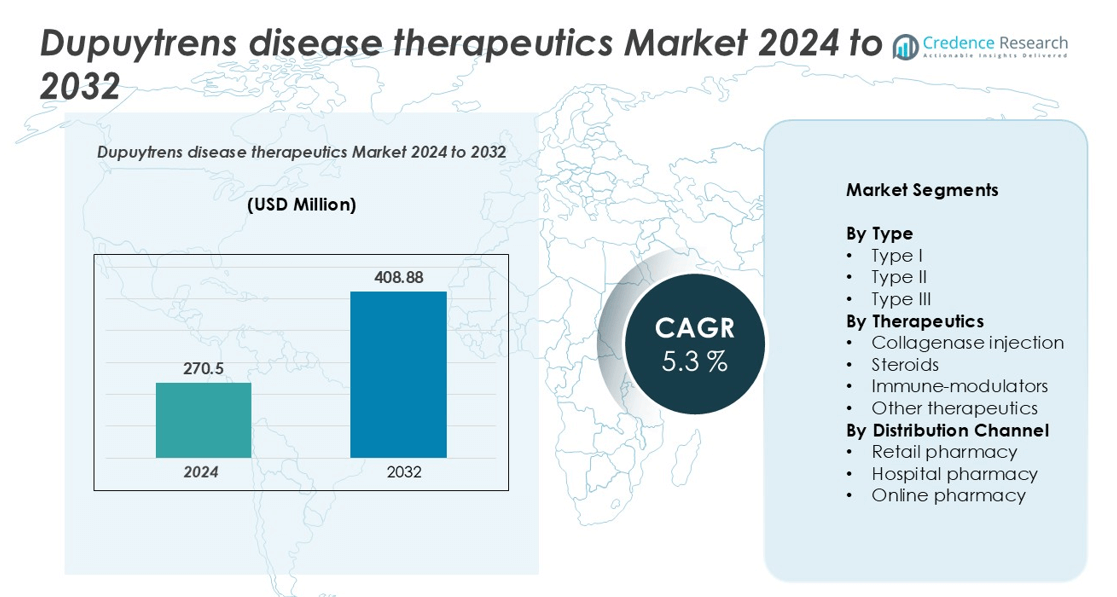
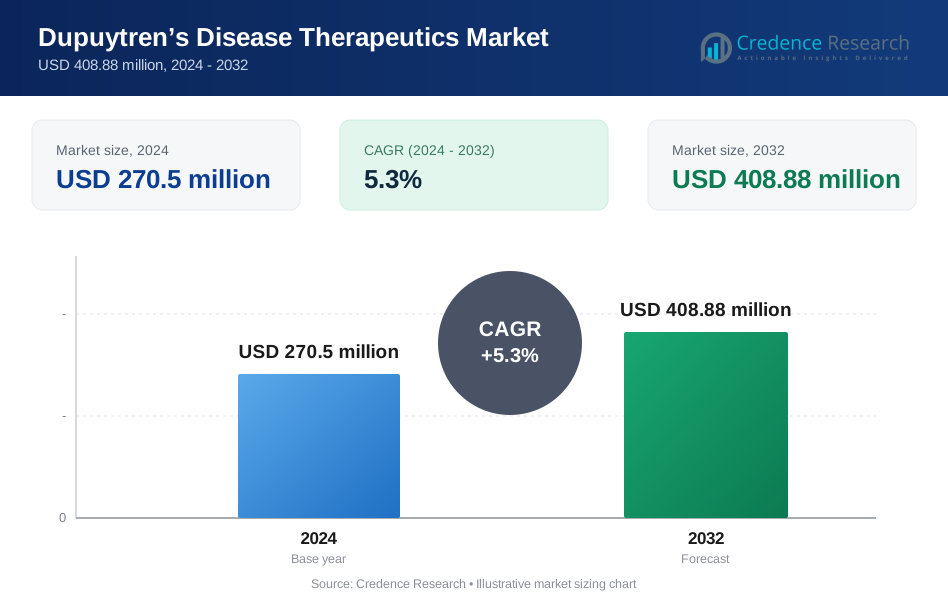
El tamaño del mercado de terapias para la enfermedad de Dupuytren se valoró en USD 270.5 millones en 2024 y se anticipa que alcanzará los USD 408.88 millones para 2032, con un CAGR del 5.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Terapias para la Enfermedad de Dupuytren 2024 | USD 270.5 millones |
| Terapias para la Enfermedad de Dupuytren, CAGR | 5.3% |
| Tamaño del Mercado de Terapias para la Enfermedad de Dupuytren 2032 | USD 408.88 millones |
El mercado de terapias para la enfermedad de Dupuytren está liderado por jugadores prominentes como AstraZeneca PLC, GSK plc, Johnson & Johnson, Merck & Co., Inc., Bayer AG, y Bristol-Meyers Squibb Company, junto con participantes emergentes como Actiza Pharmaceutical Private Limited y Fortress Biotech, Inc. Estas compañías dominan a través de extensas actividades de I&D, fuertes carteras de productos y redes de distribución globales. América del Norte lidera el mercado con aproximadamente un 40% de participación, impulsada por una infraestructura de salud avanzada y la adopción temprana de terapias mínimamente invasivas. Europa sigue con alrededor del 30%, apoyada por sistemas de reembolso favorables y un desarrollo clínico activo. Asia-Pacífico, con casi un 15%, está expandiéndose rápidamente debido a la mejora en el acceso a la salud y el creciente conocimiento.
Perspectivas del Mercado
- El mercado de terapias para la enfermedad de Dupuytren se valoró en USD 270.5 millones en 2024 y se proyecta que alcanzará los USD 408.88 millones para 2032, registrando un CAGR del 5.3% durante el período de pronóstico.
- El crecimiento del mercado está impulsado principalmente por la creciente prevalencia de la enfermedad de Dupuytren, las tasas de diagnóstico temprano y la creciente adopción de tratamientos mínimamente invasivos como las inyecciones de colagenasa.
- Las tendencias clave incluyen avances en terapias biológicas e inyectables, expansión de canales de farmacia digital, y un aumento en las actividades de I&D enfocadas en formulaciones mejoradas y enfoques de tratamiento centrados en el paciente.
- El mercado está moderadamente consolidado, con jugadores importantes como AstraZeneca, GSK, Johnson & Johnson, Merck, y Bayer liderando a través de la innovación, colaboraciones estratégicas y fuertes redes de distribución globales.
- Regionalmente, América del Norte posee el 40% de la participación de mercado, seguida por Europa con el 30% y Asia-Pacífico con el 15%, mientras que la inyección de colagenasa sigue siendo el segmento terapéutico dominante, representando casi la mitad de los ingresos totales del mercado.
Análisis de Segmentación del Mercado:
Por Tipo
El mercado de terapias para la enfermedad de Dupuytren segmentado por tipo incluye Tipo I, Tipo II y Tipo III. Entre estos, el Tipo I posee la cuota dominante, representando aproximadamente el 45% del mercado. La alta prevalencia de la enfermedad de Dupuytren en etapas tempranas, junto con el aumento de la conciencia y el diagnóstico temprano, impulsa la demanda en este subsegmento. Los Tipos II y III también muestran un crecimiento constante debido al aumento de casos en etapas progresivas de la enfermedad. La adopción del tratamiento y la mejora en los resultados de los pacientes para intervenciones tempranas refuerzan aún más el liderazgo del segmento Tipo I en el mercado.
- Por ejemplo, la colagenasa clostridium histolyticum (CCH) de Endo fue aprobada para la contractura de Dupuytren y ofrece una opción menos invasiva que la cirugía. Endo International se declaró en bancarrota bajo el Capítulo 11 en agosto de 2022 debido a litigios por opioides. Una nueva entidad, Endo, Inc., completó la adquisición de sustancialmente todos los activos de Endo International en abril de 2024, emergiendo con un balance fortalecido.
Por Terapias
En términos de terapias, el mercado comprende inyecciones de colagenasa, esteroides, inmunomoduladores y otras terapias. La inyección de colagenasa domina el segmento, capturando casi el 50% de la cuota de mercado, impulsada por su naturaleza mínimamente invasiva y eficacia comprobada en la reducción de contracturas. Los esteroides y los inmunomoduladores mantienen un crecimiento moderado, respaldados por desarrollos clínicos en curso y uso fuera de etiqueta. La creciente preferencia por intervenciones no quirúrgicas, junto con políticas de reembolso favorables, mejora aún más la adopción de colagenasa, posicionándola como la opción de tratamiento preferida tanto para los clínicos como para los pacientes.
- Por ejemplo, un artículo indexado en la base de datos PubMed de los Institutos Nacionales de Salud describió un estudio que analizó los tratamientos para la enfermedad de Dupuytren en Japón entre 2014 y 2020. El estudio utilizó datos de la Base Nacional de Datos de Reclamaciones de Seguro de Salud y Chequeos de Salud Específicos del gobierno japonés.
Por Canal de Distribución
El segmento de canal de distribución incluye farmacia minorista, farmacia hospitalaria y farmacia en línea. Las farmacias hospitalarias lideran el mercado con una cuota de alrededor del 55%, impulsadas por recomendaciones directas de los médicos, mayores tasas de adopción de tratamientos y disponibilidad de terapias especializadas. Las farmacias minoristas muestran un crecimiento constante, beneficiándose de las reposiciones de recetas y la accesibilidad, mientras que las farmacias en línea están expandiéndose gradualmente debido a la conveniencia y las tendencias de atención médica digital. El énfasis en la adquisición institucional y los protocolos de tratamiento basados en hospitales subraya el dominio de las farmacias hospitalarias en este segmento de mercado.
Principales Impulsores del Crecimiento
Aumento de la Prevalencia y Diagnóstico Temprano
El aumento de la prevalencia de la enfermedad de Dupuytren, particularmente entre las poblaciones envejecidas en Europa y América del Norte, es un impulsor principal del crecimiento del mercado. La mejora en la conciencia y los avances en las técnicas de diagnóstico han permitido una detección más temprana, permitiendo a los pacientes buscar tratamiento en las etapas iniciales de la enfermedad. La intervención temprana, particularmente con terapias mínimamente invasivas como las inyecciones de colagenasa, reduce complicaciones y recurrencias, fomentando una adopción más amplia entre los clínicos. Además, los programas de detección y las crecientes iniciativas de educación para pacientes contribuyen a tasas más altas de diagnóstico. Los hospitales y clínicas están invirtiendo en infraestructura de diagnóstico para apoyar la intervención oportuna, lo que impulsa directamente la demanda de terapias. La combinación de una mayor prevalencia, diagnóstico temprano y la disposición de los pacientes a buscar tratamiento está acelerando la expansión del mercado en todos los subsegmentos terapéuticos.
- Por ejemplo, una encuesta de 2010 realizada en Flandes, Bélgica, encontró que aproximadamente el 32% de las personas mayores de 50 años presentaban signos de la enfermedad de Dupuytren, incluidos síntomas subclínicos.
Aumento de la Adopción de Terapias Minimante Invasivas
Los tratamientos mínimamente invasivos, especialmente las inyecciones de colagenasa, están impulsando el crecimiento del mercado debido a su efectividad, menor tiempo de recuperación y menor riesgo de complicaciones en comparación con las intervenciones quirúrgicas. Los clínicos prefieren cada vez más estas terapias como tratamientos de primera línea, respaldados por evidencia clínica que demuestra altas tasas de éxito en la reducción de contracturas de los dedos. El creciente enfoque en la conveniencia del paciente, la rehabilitación más rápida y los procedimientos ambulatorios ha contribuido a una mayor aceptación. Las compañías farmacéuticas también están ampliando sus carteras con formulaciones mejoradas y métodos de administración, mejorando los resultados terapéuticos. A medida que la preferencia del paciente se inclina hacia opciones no quirúrgicas, la adopción de colagenasa y otras terapias inyectables continúa impulsando el mercado hacia adelante, estableciéndolas como opciones de tratamiento dominantes.
- Por ejemplo, según un estudio de 2025 que examina el impacto de la retirada del mercado de la colagenasa Clostridium histolyticum (CCH) en Japón, las inyecciones de CCH eran un tratamiento comúnmente utilizado para la enfermedad de Dupuytren. En 2019, CCH representó más del 50% de todos los tratamientos en las regiones más pobladas de Japón, mientras que representó aproximadamente el 40% en áreas menos pobladas, con la excepción de la región de Tohoku. La preferencia del paciente por esta opción no quirúrgica se debía a su naturaleza mínimamente invasiva y al tiempo de recuperación más rápido.
Reembolso Favorable e Infraestructura Sanitaria
Las políticas de reembolso favorables y las inversiones en infraestructura sanitaria están impulsando significativamente el mercado. En regiones desarrolladas, la cobertura de seguros para terapias de Dupuytren reduce los gastos de bolsillo, haciendo que las terapias avanzadas sean más accesibles para los pacientes. Los hospitales y clínicas especializadas están cada vez más equipados con instalaciones de tratamiento para procedimientos mínimamente invasivos, mejorando el alcance a los pacientes. Las iniciativas gubernamentales y los esquemas de seguros privados que priorizan las condiciones crónicas y relacionadas con la edad fomentan la adopción temprana del tratamiento. Además, las colaboraciones entre compañías farmacéuticas y proveedores de atención médica para expandir la disponibilidad terapéutica en hospitales y clínicas están fortaleciendo las redes de distribución. Esta combinación de apoyo financiero y una infraestructura sanitaria sólida sostiene el crecimiento del mercado y asegura un amplio acceso para los pacientes.
Tendencias y Oportunidades Clave
Expansión de Canales Digitales y Farmacias en Línea
El auge de las soluciones de salud digital y las farmacias en línea presenta una oportunidad significativa para el crecimiento del mercado. Los pacientes prefieren cada vez más comprar terapias a través de plataformas en línea debido a la conveniencia, la entrega a domicilio y el acceso a información detallada del producto. Las consultas de telemedicina complementan esta tendencia, permitiendo a los médicos prescribir tratamientos de forma remota y guiar a los pacientes sobre la administración adecuada. Las compañías farmacéuticas también están explorando modelos directos al paciente, mejorando la eficiencia de distribución y el compromiso del paciente. Este cambio no solo aumenta el alcance del mercado, sino que también apoya la adherencia a la terapia, particularmente para condiciones crónicas y a largo plazo como la enfermedad de Dupuytren. La creciente integración de plataformas digitales y la telemedicina está remodelando las estrategias de distribución, creando una vía clave de crecimiento para los actores del mercado.
- Por ejemplo, Endo Pharmaceuticals se asoció con Tanner Pharma Group para iniciar un programa de varios años llamado Named Patient Program (NPP) para XIAFLEX®. El programa se lanzó para proporcionar acceso a XIAFLEX® a pacientes con contractura de Dupuytren y enfermedad de Peyronie en varios países. La colaboración comenzó en marzo de 2020, tras la retirada del producto relacionado XIAPEX® de los mercados europeos.
Investigación y Desarrollo de Nuevos Terapéuticos
Los esfuerzos continuos de I+D en formulaciones de colagenasa, inmunomoduladores y terapias basadas en esteroides ofrecen prometedoras oportunidades de crecimiento. Las empresas se centran en mejorar la eficacia, minimizar los efectos secundarios y desarrollar terapias combinadas para mejorar los resultados de los pacientes. Los ensayos clínicos y los mecanismos innovadores de administración están ampliando la gama de opciones de tratamiento, permitiendo una atención personalizada. Las colaboraciones estratégicas entre empresas biotecnológicas e instituciones de investigación están acelerando el desarrollo de productos y las aprobaciones regulatorias. La introducción de nuevos terapéuticos que aborden necesidades no satisfechas en casos severos o recurrentes puede atraer a una base de pacientes más amplia, impulsando el crecimiento de los ingresos. La innovación continua en este espacio representa una oportunidad crítica para fortalecer la posición competitiva en el mercado.
Aumento de la Conciencia y Educación del Paciente
Las iniciativas de educación del paciente que destacan la detección temprana y las opciones de tratamiento disponibles están impulsando la demanda de terapéuticos para Dupuytren. Las campañas de concienciación por parte de proveedores de salud y grupos de defensa del paciente enfatizan los beneficios de los tratamientos mínimamente invasivos, influyendo en el comportamiento de búsqueda de tratamiento. Los programas educativos también reducen el estigma asociado con la enfermedad, fomentando una intervención oportuna. A medida que los pacientes se informan más, la adopción de terapéuticos avanzados, incluidas las inyecciones de colagenasa e inmunomoduladores, aumenta. El aumento de la conciencia no solo mejora los resultados de los pacientes, sino que también fomenta la lealtad a protocolos de tratamiento específicos, presentando oportunidades para que los actores del mercado amplíen sus ofertas y fortalezcan la presencia de su marca.
Desafíos Clave
Alto Costo de los Terapéuticos Avanzados
El alto costo asociado con los tratamientos mínimamente invasivos, particularmente las inyecciones de colagenasa, sigue siendo una barrera significativa para el crecimiento del mercado. Muchos pacientes, especialmente en regiones emergentes, enfrentan problemas de asequibilidad debido a la cobertura limitada del seguro o los gastos de bolsillo. Esta restricción financiera puede retrasar el inicio del tratamiento o forzar a los pacientes a optar por alternativas menos efectivas. Además, el costo de mantener una infraestructura de salud especializada para la administración añade aún más a la carga económica. Las empresas necesitan equilibrar las estrategias de precios mientras aseguran el acceso, particularmente en mercados sensibles al costo, para superar este desafío y mantener las tasas de adopción.
Conciencia Limitada en Regiones Emergentes
En los países en desarrollo, la baja conciencia sobre la enfermedad y el acceso limitado a especialistas capacitados obstaculizan el crecimiento del mercado. Los pacientes a menudo se presentan en etapas avanzadas de la enfermedad de Dupuytren, reduciendo la eficacia de los terapéuticos mínimamente invasivos. La falta de infraestructura, la capacitación inadecuada de los médicos y la educación insuficiente de los pacientes restringen aún más la adopción. Superar estas barreras requiere campañas de concienciación dirigidas, programas de capacitación para médicos y expansión de las instalaciones de salud. Sin abordar estos desafíos, el potencial de penetración del mercado en regiones emergentes sigue siendo limitado, restringiendo las oportunidades de crecimiento global para los terapéuticos de la enfermedad de Dupuytren.
Análisis Regional
Norteamérica
América del Norte domina el mercado de terapias para la enfermedad de Dupuytren, representando aproximadamente el 40% de la cuota de mercado. La alta prevalencia de la enfermedad entre la población envejecida, junto con una infraestructura sanitaria avanzada, impulsa la adopción de terapias mínimamente invasivas como las inyecciones de colagenasa. Políticas de reembolso bien establecidas, amplia concienciación de los médicos e iniciativas de educación para pacientes refuerzan aún más el crecimiento del mercado. La presencia de empresas farmacéuticas líderes y la investigación clínica en curso mejoran la disponibilidad de tratamientos. Además, los programas de diagnóstico temprano y las sólidas redes hospitalarias aseguran un amplio alcance a los pacientes, haciendo de América del Norte la región más lucrativa para la adopción terapéutica y fomentando la innovación continua en las opciones de tratamiento.
Europa
Europa posee alrededor del 30% del mercado global de terapias para la enfermedad de Dupuytren, impulsada por la creciente incidencia entre las poblaciones de edad avanzada y sistemas de salud bien desarrollados. Países como Alemania, el Reino Unido y Francia muestran una alta adopción de inyecciones de colagenasa y otras terapias mínimamente invasivas debido a políticas de reembolso favorables. Las campañas de concienciación y las clínicas especializadas mejoran el diagnóstico y tratamiento temprano. La región se beneficia de robustas actividades de investigación y desarrollo, ampliando las opciones terapéuticas y mejorando los resultados para los pacientes. Además, el enfoque de Europa en la atención ambulatoria y las intervenciones no quirúrgicas respalda una demanda constante, posicionándola como una región clave de crecimiento junto con América del Norte.
Asia-Pacífico
Asia-Pacífico representa casi el 15% del mercado, exhibiendo un crecimiento constante debido al aumento de las inversiones en salud y la mejora del acceso a terapias especializadas. La creciente prevalencia entre las poblaciones envejecidas, junto con una mayor concienciación sobre la enfermedad de Dupuytren, está impulsando la demanda de intervención temprana. Países como Japón, China y Australia están presenciando un aumento en la adopción de tratamientos mínimamente invasivos respaldados por la expansión hospitalaria y programas de capacitación para médicos. Sin embargo, la asequibilidad y la cobertura de seguros limitada en algunos países en desarrollo plantean desafíos. Las colaboraciones estratégicas entre empresas farmacéuticas internacionales y proveedores de salud locales están ayudando a expandir el acceso, creando un potencial de crecimiento significativo para la región.
América Latina
América Latina representa aproximadamente el 8% del mercado de terapias para la enfermedad de Dupuytren. El crecimiento del mercado está impulsado principalmente por la mejora de la infraestructura sanitaria, el aumento de la concienciación sobre las intervenciones en etapas tempranas y la adopción gradual de tratamientos mínimamente invasivos. Países como Brasil y México están presenciando una expansión en las redes hospitalarias y el acceso a terapias avanzadas. Sin embargo, las políticas de reembolso limitadas y la menor asequibilidad de los pacientes continúan restringiendo la adopción generalizada. Las iniciativas estratégicas de las empresas farmacéuticas, incluidas las asociaciones con instituciones de salud y programas educativos para médicos, están mejorando la accesibilidad al tratamiento. Se espera que el aumento de la urbanización y la concienciación mejoren gradualmente la cuota de mercado de la región durante el período de pronóstico.
Oriente Medio & África
El Medio Oriente y África representan alrededor del 7% del mercado global, con un crecimiento impulsado por mejoras graduales en la infraestructura de atención médica y la creciente adopción de terapias avanzadas. Países como Arabia Saudita, EAU y Sudáfrica están invirtiendo en clínicas especializadas y redes hospitalarias, lo que permite el acceso a inyecciones de colagenasa y otras terapias. Sin embargo, la expansión del mercado está limitada por la escasa concienciación, la cobertura de reembolso insuficiente y los altos costos de tratamiento. Están surgiendo iniciativas para mejorar la capacitación de los médicos y la educación de los pacientes para abordar estos desafíos. La región presenta un potencial no explotado, especialmente en los centros urbanos, ofreciendo oportunidades para que los actores del mercado amplíen su presencia.
Segmentaciones del Mercado:
Por Tipo
- Tipo I
- Tipo II
- Tipo III
Por Terapéutica
- Inyección de colagenasa
- Esteroides
- Inmunomoduladores
- Otras terapias
Por Canal de Distribución
- Farmacia minorista
- Farmacia hospitalaria
- Farmacia en línea
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Panorama Competitivo
El mercado de terapias para la enfermedad de Dupuytren presenta un panorama competitivo moderadamente consolidado, con actores clave centrados en la innovación de productos, la investigación clínica y las colaboraciones estratégicas para fortalecer su presencia en el mercado. Grandes empresas como AstraZeneca PLC, GSK plc, Johnson & Johnson, Merck & Co., Inc., y Bayer AG invierten activamente en investigación y desarrollo para mejorar la eficacia y seguridad de terapias mínimamente invasivas como las inyecciones de colagenasa y los inmunomoduladores. Empresas emergentes como Actiza Pharmaceutical Private Limited y Fortress Biotech, Inc. están ampliando sus carteras a través de asociaciones y penetración en mercados regionales. Los principales fabricantes están enfatizando las aprobaciones regulatorias, las formulaciones centradas en el paciente y la expansión de la distribución global para obtener ventaja competitiva. Además, las fusiones y adquisiciones están moldeando la dinámica del mercado, permitiendo a las empresas ampliar las aplicaciones terapéuticas y mejorar el acceso en mercados en desarrollo. El creciente enfoque en la innovación, la asequibilidad y la accesibilidad sigue impulsando la competencia y sosteniendo el crecimiento del mercado en terapias para la enfermedad de Dupuytren.
Análisis de Jugadores Clave
- Actiza Pharmaceutical Private Limited
- AstraZeneca PLC
- Bayer AG
- Bristol-Meyers Squibb Company
- Endo International plc
- Fortress Biotech, Inc.
- Fresenius SE & Co. KGaA
- GSK plc
- Hikma Pharmaceuticals PLC
- Johnson & Johnson
- Merck & Co., Inc.
Desarrollos Recientes
- En marzo de 2024, Bristol Myers Squibb completó su adquisición de Karuna Therapeutics, Inc. Este movimiento estratégico destaca la dedicación de Bristol Myers Squibb para expandir sus capacidades y avanzar en la innovación en el sector terapéutico.
- El 3 de agosto de 2023, 180 Life Sciences Corp., una empresa de biotecnología en etapa clínica enfocada en el desarrollo de medicamentos novedosos que satisfacen necesidades no cubiertas en enfermedades inflamatorias, fibrosis y dolor, anunció que ha presentado una solicitud a la Agencia Reguladora de Medicamentos y Productos Sanitarios (MHRA) del Reino Unido para una reunión de asesoramiento científico de seguimiento donde la empresa buscará orientación sobre un plan para obtener la Autorización de Comercialización Condicional (CMA) para el uso de adalimumab en el tratamiento de la enfermedad de Dupuytren en etapa temprana.
- En mayo de 2023, Teva Pharmaceutical Industries Ltd. anunció un nuevo marco estratégico con cuatro pilares principales para posicionar a la empresa para una nueva era de crecimiento. Esta estrategia tiene como objetivo fortalecer el sólido portafolio comercial de la empresa con AUSTEDO, AJOVY, UZEDYTM y biosimilares, amplificar su pipeline innovador, mantener su potencia en genéricos y enfocar el negocio.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Terapéuticos, Canal de Distribución y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- Se espera que el mercado experimente un crecimiento constante impulsado por el aumento de la concienciación y el diagnóstico temprano de la enfermedad de Dupuytren.
- Los avances en terapias mínimamente invasivas seguirán mejorando los resultados para los pacientes y la adopción de tratamientos.
- Las compañías farmacéuticas invertirán más en I&D para desarrollar formulaciones de colagenasa más seguras y efectivas.
- La expansión de los canales digitales y de farmacias en línea mejorará la accesibilidad terapéutica en todas las regiones.
- Las colaboraciones estratégicas entre actores globales y regionales fortalecerán las redes de distribución.
- El aumento del gasto en salud en economías emergentes creará nuevas oportunidades de crecimiento.
- Las políticas de reembolso favorables apoyarán una adopción más amplia de opciones de tratamiento avanzadas.
- Los ensayos clínicos en curso conducirán a la introducción de nuevas clases de medicamentos y terapias combinadas.
- La región de Asia-Pacífico emergerá como un mercado de alto potencial debido al crecimiento de la infraestructura sanitaria.
- El enfoque en la atención centrada en el paciente y los enfoques de tratamiento personalizados darán forma a las estrategias futuras del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de terapias para la enfermedad de Dupuytren y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de terapias para la enfermedad de Dupuytren entre 2025 y 2032?
¿Qué segmento del mercado de terapias para la enfermedad de Dupuytren tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de terapias para la enfermedad de Dupuytren?
¿Quiénes son las empresas líderes en el mercado de terapias para la enfermedad de Dupuytren?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Terapéuticas para la Enfermedad de Dupuytren Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Terapéuticas para la Enfermedad de Dupuytren Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 270.5 million → 2032: USD 408.88 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Terapéuticas para la Enfermedad de Dupuytren Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Terapéuticas para la Enfermedad de Dupuytren Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Terapéuticas para la Enfermedad de Dupuytren Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Terapéuticas para la Enfermedad de Dupuytren Market Drivers
- 3.3 Mercado de Terapéuticas para la Enfermedad de Dupuytren Market Restraints & Challenges
- 3.4 Mercado de Terapéuticas para la Enfermedad de Dupuytren Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Terapéuticas para la Enfermedad de Dupuytren Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Terapéuticas para la Enfermedad de Dupuytren Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Terapéuticas para la Enfermedad de Dupuytren category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Terapéuticas para la Enfermedad de Dupuytren Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Terapéuticas para la Enfermedad de Dupuytren Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Terapéuticas para la Enfermedad de Dupuytren market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Terapéuticas para la Enfermedad de Dupuytren Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Terapéuticas para la Enfermedad de Dupuytren Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Terapéuticas para la Enfermedad de Dupuytren Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Terapéuticas para la Enfermedad de Dupuytren (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Terapéuticas para la Enfermedad de Dupuytren Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Terapéuticas para la Enfermedad de Dupuytren Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Terapéuticas para la Enfermedad de Dupuytren Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Terapéuticas para la Enfermedad de Dupuytren Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Terapéuticas para la Enfermedad de Dupuytren Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Terapéuticas para la Enfermedad de Dupuytren Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Terapéuticas para la Enfermedad de Dupuytren Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Terapéuticas para la Enfermedad de Dupuytren Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Terapéuticas para la Enfermedad de Dupuytren Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
