
Visión General del Mercado de Terapias para Glioma Maligno en Adultos:
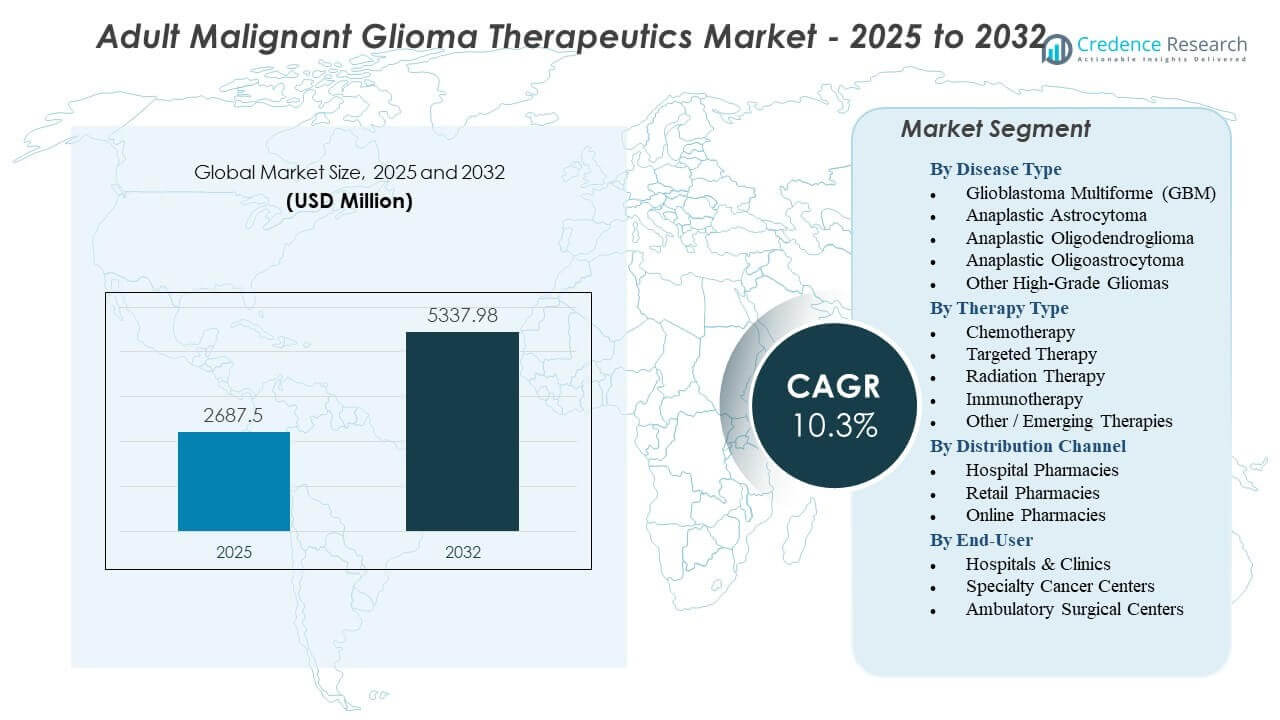
Se proyecta que el Mercado de Terapias para Glioma Maligno en Adultos crezca de USD 2687.5 millones en 2025 a un estimado de USD 5337.98 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 10.3% de 2025 a 2032.
| ATRIBUTO RT | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Terapias para Glioma Maligno en Adultos 2025 | USD 2687.5 millones |
| Mercado de Terapias para Glioma Maligno en Adultos, CAGR | 10.3% |
| Tamaño del Mercado de Terapias para Glioma Maligno en Adultos 2032 | USD 5337.98 millones |
Perspectivas del Mercado de Terapias para Glioma Maligno en Adultos:
- El aumento de la incidencia de gliomas de alto grado y el uso más amplio de opciones de terapia dirigida e inmunoterapia continúan fortaleciendo la demanda terapéutica en los principales centros oncológicos.
- Las restricciones del mercado incluyen altos costos de tratamiento, efectividad limitada a largo plazo de las terapias actuales y desafíos regulatorios vinculados a los complejos requisitos de los ensayos clínicos.
- América del Norte posee la mayor participación debido a una sólida infraestructura oncológica y rápida adopción de terapias de próxima generación, seguida por Europa con programas de medicina de precisión en expansión.
- Asia Pacífico muestra la mejora más rápida en el acceso y la capacidad de diagnóstico, mientras que las regiones emergentes ganan tracción a través de inversiones graduales en servicios de detección y tratamiento.
Impulsores del Mercado de Terapias para Glioma Maligno en Adultos
Aumento de la Incidencia de Gliomas de Alto Grado y Creciente Necesidad de Soluciones Terapéuticas Efectivas
El Mercado de Terapias para Glioma Maligno en Adultos crece debido a aumentos constantes en los diagnósticos de tumores de alto grado entre poblaciones envejecidas. Muchos pacientes llegan a las clínicas con síntomas avanzados que demandan una planificación terapéutica más rápida. Los hospitales expanden la capacidad diagnóstica para gestionar los crecientes casos de manera más eficiente. Los programas de concienciación fuertes animan a los adultos a buscar evaluaciones neurológicas más temprano. La detección temprana mejora el acceso a vías de tratamiento multimodal. Los sistemas de salud invierten en infraestructura oncológica que apoya una adopción más amplia de medicamentos. Los cuerpos de investigación promueven nuevos protocolos que mejoran la secuenciación del tratamiento. El mercado responde a estas necesidades a través de tuberías de innovación ampliadas.
Avances en Plataformas de Terapia Dirigida Fortalecen Vías de Tratamiento de Precisión
La terapia dirigida mejora la precisión del tratamiento al centrarse en mutaciones específicas del tumor. Los desarrolladores de medicamentos diseñan moléculas que bloquean vías clave vinculadas a la expansión tumoral. Estas plataformas generan mayor interés entre los equipos de oncología que buscan atención personalizada. Mejores paneles de biomarcadores brindan a los clínicos una comprensión más profunda de los perfiles de los pacientes. El mapeo molecular mejora la precisión en poblaciones de alto riesgo. La optimización del tratamiento apoya resultados más predecibles en los centros clínicos. Los enfoques basados en la precisión fomentan la inversión de fabricantes de medicamentos globales. El mercado de terapias para gliomas malignos en adultos se beneficia de la adopción más amplia de estas estrategias moleculares avanzadas.
Mayor Financiación para la Investigación y Crecimiento de Redes de Colaboración Académica-Industrial
Los organismos de financiación aumentan el apoyo a la investigación en neuro-oncología centrada en tipos de tumores agresivos. Las subvenciones promueven programas de descubrimiento que exploran nuevos objetivos moleculares. Las universidades colaboran con compañías farmacéuticas para acelerar el desarrollo terapéutico. Estas redes aceleran los plazos de validación preclínica. Tales asociaciones construyen un acceso más sólido a la infraestructura que apoya la optimización de medicamentos. Los investigadores adoptan tecnología avanzada de cribado para probar combinaciones terapéuticas. Una colaboración más amplia mejora la comprensión clínica del comportamiento complejo de los tumores. El mercado crece a medida que estos programas traducen hallazgos experimentales en candidatos clínicos viables.
- Por ejemplo, el Instituto Nacional del Cáncer asignó 236.1 millones de USD a la investigación de tumores cerebrales y del SNC en el año fiscal 2023, apoyando un amplio portafolio de estudios centrados en gliomas. Esta financiación ayuda a mantener más de 140 ensayos clínicos activos dirigidos a gliomas y glioblastomas en las redes de investigación respaldadas por el NCI.
Expansión de la Adopción de Modelos de Terapia Combinada para Mejores Resultados de Supervivencia
La terapia combinada se convierte en un enfoque de tratamiento central en los principales centros de oncología. Los clínicos integran cirugía, radiación y regímenes farmacológicos para mejorar los períodos de supervivencia. Los modelos de terapia secuencial ayudan a manejar los patrones de recurrencia de manera más efectiva. Un mejor mapeo clínico apoya una mejor selección de medicamentos de apoyo. Los hospitales adoptan herramientas digitales que rastrean el progreso del tratamiento con mayor precisión. Los pacientes se benefician de enfoques personalizados que mejoran la calidad de vida. Los marcos de ensayos prueban nuevas combinaciones con mejores resultados de seguridad. Esto fomenta un interés más amplio en portafolios de terapias avanzadas entre las partes interesadas globales.
- Por ejemplo, el protocolo de Stupp que combina temozolomida con radioterapia mejoró las tasas de supervivencia a dos años del 10% al 26% en evaluaciones clínicas históricas.
Tendencias del Mercado de Terapias para Glioma Maligno en Adultos
Creciente Integración de Agentes de Inmuno-Oncología en Vías Terapéuticas Estándar
La inmuno-oncología gana terreno a medida que los desarrolladores introducen inhibidores de puntos de control y terapias celulares. Estos agentes buscan fortalecer las respuestas inmunitarias contra células tumorales agresivas. La inscripción en ensayos se expande en los principales centros oncológicos del mundo. Los investigadores exploran combinaciones inmunomoduladoras para reducir patrones de recaída. La aceptación más amplia entre los clínicos apoya el uso clínico continuo. Las herramientas de imagen digital mejoran el seguimiento de la actividad inmune inducida por la terapia. Los hospitales adoptan nuevos marcos que ayudan a los equipos a evaluar respuestas impulsadas por el sistema inmunitario. El mercado de terapias para glioma maligno en adultos observa un creciente interés en estos novedosos regímenes enfocados en el sistema inmunitario.
- Por ejemplo, el ensayo CheckMate-143 de Bristol Myers Squibb inscribió a más de 440 pacientes con glioblastoma a nivel mundial para evaluar el impacto inmunoterapéutico de nivolumab frente a la terapia estándar.
Aumento del Uso de Herramientas Impulsadas por IA para Mejorar la Planificación del Tratamiento y la Precisión Diagnóstica
Las plataformas de IA apoyan a los clínicos al analizar datos tumorales complejos más rápidamente. Los modelos predictivos ayudan a guiar las vías de tratamiento con mayor precisión. Los flujos de trabajo automatizados reducen los retrasos diagnósticos en centros oncológicos concurridos. Las herramientas de aprendizaje automático identifican cambios sutiles en los tumores en los escaneos de imágenes. Estos conocimientos mejoran la selección de terapias durante la planificación inicial. Los hospitales despliegan sistemas respaldados por IA para fortalecer el análisis de supervivencia. Los equipos de investigación utilizan IA para optimizar el diseño de ensayos y la selección de pacientes. Esta tendencia impulsa la transformación digital en las prácticas de neuro-oncología.
Cambio Hacia Terapias Celulares Personalizadas Respaldado por un Fuerte Impulso Clínico
Las terapias celulares ganan mayor atención a medida que los desarrolladores refinan los métodos de ingeniería. Los avances en la fabricación apoyan una mayor escalabilidad para el uso clínico. Las redes de ensayos prueban células inmunitarias modificadas en casos de tumores avanzados. Los sistemas de administración mejorados apoyan una administración más segura a los pacientes. Los clínicos valoran estas terapias por su potencial para atacar capas tumorales más profundas. Los laboratorios especializados expanden su capacidad para apoyar el aumento de los volúmenes de producción. Los organismos reguladores evalúan nuevos marcos para las presentaciones basadas en células. Esta tendencia remodela la innovación terapéutica a largo plazo en los mercados oncológicos globales.
- Por ejemplo, el programa CAR-T dirigido a IL13Rα2 de City of Hope informó regresión tumoral radiográfica en múltiples pacientes con glioblastoma, incluyendo un caso documentado que mostró una respuesta notable en varios sitios intracraneales.
Expansión de Programas de Evidencia del Mundo Real para Fortalecer la Toma de Decisiones Post-Aprobación
Los programas de evidencia del mundo real ayudan a validar los resultados clínicos en poblaciones diversas. Los hospitales recopilan datos de tratamiento que apoyan una evaluación regulatoria más sólida. Los pagadores utilizan conocimientos del mundo real para refinar las políticas de reembolso. Los investigadores identifican patrones de variación que influyen en la selección de terapias. Los registros digitales ayudan a rastrear tendencias de supervivencia a largo plazo. Las compañías farmacéuticas dependen de estos conjuntos de datos para guiar el desarrollo futuro. Los marcos del mundo real mejoran la visibilidad del rendimiento del tratamiento más allá de los entornos de ensayo. Apoya estrategias de expansión de mercado más informadas.
Análisis de Desafíos del Mercado de Terapias para Glioma Maligno en Adultos
Alta Heterogeneidad Tumoral y Efectividad Limitada de los Enfoques de Tratamiento Actuales
La heterogeneidad tumoral ralentiza el progreso en el Mercado de Terapias para Glioma Maligno en Adultos. Las complejas variaciones celulares debilitan las tasas de respuesta terapéutica en muchos pacientes. Los clínicos luchan por predecir cómo se adaptan los tumores durante los ciclos de tratamiento. La penetración limitada de algunos medicamentos reduce el impacto en las regiones tumorales agresivas. Las limitaciones quirúrgicas impiden la eliminación completa del tumor en varios casos. Los patrones de recurrencia siguen siendo comunes incluso después de programas de terapia intensiva. Los equipos de investigación trabajan para descifrar la evolución tumoral a través de herramientas genómicas. Los desarrolladores de medicamentos enfrentan desafíos al diseñar terapias que apunten a diversas poblaciones celulares.
Complejidad Regulatoria y Altos Costos de Desarrollo que Obstaculizan la Expansión del Mercado
El desarrollo terapéutico enfrenta largos plazos de aprobación debido a estrictas evaluaciones regulatorias. Los protocolos de prueba exigen evidencia sólida de seguridad para pacientes de alto riesgo. Los desarrolladores deben invertir fuertemente en ciclos de prueba extendidos. Los altos gastos en investigación restringen a las empresas más pequeñas de ingresar al campo. La fabricación de terapias avanzadas requiere equipos especializados. Los pagadores muestran cautela al reembolsar nuevos tratamientos con datos a largo plazo inciertos. El acceso a terapias de alto costo sigue siendo limitado en varias regiones. Esto ralentiza el impulso de crecimiento para las plataformas terapéuticas emergentes.
Oportunidades del Mercado de Terapias para Glioma Maligno en Adultos
Emergencia de Modalidades de Próxima Generación Creando Nuevas Vías Terapéuticas
Las tecnologías de próxima generación crean un fuerte potencial de expansión para el Mercado de Terapias para Glioma Maligno en Adultos. Las herramientas de edición genética proporcionan acceso a objetivos tumorales más profundos. Las plataformas de nanotecnología apoyan la entrega controlada de medicamentos con mayor precisión. Los investigadores exploran virus oncolíticos que atacan directamente a las células tumorales. Estos métodos prometen una mayor tolerancia entre los pacientes adultos. Los patrocinadores de pruebas se centran en nuevas vías para reducir los patrones de recaída. Mejores marcos de ingeniería fortalecen la seguridad terapéutica en casos complejos. Los inversores globales muestran interés en empresas que desarrollan ecosistemas oncológicos de próxima generación.
Enfoque Creciente en la Detección Temprana, Monitoreo Digital y Modelos de Cuidado a Largo Plazo
Los programas de detección temprana abren oportunidades para nuevas plataformas de diagnóstico. Los sistemas de imágenes impulsados por IA ayudan a encontrar formaciones tumorales pequeñas más temprano. Las herramientas de monitoreo rastrean la progresión en tiempo real para poblaciones de alto riesgo. Los hospitales expanden modelos de cuidado digital que integran revisión continua de datos. Los clínicos valoran las perspectivas remotas que ayudan a ajustar las terapias más rápido. Un mayor compromiso del paciente apoya el cumplimiento del tratamiento a largo plazo. Las compañías farmacéuticas diseñan medicamentos que se alinean con ventanas de intervención más tempranas. Estas tendencias construyen un paisaje de oportunidades multicapa en el desarrollo terapéutico.
Análisis de Segmentación del Mercado:
Por Tipo de Enfermedad
El mercado de terapias para gliomas malignos en adultos muestra una fuerte dominancia del glioblastoma multiforme debido a su alta prevalencia y naturaleza agresiva. Impulsa una adopción más amplia de vías de tratamiento multimodal que apoyan necesidades clínicas complejas. El astrocitoma anaplásico y el oligodendroglioma anaplásico muestran una demanda constante de terapias guiadas molecularmente que mejoran las perspectivas de supervivencia. Las estrategias de tratamiento para el oligoastrocitoma anaplásico dependen de flujos de trabajo de diagnóstico refinados que apoyan una clasificación precisa. Otros gliomas de alto grado crean demanda de terapias de nicho que apuntan a variantes tumorales raras pero desafiantes. Cada tipo de enfermedad expande la diversidad de tratamientos en los centros clínicos. Los proveedores se enfocan en la detección temprana para manejar la progresión de manera efectiva. Estas variaciones moldean el crecimiento a largo plazo en los segmentos de neuro-oncología.
- Por ejemplo, el perfil genómico integral de Foundation Medicine detecta más de 300 alteraciones asociadas a tumores en muestras de glioma, permitiendo una clasificación precisa en múltiples subtipos de alto grado.
Por tipo de terapia
El mercado de terapias para gliomas malignos en adultos se beneficia de una fuerte demanda de quimioterapia debido a su papel establecido en el cuidado de primera línea. Apoya el uso consistente de temozolomida y regímenes combinados en múltiples tipos de enfermedades. Las terapias dirigidas ganan tracción con el creciente interés en inhibidores de las vías IDH y EGFR. La radioterapia mantiene un papel crítico con el uso expandido de IMRT y sistemas estereotácticos. La inmunoterapia atrae la atención de patrocinadores de ensayos que desarrollan inhibidores de puntos de control y plataformas basadas en células. Otras terapias emergentes como TTFields y LITT fortalecen las vías de tratamiento avanzadas. Estas opciones mejoran las oportunidades de personalización para el manejo de tumores complejos. El segmento amplía el acceso a intervenciones diferenciadas.
Por canal de distribución
El mercado de terapias para gliomas malignos en adultos depende en gran medida de las farmacias hospitalarias que gestionan la mayoría de las prescripciones de tratamiento para casos de alto grado. Apoya la dispensación continua de medicamentos para horarios de terapia complejos. Las farmacias minoristas manejan medicamentos de apoyo utilizados durante el cuidado a largo plazo. Las farmacias en línea ganan tracción mediante un mejor acceso para pacientes remotos que buscan recargas. Los canales digitales ayudan a reducir las barreras de viaje para adultos que manejan ciclos de tratamiento crónicos. Los hospitales monitorean la adherencia a la terapia a través de sistemas de farmacia integrados. Estos canales trabajan juntos para mantener un suministro de tratamiento ininterrumpido. El crecimiento en cada canal apoya una mejor continuidad del paciente en el cuidado de neuro-oncología.
Por usuario final
El mercado de terapias para gliomas malignos en adultos está anclado por hospitales y clínicas que brindan la mayoría de las intervenciones de primera línea. Apoya caminos de tratamiento integrales que incluyen cirugía, radiación y terapias farmacológicas. Los centros oncológicos especializados fortalecen el cuidado avanzado al ofrecer ensayos clínicos y programas de medicina de precisión. Los centros quirúrgicos ambulatorios realizan procedimientos selectos que apoyan la planificación en etapas tempranas. Cada grupo de usuarios finales adopta herramientas digitales que mejoran la coordinación entre equipos de oncología. Los proveedores enfatizan el diagnóstico temprano para reducir la complejidad de la progresión. Estas instalaciones moldean la accesibilidad al tratamiento para diversos grupos de pacientes. Sus estrategias de adopción determinan la futura integración terapéutica en los mercados globales.
- Por ejemplo, el MD Anderson Cancer Center gestiona más de 1,500 ensayos clínicos activos en cualquier momento, incluidos múltiples programas de glioblastoma que amplían el acceso terapéutico para casos complejos.
Segmentación:
Por Tipo de Enfermedad
- Glioblastoma Multiforme (GBM)
- Astrocitoma Anaplásico
- Oligodendroglioma Anaplásico
- Oligoastrocytoma Anaplásico
- Otros Gliomas de Alto Grado
Por Tipo de Terapia
- Quimioterapia
- Terapia Dirigida
- Terapia de Radiación
- Inmunoterapia
- Otras Terapias / Terapias Emergentes
Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
Por Usuario Final
- Hospitales y Clínicas
- Centros Oncológicos Especializados
- Centros Quirúrgicos Ambulatorios
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Norteamérica posee la mayor participación del Mercado de Terapias para Gliomas Malignos en Adultos con casi un 45%, impulsada por una fuerte capacidad de diagnóstico y amplio acceso a terapias oncológicas avanzadas. La región se beneficia de una alta conciencia sobre el tratamiento y una amplia adopción de herramientas de medicina de precisión. Las compañías farmacéuticas invierten en ensayos clínicos que apoyan la innovación continua. Expande el acceso a nuevas vías terapéuticas en los principales centros oncológicos. Los hospitales implementan modelos avanzados de radiación e inmunoterapia para mejorar los resultados de los pacientes. La región mantiene el liderazgo debido a sólidas estructuras de reembolso y compromisos de investigación en curso.
Europa representa aproximadamente el 30% del Mercado de Terapias para Gliomas Malignos en Adultos y mantiene una demanda constante de terapias combinadas. Los países expanden programas de pruebas moleculares que apoyan una clasificación más precisa de los gliomas de alto grado. Los centros de tratamiento adoptan nuevos protocolos de terapia dirigida respaldados por aprobaciones regulatorias. Las redes clínicas fomentan la participación en ensayos para terapias emergentes en múltiples naciones. Fortalece la adopción a largo plazo de intervenciones avanzadas en neuro-oncología. El crecimiento se mantiene constante gracias a un fuerte compromiso académico y al aumento de la inversión en investigación de gliomas de alto grado.
Asia Pacífico captura alrededor del 18% del mercado de terapias para gliomas malignos en adultos y muestra el crecimiento más rápido debido al aumento de la incidencia de cáncer y la mejora de la infraestructura oncológica. Los gobiernos fortalecen la capacidad diagnóstica en los sistemas de salud en desarrollo. Los fabricantes regionales aumentan el enfoque en opciones de tratamiento asequibles. Los hospitales actualizan el equipo de radioterapia para apoyar flujos de trabajo clínicos avanzados. Esto fomenta una adopción más amplia de estrategias de tratamiento multimodal en los centros urbanos. Las regiones restantes, incluyendo América Latina y Medio Oriente & África, representan el 7% final, respaldadas por la creciente inversión pero limitadas por brechas en la infraestructura.
Análisis de Jugadores Clave:
- Merck & Co., Inc.
- Hoffmann-La Roche Ltd
- Pfizer Inc.
- Arbor Pharmaceuticals
- AbbVie Inc.
- Bristol-Myers Squibb
- Eli Lilly and Company
- Sun Pharmaceutical Industries
- Teva Pharmaceutical Industries
- Amgen
Análisis Competitivo:
El mercado de terapias para gliomas malignos en adultos presenta una fuerte competencia entre las compañías farmacéuticas globales que trabajan para expandir sus líneas de oncología. Empresas como Merck, Roche, Pfizer y AbbVie invierten en inmunoterapia y desarrollo de medicamentos dirigidos para fortalecer los resultados clínicos. Esto impulsa un enfoque más profundo en terapias guiadas molecularmente que apoyan una mayor precisión en el tratamiento. Las empresas amplían asociaciones con centros académicos para acelerar los tiempos de los ensayos clínicos. Nuevos participantes exploran plataformas de terapia celular y virus oncolíticos para diferenciar sus carteras. Las empresas establecidas utilizan fuertes redes comerciales para mantener presencia en el mercado en regiones de alta demanda. Los desarrolladores también refinan innovaciones vinculadas a la radiación para apoyar la adopción de terapias combinadas. La intensidad competitiva crece a medida que las empresas persiguen estrategias de próxima generación para el manejo agresivo de gliomas.
Desarrollos Recientes:
- En abril de 2025, Biocon Biologics recibió la aprobación de la FDA para Jobevne (bevacizumab-nwgd), un biosimilar indicado para múltiples tipos de cáncer, incluyendo glioblastoma recurrente en el mercado de terapias para gliomas malignos en adultos, mejorando el acceso a tratamientos asequibles en medio de la creciente competencia de biosimilares.
- En febrero de 2025, la FDA otorgó revisión prioritaria a dordaviprone (de Jazz Pharmaceuticals, tras su adquisición de Chimerix por USD 935 millones) para glioma difuso mutante H3K27M, con una fecha objetivo de acción PDUFA del 18 de agosto de 2025, marcando una posible primera aprobación para este raro subtipo.
- En octubre de 2024, Merck & Co., Inc. adquirió Modifi Biosciences por $30 millones por adelantado (con potenciales hitos de hasta $1.3 mil millones) obteniendo un activo preclínico (MOD-246) dirigido a glioblastoma, un glioma maligno clave en adultos, para abordar casos resistentes a temozolomida.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Enfermedad, Tipo de Terapia, Canal de Distribución, Usuario Final y Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La creciente adopción de plataformas de terapia dirigida e inmunoterapia dará forma al avance terapéutico a largo plazo en las redes de oncología globales.
- El aumento de la inversión en diagnósticos moleculares apoyará un acceso más amplio a enfoques basados en precisión para casos agresivos de glioma.
- La expansión de modelos de terapia combinada fortalecerá los resultados de supervivencia en los principales centros de cáncer.
- El aumento de la actividad de ensayos en plataformas de terapia celular y virus oncolíticos abrirá nuevos caminos de tratamiento.
- La mayor adopción de herramientas de planificación impulsadas por IA apoyará decisiones de tratamiento más rápidas y una mayor precisión clínica.
- La mayor disponibilidad de innovaciones en radioterapia ayudará a mejorar el control del tumor en etapas avanzadas de la enfermedad.
- El fortalecimiento de la colaboración entre instituciones académicas y empresas farmacéuticas acelerará los ciclos de desarrollo de terapias.
- El despliegue más amplio de herramientas de monitoreo digital apoyará una gestión de enfermedades a largo plazo más efectiva.
- El crecimiento en el apoyo al reembolso en mercados desarrollados mejorará el acceso a terapias de próxima generación.
- El creciente enfoque en el diagnóstico temprano ampliará las ventanas de tratamiento e influirá en los patrones de adopción futura en el Mercado de Terapias para Gliomas Malignos en Adultos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de terapias para el glioma maligno en adultos y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de terapias para gliomas malignos en adultos entre 2025 y 2032?
¿Qué segmento del mercado de terapias para gliomas malignos en adultos tuvo la mayor participación en 2025?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de terapias para gliomas malignos en adultos?
¿Quiénes son las empresas líderes en el mercado de terapias para el glioma maligno adulto?
¿Qué región comandó la mayor parte del mercado de terapias para gliomas malignos en adultos en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Terapéuticas para Glioma Maligno en Adultos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Terapéuticas para Glioma Maligno en Adultos Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 2,687.5 million → forecast year: USD 5,337.98 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Terapéuticas para Glioma Maligno en Adultos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Terapéuticas para Glioma Maligno en Adultos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Terapéuticas para Glioma Maligno en Adultos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Terapéuticas para Glioma Maligno en Adultos Market Drivers
- 3.3 Mercado de Terapéuticas para Glioma Maligno en Adultos Market Restraints & Challenges
- 3.4 Mercado de Terapéuticas para Glioma Maligno en Adultos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Terapéuticas para Glioma Maligno en Adultos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Terapéuticas para Glioma Maligno en Adultos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Terapéuticas para Glioma Maligno en Adultos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Terapéuticas para Glioma Maligno en Adultos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Terapéuticas para Glioma Maligno en Adultos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Terapéuticas para Glioma Maligno en Adultos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Terapéuticas para Glioma Maligno en Adultos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Terapéuticas para Glioma Maligno en Adultos Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Terapéuticas para Glioma Maligno en Adultos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Terapéuticas para Glioma Maligno en Adultos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Terapéuticas para Glioma Maligno en Adultos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Terapéuticas para Glioma Maligno en Adultos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Terapéuticas para Glioma Maligno en Adultos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Terapéuticas para Glioma Maligno en Adultos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Terapéuticas para Glioma Maligno en Adultos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Terapéuticas para Glioma Maligno en Adultos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Terapéuticas para Glioma Maligno en Adultos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Terapéuticas para Glioma Maligno en Adultos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Terapéuticas para Glioma Maligno en Adultos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
