
Descripción General del Mercado de Tecnologías de Imágenes Mamarias:
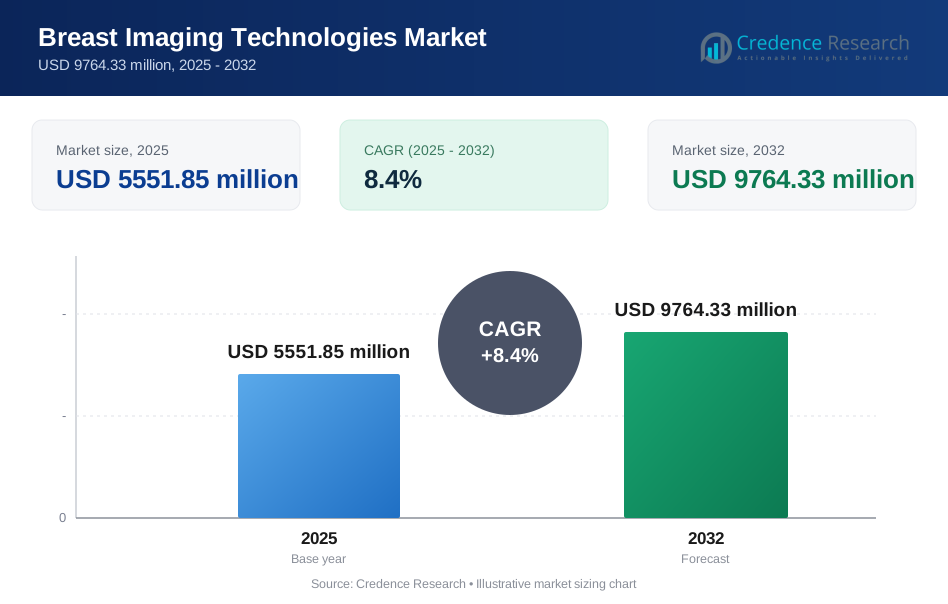
El tamaño del mercado global de Tecnologías de Imágenes Mamarias se estimó en USD 5551.85 millones en 2025 y se espera que alcance los USD 9764.33 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 8.4% de 2025 a 2032. El impulso de crecimiento es impulsado principalmente por la expansión sostenida de los volúmenes de cribado de cáncer de mama junto con la adopción más rápida de flujos de trabajo de imágenes avanzadas que mejoran la visualización de lesiones, la velocidad de triaje y la confianza diagnóstica en los caminos de cribado y diagnóstico. América del Norte continúa anclando la adopción a través de vías de reembolso maduras y alta penetración de actualizaciones de mamografía digital, con una modernización acelerada en Asia Pacífico que apoya instalaciones incrementales de unidades y crecimiento de procedimientos.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Tecnologías de Imágenes Mamarias 2025 | USD 5551.85 millones |
| Mercado de Tecnologías de Imágenes Mamarias, CAGR | 8.4% |
| Tamaño del Mercado de Tecnologías de Imágenes Mamarias 2032 | USD 9764.33 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el Mercado de Tecnologías de Imágenes Mamarias se expanda de USD 5551.85 millones en 2025 a USD 9764.33 millones para 2032, reflejando un CAGR del 8.4% durante 2025–2032.
- Las Imágenes Mamarias Ionizantes representaron la mayor participación del 60.9% en 2025, respaldadas por la escala de los programas de cribado rutinario y la base instalada de sistemas de mamografía.
- La Mamografía representó el 37.6% de la participación en 2025, manteniendo el liderazgo como la modalidad de cribado primaria y un área de enfoque central para las actualizaciones tecnológicas.
- Los Hospitales tuvieron una participación del 61.1% en 2025 debido a los flujos de trabajo integrados de diagnóstico a tratamiento y las vías de atención oncológica centralizadas.
- América del Norte representó el 36.4% de la participación en 2025, reflejando una alta participación en el cribado, vías de atención establecidas y ciclos de renovación más rápidos para plataformas avanzadas de mamografía.

Análisis de Segmentos
La demanda del Mercado de Tecnologías de Imágenes Mamarias está determinada por dos factores estructurales: la necesidad de cribado de alto rendimiento a escala poblacional y el creciente requerimiento de diagnósticos para resolver problemas en cohortes de pacientes con mamas densas y de alto riesgo. Los compradores de imágenes mamarias priorizan la precisión clínica, la eficiencia del flujo de trabajo y la cobertura del servicio durante el ciclo de vida porque los sistemas de imágenes están al frente de las decisiones de biopsia, cirugía y terapia posteriores. El Mercado de Tecnologías de Imágenes Mamarias también refleja un claro cambio hacia ecosistemas integrados que combinan hardware de imágenes con software de apoyo a la decisión, apoyando la detección temprana y una notificación más consistente en los entornos de atención.
La adopción de tecnología varía según el camino clínico, con flujos de trabajo de cribado que favorecen sistemas de alto rendimiento y flujos de trabajo de diagnóstico que favorecen modalidades complementarias que mejoran la sensibilidad en casos complejos. Las técnicas no ionizantes continúan ganando visibilidad porque las técnicas no ionizantes apoyan la imagen suplementaria y los caminos basados en el riesgo sin exposición ionizante, particularmente para la evaluación del tejido mamario denso y las poblaciones de pacientes más jóvenes. El mercado de Tecnologías de Imágenes Mamarias se beneficia de la creciente estandarización de informes y programas de calidad que fomentan la actualización de equipos y la calidad de imagen consistente en todos los sitios.
Por Perspectivas Tecnológicas
La Imagen Mamaria Ionizante representó la mayor participación de 60.9% en 2025. El liderazgo de la Imagen Mamaria Ionizante está respaldado por el papel central de la mamografía en programas de cribado organizados y evaluaciones diagnósticas rutinarias. La utilización de la Imagen Mamaria Ionizante se refuerza por caminos clínicos establecidos y ciclos de cribado anuales o bienales repetidos. La demanda de Imagen Mamaria Ionizante también se beneficia de las actualizaciones continuas de la plataforma que mejoran la calidad de imagen y la eficiencia del flujo de trabajo.
Por Perspectivas de Modalidad
La Mamografía representó la mayor participación de 37.6% en 2025. La mamografía sigue siendo la modalidad de primera línea por defecto para el cribado, creando volúmenes de procedimientos consistentes y una utilización estable del equipo. Las actualizaciones de la plataforma de mamografía continúan atrayendo inversión porque los proveedores de imágenes buscan mejorar la gestión de llamadas y la confianza diagnóstica. La mamografía también ancla caminos de múltiples modalidades al desencadenar ecografías de seguimiento, resonancias magnéticas mamarias o imágenes mejoradas con contraste para una evaluación confirmatoria.
Por Perspectivas de Usuario Final
Los hospitales representaron la mayor participación de 61.1% en 2025. Los hospitales concentran la demanda de imágenes diagnósticas debido a redes de referencia integradas, líneas de servicio de oncología y caminos diagnósticos de mayor agudeza. Los hospitales también mantienen carteras más amplias de múltiples modalidades que apoyan caminos clínicos de extremo a extremo desde el cribado hasta la estadificación y el monitoreo del tratamiento. Los hospitales se benefician de la adquisición centralizada y los contratos de servicio que mejoran el tiempo de actividad y estandarizan la calidad de imagen en todos los departamentos.
Impulsores del Mercado de Tecnologías de Imágenes Mamarias
Expansión de volúmenes de cribado y programas de detección temprana
El crecimiento del mercado de Tecnologías de Imágenes Mamarias está fuertemente respaldado por un énfasis sostenido en la detección temprana, lo que expande la participación en el cribado y aumenta el volumen de imágenes repetidas. Los sistemas de salud continúan fortaleciendo los caminos de referencia desde la atención primaria hacia la imagen, apoyando una demanda base estable. Los protocolos de cribado también impulsan una utilización predecible del sistema y refuerzan los ciclos de reemplazo para equipos envejecidos. El mercado de Tecnologías de Imágenes Mamarias se beneficia a medida que los programas de cribado buscan cada vez más una adquisición de imágenes de mayor calidad y una mejor gestión de llamadas.
- Por ejemplo, en un estudio de 7,500 exámenes de cribado, la solución Genius AI Detection de Hologic identificó correctamente casi el 90% de 500 cánceres ya identificados por radiólogos y además detectó aproximadamente un tercio de los cánceres que inicialmente habían sido interpretados como negativos, mejorando la gestión de llamadas y los flujos de trabajo de imágenes de seguimiento para los centros participantes.
Actualizaciones tecnológicas que mejoran la confianza diagnóstica y el flujo de trabajo
La adopción del mercado de tecnologías de imagen mamaria está respaldada por la continua renovación tecnológica en las plataformas de mamografía y modalidades complementarias. Los proveedores de imágenes invierten en actualizaciones que mejoran la visibilidad de las lesiones, estandarizan la calidad de la imagen y reducen el tiempo de lectura. Las mejoras en el flujo de trabajo apoyan un mayor rendimiento diario y una mejor utilización de la programación, lo que mejora el retorno de la inversión para los centros de imagen. El mercado de tecnologías de imagen mamaria también se beneficia de la integración de software que respalda informes consistentes y la toma de decisiones clínicas.
Enfoque creciente en la evaluación de mamas densas y la imagen basada en riesgos
La expansión del mercado de tecnologías de imagen mamaria se refuerza con el creciente enfoque clínico en la evaluación de mamas densas y las vías de imagen personalizadas. El tejido mamario denso puede reducir la sensibilidad en el cribado convencional, fomentando el uso de modalidades complementarias. Las vías de imagen basadas en riesgos aumentan la demanda de enfoques complementarios en cohortes de alto riesgo, lo que apoya una mezcla más amplia de modalidades. El mercado de tecnologías de imagen mamaria obtiene un crecimiento incremental a medida que las vías de atención se expanden más allá del cribado de modalidad única hacia la evaluación multimodalidad.
- Por ejemplo, en una cohorte de EE. UU. de 498,855 mujeres con mamas densas y más de 1.17 millones de mamografías negativas, el 2.8% de los exámenes fueron seguidos por ultrasonido complementario y el 0.3% por resonancia magnética dentro de un año, con la disponibilidad in situ de ultrasonido aumentando su uso más de cuatro veces, destacando cómo las capacidades de las instalaciones configuran las mezclas de imagen basadas en riesgos.
Crecimiento de la capacidad de imagen diagnóstica y disponibilidad de servicios
La demanda del mercado de tecnologías de imagen mamaria se fortalece a medida que la capacidad de imagen se expande en hospitales y centros de imagen diagnóstica independientes. La expansión de la capacidad está respaldada por inversiones en instalaciones de equipos, modelos de dotación de personal en radiología y redes de servicios que reducen el tiempo de inactividad. La expansión del sector privado en mercados emergentes aumenta el acceso a servicios de cribado y diagnóstico, apoyando el crecimiento de procedimientos. El mercado de tecnologías de imagen mamaria también se beneficia de iniciativas de modernización que reemplazan sistemas heredados con plataformas más nuevas.
Desafíos del mercado de tecnologías de imagen mamaria
La expansión del mercado de tecnologías de imagen mamaria está limitada por los altos costos de capital y el costo total de propiedad, lo que puede retrasar los ciclos de adquisición en instalaciones con presupuesto limitado. Los requisitos de instalación, como el blindaje de salas, la refrigeración y la integración con el IT del hospital, pueden agregar complejidad a la implementación. La carga de trabajo de los radiólogos y las carencias pueden limitar la utilización efectiva incluso cuando el equipo está disponible. El mercado de tecnologías de imagen mamaria también puede enfrentar una adopción desigual cuando el reembolso y las guías clínicas varían entre pagadores y geografías.
- Por ejemplo, un análisis de costos de un centro de diagnóstico por imagen estimó 420,000 USD solo para imagen digital y TI (300,000 USD para un sistema de rayos X digital y 120,000 USD para servidores, equipos de red y estaciones de trabajo), además de 200,000 USD adicionales para la configuración de PACS/RIS como un costo de integración único, subrayando la carga de TI no relacionada con el equipo en los despliegues de imágenes.
Los interesados en el mercado de Tecnologías de Imágenes Mamarias también gestionan desafíos relacionados con la interoperabilidad y la integración de datos en los sistemas de imágenes, PACS y herramientas de informes. Los requisitos de gobernanza de datos y las expectativas de ciberseguridad añaden una carga operativa, especialmente para las redes de imágenes en múltiples sitios. La variación en las prácticas de aseguramiento de la calidad puede crear diferencias de rendimiento entre los sitios y afectar la experiencia del paciente. El mercado de Tecnologías de Imágenes Mamarias también debe abordar la comodidad del paciente y las barreras de acceso que pueden reducir la adherencia a los exámenes en algunas poblaciones.
Tendencias y Oportunidades del Mercado de Tecnologías de Imágenes Mamarias
La diferenciación en el mercado de Tecnologías de Imágenes Mamarias se centra cada vez más en flujos de trabajo habilitados por software, incluyendo la automatización en la adquisición de imágenes, el soporte de triaje y la consistencia en los informes. Los proveedores buscan soluciones que mejoren el rendimiento y reduzcan la variabilidad en la interpretación entre lectores y sitios. La optimización de rutas multimodales crea oportunidades para los proveedores que pueden ofrecer carteras integradas en mamografía, ultrasonido y resonancia magnética de mama. El mercado de Tecnologías de Imágenes Mamarias puede captar demanda incremental donde las plataformas reducen la carga de llamadas y apoyan una resolución diagnóstica más temprana.
- Por ejemplo, una implementación prospectiva de un sistema de IA multimodal que integra mamografía 2D y 3D en un centro terciario redujo las llamadas falsas positivas en un 31.7% y la carga de trabajo del radiólogo en un 43.8% mientras mantenía un 100% de sensibilidad, abordando directamente los desafíos de variabilidad y eficiencia en prácticas de alto volumen.
Las oportunidades de crecimiento del mercado de Tecnologías de Imágenes Mamarias también aumentan a medida que los mercados emergentes expanden la infraestructura de imágenes y adoptan prácticas de cribado estandarizadas. Los centros de diagnóstico por imagen pueden escalar el acceso mediante el despliegue de flujos de trabajo eficientes y modelos de personal flexibles. Las asociaciones entre proveedores de hardware y especialistas en software crean nuevos modelos de comercialización que combinan equipos de imagen con soporte de decisiones. El mercado de Tecnologías de Imágenes Mamarias también puede beneficiarse de ofertas lideradas por servicios que mejoran el tiempo de actividad, el rendimiento del ciclo de vida y la gestión de costos predecible.
Perspectivas Regionales
Norteamérica
El rendimiento del mercado de Tecnologías de Imágenes Mamarias en Norteamérica está respaldado por una infraestructura de cribado madura, alta penetración de imagen digital y ciclos de actualización consistentes. Norteamérica representó un 36.4% de participación en 2025, reflejando altos volúmenes de procedimientos y amplio acceso a servicios de imagen avanzados. La demanda se refuerza mediante rutas de atención integradas que vinculan cribado, diagnóstico y tratamiento. La diferenciación competitiva enfatiza cada vez más la optimización de flujos de trabajo y la integración de software en redes de imágenes en múltiples sitios.
Europa
La demanda del mercado de tecnologías de imagen mamaria en Europa está respaldada por programas de detección organizados y la modernización constante de las flotas de imágenes en los principales países. Europa representó el 26.6% de la cuota en 2025, apoyada por la continua sustitución de plataformas heredadas y el acceso creciente a imágenes complementarias en las vías de diagnóstico. La variabilidad regional sigue siendo impulsada por las diferencias en los procesos de reembolso y adquisición. La adopción multimodal continúa expandiéndose en centros especializados enfocados en la gestión de casos de alto riesgo y complejos.
Asia Pacífico
El crecimiento del mercado de tecnologías de imagen mamaria en Asia Pacífico está respaldado por la expansión de la capacidad de imagen, el aumento de la concienciación sobre la detección y el incremento de la inversión del sector privado en servicios de diagnóstico. Asia Pacífico representó el 20.1% de la cuota en 2025, reflejando una gran base de población abordable y mejoras continuas en la infraestructura. La demanda se fortalece con el despliegue de nuevos sitios de imagen en centros urbanos y la mejora de las vías de derivación. La adopción sigue siendo desigual entre los países debido a las diferencias en el acceso, la madurez del reembolso y la disponibilidad de la fuerza laboral.
América Latina
El desarrollo del mercado de tecnologías de imagen mamaria en América Latina está respaldado por la expansión gradual de las redes de diagnóstico por imagen y la mejora del acceso en los centros urbanos. América Latina representó el 9.4% de la cuota en 2025, reflejando una penetración moderada de los servicios de detección en comparación con las regiones de mayores ingresos. Los proveedores de imágenes privados desempeñan un papel clave en la expansión del acceso y la modernización. Los ciclos de adquisición pueden verse influenciados por restricciones presupuestarias y la variabilidad en la cobertura de detección del sector público.
Medio Oriente y África
El crecimiento del mercado de tecnologías de imagen mamaria en Medio Oriente y África está respaldado por inversiones específicas en hospitales terciarios y centros de diagnóstico, especialmente en subregiones de mayores ingresos. Medio Oriente y África representaron el 7.5% de la cuota en 2025, reflejando limitaciones de infraestructura fuera de las principales ciudades y una cobertura de detección desigual. El desarrollo del mercado está respaldado por la modernización de los sistemas hospitalarios y un énfasis creciente en el diagnóstico temprano. La disponibilidad de servicios y las limitaciones de la fuerza laboral pueden afectar las tasas de utilización en áreas con recursos limitados.
Panorama Competitivo
La competencia en el mercado de tecnologías de imagen mamaria se caracteriza por la diferenciación de plataformas en calidad de imagen, eficiencia del flujo de trabajo e integración con herramientas de lectura e informes. Los proveedores compiten a través de la expansión de la base instalada, actualizaciones del sistema, cobertura de servicios y asociaciones que combinan hardware con capacidades de soporte de decisiones. Los portafolios de productos que cubren múltiples modalidades permiten un posicionamiento más fuerte en detección, diagnóstico y vías de alto riesgo. La intensidad competitiva también aumenta a medida que los proveedores priorizan el tiempo de actividad del ciclo de vida y el rendimiento de imagen consistente en redes de múltiples sitios.
Hologic, Inc. se centra en ecosistemas centrados en la mamografía que combinan plataformas de adquisición con mejoras de software diseñadas para mejorar la confianza en la lectura y el rendimiento del flujo de trabajo. Hologic, Inc. posiciona sus ofertas en torno a la fiabilidad de la detección, la capacidad de actualización y las operaciones clínicas optimizadas en entornos de alto volumen. Hologic, Inc. también refuerza la adopción a través de programas de servicio y hojas de ruta de productos integradas que respaldan ciclos de renovación de varios años. Hologic, Inc. se mantiene fuertemente alineada con la demanda centrada en la detección y las prioridades de modernización de plataformas.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Hologic, Inc.
- GE HealthCare
- Siemens Healthineers
- Koninklijke Philips N.V.
- FUJIFILM Holdings Corporation
- Canon Medical Systems Corporation
- Carestream Health
- Planmed Oy
- Aurora Imaging Technology, Inc.
- Dilon Technologies, Inc.
- Delphinus Medical Technologies, Inc.
- Lunit
- Kheiron Medical Technologies
- SonoCine, Inc.
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En abril de 2025, Hologic, Inc. anunció nuevos datos clínicos sobre su Solución de Detección Genius AI para mamografía en el Simposio Anual de la Sociedad de Imágenes de Mama, destacando la mejora en la eficiencia de los radiólogos mientras se mantiene la precisión en la detección de cáncer en los flujos de trabajo de imágenes mamarias.
- En abril de 2025, GE HealthCare reveló en el Simposio de la Sociedad de Imágenes de Mama que su cartera de imágenes mamarias ahora incluye SmartMammo, una solución SaaS impulsada por IA disponible comercialmente para la plataforma Senographe Pristina para mejorar la precisión diagnóstica de la mamografía y el flujo de trabajo, basándose en su colaboración continua con DeepHealth y RadNet.
- En enero de 2025, Siemens Healthineers informó sobre la primera instalación en EE. UU. de su sistema de mamografía Mammomat B.brilliant en GRACE Breast Imaging & Medical Spa, introduciendo tomosíntesis de ángulo amplio, reconstrucción de imágenes UltraHD y capacidades integradas de biopsia y mamografía con contraste mejorado para imágenes mamarias avanzadas.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 5551.85 millones |
| Pronóstico de ingresos en 2032 | USD 9764.33 millones |
| Tasa de crecimiento (CAGR) | 8.4% (2025–2032) |
| Año base | 2025 |
| Periodo de pronóstico | 2026-2032 |
| Unidades cuantitativas | Millones de USD |
| Segmentos cubiertos | Por Perspectiva de Tecnología: Imágenes Mamarias Ionizantes, Imágenes Mamarias No Ionizantes; Por Perspectiva de Modalidad: Mamografía, Ultrasonido Mamario, Resonancia Magnética Mamaria, Imágenes Moleculares de Mama, Imágenes con Contraste Mejorado, Termografía; Por Perspectiva de Usuario Final: Hospitales, Centros de Diagnóstico por Imágenes, Centros Quirúrgicos Ambulatorios, Institutos de Investigación y Académicos |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | 14 empresas |
| Número de páginas | 326 |
Por Segmentación
Por Tecnología
- Imágenes Mamarias Ionizantes
- Imágenes Mamarias No Ionizantes
Por Modalidad
- Mamografía
- Ecografía Mamaria
- Resonancia Magnética Mamaria
- Imágenes Moleculares de Mama
- Imágenes con Contraste
- Termografía
Por Usuario Final
- Hospitales
- Centros de Diagnóstico por Imagen
- Centros Quirúrgicos Ambulatorios
- Institutos de Investigación y Académicos
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de las Tecnologías de Imagen de Mama en 2025 y la previsión para 2032?
¿Cuál es la Tasa de Crecimiento Anual Compuesta (CAGR) para el mercado de tecnologías de imagenología mamaria durante 2025–2032?
¿Cuál segmento es el más grande en el mercado de tecnologías de imagen de mama en 2025?
¿Cuáles son los factores clave que impulsan el crecimiento en el mercado de tecnologías de imagenología mamaria?
¿Quiénes son las empresas líderes en el mercado de tecnologías de imagenología mamaria?
¿Qué región lidera el mercado de tecnologías de imagenología mamaria en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tecnologías de Imágenes Mamarias Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tecnologías de Imágenes Mamarias Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 5551.85 million → 2032: USD 9764.33 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tecnologías de Imágenes Mamarias Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tecnologías de Imágenes Mamarias Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tecnologías de Imágenes Mamarias Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tecnologías de Imágenes Mamarias Market Drivers
- 3.3 Mercado de Tecnologías de Imágenes Mamarias Market Restraints & Challenges
- 3.4 Mercado de Tecnologías de Imágenes Mamarias Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tecnologías de Imágenes Mamarias Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tecnologías de Imágenes Mamarias Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tecnologías de Imágenes Mamarias category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tecnologías de Imágenes Mamarias Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tecnologías de Imágenes Mamarias Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tecnologías de Imágenes Mamarias market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tecnologías de Imágenes Mamarias Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tecnologías de Imágenes Mamarias Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tecnologías de Imágenes Mamarias Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tecnologías de Imágenes Mamarias (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tecnologías de Imágenes Mamarias Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tecnologías de Imágenes Mamarias Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tecnologías de Imágenes Mamarias Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tecnologías de Imágenes Mamarias Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tecnologías de Imágenes Mamarias Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tecnologías de Imágenes Mamarias Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tecnologías de Imágenes Mamarias Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tecnologías de Imágenes Mamarias Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tecnologías de Imágenes Mamarias Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
