
Visión General del Mercado
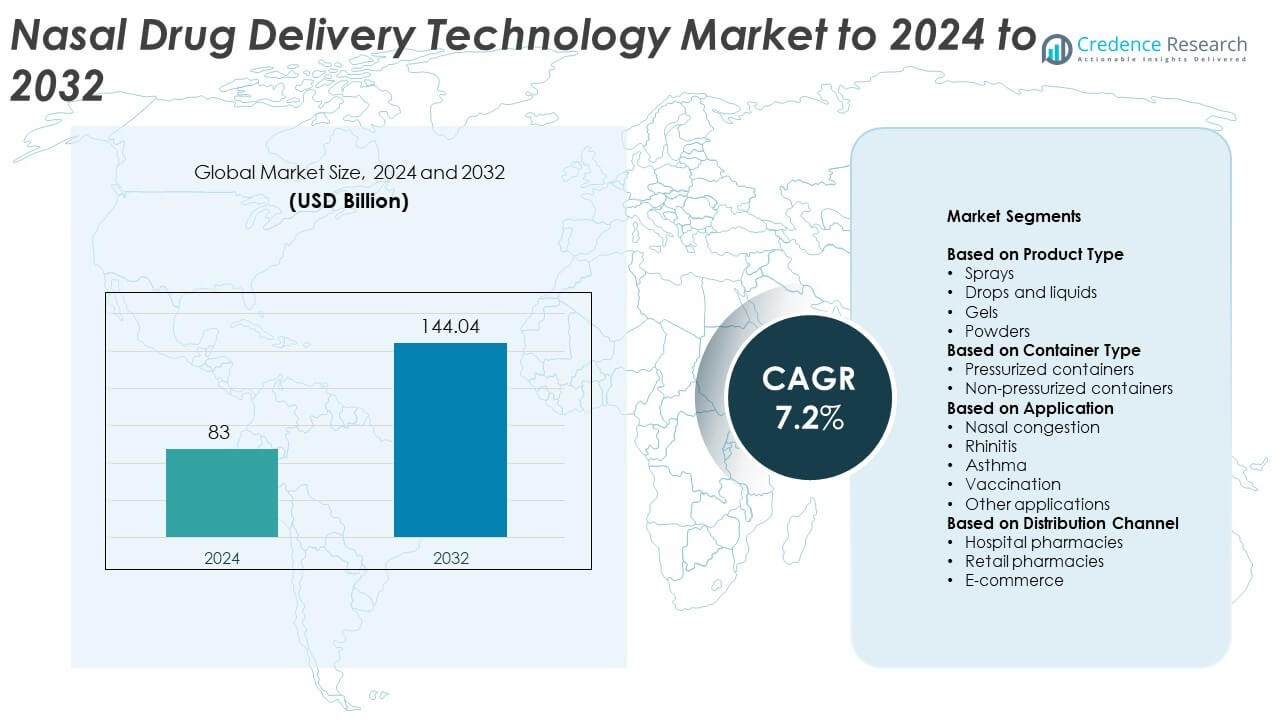
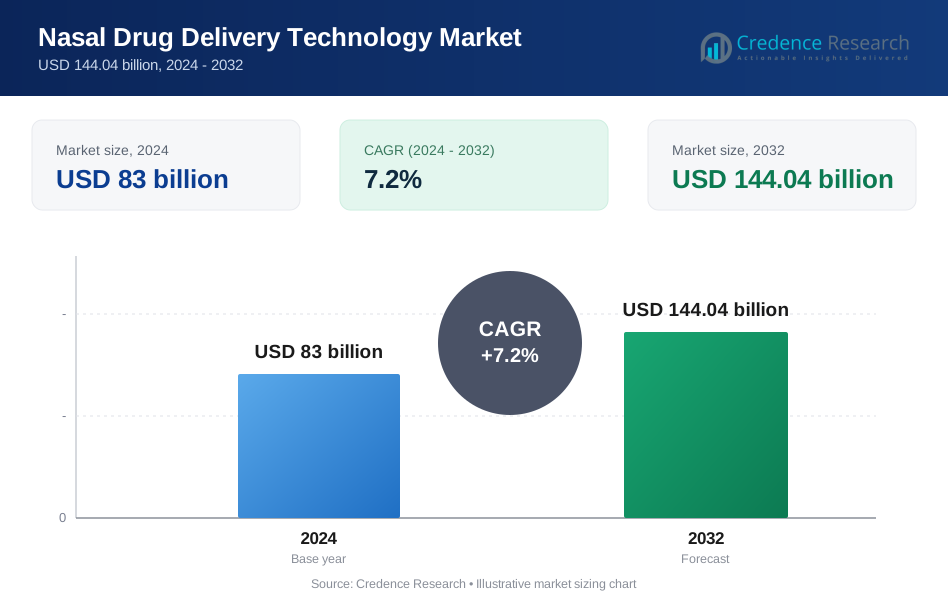
El tamaño del mercado de la tecnología de administración de medicamentos nasales se valoró en USD 83 mil millones en 2024 y se anticipa que alcanzará los USD 144.04 mil millones para 2032, con un CAGR del 7.2% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tecnología de Administración de Medicamentos Nasales 2024 | USD 83 mil millones |
| Mercado de Tecnología de Administración de Medicamentos Nasales, CAGR | 7.2% |
| Tamaño del Mercado de Tecnología de Administración de Medicamentos Nasales 2032 | USD 144.04 mil millones |
El mercado de la tecnología de administración de medicamentos nasales está liderado por actores importantes, incluidos GlaxoSmithKline, Johnson & Johnson, Pfizer, Boehringer Ingelheim, Eli Lilly and Company, Merck, F. Hoffmann-La Roche AG, Takeda Pharmaceutical Company, Regeneron Pharmaceuticals y AptarGroup. Estas empresas dominan a través de extensos portafolios de productos, innovación continua en formulaciones intranasales e integración avanzada de dispositivos. Las asociaciones estratégicas y las inversiones en I&D han fortalecido su presencia tanto en terapias nasales con receta como de venta libre. Regionalmente, América del Norte tiene la mayor participación con un 38.6% en 2024, respaldada por una sólida infraestructura de atención médica y la rápida adopción de productos en aerosol nasal, seguida por Europa con un 28.4% y Asia Pacífico con un 22.7%.
Perspectivas del Mercado
- El mercado de la tecnología de administración de medicamentos nasales se valoró en USD 83 mil millones en 2024 y se proyecta que alcance los USD 144.04 mil millones para 2032, expandiéndose a un CAGR del 7.2%.
- El aumento de la demanda de métodos de administración de medicamentos no invasivos y de acción rápida y el creciente número de casos de trastornos respiratorios y alérgicos están impulsando la expansión del mercado.
- Los avances tecnológicos en dispositivos nasales inteligentes, formulaciones en polvo y vacunas intranasales están dando forma a las tendencias emergentes y ampliando las aplicaciones terapéuticas.
- El mercado sigue siendo altamente competitivo con una fuerte participación de empresas farmacéuticas y biotecnológicas globales que se enfocan en la innovación y la conveniencia del paciente.
- América del Norte lidera con una participación del 38.6%, seguida por Europa con un 28.4% y Asia Pacífico con un 22.7%, mientras que los aerosoles dominan por tipo de producto con una participación del segmento del 46.7%, respaldada por la amplia adopción en tratamientos para alergias y manejo del dolor.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
Los aerosoles dominan el mercado de la tecnología de administración de medicamentos nasales con una participación del 46.7% en 2024. Su liderazgo se debe a la facilidad de administración, rápida absorción y adecuación para la automedicación. La creciente adopción de sistemas de aerosoles de dosis medida y multidosis respalda la dosificación consistente y el cumplimiento del paciente. El uso incrementado de aerosoles para terapias de alergia, migraña y dolor fortalece aún más su demanda. Las gotas y líquidos siguen debido a su efectividad en el cuidado pediátrico y geriátrico, mientras que los geles y polvos se están expandiendo con innovaciones en formulaciones de liberación controlada y mejor retención mucosa.
- Por ejemplo, Aptar Pharma informa de "más de 280" referencias de mercado de aerosoles nasales y en polvo en sistemas Unidose/Bidose y multidosis, mostrando una amplia adopción de aerosoles.
Por Tipo de Contenedor
Los contenedores no presurizados lideran el mercado con una participación del 57.4% en 2024. El segmento se beneficia de menores costos de fabricación, diseño liviano y menor impacto ambiental en comparación con los formatos presurizados. Estos contenedores se utilizan ampliamente en aerosoles nasales y soluciones de venta libre debido a su conveniencia y seguridad. La creciente adopción de botellas con bomba y contenedores comprimibles mejora la precisión de la dosificación. Los contenedores presurizados mantienen la demanda de formulaciones en aerosol y medidas, particularmente en tratamientos para el asma y las alergias, donde los patrones de pulverización controlados y la dispersión de niebla fina siguen siendo críticos para la eficiencia terapéutica.
- Por ejemplo, Glenmark confirma que Ryaltris se ha lanzado en 34 mercados a partir de marzo de 2024, con actualizaciones posteriores que señalan aprobaciones y lanzamientos continuos en otros países.
Por Aplicación
La congestión nasal tiene la mayor participación del 39.6% en 2024, impulsada por la alta prevalencia de alergias, resfriados y sinusitis a nivel mundial. Los aerosoles descongestionantes y las formulaciones salinas proporcionan un alivio rápido, aumentando la preferencia del consumidor por productos de autocuidado. Los segmentos de rinitis y asma también están en expansión a medida que las terapias con corticosteroides nasales y broncodilatadores ganan terreno. Además, la vacunación nasal surge como un área prometedora debido a la administración sin agujas y la respuesta inmune rápida, con investigaciones en curso que respaldan las formulaciones de vacunas intranasales para la influenza y otras enfermedades respiratorias.
Principales Impulsores del Crecimiento
Creciente Demanda de Administración de Medicamentos No Invasiva
La creciente preferencia de los pacientes por la administración no invasiva impulsa la adopción de la administración de medicamentos nasales. El método ofrece un inicio rápido, mejor biodisponibilidad y evita el metabolismo de primer paso, mejorando los resultados terapéuticos. Las compañías farmacéuticas desarrollan cada vez más formulaciones intranasales para el dolor, la migraña y las terapias hormonales para mejorar la conveniencia y el cumplimiento. El uso creciente de rutas nasales para medicamentos del sistema nervioso central y basados en péptidos fortalece esta tendencia, apoyando la innovación continua en sistemas de formulación y administración.
- Por ejemplo, Baqsimi (glucagón nasal) de Amphastar se comercializa en 27 países, evidenciando la demanda de los pacientes por una administración sin agujas y de inicio rápido.
Avances en Tecnologías de Formulación Nasal
La innovación tecnológica en formulaciones nasales impulsa el crecimiento del mercado al mejorar la eficiencia de absorción y la estabilidad. Los desarrollos en geles mucoadhesivos, sistemas en polvo y transportadores de nanopartículas mejoran la retención de medicamentos y la liberación controlada. Estos avances permiten la entrega de biomoléculas más grandes como proteínas y vacunas, ampliando las aplicaciones terapéuticas. Las inversiones continuas en I+D de los principales fabricantes farmacéuticos promueven mejores resultados para los pacientes y amplían la adopción en tratamientos de enfermedades crónicas.
- Por ejemplo, la plataforma de polvo nasal SMART de SNBL ha sido evaluada en "más de 150" sujetos humanos, apoyando los avances tecnológicos que mejoran la retención y la estabilidad.
Aumento de la Incidencia de Trastornos Respiratorios y Alérgicos
El aumento de casos de rinitis alérgica, sinusitis y asma a nivel mundial acelera la demanda de productos de administración nasal. La urbanización, la contaminación y los factores de estilo de vida contribuyen a las crecientes complicaciones respiratorias. Los aerosoles nasales y descongestionantes siguen siendo terapias de primera línea, ofreciendo un alivio rápido y facilidad de uso. La creciente conciencia sobre el autocuidado y la disponibilidad de tratamientos de venta libre impulsan aún más el crecimiento del volumen tanto en mercados desarrollados como emergentes.
Tendencias Clave y Oportunidades
Emergencia de Plataformas de Vacunación Intranasal
El desarrollo de vacunas nasales sin aguja está transformando las prácticas de inmunización. La administración intranasal permite una inmunidad mucosal rápida, reduciendo la necesidad de profesionales de la salud capacitados. La investigación sobre vacunas para la influenza, COVID-19 y RSV a través de vías nasales muestra oportunidades en expansión. Esta tendencia se alinea con el enfoque global de la salud en modelos de vacunación accesibles, amigables para el paciente y rentables.
- Por ejemplo, CyanVac recibió apoyo del Proyecto NextGen de BARDA de EE. UU. para un ensayo de vacuna intranasal contra el COVID-19 que inscribe a 10,000 voluntarios, destacando el impulso en la vacunación mucosal.
Integración de Dispositivos Nasales Inteligentes y Digitales
Los sistemas de administración nasal inteligentes con sensores y conectividad Bluetooth están ganando terreno. Estos dispositivos permiten el monitoreo de dosis, seguimiento de cumplimiento e integración de datos en tiempo real con aplicaciones móviles. La combinación de salud digital y administración nasal mejora la adherencia del paciente y la personalización del tratamiento. Las colaboraciones farmacéuticas con empresas de tecnología médica continúan expandiendo este segmento de alto potencial.
- Por ejemplo, Kurve Technology señala que su atomizador electrónico ViaNase ha sido utilizado en numerosos estudios y programas de investigación—específicamente, un artículo publicado en una revista revisada por pares en 2023 hace referencia a 16 programas, 14 en clínica, asociados con el dispositivo, reflejando el creciente interés en sistemas de administración nasal inteligentes/electrónicos para aplicaciones como la administración nariz-cerebro.
Expansión en Terapias del Sistema Nervioso Central
Las vías nasales están emergiendo como alternativas eficientes para medicamentos dirigidos al cerebro. La administración directa a través de la región olfativa permite eludir la barrera hematoencefálica, mejorando el tratamiento para condiciones como la epilepsia y la depresión. Las empresas farmacéuticas están explorando formulaciones intranasales para terapias de acción rápida, creando nuevas vías de crecimiento dentro de los segmentos de medicamentos neurológicos y psiquiátricos.
Desafíos Clave
Estabilidad de la Formulación y Limitaciones de Absorción de Medicamentos
Lograr una biodisponibilidad y estabilidad consistentes en las formulaciones nasales sigue siendo un desafío técnico. Factores como la limpieza mucociliar, la degradación enzimática y las tasas de absorción variables limitan el rendimiento. Los fabricantes deben invertir en excipientes avanzados y potenciadores para asegurar efectos terapéuticos confiables. Estas complejidades ralentizan los tiempos de desarrollo y aumentan los obstáculos regulatorios.
Restricciones Regulatorias y de Fabricación Estrictas
El sector de administración de medicamentos nasales enfrenta regulaciones estrictas de calidad y seguridad en los mercados globales. El cumplimiento de las Buenas Prácticas de Manufactura y la validación de combinaciones dispositivo-medicamento aumentan los costos operativos. Los estándares de aprobación regionales variables también retrasan la comercialización. Estas presiones regulatorias requieren pruebas continuas, documentación y vigilancia post-mercado, impactando la eficiencia del lanzamiento de productos.
Análisis Regional
América del Norte
América del Norte lidera el mercado de tecnología de administración de medicamentos nasales con una participación del 38.6% en 2024. El dominio se debe a una infraestructura de salud avanzada, fuerte innovación farmacéutica y alta adopción de sistemas de autoadministración de medicamentos. EE. UU. impulsa el liderazgo del mercado a través de la rápida adopción de aerosoles nasales para alergias, migrañas y manejo del dolor. El creciente número de aprobaciones de vacunas intranasales y medicamentos de emergencia, como la naloxona para sobredosis de opioides, expande aún más la penetración del mercado. El creciente enfoque en la conveniencia del paciente y la integración digital en dispositivos nasales continúa mejorando el crecimiento en toda la región.
Europa
Europa tiene una participación del 28.4% del mercado global en 2024, respaldada por fuertes inversiones en I&D y marcos regulatorios robustos. La región se beneficia del aumento de la prevalencia de la rinitis alérgica y la sinusitis crónica, lo que fomenta la demanda de aerosoles nasales de venta libre. Alemania, Francia y el Reino Unido lideran la adopción debido a sistemas de salud avanzados y una creciente conciencia sobre métodos de administración no invasivos. Las colaboraciones estratégicas entre empresas farmacéuticas y biotecnológicas aceleran la innovación en formulaciones nasales en polvo y de liberación controlada en todo el continente.
Asia Pacífico
Asia Pacífico representa una participación del 22.7% en 2024, emergiendo como el mercado regional de más rápido crecimiento. La expansión está impulsada por el aumento de la prevalencia de enfermedades respiratorias, la contaminación urbana y el aumento del gasto en salud. Japón y China lideran la adopción, respaldados por una fuerte fabricación local e iniciativas gubernamentales para promover la vacunación intranasal. La rápida penetración de los canales de comercio electrónico y el acceso creciente a formulaciones genéricas asequibles aumentan el alcance del consumidor. El creciente interés en tecnologías innovadoras de administración de medicamentos nasales para enfermedades crónicas y neurológicas también fortalece las perspectivas del mercado en toda la región.
América Latina
América Latina captura una participación del 6.2% del mercado global en 2024, impulsada por el aumento de la incidencia de alergias respiratorias y asma. Brasil y México dominan debido a la expansión de las redes de distribución farmacéutica y el mejor acceso a terapias nasales sin receta. El aumento de la conciencia sobre los beneficios de la administración de medicamentos nasales y la creciente disponibilidad de genéricos rentables apoyan un crecimiento constante. Sin embargo, el reembolso limitado de atención médica y la armonización regulatoria desigual entre países siguen siendo restricciones moderadas para una adopción más rápida en la región.
Oriente Medio y África
La región de Oriente Medio y África tiene una participación del 4.1% en 2024, mostrando un crecimiento de mercado gradual pero constante. La expansión está respaldada por la modernización creciente de la atención médica, la urbanización y la conciencia sobre la administración nasal para el tratamiento de alergias y resfriados. Los países del Golfo como Arabia Saudita y los EAU lideran la adopción debido a un mejor acceso a la atención médica y una fuerte presencia de farmacias minoristas. Las crecientes asociaciones entre empresas farmacéuticas globales y distribuidores regionales están ampliando la disponibilidad de productos. No obstante, la asequibilidad y las brechas de infraestructura continúan limitando la penetración del mercado en varias naciones africanas.
Segmentaciones del Mercado:
Por Tipo de Producto
- Aerosoles
- Gotas y líquidos
- Geles
- Polvos
Por Tipo de Contenedor
- Contenedores presurizados
- Contenedores no presurizados
Por Aplicación
- Congestión nasal
- Rinitis
- Asma
- Vacunación
- Otras aplicaciones
Por Canal de Distribución
- Farmacias hospitalarias
- Farmacias minoristas
- Comercio electrónico
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El mercado de la tecnología de administración de medicamentos nasales se caracteriza por una fuerte competencia entre las principales empresas farmacéuticas, biotecnológicas y de fabricación de dispositivos como GlaxoSmithKline, Regeneron Pharmaceuticals, Aegis Therapeutics, Johnson & Johnson, Neuralstem, Takeda Pharmaceutical Company, Boehringer Ingelheim, Pfizer, AptarGroup, F. Hoffmann-La Roche AG, Horizon Therapeutics, Merck, Eli Lilly and Company y Nasal Technologies. El entorno competitivo está impulsado por la innovación en el diseño de formulaciones, la integración de dispositivos y los sistemas de administración centrados en el paciente. Los actores del mercado están enfatizando el desarrollo de aerosoles nasales avanzados, polvos y geles que aseguren una mejor absorción, biodisponibilidad y precisión en la dosificación. Las colaboraciones estratégicas entre fabricantes de medicamentos e ingenieros de dispositivos están mejorando la eficiencia de las terapias combinadas y ampliando el alcance terapéutico en áreas de SNC, vacunas y manejo del dolor. La creciente adopción de tecnologías de inhalación inteligente, junto con el apoyo regulatorio para sistemas de administración sin agujas, continúa impulsando el lanzamiento de nuevos productos y fortaleciendo la posición competitiva general de las empresas líderes.
Análisis de Actores Clave
- GlaxoSmithKline
- Regeneron Pharmaceuticals
- Aegis Therapeutics
- Johnson & Johnson
- Neuralstem
- Takeda Pharmaceutical Company
- Boehringer Ingelheim
- Pfizer
- AptarGroup
- F. Hoffmann-La Roche AG
- Horizon Therapeutics
- Merck
- Eli Lilly and Company
- Nasal Technologies
Desarrollos Recientes
- En 2025, el sistema de administración nasal de Aptar fue utilizado en un estudio de imágenes cerebrales que confirmó la entrega efectiva de insulina intranasal a las regiones de memoria del cerebro, apoyando nuevos tratamientos para el Alzheimer.
- En 2024, Regeneron colaboró con proveedores de salud para expandir el acceso a Dupixent® para la poliposis nasal.
- En 2023, Aptar Pharma lanzó una bomba de aerosol nasal reciclable, sin metal y de dosis múltiple.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en el Tipo de Producto, Tipo de Contenedor, Aplicación, Canal de Distribución y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado seguirá creciendo con la creciente preferencia por métodos de administración de medicamentos no invasivos.
- Las vacunas intranasales ganarán impulso debido a la mayor demanda de inmunización sin agujas.
- Los dispositivos nasales digitales e inteligentes mejorarán la adherencia del paciente y las capacidades de monitoreo remoto.
- Los avances en formulaciones de polvo y gel mejorarán la estabilidad y absorción.
- Más compañías farmacéuticas invertirán en la administración nasal para terapias dirigidas al SNC.
- Los productos nasales de venta libre verán una demanda constante en los segmentos de tratamiento de alergias y resfriados.
- Los mercados emergentes impulsarán el crecimiento futuro a través de un mejor acceso y concienciación.
- Las aprobaciones regulatorias para productos nasales combinados de dispositivo-medicamento ampliarán las carteras de productos.
- El comercio electrónico jugará un papel más importante en la distribución minorista y los modelos directos al consumidor.
- Las colaboraciones entre empresas farmacéuticas y biotecnológicas acelerarán la innovación en plataformas de administración nasal.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la tecnología de administración de fármacos nasales y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tecnología de administración de fármacos nasales entre 2025 y 2032?
¿Qué segmento del mercado de tecnología de administración de fármacos nasales tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tecnología de administración de fármacos nasales?
¿Quiénes son las empresas líderes en el mercado de tecnología de administración de fármacos nasales?
¿Qué región comandó la mayor parte del mercado de tecnología de administración de fármacos nasales en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tecnología de Administración de Medicamentos Nasales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tecnología de Administración de Medicamentos Nasales Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 83 billion → 2032: USD 144.04 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tecnología de Administración de Medicamentos Nasales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tecnología de Administración de Medicamentos Nasales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tecnología de Administración de Medicamentos Nasales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tecnología de Administración de Medicamentos Nasales Market Drivers
- 3.3 Mercado de Tecnología de Administración de Medicamentos Nasales Market Restraints & Challenges
- 3.4 Mercado de Tecnología de Administración de Medicamentos Nasales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tecnología de Administración de Medicamentos Nasales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tecnología de Administración de Medicamentos Nasales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tecnología de Administración de Medicamentos Nasales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tecnología de Administración de Medicamentos Nasales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tecnología de Administración de Medicamentos Nasales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tecnología de Administración de Medicamentos Nasales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tecnología de Administración de Medicamentos Nasales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tecnología de Administración de Medicamentos Nasales Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tecnología de Administración de Medicamentos Nasales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tecnología de Administración de Medicamentos Nasales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tecnología de Administración de Medicamentos Nasales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tecnología de Administración de Medicamentos Nasales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tecnología de Administración de Medicamentos Nasales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tecnología de Administración de Medicamentos Nasales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tecnología de Administración de Medicamentos Nasales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tecnología de Administración de Medicamentos Nasales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tecnología de Administración de Medicamentos Nasales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tecnología de Administración de Medicamentos Nasales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tecnología de Administración de Medicamentos Nasales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
