
Visión General del Mercado
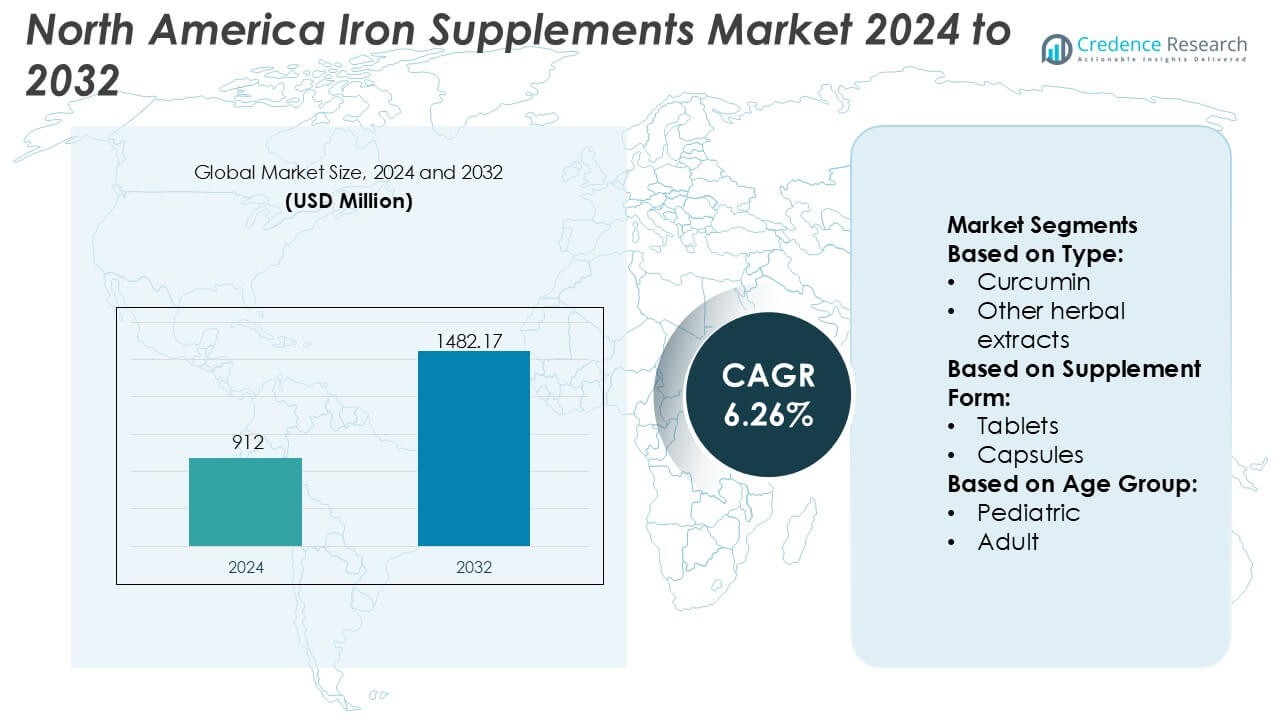
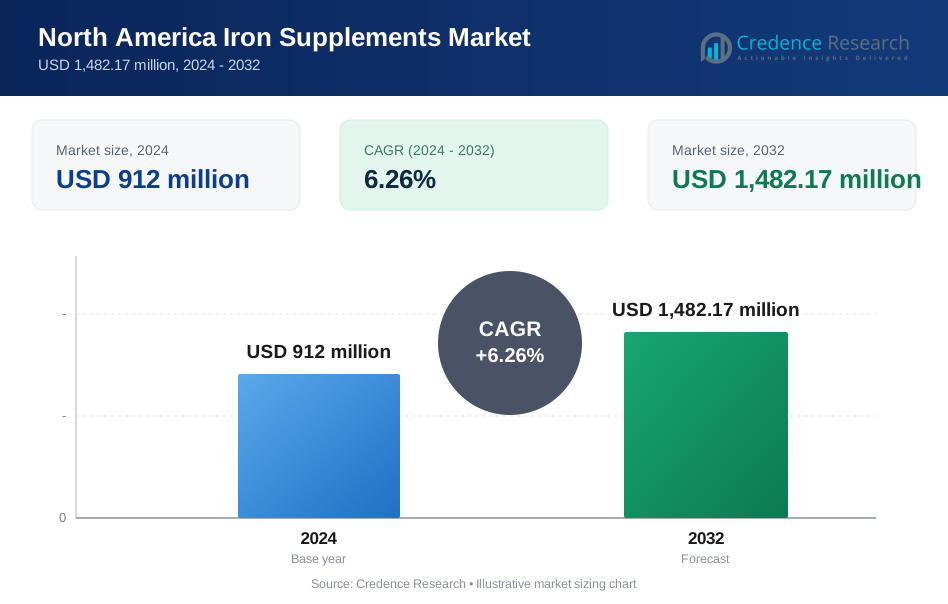
El tamaño del mercado de suplementos de hierro en América del Norte fue valorado en 912 millones de USD en 2024 y se anticipa que alcanzará los 1482.17 millones de USD para 2032, con un CAGR del 6.26% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Suplementos de Hierro en América del Norte 2024 | 912 Millones de USD |
| Mercado de Suplementos de Hierro en América del Norte, CAGR | 6.26% |
| Tamaño del Mercado de Suplementos de Hierro en América del Norte 2032 | 1482.17 Millones de USD |
El mercado de suplementos de hierro en América del Norte está liderado por fabricantes farmacéuticos establecidos y empresas de nutrición globales con fuertes capacidades en formulación clínica, cumplimiento regulatorio y distribución a gran escala. Estos actores mantienen una posición competitiva a través de carteras de productos diversificadas que abarcan terapias de hierro de prescripción, suplementos de venta libre y productos de nutrición preventiva. La inversión continua en la mejora de la biodisponibilidad, formulaciones combinadas y dosificación enfocada en la tolerancia respalda la diferenciación de marca y la aceptación por parte de los médicos. Una fuerte presencia en farmacias minoristas, grandes minoristas y plataformas directas al consumidor fortalece aún más el alcance del mercado. Regionalmente, Estados Unidos domina el mercado de suplementos de hierro en América del Norte con una participación de mercado exacta del 82%, impulsada por la alta prevalencia de anemia, el acceso avanzado a la atención médica, el consumo robusto de suplementos dietéticos y una fuerte conciencia sobre la nutrición preventiva. Canadá y México contribuyen con participaciones más pequeñas, respaldadas por tendencias de bienestar en expansión y un mejor acceso a productos de nutrición fortificada.
Perspectivas del Mercado
- El mercado de suplementos de hierro en América del Norte fue valorado en 912 millones de USD en 2024 y se proyecta que alcanzará los 1,482.17 millones de USD para 2032, expandiéndose a un CAGR del 6.26% impulsado por una demanda nutricional sostenida.
- El aumento de la prevalencia de la anemia por deficiencia de hierro entre mujeres, poblaciones pediátricas y geriátricas continúa impulsando un consumo constante en la suplementación preventiva y terapéutica.
- Las tendencias de innovación de productos enfatizan formulaciones de alta absorción, efectos secundarios gastrointestinales reducidos y productos combinados, con las formulaciones en tabletas manteniendo una participación dominante de casi el 58% debido a la conveniencia de la dosificación y la eficiencia de costos.
- La dinámica competitiva sigue siendo fuerte, respaldada por carteras diversificadas, validación clínica y amplia distribución en farmacias, grandes minoristas y canales directos al consumidor.
- Regionalmente, Estados Unidos lidera con una participación de mercado exacta del 82%, respaldada por una alta penetración de suplementos, acceso avanzado a la atención médica y una fuerte conciencia sobre la nutrición preventiva, mientras que Canadá y México muestran un impulso de crecimiento constante.
Análisis de Segmentación del Mercado:
Por Tipo
El mercado de suplementos de hierro en América del Norte por tipo refleja un panorama de formulaciones diversificado que combina moléculas naturales, extractos herbales y vitaminas & minerales. Las vitaminas & minerales representan el subsegmento dominante, con aproximadamente un 46% de participación en el mercado, impulsado por una fuerte validación clínica, recomendación médica y el uso generalizado de hierro combinado con vitamina C o complejo B para mejorar la absorción y la eficacia hematínica. Las moléculas naturales siguen, respaldadas por el creciente interés en formulaciones amigables con el intestino y pre/pro/postbióticos que mejoran la biodisponibilidad del hierro. Los extractos herbales tienen una participación menor pero ganan tracción entre los consumidores que buscan soluciones nutricionales basadas en plantas, de etiqueta limpia y holísticas.
- Por ejemplo, Glanbia se especializa en premezclas personalizadas, 18 mg es la Ingesta Diaria Recomendada (IDR) para mujeres adultas, convirtiéndola en una dosis objetivo estándar para sus formulaciones enfocadas en el hierro.
Por Forma de Suplemento
Por forma de suplemento, las tabletas dominan el mercado de suplementos de hierro en América del Norte con casi un 52% de participación, respaldadas por su eficiencia de costo, larga vida útil y capacidad de formulación de alta dosis adecuada para el manejo de la anemia. Las tabletas siguen siendo el formato preferido en entornos clínicos y de venta libre debido a la dosificación estandarizada y la familiaridad entre los proveedores de atención médica. Las cápsulas tienen una participación secundaria significativa, impulsadas por una mejor tolerancia gastrointestinal y tecnologías de encapsulación que reducen el sabor metálico y la irritación. Otras formas de suplementos, incluidos líquidos y polvos, atienden principalmente a poblaciones de nicho que requieren dosificación flexible o absorción mejorada, particularmente en el cuidado pediátrico y geriátrico.
- Por ejemplo, Nature’s Sunshine Products, Inc. formula tabletas de hierro quelado que proporcionan 25 mg de hierro elemental por porción, diseñadas para una absorción óptima y comodidad gastrointestinal. Estas se fabrican bajo estándares cGMP de grado farmacéutico en su instalación de 200,000 pies cuadrados, alimentada por energía solar en Spanish Fork, Utah.
Por Grupo de Edad
Por grupo de edad, el segmento adulto lidera con un estimado del 58% de participación en el mercado, impulsado por la alta prevalencia de anemia por deficiencia de hierro entre mujeres en edad reproductiva, profesionales en activo y pacientes con condiciones crónicas. El aumento de exámenes de salud, la suplementación prenatal y las intervenciones dirigidas por médicos sostienen una fuerte demanda adulta. El segmento pediátrico sigue, respaldado por formulaciones fortificadas que abordan brechas nutricionales en el desarrollo temprano. El segmento geriátrico muestra un crecimiento constante, impulsado por la disminución de la absorción relacionada con la edad y la carga de enfermedades crónicas, con una demanda que favorece formulaciones de baja dosis y bien toleradas, adaptadas para el cumplimiento a largo plazo.
Principales Impulsores del Crecimiento
Aumento de la Prevalencia de la Deficiencia de Hierro y la Anemia
El mercado de suplementos de hierro en América del Norte continúa expandiéndose debido a la alta prevalencia de la deficiencia de hierro y la anemia en diversos grupos demográficos. Las mujeres en edad reproductiva, las mujeres embarazadas, los adultos mayores y las personas con condiciones crónicas representan poblaciones clave en riesgo. Los estilos de vida sedentarios, las insuficiencias dietéticas y los trastornos de malabsorción elevan aún más la demanda de suplementación preventiva y terapéutica. Los proveedores de atención médica recomiendan cada vez más suplementos de hierro como intervenciones de primera línea, mientras que los programas de detección rutinaria mejoran el diagnóstico temprano. Esta necesidad clínica sostenida apoya directamente una adopción consistente de productos en canales minoristas y de prescripción.
- Por ejemplo, Abbott incorpora niveles de hierro clínicamente definidos en su cartera de nutrición médica, como las fórmulas infantiles Similac que proporcionan aproximadamente 1.8 mg de hierro por cada 100 kcal para apoyar el desarrollo hematológico en las primeras etapas de la vida, validado a través de estudios controlados de nutrición pediátrica.
Creciente Conciencia de la Salud y Adopción de la Nutrición Preventiva
El aumento de la conciencia del consumidor sobre las deficiencias de micronutrientes impulsa significativamente el crecimiento del mercado. Los consumidores de América del Norte adoptan activamente prácticas de atención médica preventiva, respaldadas por una mayor alfabetización en salud y un acceso generalizado a la información nutricional. Los suplementos de hierro están ganando aceptación como parte de las rutinas diarias de bienestar destinadas a mejorar los niveles de energía, la función cognitiva y la salud inmunológica. La expansión de la cultura del fitness y la nutrición personalizada refuerza aún más la demanda. Además, los programas de bienestar de los empleadores y las iniciativas de salud pública promueven la suplementación dietética, creando un entorno favorable para la expansión a largo plazo del mercado.
- Por ejemplo, las tabletas del Complejo de Vitaminas y Minerales Fórmula 2 de Herbalife contienen cantidades definidas de nutrientes, como 21 vitaminas y minerales esenciales, incluido el hierro (como fumarato ferroso) en fórmulas específicas para cada género para una ingesta diaria consistente.
Redes de Distribución Fuertes y Accesibilidad de Productos
La infraestructura bien establecida de venta al por menor y comercio electrónico en toda América del Norte mejora la disponibilidad de suplementos de hierro y la penetración del mercado. Las farmacias, supermercados, tiendas de salud y plataformas en línea ofrecen una amplia visibilidad de productos y opciones de compra convenientes. Los canales digitales directos al consumidor permiten a los fabricantes llegar eficientemente a segmentos de consumidores específicos. La claridad regulatoria en torno a los suplementos dietéticos en la región también respalda lanzamientos de productos consistentes. Estos sistemas de distribución robustos reducen las barreras de entrada, fortalecen la competencia de marcas y aseguran un crecimiento constante de las ventas tanto en mercados urbanos como semiurbanos.
Tendencias Clave y Oportunidades
Cambio Hacia Formulaciones Avanzadas y Suaves
Los consumidores prefieren cada vez más suplementos de hierro con mejor biodisponibilidad y efectos secundarios gastrointestinales reducidos. Esta tendencia impulsa la innovación en formulaciones como hierro quelado, cápsulas de liberación lenta y suplementos de hierro líquidos. Los fabricantes se centran en combinar el hierro con nutrientes complementarios como la vitamina C y el ácido fólico para mejorar la absorción. Estos productos avanzados atraen a poblaciones sensibles, incluidas mujeres embarazadas y consumidores mayores. El cambio hacia formulaciones amigables para el paciente crea oportunidades para precios premium y diferenciación de marca.
- Por ejemplo, Archer Daniels Midland (ADM) desarrolla sistemas minerales quelados bajo su cartera de nutrición Novare™, donde el hierro está unido a complejos de aminoácidos para mejorar la estabilidad y reducir la reactividad del hierro libre. Las formulaciones típicas proporcionan dosis de hierro elemental precisamente controladas, como 18 mg por porción, que es el punto de referencia de la Ingesta Diaria Recomendada (IDR) para mujeres.
Expansión de Suplementos Basados en Plantas y de Etiqueta Limpia
La creciente demanda de nutrición basada en plantas y de etiqueta limpia presenta oportunidades significativas en el mercado de suplementos de hierro en América del Norte. Los consumidores buscan cada vez más productos libres de aditivos artificiales, alérgenos e ingredientes de origen animal. Los suplementos de hierro veganos y orgánicos se alinean bien con las crecientes tendencias de sostenibilidad y consumo ético. El etiquetado transparente y las certificaciones no transgénicas influyen aún más en las decisiones de compra. Las empresas que invierten en fuentes naturales y empaques sostenibles pueden capturar un segmento en rápida expansión de consumidores conscientes de la salud.
- Por ejemplo, las formulaciones de multivitaminas Centrum de Haleon incorporan hierro en niveles claramente definidos, como 18 mg por porción diaria en la variante para mujeres, para apoyar necesidades nutricionales específicas.
Crecimiento de las Ventas en Línea y Plataformas de Nutrición Personalizada
Las plataformas de salud digital y los canales de venta minorista en línea están transformando el comportamiento de compra de suplementos. Los consumidores utilizan el comercio electrónico para comparar productos, modelos de suscripción y recomendaciones de dosis personalizadas. La integración de evaluaciones nutricionales impulsadas por IA permite planes de suplementación de hierro adaptados a los datos de salud individuales. Esta transformación digital mejora el compromiso del consumidor y la lealtad a la marca. Las empresas que invierten en personalización basada en datos y estrategias omnicanal obtienen una ventaja competitiva al llegar a consumidores conocedores de la tecnología.
Desafíos Clave
Efectos Secundarios Gastrointestinales y Problemas de Cumplimiento del Consumidor
A pesar de la fuerte demanda, los efectos secundarios gastrointestinales como náuseas, estreñimiento y malestar abdominal limitan el cumplimiento del consumidor con la suplementación de hierro. Estos efectos adversos a menudo conducen a un uso inconsistente o a la interrupción temprana, especialmente entre los usuarios primerizos. Las experiencias negativas pueden reducir las compras repetidas y dañar la percepción de la marca. Los fabricantes deben invertir en mejoras de formulación y educación del consumidor para abordar las preocupaciones de tolerancia. No mitigar estos problemas puede restringir el crecimiento sostenido del mercado.
Examen Regulatorio y Riesgos de Saturación del Mercado
El mercado de suplementos de hierro en América del Norte enfrenta un creciente escrutinio regulatorio relacionado con la precisión del etiquetado, los límites de dosificación y las declaraciones de salud. Los requisitos de cumplimiento aumentan los costos de desarrollo y operativos para los fabricantes. Además, la saturación del mercado con numerosas marcas intensifica la competencia y la presión sobre los precios. La diferenciación se vuelve desafiante, especialmente para los jugadores más pequeños con presupuestos de marketing limitados. Navegar por las regulaciones en evolución mientras se mantiene la rentabilidad sigue siendo un desafío clave para los participantes de la industria.
Análisis Regional
América del Norte
América del Norte representa el mercado regional más grande en la industria global de gases industriales, representando aproximadamente 30–32% de la cuota de mercado. La fuerte demanda se origina de una base de fabricación bien establecida, infraestructura de salud avanzada y operaciones a gran escala de petróleo y gas. La región muestra un alto consumo de oxígeno, nitrógeno, hidrógeno y gases especiales en las industrias de productos químicos, electrónica, procesamiento de alimentos y fabricación de metales. Las inversiones continuas en energía limpia, fabricación de semiconductores y modernización de la salud apoyan aún más el crecimiento de la demanda. Los avances tecnológicos, los estrictos estándares de seguridad y la presencia de los principales proveedores de gases industriales refuerzan la posición dominante del mercado de América del Norte.
Europa
Europa posee una cuota de mercado estimada de 22–24% , respaldada por su maduro panorama industrial y fuerte enfoque en la sostenibilidad. La región demuestra una demanda constante de las industrias de productos químicos, fabricación automotriz, salud y alimentos y bebidas. La creciente adopción de hidrógeno para iniciativas de descarbonización e integración de energías renovables impulsa significativamente el consumo de gases industriales. Las estrictas regulaciones ambientales fomentan el uso de gases industriales en el control de emisiones y procesos energéticamente eficientes. Los sistemas de salud avanzados y la producción farmacéutica también sostienen la demanda de gases médicos, posicionando a Europa como un mercado regional estable e impulsado por la innovación.
Asia-Pacífico
Asia-Pacífico representa aproximadamente 34–36% de la cuota de mercado, convirtiéndose en el mercado regional más dominante y de más rápido crecimiento. La rápida industrialización, urbanización y expansión de las actividades manufactureras en China, India, Japón y el Sudeste Asiático impulsan una fuerte demanda de gases industriales. Las aplicaciones clave incluyen la producción de acero, electrónica, productos químicos, atención médica y energía. Las crecientes inversiones en infraestructura, fabricación de semiconductores y expansión de la atención médica aceleran aún más el consumo. Además, el apoyo gubernamental a proyectos de energía limpia e hidrógeno mejora el potencial de crecimiento a largo plazo, posicionando a Asia-Pacífico como el motor principal de la expansión del mercado global.
América Latina
América Latina posee alrededor del 6–8% de la cuota de mercado, respaldada por el crecimiento en los sectores de minería, metales, procesamiento de alimentos y atención médica. Brasil y México siguen siendo los principales contribuyentes debido a sus bases industriales y la expansión de la infraestructura de atención médica. Los gases industriales se utilizan ampliamente en el procesamiento de minerales, la fabricación de acero y aplicaciones de conservación de alimentos. Aunque la volatilidad económica plantea desafíos, las inversiones continuas en modernización industrial y acceso a la atención médica apoyan un crecimiento gradual del mercado. El aumento de inversiones extranjeras y proyectos de desarrollo de infraestructura crean oportunidades a largo plazo para los proveedores de gases industriales en la región.
Oriente Medio y África
La región de Oriente Medio y África representa aproximadamente 6–7% de la cuota de mercado, impulsada principalmente por las industrias de petróleo y gas, petroquímicos y fabricación de metales. La alta demanda de nitrógeno, oxígeno e hidrógeno apoya la refinación, la recuperación mejorada de petróleo y la producción petroquímica. La expansión de la infraestructura de atención médica y las iniciativas de diversificación industrial en los países del Golfo contribuyen aún más al crecimiento del mercado. En África, las actividades mineras y de construcción impulsan la demanda localizada. Aunque persisten las brechas de infraestructura, las inversiones a largo plazo en energía, atención médica y desarrollo industrial apoyan una expansión constante del mercado regional.
Segmentaciones del Mercado:
Por Tipo:
- Cúrcuma
- Otros extractos herbales
Por Forma de Suplemento:
- Tabletas
- Cápsulas
Por Grupo de Edad:
- Pediátrico
- Adulto
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de suplementos de hierro en América del Norte incluye jugadores como Glanbia plc, Nature's Sunshine Products, Inc., Abbott, Herbalife Nutrition Ltd., Archer Daniels Midland, Pfizer Inc., NU SKIN, Bayer AG, Amway Corp., GlaxoSmithKline plc. El mercado de suplementos de hierro en América del Norte se caracteriza por la presencia de fabricantes farmacéuticos bien establecidos, empresas de nutrición globales y marcas especializadas en suplementos dietéticos que compiten en canales de prescripción, venta libre y directo al consumidor. Los participantes del mercado se centran en la diferenciación de productos a través de una mejor biodisponibilidad del hierro, la reducción de efectos secundarios gastrointestinales y formulaciones combinadas con vitaminas y minerales que apoyan la absorción. El fuerte reconocimiento de marca, las extensas redes de venta al por menor y farmacias, y el cumplimiento de estrictas normas regulatorias y de calidad respaldan una posición sostenida en el mercado. Las empresas invierten cada vez más en validación clínica, reclamos de etiquetas limpias y productos dirigidos a poblaciones pediátricas, de salud femenina y geriátricas. Las iniciativas estratégicas como la expansión de portafolio, asociaciones con proveedores de salud y el marketing digital mejorado fortalecen el alcance al cliente. La competencia sigue siendo de moderada a alta, impulsada por la sensibilidad al precio, el creciente conocimiento del consumidor y la continua innovación en formulación y formatos de entrega.
Análisis de Jugadores Clave
- Glanbia plc
- Nature's Sunshine Products, Inc.
- Abbott
- Herbalife Nutrition Ltd.
- Archer Daniels Midland
- Pfizer Inc.
- NU SKIN
- Bayer AG
- Amway Corp.
- GlaxoSmithKline plc.
Desarrollos Recientes
- En mayo de 2025, DKSH (Unidad de Negocios de Salud) y la empresa INFItech Limited con sede en Hong Kong (una empresa de salud del consumidor) formaron una asociación estratégica para distribuir los suplementos de salud cerebral respaldados clínicamente de INFItech en Hong Kong y Macao, aprovechando la red de DKSH para ventas, distribución y marketing a través del comercio moderno y el comercio electrónico.
- En febrero de 2025, GetHealthy y Vitaboom se asociaron para ofrecer a los profesionales paquetes de suplementos dosificados diariamente, mejorando la conveniencia, el cumplimiento y la marca para los clientes. Al combinar la experiencia de Vitaboom en suplementos nutricionales con la avanzada plataforma de salud digital de GetHealthy, la colaboración tiene como objetivo ofrecer recomendaciones de suplementos personalizadas y planes de bienestar a los consumidores.
- En octubre de 2024, Vantage Nutrition introdujo una nueva línea de VitaCholine de alta concentración en cápsulas líquidas transparentes, ofreciendo un formato de dosificación distintivo. Vantage Nutrition lanzó VitaCholine de mayor concentración en cápsulas líquidas transparentes, ofreciendo una dosificación única y visualmente atractiva que entrega entre 275mg a 550mg de colina libre por cápsula.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Forma de Suplemento, Grupo de Edad y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda seguirá aumentando debido a la prevalencia sostenida de la anemia por deficiencia de hierro entre mujeres, niños y poblaciones envejecidas.
- La adopción de la atención médica preventiva apoyará el consumo constante de suplementos de hierro en el bienestar rutinario y el uso clínico.
- La innovación en formulaciones priorizará una mayor biodisponibilidad y la reducción de efectos secundarios gastrointestinales para mejorar la adherencia del paciente.
- Los productos combinados con vitaminas y minerales ganarán tracción para mejorar la absorción y los beneficios nutricionales generales.
- Las formulaciones de etiqueta limpia, a base de plantas y libres de alérgenos atraerán a consumidores conscientes de la salud y de las etiquetas.
- La nutrición personalizada y la suplementación dirigida se expandirán a través de programas de bienestar basados en datos y plataformas digitales.
- Los productos enfocados en pediatría y geriatría registrarán una adopción más rápida debido a los requisitos nutricionales específicos por edad.
- El comercio electrónico y los canales directos al consumidor fortalecerán la accesibilidad al mercado y el compromiso de la marca.
- El escrutinio regulatorio fomentará estándares de calidad más altos, validación clínica y prácticas de etiquetado transparentes.
- La intensidad competitiva seguirá siendo fuerte, impulsando la innovación continua de productos y la diferenciación en marketing.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de suplementos de hierro en América del Norte y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de suplementos de hierro en América del Norte entre 2024 y 2032?
¿Qué segmento del mercado de suplementos de hierro en América del Norte tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de suplementos de hierro en América del Norte?
¿Quiénes son las empresas líderes en el mercado de suplementos de hierro en América del Norte?
¿Qué región tuvo la mayor participación en el mercado de suplementos de hierro en América del Norte en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Suplementos de Hierro en América del Norte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Suplementos de Hierro en América del Norte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 912 million → 2032: USD 1,482.17 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Suplementos de Hierro en América del Norte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Suplementos de Hierro en América del Norte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Suplementos de Hierro en América del Norte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Suplementos de Hierro en América del Norte Market Drivers
- 3.3 Mercado de Suplementos de Hierro en América del Norte Market Restraints & Challenges
- 3.4 Mercado de Suplementos de Hierro en América del Norte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Suplementos de Hierro en América del Norte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Suplementos de Hierro en América del Norte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Suplementos de Hierro en América del Norte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Suplementos de Hierro en América del Norte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Suplementos de Hierro en América del Norte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Suplementos de Hierro en América del Norte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Suplementos de Hierro en América del Norte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Suplementos de Hierro en América del Norte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Suplementos de Hierro en América del Norte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Suplementos de Hierro en América del Norte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Suplementos de Hierro en América del Norte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Suplementos de Hierro en América del Norte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Suplementos de Hierro en América del Norte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Suplementos de Hierro en América del Norte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Suplementos de Hierro en América del Norte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Suplementos de Hierro en América del Norte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Suplementos de Hierro en América del Norte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Suplementos de Hierro en América del Norte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Suplementos de Hierro en América del Norte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
