
Visión General del Mercado de Angio Suites:
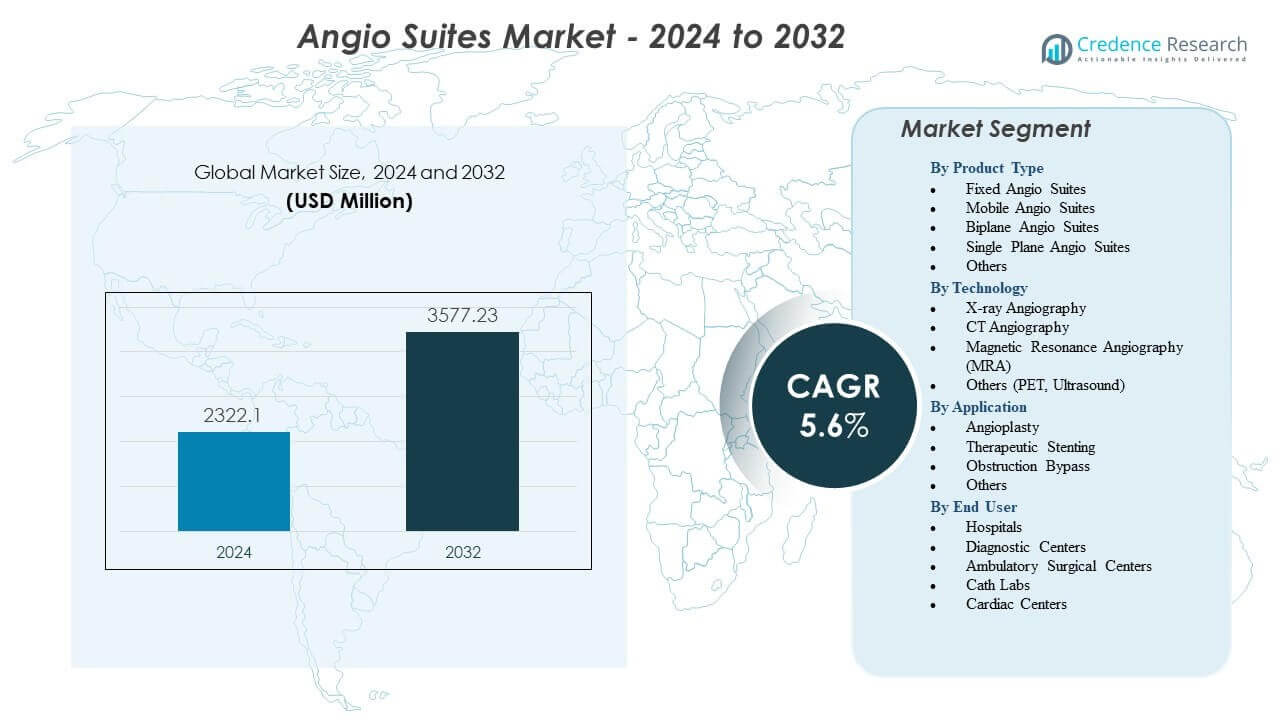
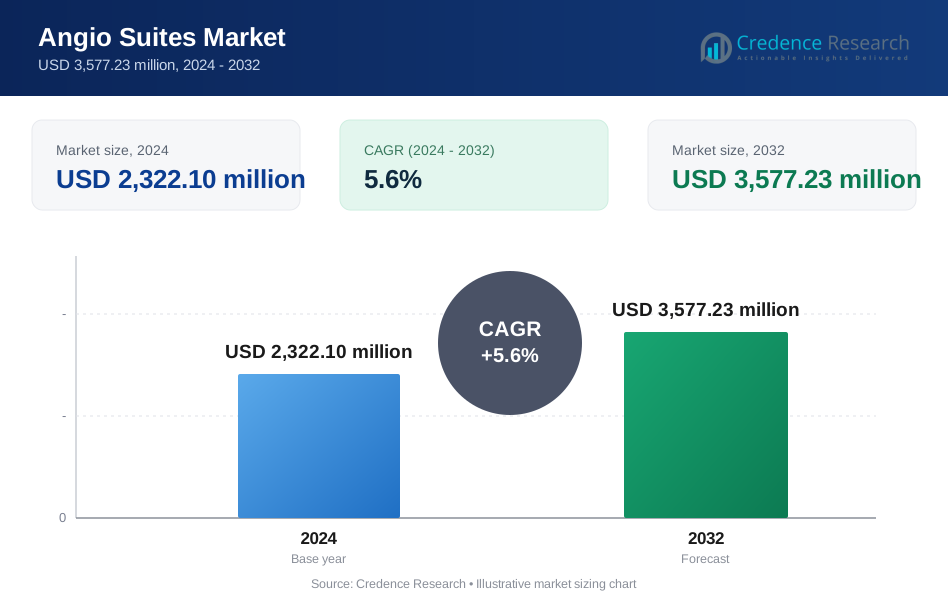
Se proyecta que el mercado de Angio Suites crezca de USD 2,322.1 millones en 2024 a un estimado de USD 3,577.23 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 5.6% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Angio Suites 2024 | USD 2,322.1 millones |
| Mercado de Angio Suites, CAGR | 5.6% |
| Tamaño del Mercado de Angio Suites 2032 | USD 3,577.23 millones |
El mercado se expande a medida que los tratamientos mínimamente invasivos ganan preferencia en los sistemas de salud globales. Los hospitales invierten en imágenes avanzadas que mejoran la precisión, reducen la exposición a la radiación y apoyan mejores resultados de tratamiento. La demanda se fortalece a medida que los clínicos dependen de la visualización de alta resolución para el stenting, la angioplastia y reparaciones vasculares complejas. Las salas de operaciones híbridas atraen inversión debido a su capacidad para facilitar múltiples procedimientos sin reposicionar al paciente. La imagen más rápida, la guía de software mejorada y la compatibilidad integrada de dispositivos ayudan a agilizar los flujos de trabajo. Este cambio apoya el crecimiento a largo plazo a medida que los proveedores priorizan la seguridad, la precisión y la gestión eficiente de casos.
América del Norte lidera el mercado debido a la fuerte adopción tecnológica y la amplia disponibilidad de instalaciones de intervención avanzadas. Europa sigue, respaldada por la modernización de la infraestructura clínica y la creciente demanda de intervenciones vasculares y neurovasculares mínimamente invasivas. Asia Pacífico emerge como la región de más rápido crecimiento a medida que los sistemas de salud expanden centros especializados en cardiología e intervenciones neurovasculares. América Latina y Medio Oriente muestran un progreso constante con inversiones en atención terciaria y mejoras en imágenes diagnósticas. Cada región avanza según la demanda de procedimientos, la capacidad hospitalaria y la preparación clínica.
Perspectivas del Mercado de Angio Suites:
- Se proyecta que el mercado de Angio Suites crezca de USD 2,322.1 millones en 2024 a USD 3,577.23 millones para 2032, reflejando un CAGR del 5.6% impulsado por la creciente adopción de sistemas híbridos e intervenciones guiadas por imagen.
- La demanda aumenta a medida que los hospitales priorizan procedimientos mínimamente invasivos respaldados por imágenes de alta precisión que mejoran la eficiencia del flujo de trabajo y la precisión clínica.
- Las restricciones del mercado surgen de los altos costos de instalación, los complejos requisitos de infraestructura y la necesidad de personal especializado en intervenciones en muchas instalaciones.
- Las tendencias regionales muestran que América del Norte lidera debido a sus capacidades clínicas avanzadas, Europa se expande a través de esfuerzos de modernización, y Asia Pacífico crece rápidamente con la creciente inversión en centros cardiovasculares y neurovasculares.
- El crecimiento a largo plazo se mantiene respaldado por continuas actualizaciones tecnológicas, aplicaciones clínicas más amplias y una creciente preferencia por entornos angio integrados y multimodales.
Impulsores del Mercado de Angio Suites
Creciente Preferencia por Intervenciones Guiadas por Imagen y Expansión de Salas de Operaciones Híbridas
El mercado de Angio Suites crece con un aumento constante en los procedimientos guiados por imagen en cardiología, oncología y cuidado neurovascular. Los hospitales dependen de sistemas avanzados para apoyar flujos de trabajo impulsados por la precisión. Los clínicos utilizan plataformas integradas para reducir los riesgos procedimentales y mejorar la precisión del tratamiento. Las salas de operaciones híbridas apoyan una gama más amplia de intervenciones sin transferencias de pacientes. Muchas instalaciones actualizan salas antiguas para mejorar la eficiencia y seguridad. Los proveedores diseñan sistemas que ofrecen configuraciones flexibles para múltiples especialidades. La demanda aumenta en centros de alta agudeza que manejan casos complejos. Esto fortalece la necesidad de una mejora continua del equipo.
Aumento de la Carga de Enfermedades Cardiovasculares y Neurovasculares en Todo el Mundo
El aumento de casos de accidente cerebrovascular y enfermedad de las arterias coronarias impulsa a los proveedores de salud a adoptar soluciones intervencionistas avanzadas. El mercado de Angio Suites se beneficia de un mayor volumen de tratamientos mínimamente invasivos. Los hospitales se enfocan en el diagnóstico temprano y terapias dirigidas para reducir la mortalidad. Muchos sistemas de salud invierten en plataformas de imagen más rápidas que apoyan la toma de decisiones oportuna. Los clínicos dependen de la visualización en tiempo real para manejar lesiones complejas. Los gobiernos apoyan modelos de atención avanzada para reducir los retrasos clínicos. Los pacientes prefieren procedimientos con menor trauma y recuperación más rápida. Esto apoya la demanda a largo plazo de suites modernas.
- Por ejemplo, la plataforma IGS 7 de GE Healthcare utiliza un detector CMOS con 2.3× mayor DQE, mejorando la visualización de lesiones en configuraciones de baja dosis.
Innovación Tecnológica Rápida que Mejora la Velocidad del Flujo de Trabajo y los Resultados Clínicos
Las actualizaciones tecnológicas transforman la eficiencia operativa en centros de alto volumen. Las herramientas de software inteligente apoyan un procesamiento de imágenes más rápido y una gestión del flujo de trabajo más fluida. El mercado de Suites de Angiografía gana tracción cuando los proveedores adoptan características de navegación y automatización respaldadas por IA. Los proveedores introducen mejoras en los detectores que mejoran la resolución. Muchos sistemas admiten la integración multimodal para transiciones más suaves durante los procedimientos. La eficiencia mejora cuando los equipos utilizan protocolos guiados y flujos de trabajo estandarizados. Los hospitales observan menos retrasos durante intervenciones complejas. Esto fomenta el reemplazo activo de unidades más lentas y obsoletas.
- Por ejemplo, Philips SmartCT permite la adquisición 3D con un solo toque y reconstruye volúmenes en menos de 3 segundos.
Creciente Cambio Hacia la Atención Mínimamente Invasiva en los Sistemas de Salud Globales
La atención mínimamente invasiva sigue influyendo en las decisiones de inversión en los hospitales. Los médicos dependen de la imagen avanzada para realizar intervenciones dirigidas con mayor precisión. La creciente demanda de estancias hospitalarias más cortas impulsa la adopción de suites modernas. Muchos pacientes prefieren procedimientos con menores riesgos y menos dolor. El mercado de Suites de Angiografía apoya este cambio con una mejor claridad de imagen y compatibilidad de dispositivos. Las clínicas ganan confianza con resultados predecibles y recuperaciones más suaves. Los sistemas de salud globales promueven tecnologías que limitan el trauma quirúrgico. Esto genera una demanda sostenida de plataformas de angiografía de próxima generación.
Tendencias del Mercado de Suites de Angiografía
Mayor Integración de Herramientas de Navegación Inteligente y Robótica en Suites Modernas
La robótica gana tracción en muchos centros que buscan mejorar la precisión. Los controles robóticos apoyan a los médicos durante intervenciones vasculares delicadas. El mercado de Suites de Angiografía presencia una integración más profunda de herramientas de navegación inteligente. Los movimientos guiados reducen las variaciones en la técnica del operador. Muchos sistemas admiten el posicionamiento remoto para disminuir la exposición a la radiación. La robótica aumenta la consistencia en procedimientos repetidos. Los hospitales exploran flujos de trabajo semiautomatizados para reducir la fatiga. Esto impulsa a los proveedores a diseñar interfaces de usuario avanzadas.
- Por ejemplo, el Nexaris Hybrid OR de Siemens Healthineers integra el sistema de angiografía ARTIS icono con movimiento robótico de brazo en C capaz de una rotación orbital de 250° y precisión de posicionamiento submilimétrica.
Creciente Adopción de Imágenes Multimodales para una Atención Integral
Las configuraciones multimodales permiten a los equipos acceder a TC, ultrasonido y fluoroscopia en un solo entorno. Muchos hospitales prefieren diseños integrados para transiciones más suaves. El mercado de Suites de Angiografía se beneficia cuando los equipos requieren un soporte diagnóstico más amplio durante las intervenciones. La imagen combinada reduce los retrasos y los riesgos relacionados con el movimiento. Los médicos dependen de una mayor claridad al tratar estructuras vasculares complejas. Las actualizaciones del sistema apoyan protocolos de visualización avanzados. Muchos proveedores ofrecen diseños modulares que se adaptan a diferentes especialidades. Esto amplía el alcance de las aplicaciones en una sola suite.
- Por ejemplo, el Alphenix 4D CT de Canon Medical lanzado en Europa en 2025 combina la imagen de angio Alphenix Sky+ con el CT Aquilion ONE / INSIGHT Edition que presenta una velocidad de rotación de 0.24 segundos y cobertura volumétrica de 16 cm.
Aumento del Enfoque en la Optimización de la Dosis de Radiación y la Seguridad del Personal
Los proveedores de atención médica invierten en plataformas que reducen la exposición a la radiación para pacientes y personal. Muchos sistemas incluyen software de seguimiento de dosis y protección inteligente. El mercado de Angio Suites apoya este cambio al ofrecer características que limitan la exposición innecesaria. Los hospitales imponen estrictas pautas de seguridad para proteger a los equipos de intervención. Los proveedores desarrollan detectores que producen imágenes más claras con dosis más bajas. Las políticas de adquisición orientadas a la seguridad guían los patrones de compra. Los programas de capacitación del personal fortalecen el cumplimiento. Esto fomenta la innovación constante en tecnologías eficientes en radiación.
Expansión de la Conectividad Digital y Gestión de Flujos de Trabajo Basada en Datos
Las herramientas digitales apoyan una mejor coordinación entre dispositivos de imagen, registros de pacientes y sistemas clínicos. Muchos hospitales utilizan paneles integrados para monitorear métricas de procedimientos. El mercado de Angio Suites crece cuando las instalaciones adoptan el flujo de datos en tiempo real para mejorar la toma de decisiones. Las herramientas de análisis ayudan a los equipos a predecir cuellos de botella en el flujo de trabajo. El monitoreo remoto de sistemas mejora el tiempo de actividad y reduce las interrupciones. Las plataformas digitales apoyan la documentación automatizada y el seguimiento de calidad. Las instalaciones buscan mejorar la visibilidad operativa en todos los departamentos. Aumenta el interés en la infraestructura de suites conectadas.
Análisis de Desafíos del Mercado de Angio Suites
Altos Costos de Capital, Requisitos de Instalación Complejos y Ciclos de Reemplazo Lentos
Los altos costos de inversión limitan la adopción en instalaciones más pequeñas. Muchos hospitales enfrentan restricciones presupuestarias que retrasan las actualizaciones. El trabajo de instalación complejo requiere cambios estructurales que extienden los plazos del proyecto. El mercado de Angio Suites enfrenta obstáculos cuando las instalaciones tienen dificultades con ciclos de adquisición prolongados. Los quirófanos a menudo requieren un tiempo de inactividad significativo durante la configuración. Las decisiones de reemplazo se ralentizan cuando los sistemas más antiguos siguen siendo funcionales. Los altos costos de mantenimiento desafían la planificación a largo plazo. Esto ejerce presión sobre los proveedores para ofrecer modelos de financiamiento flexibles.
Escasez de Personal Intervencionista Calificado y Aumento de la Complejidad Técnica de los Nuevos Sistemas
Muchas regiones enfrentan escasez de radiólogos intervencionistas y técnicos capacitados. Los nuevos sistemas requieren capacitación avanzada que extiende los períodos de incorporación. El mercado de Angio Suites encuentra barreras cuando el personal tiene dificultades para adaptarse a controles complejos. Los hospitales experimentan retrasos en el flujo de trabajo durante las transiciones de habilidades. La rápida evolución tecnológica aumenta la curva de aprendizaje. La fatiga del personal aumenta en entornos de alta agudeza. Los proveedores buscan interfaces simplificadas para reducir errores. Esto impulsa a los fabricantes a mejorar la usabilidad y el soporte de capacitación.
Análisis de Segmentación del Mercado de Angio Suites:
Por Tipo de Producto
El mercado de Angio Suites muestra una demanda constante en configuraciones fijas, móviles, biplano, monoplano y otras. Las suites fijas apoyan a hospitales de alto volumen que dependen de una infraestructura estable y una amplia capacidad de procedimientos. Las suites móviles ayudan a las instalaciones a gestionar límites de espacio y prioridades presupuestarias mientras mantienen el acceso a imágenes flexible. Las suites biplano siguen siendo importantes para equipos neurovasculares y cardíacos que requieren visualización de doble ángulo para procedimientos complejos. Los sistemas monoplano apoyan intervenciones vasculares y diagnósticas de rutina. Otras configuraciones, incluidas las unidades montadas en el techo o el suelo, ayudan a los proveedores a adaptarse a las necesidades de diseño. Esto apoya entornos clínicos diversos que priorizan la precisión y la eficiencia del flujo de trabajo.
- Por ejemplo, ARTIS pheno de Siemens Healthineers ofrece una transmisión de datos de 16 GB/s y logra una imagen de dosis ultra baja de 0.36 µGy/frame.
Por Tecnología
La adopción de tecnología en el mercado de Angio Suites se centra en la angiografía por rayos X, la angiografía por TC, la ARM y otras modalidades como PET o ultrasonido. Los sistemas de rayos X lideran debido al uso generalizado en procedimientos vasculares y cardíacos. La angiografía por TC apoya decisiones diagnósticas rápidas y un mapeo anatómico más claro. La ARM ayuda a los médicos a manejar pacientes que requieren técnicas no ionizantes. PET y ultrasonido amplían las perspectivas funcionales para una atención dirigida. Los hospitales seleccionan tecnologías mixtas que apoyan la precisión de los procedimientos. Esto fortalece el papel de las suites en rutas de intervención avanzadas.
Por Aplicación
Las tendencias de aplicación en el mercado de Angio Suites cubren angioplastia, colocación de stents terapéuticos, bypass de obstrucciones y otros procedimientos en neurología, oncología, cardiología y cuidado vascular periférico. La angioplastia sigue siendo un caso de uso central en muchos centros. La colocación de stents terapéuticos apoya rutas de tratamiento que dependen de una colocación precisa del dispositivo. Los procedimientos de bypass de obstrucciones requieren visualización avanzada para mejorar la seguridad. Otras aplicaciones ayudan a los médicos a manejar casos diversos agudos y electivos. Esto refuerza la necesidad de imágenes que mejoren la toma de decisiones y reduzcan los riesgos procedimentales.
- Por ejemplo, Philips HyperVue DeepOCT ofrece una resolución a nivel de placa de 10 micrones. Los flujos de trabajo de colocación de stents mejoran, por ejemplo, los Protocolos de Aplicación syngo de Siemens reducen los pasos del procedimiento hasta en un 20%.
Por Usuario Final
La adopción por parte del usuario final en el mercado de Angio Suites abarca hospitales, centros de diagnóstico, centros quirúrgicos ambulatorios, laboratorios de cateterismo y centros cardíacos. Los hospitales lideran debido a su amplio alcance procedimental y mayor capacidad de inversión. Los centros de diagnóstico adoptan cada vez más suites para expandir su oferta de servicios. Los centros quirúrgicos ambulatorios utilizan sistemas compactos para flujos de trabajo intervencionistas dirigidos. Los laboratorios de cateterismo dependen de imágenes avanzadas para manejar procedimientos coronarios y vasculares. Los centros cardíacos utilizan suites para apoyar intervenciones estructurales complejas. Esto asegura una fuerte demanda de plataformas que mejoren la precisión y la eficiencia clínica.
Segmentación del Mercado de Angio Suites:
Por Tipo de Producto
- Angio Suites Fijos
- Angio Suites Móviles
- Angio Suites Biplano
- Angio Suites de Plano Único
- Otros
Por Tecnología
- Angiografía por Rayos X
- Angiografía por TC
- Angiografía por Resonancia Magnética (ARM)
- Otros (PET, Ultrasonido)
Por Aplicación
- Angioplastia
- Colocación de Stents Terapéuticos
- Derivación de Obstrucciones
- Otros
Por Usuario Final
- Hospitales
- Centros de Diagnóstico
- Centros Quirúrgicos Ambulatorios
- Laboratorios de Cateterismo
- Centros Cardíacos
Por Región
- América del Norte (EE.UU., Canadá)
- Europa (Alemania, Reino Unido, Francia, Italia, España, Resto de Europa)
- Asia Pacífico (China, India, Japón, Corea del Sur, Australia, Sudeste Asiático)
- América Latina (Brasil, México, Argentina, Resto de América Latina)
- Oriente Medio y África (CCG, Sudáfrica, Egipto, Resto de MEA)
Análisis Regional:
América del Norte posee la mayor participación del Mercado de Angio Suites con un estimado de 38%, impulsada por fuertes inversiones hospitalarias y alta adopción de quirófanos híbridos. Los grandes sistemas de salud actualizan las plataformas de imagen para respaldar procedimientos cardiovasculares y neurovasculares complejos. La demanda crece a medida que los proveedores se enfocan en la eficiencia del flujo de trabajo y la visualización avanzada. La región se beneficia de una clara regulación y una sólida presencia de proveedores. Muchos hospitales implementan imágenes multimodales para mejorar la precisión en las vías de intervención. Refleja un panorama maduro que continúa expandiéndose a través de ciclos de reemplazo tecnológico.
Europa representa aproximadamente el 29% del Mercado de Angio Suites, apoyada por la modernización constante de la infraestructura clínica. Los hospitales amplían la capacidad de quirófanos híbridos para gestionar el creciente número de casos en el cuidado vascular y cardíaco. La demanda aumenta en naciones que priorizan servicios mínimamente invasivos y un soporte diagnóstico más rápido. Los proveedores introducen sistemas adaptados a instalaciones con espacio limitado en Europa Occidental y Oriental. Los sistemas de salud invierten en herramientas de reducción de radiación y características mejoradas de seguridad para el paciente. Fortalece el cambio de la región hacia plataformas de intervención más integradas.
Asia Pacífico captura cerca del 24% del Mercado de Angio Suites y muestra la trayectoria de crecimiento más rápida. China, India y Japón aumentan el gasto en centros de tratamiento cardiovascular y neurovascular debido a la alta prevalencia de enfermedades. Los hospitales buscan suites móviles y fijas que mejoren el rendimiento de los procedimientos. Los gobiernos expanden las instalaciones de atención terciaria para satisfacer la creciente demanda de intervenciones avanzadas. Los proveedores colaboran con distribuidores regionales para ampliar el acceso a sistemas de imagen de alta gama. Posiciona a Asia Pacífico como un contribuyente en rápida expansión al crecimiento del mercado global.
Análisis de Jugadores Clave:
- Siemens Healthineers
- Koninklijke Philips N.V.
- GE Healthcare
- Canon Medical Systems Corporation
- Shimadzu Corporation
- Hitachi, Ltd.
- Carestream Health
- Mindray Medical International Limited
- FUJIFILM Holdings Corporation
- Hologic, Inc.
- Ziehm Imaging GmbH
- ESAOTE S.p.A.
- IMRIS
- 3D Systems Inc.
- ZEISS International
- Guerbet
- Braun
- Planmeca
- Medtronic plc
- Boston Scientific Corporation
Análisis Competitivo:
El mercado de Angio Suites presenta una fuerte competencia entre los líderes mundiales en imágenes que suministran sistemas avanzados de angiografía y plataformas de quirófano híbrido. Siemens Healthineers, Philips, GE Healthcare, Canon Medical y Shimadzu dominan con amplios portafolios y actualizaciones tecnológicas consistentes. Cada empresa se enfoca en la claridad de imagen, la reducción de dosis de radiación y herramientas de flujo de trabajo integradas que apoyan procedimientos de alta complejidad. Los proveedores amplían las opciones de sistemas modulares para satisfacer diversas configuraciones de instalaciones. Los competidores invierten en navegación con soporte de IA, características de automatización y mejoras de conectividad para aumentar la eficiencia clínica. Muchas empresas fortalecen las redes de servicio para asegurar relaciones a largo plazo con los clientes. Los sistemas biplano y móviles siguen siendo diferenciadores clave en los mercados de alto volumen. Sigue siendo un entorno competitivo moldeado por ciclos de innovación y asociaciones estratégicas.
Desarrollos Recientes:
- En diciembre de 2025, Koninklijke Philips N.V. acordó adquirir SpectraWAVE, Inc., para avanzar en la imagen intravascular coronaria impulsada por IA y la evaluación fisiológica integrada con su plataforma de terapia guiada por imágenes Azurion.
- En septiembre de 2025, Siemens Healthineers anunció una asociación de comarketing con Interventional Systems para promover procedimientos percutáneos asistidos por robot en sus suites de angiografía, mejorando la precisión y eficiencia en terapias guiadas por imágenes.
- En septiembre de 2025, Canon Medical Systems Corporation lanzó su solución de imagen intervencionista Alphenix 4D CT de próxima generación combinada con Aquilion ONE / INSIGHT Edition en Europa, con aprobación en EE. UU. en noviembre de 2025, permitiendo flujos de trabajo híbridos avanzados de Angio-CT.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Tecnología, Aplicación y Usuario Final. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La creciente demanda de procedimientos mínimamente invasivos fortalecerá el mercado de Angio Suites al incentivar a los hospitales a expandir su capacidad de intervención.
- Los avances en la claridad de imagen y la automatización del flujo de trabajo apoyarán una mayor adopción en centros de alta complejidad.
- La expansión de quirófanos híbridos impulsará un uso más amplio de plataformas de angiografía integradas.
- El aumento de casos neurovasculares y cardíacos llevará a las instalaciones a actualizarse a sistemas biplano más avanzados.
- El mayor enfoque en tecnologías eficientes en radiación dará forma al desarrollo futuro de productos.
- Las suites móviles ganarán tracción en instalaciones con espacio limitado y presupuesto restringido que buscan un despliegue flexible.
- La navegación habilitada por IA y los análisis en tiempo real mejorarán la precisión de los procedimientos y el apoyo a la toma de decisiones.
- Los hospitales regionales adoptarán sistemas de rango medio para satisfacer la creciente demanda de servicios vasculares y de diagnóstico.
- La fuerte inversión de los proveedores en configuraciones modulares ayudará a los usuarios a personalizar el equipo para diversas intervenciones.
- La conectividad digital y la integración del ecosistema posicionarán al mercado de Angio Suites para un crecimiento sostenido a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Angio Suites y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Angio Suites entre 2024 y 2032?
¿Qué segmento del mercado de Angio Suites tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Angio Suites?
¿Quiénes son las empresas líderes en el mercado de Angio Suites?
¿Qué región tuvo la mayor participación en el mercado de Angio Suites en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Suites de Angiografía Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Suites de Angiografía Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,322.10 million → 2032: USD 3,577.23 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Suites de Angiografía Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Suites de Angiografía Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Suites de Angiografía Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Suites de Angiografía Market Drivers
- 3.3 Mercado de Suites de Angiografía Market Restraints & Challenges
- 3.4 Mercado de Suites de Angiografía Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Suites de Angiografía Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Suites de Angiografía Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Suites de Angiografía category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Suites de Angiografía Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Suites de Angiografía Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Suites de Angiografía market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Suites de Angiografía Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Suites de Angiografía Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Suites de Angiografía Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Suites de Angiografía (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Suites de Angiografía Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Suites de Angiografía Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Suites de Angiografía Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Suites de Angiografía Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Suites de Angiografía Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Suites de Angiografía Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Suites de Angiografía Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Suites de Angiografía Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Suites de Angiografía Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
