
Visión General del Mercado:
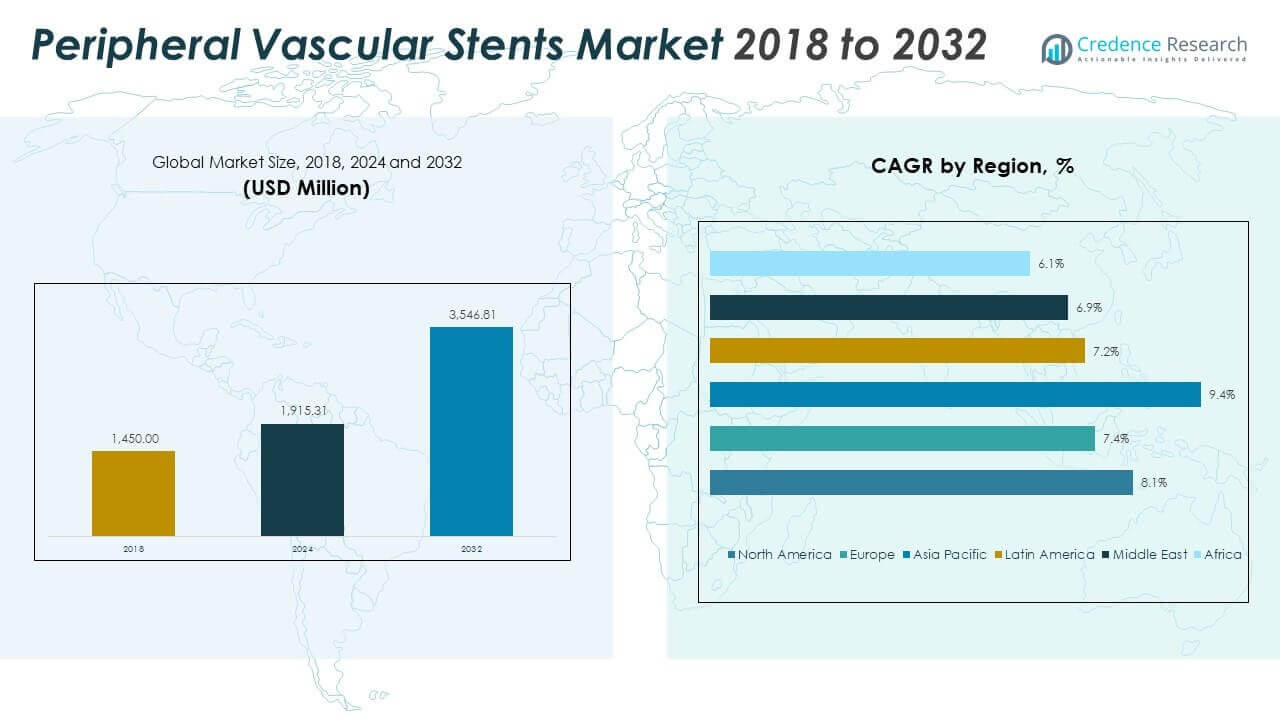
El tamaño del mercado de Stents Vasculares Periféricos fue valorado en USD 1,450.00 millones en 2018, aumentó a USD 1,915.31 millones en 2024, y se anticipa que alcanzará USD 3,546.81 millones para 2032, con un CAGR de 8.12% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Stents Vasculares Periféricos 2024 | USD 1,915.31 Millones |
| Mercado de Stents Vasculares Periféricos, CAGR | 8.12% |
| Tamaño del Mercado de Stents Vasculares Periféricos 2032 | USD 3,546.81 Millones |
El mercado está impulsado principalmente por la creciente prevalencia de la enfermedad arterial periférica y la creciente necesidad de intervenciones vasculares mínimamente invasivas. Una población envejecida, junto con tasas aumentadas de diabetes, obesidad y tabaquismo, continúa expandiendo el grupo de pacientes. Los avances en la tecnología de stents, incluidos los dispositivos liberadores de fármacos y biorreabsorbibles, apoyan mejores resultados clínicos. Los hospitales y centros ambulatorios adoptan cada vez más los procedimientos de colocación de stents debido al tiempo de recuperación reducido y menores riesgos de complicaciones. El mercado se beneficia de un mejor diagnóstico, acceso a la atención médica y una mayor retribución para las intervenciones vasculares.
Norteamérica lidera debido a su fuerte infraestructura, alta conciencia y acceso generalizado a los procedimientos vasculares. Europa sigue con una adopción estable en los principales sistemas de salud. Asia Pacífico es la región de más rápido crecimiento, impulsada por la urbanización, cambios en el estilo de vida y mejoras en las inversiones en salud en países como China e India. América Latina y Medio Oriente están emergiendo, apoyados por programas de salud pública y un creciente acceso a la atención intervencionista. África tiene un potencial no explotado con inversiones continuas en capacidades diagnósticas y quirúrgicas.
Perspectivas del Mercado:
- El mercado de stents vasculares periféricos fue valorado en USD 1,450.00 millones en 2018, alcanzó USD 1,915.31 millones en 2024, y se proyecta que llegue a USD 3,546.81 millones para 2032, expandiéndose a una tasa compuesta anual del 8.12%.
- América del Norte lideró en 2024 con aproximadamente el 33.8% de participación, seguida por Europa con casi el 26.4% y Asia Pacífico con alrededor del 25.8%, respaldada por una sólida infraestructura de salud, alta concienciación sobre la enfermedad arterial periférica (PAD) y volúmenes de intervención establecidos.
- Asia Pacífico es la región de más rápido crecimiento, manteniendo aproximadamente el 25.8% de participación en 2024, impulsada por la rápida expansión de la atención médica, el aumento de enfermedades relacionadas con el estilo de vida y la mejora en el acceso a intervenciones vasculares en China e India.
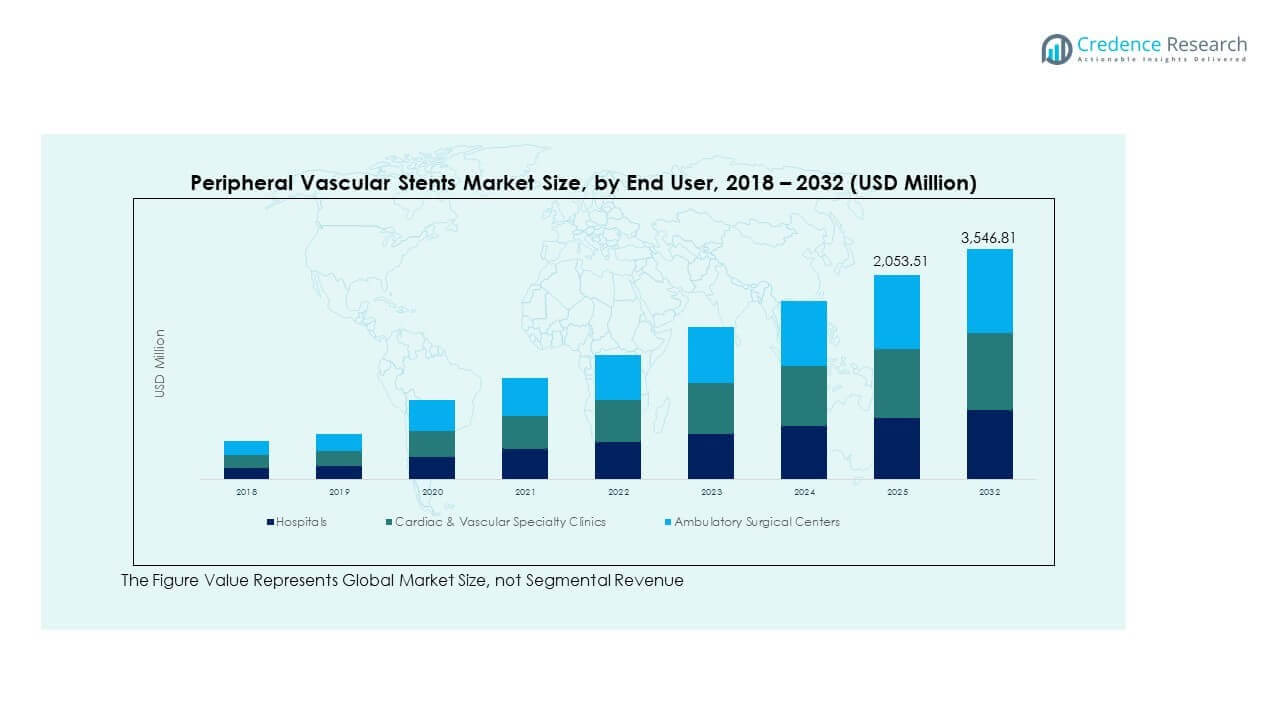
- Por usuario final, los hospitales representaron la mayor participación con alrededor del 40%, reflejando el dominio en procedimientos complejos, laboratorios híbridos y disponibilidad de especialistas.
- Las clínicas especializadas en cardiología y vascular mantuvieron cerca del 35% de participación, mientras que los centros quirúrgicos ambulatorios contribuyeron con alrededor del 25%, respaldados por el crecimiento en procedimientos ambulatorios y una rotación más rápida de pacientes.
Impulsores del Mercado
Aumento de la Prevalencia de la Enfermedad Arterial Periférica entre las Poblaciones Envejecidas y Diabéticas
La creciente carga de la enfermedad arterial periférica (PAD) impulsa significativamente el mercado de stents vasculares periféricos. Las poblaciones envejecidas enfrentan mayores riesgos debido a la reducción de la elasticidad vascular y al aumento de comorbilidades. La diabetes, la obesidad y el tabaquismo elevan la incidencia de PAD, lo que lleva a una mayor base de pacientes que necesitan intervención. Los clínicos adoptan stents para tratar bloqueos arteriales con un trauma mínimo. La demanda aumenta tanto en economías desarrolladas como emergentes donde las enfermedades relacionadas con el estilo de vida están en aumento. Los proveedores de atención médica se enfocan en la detección e intervención tempranas. Las iniciativas de salud pública también promueven el cribado vascular. Estos esfuerzos amplían las tasas de diagnóstico de pacientes y los volúmenes de tratamiento.
- Por ejemplo, el stent periférico autoexpandible EverFlex de Medtronic logró un 77.9% de libertad de pérdida de permeabilidad primaria a 1 año (PSVR <2.0, sin reintervención clínicamente dirigida) en el ensayo DURABILITY II para lesiones femoropoplíteas complejas de hasta 200 mm.
Aumento de la Preferencia por Intervenciones Mínimamente Invasivas en la Terapia Vascular
Los sistemas de salud se están orientando hacia enfoques mínimamente invasivos para una recuperación más rápida y menos complicaciones. El stenting periférico ofrece una colocación precisa con incisiones más pequeñas, estancias hospitalarias más cortas y menores riesgos procedimentales. Los médicos prefieren estas opciones para pacientes ancianos y de alto riesgo. Las técnicas endovasculares ganan popularidad en entornos de atención ambulatoria y ambulatoria. Las guías clínicas apoyan el stenting como tratamiento de primera línea en casos seleccionados de PAD. Las mejoras tecnológicas aumentan la precisión y el éxito del procedimiento. Esto impulsa la demanda del mercado en los segmentos de cirugía vascular, radiología y cardiología. El mercado de stents vasculares periféricos se beneficia de la adopción constante en todas las especialidades.
Avances Tecnológicos en el Diseño de Stents y Composición de Materiales
La innovación en stents sigue fortaleciendo la propuesta de valor para aplicaciones vasculares periféricas. Los stents liberadores de fármacos reducen las tasas de reestenosis y mejoran la permeabilidad a largo plazo del vaso. Los stents autoexpandibles de nitinol ofrecen flexibilidad en vasos tortuosos. Los stents bioabsorbibles muestran potencial para reducir complicaciones a largo plazo. Los fabricantes integran materiales compatibles con la imagen para mejorar la visualización. Estas mejoras mejoran los resultados para los pacientes y reducen los procedimientos de revisión. Los estudios clínicos respaldan la seguridad y eficacia de los productos de próxima generación. Las líneas de I+D permanecen activas, con actores globales invirtiendo en soluciones novedosas. Tal innovación da forma al crecimiento del mercado de stents vasculares periféricos.
Iniciativas gubernamentales y expansión de la cobertura de seguros para el tratamiento de la EAP
Las iniciativas políticas se centran en abordar la carga de las enfermedades cardiovasculares a través del acceso y la asequibilidad. Los gobiernos invierten en programas de control de enfermedades no transmisibles, permitiendo el diagnóstico temprano y el tratamiento de la EAP. Los esquemas de reembolso se expanden para cubrir procedimientos endovasculares, apoyando un acceso más amplio. Los hospitales públicos en mercados emergentes comienzan a ofrecer terapias vasculares avanzadas. Las aseguradoras privadas también reconocen los ahorros a largo plazo de las intervenciones mínimamente invasivas. Los programas de capacitación para médicos mejoran las habilidades de despliegue de stents y los resultados. El mercado de stents vasculares periféricos gana impulso gracias a entornos de políticas y pagadores alineados. El crecimiento del mercado está estrechamente vinculado con las prioridades nacionales de salud y la financiación de la salud vascular.
- Por ejemplo, el stent entrelazado de nitinol Supera de BD logró un 89.3% de permeabilidad primaria a los 12 meses en el ensayo SUPERB para la enfermedad femoropoplítea, apoyando el reembolso del procedimiento. Los programas de capacitación para médicos mejoran las habilidades de despliegue de stents y los resultados.
Tendencias del mercado
Emergencia de procedimientos vasculares periféricos guiados por imagen y asistidos por robot
Las técnicas guiadas por precisión remodelan los flujos de trabajo de la cirugía vascular. Las plataformas asistidas por robot ayudan a los clínicos a posicionar stents con mayor precisión en anatomías complejas. La fusión de imágenes y el ultrasonido intravascular guían la colocación en tiempo real. Estas herramientas reducen las tasas de complicaciones y la necesidad de reintervenciones. Los hospitales adoptan quirófanos híbridos con soporte avanzado de imagen. Los radiólogos intervencionistas ganan confianza en el tratamiento de vasos más pequeños y difíciles de alcanzar. El crecimiento de soluciones guiadas por imagen expande el stenting periférico a más entornos clínicos. El mercado de stents vasculares periféricos evoluciona con este cambio hacia intervenciones basadas en datos.
- Por ejemplo, la plataforma Azurion de Philips apoya procedimientos periféricos y neurovasculares complejos a través de la fusión de imágenes 3D en tiempo real y CT de haz cónico. Es ampliamente adoptada en entornos clínicos para mejorar la precisión y la eficiencia del flujo de trabajo.
Aumento de la integración de la inteligencia artificial en la planificación de intervenciones periféricas
Las herramientas de planificación impulsadas por IA apoyan el análisis preoperatorio para casos de EAP. Los algoritmos de aprendizaje automático ayudan en la segmentación de vasos, el dimensionamiento de stents y la simulación de procedimientos. Los hospitales utilizan análisis predictivos para identificar pacientes de alto riesgo para una intervención temprana. Las plataformas de IA reducen el tiempo de planificación y mejoran la precisión del procedimiento. Los desarrolladores entrenan sistemas de IA en conjuntos de datos angiográficos y de CT. Los sistemas de salud en América del Norte y Europa lideran la integración de IA. Las herramientas de IA contribuyen a una atención más personalizada y eficiente. El mercado de stents vasculares periféricos refleja esta transformación digital.
- Por ejemplo, el software cvi42 de Circle Cardiovascular Imaging ofrece automatización impulsada por IA para el análisis de imágenes de TC y RM cardíacas, incluyendo segmentación y cuantificación de vasos. Está aprobado por la FDA y se utiliza globalmente para mejorar la eficiencia del flujo de trabajo y la consistencia diagnóstica en la imagenología cardiovascular.
Desarrollo de Centros Endovasculares Ambulatorios y de Consulta Externa en Diferentes Regiones
Los entornos ambulatorios ahora respaldan un número creciente de casos de colocación de stents vasculares periféricos. Las suites vasculares dedicadas reducen los costos de tratamiento y disminuyen la presión sobre los pacientes hospitalizados. Los médicos encuentran estos entornos más eficientes para procedimientos estándar. Los reguladores aprueban el uso ambulatorio de tecnologías de stents aprobadas. La demanda de los pacientes por el alta el mismo día impulsa este cambio. Los mercados emergentes siguen esta tendencia con modelos híbridos público-privados. Los centros ambulatorios en Asia Pacífico y América Latina ganan terreno en regiones urbanas. El mercado de stents vasculares periféricos se alinea con este enfoque de atención descentralizada.
Mayor Enfoque en el Tratamiento Vascular Personalizado a Través de la Perfilación de Biomarcadores y Genética
La medicina personalizada moldea los protocolos de tratamiento vascular. Los investigadores exploran marcadores genéticos para la respuesta a los stents y el riesgo de reestenosis. Los laboratorios clínicos apoyan las pruebas de biomarcadores para predecir la eficacia del tratamiento. Los programas de medicina de precisión integran la colocación de stents con perfiles vasculares específicos del paciente. Algunas empresas desarrollan stents recubiertos adaptados para condiciones inflamatorias o diabéticas. Las vías personalizadas reducen el ensayo y error en casos complejos de EAP. Este enfoque ayuda a los clínicos a optimizar la selección de stents y reducir complicaciones a largo plazo. El mercado de stents vasculares periféricos refleja este movimiento hacia la atención individualizada.
Análisis de Desafíos del Mercado
El Riesgo de Reestenosis, Fractura de Stent y Complicaciones a Largo Plazo Limita la Adopción
A pesar de los beneficios clínicos, la colocación de stents vasculares periféricos presenta preocupaciones de durabilidad y seguridad. La reestenosis sigue siendo un desafío en ciertos lechos arteriales, especialmente en lesiones largas. El estrés mecánico, la complejidad anatómica y las comorbilidades del paciente aumentan el riesgo de fractura del stent. Los stents bioabsorbibles reducen la presencia a largo plazo pero enfrentan preguntas sobre su eficacia. Algunas regiones carecen de infraestructura de seguimiento, lo que lleva a riesgos post-procedimiento no gestionados. Los médicos a veces dudan en recomendar la colocación de stents en casos límite. Los organismos reguladores imponen estrictos estándares de seguridad y vigilancia post-comercialización. El mercado de stents vasculares periféricos debe abordar estas preocupaciones de rendimiento para mantener el impulso.
Alto Costo de los Sistemas de Stents Avanzados y Acceso Desigual en Entornos de Bajos Recursos
Los stents modernos liberadores de fármacos e híbridos tienen un costo premium. Los sistemas de salud pública en países de ingresos bajos y medios a menudo luchan para costearlos. Los gastos de bolsillo disuaden a los pacientes en regiones sin cobertura de seguro. Los hospitales pueden limitar la adquisición de stents avanzados debido a restricciones presupuestarias. Las brechas de acceso persisten en áreas rurales y desatendidas. Los mercados sensibles al precio dependen en gran medida de stents genéricos o de generaciones anteriores. Estas barreras reducen la penetración general de soluciones de alto rendimiento. El mercado de stents vasculares periféricos debe superar los obstáculos de precios y distribución para alcanzar su máximo potencial.
Oportunidades del Mercado
La Expansión de Programas de Concienciación sobre EAP y el Alcance Rural Aumentan los Volúmenes de Detección
Los organismos de salud pública ahora priorizan la concienciación y el cribado temprano para la EAP. Unidades móviles de diagnóstico y campamentos de alcance llevan servicios a áreas desatendidas. Las ONG y actores privados colaboran para difundir conocimiento a través de campañas locales. El cribado aumenta la detección y las derivaciones para intervención vascular. Los hospitales amplían programas vasculares comunitarios con capacidades de stent. Las asociaciones médicas apoyan la EMC para médicos rurales sobre técnicas endovasculares. El mercado de stents vasculares periféricos se beneficia de esta red de diagnóstico en expansión.
Colaboraciones estratégicas y lanzamientos de productos en mercados emergentes crean nuevos canales de crecimiento
Las empresas forman alianzas para distribuir stents en África, el sudeste asiático y América Latina. Las asociaciones locales ayudan a navegar las regulaciones y los sistemas de salud. Las nuevas aprobaciones de productos en mercados regionales abren nuevas líneas de ingresos. Los fabricantes de stents adaptan sus ofertas a perfiles de enfermedades específicos de la región. Las estrategias de precios híbridos amplían el alcance entre grupos de ingresos. Los centros de formación en países emergentes mejoran la calidad de los procedimientos. Estas dinámicas desbloquean nuevas oportunidades comerciales para actores globales.
Análisis de segmentación de mercado:
Por tipo de producto
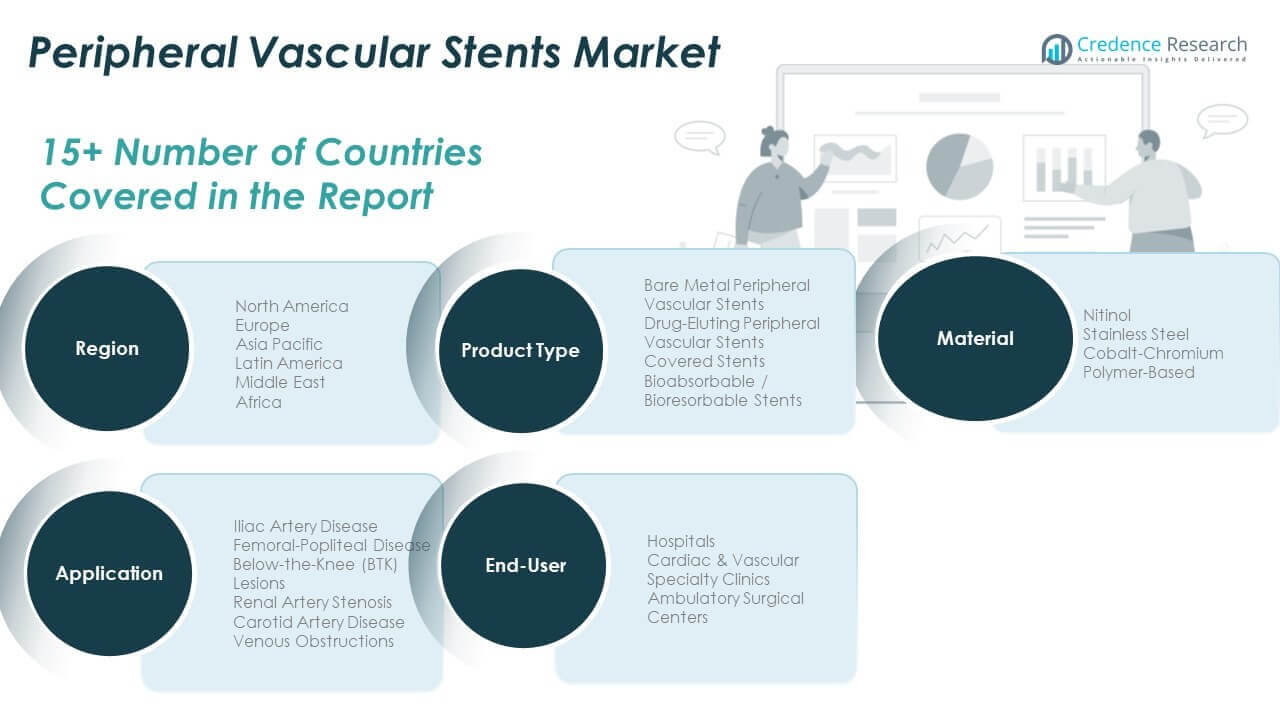
El mercado de stents vasculares periféricos muestra una clara diferenciación entre las categorías de productos. Los stents vasculares periféricos de metal desnudo siguen siendo ampliamente utilizados debido a su eficiencia de costos y familiaridad clínica probada. Los stents vasculares periféricos liberadores de fármacos ganan tracción donde el riesgo de reestenosis es alto y la permeabilidad a largo plazo es importante. Los stents cubiertos apoyan el tratamiento de rupturas de vasos, reparación de aneurismas y lesiones complejas. Los stents bioabsorbibles y biorresorbibles atraen interés para el soporte temporal de vasos sin implantes permanentes. La elección del producto depende del tipo de lesión, el perfil de riesgo del paciente y los objetivos clínicos. La innovación continúa refinando la seguridad y durabilidad.
- Por ejemplo, el stent Supera de Abbott, un diseño de nitinol entrelazado de metal desnudo, logró un 91% de permeabilidad primaria al año cuando se desplegó nominalmente en el ensayo SUPERB. Los stents vasculares periféricos liberadores de fármacos ganan tracción donde el riesgo de reestenosis es alto y la permeabilidad a largo plazo es importante.
Por material
La selección de material juega un papel crítico en el rendimiento del dispositivo. El nitinol lidera la adopción debido a su flexibilidad, memoria de forma y resistencia a la fatiga en vasos periféricos. El acero inoxidable apoya su uso en anatomías más simples con necesidades estructurales estables. El cobalto-cromo ofrece mayor resistencia radial para segmentos vasculares exigentes. Los materiales basados en polímeros abordan requisitos específicos relacionados con diseños absorbibles. Cada material equilibra fuerza, flexibilidad y biocompatibilidad. La preferencia clínica se alinea estrechamente con la complejidad anatómica y los objetivos del procedimiento.
Por aplicación
La demanda de aplicaciones refleja la prevalencia de enfermedades y la complejidad de los procedimientos. La enfermedad femoral-poplítea representa un área de uso importante debido a la alta incidencia de EAP. La enfermedad de la arteria ilíaca sigue con volúmenes de intervención consistentes. Las lesiones por debajo de la rodilla requieren un despliegue preciso de stents y diseños flexibles. La estenosis de la arteria renal y la enfermedad de la arteria carótida demandan perfiles avanzados de precisión y seguridad. Las obstrucciones venosas expanden el uso de stents más allá del cuidado arterial. La diversidad de aplicaciones apoya una demanda constante de procedimientos.
- Por ejemplo, en el estudio SUPERSUB II, el stent Supera logró un éxito técnico del 100% y una preservación del miembro del 100% al año en pacientes con oclusiones totales crónicas largas. El estudio validó su uso en intervenciones femoropoplíteas complejas.
Por Usuario Final
La adopción por parte del usuario final varía según el entorno de atención. Los hospitales dominan el uso debido al acceso a imágenes avanzadas y equipos multidisciplinarios. Las clínicas especializadas en cardiología y vascular apoyan flujos de trabajo de intervención focalizados. Los centros quirúrgicos ambulatorios ganan adopción para casos de rutina con ciclos de alta más rápidos. La eficiencia de costos y la conveniencia del paciente impulsan este cambio. La elección del entorno de atención depende de la complejidad del procedimiento y el nivel de riesgo del paciente.
Segmentación:
Por Tipo de Producto
- Stents Vasculares Periféricos de Metal Desnudo
- Stents Vasculares Periféricos Liberadores de Fármacos
- Stents Cubiertos
- Stents Bioabsorbibles / Biorresorbibles
Por Material
- Nitinol
- Acero Inoxidable
- Cobalto-Cromo
- Basado en Polímeros
Por Aplicación
- Enfermedad de la Arteria Ilíaca
- Enfermedad Femoral-Poplítea
- Lesiones Debajo de la Rodilla (BTK)
- Estenosis de la Arteria Renal
- Enfermedad de la Arteria Carótida
- Obstrucciones Venosas
Por Usuario Final
- Hospitales
- Clínicas Especializadas en Cardiología y Vascular
- Centros Quirúrgicos Ambulatorios
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado de Stents Vasculares Periféricos en América del Norte se valoró en USD 495.90 millones en 2018, creció a USD 646.60 millones en 2024, y se anticipa que alcanzará los USD 1,195.64 millones para 2032, con un CAGR del 8.1% durante el período de pronóstico. Mantuvo la mayor cuota de mercado de aproximadamente 33.76% en 2024. La región se beneficia de una alta conciencia sobre las enfermedades, un reembolso favorable y la adopción temprana de tecnologías endovasculares avanzadas. Los hospitales y centros ambulatorios en EE.UU. realizan grandes volúmenes de procedimientos de stenting periférico. Los actores clave lanzan activamente stents de nueva generación, respaldados por aprobaciones de la FDA. Las guías clínicas favorecen el stenting en lesiones femorales e ilíacas, impulsando la demanda. El envejecimiento de la población y la alta prevalencia de diabetes y obesidad amplían aún más la base de pacientes. La financiación de la investigación y las sólidas redes de distribución refuerzan la fortaleza del mercado. América del Norte mantiene una posición de liderazgo a través de la innovación y la infraestructura.
Europa
El tamaño del mercado de stents vasculares periféricos en Europa se valoró en USD 398.03 millones en 2018, aumentó a USD 506.16 millones en 2024, y se proyecta que alcance USD 887.60 millones para 2032, con un CAGR del 7.4%. Representó alrededor del 26.42% del mercado global en 2024. Europa muestra una fuerte adopción en Alemania, Francia, Italia y el Reino Unido. Los hospitales públicos y privados realizan rutinariamente intervenciones basadas en stents para la EAP. Las regulaciones europeas de dispositivos médicos apoyan la calidad y seguridad en las aprobaciones de stents. Los fabricantes locales y los actores globales ofrecen una amplia gama de dispositivos con marcado CE. Los ensayos clínicos y las instituciones de investigación académica apoyan el desarrollo de productos. El aumento de la población geriátrica y el acceso a la atención médica impulsan el crecimiento a largo plazo. Las campañas de concienciación y los programas de cribado fomentan el diagnóstico temprano. Europa sigue siendo un mercado maduro y competitivo.
Asia Pacífico
El tamaño del mercado de stents vasculares periféricos en Asia Pacífico fue de USD 357.86 millones en 2018, alcanzó USD 493.47 millones en 2024, y se espera que llegue a USD 1,007.65 millones para 2032, creciendo a un CAGR del 9.4%. Capturó alrededor del 25.77% de la cuota de mercado global en 2024. El aumento de la incidencia de la enfermedad arterial periférica y la expansión de la infraestructura sanitaria impulsan el crecimiento. Países como China, India y Japón lideran los volúmenes de procedimientos. Los gobiernos aumentan el gasto en salud y la cobertura de seguros para el cuidado cardiovascular. Los fabricantes nacionales obtienen aprobación para stents de bajo costo. Los hospitales urbanos ofrecen servicios vasculares avanzados, mientras que el alcance rural expande los diagnósticos. Los programas de capacitación y conferencias mejoran la experiencia de los médicos. Las inversiones extranjeras y las asociaciones apoyan el acceso regional. Asia Pacífico emerge como un mercado de alto crecimiento y alto potencial.
América Latina
El tamaño del mercado de stents vasculares periféricos en América Latina fue de USD 98.60 millones en 2018, creció a USD 129.07 millones en 2024, y se pronostica que alcance USD 222.99 millones para 2032, con un CAGR del 7.2%. Representó alrededor del 6.74% del mercado global en 2024. Brasil y México lideran el crecimiento regional debido a la alta urbanización y el aumento de enfermedades relacionadas con el estilo de vida. Las reformas de salud pública expanden las capacidades de atención vascular. Los hospitales en las principales ciudades adoptan stents liberadores de fármacos y autoexpandibles. Las restricciones de costos influyen en la selección de productos, favoreciendo las ofertas basadas en valor. Los distribuidores juegan un papel clave en la penetración de dispositivos. Las empresas multinacionales aumentan su presencia a través de asociaciones y licitaciones. La concienciación sobre los procedimientos mejora con la capacitación continua de médicos. América Latina continúa mostrando una expansión constante en los principales mercados.
Oriente Medio
El tamaño del mercado de stents vasculares periféricos en Oriente Medio fue de USD 59.45 millones en 2018, alcanzó USD 73.92 millones en 2024, y se espera que llegue a USD 124.51 millones para 2032, registrando un CAGR del 6.9%. Representó alrededor del 3.86% del mercado global en 2024. Los países del Golfo como Arabia Saudita y los EAU lideran la adopción debido a la fuerte inversión en centros de atención terciaria. El aumento de las tasas de obesidad y diabetes incrementa la prevalencia de la EAP. Los hospitales implementan programas de cribado e intervención para gestionar la enfermedad vascular. Los stents importados dominan el mercado debido a la limitada fabricación local. Los hospitales privados ofrecen tratamientos mínimamente invasivos a una creciente base de pacientes. La expansión del seguro apoya los procedimientos endovasculares. La capacitación y las colaboraciones internacionales mejoran la calidad de los procedimientos. Oriente Medio muestra un crecimiento moderado pero estratégico.
África
El tamaño del mercado de stents vasculares periféricos en África fue de 40.16 millones de USD en 2018, creció a 66.09 millones de USD en 2024, y se proyecta que alcanzará los 108.42 millones de USD para 2032, con un CAGR del 6.1%. África representó aproximadamente el 3.45% de la participación global en 2024. Sudáfrica lidera el mercado con una infraestructura de cardiología en crecimiento. Las intervenciones vasculares son limitadas en áreas rurales pero se están expandiendo en hospitales urbanos. Las barreras de costo restringen el uso de stents avanzados, favoreciendo opciones metálicas básicas. Las ONG y agencias de salud pública apoyan la concienciación sobre la EAP y el acceso al tratamiento. Los dispositivos importados dominan las cadenas de suministro. Las brechas de capacitación y la disponibilidad limitada de especialistas siguen siendo desafíos. Los gobiernos comienzan a invertir en programas de enfermedades crónicas. África tiene potencial a largo plazo con la mejora de la infraestructura.
Análisis de los Principales Actores:
- Medtronic plc
- Boston Scientific Corporation
- Abbott Laboratories
- Terumo Corporation
- Cook Medical
Análisis Competitivo:
El mercado de stents vasculares periféricos presenta una fuerte competencia entre líderes globales de dispositivos médicos y especialistas regionales. Los principales actores se centran en la amplitud del portafolio a través de stents liberadores de fármacos, metálicos desnudos y cubiertos. Las empresas invierten fuertemente en evidencia clínica para respaldar afirmaciones de seguridad y permeabilidad a largo plazo. La diferenciación de productos se centra en la flexibilidad, la fuerza radial y la capacidad de entrega en anatomías complejas. Las empresas buscan aprobaciones regulatorias en regiones clave para expandir su alcance geográfico. Las adquisiciones estratégicas fortalecen las líneas de tecnología y el acceso a la distribución. Las estrategias de precios equilibran la innovación premium con ofertas de valor para mercados sensibles al costo. Los hospitales prefieren proveedores con apoyo de capacitación y cadenas de suministro confiables. La intensidad competitiva sigue siendo alta debido a las frecuentes actualizaciones de productos y la adquisición basada en licitaciones. Los ciclos de innovación se mantienen cortos, lo que obliga a las empresas a renovar diseños con frecuencia. La reputación de la marca y la confianza clínica influyen fuertemente en las decisiones de compra. Se mantiene moldeado por el liderazgo tecnológico, las ventajas de escala y las tendencias de adopción de procedimientos.
Desarrollos Recientes:
- En febrero de 2025, Teleflex anunció planes para adquirir el negocio de intervención vascular de BIOTRONIK por aproximadamente €760 millones, obteniendo activos de globos y stents recubiertos de medicamentos con el 25% de los ingresos vinculados a intervenciones periféricas.
- En enero de 2025, Medtronic plc firmó un acuerdo exclusivo de distribución en EE. UU. con Contego Medical para el Sistema Neuroguard IEP aprobado por la FDA, una plataforma de stent carotídeo tres en uno relevante para intervenciones vasculares periféricas.
Cobertura del Informe:
El informe de investigación ofrece un análisis profundo basado en Tipo de Producto, Material, Aplicación y Usuario Final. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La demanda aumentará constantemente con una población global envejecida y una creciente incidencia de enfermedad arterial periférica.
- Los stents liberadores de fármacos y bioabsorbibles ganarán participación debido a los beneficios clínicos y la innovación.
- Asia Pacífico mostrará el crecimiento más rápido debido a la expansión del cuidado de la salud, la urbanización y una mayor concienciación sobre las enfermedades.
- Los hospitales y clínicas especializadas seguirán siendo los principales usuarios finales, apoyados por el volumen de procedimientos y la infraestructura.
- El nitinol continuará liderando el segmento de materiales debido a su flexibilidad y compatibilidad con los vasos.
- La expansión del reembolso en economías emergentes mejorará el acceso a procedimientos avanzados de stent.
- Los proveedores se centrarán en la optimización de costos para penetrar en América Latina, África y el Sudeste Asiático.
- Las herramientas de diagnóstico impulsadas por IA y la navegación guiada por imágenes aumentarán las tasas de éxito de los procedimientos.
- La consolidación del mercado crecerá a través de adquisiciones estratégicas y licencias de tecnología.
- La claridad regulatoria y las aprobaciones más rápidas de dispositivos agilizarán los lanzamientos de nuevos productos a nivel mundial.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de stents vasculares periféricos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de stents vasculares periféricos entre 2024 y 2032?
¿Qué segmento del mercado de stents vasculares periféricos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de stents vasculares periféricos?
¿Quiénes son las empresas líderes en el mercado de stents vasculares periféricos?
¿Qué región comandó la mayor parte del mercado de stents vasculares periféricos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Stents Vasculares Periféricos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Stents Vasculares Periféricos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,915.31 million → 2032: USD 3,546.81 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Stents Vasculares Periféricos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Stents Vasculares Periféricos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Stents Vasculares Periféricos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Stents Vasculares Periféricos Market Drivers
- 3.3 Mercado de Stents Vasculares Periféricos Market Restraints & Challenges
- 3.4 Mercado de Stents Vasculares Periféricos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Stents Vasculares Periféricos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Stents Vasculares Periféricos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Stents Vasculares Periféricos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Stents Vasculares Periféricos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Stents Vasculares Periféricos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Stents Vasculares Periféricos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Stents Vasculares Periféricos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Stents Vasculares Periféricos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Stents Vasculares Periféricos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Stents Vasculares Periféricos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Stents Vasculares Periféricos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Stents Vasculares Periféricos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Stents Vasculares Periféricos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Stents Vasculares Periféricos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Stents Vasculares Periféricos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Stents Vasculares Periféricos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Stents Vasculares Periféricos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Stents Vasculares Periféricos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Stents Vasculares Periféricos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
