
Visión General del Mercado
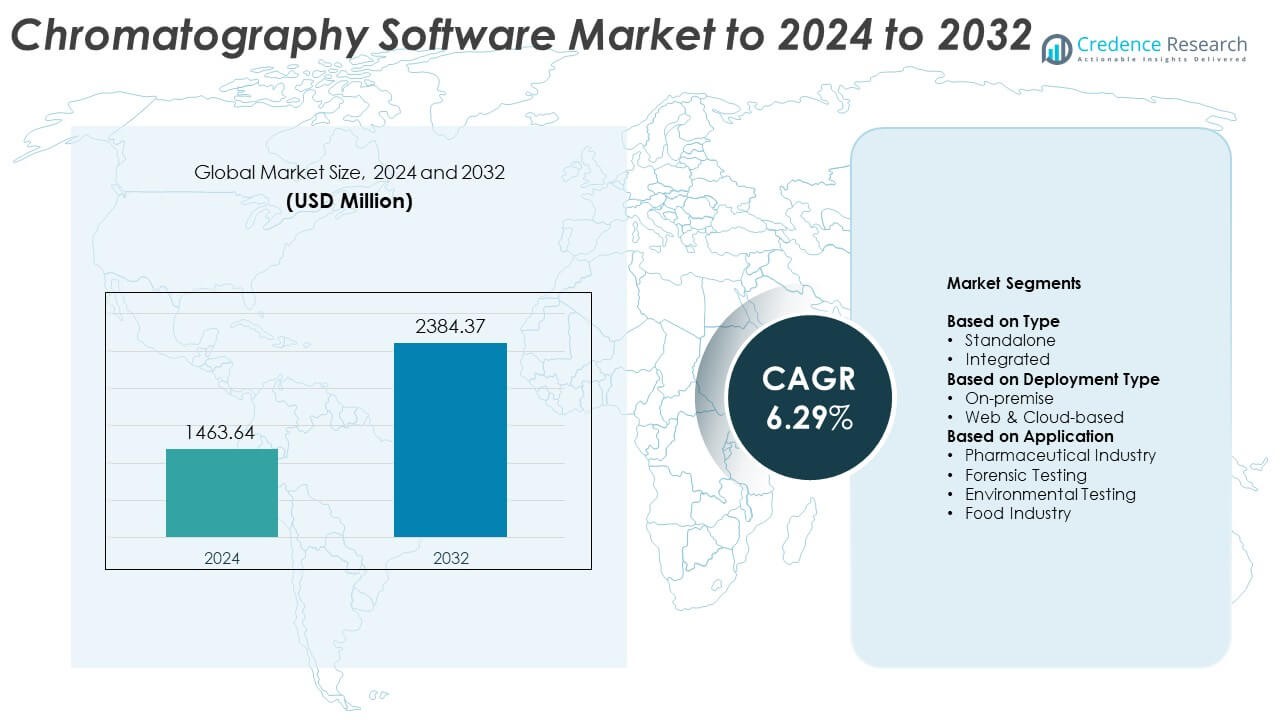
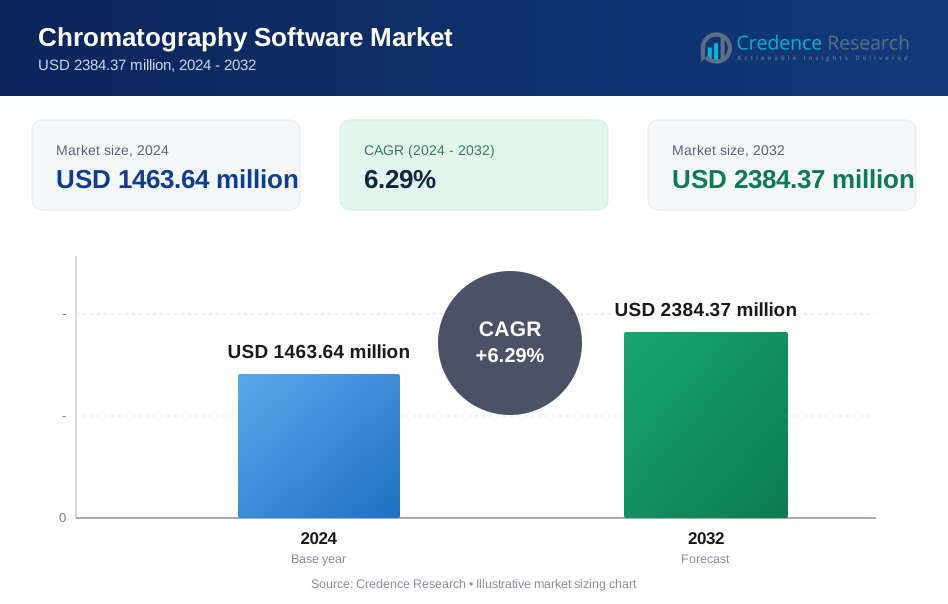
El tamaño del mercado de software de cromatografía se valoró en USD 1463.64 millones en 2024 y se anticipa que alcanzará USD 2384.37 millones para 2032, con un CAGR del 6.29% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Software de Cromatografía 2024 | USD 1463.64 Millones |
| Mercado de Software de Cromatografía, CAGR | 6.29% |
| Tamaño del Mercado de Software de Cromatografía 2032 | USD 2384.37 Millones |
El mercado de software de cromatografía está dominado por empresas líderes como Shimadzu Corporation, DataApex, Bruker Corporation, Waters Corporation, Restek Corporation, Cytiva, KNAUER, Agilent Technologies Inc., Scion Instruments y Gilson Inc. Estos actores se centran en mejorar la automatización, la integridad de los datos y el cumplimiento normativo a través de la integración avanzada de software y soluciones basadas en la nube. América del Norte lidera el mercado global con aproximadamente el 39% de participación en 2024, respaldada por una fuerte actividad de I+D farmacéutica y una infraestructura analítica establecida. Europa sigue con alrededor del 27% de participación, impulsada por estrictos estándares de calidad y transformación digital en laboratorios, mientras que Asia Pacífico emerge como la región de más rápido crecimiento con una creciente producción biofarmacéutica y un aumento en la inversión en automatización de laboratorios.
Perspectivas del Mercado
- El mercado de software de cromatografía se valoró en USD 1463.64 millones en 2024 y se proyecta que alcanzará USD 2384.37 millones para 2032, creciendo a un CAGR del 6.29%.
- El aumento de la automatización en laboratorios, el crecimiento de la I+D farmacéutica y el incremento de los requisitos de cumplimiento normativo están impulsando el crecimiento del mercado a nivel mundial.
- El despliegue basado en la nube y la integración de análisis de datos impulsados por IA representan tendencias clave que mejoran la eficiencia y precisión en el análisis cromatográfico.
- El mercado es altamente competitivo, con los principales actores enfocándose en la transformación digital, asociaciones estratégicas y la expansión de soluciones integradas y basadas en la web para fortalecer la presencia global.
- América del Norte lidera con un 39% de participación, seguida por Europa con un 27% y Asia Pacífico con un 22%; el segmento de software integrado domina con un 64% de participación, mientras que la industria farmacéutica sigue siendo el área de aplicación más grande con un 46%, respaldada por la expansión de la fabricación biofarmacéutica y estrictos estándares de integridad de datos.
Análisis de Segmentación del Mercado:
Por Tipo
El segmento integrado domina el mercado de software de cromatografía con alrededor del 64% de participación en 2024. Su crecimiento está impulsado por la creciente adopción de plataformas unificadas que combinan adquisición de datos, procesamiento e informes dentro de un solo sistema. El software integrado mejora la eficiencia del flujo de trabajo, minimiza la intervención manual y asegura el cumplimiento normativo en los laboratorios. La creciente demanda de instalaciones de pruebas analíticas y biofarmacéuticas para una conectividad fluida entre los instrumentos de cromatografía y los sistemas de gestión de información de laboratorio continúa fortaleciendo el dominio de este segmento.
- Por ejemplo, PerkinElmer SimplicityChrom es el software del sistema de datos de cromatografía diseñado para la Plataforma GC 2400 (controlando instrumentos GC y GC/MS) y la Plataforma LC 300 (controlando instrumentos HPLC y UHPLC).
Por Tipo de Implementación
El segmento basado en la web y la nube lidera el mercado, representando aproximadamente el 58% de la participación en 2024. El crecimiento se atribuye al cambio hacia la accesibilidad remota de datos, análisis en tiempo real e infraestructura de almacenamiento escalable. La implementación en la nube permite la gestión centralizada de datos, mejora la colaboración entre equipos globales y reduce los costos operativos. La creciente preferencia por modelos de software basados en suscripción y la necesidad de un manejo de datos flexible, seguro y conforme en entornos de investigación refuerzan aún más la posición líder del segmento.
- Por ejemplo, Waters Empower Cloud centralizó 13 sitios globales en AWS para una plataforma.
Por Aplicación
El segmento de la industria farmacéutica posee la mayor participación de aproximadamente el 46% en 2024. Este dominio está respaldado por la creciente demanda de aseguramiento de calidad preciso, análisis de formulación de medicamentos y procesos de validación. El software de cromatografía proporciona integridad de datos confiable y cumplimiento, asegurando precisión a lo largo de las etapas de descubrimiento y fabricación de medicamentos. La expansión de la producción biofarmacéutica y los estrictos marcos regulatorios, incluidos aquellos que rigen los registros electrónicos y las auditorías, continúan impulsando la adopción en laboratorios farmacéuticos en todo el mundo.
Principales Impulsores de Crecimiento
Aumento de la Adopción de Automatización y Flujos de Trabajo Digitales
La automatización está impulsando importantes avances en el software de cromatografía al reducir errores manuales y aumentar la precisión de los datos. Los laboratorios están adoptando plataformas digitales que integran la adquisición, el procesamiento y la generación de informes de datos para una respuesta más rápida. Los flujos de trabajo automatizados mejoran la productividad y el cumplimiento normativo mientras minimizan la intervención humana. El creciente enfoque en la eficiencia en las operaciones farmacéuticas y de investigación continúa acelerando la adopción, haciendo de la automatización un catalizador de crecimiento vital en este mercado.
- Por ejemplo, Bruker TASQ cuantifica cientos de compuestos en una sola ejecución a través de flujos de trabajo por lotes.
Expansión de Actividades de I+D Farmacéutica y Biofarmacéutica
El creciente volumen de descubrimiento de medicamentos e investigación de biológicos aumenta significativamente la demanda de software de cromatografía. Estas herramientas apoyan procedimientos analíticos complejos requeridos en los procesos de control de calidad y validación. A medida que aumenta el escrutinio regulatorio, las empresas dependen de soluciones avanzadas de gestión de datos para asegurar la trazabilidad y el cumplimiento. La expansión global de los centros de I+D farmacéutica mejora aún más la utilización del software en instalaciones de producción y pruebas.
- Por ejemplo, Cytiva UNICORN 7 permite a los usuarios controlar o monitorear hasta 3 instrumentos desde una ventana y compartir métodos a través de una base de datos.
Cambio Hacia Soluciones de Gestión de Datos Basadas en la Nube
Las plataformas basadas en la nube están transformando las operaciones de datos de laboratorio al permitir el acceso remoto, la monitorización en tiempo real y el almacenamiento centralizado. Las organizaciones se benefician de menores costos de infraestructura y escalabilidad flexible para entornos multiusuario. El cambio hacia una implementación segura en la nube está mejorando la colaboración entre equipos geográficamente dispersos. Esta tendencia es un impulsor clave del crecimiento, apoyando la transformación digital en instituciones de investigación y laboratorios de pruebas contratados.
Tendencias Clave & Oportunidades
Integración de Inteligencia Artificial y Aprendizaje Automático
La inclusión de IA y aprendizaje automático está permitiendo la analítica predictiva y la interpretación inteligente de datos en sistemas de cromatografía. Estas tecnologías mejoran el reconocimiento de patrones, optimizan los métodos de separación y aceleran la toma de decisiones. Los laboratorios que utilizan software potenciado por IA pueden analizar eficientemente grandes conjuntos de datos y mejorar la precisión en la identificación molecular. Esta integración crea oportunidades significativas para mejorar la precisión operativa y reducir el tiempo analítico.
- Por ejemplo, un modelo de aprendizaje profundo aplicado a datos LC-HRMS no dirigidos logró un 85.5% de precisión en el conjunto de prueba, 98.8% de sensibilidad y 97.8% de selectividad.
Creciente Enfoque en el Cumplimiento Normativo y la Integridad de los Datos
El cumplimiento de estándares estrictos como FDA 21 CFR Parte 11 y Buenas Prácticas de Laboratorio (GLP) está impulsando mejoras en el software de cromatografía. Los proveedores están desarrollando registros de auditoría seguros, firmas electrónicas y características de trazabilidad para cumplir con las regulaciones en evolución. A medida que aumenta la demanda global de sistemas de gestión de datos validados, las soluciones orientadas al cumplimiento presentan una oportunidad clave para la expansión del mercado.
- Por ejemplo, Shimadzu LabSolutions soporta 21 CFR Parte 11 en 7 categorías de instrumentos, incluyendo HPLC, GC, GC-MS, LC-MS, UV, FTIR y balanzas.
Desafíos Clave
Altos Costos de Implementación y Mantenimiento
La inversión inicial requerida para software de cromatografía avanzado y la integración con sistemas heredados sigue siendo una barrera para los laboratorios pequeños. El mantenimiento continuo, la validación periódica y la capacitación añaden costos operativos. Estas restricciones financieras limitan la adopción en regiones en desarrollo, restringiendo el crecimiento general del mercado a pesar del aumento de innovaciones tecnológicas.
Seguridad de Datos y Complejidades de Integración
Con la creciente dependencia de sistemas basados en la nube y en redes, las preocupaciones sobre la seguridad de los datos se han intensificado. La integración del software de cromatografía con múltiples instrumentos y sistemas de información de laboratorio a menudo crea desafíos de compatibilidad. Asegurar la transferencia segura de datos y un rendimiento consistente en todas las plataformas sigue siendo un desafío significativo tanto para los proveedores como para los usuarios finales.
Análisis Regional
América del Norte
América del Norte domina el mercado de software de cromatografía con alrededor del 39% de participación en 2024. El liderazgo de la región se debe a fuertes actividades de I+D farmacéutica, infraestructura analítica avanzada y la presencia de importantes actores de la industria. La alta adopción de soluciones de laboratorio basadas en la nube y marcos regulatorios estrictos promueven actualizaciones de software para el cumplimiento y la integridad de los datos. Estados Unidos representa la mayoría de la demanda regional debido a sus establecidas instalaciones de fabricación biofarmacéutica y control de calidad, mientras que la creciente inversión de Canadá en investigación sanitaria apoya aún más la expansión del mercado.
Europa
Europa posee aproximadamente el 27% de participación del mercado de software de cromatografía en 2024. El crecimiento es apoyado por la creciente adopción de la automatización en laboratorios, un fuerte énfasis en el cumplimiento normativo y la expansión de las capacidades de producción biofarmacéutica. Países como Alemania, el Reino Unido y Francia lideran la adopción, enfocándose en el control de calidad en productos farmacéuticos y pruebas de alimentos. El aumento de la colaboración entre instituciones de investigación académica y proveedores de tecnología analítica aumenta la demanda de soluciones de software integradas, haciendo de Europa un contribuyente clave al desarrollo del mercado global.
Asia Pacífico
Asia Pacífico representa aproximadamente el 22% de la cuota del mercado de software de cromatografía en 2024. La rápida industrialización, el aumento de las exportaciones farmacéuticas y las iniciativas gubernamentales que promueven la transformación digital en los laboratorios impulsan el crecimiento regional. China, Japón e India son mercados principales, respaldados por la expansión de la fabricación biofarmacéutica y las actividades de pruebas ambientales. La creciente inversión en infraestructura de I+D y la integración de sistemas automatizados en laboratorios analíticos están impulsando aún más la adopción de software en diversas industrias, posicionando a Asia Pacífico como el mercado regional de más rápido crecimiento.
América Latina
América Latina representa casi el 7% de la cuota del mercado de software de cromatografía en 2024. El crecimiento de la región se ve impulsado por la creciente adopción de herramientas de prueba analítica en las industrias farmacéutica, ambiental y alimentaria. Brasil y México son los principales contribuyentes, impulsados por el creciente enfoque regulatorio en la calidad del producto y la validación de datos. La expansión de la infraestructura de laboratorios y la creciente conciencia sobre los sistemas de cromatografía automatizados apoyan la transición gradual hacia plataformas de software integradas y basadas en la nube en los laboratorios de América Latina.
Oriente Medio y África
La región de Oriente Medio y África tiene alrededor del 5% de la cuota del mercado de software de cromatografía en 2024. El crecimiento está influenciado por la expansión de inversiones en infraestructura sanitaria, el aumento de la fabricación farmacéutica y un número creciente de proyectos de monitoreo ambiental. Países como Emiratos Árabes Unidos y Sudáfrica están adoptando soluciones de laboratorio digital para mejorar la eficiencia y el cumplimiento. Sin embargo, el acceso limitado a tecnología avanzada y los altos costos de implementación continúan restringiendo una adopción más rápida en partes de la región.
Segmentaciones del Mercado:
Por Tipo
- Independiente
- Integrado
Por Tipo de Implementación
- En las instalaciones
- Basado en Web y en la Nube
Por Aplicación
- Industria Farmacéutica
- Pruebas Forenses
- Pruebas Ambientales
- Industria Alimentaria
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de software de cromatografía presenta una fuerte competencia entre los principales actores como Shimadzu Corporation, DataApex, Bruker Corporation, Waters Corporation, Restek Corporation, Cytiva, KNAUER, Agilent Technologies Inc., Scion Instruments y Gilson Inc. El panorama competitivo se caracteriza por la innovación continua, la integración de software con instrumentos analíticos avanzados y colaboraciones estratégicas con instituciones de investigación y empresas farmacéuticas. Los proveedores líderes se centran en desarrollar plataformas fáciles de usar, conformes y habilitadas para la nube para mejorar la automatización de laboratorios y la integridad de los datos. Las empresas están ampliando sus carteras de productos para apoyar la compatibilidad con múltiples instrumentos, velocidades de procesamiento más rápidas y análisis impulsados por IA. El énfasis en la gestión segura de datos, el despliegue escalable y el cumplimiento regulatorio impulsa las inversiones tecnológicas continuas. Las asociaciones con fabricantes biofarmacéuticos y laboratorios académicos están fortaleciendo el alcance del mercado, mientras que las fusiones y adquisiciones mejoran la presencia global. En general, la competencia sigue siendo intensa, impulsada por la búsqueda de precisión en el software, fiabilidad en el cumplimiento y un rendimiento analítico mejorado en todas las industrias.
Análisis de Jugadores Clave
- Shimadzu Corporation
- DataApex
- Bruker Corporation
- Waters Corporation
- Restek Corporation
- Cytiva
- KNAUER
- Agilent Technologies Inc.
- Scion Instruments
- Gilson Inc.
Desarrollos Recientes
- En 2025, Bruker Corporation anunció la integración de los kits de ensayo ClinMass® y ClinDART® de RECIPE con el sistema EVOQ® DART-TQ⁺, para un análisis de datos de alto rendimiento y sin cromatografía en flujos de trabajo de TDM y Drogas de Abuso.
- En 2024, Agilent Technologies lanzó su Serie Infinity III LC en eventos científicos importantes, incluido el 23º Congreso Mundial de la Organización del Proteoma Humano (HUPO) en Alemania. La nueva serie presenta la Tecnología InfinityLab Assist, que proporciona orientación en tiempo real y asistencia automatizada para mejorar la eficiencia del laboratorio y resolver problemas.
- En 2023, Waters Corporation adquirió Wyatt Technology, una empresa especializada en software de dispersión de luz. También lanzaron el Sistema HPLC Alliance iS, que se integra con Empower Software para ayudar a reducir errores en laboratorios de control de calidad.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Tipo de Implementación, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectiva Futura
- El mercado de software de cromatografía seguirá expandiéndose debido a la automatización y la integración digital en los laboratorios.
- Los modelos de implementación basados en la nube ganarán mayor tracción para la gestión de datos escalable y segura.
- La inteligencia artificial mejorará la precisión del análisis de datos y la optimización de métodos en los flujos de trabajo de pruebas.
- Los sectores farmacéutico y biofarmacéutico seguirán siendo los mayores usuarios finales del software de cromatografía.
- El creciente cumplimiento de requisitos regulatorios impulsará la adopción de soluciones de software validadas y listas para auditorías.
- La integración con sistemas de gestión de información de laboratorio se convertirá en un estándar clave en todas las industrias.
- La creciente demanda de monitoreo en tiempo real impulsará las soluciones basadas en la web y de acceso remoto.
- Los proveedores de software se centrarán en la ciberseguridad y el cifrado avanzado para proteger los datos de laboratorio.
- Los mercados emergentes en Asia Pacífico y América Latina experimentarán una adopción más rápida debido a la expansión de instalaciones de I+D.
- Las innovaciones continuas de productos y las asociaciones entre fabricantes de instrumentos analíticos y desarrolladores de software darán forma al crecimiento a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de software de cromatografía y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de software de cromatografía entre 2025 y 2032?
¿Qué segmento del mercado de software de cromatografía tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de software de cromatografía?
¿Quiénes son las empresas líderes en el mercado de software de cromatografía?
¿Qué región tuvo la mayor participación en el mercado de software de cromatografía en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Software de Cromatografía Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Software de Cromatografía Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1463.64 million → 2032: USD 2384.37 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Software de Cromatografía Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Software de Cromatografía Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Software de Cromatografía Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Software de Cromatografía Market Drivers
- 3.3 Mercado de Software de Cromatografía Market Restraints & Challenges
- 3.4 Mercado de Software de Cromatografía Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Software de Cromatografía Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Software de Cromatografía Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Software de Cromatografía category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Software de Cromatografía Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Software de Cromatografía Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Software de Cromatografía market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Software de Cromatografía Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Software de Cromatografía Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Software de Cromatografía Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Software de Cromatografía (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Software de Cromatografía Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Software de Cromatografía Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Software de Cromatografía Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Software de Cromatografía Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Software de Cromatografía Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Software de Cromatografía Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Software de Cromatografía Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Software de Cromatografía Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Software de Cromatografía Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
