
Visión General del Mercado:
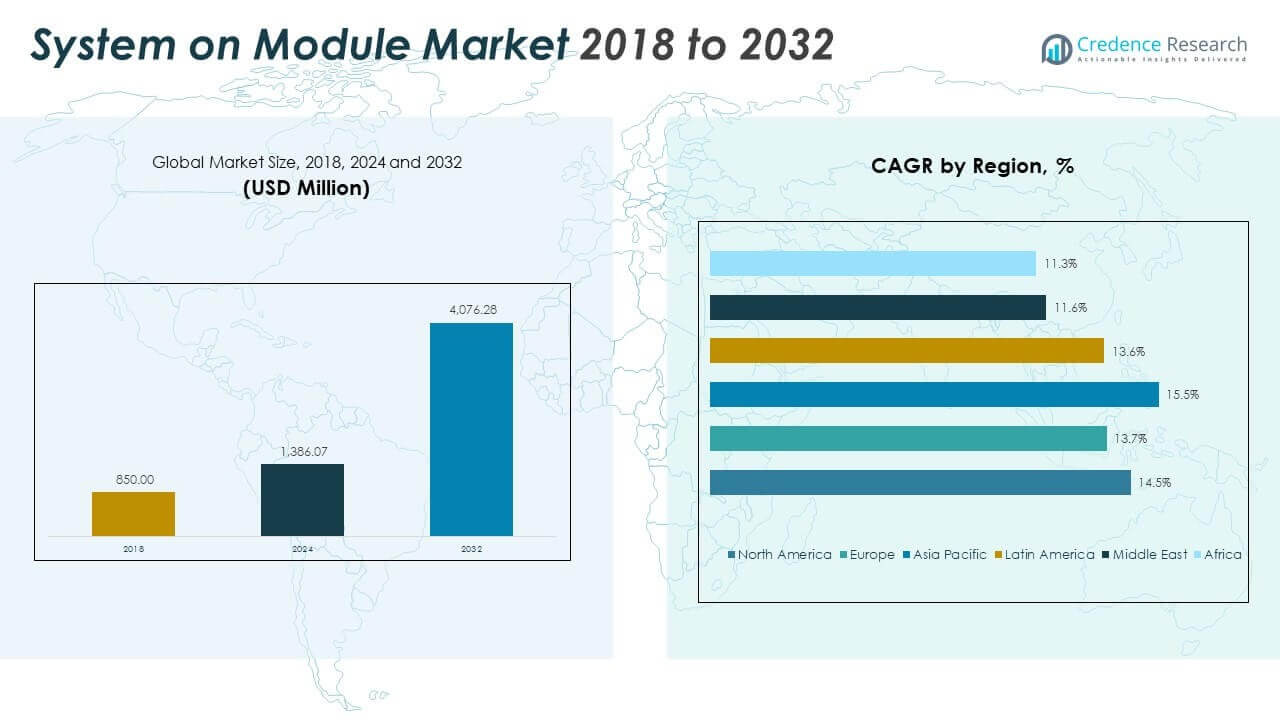
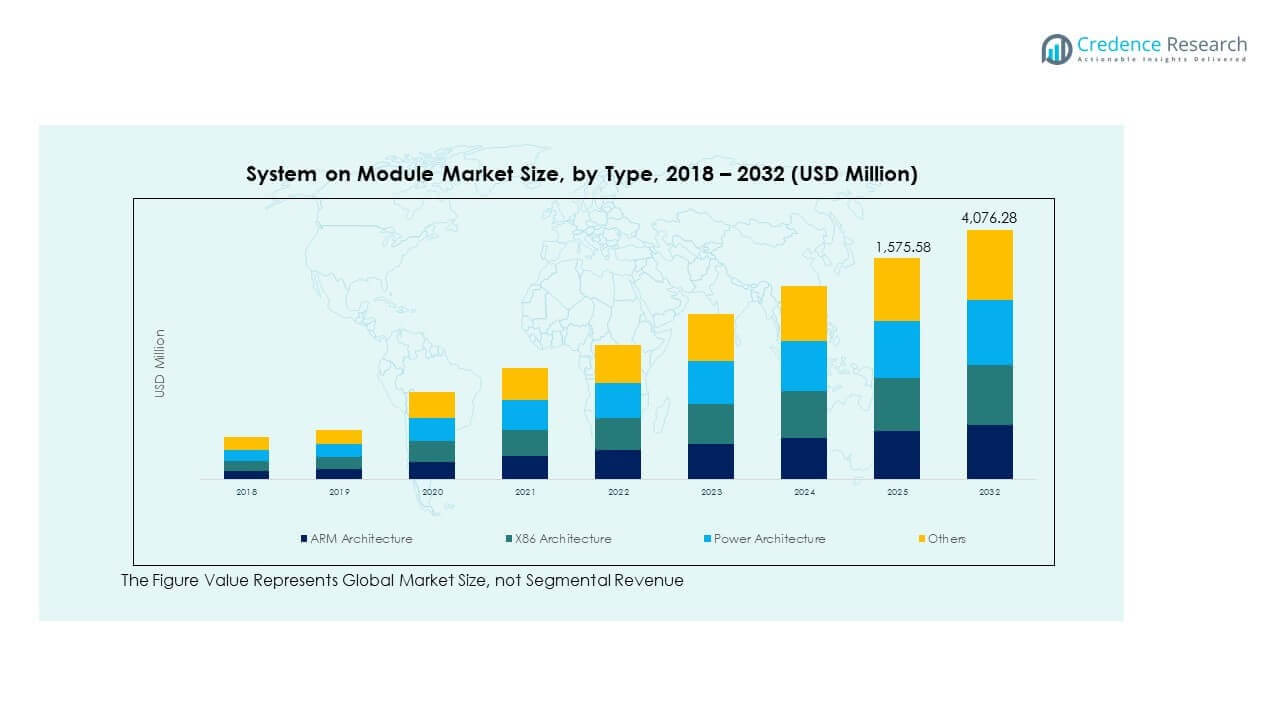
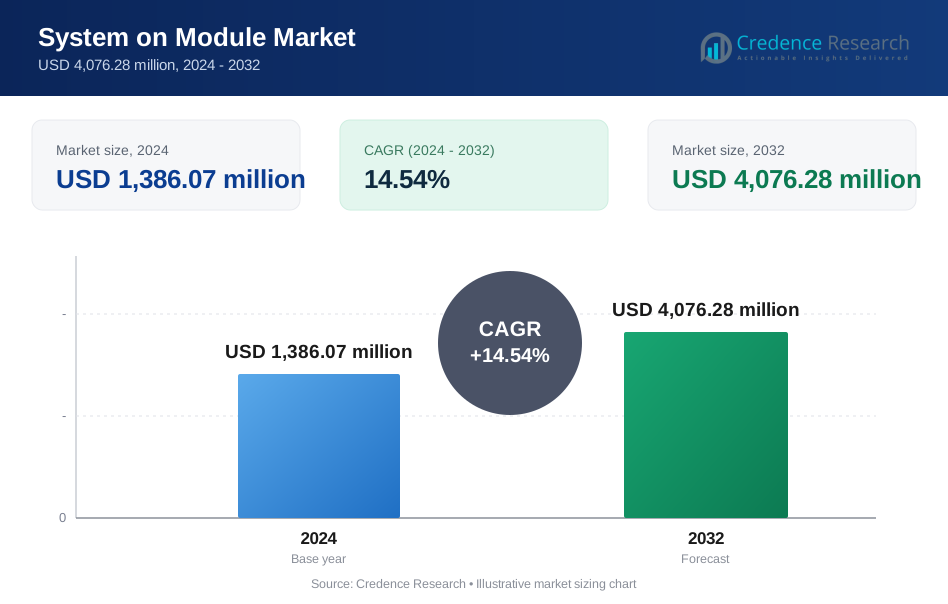
El tamaño del mercado de System on Module se valoró en USD 850.00 millones en 2018 a USD 1,386.07 millones en 2024 y se anticipa que alcanzará USD 4,076.28 millones para 2032, con un CAGR del 14.54% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de System on Module (SoM) 2024 | USD 1,386.07 Millones |
| Mercado de System on Module (SoM), CAGR | 14.54% |
| Tamaño del Mercado de System on Module (SoM) 2032 | USD 4,076.28 Millones |
La creciente demanda de soluciones informáticas compactas y eficientes en energía en diversas aplicaciones integradas está impulsando el crecimiento del mercado. Los SoM permiten un tiempo de comercialización más rápido, menores costos de I+D y facilidad de integración, lo que los hace ideales para la automatización industrial, la robótica, los dispositivos de salud y los sistemas automotrices. La creciente adopción de la computación en el borde y los sistemas basados en IA impulsa aún más la demanda. Los SoM ofrecen escalabilidad y fiabilidad, satisfaciendo las necesidades de diseño de soluciones integradas modernas. Estos módulos ayudan a los OEM a gestionar la complejidad, acortar los ciclos de desarrollo y mejorar la flexibilidad. Los casos de uso continúan expandiéndose en sectores que requieren despliegue a largo plazo y operación robusta. La innovación en tecnologías de procesadores también contribuye al impulso del mercado.
Asia Pacífico lidera el mercado de System on Module debido a su base dominante de fabricación de electrónica y rápida digitalización industrial. Países como China, Japón, Corea del Sur y Taiwán impulsan la adopción a gran volumen en aplicaciones integradas. América del Norte mantiene una posición fuerte debido a la integración temprana de tecnología en los sectores médico, de defensa e industrial. Europa sigue con una robusta adopción automotriz y de automatización. Los mercados emergentes como India y el sudeste asiático están ganando tracción debido a las iniciativas de ciudades inteligentes y el despliegue de IoT. La distribución regional refleja tanto casos de uso maduros como en evolución a través de industrias, apoyando el crecimiento global.
Perspectivas del Mercado:
- El mercado de System on Module fue valorado en USD 850.00 millones en 2018, alcanzó USD 1,386.07 millones en 2024, y se proyecta que crezca a USD 4,076.28 millones para 2032 con un CAGR de 14.54%.
- Asia Pacífico tuvo la mayor participación de mercado en 2024, representando el 1%, impulsado por la sólida fabricación de electrónica en China, Japón, Corea del Sur y Taiwán. Norteamérica siguió con el 27.3%, y Europa con el 24.3%, ambas beneficiándose de la automatización industrial y la innovación automotriz.
- Asia Pacífico es la región de más rápido crecimiento con un CAGR del 5%, respaldada por la expansión de centros de semiconductores, iniciativas de transformación digital y la creciente demanda de aplicaciones de IA de borde e IoT.
- Por tipo, la Arquitectura ARM lideró el mercado de System on Module en 2024 con aproximadamente un 32–34% de participación, favorecida por su eficiencia energética y amplia adopción en aplicaciones móviles y embebidas.
- La Arquitectura X86 mantuvo alrededor del 25–27% de participación, impulsada por el control industrial y sistemas heredados, mientras que la Arquitectura Power capturó el 18–20%, sirviendo necesidades especializadas en sistemas de defensa y redes.
Impulsores del Mercado
Creciente Demanda de Computación Embebida Compacta y Eficiente en Energía en la Automatización Industrial
La creciente demanda de sistemas embebidos en la automatización industrial fortalece el mercado de System on Module. Las empresas adoptan SoMs para reducir el tiempo y costo de desarrollo de productos mientras mejoran el rendimiento del sistema. Las fábricas despliegan SoMs en robótica, control de movimiento y sistemas de mantenimiento predictivo. Estos módulos soportan procesamiento multi-núcleo y operaciones en tiempo real. Su tamaño compacto se adapta bien a dispositivos con limitaciones de espacio. La eficiencia energética es una ventaja importante en entornos industriales hostiles. Los OEM valoran los SoMs por su integración sin problemas con sensores y actuadores. Crea soluciones escalables para futuras expansiones de fábricas.
- Para SoMs compactos y eficientes en energía en la automatización industrial, el UCM-iMX95 de Compulab basado en NXP i.MX 95 ofrece 6x núcleos ARM Cortex-A55 a hasta 2.0 GHz con soporte en tiempo real Cortex-M7/M33 para robótica y control de movimiento.
Creciente Uso de SoMs en Dispositivos de Salud y Equipos Médicos Portátiles
Las herramientas de diagnóstico portátiles y los sistemas de monitoreo de pacientes adoptan cada vez más plataformas de System on Module. Estos módulos permiten procesamiento de baja latencia, diseño compacto y conectividad remota. Los hospitales utilizan soluciones basadas en SoM en imagenología, bombas de infusión y sistemas de ECG. Los OEM de dispositivos médicos buscan aprobaciones regulatorias más rápidas con plataformas SoM probadas. Reduce los riesgos de diseño y mejora la fiabilidad del producto. Los proveedores de salud demandan computación segura y eficiente en energía para operación continua. El crecimiento de la telemedicina y los servicios de atención domiciliaria impulsa aún más la adopción. El mercado gana impulso a través de la digitalización de las operaciones clínicas.
Mayor Integración de SoMs en Aplicaciones Automotrices y Plataformas ADAS
Las empresas automotrices implementan SoMs en sistemas de infoentretenimiento, telemática y ADAS. Estas plataformas soportan computación de alta velocidad, fusión de datos en tiempo real e integración de sensores. Permiten a los fabricantes de automóviles acortar los ciclos de diseño e introducir características avanzadas rápidamente. Los SoMs cumplen con las estrictas necesidades de energía y térmicas de los sistemas vehiculares. Los OEMs confían en módulos robustos certificados para rendimiento de grado automotriz. El auge de los vehículos eléctricos (EV) y la conducción autónoma acelera la demanda de soluciones integradas. Los SoMs proporcionan la flexibilidad necesaria para las arquitecturas vehiculares futuras. El cumplimiento con los estándares de seguridad funcional impulsa su adopción.
- Para los SoMs automotrices en ADAS y EVs, el NXP i.MX 952 ofrece 4 núcleos Cortex-A55, eIQ Neutron NPU y cumplimiento ASIL-B bajo ISO 26262 para la fusión de sensores en tiempo real en sistemas de monitoreo del conductor.
El Creciente Uso de la IA y la Visión por Computadora Acelera la Integración de SoM en Diversos Sectores
Las cargas de trabajo de IA y la visión por computadora están penetrando en múltiples industrias, apoyando nuevos casos de uso para los SoMs. Estos módulos integran GPUs o NPUs para procesar datos de imágenes, videos y sensores en tiempo real. Los casos de uso abarcan desde la inspección de calidad en fábricas hasta el reconocimiento facial en ciudades inteligentes. Mejora el rendimiento de las aplicaciones de IA en el borde. Los SoMs con marcos de IA pre-validados aceleran el despliegue. Los desarrolladores los aprovechan para reducir la latencia de inferencia de IA en el borde. El comercio minorista inteligente, la seguridad y la logística adoptan SoMs para análisis de próxima generación. La demanda crece por SoMs personalizables con kits de herramientas preparados para IA.
Tendencias del Mercado
Mayor Enfoque en la Computación de IA en el Borde y Arquitecturas de Procesamiento Descentralizado
El cambio de la computación en la nube centralizada al procesamiento en el borde da forma al mercado de System on Module. Los SoMs se utilizan en cámaras inteligentes, controladores de planta de fábrica y drones. Estos módulos soportan la inferencia de IA directamente en el borde. Permite la toma de decisiones en tiempo real y reduce la dependencia de la nube. Los desarrolladores integran SoMs en robótica guiada por visión, quioscos inteligentes y sistemas autónomos. Los actores del mercado agrupan herramientas de IA para un desarrollo sin fisuras. Esta tendencia fortalece la utilidad de los SoMs en entornos sensibles a la latencia. La seguridad y la eficiencia del ancho de banda impulsan un mayor crecimiento en los despliegues en el borde.
- Por ejemplo, el ConnectCore MP25 SoM de Digi International está completamente verificado para IA en el borde, con un procesador STM32MP25 que cuenta con un NPU de 1.35 TOPS para inferencia en tiempo real en aplicaciones de visión por computadora.
Emergencia de SoMs Personalizados para Demandas Específicas de Aplicaciones en Industrias de Nicho
Los proveedores están ofreciendo SoMs personalizados para necesidades específicas de la industria como la aeroespacial, defensa y ferrocarriles. Estas plataformas personalizadas ofrecen interfaces especializadas, factores de forma robustos y soporte de ciclo de vida extendido. Ayudan a los OEMs a cumplir con requisitos estrictos de cumplimiento y fiabilidad. Los SoMs personalizados también abordan restricciones de temperatura, vibración o energía. Esta tendencia mejora la retención de clientes a través del soporte de ingeniería dedicado. Los acuerdos de suministro a largo plazo se vuelven comunes en sectores críticos. Impulsa a los fabricantes a invertir en diseños modulares. Los actores del mercado de System on Module expanden las bibliotecas de diseño para cumplir con especificaciones de nicho.
Desarrollo Rápido de SoMs Habilitados para 5G para Casos de Uso de Alta Capacidad y Baja Latencia
El despliegue de redes 5G crea demanda de SoMs que soportan comunicación de alta velocidad. Estos módulos se utilizan en estaciones base móviles, puertas de enlace de borde y vehículos conectados. Los SoMs habilitados para 5G manejan un intercambio de datos más rápido y la coordinación remota de dispositivos. Apoya el crecimiento en ciudades inteligentes, drones autónomos y AR/VR. Los desarrolladores se benefician de un mayor rendimiento y soporte de segmentación de red. Los SoMs construidos para 5G integran componentes de RF, antena y pila de protocolos. Esta tendencia promueve la innovación en la movilidad inteligente y la infraestructura de seguridad pública. Refuerza la relevancia de los SoMs en ecosistemas conectados.
- Por ejemplo, el SoM RM510Q-GL 5G de Quectel alcanza velocidades máximas de bajada verificadas de 4.5 Gbps y de subida de 2.9 Gbps en modos sub-6 GHz y mmWave para puertas de enlace de borde y vehículos de alto ancho de banda.
Cambio hacia estándares abiertos y SoMs interoperables en plataformas de hardware
La estandarización mejora la portabilidad del diseño y acorta el tiempo de comercialización. Los proveedores promueven estándares abiertos como SMARC, Qseven y COM Express. Estos estándares permiten una evaluación y despliegue más rápidos de SoMs a través de generaciones de hardware. Reduce el riesgo para los OEM durante actualizaciones o transiciones de plataforma. Las herramientas de código abierto apoyan ciclos de desarrollo de software más rápidos. La interoperabilidad entre SoMs y placas portadoras mejora la flexibilidad. Esta tendencia se alinea con la creciente demanda de electrónica modular y preparada para el futuro. Fomenta ecosistemas neutrales al proveedor, aumentando la competencia en el mercado de SoMs.
Análisis de Desafíos del Mercado
La complejidad del diseño, la compatibilidad de interfaces y los riesgos de integración ralentizan la adopción de SoM en sistemas tradicionales
El mercado de System on Module enfrenta desafíos técnicos en la integración de sistemas heredados. Muchos OEM tradicionales operan arquitecturas propietarias y diseños de circuito cerrado. Integrar SoMs requiere ingeniería especializada para gestionar desajustes de interfaz. Los problemas de compatibilidad entre placas portadoras y módulos retrasan el desarrollo. La documentación limitada de los proveedores afecta los cronogramas de los proyectos. Aumenta el costo total de propiedad cuando fallan las pruebas o la depuración. La alta dependencia de la personalización de software complica aún más la integración. Los OEM más pequeños carecen de capacidades internas para gestionar estos riesgos. Esta barrera ralentiza la penetración de SoM en mercados conservadores.
Las preocupaciones sobre el soporte a largo plazo, la fiabilidad de la cadena de suministro y el bloqueo de proveedores restringen una adopción más amplia
Las empresas temen la obsolescencia y la discontinuidad de plataformas en aplicaciones de ciclo de vida largo. Los ciclos de producto más cortos de los proveedores de SoM generan preocupaciones sobre el soporte a largo plazo. Impacta sectores críticos como la automatización industrial y los dispositivos médicos. Las interrupciones geopolíticas y la escasez de componentes aumentan los riesgos de la cadena de suministro. Las empresas buscan soluciones independientes del proveedor para evitar el bloqueo. La multi-fuente se vuelve difícil debido al firmware o controladores personalizados. Las necesidades de certificación y cumplimiento aumentan el costo y el retraso. Estos factores presionan a los fabricantes para ofrecer hojas de ruta transparentes y garantías de soporte extendido.
Oportunidades de Mercado
La expansión de proyectos de AIoT e infraestructura inteligente crea un fuerte potencial de crecimiento para los proveedores de SoM
La inversión gubernamental y empresarial en infraestructura inteligente apoya la expansión del mercado. Los SoMs ofrecen computación compacta y de alto rendimiento para aplicaciones de borde. Proyectos en energía inteligente, vigilancia y transporte público utilizan SoMs para control y procesamiento de datos. Esto posiciona a los proveedores de SoM como facilitadores clave de los sistemas urbanos de próxima generación. La infraestructura impulsada por AIoT requiere toma de decisiones en tiempo real en el borde. Los SoMs satisfacen esta demanda mediante la integración eficiente de procesamiento y conectividad en un solo módulo. Los proveedores se enfocan en ofrecer módulos robustos y de bajo consumo para entornos hostiles. Las asociaciones público-privadas en infraestructura digital mejoran la velocidad y escala de implementación.
La creciente demanda de startups y creadores acelera el crecimiento del segmento de SoM de bajo costo
Las startups utilizan SoMs disponibles en el mercado para acelerar la creación de prototipos y reducir los costos de lanzamiento de productos. Esto fomenta la innovación en dispositivos portátiles, robótica e IoT para consumidores. El apoyo comunitario y los kits de desarrollo mejoran la accesibilidad, impulsando una entrada más amplia al mercado. Los creadores se benefician del acceso a herramientas modulares y entornos de bajo código. Esta tendencia fomenta la experimentación rápida y el desarrollo más rápido de MVP. Los ecosistemas de código abierto construidos alrededor de los SoMs impulsan aún más la innovación. Las instituciones educativas y los laboratorios de investigación también adoptan SoMs de nivel básico para el aprendizaje basado en proyectos. Esto impulsa una ola constante de futuros ingenieros y desarrolladores en el ecosistema.
Análisis de Segmentación del Mercado:
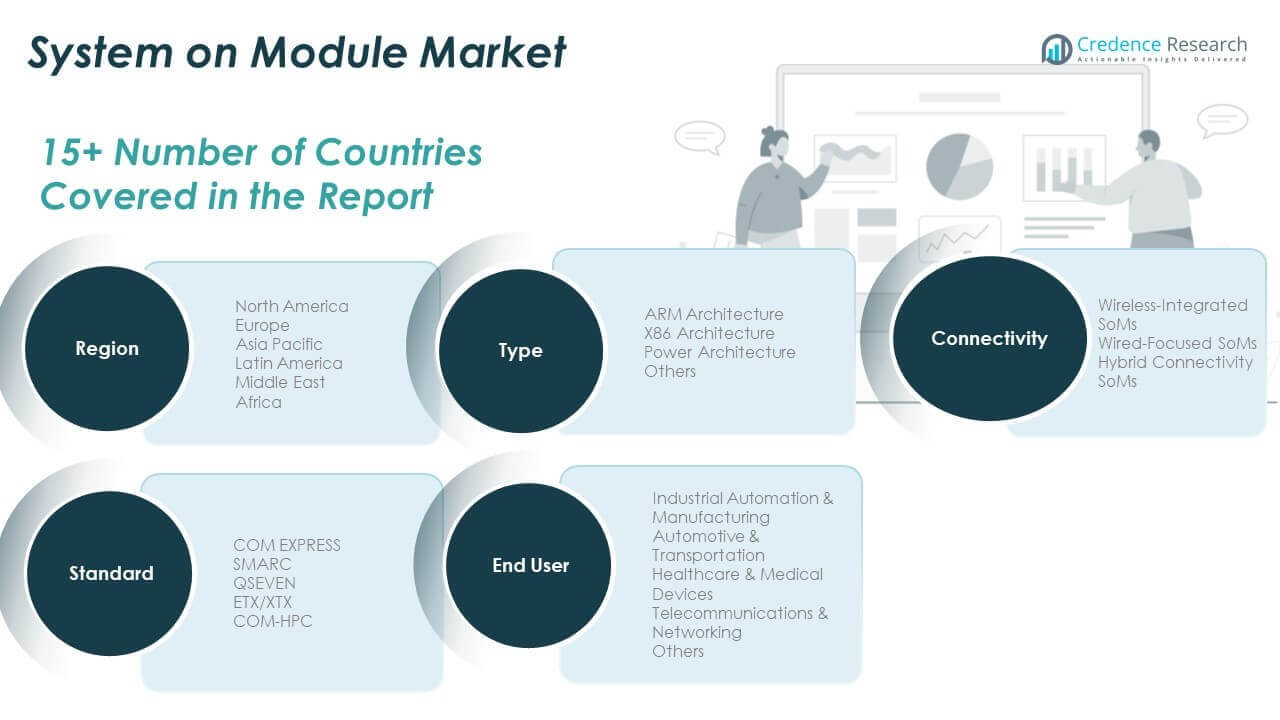
El mercado de System on Module se segmenta por tipo, conectividad, estándar y usuario final, cada uno moldeando la dinámica de la demanda.
Por tipo, la arquitectura ARM lidera debido a su eficiencia energética y uso generalizado en sistemas móviles y embebidos. La arquitectura X86 mantiene relevancia en PCs industriales y sistemas heredados, mientras que la arquitectura Power sirve aplicaciones especializadas en aeroespacial y defensa.
- Por ejemplo, el SoM basado en ARM i.MX 8M Plus de NXP Semiconductors ofrece un rendimiento NPU de 2.3 TOPS para IA en el borde con un consumo de energía inferior a 3W, confirmado en múltiples hojas de datos e implementaciones de módulos.
Por conectividad, los SoMs con integración inalámbrica dominan debido a la creciente necesidad de aplicaciones móviles, remotas y de IoT. Los SoMs enfocados en cableado soportan aplicaciones que requieren conexiones estables de alto ancho de banda en entornos fijos. Los SoMs de conectividad híbrida están ganando tracción donde la integración flexible es esencial a través de múltiples capas de comunicación.
- Por ejemplo, el SoM Verdin iMX8M Plus de Toradex integra Wi-Fi de doble banda 802.11ac con soporte 2x2 MU-MIMO, ofreciendo un rendimiento inalámbrico confiable para aplicaciones industriales embebidas. Presenta un tamaño compacto de 70×50 mm y soporta Bluetooth 5 junto con conectividad Wi-Fi.
Por estándar, COM Express ocupa una posición líder con amplia aceptación en la industria de la computación embebida. SMARC y Qseven ofrecen opciones compactas y de bajo consumo adecuadas para dispositivos con limitaciones de espacio. ETX/XTX y Standard 5 continúan sirviendo aplicaciones heredadas con estabilidad y compatibilidad comprobadas.
Por usuario final, la automatización industrial y la manufactura siguen siendo el segmento más grande, adoptando SoMs en robótica, PLCs y sistemas de control de movimiento. Los sectores automotriz y de transporte aprovechan los SoMs para infoentretenimiento, telemática y ADAS. Los dispositivos de salud y médicos los despliegan en diagnósticos y monitoreo portátil. El Usuario Final 4 captura casos de uso de nicho o emergentes bajo comercialización en etapa temprana.
Segmentación:
Por Tipo
- Arquitectura ARM
- Arquitectura X86
- Arquitectura Power
Por Conectividad
- SoMs con Conectividad Inalámbrica Integrada
- SoMs Enfocados en Conectividad por Cable
- SoMs de Conectividad Híbrida
Por Estándar
- COM Express
- SMARC
- Qseven
- ETX / XTX
- Estándar 5
Por Usuario Final
- Automatización Industrial & Manufactura
- Automotriz & Transporte
- Salud & Dispositivos Médicos
- Usuario Final 4
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado de System on Module en América del Norte fue valorado en USD 236.30 millones en 2018, alcanzando USD 379.22 millones en 2024 y se anticipa que llegará a USD 1,113.24 millones para 2032, con un CAGR del 14.5% durante el período de pronóstico. América del Norte representó aproximadamente el 27.3% de la cuota de mercado global en 2024. La región se beneficia de la adopción avanzada en automatización industrial, electrónica médica y sistemas de defensa. Las empresas aprovechan los SoMs en robótica, unidades de control aeroespacial y dispositivos de diagnóstico. El alto gasto en I+D y un sólido ecosistema de sistemas embebidos apoyan el crecimiento a largo plazo. EE.UU. lidera en el despliegue de SoMs robustos y de alto rendimiento en sectores industriales. Las empresas de salud adoptan módulos en dispositivos portátiles y herramientas de monitoreo en tiempo real. Las compañías de semiconductores con sede en la región desarrollan activamente plataformas SoM personalizadas. Continúa ganando impulso debido a la demanda de computación modular en aplicaciones de IA en el borde y conectividad segura.
Europa
El tamaño del mercado de System on Module en Europa se valoró en USD 215,22 millones en 2018 a USD 336,78 millones en 2024 y se anticipa que alcanzará USD 933,27 millones para 2032, con un CAGR del 13,7% durante el período de pronóstico. Europa representó casi el 24,3% de la cuota de mercado en 2024. La región muestra un fuerte crecimiento debido a la demanda de los sectores automotriz, control industrial y transporte. Alemania, Francia y el Reino Unido lideran las iniciativas de fábricas inteligentes utilizando módulos de computación embebida. Los SoMs son ampliamente adoptados en sistemas de seguridad ferroviaria, infotainment automotriz y automatización de procesos. Los fabricantes priorizan la eficiencia energética y la arquitectura escalable en industrias con altas exigencias de cumplimiento. Los proveedores europeos también impulsan la innovación en SoMs de estándar abierto. La región se beneficia de la colaboración activa entre OEMs y empresas de computación embebida. Sigue siendo un mercado clave para SoMs personalizados utilizados en aplicaciones industriales críticas para la misión.
Asia Pacífico
El tamaño del mercado de System on Module en Asia Pacífico se valoró en USD 305,83 millones en 2018 a USD 513,74 millones en 2024 y se anticipa que alcanzará USD 1.618,69 millones para 2032, con un CAGR del 15,5% durante el período de pronóstico. Asia Pacífico capturó la mayor cuota de mercado con un 37,1% en 2024. La región lidera en la fabricación de electrónica y el rápido despliegue de sistemas embebidos en sectores de consumo e industrial. China, Japón, Corea del Sur y Taiwán dominan debido a su fuerte base de semiconductores. Los SoMs se utilizan en robótica, vehículos eléctricos, dispositivos IoT y sistemas de vigilancia. India y el Sudeste Asiático muestran una rápida adopción impulsada por proyectos de ciudades inteligentes y transformación digital. Las startups locales y los OEMs utilizan cada vez más SoMs listos para acelerar productos. Los gobiernos regionales apoyan las exportaciones tecnológicas y la I+D en electrónica. Se destaca como la región más dinámica para el crecimiento en volumen y diversificación de productos.
América Latina
El tamaño del mercado de System on Module en América Latina se valoró en USD 61,20 millones en 2018 a USD 98,95 millones en 2024 y se anticipa que alcanzará USD 272,58 millones para 2032, con un CAGR del 13,6% durante el período de pronóstico. América Latina tuvo una cuota de mercado del 7,2% en 2024. La región ve un uso creciente de SoMs en automatización industrial, minería y sistemas de control de petróleo y gas. Brasil y México lideran la adopción debido al aumento de la fabricación local y la integración de tecnologías IIoT. La demanda crece por SoMs inalámbricos e híbridos para apoyar el monitoreo de infraestructura remota. Las aplicaciones en salud y agricultura inteligente también impulsan el interés. Los OEMs conscientes del presupuesto optan por SoMs flexibles con herramientas de desarrollo listas. Los desafíos regionales como la logística y la dependencia de importaciones ralentizan ligeramente el crecimiento. Ofrece oportunidades constantes en sistemas embebidos de nivel medio y despliegues robustos.
Oriente Medio
El tamaño del mercado de System on Module en Oriente Medio se valoró en USD 17,85 millones en 2018 a USD 25,77 millones en 2024 y se anticipa que alcanzará USD 61,57 millones para 2032, con un CAGR del 11,6% durante el período de pronóstico. La región representó alrededor del 1,9% de la cuota de mercado en 2024. La expansión del mercado está respaldada por inversiones en defensa, automatización de campos petroleros e infraestructura inteligente. EAU y Arabia Saudita lideran la demanda de módulos embebidos con IA en sistemas de vigilancia, movilidad y energía. Los programas gubernamentales en transformación digital fomentan la adopción de plataformas embebidas modulares. Los sectores industriales integran SoMs para mantenimiento predictivo y control de equipos. La demanda de SoMs inalámbricos crece con el despliegue de 5G y análisis de borde. Los actores regionales colaboran cada vez más con proveedores globales de módulos. Sigue siendo una zona de crecimiento nicho pero estratégica para SoMs de alto rendimiento.
África
El tamaño del mercado de System on Module en África se valoró en USD 13.60 millones en 2018, alcanzando USD 31.61 millones en 2024 y se anticipa que llegará a USD 76.92 millones para 2032, con un CAGR del 11.3% durante el período de pronóstico. África representó aproximadamente el 2.3% de la cuota de mercado global en 2024. La región se encuentra en etapas de adopción temprana, con un crecimiento liderado por Sudáfrica, Nigeria y Egipto. Los SoMs se utilizan en telecomunicaciones, gestión de energía y sistemas de salud pública. Los integradores locales utilizan módulos de nivel básico para implementaciones de IoT escalables y de bajo costo. Las aplicaciones de monitoreo agrícola y automatización fuera de la red están en expansión. Las instituciones educativas contribuyen capacitando ingenieros en plataformas embebidas. La dependencia de importaciones y la infraestructura de diseño limitada siguen siendo desafíos clave. Presenta un potencial futuro a medida que crecen la infraestructura digital y las soluciones inteligentes.
Análisis de Jugadores Clave:
- Avalue Technology
- Renesas Electronics
- iWave Systems
- Tessolve
Análisis Competitivo:
El mercado de System on Module presenta una mezcla de jugadores globales y regionales que compiten a través de la innovación de productos, escalabilidad y flexibilidad de diseño. Las empresas líderes se centran en ofrecer SoMs personalizables, eficientes en energía, con soporte de ciclo de vida prolongado y ecosistemas de desarrollo sólidos. Jugadores clave como Avalue Technology, Renesas Electronics, iWave Systems y Tessolve mantienen fuertes capacidades de ingeniería y carteras de productos diversas. Se mantiene altamente competitivo con actualizaciones constantes en conectividad, velocidad de procesamiento y eficiencia térmica. Los proveedores invierten en asociaciones con OEMs para apoyar necesidades específicas de aplicaciones en los sectores industrial, médico y automotriz. Las empresas emergentes apuntan al segmento de bajo costo con módulos listos para usar y soporte de código abierto. Las empresas establecidas mantienen el liderazgo a través de módulos listos para cumplir con normativas y redes de cadena de suministro extendidas. Continúa evolucionando con la creciente demanda de módulos compactos y listos para IA que cumplen con estándares globales. La diferenciación competitiva depende de los puntos de referencia de rendimiento, servicio al cliente y flexibilidad de integración a través de varias plataformas de hardware.
Desarrollos Recientes:
- En diciembre de 2025, iWave Systems introdujo el iG-RainboW-G69M, un módulo de sistema de tamaño OSM-S basado en TI AM62L para IoT y HMI de bajo consumo, acompañado de una placa portadora del tamaño de una Raspberry Pi en el mercado de módulos de sistema.
- En septiembre de 2025, Avalue Technology lanzó tres nuevos Módulos Estándar Abiertos (OSMs) OSM-IMX93, OSM-RK3568 y OSM-RK3566 para dispositivos IoT más inteligentes y ecológicos en el mercado de módulos de sistema, enfatizando el tamaño compacto, la eficiencia energética y la fiabilidad robusta para la automatización industrial y la robótica.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en tipo, conectividad, estándar y usuario final. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El mercado avanza a través de una adopción más amplia de la computación modular en la automatización industrial, la robótica y los programas de digitalización de fábricas.
- Los casos de uso de IA en el borde se expanden, impulsando la demanda de módulos compactos con aceleradores integrados y capacidad de procesamiento en tiempo real.
- La electrónica automotriz adopta SoMs escalables para apoyar plataformas de infoentretenimiento, telemática y asistencia al conductor.
- Los fabricantes de dispositivos de salud dependen de SoMs certificados para acortar los ciclos de desarrollo y reducir la complejidad regulatoria.
- Los estándares abiertos fortalecen la interoperabilidad y reducen las barreras de cambio entre generaciones de hardware.
- La conectividad inalámbrica e híbrida gana terreno con la infraestructura inteligente y los despliegues de IoT distribuidos.
- La escala de fabricación en Asia Pacífico mejora la disponibilidad y acorta los plazos de suministro global.
- Las startups e integradores de sistemas aceleran la innovación utilizando plataformas de módulos listas para desplegar.
- El enfoque de los proveedores se desplaza hacia el soporte de ciclo de vida largo y la personalización específica de aplicaciones.
- Los objetivos de sostenibilidad fomentan diseños eficientes en energía y huellas de sistema compactas en todos los despliegues.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Módulos en Sistema y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de sistemas en módulo entre 2024 y 2032?
¿Qué segmento del mercado de Sistemas en Módulo tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Sistemas en Módulo?
¿Quiénes son las empresas líderes en el mercado de Sistemas en Módulo?
¿Qué región tuvo la mayor participación en el mercado de sistemas en módulo en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sistemas en Módulo Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sistemas en Módulo Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,386.07 million → 2032: USD 4,076.28 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sistemas en Módulo Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sistemas en Módulo Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sistemas en Módulo Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sistemas en Módulo Market Drivers
- 3.3 Mercado de Sistemas en Módulo Market Restraints & Challenges
- 3.4 Mercado de Sistemas en Módulo Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sistemas en Módulo Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sistemas en Módulo Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sistemas en Módulo category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sistemas en Módulo Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sistemas en Módulo Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sistemas en Módulo market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sistemas en Módulo Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sistemas en Módulo Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sistemas en Módulo Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sistemas en Módulo (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sistemas en Módulo Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sistemas en Módulo Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sistemas en Módulo Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sistemas en Módulo Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sistemas en Módulo Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sistemas en Módulo Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sistemas en Módulo Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sistemas en Módulo Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sistemas en Módulo Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
