
Visión General del Mercado
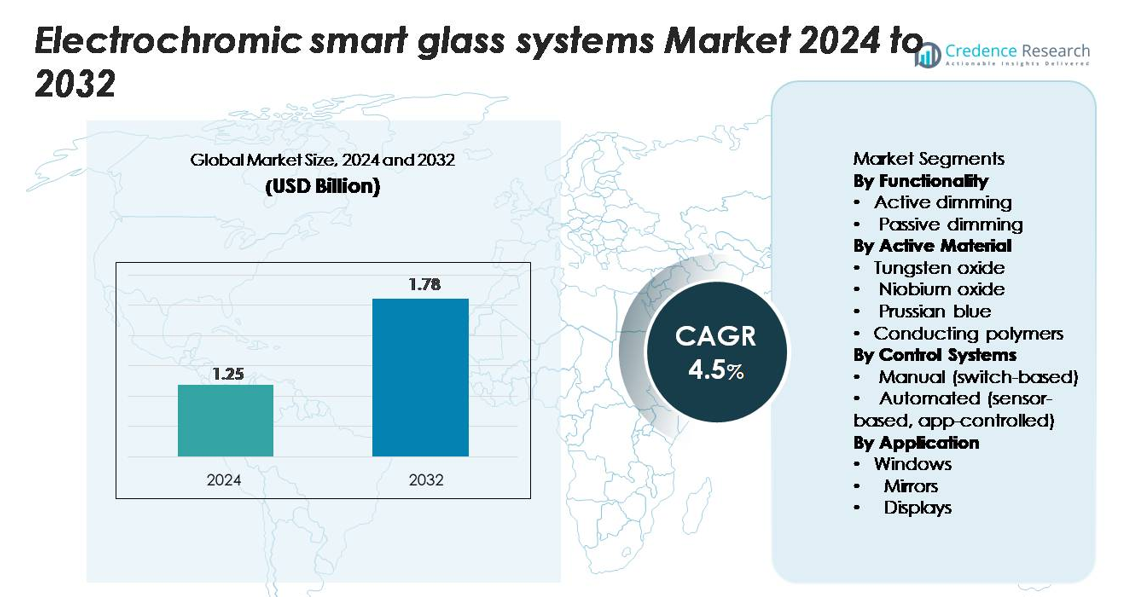
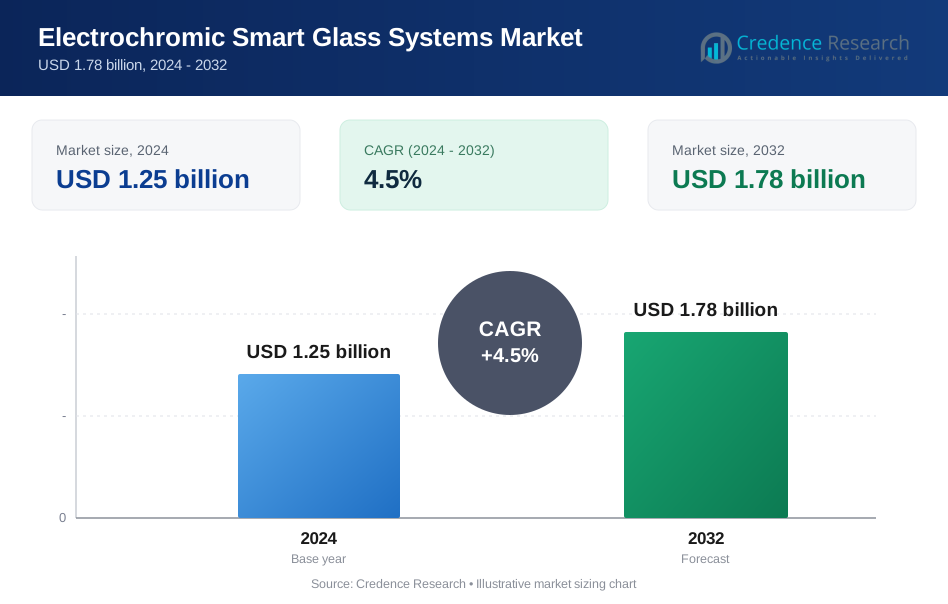
El mercado de sistemas de vidrio inteligente electrocrómico fue valorado en USD 1.25 mil millones en 2024 y se proyecta que alcance los USD 1.78 mil millones para 2032, registrando una tasa de crecimiento anual compuesta (CAGR) del 4.5% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sistemas de Vidrio Inteligente Electrocrómico 2024 | USD 1.25 mil millones |
| Mercado de Sistemas de Vidrio Inteligente Electrocrómico, CAGR | 4.5% |
| Tamaño del Mercado de Sistemas de Vidrio Inteligente Electrocrómico 2032 | USD 1.78 mil millones |
América del Norte lidera el mercado de sistemas de vidrio inteligente electrocrómico con alrededor del 40% de la cuota de mercado, impulsada por una fuerte adopción en edificios comerciales, infraestructura inteligente y aplicaciones automotrices de alta gama. Las principales empresas, incluidas Guardian Glass, Gentex Corporation, Compagnie de Saint-Gobain S.A., Asahi Glass Co. (AGC), Halio, Kinestral Technologies, Innovative Glass Corporation, Diamond Glass, ChromoGenics AB y AGG Inc., compiten mejorando el rendimiento de conmutación, la durabilidad y las capacidades de integración del sistema. Europa posee aproximadamente el 30% de la cuota de mercado, respaldada por estrictas regulaciones de eficiencia energética y una amplia adopción comercial, mientras que Asia-Pacífico representa alrededor del 20%, emergiendo como la región de más rápido crecimiento debido a la rápida urbanización, la expansión de vehículos eléctricos y el aumento de la inversión en acristalamiento arquitectónico avanzado.
Perspectivas del Mercado
- El mercado de sistemas de vidrio inteligente electrocrómico fue valorado en USD 1.25 mil millones en 2024 y se proyecta que alcance los USD 1.78 mil millones para 2032, registrando un CAGR del 4.5% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por la creciente demanda de edificios energéticamente eficientes, el aumento de la integración de la automatización inteligente y la expansión de la adopción en aplicaciones automotrices, con el oscurecimiento activo manteniendo la cuota de segmento dominante debido a sus capacidades de control superiores.
- Las tendencias clave incluyen avances en materiales electrocrómicos de conmutación más rápida, un uso más amplio de sistemas automatizados basados en sensores y un aumento de aplicaciones en entornos de salud, hospitalidad y residenciales premium.
- La dinámica competitiva involucra a jugadores líderes como Guardian Glass, Saint-Gobain, AGC, Halio, Gentex y Kinestral Technologies, que se enfocan en la innovación de materiales, la mejora de la durabilidad y el despliegue arquitectónico a gran escala mientras navegan por los altos costos de instalación y las complejidades de integración.
- Regionalmente, América del Norte lidera con aproximadamente el 40% de la cuota, seguida por Europa con alrededor del 30%, mientras que Asia-Pacífico posee casi el 20% y sigue siendo la región de más rápido crecimiento debido a la rápida expansión urbana y la creciente adopción de vehículos eléctricos.
Análisis de Segmentación del Mercado:
Por Funcionalidad:
El oscurecimiento activo domina el mercado de sistemas de vidrio inteligente electrocrómico, representando una participación mayoritaria estimada debido a su capacidad precisa de modulación de luz y compatibilidad con aplicaciones arquitectónicas y automotrices avanzadas. Este segmento lidera porque permite un ajuste dinámico del tinte controlado por el usuario que mejora la eficiencia energética y el confort de los ocupantes. La creciente integración de soluciones de sombreado automatizado en edificios comerciales y vehículos premium fortalece aún más la demanda de tecnologías de oscurecimiento activo. El oscurecimiento pasivo sigue encontrando uso en nichos donde la sensibilidad al costo y la instalación más sencilla son prioridades, pero su adopción sigue siendo más lenta debido a las opciones de control limitadas y la menor flexibilidad de rendimiento en comparación con los sistemas activos.
- Por ejemplo, View, Inc. describe sus paneles de vidrio dinámico como capaces de pasar de transparente a hasta un 99 % de tinte para longitudes de onda visibles.
Por Material Activo:
El óxido de tungsteno representa el segmento de material activo líder, manteniendo la mayor cuota de mercado debido a su alta eficiencia de coloración, estabilidad y rápida respuesta de conmutación. Su fuerte idoneidad para acristalamientos arquitectónicos de gran área y aplicaciones de transporte impulsa su adopción generalizada. Los fabricantes prefieren el óxido de tungsteno por su durabilidad comprobada y capacidad para lograr niveles de tinte más profundos bajo condiciones ambientales variadas. Los materiales de óxido de niobio y azul de Prusia siguen como alternativas emergentes que ofrecen un mejor rendimiento de ciclo y neutralidad de color, mientras que los polímeros conductores ganan tracción en sistemas de vidrio inteligente ligeros y flexibles, aunque siguen siendo secundarios debido a su vida útil más corta y menor resistencia ambiental.
- Por ejemplo, películas delgadas flexibles de Nb₂O₅ en sustratos de PET recubiertos de ITO demostraron una eficiencia de coloración máxima de 30 cm²/C y reversibilidad del 96 % después de la deposición.
Por Sistemas de Control:
Los sistemas de control automatizado lideran el mercado, capturando la participación dominante a medida que los edificios y vehículos adoptan cada vez más vidrio electrocrómico basado en sensores y controlado por aplicaciones para una gestión de la luz diurna sin interrupciones y un mayor ahorro de energía. Estos sistemas ajustan automáticamente los niveles de tinte según la luz ambiental, la temperatura y las preferencias del usuario, reduciendo las cargas de HVAC y mejorando el confort de los ocupantes. Su integración con plataformas de automatización de hogares y edificios inteligentes acelera la adopción en proyectos de construcción de alto rendimiento. Los sistemas basados en interruptores manuales siguen siendo relevantes en aplicaciones con restricciones de costo, pero su funcionalidad limitada y falta de características de integración mantienen su cuota de mercado comparativamente más baja.
Factores Clave de Crecimiento
Creciente Demanda de Soluciones de Edificación Energéticamente Eficientes
La adopción de vidrio inteligente electrocrómico está fuertemente impulsada por iniciativas globales para reducir el consumo de energía en edificios y cumplir con regulaciones de construcción verde cada vez más estrictas. Los edificios comerciales, en particular, dependen del acristalamiento dinámico para reducir las cargas de HVAC, optimizar la utilización de la luz diurna y mejorar el confort de los ocupantes. El vidrio electrocrómico modula activamente la transmisión de calor y luz, permitiendo reducciones medibles en la demanda de refrigeración y gastos operativos. Los incentivos gubernamentales para la construcción con certificación net-zero y LEED aceleran aún más la integración en oficinas, aeropuertos, hospitales y proyectos institucionales. La creciente urbanización y el desarrollo de infraestructuras inteligentes sostienen la demanda a largo plazo, ya que los desarrolladores buscan tecnologías que simultáneamente eleven el rendimiento energético, la estética y la experiencia del usuario. A medida que los objetivos ambientales se vuelven más estrictos en EE. UU., Europa y Asia, los sistemas de fachada dinámica como el vidrio electrocrómico emergen como habilitadores estratégicos de sostenibilidad.
- Por ejemplo, el sistema de acristalamiento electrocrómico SageGlass® de SAGE Electrochromics, Inc. fue modelado para reducir la energía solar incidente hasta 81 W por m² de fachada bajo escenarios climáticos y de control especificados.
Expansión de Ecosistemas de Edificios Inteligentes y Conectados
La proliferación de edificios habilitados para IoT y sistemas de control climático automatizados aumenta significativamente la demanda de vidrio inteligente electrocrómico. La integración con sensores inteligentes, sistemas de gestión de edificios (BMS) y controles basados en aplicaciones transforma el acristalamiento en un componente activo de la infraestructura inteligente. Los sistemas electrocrómicos regulan automáticamente el deslumbramiento, la transmisión de luz y el confort térmico, reduciendo la necesidad de persianas manuales o dispositivos de sombreado. Esta conectividad sin fisuras es especialmente atractiva para espacios comerciales de alta gama, complejos residenciales de lujo e instalaciones industriales eficientes en energía. A medida que crece la demanda de entornos centrados en el ocupante, el vidrio electrocrómico desempeña un papel clave en mejorar la productividad y el bienestar a través de entornos interiores adaptativos. El cambio hacia edificios completamente digitales, impulsados por sensores, con control unificado de iluminación, ventilación y sombreado, posiciona firmemente al acristalamiento inteligente como una tecnología fundamental dentro del ecosistema moderno de edificios inteligentes.
- Por ejemplo, el sistema "View Dynamic Glass" de View, Inc. implementa direccionabilidad individual para cada panel acristalado (cada panel recibe una dirección IP única en la red).
Creciente Adopción Automotriz para Mejoras en Confort y Privacidad
El sector automotriz integra cada vez más vidrio inteligente electrocrómico para mejorar el confort de la cabina, reducir el deslumbramiento y aumentar la privacidad de los pasajeros. Los OEM premium incorporan techos solares regulables, ventanas laterales y espejos retrovisores que se ajustan automáticamente según las condiciones ambientales o las preferencias del conductor. Estos sistemas contribuyen a la regulación térmica, disminuyendo el uso del aire acondicionado y mejorando la eficiencia del vehículo, una ventaja importante para los vehículos eléctricos. Los avances en durabilidad del acristalamiento, velocidad de cambio y claridad óptica permiten a los fabricantes de automóviles expandir aplicaciones más allá de los espejos hacia sistemas de techo panorámico y acristalamiento integrado en pantallas. A medida que las tendencias de diseño automotriz se desplazan hacia el minimalismo, la funcionalidad digital y la experiencia avanzada del usuario, las tecnologías de vidrio electrocrómico apoyan tanto la diferenciación estética como el rendimiento funcional. La creciente preferencia del consumidor por el confort personalizado y la reducción de la carga térmica fortalece la perspectiva a largo plazo para la integración de vidrio inteligente en el sector de la movilidad.
Tendencias y Oportunidades Clave
Creciente Adopción de Soluciones de Vidrio Inteligente Multifuncionales e Integradas
Una tendencia clave del mercado implica la evolución del vidrio electrocrómico de tecnología de atenuación independiente a una plataforma multifuncional que integra control térmico, gestión del deslumbramiento y características digitales integradas. Los fabricantes desarrollan sistemas híbridos que combinan capas electrocrómicas con sensores, recubrimientos autolimpiantes y elementos fotovoltaicos para aumentar el valor en aplicaciones arquitectónicas y automotrices. La integración de vidrio electrocrómico con pantallas preparadas para AR/VR, HUDs y señalización digital transparente crea nuevas oportunidades en cabinas de movilidad de próxima generación e interiores comerciales. El aumento de la inversión en I+D impulsa mejoras en la velocidad de cambio, la neutralidad del color y la durabilidad a largo plazo, permitiendo una adopción más amplia en diferentes climas y diseños de fachadas. A medida que las industrias priorizan la multifuncionalidad y la flexibilidad de diseño, el vidrio inteligente electrocrómico se posiciona como una solución premium centrada en la tecnología.
- Por ejemplo, la plataforma de vidrio inteligente automotriz de Gentex Corporation combina atenuación electrocrómica con una capa de proyección HUD integrada capaz de mostrar gráficos a niveles de luminancia que superan los 12,000 cd/m², asegurando legibilidad bajo condiciones de luz solar directa.
Potencial de Crecimiento Fuerte en los Sectores de Salud, Hospitalidad y Residencial de Alta Gama
Los sistemas de vidrio inteligente electrocrómico ganan impulso en entornos de salud y hospitalidad donde la privacidad, el confort del paciente y el control ambiental son esenciales. Los hospitales adoptan cada vez más acristalamientos inteligentes para reemplazar cortinas o persianas tradicionales, apoyando el control de infecciones y reduciendo el mantenimiento. Los hoteles implementan vidrio dinámico para una experiencia premium del huésped, control automático del deslumbramiento y gestión energética eficiente de las habitaciones. Los desarrolladores residenciales de alta gama también integran acristalamientos inteligentes para diferenciar apartamentos y villas de lujo con características avanzadas de confort. Estos segmentos emergentes presentan oportunidades significativas para que los fabricantes adapten soluciones que ofrezcan privacidad instantánea, higiene mejorada y ambiente de iluminación personalizado. A medida que las expectativas de los usuarios se orientan hacia la automatización sin fisuras y el bienestar mejorado, la demanda de soluciones electrocrómicas se extiende más allá del sector inmobiliario comercial tradicional hacia aplicaciones diversificadas y de alto valor.
- Por ejemplo, SageGlass informa que sus ventanas inteligentes ayudan a los edificios de salud a "lograr vistas y luz sin deslumbramiento ni calor".
Desafíos Clave
Altos Costos Iniciales y Requisitos de Instalación Complejos
A pesar del creciente interés, la adopción de vidrio inteligente electrocrómico enfrenta desafíos asociados con altos costos iniciales de materiales, sistemas de energía e instalación. En comparación con el acristalamiento convencional, los sistemas electrocrómicos requieren cableado adicional, controladores e integración con plataformas de automatización de edificios, aumentando los gastos totales del proyecto. Estos factores pueden ralentizar la adopción en mercados de construcción sensibles al precio, particularmente en regiones en desarrollo. La complejidad de la instalación también requiere mano de obra especializada, elevando los costos operativos y de mantenimiento. La barrera financiera sigue siendo significativa para aplicaciones residenciales a pequeña escala y proyectos de renovación. Los fabricantes continúan reduciendo los costos de producción, pero aún no se ha logrado una paridad de costos generalizada con el acristalamiento tradicional, creando una restricción clave para una penetración más amplia del mercado.
Lenta Velocidad de Cambio y Variabilidad de Rendimiento en Condiciones Extremas
El rendimiento del vidrio inteligente electrocrómico varía dependiendo de la temperatura, la profundidad del tinte y el tipo de material, presentando desafíos de fiabilidad en ciertos entornos. La velocidad de cambio, especialmente para fachadas de gran área, puede ser lenta en comparación con las expectativas de los usuarios, particularmente en climas fríos. La uniformidad del color y los niveles de neblina a veces fluctúan entre paneles, afectando la calidad visual en aplicaciones arquitectónicas de alta visibilidad. Las preocupaciones de durabilidad, como la fatiga por ciclos o la degradación de materiales activos, también impactan el rendimiento a largo plazo. Estas limitaciones técnicas dificultan la adopción en sectores que requieren respuesta rápida y claridad óptica consistente. La innovación continua es esencial para mejorar la eficiencia de cambio, expandir la tolerancia a la temperatura y asegurar un rendimiento estable a largo plazo en diversas aplicaciones.
Análisis Regional
América del Norte
América del Norte mantiene la mayor cuota de mercado con alrededor del 40%, impulsada por la fuerte adopción de vidrio inteligente electrocrómico en edificios comerciales, instalaciones de salud, aeropuertos y desarrollos residenciales premium. EE.UU. lidera debido al despliegue avanzado de edificios inteligentes, mandatos estrictos de eficiencia energética e inversiones sólidas en fachadas sostenibles. La creciente integración de acristalamiento electrocrómico en modelos automotrices de lujo, especialmente vehículos eléctricos, acelera aún más la demanda. La presencia de importantes innovadores y fabricantes refuerza el dominio regional a través de I+D continua e implementación de proyectos a gran escala. A medida que las iniciativas de infraestructura verde se expanden, se espera que América del Norte retenga una porción sustancial de la cuota de mercado global durante el período de pronóstico.
Europa
Europa representa la segunda mayor cuota de mercado con aproximadamente el 30%, respaldada por regulaciones de sostenibilidad robustas y alta penetración de soluciones arquitectónicas energéticamente eficientes. Países como Alemania, Francia, el Reino Unido y los países nórdicos lideran la adopción en oficinas comerciales, edificios públicos y centros de transporte. La fuerte presencia regional de fabricantes globales de vidrio y el aumento de inversiones en proyectos de renovación fortalecen la expansión del mercado. El compromiso de Europa con la construcción neutra en carbono y las tecnologías de fachadas dinámicas asegura una demanda continua de acristalamiento electrocrómico. La industria automotriz establecida de la región también integra vidrio inteligente en segmentos de vehículos premium, contribuyendo a su sólida posición general en el mercado.
Asia-Pacífico
Asia-Pacífico posee alrededor del 20% de la cuota de mercado global y representa la región de más rápido crecimiento, impulsada por la rápida urbanización, el desarrollo de ciudades inteligentes y el aumento de la construcción de edificios comerciales de alto rendimiento. China, Japón, Corea del Sur y Australia lideran la adopción, apoyados por la expansión de la fabricación de vehículos eléctricos y la creciente demanda de soluciones avanzadas de acristalamiento. Las iniciativas gubernamentales de construcción verde impulsan el uso de fachadas electrocrómicas en infraestructuras modernas. A medida que los costos tecnológicos disminuyen y aumenta la conciencia sobre materiales energéticamente eficientes, se proyecta que Asia-Pacífico capture una porción significativamente mayor, respaldada por un fuerte impulso del mercado en aplicaciones tanto arquitectónicas como de transporte.
América Latina
América Latina representa aproximadamente el 5% de la cuota de mercado, con un crecimiento liderado por Brasil, México y Chile. La adopción está aumentando en complejos comerciales, hoteles de lujo, centros comerciales y desarrollos residenciales premium donde se priorizan la eficiencia energética y la estética moderna. Aunque las limitaciones económicas restringen el despliegue a gran escala, el aumento de la inversión en infraestructura de alta gama y la adopción gradual de prácticas de construcción verde apoyan un crecimiento constante. El creciente interés de proveedores internacionales e iniciativas gubernamentales que fomentan tecnologías de construcción sostenibles están ayudando a la región a fortalecer su presencia en el mercado global de vidrio inteligente electrocrómico.
Oriente Medio y África
La región de Oriente Medio y África posee alrededor del 5% de la cuota de mercado, impulsada principalmente por la demanda de Oriente Medio de soluciones avanzadas de control de calor y deslumbramiento en climas extremos. Los EAU, Arabia Saudita y Qatar dominan la instalación en hoteles de lujo, torres comerciales y megaproyectos de ciudades inteligentes. El acristalamiento electrocrómico ofrece ahorros significativos en energía de refrigeración, lo que lo convierte en una característica atractiva en desarrollos premium. Aunque la adopción en África sigue siendo limitada, el aumento de la urbanización y las inversiones enfocadas en la sostenibilidad crean oportunidades emergentes. El crecimiento continuo en la construcción de alta gama y la infraestructura inteligente respaldada por el gobierno aseguran un aumento constante en la participación del mercado regional.
Segmentaciones del Mercado:
Por Funcionalidad
- Atenuación activa
- Atenuación pasiva
Por Material Activo
- Óxido de tungsteno
- Óxido de niobio
- Azul de Prusia
- Polímeros conductores
Por Sistemas de Control
- Manual (basado en interruptores)
- Automatizado (basado en sensores, controlado por aplicación)
Por Aplicación
- Ventanas
- Espejos
- Pantallas
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Panorama Competitivo
El panorama competitivo del mercado de sistemas de vidrio inteligente electrocrómico se caracteriza por una mezcla de fabricantes de vidrio establecidos, innovadores tecnológicos y especialistas emergentes en acristalamiento dinámico que compiten para mejorar el rendimiento, escalar la producción y expandir el alcance de las aplicaciones. Las empresas líderes se centran en mejorar la velocidad de cambio, la uniformidad del color, la durabilidad y la eficiencia energética para satisfacer las exigentes demandas de los sectores arquitectónico y automotriz. Las asociaciones estratégicas entre proveedores de materiales, integradores de sistemas de fachadas y proveedores de soluciones de edificios inteligentes están acelerando la comercialización y permitiendo una integración de sistemas sin fisuras. Las empresas también están invirtiendo fuertemente en líneas de producción automatizadas, tecnologías de nanorecubrimiento y sistemas de control avanzados para reducir costos y mejorar la fiabilidad. A medida que crecen las aplicaciones de construcción impulsadas por la sostenibilidad y la movilidad premium, los principales actores compiten a través de carteras de productos diferenciados, presencia geográfica ampliada y contratos a largo plazo con constructores, fabricantes de automóviles y desarrolladores de infraestructura. La inversión continua en I+D, las patentes en materiales electrocrómicos y el cambio hacia el acristalamiento dinámico habilitado para IoT y asistido por IA intensifican aún más la competencia en todo el mercado global.
Análisis de Jugadores Clave
- Guardian Glass
- Diamond Glass
- Kinestral Technologies, Inc.
- AGG Inc.
- Halio, Inc.
- Gentex Corporation
- Compagnie de Saint-Gobain S.A.
- ChromoGenics AB
- Innovative Glass Corporation
- Asahi Glass Co., Ltd. (AGC)
Desarrollos Recientes
- En agosto de 2025, la empresa Guardian Glass introdujo soluciones de acristalamiento automotriz inteligente con tintado conmutable y protección UV diseñadas para vehículos eléctricos, mejorando el confort de la cabina y la eficiencia energética.
- En enero de 2025, Gentex presentó sus techos solares electrocrómicos de próxima generación basados en película atenuable y visores inteligentes diseñados para acristalamiento panorámico de vehículos, junto con su producción existente de más de 50 millones de dispositivos electrocrómicos por año en mercados automotrices.
- En abril de 2022, el grupo Compagnie de Saint‑Gobain S.A. anunció que su planta de fabricación en Faribault, Minnesota, para su subsidiaria de acristalamiento electrocrómico se comprometió a reciclar más de 1,000 toneladas de vidrio por año, marcando un paso significativo en la fabricación sostenible para su negocio de vidrio inteligente.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Funcionalidad, Material activo, Sistemas de control, Aplicación y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Los sistemas de vidrio inteligente electrocrómico verán una adopción creciente a medida que los gobiernos refuercen los mandatos de eficiencia energética en la construcción comercial y residencial.
- La integración con plataformas IoT y sistemas de gestión de edificios automatizados se convertirá en estándar, mejorando el control inteligente de la luz diurna y el calor.
- Los avances en la velocidad de cambio, neutralidad del color y durabilidad a largo plazo impulsarán un uso más amplio en grandes fachadas y aplicaciones de alta visibilidad.
- La adopción automotriz se acelerará, especialmente en vehículos eléctricos, con un uso creciente en techos solares, ventanas laterales y acristalamiento de pantallas digitales.
- Se espera que los costos de producción disminuyan a medida que los fabricantes aumenten la escala y mejoren la eficiencia del procesamiento de materiales.
- Las soluciones de acristalamiento inteligente híbrido que combinan tecnologías electrocrómicas, termocrómicas y fotovoltaicas ganarán tracción.
- La creciente demanda de arquitectura premium sostenible impulsará la adopción en aeropuertos, hospitales, hoteles y proyectos residenciales de alta gama.
- Los mercados emergentes en Asia-Pacífico y Medio Oriente expandirán significativamente los volúmenes de instalación debido a la rápida urbanización y las necesidades impulsadas por el clima.
- La colaboración aumentada entre fabricantes de vidrio, empresas tecnológicas y compañías de construcción acelerará la innovación y la comercialización.
- La flexibilidad de diseño mejorada y los rangos de tintado personalizables apoyarán una aceptación más amplia en particiones interiores, pantallas inteligentes y cabinas de movilidad de próxima generación.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para los sistemas de vidrio inteligente electrocrómico y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de sistemas de vidrio inteligente electrocrómico entre 2025 y 2032?
¿Qué segmento de sistemas de vidrio inteligente electrocrómico tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de sistemas de vidrio inteligente electrocrómico?
¿Quiénes son las empresas líderes en el mercado de Sistemas de Vidrio Inteligente Electrocrómico?
¿Qué región comandó la mayor parte del mercado de Sistemas de Vidrio Inteligente Electrocrómico en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sistemas de Vidrio Inteligente Electrocrómico Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sistemas de Vidrio Inteligente Electrocrómico Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1.25 billion → 2032: USD 1.78 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sistemas de Vidrio Inteligente Electrocrómico Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sistemas de Vidrio Inteligente Electrocrómico Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sistemas de Vidrio Inteligente Electrocrómico Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sistemas de Vidrio Inteligente Electrocrómico Market Drivers
- 3.3 Mercado de Sistemas de Vidrio Inteligente Electrocrómico Market Restraints & Challenges
- 3.4 Mercado de Sistemas de Vidrio Inteligente Electrocrómico Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sistemas de Vidrio Inteligente Electrocrómico Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sistemas de Vidrio Inteligente Electrocrómico Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sistemas de Vidrio Inteligente Electrocrómico category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sistemas de Vidrio Inteligente Electrocrómico Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sistemas de Vidrio Inteligente Electrocrómico Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sistemas de Vidrio Inteligente Electrocrómico market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sistemas de Vidrio Inteligente Electrocrómico Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sistemas de Vidrio Inteligente Electrocrómico Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sistemas de Vidrio Inteligente Electrocrómico Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sistemas de Vidrio Inteligente Electrocrómico (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sistemas de Vidrio Inteligente Electrocrómico Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sistemas de Vidrio Inteligente Electrocrómico Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sistemas de Vidrio Inteligente Electrocrómico Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sistemas de Vidrio Inteligente Electrocrómico Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sistemas de Vidrio Inteligente Electrocrómico Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sistemas de Vidrio Inteligente Electrocrómico Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sistemas de Vidrio Inteligente Electrocrómico Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sistemas de Vidrio Inteligente Electrocrómico Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sistemas de Vidrio Inteligente Electrocrómico Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
