
Visión General del Mercado:
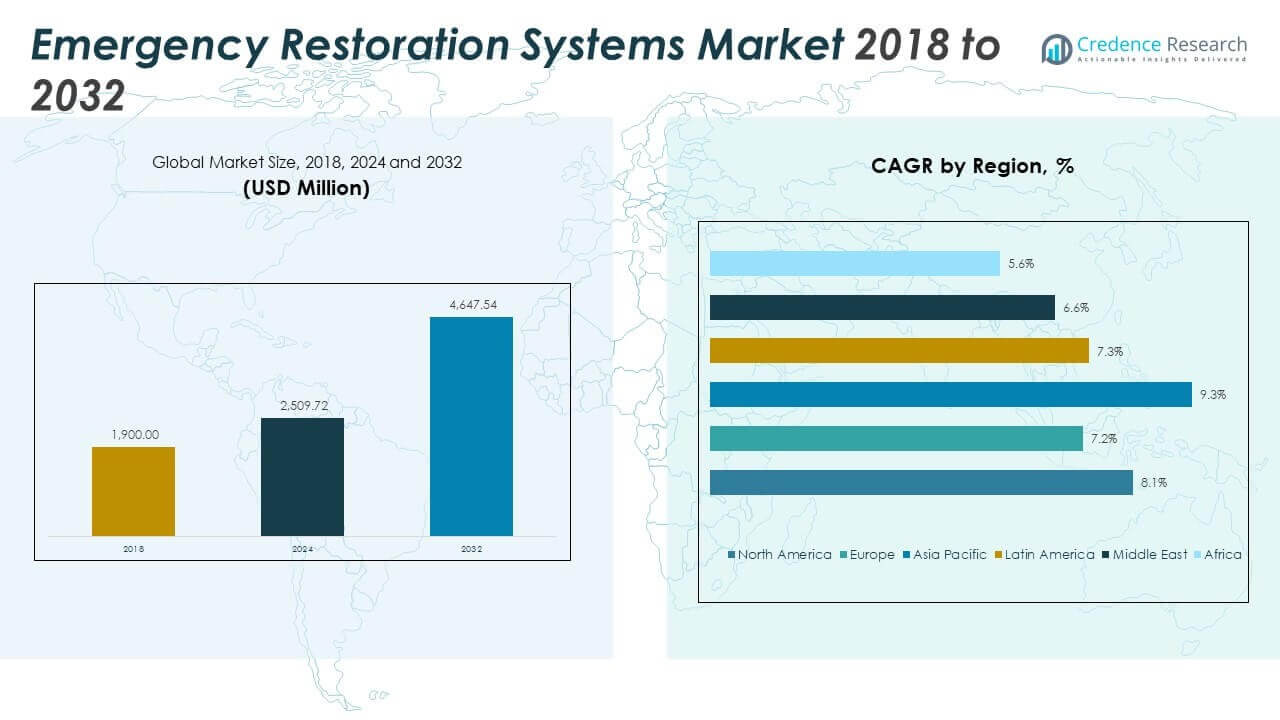
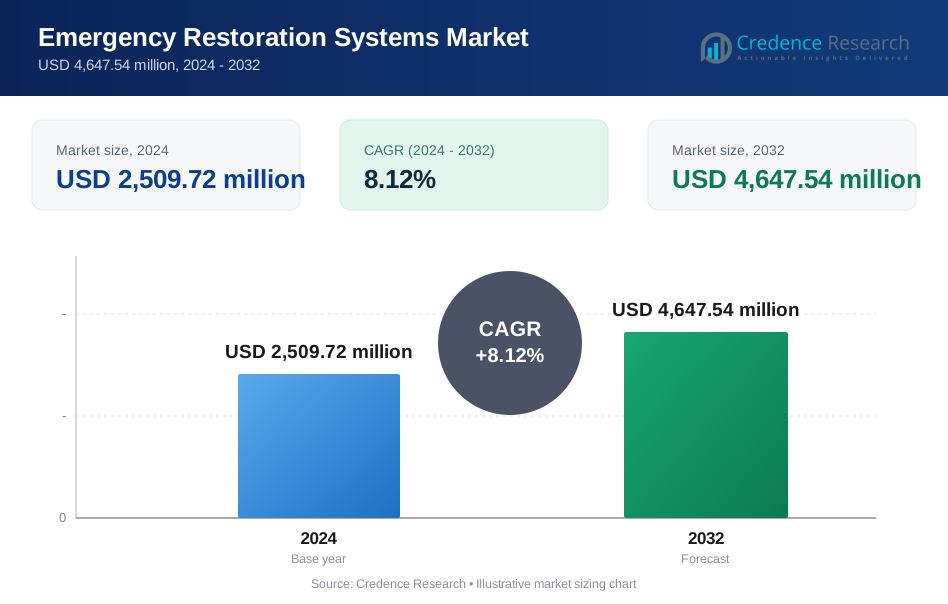
El tamaño del mercado de Sistemas de Restauración de Emergencia se valoró en USD 1,900.00 millones en 2018 a USD 2,509.72 millones en 2024 y se anticipa que alcanzará USD 4,647.54 millones para 2032, con un CAGR de 8.12% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sistemas de Restauración de Emergencia 2024 | USD 2,509.72 millones |
| Mercado de Sistemas de Restauración de Emergencia, CAGR | 8.12% |
| Tamaño del Mercado de Sistemas de Restauración de Emergencia 2032 | USD 4,647.54 millones |
El mercado está creciendo debido al aumento de la frecuencia de desastres relacionados con el clima y el envejecimiento de la infraestructura de servicios públicos a nivel mundial. Los cortes de energía, inundaciones, incendios y accidentes industriales están llevando a los gobiernos y al sector privado a invertir en soluciones de restauración de despliegue rápido. Las empresas de servicios públicos, centros de datos e instalaciones públicas críticas priorizan el equipo móvil y los sistemas modulares para la continuidad y seguridad. La presión regulatoria para reducir el tiempo de inactividad y restaurar los servicios rápidamente también apoya el crecimiento. Los proveedores que ofrecen monitoreo avanzado, despliegue más rápido y sistemas multiutilitarios están ganando tracción. Los servicios de restauración respaldados por seguros también impulsan la demanda en zonas urbanas e industriales.
América del Norte domina el mercado debido a una fuerte infraestructura de recuperación ante desastres, eventos climáticos frecuentes y altas inversiones públicas y privadas. Europa sigue con un fuerte impulso hacia la resiliencia de la red y despliegues de restauración impulsados por el cumplimiento. Asia Pacífico está emergiendo rápidamente, impulsada por la rápida urbanización y el clima extremo recurrente. América Latina y Medio Oriente muestran una adopción constante, liderada por riesgos de inundaciones e incendios. África sigue siendo incipiente pero está viendo progresos graduales a través de proyectos impulsados por ayuda y mejoras de infraestructura. Las dinámicas de crecimiento varían por región según la exposición climática, la estabilidad de los servicios públicos y los marcos regulatorios.
Perspectivas del Mercado:
- El mercado de Sistemas de Restauración de Emergencia se expandió de USD 1,900.00 millones en 2018 a USD 2,509.72 millones en 2024 y se proyecta que alcance USD 4,647.54 millones para 2032, registrando un CAGR del 8.12% durante el período de pronóstico.
- Norteamérica (36.4%), Asia Pacífico (30.0%) y Europa (20.3%) dominaron conjuntamente el mercado en 2024 debido a la alta exposición a desastres, una fuerte infraestructura de servicios públicos y marcos de recuperación estructurados.
- Asia Pacífico es la región de más rápido crecimiento con un CAGR de 3% y una participación de mercado del 30.0%, impulsada por la rápida urbanización, los frecuentes desastres naturales y el aumento de la inversión pública en infraestructura de emergencia.
- Por usuario final, Infraestructura y Servicios Públicos representaron casi el 35% de la participación en 2024, respaldados por programas de restauración liderados por el gobierno y necesidades de continuidad de servicios críticos.
- Instalaciones comerciales mantuvieron alrededor del 30% de participación, seguidas por usuarios industriales con ~20% y residenciales con ~15%, reflejando una mayor demanda de restauración por parte de operaciones comerciales y activos públicos.
Impulsores del Mercado
El Aumento de la Frecuencia de Desastres Naturales Eleva la Demanda de Equipos de Restauración de Rápido Despliegue
Los frecuentes desastres naturales como huracanes, inundaciones, incendios forestales y terremotos continúan presionando la infraestructura de servicios públicos existente. Estos eventos dañan líneas eléctricas, subestaciones, tuberías de agua y torres de comunicación. El mercado de Sistemas de Restauración de Emergencia se beneficia de la creciente demanda de soluciones móviles y modulares que restauran operaciones rápidamente. Las empresas de servicios públicos y los municipios adoptan remolques, equipos de conmutación y subestaciones modulares para reducir el tiempo de inactividad y mitigar las pérdidas económicas. Los protocolos de respuesta de emergencia ahora incluyen la preposición de equipos de restauración. El cambio climático está intensificando la volatilidad climática, aumentando el despliegue de sistemas de restauración. Los sistemas de recuperación de acción rápida se están convirtiendo en activos críticos en las estrategias gubernamentales de gestión de desastres. Este impulsor apoya la inversión sostenida tanto del sector público como privado.
- Por ejemplo, después del huracán Ida en 2021, Entergy utilizó una subestación móvil para restaurar la energía en South Lafourche High School y Lady of the Sea Hospital en Luisiana dentro de los días posteriores al impacto, priorizando instalaciones críticas en medio de cortes que afectaron a casi 950,000 clientes.
Infraestructura Envejecida en Economías Desarrolladas Crea una Fuerte Demanda de Reemplazo y Modernización
Muchos países en América del Norte y Europa operan con infraestructuras que superan los 40–50 años de antigüedad. Los activos de servicios públicos en deterioro presentan mayores riesgos de fallos durante la demanda máxima o el clima extremo. La demanda del mercado de Sistemas de Restauración de Emergencia aumenta por la necesidad de modernizar rápidamente componentes obsoletos. Las empresas de servicios públicos despliegan sistemas de restauración temporales mientras se realizan actualizaciones o reparaciones permanentes. Estas soluciones ayudan a mantener el flujo de energía, prevenir fallos en cascada y gestionar la continuidad del servicio al cliente. Los organismos reguladores imponen objetivos más estrictos de fiabilidad de la red, alentando a las empresas de servicios públicos a invertir en herramientas de restauración de respuesta rápida. La situación de envejecimiento de la red también conduce a un aumento de las interrupciones debido a los retrasos en el mantenimiento. Los sistemas de emergencia proporcionan un puente vital entre la infraestructura antigua y los esfuerzos de modernización a largo plazo.
Mandatos Regulatorios para la Continuidad del Servicio y la Preparación para Emergencias que Apoyan la Adquisición
Los gobiernos y los reguladores de servicios públicos ahora exigen una mejor resiliencia de la red y respuesta a emergencias. Los sistemas de restauración ayudan a las organizaciones a cumplir con los límites de duración de las interrupciones y los requisitos de preparación para emergencias. Las empresas eléctricas enfrentan multas por no restaurar la energía dentro de los plazos establecidos. Los actores del mercado de Sistemas de Restauración de Emergencia se benefician de este entorno de adquisición impulsado por el cumplimiento. Las organizaciones integran sistemas de emergencia en su planificación de continuidad, gestión de activos y protocolos de desastres. Las comisiones de servicio público asignan presupuestos para la fiabilidad de la red y capacidades de restauración rápida. Los proveedores de telecomunicaciones y servicios de agua también enfrentan presión para mantener el tiempo de actividad en situaciones de crisis. El impulso regulatorio asegura financiamiento estable para unidades de restauración móviles y sistemas montados en remolques.
- Por ejemplo, PG&E ha desplegado subestaciones móviles durante eventos de Corte de Energía por Seguridad Pública (PSPS) desde 2020 para mantener la energía en instalaciones críticas y comunidades en California. Estas unidades ayudan a reducir la interrupción durante cortes planificados al apoyar la estabilidad de la red y la preparación para emergencias.
Infraestructura Crítica y Centros de Datos que Requieren Mínimo Tiempo de Inactividad Impulsan la Integración del Sistema
Los centros de datos, aeropuertos, hospitales e instalaciones de defensa no pueden permitirse tiempos de inactividad prolongados. Estos sitios de misión crítica invierten en sistemas de restauración de emergencia para respaldo durante fallos. El mercado de Sistemas de Restauración de Emergencia apoya este segmento con soluciones como transformadores móviles, subestaciones de conexión rápida y equipos de conmutación pre-ingenierizados. El tiempo de inactividad conduce a grandes pérdidas financieras, problemas de seguridad y daños a la reputación. Las organizaciones buscan sistemas que puedan ser desplegados e integrados rápidamente en redes de respaldo. El crecimiento de centros de datos hiperescalables y de borde también impulsa la demanda de preparación de emergencia localizada. Los operadores del sector privado adoptan sistemas de restauración como parte de su estrategia de continuidad de negocio. Las industrias de alta dependencia continúan expandiendo su inversión en tecnologías de restauración de despliegue rápido.
Tendencias del Mercado
Cambio Hacia Sistemas Modulares y Pre-Ingenierizados que Permiten Despliegue Rápido y Escalabilidad
El mercado está presenciando una fuerte demanda de sistemas de restauración modulares que permiten un despliegue plug-and-play. Las empresas de servicios públicos y las instalaciones críticas prefieren soluciones pre-ingenieradas que reduzcan el tiempo de instalación durante crisis. El mercado de Sistemas de Restauración de Emergencia se beneficia de unidades compactas y en contenedores que se escalan fácilmente según la necesidad. Los equipos de conmutación móviles, los transformadores montados en remolques y las subestaciones prefabricadas reducen la dependencia del trabajo civil en el sitio. Estos sistemas simplifican la logística y aseguran una restauración más rápida después de grandes interrupciones. Pueden estandarizarse en las redes para mejorar la familiaridad operativa. Los proveedores ahora ofrecen kits modulares adaptados para casos de uso rural, urbano e industrial. Las tendencias de estandarización están remodelando el desarrollo de productos y las preferencias de adquisición.
- Por ejemplo, en 2023, la Red Estatal de China desplegó una subestación móvil modular de 110 kV de TGOOD para un proyecto de mina de carbón, permitiendo la operación completa en 24 horas utilizando unidades prefabricadas en contenedores sin trabajo civil en el sitio.
Integración de IoT y Monitoreo Remoto para Visibilidad en Tiempo Real y Control de Rendimiento
El control remoto y el monitoreo de datos en vivo están transformando las operaciones de sistemas de emergencia. La integración de sensores IoT, SCADA y herramientas de diagnóstico remoto mejora la velocidad de restauración y reduce el trabajo manual. El mercado de Sistemas de Restauración de Emergencia se está desplazando hacia soluciones inteligentes que ofrecen alertas predictivas de fallos y estado en vivo del equipo. Las empresas de servicios públicos rastrean voltaje, frecuencia y condiciones térmicas para detectar cargas o fallos anormales. Los paneles de control basados en la nube permiten el control centralizado de múltiples activos desplegados. Estas tecnologías también apoyan el seguimiento de activos, la planificación de mantenimiento y el análisis de uso. Las empresas de servicios públicos utilizan información en tiempo real para priorizar despliegues durante interrupciones en múltiples sitios. Las actualizaciones digitales se están convirtiendo en diferenciadores clave en las ofertas de productos.
- Por ejemplo, las subestaciones móviles 2025 de CHINT en Europa cuentan con IoT integrado para el monitoreo en tiempo real de voltaje y temperatura, permitiendo el control remoto de unidades de 72.5 kV desde paneles en la nube durante actualizaciones de la red.
Creciente Énfasis en Capacidades de Restauración Multi-Utilidad a Través de Energía, Agua y Telecomunicaciones
El mercado está evolucionando para apoyar la respuesta de emergencia integrada a través de servicios públicos. Los sistemas híbridos ahora abordan la restauración de electricidad, suministro de agua y telecomunicaciones en formatos combinados. Los proveedores del mercado de Sistemas de Restauración de Emergencia desarrollan soluciones que funcionan en segmentos de infraestructura. Estos sistemas multifuncionales permiten a las agencias municipales gestionar la restauración de energía y agua desde una única unidad móvil. Las torres de telecomunicaciones obtienen soporte de módulos de batería y generador integrados en remolques de restauración. La convergencia de servicios públicos en la respuesta de emergencia reduce los retrasos operativos y simplifica la capacitación. Las plataformas estandarizadas permiten un uso más amplio de los sistemas de restauración en los servicios urbanos. Las ciudades se centran en modelos de recuperación ante desastres coordinados que requieren soluciones multi-utilidad.
Modelos de Alquiler y Arrendamiento de Productos Ganando Impulso Entre Utilidades y Agencias Municipales
El aumento de los costos de capital y la incertidumbre sobre la frecuencia de desastres llevan a las organizaciones a preferir los alquileres. Los proveedores ofrecen sistemas de restauración de emergencia en planes flexibles de arrendamiento y suscripción. Este modelo reduce el costo inicial y mejora el acceso a sistemas avanzados. El mercado de sistemas de restauración de emergencia ve un crecimiento en los arreglos de pago por uso para unidades móviles. Las agencias públicas evitan los costos de activos inactivos al subcontratar el almacenamiento y mantenimiento. Los sistemas de alquiler se preposicionan en zonas de alto riesgo para un despacho más rápido. El modelo de equipo como servicio permite a los usuarios acceder a las últimas actualizaciones sin necesidad de propiedad total. El cambio hacia el gasto operativo sobre la inversión de capital está transformando las estrategias de los proveedores.
Análisis de Desafíos del Mercado
Altos Costos de Capital y Asignación de Presupuesto Limitada Restringen la Adquisición en Regiones Emergentes
Los sistemas de restauración de emergencia implican altos costos iniciales para la adquisición, transporte y mantenimiento. Muchos gobiernos en países de ingresos bajos y medianos luchan por justificar tales inversiones de capital. El mercado de sistemas de restauración de emergencia enfrenta brechas de adopción donde la preparación para desastres no se prioriza en los presupuestos anuales. Los ciclos de adquisición a menudo se retrasan debido a la financiación limitada, aprobaciones de políticas y necesidades de infraestructura competidoras. Las pequeñas empresas de servicios públicos carecen de acceso a esquemas de financiamiento o modelos basados en arrendamiento. Esto lleva a una mayor dependencia de métodos de reparación tradicionales, prolongando la duración de las interrupciones. Los altos aranceles de importación sobre sistemas de remolque y equipos eléctricos aumentan aún más los costos. Los proveedores encuentran difícil escalar en estos mercados sin programas respaldados por el gobierno o donantes.
La Logística, el Almacenamiento y el Personal Calificado Siguen Siendo Cuellos de Botella en el Despliegue de Emergencia
Los sistemas de emergencia deben ser movilizados, instalados e integrados rápidamente durante fallas críticas. La logística sigue siendo un desafío importante, especialmente en áreas remotas, propensas a desastres o de conflicto. El mercado de sistemas de restauración de emergencia enfrenta una mano de obra calificada limitada para la integración eléctrica y la seguridad de alto voltaje. La infraestructura de almacenamiento también es deficiente en muchos países, limitando la preparación. Sin un preposicionamiento adecuado, el equipo llega tarde o dañado durante las emergencias. Los desafíos de transporte aumentan para sistemas modulares más grandes, especialmente a través de regiones montañosas o inundadas. Incluso las empresas de servicios públicos bien financiadas enfrentan retrasos sin simulacros practicados y equipos entrenados. Las brechas en la disponibilidad de la fuerza laboral y los protocolos operativos dificultan la utilización completa de las soluciones de restauración.
Oportunidades del Mercado
Los Programas de Resiliencia del Gobierno y los Fondos de Recuperación de Infraestructura Impulsan la Demanda de Sistemas de Emergencia
Los paquetes de estímulo enfocados en la recuperación y los programas de resiliencia climática crean oportunidades de adquisición a gran escala. Los gobiernos priorizan los sistemas de restauración como parte de los marcos nacionales de respuesta a desastres. El mercado de sistemas de restauración de emergencia se beneficia de nuevos flujos de financiamiento para infraestructura crítica. Las agencias de desarrollo y los fondos climáticos también cofinancian las capacidades de despliegue de emergencia. Las asociaciones público-privadas aceleran la disponibilidad del sistema en zonas propensas a desastres.
El Aumento de Centros de Datos y Parques Industriales Fomenta la Adopción en el Sector Privado
La rápida expansión de los centros de datos, zonas de fabricación y centros logísticos aumenta la demanda de sistemas de respaldo confiables. Las organizaciones adoptan unidades de restauración móviles para minimizar la pérdida de ingresos durante las interrupciones. El mercado de sistemas de restauración de emergencia crece a medida que las instalaciones privadas integran estas herramientas en la planificación de continuidad del negocio. Los proveedores personalizan sistemas compactos y específicos para el sitio para cumplir con los requisitos de alta disponibilidad.
Análisis de Segmentación del Mercado:
El mercado de sistemas de restauración de emergencia se segmenta en tipo de sistema, componente, tipo de desastre y usuario final, cada uno impulsando patrones de adopción distintos.
Por tipo de sistema, los sistemas de restauración de daños por agua tienen una participación significativa debido a frecuentes roturas de tuberías, inundaciones y fugas residenciales. Los sistemas de restauración de incendios y humo les siguen de cerca, con alta demanda en zonas propensas a incendios forestales e industriales. Los sistemas de remediación de moho están ganando terreno en regiones húmedas donde la calidad del aire interior es una preocupación. Los sistemas de restauración de tormentas e inundaciones apoyan la recuperación a gran escala durante desastres naturales, especialmente en áreas costeras.
- Por ejemplo, SERVPRO despliega frecuentemente sistemas de extracción de agua montados en camiones durante eventos importantes de inundaciones y tormentas en los EE. UU., incluyendo Florida, para apoyar la rápida recuperación residencial y comercial. Sus equipos están entrenados para respuesta de emergencia 24/7, ayudando a minimizar el daño estructural y el riesgo de moho.
Por componente, los servicios dominan debido a la creciente demanda de respuesta de emergencia, limpieza, secado estructural y remediación. El equipo como deshumidificadores, ventiladores, extractores y sistemas HEPA también ve una fuerte adopción entre los proveedores de restauración profesional y edificios comerciales.
Por tipo de desastre, las inundaciones lideran el mercado, seguidas por incidentes relacionados con incendios y daños causados por tormentas y ciclones. Los accidentes industriales contribuyen con una demanda más pequeña pero constante, particularmente en conglomerados de fabricación.
Por usuario final, las instalaciones comerciales, incluidas oficinas, centros comerciales y lugares de hospitalidad, son los principales adoptantes debido a las necesidades de cumplimiento y continuidad operativa. El uso residencial está en aumento debido a los crecientes daños causados por el clima. Los usuarios industriales se centran en minimizar el tiempo de inactividad y la pérdida de productos, mientras que las infraestructuras y las instalaciones públicas invierten en restauración rápida para asegurar la continuidad del servicio comunitario.
- Por ejemplo, PuroClean responde regularmente a emergencias de rotura de tuberías en propiedades comerciales, incluidos hoteles, utilizando extractores y tratamientos antimicrobianos para restaurar áreas dañadas por el agua. Sus equipos de respuesta rápida a menudo ayudan a las instalaciones a reanudar operaciones dentro de 1-2 días, reduciendo el tiempo de inactividad y los riesgos para la salud.
Segmentación:
Por Tipo de Sistema
- Sistemas de Restauración de Daños por Agua
- Sistemas de Restauración de Incendios y Humo
- Sistemas de Remediación de Moho
- Sistemas de Restauración de Tormentas e Inundaciones
Por Componente
- Equipos (Deshumidificadores, Ventiladores, Extractores, Sistemas HEPA)
- Servicios (Respuesta de Emergencia, Limpieza, Secado Estructural, Remediación)
Por Tipo de Desastre
- Inundaciones
- Incendios
- Tormentas y Ciclones
- Accidentes Industriales
Por Usuario Final
- Residencial
- Comercial (Oficinas, Venta al por menor, Hospitalidad)
- Industrial
- Infraestructura y Instalaciones Públicas
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado de Sistemas de Restauración de Emergencia en América del Norte se valoró en USD 700.15 millones en 2018 a USD 913.77 millones en 2024 y se anticipa que alcanzará USD 1,689.85 millones para 2032, con un CAGR de 8.1% durante el período de pronóstico. América del Norte representó aproximadamente el 36.4% del mercado global en 2024. La región lidera debido a huracanes frecuentes, tormentas de nieve, incendios forestales y una infraestructura de red envejecida. EE.UU. impulsa el crecimiento a través de un fuerte financiamiento federal y estatal para la recuperación de desastres. Las empresas de servicios públicos en la región invierten activamente en transformadores móviles, subestaciones modulares y servicios avanzados de restauración. La colaboración pública y privada mejora la preparación para emergencias. Los servicios de restauración respaldados por seguros también apoyan los despliegues a gran escala. Canadá ve un aumento en la demanda en regiones propensas a inundaciones e incendios forestales.
Europa
El tamaño del mercado de Sistemas de Restauración de Emergencia en Europa se valoró en USD 404.70 millones en 2018 a USD 508.90 millones en 2024 y se anticipa que alcanzará USD 877.24 millones para 2032, con un CAGR de 7.2% durante el período de pronóstico. Europa representó alrededor del 20.3% de la participación global en 2024. El enfoque regulatorio en la resiliencia energética, especialmente en países como Alemania, Francia y el Reino Unido, impulsa la adopción. Las inundaciones y tormentas invernales generan una alta demanda de sistemas de restauración en el norte y centro de Europa. Los programas de adaptación climática de la UE financian la infraestructura de restauración y preparación. Las empresas de servicios avanzados implementan soluciones modulares y habilitadas para IoT. Los segmentos residencial y comercial adoptan tecnologías de restauración contra incendios y moho.
Asia Pacífico
El tamaño del mercado de Sistemas de Restauración de Emergencia en Asia Pacífico se valoró en USD 549.48 millones en 2018 a USD 753.03 millones en 2024 y se anticipa que alcanzará USD 1,517.43 millones para 2032, con un CAGR de 9.3% durante el período de pronóstico. La región posee aproximadamente el 30.0% del mercado global en 2024. Los desastres naturales frecuentes, incluidos tifones, inundaciones y terremotos, generan una alta demanda en países como China, India, Japón y Filipinas. La rápida urbanización e industrialización aumentan la vulnerabilidad y los riesgos de infraestructura. Los gobiernos invierten en preparación para emergencias y activos de servicios públicos móviles. Las ciudades inteligentes integran sistemas de restauración en las estrategias centrales de gestión urbana. Las restricciones presupuestarias y la concienciación siguen siendo un desafío en algunos mercados en desarrollo.
América Latina
El tamaño del mercado de Sistemas de Restauración de Emergencia en América Latina se valoró en USD 140.60 millones en 2018 a USD 184.19 millones en 2024 y se anticipa que alcanzará USD 320.08 millones para 2032, con un CAGR del 7.3% durante el período de pronóstico. La región representó el 7.3% de la participación global en 2024. El crecimiento del mercado está influenciado por geografías propensas a inundaciones y redes eléctricas inestables. Países como Brasil, México y Chile experimentan alta vulnerabilidad a las interrupciones climáticas y los incendios forestales. Los gobiernos están mejorando gradualmente la inversión en activos de recuperación ante desastres. Los proyectos de infraestructura pública y los esfuerzos de modernización de la red incluyen sistemas de restauración de emergencia. La expansión de los proveedores en la región sigue siendo cautelosa debido a los riesgos económicos y de políticas.
Oriente Medio
El tamaño del mercado de Sistemas de Restauración de Emergencia en Oriente Medio se valoró en USD 66.50 millones en 2018 a USD 81.80 millones en 2024 y se anticipa que alcanzará USD 135.27 millones para 2032, con un CAGR del 6.6% durante el período de pronóstico. Representa el 3.3% del mercado global en 2024. Las duras condiciones climáticas, las tormentas de arena y el estrés de la infraestructura contribuyen a la demanda regional. Los países del Golfo invierten en la fiabilidad de la red y mecanismos de defensa civil. El crecimiento urbano y la expansión de la infraestructura digital aumentan la importancia de la restauración rápida. Los servicios de restauración por daños de agua e incendios lideran el mercado. Los sectores de petróleo y gas e industrial demandan soluciones de emergencia específicas para el sitio. La penetración de proveedores mejora a través de alianzas de distribución regional y alquileres de equipos.
África
El tamaño del mercado de Sistemas de Restauración de Emergencia en África se valoró en USD 38.57 millones en 2018 a USD 68.02 millones en 2024 y se anticipa que alcanzará USD 107.68 millones para 2032, con un CAGR del 5.6% durante el período de pronóstico. África contribuye aproximadamente con el 2.7% al mercado global. Las vulnerabilidades de infraestructura, la limitada fiabilidad de la red y la exposición a peligros climáticos impulsan la necesidad de soluciones de emergencia. El África subsahariana enfrenta frecuentes inundaciones, sequías e interrupciones energéticas. Los servicios de restauración son impulsados en gran medida por programas apoyados por donantes y financiados por el gobierno. La adopción sigue siendo lenta debido a los altos costos, la falta de técnicos capacitados y la baja disponibilidad de sistemas. La ayuda internacional y las asociaciones público-privadas comienzan a mejorar la preparación para la restauración. Algunos centros urbanos integran equipos móviles para la recuperación de servicios públicos y telecomunicaciones.
Análisis de Jugadores Clave:
- ServiceMaster Restore
- Grupo BELFOR
- Paul Davis Restoration
- SBB
- Lindsey
Análisis Competitivo:
El mercado de Sistemas de Restauración de Emergencia presenta un panorama fragmentado pero competitivo con líderes globales y proveedores de servicios regionales fuertes. Los jugadores clave compiten en velocidad de respuesta, cobertura de servicio, disponibilidad de equipos y experiencia técnica. Las grandes empresas aprovechan redes nacionales y transfronterizas para apoyar el despliegue rápido durante desastres a gran escala. Favorece a las empresas con carteras de servicios diversificadas en restauración de agua, fuego, moho y tormentas. Las adquisiciones estratégicas ayudan a expandir el alcance geográfico y las bases de clientes. Las asociaciones con compañías de seguros y servicios públicos fortalecen los contratos. Las empresas invierten en equipos avanzados, herramientas digitales de gestión de trabajos y equipos de respuesta capacitados. La calidad del servicio, la capacidad de cumplimiento y el tiempo de recuperación influyen en la posición competitiva. Los jugadores regionales mantienen relevancia a través de experiencia local y acceso más rápido en el sitio.
Desarrollos Recientes:
- En diciembre de 2024, Insurcomm adquirió Theraclean Restoration fortaleciendo su presencia en restauración de desastres en la región del Atlántico medio, particularmente en Nueva Jersey. Esta expansión se alinea con el enfoque de Insurcomm en soluciones de restauración de propiedades de alta calidad y completas.
- En agosto de 2024, Frontier Services Group adquirió Restoration XP reforzando sus capacidades de restauración de emergencia en Texas con experiencia en restauración de incendios, mitigación de agua y remediación de moho. La asociación aprovecha equipos avanzados para extender el alcance geográfico y las ofertas de servicios de Frontier.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en tipo de sistema, componente, tipo de desastre y usuario final. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- El mercado de Sistemas de Restauración de Emergencia crecerá de manera constante con el aumento de las interrupciones relacionadas con el clima que requieren una infraestructura de respuesta más rápida.
- Las unidades de restauración móviles y modulares verán una mayor adopción en los sectores de servicios públicos e infraestructura crítica.
- La inversión en equipos habilitados para IoT se expandirá para apoyar el seguimiento remoto, el diagnóstico y el mantenimiento predictivo.
- Los modelos de equipos como servicio y alquiler dominarán entre los usuarios comerciales medianos y los municipios.
- Los centros de datos, parques industriales e instalaciones de salud ampliarán sus presupuestos para sistemas de restauración de emergencia en el lugar.
- Las herramientas de planificación de restauración basadas en IA apoyarán una logística de despliegue más inteligente y la priorización de activos después de desastres.
- La integración del equipo de restauración con los sistemas SCADA y BMS de servicios públicos mejorará la interoperabilidad del sistema.
- Los programas regionales de preparación para desastres desbloquearán nuevos fondos del sector público en Asia Pacífico y América Latina.
- La fuerte competencia entre proveedores impulsará la innovación en módulos de restauración compactos y de rápida instalación.
- La estandarización de protocolos y diseños modulares mejorará la reutilización del sistema en escenarios de desastres.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Sistemas de Restauración de Emergencia y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de sistemas de restauración de emergencia entre 2024 y 2032?
¿Qué segmento del mercado de Sistemas de Restauración de Emergencia tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de sistemas de restauración de emergencia?
¿Quiénes son las empresas líderes en el mercado de sistemas de restauración de emergencia?
¿Qué región tuvo la mayor participación en el mercado de Sistemas de Restauración de Emergencia en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sistemas de Restauración de Emergencia Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sistemas de Restauración de Emergencia Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,509.72 million → 2032: USD 4,647.54 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sistemas de Restauración de Emergencia Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sistemas de Restauración de Emergencia Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sistemas de Restauración de Emergencia Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sistemas de Restauración de Emergencia Market Drivers
- 3.3 Mercado de Sistemas de Restauración de Emergencia Market Restraints & Challenges
- 3.4 Mercado de Sistemas de Restauración de Emergencia Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sistemas de Restauración de Emergencia Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sistemas de Restauración de Emergencia Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sistemas de Restauración de Emergencia category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sistemas de Restauración de Emergencia Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sistemas de Restauración de Emergencia Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sistemas de Restauración de Emergencia market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sistemas de Restauración de Emergencia Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sistemas de Restauración de Emergencia Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sistemas de Restauración de Emergencia Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sistemas de Restauración de Emergencia (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sistemas de Restauración de Emergencia Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sistemas de Restauración de Emergencia Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sistemas de Restauración de Emergencia Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sistemas de Restauración de Emergencia Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sistemas de Restauración de Emergencia Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sistemas de Restauración de Emergencia Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sistemas de Restauración de Emergencia Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sistemas de Restauración de Emergencia Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sistemas de Restauración de Emergencia Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
