
Visión General del Mercado
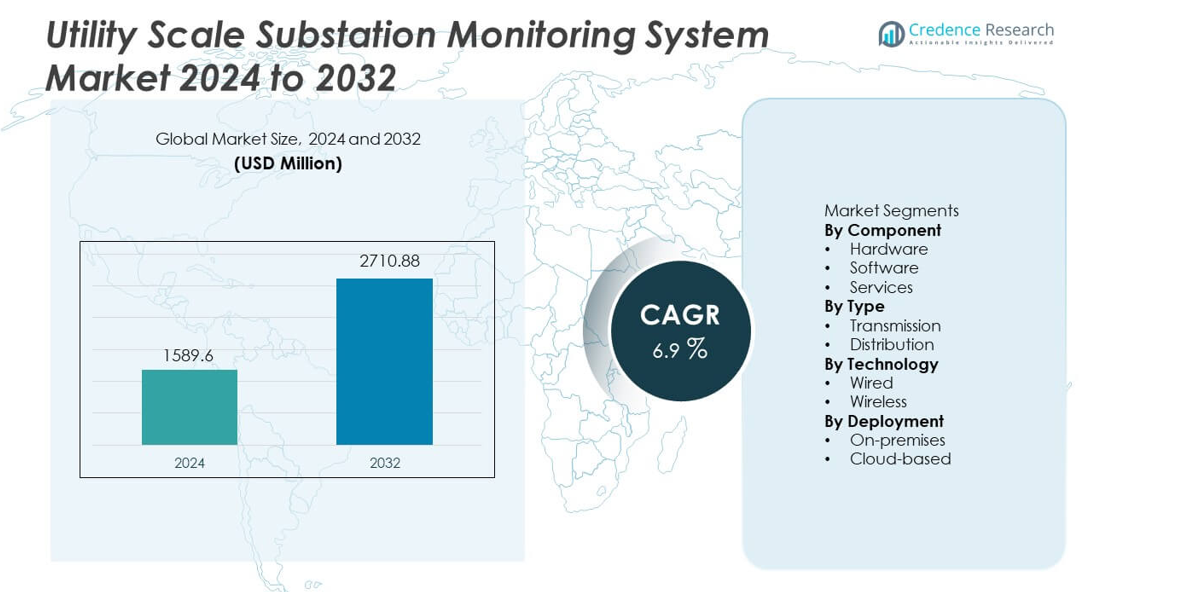
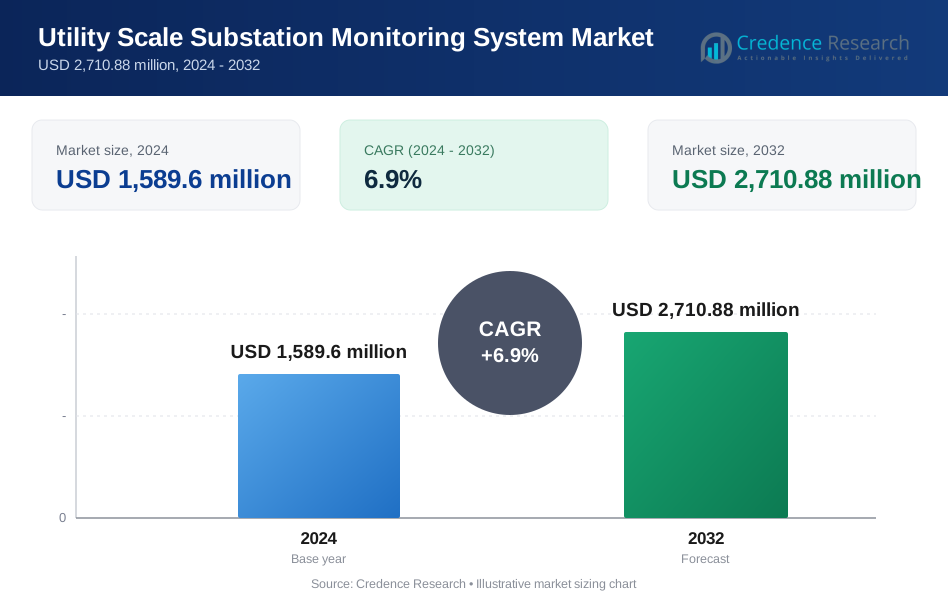
El mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad fue valorado en USD 1,589.6 millones en 2024 y se proyecta que alcance los USD 2,710.88 millones para 2032, registrando un CAGR del 6.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad 2024 | USD 1,589.6 millones |
| Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad, CAGR | 6.9% |
| Tamaño del Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad 2032 | USD 2,710.88 millones |
El mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad cuenta con una fuerte participación de Siemens Energy, ABB Ltd., Schneider Electric, General Electric, Hitachi Energy, Mitsubishi Electric Corporation, Eaton Corporation, Larsen & Toubro, Toshiba Energy Systems & Solutions, y Hyundai Electric & Energy Systems. Estos actores se centran en plataformas de monitoreo integradas, subestaciones digitales y capacidades de mantenimiento predictivo para apoyar la fiabilidad de la red. Su fortaleza radica en soluciones de extremo a extremo, experiencia en EPC y contratos de utilidad a largo plazo. América del Norte lidera el mercado global con una cuota de mercado del 34%, respaldada por extensos programas de modernización de la red, alta adopción de subestaciones digitales y estrictas regulaciones de fiabilidad. La fuerte capacidad de inversión y la adopción temprana de tecnología refuerzan el liderazgo regional y sostienen la ventaja competitiva.
Perspectivas del Mercado
- El mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad fue valorado en USD 1,589.6 millones en 2024 y se proyecta que alcance los USD 2,710.88 millones para 2032, creciendo a un CAGR del 6.9% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por programas de modernización de la red, infraestructura de subestaciones envejecida y creciente demanda de visibilidad de activos en tiempo real para reducir interrupciones y extender la vida útil del equipo.
- El hardware sigue siendo el segmento líder con una cuota de mercado del 46%, respaldado por una fuerte demanda de sensores, dispositivos electrónicos inteligentes y relés de monitoreo en subestaciones de transmisión.
- La actividad competitiva se centra en subestaciones digitales, análisis predictivo y mantenimiento basado en condiciones, con los principales actores fortaleciendo capacidades EPC y ofertas de servicios de ciclo de vida.
- América del Norte lidera con una cuota de mercado del 34%, seguida por Asia Pacífico con el 28% y Europa con el 26%, mientras que América Latina y Medio Oriente & África muestran una adopción constante impulsada por actualizaciones de red específicas.
Análisis de Segmentación del Mercado:
Por Componente:
El segmento de componentes incluye hardware, software y servicios, con el hardware manteniendo una cuota de mercado dominante del 46%. Las empresas de servicios públicos priorizan el hardware, como dispositivos electrónicos inteligentes, sensores y relés de monitoreo, para garantizar la visibilidad de los activos en tiempo real. La infraestructura de red envejecida y el aumento de las cargas de la red impulsan una fuerte inversión en equipos de monitoreo físico. El hardware ofrece detección directa de fallos, seguimiento de temperatura y monitoreo de condiciones a nivel de subestación. Las empresas de servicios públicos prefieren implementaciones lideradas por hardware porque estos sistemas soportan largos ciclos de vida operativos y alta fiabilidad. La integración de sensores avanzados y relés digitales fortalece las estrategias de protección de activos. El aumento del gasto de capital en programas de modernización de la red apoya aún más el dominio del hardware en subestaciones a escala de servicios públicos.
- Por ejemplo, ABB desplegó su serie Relion 670 de IEDs con tasas de muestreo de 4,800 muestras por segundo para análisis de fallos en tiempo real.
Por Tipo:
El segmento de tipo cubre subestaciones de transmisión y distribución, donde las subestaciones de transmisión representan una cuota de mercado líder del 58%. Los activos de transmisión de alto voltaje conllevan un mayor riesgo operativo e impacto financiero durante fallos. Las empresas de servicios públicos enfocan las inversiones de monitoreo en subestaciones de transmisión para evitar apagones a gran escala y disrupciones en cascada de la red. Las redes de transmisión también requieren monitoreo continuo debido a los flujos de energía de larga distancia y el complejo equilibrio de carga. El crecimiento en interconexiones transfronterizas y la evacuación de energía renovable aumentan las necesidades de monitoreo a niveles de transmisión. La presión regulatoria por la fiabilidad de la red acelera aún más la adopción. El monitoreo avanzado mejora la localización de fallos, la vida útil de los activos y la eficiencia operativa en subestaciones de transmisión.
- Por ejemplo, Hitachi Energy desplegó sistemas Lumada APM procesando más de 10,000 puntos de datos de sensores por segundo en activos de transmisión.
Por Tecnología:
El segmento de tecnología consta de sistemas cableados e inalámbricos, con la tecnología cableada dominando con una cuota de mercado del 63%. Las empresas de servicios públicos prefieren soluciones cableadas debido a la transmisión de datos estable, menor latencia y mayor control de ciberseguridad. Las redes cableadas soportan altos volúmenes de datos de sensores, relés y sistemas de protección. Estos sistemas aseguran un monitoreo ininterrumpido en entornos electromagnéticos adversos. Las empresas de servicios públicos despliegan tecnología cableada extensamente en subestaciones críticas donde la fiabilidad no es negociable. La compatibilidad a largo plazo de la infraestructura también apoya la adopción cableada. Aunque las soluciones inalámbricas ganan interés, la tecnología cableada sigue siendo la elección principal para implementaciones de monitoreo de subestaciones a escala de servicios públicos.
Impulsor Clave del Crecimiento
Modernización de la Red e Infraestructura Envejecida
Las empresas de servicios públicos invierten fuertemente en sistemas de monitoreo para actualizar la infraestructura de subestaciones envejecida. Muchos activos de transmisión y distribución superan los ciclos de vida operativos diseñados. Los sistemas de monitoreo proporcionan visibilidad en tiempo real sobre la condición de los activos, el estrés térmico y el comportamiento de fallos. Las empresas de servicios públicos utilizan estas perspectivas para prevenir fallos y extender la vida útil del equipo. Los programas de modernización de la red liderados por el gobierno aceleran aún más la adopción. La expansión de la integración renovable también aumenta las necesidades de monitoreo en subestaciones. Las subestaciones digitales requieren flujos de datos continuos para una operación estable. Esta combinación de presión por el reemplazo de activos e iniciativas de modernización impulsa fuertemente la demanda de sistemas de monitoreo de subestaciones a escala de servicios públicos.
- Por ejemplo, Siemens Energy implementó unidades Sensformer que capturan datos de temperatura del transformador cada 1 segundo para un seguimiento continuo de las condiciones.
Aumento de la Demanda de Fiabilidad de la Red y Prevención de Cortes
La fiabilidad de la red sigue siendo una prioridad para las empresas de servicios públicos que enfrentan una creciente demanda de energía. Las fallas en las subestaciones causan cortes a gran escala con un alto impacto económico. Los sistemas de monitoreo permiten la detección temprana de fallas y el mantenimiento predictivo. Las empresas de servicios públicos reducen el tiempo de inactividad no planificado al actuar sobre alertas en tiempo real. La electrificación creciente del transporte y la industria añade más presión a las subestaciones. Los reguladores imponen estándares de fiabilidad más estrictos en todas las regiones. Las empresas de servicios públicos responden desplegando plataformas de monitoreo avanzadas. Estos sistemas mejoran la localización de fallas, la gestión de carga y el tiempo de respuesta. Por lo tanto, las inversiones centradas en la fiabilidad siguen siendo un motor de crecimiento clave para el mercado.
- Por ejemplo, GE Grid Solutions implementó Unidades de Medición Fasorial que operan a 60 cuadros por segundo para detectar inestabilidad de voltaje en subestaciones de transmisión.
Integración de Energía Renovable y Generación Distribuida
El rápido crecimiento de la energía renovable cambia los patrones de flujo de energía en las redes. Las subestaciones ahora gestionan cargas variables de fuentes solares y eólicas. Los sistemas de monitoreo ayudan a las empresas de servicios públicos a mantener la estabilidad del voltaje y el equilibrio de la red. Los análisis en tiempo real apoyan decisiones operativas más rápidas bajo condiciones fluctuantes. Los recursos energéticos distribuidos aumentan la complejidad de la red tanto a nivel de transmisión como de distribución. Las empresas de servicios públicos requieren monitoreo continuo para evitar congestiones y sobrecarga de equipos. Las plataformas de monitoreo también apoyan las estrategias de automatización de la red. El cambio hacia redes con alta proporción de renovables impulsa fuertemente la demanda de soluciones avanzadas de monitoreo de subestaciones.
Tendencia y Oportunidad Clave
Adopción de Subestaciones Digitales y Análisis Avanzados
Las empresas de servicios públicos despliegan cada vez más subestaciones digitales con sensores inteligentes y sistemas de automatización. Las plataformas de monitoreo se integran con relés digitales y sistemas de control. Los análisis avanzados convierten los datos brutos en información procesable. Las empresas de servicios públicos utilizan análisis para predecir fallas y optimizar los horarios de mantenimiento. Esta tendencia reduce los costos operativos y las inspecciones manuales. Los proveedores que ofrecen análisis integrados obtienen una fuerte ventaja competitiva. Las plataformas habilitadas para la nube mejoran aún más la escalabilidad y el acceso remoto. La adopción de subestaciones digitales crea oportunidades a largo plazo para los proveedores de sistemas de monitoreo tanto en nuevas instalaciones como en proyectos de modernización.
- Por ejemplo, los relés de protección digital MELPRO de Mitsubishi Electric procesan valores muestreados a 4,800 muestras por segundo para apoyar el análisis en tiempo real en subestaciones digitales.
Crecimiento de Modelos de Mantenimiento Basado en Condiciones y Predictivo
Las empresas de servicios públicos pasan de un mantenimiento basado en el tiempo a estrategias basadas en condiciones. Los sistemas de monitoreo proporcionan datos continuos sobre la salud de los activos. Los modelos predictivos identifican signos tempranos de degradación del aislamiento o estrés térmico. Este enfoque reduce los costos de mantenimiento y mejora la utilización de los activos. Las empresas de servicios públicos extienden la vida útil del equipo mientras mantienen los estándares de seguridad. La tendencia apoya la demanda de sensores avanzados y plataformas de software. Los proveedores que ofrecen capacidades predictivas logran tasas de adopción más fuertes. La expansión de los programas de mantenimiento predictivo crea oportunidades de crecimiento sostenido en el mercado de sistemas de monitoreo de subestaciones.
- Por ejemplo, EcoStruxure™ Transformer Expert de Schneider Electric analiza entradas de sensores con ciclos de actualización de datos inferiores a una hora para apoyar decisiones de mantenimiento predictivo.
Desafío Clave
Alta Inversión Inicial y Complejidad de Integración
Los sistemas de monitoreo de subestaciones requieren una inversión inicial significativa. El hardware, la infraestructura de comunicación y el software aumentan los costos del proyecto. La integración con subestaciones heredadas sigue siendo técnicamente compleja. Las empresas de servicios públicos deben gestionar la compatibilidad entre diferentes generaciones de equipos. La escasez de mano de obra calificada ralentiza aún más el despliegue. Las restricciones presupuestarias retrasan la adopción en regiones sensibles a los costos. Las empresas de servicios públicos también enfrentan largos ciclos de aprobación para proyectos de capital. Estas barreras financieras y técnicas limitan una penetración más rápida en el mercado. Los proveedores deben abordar la eficiencia de costos y la simplicidad de integración para superar este desafío.
Riesgos de Ciberseguridad y Problemas de Gestión de Datos
La creciente digitalización expone a las subestaciones a amenazas de ciberseguridad. Los sistemas de monitoreo generan grandes volúmenes de datos operativos sensibles. Las empresas de servicios públicos deben asegurar las redes de comunicación contra ciberataques. El cumplimiento de las regulaciones de ciberseguridad aumenta la complejidad del sistema. La sobrecarga de datos también desafía a los equipos de servicios públicos que carecen de habilidades avanzadas de análisis. Una mala gestión de datos reduce la efectividad del sistema. Las preocupaciones sobre las vulnerabilidades de acceso remoto ralentizan la adopción de la nube. Por lo tanto, los riesgos de ciberseguridad y los problemas de manejo de datos restringen el despliegue. Abordar la seguridad y la gobernanza de datos sigue siendo crítico para el crecimiento del mercado a largo plazo.
Análisis Regional
América del Norte
América del Norte representa una cuota de mercado del 34% en el mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad, impulsada por fuertes inversiones en modernización de la red y estrictos estándares de confiabilidad. Las empresas de servicios públicos se centran en sistemas de monitoreo para gestionar activos de transmisión envejecidos y prevenir apagones a gran escala. La alta penetración de subestaciones digitales y análisis avanzados apoya una adopción constante. La región se beneficia del despliegue temprano de prácticas de mantenimiento basado en condiciones. La creciente integración de energías renovables aumenta aún más la demanda de monitoreo en subestaciones de transmisión. La fuerte supervisión regulatoria y la alta capacidad de gasto de las empresas de servicios públicos continúan sosteniendo la posición líder de América del Norte en el mercado global.
Europa
Europa tiene una cuota de mercado del 26%, respaldada por agresivos objetivos de energía renovable y redes de transmisión de energía transfronterizas. Las empresas de servicios públicos despliegan sistemas de monitoreo para garantizar la estabilidad de la red bajo cargas renovables variables. Los programas de reemplazo de infraestructuras envejecidas en Europa Occidental y del Norte impulsan una inversión sostenida. El énfasis en la automatización de la red y las subestaciones digitales acelera la adopción de tecnología. Los mandatos regulatorios sobre la confiabilidad de la red y la eficiencia energética apoyan aún más el despliegue. Las empresas de servicios públicos también priorizan soluciones de monitoreo compatibles con la ciberseguridad. Estos factores posicionan a Europa como un contribuyente clave al crecimiento del mercado global.
Asia Pacífico
Asia Pacífico representa una cuota de mercado del 28%, impulsada por la rápida expansión de la red y el aumento de la demanda de electricidad. Las inversiones a gran escala en infraestructura de transmisión apoyan una fuerte adopción de sistemas de monitoreo. Países como China e India priorizan el monitoreo de subestaciones para gestionar la complejidad de la red y reducir los apagones. Las adiciones de capacidad renovable aumentan la necesidad de visibilidad de activos en tiempo real. Las empresas de servicios públicos adoptan soluciones de monitoreo para apoyar la expansión de redes de alta tensión. Las reformas del sector eléctrico respaldadas por el gobierno fortalecen aún más la demanda. Asia Pacífico sigue siendo el mercado regional de más rápido crecimiento.
América Latina
América Latina representa una cuota de mercado del 7%, respaldada por las continuas mejoras en la infraestructura eléctrica. Las empresas de servicios públicos invierten en sistemas de monitoreo para mejorar la fiabilidad de la red y reducir las pérdidas técnicas. La expansión de proyectos de energía renovable aumenta los requisitos de monitoreo en subestaciones de transmisión. Las limitaciones presupuestarias limitan el despliegue rápido, pero los programas de modernización específicos sostienen el crecimiento. Los países se centran en reducir la duración de las interrupciones mediante una mejor detección de fallos. La financiación internacional para proyectos de red también apoya la adopción. La región muestra un progreso constante en la implementación de sistemas de monitoreo.
Oriente Medio y África
La región de Oriente Medio y África tiene una cuota de mercado del 5%, impulsada por la expansión de la red y los esfuerzos de diversificación energética. Las empresas de servicios públicos despliegan sistemas de monitoreo para apoyar las redes de transmisión de alta tensión. El crecimiento en proyectos de energía renovable y transfronterizos aumenta la demanda de monitoreo de activos. Los entornos operativos hostiles aumentan la necesidad de seguimiento en tiempo real de la condición del equipo. La inversión en iniciativas de redes inteligentes apoya la adopción gradual. Aunque el despliegue sigue siendo selectivo, el desarrollo a largo plazo de la infraestructura sostiene el crecimiento del mercado regional.
Segmentaciones del Mercado:
Por Componente
- Hardware
- Software
- Servicios
Por Tipo
- Transmisión
- Distribución
Por Tecnología
- Con cable
- Inalámbrico
Por Despliegue
- En las instalaciones
- Basado en la nube
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo destaca a Siemens Energy, ABB Ltd., Schneider Electric, General Electric, Hitachi Energy, Mitsubishi Electric Corporation, Eaton Corporation, Larsen & Toubro, Toshiba Energy Systems & Solutions y Hyundai Electric & Energy Systems como participantes líderes. Estas empresas compiten a través de amplios portafolios de monitoreo de subestaciones que combinan sensores, dispositivos electrónicos inteligentes, software de análisis y servicios de integración. Los líderes del mercado aprovechan fuertes capacidades EPC y relaciones a largo plazo con las empresas de servicios públicos para asegurar grandes proyectos de transmisión. Los jugadores se centran en plataformas de subestaciones digitales, monitoreo basado en condiciones y análisis predictivo para fortalecer la diferenciación. Las inversiones estratégicas se dirigen a la modernización de la red, el apoyo a la integración de energías renovables y arquitecturas preparadas para la ciberseguridad. Las empresas también amplían las ofertas de servicios para incluir la gestión del ciclo de vida y el monitoreo remoto. La competencia sigue siendo intensa a medida que los proveedores equilibran la eficiencia de costos con la funcionalidad avanzada. La innovación continua, la fiabilidad del sistema y la integración sin problemas con la infraestructura heredada definen la ventaja competitiva en este mercado.
Análisis de Jugadores Clave
- Siemens Energy
- ABB Ltd.
- Schneider Electric
- General Electric
- Hitachi Energy
- Mitsubishi Electric Corporation
- Eaton Corporation
- Larsen & Toubro
- Sistemas y Soluciones Energéticas de Toshiba
- Sistemas Eléctricos y Energéticos de Hyundai
Desarrollos Recientes
- En septiembre de 2024, Siemens Energy firmó contratos de actualización de red con Eletrobras en Brasil. El alcance incluyó monitoreo de gases disueltos en línea para estaciones y subestaciones de transformadores.
- En febrero de 2024, General Electric lanzó GridBeats a través del negocio de Soluciones de Red de GE Vernova. GridBeats se enfoca en el monitoreo digital y la automatización para la infraestructura de la red.
- En marzo de 2023, Tohoku Electric Power ordenó a Toshiba Energy Systems crear un STATCOM. Este STATCOM ayudará a alimentar la red de manera más efectiva y mejorará la operación fluida durante transmisiones de energía complejas, aumentando así la confiabilidad en caso de fallas dentro de los sistemas de transmisión.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Componente, Tipo, Tecnología, Despliegue y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- Las empresas de servicios públicos expandirán los despliegues de monitoreo para apoyar programas de modernización de redes a gran escala.
- Las subestaciones digitales impulsarán una mayor demanda de plataformas de monitoreo integradas.
- La adopción de mantenimiento predictivo aumentará en activos de transmisión y distribución.
- Las empresas de servicios públicos priorizarán el monitoreo en tiempo real de la salud de los activos para reducir riesgos de interrupciones.
- La integración de energía renovable intensificará las necesidades de monitoreo en subestaciones de alta tensión.
- Los sistemas de monitoreo cableados seguirán siendo dominantes en aplicaciones críticas de servicios públicos.
- Las arquitecturas de monitoreo preparadas para ciberseguridad ganarán una adopción más fuerte.
- Los análisis habilitados en la nube apoyarán la gestión remota de subestaciones.
- Las empresas de servicios públicos invertirán en servicios de ciclo de vida para mejorar el rendimiento de los activos.
- Las regiones emergentes acelerarán la adopción a través de mejoras de transmisión específicas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el sistema de monitoreo de subestaciones a gran escala y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado del Sistema de Monitoreo de Subestaciones a Escala de Utilidad entre 2024 y 2032?
¿Qué segmento del mercado de sistemas de monitoreo de subestaciones a escala de utilidad tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad?
¿Quiénes son las empresas líderes en el mercado de Sistemas de Monitoreo de Subestaciones a Gran Escala?
¿Qué región tuvo la mayor participación en el mercado del Sistema de Monitoreo de Subestaciones a Gran Escala en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,589.6 million → 2032: USD 2,710.88 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad Market Drivers
- 3.3 Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad Market Restraints & Challenges
- 3.4 Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sistemas de Monitoreo de Subestaciones a Escala de Utilidad Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
