
Visión General del Mercado de Sistemas de Intercambio de Imágenes Médicas:
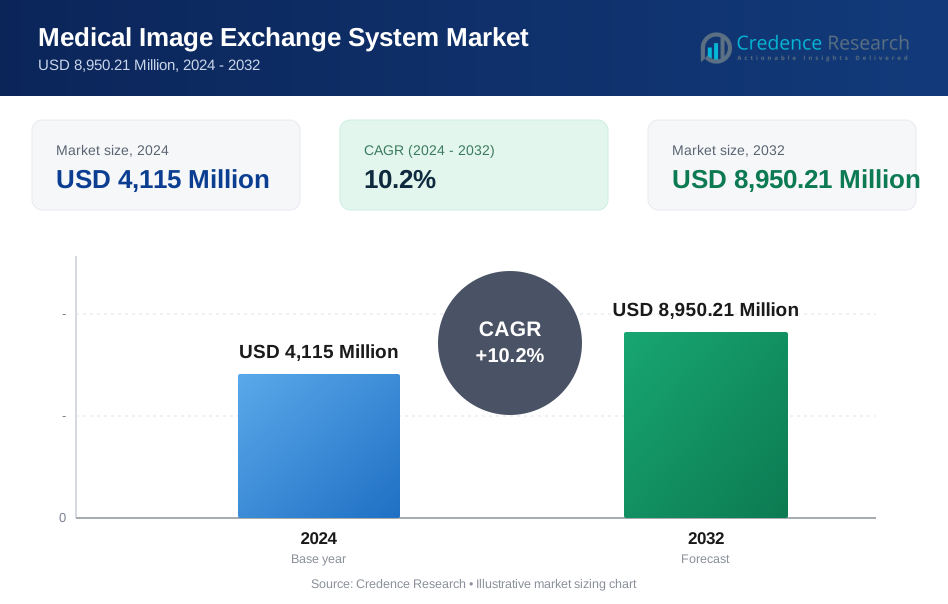
El tamaño del mercado de Sistemas de Intercambio de Imágenes Médicas fue valorado en USD 4,115 millones en 2024 y se anticipa que alcanzará los USD 8,950.21 millones para 2032, con un CAGR del 10.2% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sistemas de Intercambio de Imágenes Médicas 2024 | USD 4,115 millones |
| Mercado de Sistemas de Intercambio de Imágenes Médicas, CAGR | 10.2% |
| Tamaño del Mercado de Sistemas de Intercambio de Imágenes Médicas 2032 | USD 8,950.21 millones |
Perspectivas del Mercado de Sistemas de Intercambio de Imágenes Médicas
- El crecimiento del mercado está respaldado por la creciente demanda de intercambio de datos sin interrupciones, el aumento en los volúmenes de imágenes diagnósticas y la expansión de los servicios de telemedicina, con el segmento de software manteniendo una participación del 64.8% en 2024 debido a la fuerte adopción de soluciones basadas en la nube.
- Las tendencias clave que están moldeando el mercado incluyen la rápida migración hacia plataformas SaaS, la integración de inteligencia artificial para la gestión avanzada de imágenes y un creciente énfasis en el intercambio de imágenes en tiempo real para mejorar la colaboración clínica.
- El desarrollo del mercado se ve restringido por preocupaciones relacionadas con la seguridad de los datos, las regulaciones de privacidad del paciente y la complejidad de la integración con sistemas PACS heredados y sistemas de imágenes propietarios.
- Regionalmente, América del Norte lideró el mercado de Sistemas de Intercambio de Imágenes Médicas con una participación del 41.3% en 2024, seguida por Europa con un 27.6% y Asia Pacífico con un 21.9%, mientras que los hospitales siguieron siendo los usuarios finales dominantes con una participación del 52.6%.

Análisis de Segmentación del Mercado de Sistemas de Intercambio de Imágenes Médicas:
Por Solución:
El mercado de Sistemas de Intercambio de Imágenes Médicas, por solución, está liderado por el segmento de software, que representó el 64.8% de la participación total del mercado en 2024, impulsado por la adopción generalizada de plataformas de intercambio de imágenes basadas en la nube, archivos neutrales para proveedores y soluciones de interoperabilidad en redes de salud. Las soluciones de software permiten el intercambio seguro de imágenes, el acceso en tiempo real, la integración con sistemas PACS y EHR, y el cumplimiento de las regulaciones de protección de datos, lo que las hace esenciales para implementaciones a gran escala. El segmento de servicios mantuvo una participación del 35.2%, respaldado por la demanda de integración de sistemas, capacitación, mantenimiento y servicios gestionados, particularmente entre hospitales que están en transición desde infraestructuras heredadas.
- Por ejemplo, la plataforma InteleShare de Intelerad se integra con sistemas PACS y EHR en St. Luke’s University Health Network, permitiendo cargas en la nube de imágenes de pacientes en menos de tres minutos.
Por Usuario Final:
Por usuario final, los hospitales dominaron el mercado de sistemas de intercambio de imágenes médicas con un 52.6% de participación en 2024, respaldados por altos volúmenes de imágenes, necesidades de intercambio de datos multidisciplinarios y un enfoque creciente en la coordinación de la atención y la telemedicina. Los hospitales priorizan los sistemas de intercambio de imágenes para reducir la duplicación de imágenes, acelerar el diagnóstico y mejorar la colaboración clínica. Los centros de diagnóstico siguieron con un 21.4% de participación, impulsados por el intercambio de imágenes basado en referencias, mientras que los laboratorios representaron un 13.1%. Los laboratorios de investigación clínica y los institutos educativos representaron colectivamente un 12.9%, respaldados por la colaboración en investigación y los requisitos de formación académica.
- Por ejemplo, los centros de diagnóstico por imagen utilizan plataformas como el sistema basado en la nube de MEDICAI para compartir instantáneamente radiografías, tomografías computarizadas y resonancias magnéticas con los médicos remitentes, apoyando tiempos de respuesta rápidos para procedimientos ambulatorios a través de visores DICOM sin huella.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Sistemas de TI de Salud Interoperables
El mercado de sistemas de intercambio de imágenes médicas está fuertemente impulsado por la creciente demanda de infraestructura de TI de salud interoperable en hospitales, centros de diagnóstico y redes de entrega integradas. Los proveedores de salud dependen cada vez más del intercambio fluido de imágenes entre PACS, EHRs y archivos neutrales al proveedor para apoyar la atención coordinada, reducir los retrasos en el diagnóstico y eliminar procedimientos de imágenes duplicados. El énfasis regulatorio en la interoperabilidad, la estandarización de datos y el intercambio de información entre instituciones acelera aún más la adopción. A medida que los sistemas de salud expanden operaciones multisede e intercambios regionales de información de salud, las plataformas de intercambio de imágenes se vuelven críticas para garantizar la continuidad de la atención y mejorar la eficiencia en la toma de decisiones clínicas.
- Por ejemplo, el Portal de Intercambio de Imágenes Sectra (IEP) del Reino Unido, implementado en 500 instituciones del NHS y otras, permite el intercambio seguro de radiografías, ecografías, tomografías computarizadas, resonancias magnéticas y PET sin medios físicos como CDs.
Crecimiento de la Telemedicina y Diagnósticos Remotos
La rápida expansión de la telemedicina y los servicios de diagnóstico remoto es un importante impulsor del crecimiento del mercado de sistemas de intercambio de imágenes médicas. Las consultas virtuales, la teleradiología y las revisiones de especialistas remotos requieren acceso rápido y seguro a imágenes médicas de alta calidad a través de geografías. Los sistemas de intercambio de imágenes permiten a los clínicos acceder a imágenes de radiología, cardiología y patología en tiempo real, apoyando diagnósticos y decisiones de tratamiento más rápidos. La creciente dependencia de los modelos de atención remota, especialmente en regiones rurales y desatendidas, sigue elevando la demanda de soluciones de intercambio de imágenes escalables que admitan acceso en la nube, visualización móvil y transmisión segura de datos.
- Por ejemplo, la solución de Philips permite a los tecnólogos expertos en imágenes guiar de forma remota a colegas en ubicaciones satélite mediante colaboración en tiempo real durante las exploraciones.
Aumento de Volúmenes de Imágenes y Carga de Enfermedades Crónicas
El aumento de los volúmenes de imágenes impulsado por la creciente prevalencia de enfermedades crónicas y el envejecimiento de la población alimenta significativamente el mercado de sistemas de intercambio de imágenes médicas. Condiciones como los trastornos cardiovasculares, el cáncer y las enfermedades neurológicas requieren imágenes frecuentes para el diagnóstico, monitoreo y cuidado de seguimiento. Los sistemas de intercambio de imágenes ayudan a gestionar grandes conjuntos de datos de manera eficiente al permitir acceso centralizado, comparación de imágenes a lo largo del tiempo y colaboración entre proveedores. Los proveedores de atención médica adoptan estos sistemas para mejorar la eficiencia del flujo de trabajo, aumentar la precisión diagnóstica y reducir los costos operativos asociados con imágenes repetidas y almacenamiento de datos fragmentados.
Tendencias y Oportunidades Clave
Cambio Hacia Plataformas de Intercambio de Imágenes Basadas en la Nube y SaaS
Una tendencia clave en el mercado de sistemas de intercambio de imágenes médicas es el cambio acelerado hacia plataformas de intercambio de imágenes basadas en la nube y software como servicio. Las organizaciones de atención médica prefieren cada vez más el despliegue en la nube debido a los menores costos iniciales, la escalabilidad más rápida y la reducción de la dependencia de la infraestructura local. Los sistemas basados en la nube apoyan la colaboración en tiempo real, la recuperación ante desastres y el acceso remoto, al tiempo que simplifican las actualizaciones y el mantenimiento del sistema. Esta tendencia crea oportunidades significativas para que los proveedores ofrezcan modelos basados en suscripción, análisis avanzados y funciones de gestión de imágenes habilitadas por IA que mejoran los flujos de trabajo de diagnóstico y la eficiencia operativa.
- Por ejemplo, la plataforma decidemedical de ClinFlows aprovecha la arquitectura de nube híbrida de OVHcloud con servidores dedicados y almacenamiento de objetos para permitir el intercambio seguro de imágenes médicas DICOM para ensayos clínicos en más de 100 países.
Integración de IA y Análisis Avanzados
La integración de inteligencia artificial y análisis avanzados presenta una fuerte oportunidad de crecimiento en el mercado de sistemas de intercambio de imágenes médicas. Las herramientas impulsadas por IA mejoran la indexación de imágenes, el enrutamiento automatizado, la detección de anomalías y el soporte de decisiones clínicas dentro de las plataformas de intercambio. Estas capacidades mejoran la precisión diagnóstica, reducen la carga de trabajo de los clínicos y permiten una priorización más rápida de los casos críticos. A medida que los proveedores de atención médica adoptan cada vez más soluciones de imágenes impulsadas por IA, los proveedores que ofrecen sistemas inteligentes de intercambio de imágenes obtienen una ventaja competitiva al ofrecer valor más allá de la transferencia y almacenamiento básico de datos.
- Por ejemplo, la plataforma de Viz.ai utiliza más de 50 algoritmos de IA aprobados por la FDA para analizar tomografías computarizadas y otras imágenes médicas en tiempo real, permitiendo la detección automatizada de condiciones como accidentes cerebrovasculares y el enrutamiento automatizado de alertas a equipos de atención en sistemas hospitalarios.
Desafíos Clave
Preocupaciones de Seguridad de Datos y Privacidad
La seguridad de los datos y la privacidad del paciente siguen siendo desafíos críticos en el mercado de sistemas de intercambio de imágenes médicas. Las imágenes médicas contienen información sensible del paciente, lo que las convierte en un objetivo principal para ciberataques y violaciones de datos. Asegurar el cumplimiento con las regulaciones de protección de datos, implementar cifrado robusto y mantener controles de acceso seguros aumentan la complejidad y el costo del sistema. Los proveedores de atención médica a menudo enfrentan dificultades para equilibrar la facilidad de acceso con los estrictos requisitos de seguridad, lo que puede ralentizar la adopción, especialmente entre instalaciones más pequeñas con recursos limitados de TI.
Complejidad de Integración y Compatibilidad con Sistemas Legados
La complejidad de integración con los sistemas legados existentes plantea un desafío importante para el Mercado de Sistemas de Intercambio de Imágenes Médicas. Muchas instalaciones de salud operan entornos de TI fragmentados con PACS obsoletos, formatos de imágenes propietarios y una interoperabilidad limitada. Integrar plataformas modernas de intercambio de imágenes con estos sistemas requiere una personalización extensa, rediseño de flujos de trabajo y capacitación del personal. Esta complejidad puede llevar a costos de implementación más altos y plazos de despliegue más largos, desalentando la adopción entre las organizaciones de salud con restricciones presupuestarias y ralentizando la penetración general del mercado.
Análisis Regional
América del Norte
América del Norte dominó el Mercado de Sistemas de Intercambio de Imágenes Médicas con un 41.3% de participación de mercado en 2024, impulsada por una infraestructura avanzada de TI en salud, altos volúmenes de imágenes y una fuerte adopción de soluciones interoperables en hospitales y redes de diagnóstico. La presencia de grandes sistemas de entrega integrados e intercambios regionales de información de salud acelera el despliegue de plataformas de intercambio de imágenes. El énfasis regulatorio en la interoperabilidad, la seguridad de los datos y la atención basada en el valor respalda aún más el crecimiento del mercado. La adopción generalizada de soluciones basadas en la nube y servicios de telemedicina fortalece la demanda, particularmente en los Estados Unidos, donde los proveedores de salud se centran en reducir la duplicación de imágenes y mejorar la coordinación de la atención.
Europa
Europa representó un 27.6% de participación del Mercado de Sistemas de Intercambio de Imágenes Médicas en 2024, respaldada por iniciativas crecientes de atención médica transfronteriza y estrategias nacionales de salud digital. Países como Alemania, el Reino Unido, Francia y la región nórdica enfatizan la interoperabilidad y el intercambio de datos estandarizados en los sistemas de salud pública. Las crecientes inversiones en infraestructura de eSalud y el creciente uso de archivos neutrales para proveedores impulsan la adopción. La región también se beneficia de sólidos marcos de protección de datos que fomentan el intercambio seguro de imágenes. La expansión de los servicios de teleconsulta y los modelos de atención colaborativa en las redes de salud continúan reforzando la expansión del mercado.
Asia Pacífico
Asia Pacífico mantuvo un 21.9% de participación de mercado en 2024, reflejando una rápida digitalización de la salud, una capacidad de diagnóstico por imágenes en expansión y un aumento en los gastos de salud en las principales economías. Países como China, Japón, India y Corea del Sur están invirtiendo fuertemente en la modernización de TI hospitalaria y plataformas de salud basadas en la nube. El creciente volumen de pacientes, el aumento de la prevalencia de enfermedades crónicas y la expansión de centros de diagnóstico privados impulsan la demanda de sistemas eficientes de intercambio de imágenes. Las iniciativas gubernamentales que apoyan la transformación digital de la salud y la adopción de la telemedicina aceleran aún más el crecimiento, posicionando a Asia Pacífico como el mercado regional de más rápido crecimiento.
América Latina
América Latina representó un 5.4% de participación en el mercado del Sistema de Intercambio de Imágenes Médicas en 2024, impulsado por mejoras graduales en la infraestructura de salud y la creciente adopción de tecnologías de imágenes digitales. Brasil y México lideran la demanda regional debido a la expansión de redes de salud privadas y el creciente uso de servicios de diagnóstico. Los proveedores de salud adoptan cada vez más sistemas de intercambio de imágenes para mejorar la eficiencia de las referencias y reducir los costos operativos. El aumento de la conciencia sobre los beneficios de la interoperabilidad y la expansión de programas de telemedicina apoyan el desarrollo del mercado, aunque las restricciones presupuestarias y la madurez desigual de TI continúan limitando una adopción más rápida en instalaciones de salud más pequeñas.
Medio Oriente y África
Medio Oriente y África representaron un 3.8% de participación de mercado en 2024, respaldado por inversiones en infraestructura de salud e iniciativas de transformación digital en los países del Consejo de Cooperación del Golfo. Naciones como Arabia Saudita y los Emiratos Árabes Unidos se centran en sistemas de salud inteligentes, plataformas de datos centralizadas y servicios de diagnóstico avanzados. Los sistemas de intercambio de imágenes ganan terreno en grandes hospitales y centros especializados para apoyar el turismo médico y la colaboración entre instalaciones. En África, la adopción sigue siendo gradual, impulsada por proyectos de salud digital financiados por donantes y la mejora del acceso a servicios de diagnóstico por imágenes en entornos de salud urbanos.
Segmentaciones del Mercado del Sistema de Intercambio de Imágenes Médicas:
Por Solución
- Software
- Servicios
Por Usuario Final
- Hospitales
- Laboratorios de Investigación Clínica
- Laboratorios
- Centros de Diagnóstico
- Institutos Educativos
Por Geografía
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo del mercado del Sistema de Intercambio de Imágenes Médicas se caracteriza por la presencia de proveedores de TI de salud establecidos y vendedores especializados en interoperabilidad de imágenes, incluidos Koninklijke Philips N.V., GE Healthcare, IBM Corporation, Nuance Communications Inc., Sectra AB, PaxeraHealth, Trice Imaging Inc., eHealth Technologies Inc., IMEXHS y Vaultara. El mercado demuestra una consolidación de moderada a alta, con empresas líderes enfocándose en la interoperabilidad, el despliegue basado en la nube y la integración sin problemas con sistemas PACS, EHR y archivos neutrales de proveedores. Los actores clave enfatizan el intercambio seguro de datos, la escalabilidad y el cumplimiento normativo para satisfacer los requisitos de salud en evolución. Las asociaciones estratégicas con hospitales, redes de diagnóstico e intercambios de información de salud juegan un papel crítico en la expansión del alcance del mercado. Las empresas también invierten en flujos de trabajo habilitados por IA, análisis avanzados y modelos de servicio basados en suscripción para mejorar la diferenciación, mejorar la eficiencia clínica y fortalecer las relaciones a largo plazo con los clientes.
Análisis de Jugadores Clave
- Koninklijke Philips N.V.
- PaxeraHealth
- Sectra AB
- Nuance Communications Inc.
- Vaultara
- GE Healthcare (Una Compañía de General Electric)
- Trice Imaging Inc.
- IBM Corporation
- IMEXHS
- eHealth Technologies Inc
Desarrollos Recientes
- En mayo de 2025, Intelerad anunció una asociación estratégica con RADPAIR para mejorar los informes de radiología mediante la integración de soluciones impulsadas por IA generativa en las plataformas de flujo de trabajo de imágenes médicas de Intelerad, con el objetivo de mejorar la eficiencia y automatización de los informes para los radiólogos.
- En febrero de 2025, SolutionHealth amplió su asociación con Intelerad al nombrar a Intelerad como proveedor de sus soluciones de imágenes, permitiendo la integración de los sistemas IntelePACS®, InteleOrchestrator™ e InteleArchive™ para apoyar la lectura de ~365,000 estudios de imágenes anualmente en su red de atención médica.
- En octubre de 2025, QT Imaging anunció una colaboración con Intelerad para implementar plataformas de investigación en la nube PACS e InteleShare para la conectividad clínica y el intercambio de datos de investigación, ampliando el intercambio seguro y conforme de imágenes entre sitios de investigación y clínicos.
- En noviembre de 2025, GE HealthCare anunció su acuerdo para adquirir Intelerad, un proveedor líder de software de imágenes médicas y plataforma de intercambio de imágenes, en un acuerdo de $2.3 mil millones destinado a construir un ecosistema de imágenes impulsado por IA y centrado en la nube en los entornos de atención (se espera que la transacción se cierre en la primera mitad de 2026).
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Solución, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de sistemas de intercambio de imágenes médicas seguirá expandiéndose a medida que los proveedores de atención médica prioricen cada vez más la interoperabilidad en redes de atención médica multifacéticas.
- Aumentará la adopción de plataformas de intercambio de imágenes basadas en la nube, permitiendo una mejor escalabilidad, accesibilidad remota y eficiencia operativa.
- La integración de inteligencia artificial fortalecerá la gestión de imágenes, la automatización de flujos de trabajo y las capacidades de apoyo a la toma de decisiones clínicas.
- La creciente dependencia de la telemedicina y la teleradiología acelerará la demanda de soluciones seguras y en tiempo real para compartir imágenes.
- Los hospitales seguirán siendo los principales adoptantes debido a los altos volúmenes de imágenes y los fuertes requisitos de coordinación de atención.
- Los centros de diagnóstico aumentarán la adopción para agilizar las derivaciones y mejorar los tiempos de respuesta.
- El énfasis regulatorio en la seguridad de los datos y la privacidad del paciente impulsará una inversión sostenida en características avanzadas de ciberseguridad.
- Las plataformas neutrales al proveedor y basadas en estándares ganarán preferencia sobre los sistemas de imágenes propietarios.
- Los mercados emergentes presenciarán una adopción más rápida apoyada por la modernización de TI en salud e iniciativas de salud digital.
- Las asociaciones estratégicas y los modelos de servicio basados en suscripción continuarán dando forma a la evolución a largo plazo del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el Sistema de Intercambio de Imágenes Médicas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado del sistema de intercambio de imágenes médicas entre 2024 y 2032?
¿Qué segmento del mercado de sistemas de intercambio de imágenes médicas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de sistemas de intercambio de imágenes médicas?
¿Quiénes son las empresas líderes en el mercado de sistemas de intercambio de imágenes médicas?
¿Qué región tuvo la mayor participación en el mercado del Sistema de Intercambio de Imágenes Médicas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sistemas de Intercambio de Imágenes Médicas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sistemas de Intercambio de Imágenes Médicas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,115 Million → 2032: USD 8,950.21 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sistemas de Intercambio de Imágenes Médicas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sistemas de Intercambio de Imágenes Médicas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sistemas de Intercambio de Imágenes Médicas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sistemas de Intercambio de Imágenes Médicas Market Drivers
- 3.3 Mercado de Sistemas de Intercambio de Imágenes Médicas Market Restraints & Challenges
- 3.4 Mercado de Sistemas de Intercambio de Imágenes Médicas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sistemas de Intercambio de Imágenes Médicas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sistemas de Intercambio de Imágenes Médicas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sistemas de Intercambio de Imágenes Médicas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sistemas de Intercambio de Imágenes Médicas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sistemas de Intercambio de Imágenes Médicas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sistemas de Intercambio de Imágenes Médicas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sistemas de Intercambio de Imágenes Médicas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sistemas de Intercambio de Imágenes Médicas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sistemas de Intercambio de Imágenes Médicas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sistemas de Intercambio de Imágenes Médicas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sistemas de Intercambio de Imágenes Médicas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sistemas de Intercambio de Imágenes Médicas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sistemas de Intercambio de Imágenes Médicas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sistemas de Intercambio de Imágenes Médicas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sistemas de Intercambio de Imágenes Médicas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sistemas de Intercambio de Imágenes Médicas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sistemas de Intercambio de Imágenes Médicas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sistemas de Intercambio de Imágenes Médicas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sistemas de Intercambio de Imágenes Médicas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
