
Visión General del Mercado:
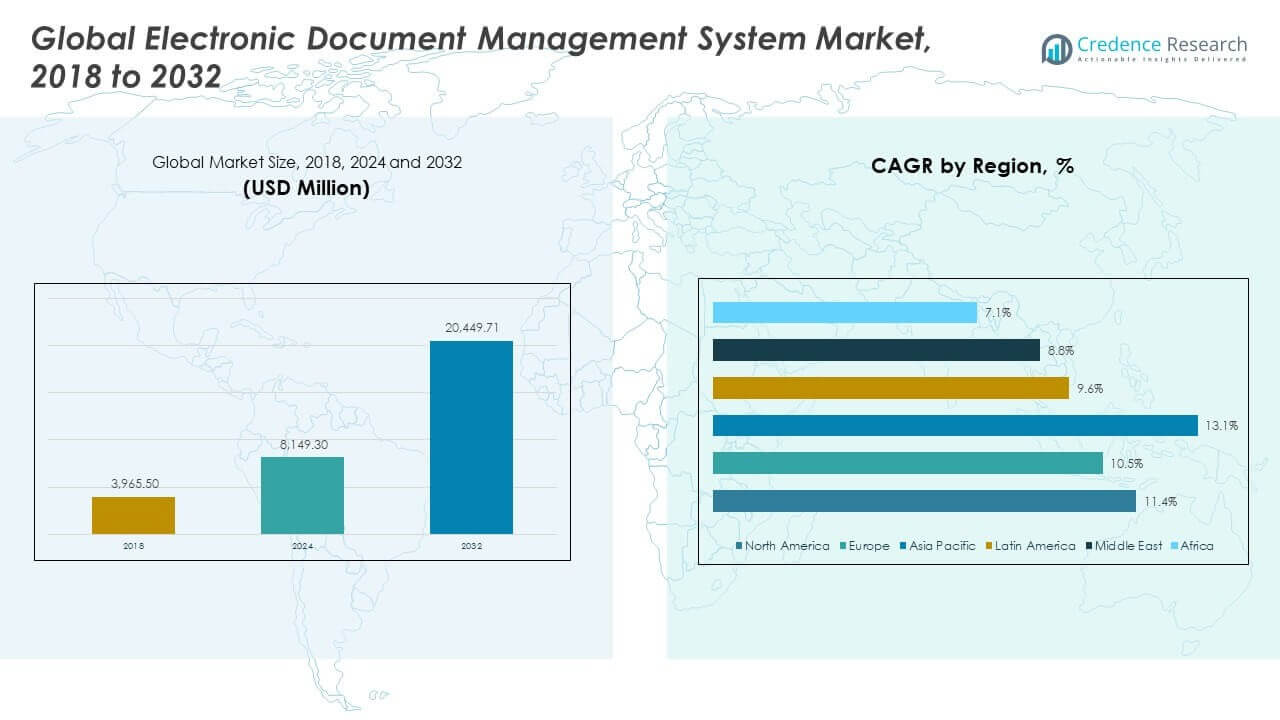
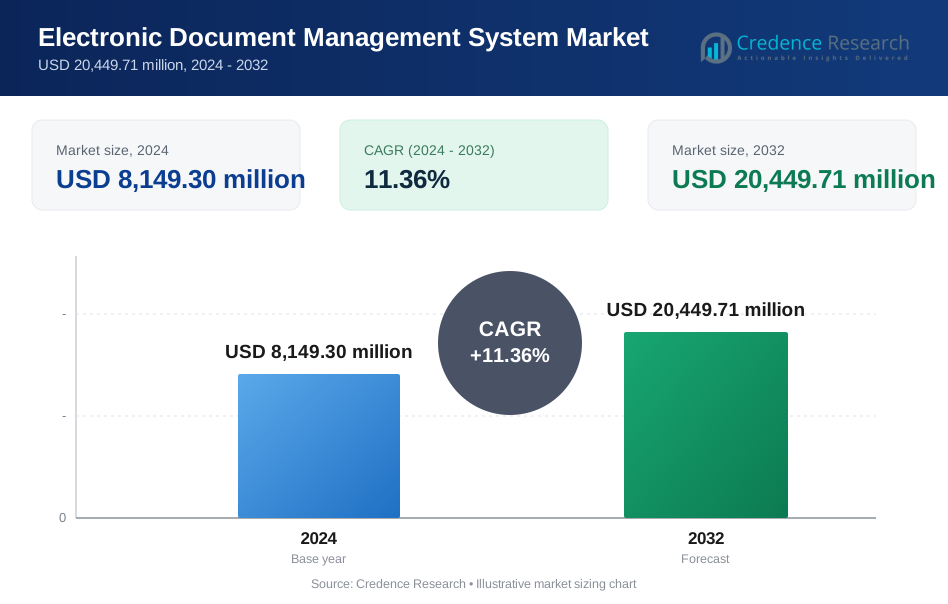
El tamaño del Mercado Global de Sistemas de Gestión de Documentos Electrónicos se valoró en USD 3,965.50 millones en 2018 a USD 8,149.30 millones en 2024 y se anticipa que alcanzará USD 20,449.71 millones para 2032, con un CAGR de 11.36% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sistemas de Gestión de Documentos Electrónicos 2024 | USD 3,965.50 millones |
| Mercado de Sistemas de Gestión de Documentos Electrónicos, CAGR | 11.36% |
| Tamaño del Mercado de Sistemas de Gestión de Documentos Electrónicos 2032 | USD 8,149.30 millones |
La demanda crece debido a la rápida transformación digital en las empresas. Las organizaciones buscan almacenamiento seguro de documentos y recuperación rápida. La presión regulatoria aumenta la necesidad de registros listos para auditorías. El trabajo remoto expande las necesidades de acceso a documentos en la nube. La automatización mejora la velocidad del flujo de trabajo y reduce los errores manuales. La integración con software empresarial fortalece la adopción del sistema. El aumento de volúmenes de datos impulsa a las empresas hacia un control estructurado de documentos. Las preocupaciones de ciberseguridad impulsan la inversión en sistemas de acceso controlado. Los ahorros de costos por la reducción de papel apoyan el uso a largo plazo.
Norteamérica lidera debido a la temprana adopción de la nube y estrictas necesidades de cumplimiento. Estados Unidos muestra un fuerte gasto empresarial. Europa sigue con un crecimiento constante impulsado por las leyes de protección de datos. Alemania y el Reino Unido siguen siendo contribuyentes clave. Asia Pacífico emerge como la región de más rápido crecimiento. China e India se benefician de programas gubernamentales digitales. El sudeste asiático gana tracción entre las PYMES. América Latina y Medio Oriente muestran una adopción gradual a través de la digitalización del sector público.
Perspectivas del Mercado:
- El mercado creció de USD 3,965.50 millones en 2018 a USD 8,149.30 millones en 2024. El mercado alcanzará USD 20,449.71 millones para 2032, con un CAGR de 11.36%.
- Norteamérica lidera con ~44% de participación, debido a la fuerte madurez en la nube y necesidades de cumplimiento. Europa sigue con ~25% y Asia Pacífico posee ~24%, respaldado por regulaciones y rápida digitalización.
- Asia Pacífico es la región de más rápido crecimiento con ~24% de participación. El crecimiento proviene de programas de gobierno electrónico, adopción de la nube por PYMES y aumento de volúmenes de datos.
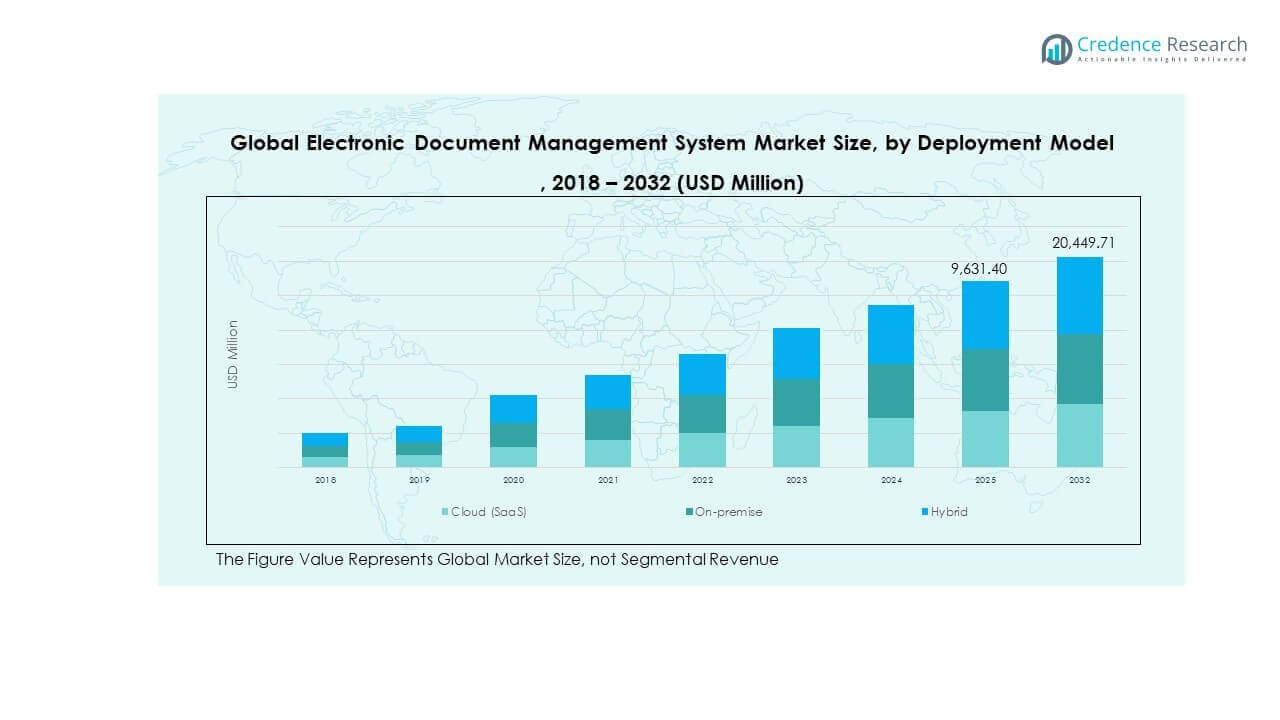
- La mezcla de implementación en 2024 muestra Nube (SaaS) en ~41.2%, Híbrido en ~29.7%, y En las instalaciones en ~29.1%. Esto refleja una fuerte preferencia por SaaS con un uso híbrido considerable.
- La mezcla de implementación para 2032 cambia a Nube (SaaS) en ~36.5%, Híbrido en ~32.3%, y En las instalaciones en ~31.2%. El gráfico muestra una división más equilibrada a medida que el híbrido se expande.
Impulsores del Mercado:
Mayor Enfoque Empresarial en el Control de Registros Digitales y la Gestión de Cumplimiento
Las organizaciones aumentan el enfoque en sistemas estructurados de control de documentos. Los mandatos regulatorios exigen almacenamiento seguro y registros rastreables. El mercado global de sistemas de gestión de documentos electrónicos se beneficia de los estrictos requisitos de auditoría. Las empresas reducen el riesgo de cumplimiento a través de repositorios centralizados. El control de versiones automatizado limita el uso indebido de documentos. Los derechos de acceso seguro apoyan los objetivos de gobernanza interna. Los equipos legales dependen de políticas precisas de retención de documentos. La presión de cumplimiento sostiene la demanda a largo plazo del sistema.
- Por ejemplo, el sistema de gestión del ciclo de vida de datos de Microsoft Purview admite hasta 1,000 etiquetas de retención personalizadas y aprovecha más de 300 tipos de información sensible integrados para activar el etiquetado automático, ayudando a las grandes empresas a cumplir con los requisitos de auditoría y descubrimiento electrónico según lo informado en la documentación de Microsoft Purview.
Expansión Del Trabajo Remoto Y Modelos De Fuerza Laboral Distribuida
El trabajo remoto amplía las necesidades de acceso a documentos en diferentes ubicaciones. Las empresas requieren compartir archivos de forma segura más allá de las redes de oficina. Las plataformas centrales apoyan la colaboración sin pérdida de datos. El mercado global de sistemas de gestión de documentos electrónicos se beneficia de las políticas de trabajo híbrido. El acceso a la nube garantiza la disponibilidad de documentos en tiempo real. La automatización del flujo de trabajo apoya las aprobaciones remotas. El registro de accesos mejora la responsabilidad en los equipos. La movilidad de la fuerza laboral refuerza la adopción del sistema.
- Por ejemplo, Box informó que su arquitectura de confianza cero procesa más de 320 mil millones de llamadas API al año, permitiendo una colaboración externa segura para más de 115,000 organizaciones según las divulgaciones de rendimiento de la plataforma Box y los informes de relaciones con inversores.
Aumento De Volúmenes De Datos En Operaciones Y Funciones Empresariales
La digitalización empresarial aumenta las tasas de creación de documentos. El almacenamiento manual no puede manejar grandes cargas de datos. Las empresas buscan herramientas escalables de clasificación de documentos. El mercado global de sistemas de gestión de documentos electrónicos aborda problemas de dispersión de datos. La indexación mejora la velocidad de recuperación. El etiquetado de metadatos mejora la precisión de búsqueda. Las herramientas de archivo apoyan las necesidades de almacenamiento a largo plazo. El crecimiento de datos sostiene una demanda constante.
Presión Para Reducción De Costos Y Objetivos De Eficiencia De Procesos
Las organizaciones buscan reducir costos de papel y almacenamiento. El archivo manual consume espacio y tiempo laboral. Los sistemas digitales reducen las necesidades de infraestructura física. El mercado global de sistemas de gestión de documentos electrónicos apoya los objetivos de operaciones eficientes. Los flujos de trabajo automatizados acortan los ciclos de aprobación. La reducción de errores mejora la confiabilidad del proceso. La productividad del personal mejora con un acceso más rápido. Los objetivos de eficiencia fortalecen las tasas de adopción.
Tendencias Del Mercado:
Integración De Inteligencia Artificial Para Manejo Inteligente De Documentos
Los proveedores integran IA para tareas de clasificación de documentos. Los sistemas extraen datos de archivos no estructurados. Las funciones de búsqueda mejoran mediante el reconocimiento de contexto. El mercado global de sistemas de gestión de documentos electrónicos refleja mejoras impulsadas por IA. El etiquetado predictivo apoya una organización más rápida. La indexación automatizada reduce el esfuerzo del usuario. La precisión mejora con modelos de aprendizaje automático. Las características inteligentes aumentan la adopción por parte de los usuarios.
- Por ejemplo, los modelos de comprensión de documentos de IA de Google Workspace reconocen más de 200 tipos de documentos y automatizan la clasificación con más del 90% de precisión según se indica en la documentación de Google Cloud AI.
Cambio Hacia Modelos De Implementación Nativos En La Nube Y Basados En Suscripción
Las empresas prefieren plataformas de documentos nativas de la nube. Los precios de suscripción apoyan presupuestos de TI predecibles. El tiempo de implementación se acorta sin infraestructura pesada. El mercado global de sistemas de gestión de documentos electrónicos se alinea con la adopción de SaaS. Los modelos en la nube soportan necesidades de escalado rápido. Los proveedores ofrecen actualizaciones frecuentes de características. La carga de mantenimiento se aleja de los usuarios. La flexibilidad impulsa la preferencia por la nube.
- Por ejemplo, OpenText Cloud Editions ofrece actualizaciones trimestrales en más de 30 servicios integrados, y su suite de contenido nativa de la nube maneja más de 3 mil millones de transacciones de documentos por mes según los informes de rendimiento de OpenText en la nube.
Creciente Demanda de Soluciones de Gestión de Documentos Específicas de la Industria
Las soluciones enfocadas en sectores ganan atención en el mercado. La atención médica necesita un manejo seguro de documentos de pacientes. Las finanzas requieren características estrictas de control de acceso. El mercado global de sistemas de gestión de documentos electrónicos se adapta a través de ofertas personalizadas. La manufactura busca control de versiones para archivos técnicos. Las firmas legales valoran las herramientas de trazabilidad de documentos. El enfoque sectorial mejora la relevancia. La personalización fortalece la diferenciación de los proveedores.
Mayor Enfoque en la Experiencia del Usuario y la Accesibilidad Móvil
Los usuarios esperan interfaces simples e intuitivas. El acceso móvil apoya al personal de campo y remoto. Los proveedores rediseñan los paneles para facilitar su uso. El mercado global de sistemas de gestión de documentos electrónicos refleja mejoras en la usabilidad. Las características de arrastrar y soltar simplifican las cargas. Las aprobaciones móviles aceleran los ciclos de decisión. Las mejoras en la interfaz reducen las necesidades de capacitación. El diseño centrado en el usuario apoya la retención.
Análisis de Desafíos del Mercado:
Alta Complejidad Inicial de Configuración y Barreras de Integración de Sistemas
La implementación requiere alineación con los sistemas de TI existentes. La infraestructura heredada complica los esfuerzos de integración. La personalización aumenta los tiempos y costos de configuración. El mercado global de sistemas de gestión de documentos electrónicos enfrenta resistencia por implementaciones complejas. Los recursos de TI calificados siguen siendo necesarios. Los riesgos de integración retrasan los cronogramas de proyectos. Las empresas más pequeñas luchan con las demandas técnicas. La complejidad limita la adopción rápida.
Preocupaciones de Seguridad de Datos y Resistencia al Cambio entre los Usuarios
Las organizaciones se preocupan por las violaciones de datos y el mal uso del acceso. Las amenazas cibernéticas aumentan las necesidades de inversión en seguridad. La resistencia de los usuarios ralentiza los esfuerzos de transición digital. El mercado global de sistemas de gestión de documentos electrónicos encuentra barreras culturales. El personal prefiere procesos manuales familiares. Las brechas de capacitación afectan la calidad del uso del sistema. Los incidentes de seguridad dañan los niveles de confianza. El ritmo de adopción se ralentiza bajo estos riesgos.
Oportunidades del Mercado:
Creciente Adopción entre Pequeñas y Medianas Empresas en Todo el Mundo
Las pymes buscan soluciones de control de documentos asequibles. Los precios en la nube reducen las barreras de entrada. Los proveedores se enfocan en una implementación simplificada para equipos más pequeños. El mercado global de sistemas de gestión de documentos electrónicos se expande a través de la demanda de las pymes. La facturación digital aumenta los volúmenes de documentos. La conciencia de cumplimiento aumenta entre las pequeñas empresas. La automatización mejora la disciplina operativa. La adopción por parte de las pymes abre nuevas fuentes de ingresos.
Expansión a través de la digitalización gubernamental y proyectos del sector público
Los gobiernos impulsan iniciativas de administración sin papel. Las agencias públicas gestionan grandes archivos de documentos. Los registros digitales mejoran los objetivos de transparencia. El mercado global de sistemas de gestión de documentos electrónicos se beneficia de los programas de gobierno electrónico. La digitalización de adquisiciones aumenta la demanda del sistema. Los portales de servicios al ciudadano requieren integración de documentos. Los ciclos largos de proyectos aseguran contratos estables. La adopción en el sector público crea oportunidades sostenidas.
Análisis de segmentación del mercado:
Por solución
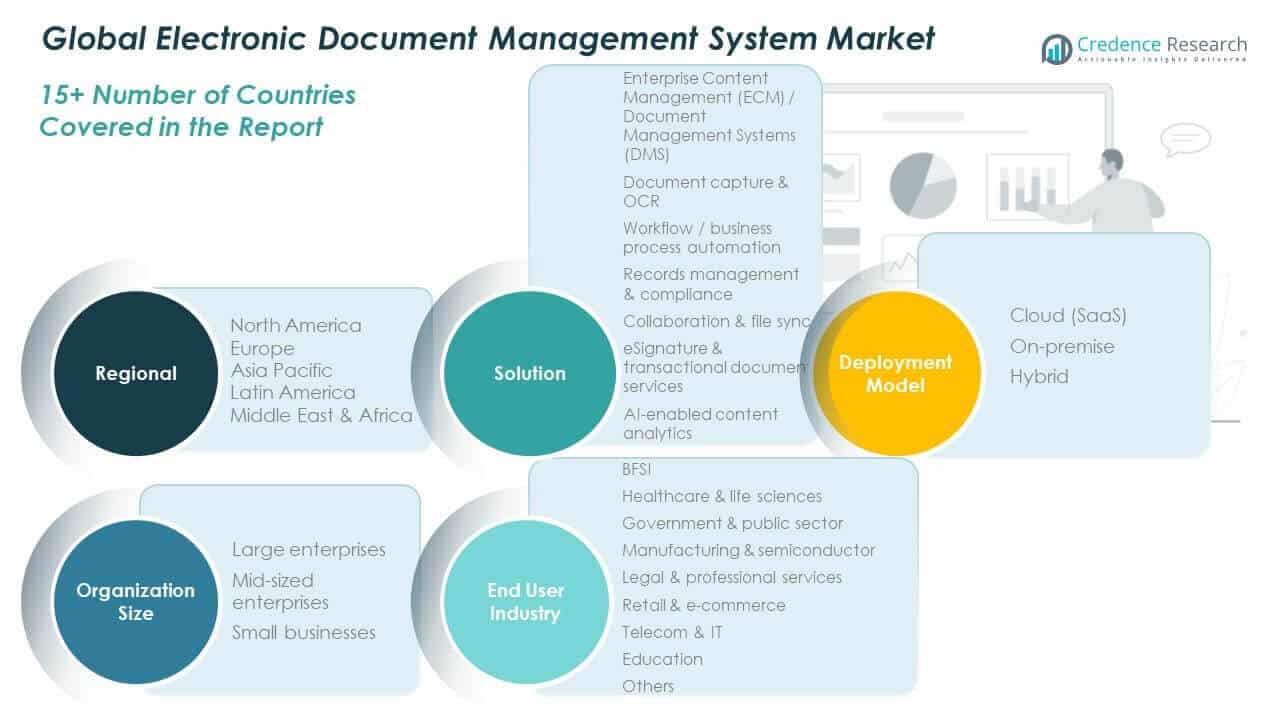
La captura de documentos apoya la rápida digitalización de archivos en papel y electrónicos. El almacenamiento de documentos asegura repositorios centralizados y seguros. La recuperación de documentos mejora la velocidad de acceso mediante herramientas de indexación y búsqueda. La gestión de flujos de trabajo permite aprobaciones controladas y enrutamiento de tareas. La seguridad y el cumplimiento protegen los registros sensibles con control de acceso y auditorías. Estas soluciones apoyan la eficiencia operativa en todos los departamentos. Las empresas seleccionan combinaciones basadas en necesidades de cumplimiento y volumen. La profundidad de la solución define la diferenciación de proveedores en el mercado global de sistemas de gestión de documentos electrónicos.
- Por ejemplo, IBM FileNet Content Manager puede configurarse para entornos de alto volumen para ingerir aproximadamente 800 GB de datos por hora, apoyando el procesamiento de millones de documentos dependiendo del tamaño e integrándose con IBM Automation Document Processing para utilizar modelos de extracción impulsados por IA validados por los puntos de referencia de rendimiento de IBM.
Por modelo de implementación
La implementación en las instalaciones es adecuada para organizaciones con estrictas necesidades de control de datos. Tales modelos se alinean con las políticas internas de gobernanza de TI. La implementación basada en la nube ofrece beneficios de escalabilidad y acceso remoto. Los precios por suscripción apoyan presupuestos flexibles. Las plataformas en la nube reducen la carga de infraestructura para los usuarios. La implementación más rápida mejora el tiempo de valor. Las certificaciones de seguridad fortalecen la confianza en los modelos en la nube. La elección de implementación depende de la postura de riesgo y la escala.
- Por ejemplo, Oracle Content Management está construido sobre Oracle Cloud Infrastructure, que cumple con más de 100 estándares de cumplimiento global y mantiene un acuerdo de nivel de servicio (SLA) del 99.95% para disponibilidad; sin embargo, según se confirma en el documento Oracle Cloud Services Pillar, la plataforma está programada para llegar al fin de su vida útil el 31 de diciembre de 2025, requiriendo que los clientes migren a soluciones alternativas antes de que concluya el servicio.
Por tamaño de organización
Las pequeñas y medianas empresas adoptan sistemas para mejorar el control de documentos. Las pymes valoran la facilidad de uso y el menor costo inicial. Las plataformas en la nube se adaptan a recursos de TI limitados. Las grandes empresas requieren integración avanzada y personalización. Los flujos de trabajo complejos demandan características de gobernanza sólidas. Los altos volúmenes de documentos necesitan una arquitectura escalable. La adopción empresarial apoya contratos a largo plazo. Las necesidades basadas en el tamaño guían el diseño del producto.
Por industria de usuario final
El sector bancario, financiero y de seguros (BFSI) depende del cumplimiento y la preparación para auditorías. La salud se centra en la seguridad de los datos de los pacientes. El gobierno y el sector público adoptan registros sin papel. TI y telecomunicaciones gestionan grandes activos digitales. La manufactura controla la documentación técnica. El comercio minorista y el comercio electrónico gestionan facturas y contratos. La educación maneja registros académicos de manera segura. Los servicios legales requieren control de versiones y trazabilidad.
Segmentación:
Por solución
- Captura de documentos
- Almacenamiento de documentos
- Recuperación de documentos
- Gestión de flujos de trabajo
- Seguridad y cumplimiento
Por Modelo de Implementación
- En las instalaciones
- Basado en la nube
Por Tamaño de la Organización
- Pequeñas y medianas empresas
- Grandes empresas
Por Industria de Usuario Final
- BFSI
- Salud
- Gobierno y sector público
- TI y telecomunicaciones
- Manufactura
- Venta al por menor y comercio electrónico
- Educación
- Servicios legales
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado del Sistema de Gestión de Documentos Electrónicos Global en América del Norte fue valorado en USD 1,753.68 millones en 2018 a USD 3,566.94 millones en 2024 y se anticipa que alcanzará USD 8,975.36 millones para 2032, con un CAGR de 11.4 durante el período de pronóstico. América del Norte posee la mayor participación regional, cerca del 44% para 2032. Estados Unidos lidera debido a la fuerte digitalización empresarial. Las grandes organizaciones adoptan plataformas avanzadas de control de documentos. El cumplimiento regulatorio impulsa una demanda constante. La adopción de la nube apoya las necesidades de acceso remoto. La infraestructura de TI madura acelera la implementación. La presencia de proveedores sigue siendo fuerte en todos los sectores. La alta conciencia sobre ciberseguridad sostiene los niveles de inversión.
Europa
El tamaño del mercado del Sistema de Gestión de Documentos Electrónicos Global en Europa fue valorado en USD 1,099.81 millones en 2018 a USD 2,176.82 millones en 2024 y se anticipa que alcanzará USD 5,135.28 millones para 2032, con un CAGR de 10.5 durante el período de pronóstico. Europa representa casi el 25% de la cuota de mercado para 2032. Alemania, el Reino Unido y Francia lideran la adopción. Las leyes de protección de datos impulsan sistemas seguros de documentos. Las empresas priorizan la preparación para auditorías. La digitalización del sector público apoya el crecimiento. La adopción de la nube aumenta constantemente en todas las industrias. Las operaciones transfronterizas requieren un control estructurado de documentos. Los proveedores regionales se centran en soluciones orientadas al cumplimiento.
Asia Pacífico
El tamaño del mercado del sistema de gestión de documentos electrónicos global de Asia Pacífico se valoró en USD 782.57 millones en 2018 a USD 1,739.71 millones en 2024 y se anticipa que alcanzará USD 4,930.84 millones para 2032, con un CAGR de 13.1 durante el período de pronóstico. Asia Pacífico posee alrededor del 24% de la cuota de mercado para 2032. China, India y Japón impulsan el crecimiento regional. Los programas de digitalización gubernamentales expanden el uso. Las pymes adoptan rápidamente plataformas basadas en la nube. El aumento de volúmenes de datos respalda la demanda. El crecimiento de los servicios de TI fortalece la adopción. Las soluciones rentables ganan preferencia. La región muestra el ritmo de expansión más rápido.
América Latina
El tamaño del mercado del sistema de gestión de documentos electrónicos global de América Latina se valoró en USD 179.38 millones en 2018 a USD 363.84 millones en 2024 y se anticipa que alcanzará USD 803.40 millones para 2032, con un CAGR de 9.6 durante el período de pronóstico. América Latina contribuye con aproximadamente el 4% de la cuota de mercado para 2032. Brasil y México lideran la demanda regional. Las empresas mejoran el control de procesos internos. La implementación en la nube apoya las necesidades de asequibilidad. Los marcos regulatorios evolucionan de manera constante. La banca y el comercio minorista impulsan la adopción. Las iniciativas de transformación digital se expanden gradualmente. La penetración de proveedores sigue siendo selectiva.
Oriente Medio
El tamaño del mercado del sistema de gestión de documentos electrónicos global de Oriente Medio se valoró en USD 104.03 millones en 2018 a USD 194.18 millones en 2024 y se anticipa que alcanzará USD 405.47 millones para 2032, con un CAGR de 8.8 durante el período de pronóstico. Oriente Medio posee casi el 2% de la cuota de mercado para 2032. La digitalización liderada por el gobierno respalda la demanda. Las agencias del sector público adoptan sistemas sin papel. Las necesidades de cumplimiento empresarial crecen de manera constante. La adopción de la nube aumenta en los países del CCG. La modernización de la infraestructura impulsa el uso. Las asociaciones con proveedores apoyan la implementación. El crecimiento se mantiene estable en todas las industrias.
África
El tamaño del mercado del sistema de gestión de documentos electrónicos global de África se valoró en USD 46.03 millones en 2018 a USD 107.81 millones en 2024 y se anticipa que alcanzará USD 199.37 millones para 2032, con un CAGR de 7.1 durante el período de pronóstico. África representa aproximadamente el 1% de la cuota de mercado para 2032. Sudáfrica lidera la adopción regional. Los proyectos de digitalización gubernamentales apoyan la demanda. Las pymes buscan herramientas básicas de control de documentos. Las plataformas en la nube reducen las barreras de entrada. La infraestructura de TI mejora gradualmente. La presencia de proveedores sigue siendo limitada. Las reformas digitales a largo plazo crean potencial futuro.
Análisis de Jugadores Clave:
Análisis Competitivo:
El mercado global del sistema de gestión de documentos electrónicos presenta una fuerte competencia entre los proveedores de software globales. Los principales actores se centran en la escalabilidad de la plataforma y la profundidad de la seguridad. Los proveedores compiten a través de la arquitectura nativa de la nube y la fortaleza de la integración. Las carteras de productos abordan industrias con alto cumplimiento. Las adquisiciones estratégicas expanden las capacidades de flujo de trabajo y contenido. Las asociaciones apoyan el alcance regional y el acceso al sector. La innovación se centra en la automatización y el análisis. La confianza en la marca influye en las decisiones de compra de las empresas. La intensidad competitiva sigue siendo alta debido a la baja tolerancia al cambio.
Desarrollos Recientes:
- En agosto de 2025, Adobe lanzó Acrobat Studio, una nueva plataforma impulsada por IA que combina Acrobat Pro, Adobe Express y AI agentica en un espacio de trabajo integrado, transformando los PDF en centros de conocimiento conversacionales a través de una función llamada "PDF Spaces". Esto siguió a la introducción en febrero de 2025 de nuevas capacidades de contrato inteligente en Acrobat AI Assistant, que utiliza IA generativa para ayudar a los usuarios a entender, comparar y verificar instantáneamente términos contractuales complejos. Estas herramientas están diseñadas para agilizar los flujos de trabajo de documentos al permitir a los usuarios detectar discrepancias en múltiples acuerdos y solicitar firmas electrónicas dentro de una aplicación unificada.
- En abril de 2025, DocuSign anunció el próximo lanzamiento de "agentes de contacto" impulsados por IA para su plataforma de Gestión Inteligente de Acuerdos (IAM), diseñados para señalar autónomamente riesgos en contratos y agilizar los flujos de trabajo de revisión. Esto se basa en el importante cambio estratégico de la compañía en abril de 2024, cuando presentó oficialmente la plataforma DocuSign IAM, creando una nueva categoría SaaS dedicada a la "Gestión Inteligente de Acuerdos". La plataforma IAM conecta datos de acuerdos desconectados con sistemas empresariales, aprovechando un motor de IA propietario llamado "DocuSign Iris" para transformar cómo las organizaciones crean, se comprometen y gestionan sus acuerdos.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Por Solución, Por Modelo de Implementación, Por Tamaño de Organización y Por Segmentos de Industria de Usuario Final. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- Las empresas expandirán estrategias de documentos centradas en la nube.
- La automatización impulsada por IA ganará mayor confianza empresarial.
- Las características guiadas por el cumplimiento orientarán las actualizaciones de productos.
- La integración con plataformas ERP y CRM se profundizará.
- La adopción por parte de las PYMES aumentará a través de modelos SaaS simplificados.
- El acceso móvil a documentos apoyará la flexibilidad de la fuerza laboral.
- La inversión en ciberseguridad seguirá siendo una prioridad central.
- Las soluciones específicas para sectores crecerán en relevancia.
- La consolidación de proveedores remodelará la competencia.
- Las regiones emergentes mostrarán un impulso constante de adopción.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el Mercado Global de Sistemas de Gestión de Documentos Electrónicos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de sistemas de gestión de documentos electrónicos entre 2025 y 2032?
¿Qué segmento del mercado global de sistemas de gestión de documentos electrónicos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de sistemas de gestión de documentos electrónicos?
¿Quiénes son las empresas líderes en el mercado global de sistemas de gestión de documentos electrónicos?
¿Qué región comandó la mayor parte del mercado global de sistemas de gestión de documentos electrónicos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sistemas de Gestión de Documentos Electrónicos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sistemas de Gestión de Documentos Electrónicos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8,149.30 million → 2032: USD 20,449.71 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sistemas de Gestión de Documentos Electrónicos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sistemas de Gestión de Documentos Electrónicos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sistemas de Gestión de Documentos Electrónicos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sistemas de Gestión de Documentos Electrónicos Market Drivers
- 3.3 Mercado de Sistemas de Gestión de Documentos Electrónicos Market Restraints & Challenges
- 3.4 Mercado de Sistemas de Gestión de Documentos Electrónicos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sistemas de Gestión de Documentos Electrónicos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sistemas de Gestión de Documentos Electrónicos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sistemas de Gestión de Documentos Electrónicos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sistemas de Gestión de Documentos Electrónicos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sistemas de Gestión de Documentos Electrónicos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sistemas de Gestión de Documentos Electrónicos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sistemas de Gestión de Documentos Electrónicos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sistemas de Gestión de Documentos Electrónicos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sistemas de Gestión de Documentos Electrónicos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sistemas de Gestión de Documentos Electrónicos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sistemas de Gestión de Documentos Electrónicos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sistemas de Gestión de Documentos Electrónicos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sistemas de Gestión de Documentos Electrónicos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sistemas de Gestión de Documentos Electrónicos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sistemas de Gestión de Documentos Electrónicos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sistemas de Gestión de Documentos Electrónicos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sistemas de Gestión de Documentos Electrónicos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sistemas de Gestión de Documentos Electrónicos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sistemas de Gestión de Documentos Electrónicos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
