
Visión General del Mercado:
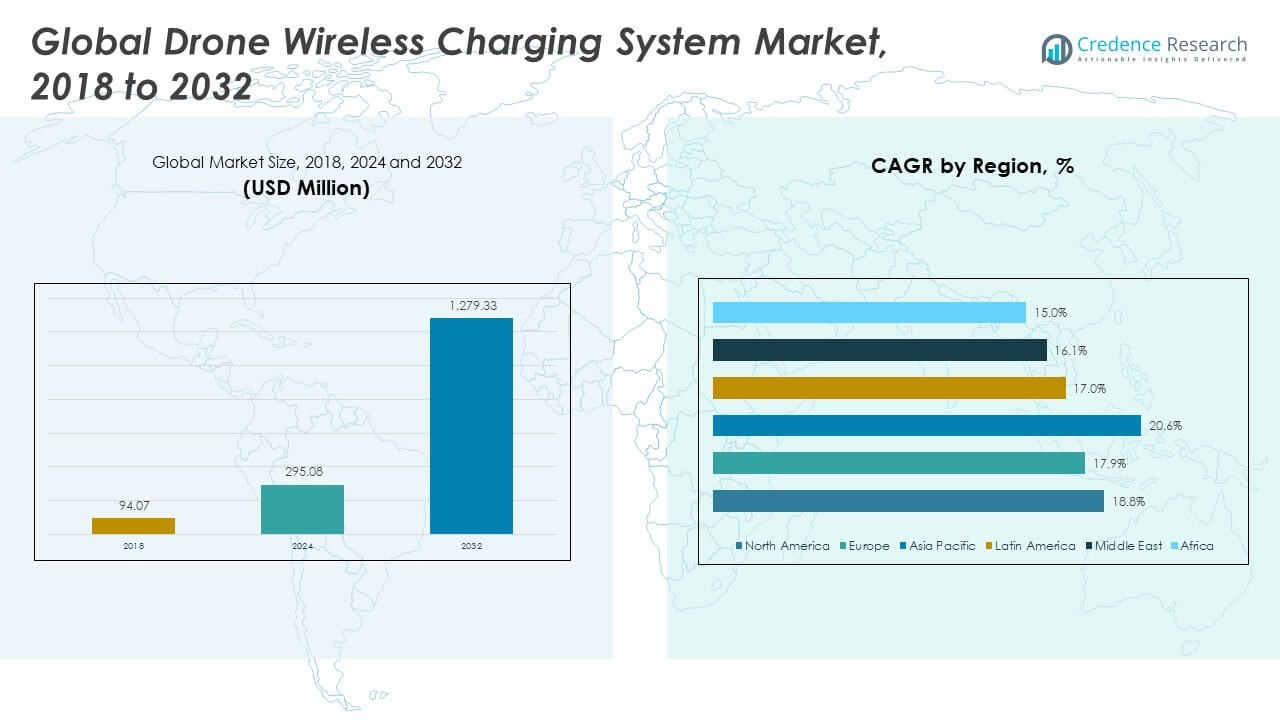
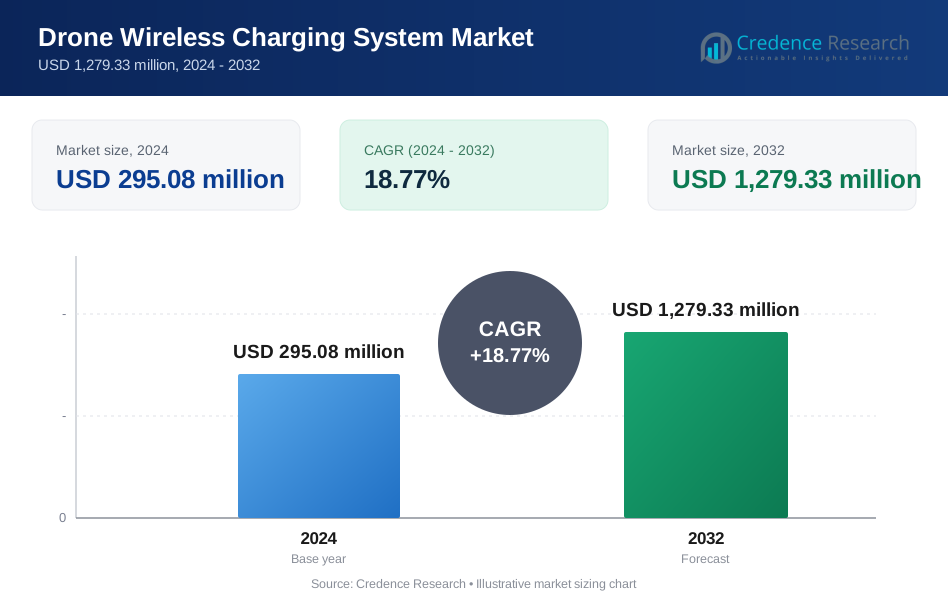
El tamaño del mercado global de sistemas de carga inalámbrica para drones se valoró en USD 94.07 millones en 2018, alcanzando USD 295.08 millones en 2024 y se anticipa que llegará a USD 1,279.33 millones para 2032, con un CAGR del 18.77% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sistemas de Carga Inalámbrica para Drones 2024 | USD 295.08 Millones |
| Mercado de Sistemas de Carga Inalámbrica para Drones, CAGR | 18.77% |
| Tamaño del Mercado de Sistemas de Carga Inalámbrica para Drones 2032 | USD 1,279.33 Millones |
La fuerte adopción proviene del aumento del uso de drones en trabajos de inspección, entrega y seguridad. La carga automatizada ayuda a los operadores a extender los ciclos de vuelo con un tiempo de inactividad mínimo. Las empresas prefieren las plataformas inalámbricas porque reducen el mantenimiento y mejoran la seguridad en sitios al aire libre. Flotas más amplias de drones en energía, minería y agricultura aumentan la necesidad de una rápida rotación. Las plataformas autónomas ganan tracción a medida que las misiones se desplazan hacia la captura de datos en tiempo real. Los nuevos diseños mejoran la alineación de la carga y reducen los retrasos operativos. El apoyo regulatorio para misiones BVLOS fortalece el interés en los sistemas de energía automatizados.
América del Norte lidera debido a los ecosistemas avanzados de drones y la fuerte inversión de usuarios de entrega y defensa. Europa sigue con un rápido despliegue en servicios públicos y programas de seguridad pública. Asia Pacífico emerge como la región de más rápido crecimiento debido a la expansión de operaciones comerciales de drones en China, Japón y Corea del Sur. Estos países escalan flotas autónomas para mapeo, logística y monitoreo industrial. Los mercados de Medio Oriente exploran sistemas para seguridad e inspección de campos petroleros. América Latina incrementa la adopción en vigilancia agrícola e infraestructura. El impulso global aumenta a medida que las regiones impulsan la disponibilidad continua de drones.
Perspectivas del Mercado:
- El mercado global de sistemas de carga inalámbrica para drones se situó en USD 94.07 millones en 2018, alcanzó USD 295.08 millones en 2024, y se proyecta que llegue a USD 1,279.33 millones para 2032, expandiéndose a una tasa compuesta anual del 18.77% impulsado por operaciones autónomas de drones y requisitos de eficiencia en misiones largas.
- América del Norte (42.29%), Europa (27.82%) y Asia Pacífico (21.25%) lideran la participación global debido a la fuerte adopción en misiones de logística, inspección y seguridad pública. Estas regiones mantienen ecosistemas avanzados de drones, pilotos regulatorios de apoyo y mayor gasto en infraestructura.
- Asia Pacífico, con una participación del 25%, sigue siendo la región de más rápido crecimiento impulsada por el rápido despliegue de drones industriales en China, Japón y Corea del Sur. El crecimiento se fortalece a través de inversiones en ciudades inteligentes, automatización agrícola y expansión de corredores comerciales de drones.
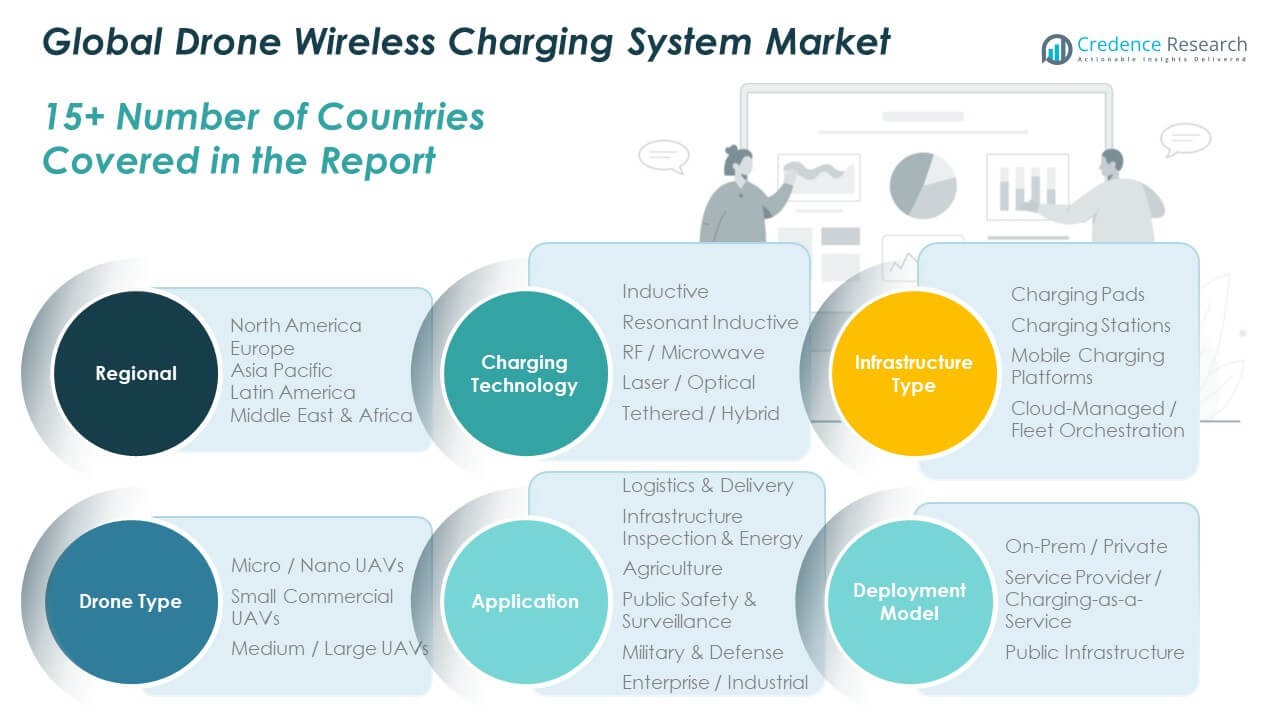
- La carga inductiva contribuye con la mayor participación de segmento en el gráfico, representando alrededor del 40%, debido a su estabilidad comprobada, fácil integración de hardware y fuerte compatibilidad con flotas comerciales de UAV.
- Los formatos inductivos resonantes, RF/microondas, láser/óptico y con cable/híbrido colectivamente poseen el 60% de la distribución del segmento, respaldados por aplicaciones que requieren mayor tolerancia, mayor alcance o entrega continua de energía en misiones industriales y de defensa.
 Impulsores del Mercado:
Creciente Necesidad de Entrega Automatizada de Energía en Flotas de Drones en Expansión
El mercado global de sistemas de carga inalámbrica para drones gana impulso debido a la fuerte demanda de entrega automatizada de energía en flotas de drones de rápido crecimiento. Muchos operadores despliegan plataformas autónomas para reducir el tiempo de inactividad en misiones críticas. Las empresas utilizan estos sistemas para apoyar ciclos continuos de inspección en sitios de energía y servicios públicos. Las compañías de logística aplican carga automatizada para estabilizar rutas de entrega largas. Las agencias de defensa adoptan sistemas de energía sin contacto para mejorar la preparación de misiones. Los grupos de investigación refinan los módulos de alineación para aumentar la precisión de carga en condiciones exteriores. Las fuertes cargas operativas empujan a los usuarios a actualizar las bases de carga estáticas. Las grandes empresas ven la automatización como una forma de aumentar el tiempo de actividad de los drones y reducir la intervención manual.
- Por ejemplo, el PowerPad Pro de WiBotic permite la carga autónoma con hasta 300 vatios de salida inalámbrica, apoyando la operación de flotas las 24 horas del día.
Crecimiento en Aplicaciones de Drones Intensivas en Datos que Requieren Operación Continua en el Campo
Las tareas de mapeo y vigilancia de alta resolución aumentan la demanda de ciclos ininterrumpidos de drones. Muchas industrias necesitan relanzamientos rápidos en zonas de trabajo remotas. El mercado apoya estas necesidades a través de plataformas inalámbricas que mejoran el tiempo de respuesta. Ayuda a los operadores a manejar horarios largos en construcción y minería. La carga automatizada reduce la fatiga del operador y el desgaste del hardware. Los drones con muchos sensores necesitan energía constante para apoyar la captura de datos densos. Los planificadores de misiones despliegan múltiples plataformas para escalar la eficiencia de la flota. Las empresas confían en estaciones de carga confiables para mantener los flujos de trabajo analíticos.
- Por ejemplo, el software de optimización de energía y las soluciones de carga inalámbrica de WiBotic están diseñados para maximizar el tiempo de actividad de la flota de robots y mejorar la longevidad de la batería protegiendo contra condiciones de carga inseguras y reduciendo el desgaste físico de los conectores.
Creciente Despliegue Comercial en los Sectores de Logística, Seguridad, Energía y Agricultura
Los sectores comerciales adoptan la carga inalámbrica para manejar cargas de trabajo pesadas de drones. Las empresas de entrega necesitan un soporte de energía estable para gestionar operaciones de mismo día y última milla. Las agencias de seguridad utilizan plataformas autónomas para patrullas continuas. Las empresas energéticas dependen de misiones de inspección ininterrumpidas a través de tuberías y redes eléctricas. Los usuarios de la agricultura adoptan drones que necesitan relanzamientos frecuentes para monitorear cultivos. Esto fortalece la capacidad operativa en tareas de cobertura de terrenos amplios. El hardware de carga estandarizado facilita la expansión de la flota. La adopción a nivel sectorial aumenta la demanda a largo plazo de soluciones de energía automatizadas.
Mejoras Tecnológicas que Aumentan la Eficiencia, Durabilidad y Precisión de Carga
Los nuevos diseños de plataformas mejoran el rendimiento térmico y reducen la pérdida de energía. Las unidades exteriores selladas soportan una operación confiable bajo lluvia, polvo y calor. Los sistemas de control avanzados mejoran la alineación entre los receptores de drones y las placas de carga. Esto ayuda a minimizar el desperdicio de energía y mejora la velocidad de carga. Muchas empresas refinan materiales para extender la vida útil del hardware. Los integradores de sistemas incluyen opciones de monitoreo remoto para mejorar el mantenimiento. Una fuerte integración con el software de drones permite un aterrizaje y alineación más suaves. La creciente innovación fomenta una adopción más rápida entre los usuarios industriales.
 Tendencias del Mercado:
Expansión de Infraestructura de Drones Totalmente Autónomos en Zonas Industriales y Urbanas
El mercado global de sistemas de carga inalámbrica para drones observa un fuerte interés en corredores de vuelo totalmente autónomos. Los operadores despliegan estaciones de carga y acoplamiento a lo largo de las rutas de misión. Los desarrolladores urbanos prueban nodos de carga en azoteas para redes de entrega. Los centros industriales utilizan depósitos automatizados para enlazar sitios de inspección. Los operadores de flotas diseñan rutas que dependen de ciclos de relanzamiento automatizados. El nuevo software gestiona la disponibilidad de plataformas y el tiempo de uso. Esto fomenta el crecimiento en la orquestación automatizada de flotas. Muchos gobiernos apoyan pruebas para la movilidad continua de drones.
- Por ejemplo, el sistema DNEST de Heisha Tech integra alojamiento de drones en azoteas con carga automatizada, apoyando más de 200 vuelos autónomos consecutivos.
Cambio Hacia Estándares de Carga Interoperables para Flotas de Múltiples Proveedores
Las empresas demandan hardware de carga que soporte diferentes plataformas de drones. Los fabricantes exploran interfaces universales para reducir problemas de compatibilidad. Los estándares compartidos simplifican la adquisición en grandes flotas. Las plataformas interoperables mejoran la escalabilidad en entornos de múltiples misiones. Los sistemas no específicos de drones aumentan la adopción entre usuarios de logística y servicios públicos. Esto facilita la integración con drones heredados. Los protocolos unificados ayudan a reducir largos ciclos de entrenamiento para los operadores. La tendencia mejora la flexibilidad de la flota a largo plazo.
- Por ejemplo, el transmisor PowerSpot de Powercast utiliza la banda ISM de 915 MHz para soportar cualquier receptor de carga RF compatible con drones.
Mayor Integración de Herramientas de Aterrizaje, Alineación y Diagnóstico Impulsadas por IA
Las herramientas de IA guían a los drones hacia una alineación precisa en las plataformas de carga. Los algoritmos reducen los errores de aterrizaje en sitios ventosos o irregulares. El software de autoaprendizaje mejora el enfoque en las plataformas con el tiempo. Esto fortalece la fiabilidad en misiones autónomas. Los diagnósticos predictivos detectan fallos antes de que ocurra el tiempo de inactividad. Los controladores vinculados a la IA optimizan los ciclos de carga para la salud de la batería. Esto permite a los usuarios programar relanzamientos con mayor precisión. Crece un fuerte interés en las industrias de alta automatización.
Creciente Desarrollo de Plataformas de Carga Exterior Reforzadas para Condiciones de Campo Adversas
Los fabricantes crean plataformas endurecidas para apoyar drones en entornos extremos. Las unidades selladas contra el clima operan en calor, polvo y alta humedad. Los marcos de alta resistencia reducen el daño durante aterrizajes bruscos. Esto amplía el despliegue en campos petroleros, zonas mineras y sitios fronterizos. Las plataformas robustas ayudan a las agencias a mantener misiones a lo largo de los cambios estacionales. Un fuerte soporte mecánico mejora la estabilidad del dron. Los usuarios de campo valoran los sistemas que reducen los riesgos de mantenimiento. La adopción aumenta en operaciones de áreas remotas.
Análisis de Desafíos del Mercado:
Limitaciones Técnicas Vinculadas a la Alineación, Eficiencia de Transferencia de Energía y Confiabilidad del Sistema
El Mercado Global de Sistemas de Carga Inalámbrica para Drones enfrenta problemas técnicos relacionados con la alineación y la transferencia de energía. Muchos drones tienen dificultades para lograr una posición perfecta en la plataforma en zonas ventosas. La eficiencia disminuye cuando aumentan las brechas entre las bobinas. Esto desafía a los operadores que manejan grandes flotas en sitios al aire libre. Los componentes de hardware enfrentan estrés en regiones de alta temperatura. Surgen problemas de confiabilidad cuando el polvo, la vibración o la humedad interrumpen las conexiones. Los equipos de mantenimiento pasan tiempo extra en pasos de protección ambiental. Los usuarios necesitan sistemas con mayor tolerancia a la variación en el campo. Estos desafíos ralentizan la adopción en operaciones robustas.
Altos Costos de Capital, Estándares Limitados y Aprobaciones Regulatorias Complejas
Los operadores enfrentan necesidades de inversión elevadas para redes de plataformas en áreas extensas. Muchas pequeñas empresas tienen dificultades para justificar el gasto de capital. La falta de estándares firmes en la industria aumenta el riesgo de integración en flotas. Esto reduce la confianza entre los usuarios primerizos. Las vías de aprobación difieren entre países y retrasan los despliegues. Las normas de seguridad restringen el uso cerca de zonas públicas. Las empresas necesitan largos ciclos de prueba para cumplir con las demandas de cumplimiento. Estos factores crean barreras para la expansión temprana.
Oportunidades de Mercado:
Aumento de la Demanda de Redes de Carga Autónoma Escalables en Sectores Comerciales y Gubernamentales
El Mercado Global de Sistemas de Carga Inalámbrica para Drones gana potencial de expansión a través de despliegues de redes escalables. Muchas ciudades planean rutas de drones basadas en corredores para logística. Grupos industriales exploran redes de múltiples plataformas para áreas de inspección grandes. Esto apoya misiones continuas sin trabajo manual de carga. Los puertos de drones en ciudades inteligentes crean fuertes oportunidades comerciales. Las empresas de energía necesitan plataformas en red para cubrir largas extensiones de tuberías. Los usuarios de defensa invierten en automatización en áreas remotas. Estas necesidades abren amplios caminos de adopción.
Crecimiento en Tecnologías de Carga Avanzadas que Permiten Ciclos Más Rápidos y Mayor Seguridad Operacional
Nuevos diseños de bobinas acortan los ciclos de carga para drones de alta resistencia. Materiales mejorados aumentan la durabilidad en uso prolongado. Los controladores inteligentes protegen las baterías bajo cargas variadas. Esto ayuda a los operadores a extender la vida útil del hardware. Las herramientas de IA refinan la precisión de aterrizaje y reducen el riesgo. Los estándares compartidos mejoran la compatibilidad de flotas. Estos avances ayudan a las empresas a adoptar soluciones de energía automatizadas con menor incertidumbre.
Análisis de Segmentación del Mercado:
Por Aplicación de Carga
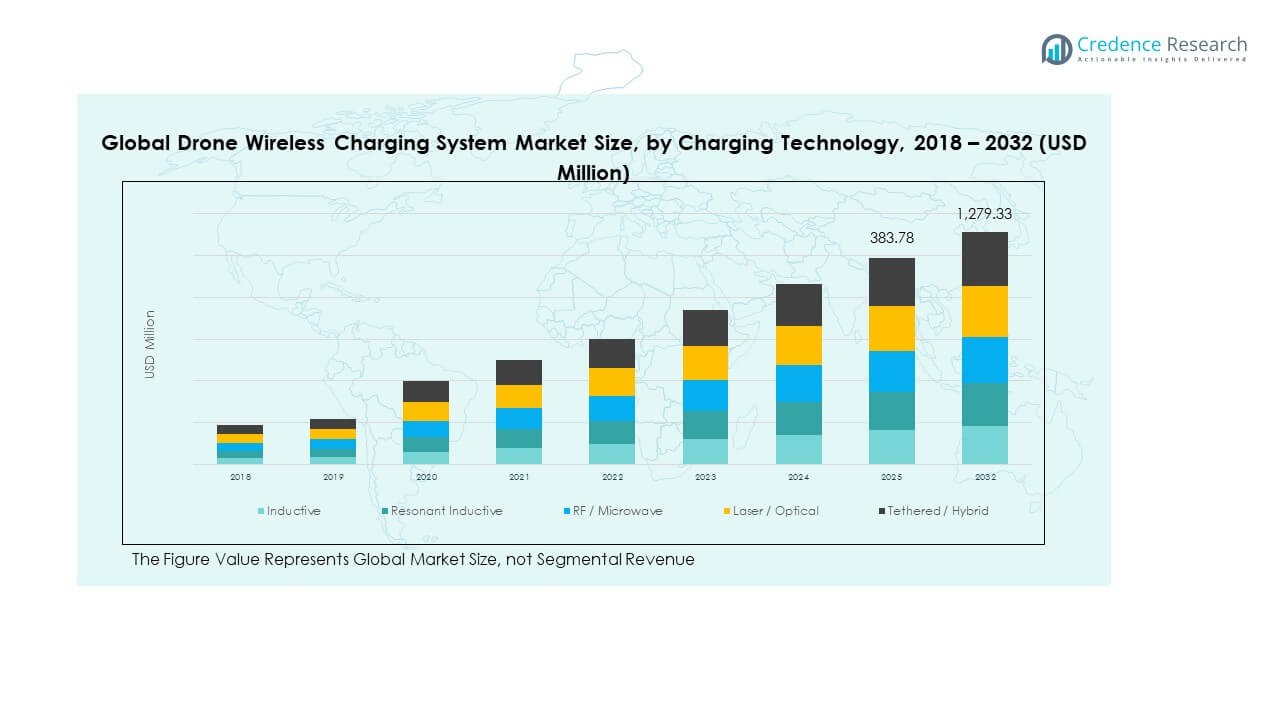
El Mercado Global de Sistemas de Carga Inalámbrica para Drones se expande a través de una fuerte adopción en múltiples modos de carga. Los sistemas inductivos lideran debido a su rendimiento estable y fácil integración con drones compactos. Las unidades inductivas resonantes soportan mayores brechas y mayor tolerancia durante el aterrizaje. Las soluciones de RF o microondas atraen interés para experimentos de carga ininterrumpida en el aire. Los sistemas láser u ópticos ofrecen potencial de largo alcance para plataformas de gran altitud. Los formatos con cable o híbridos apoyan misiones que necesitan energía constante. Cada método sirve diferentes cargas operativas en misiones comerciales y de defensa. Las empresas eligen soluciones que coinciden con la duración de la misión y la exposición al terreno.
- Por ejemplo, PowerLight Technologies entregó energía inalámbrica basada en láser a más de 600 metros para mantener el vuelo de UAV.
Por Tipo de Infraestructura
Las plataformas de carga dominan debido a su sencilla implementación y bajas necesidades de mantenimiento. Las estaciones de carga ganan tracción en centros logísticos y redes de vigilancia que dependen de puntos de relanzamiento fijos. Las plataformas de carga móviles apoyan tareas de inspección en grandes activos industriales. Ayuda a los operadores a mantener el tiempo de actividad donde la infraestructura permanente es limitada. Los sistemas gestionados en la nube o de orquestación de flotas apoyan la monitorización remota y la automatización. El control centralizado permite una programación de plataformas más fluida y una gestión de alineación. Los formatos de infraestructura diversa apoyan la rápida expansión de flotas de drones. Los usuarios seleccionan diseños basados en el tamaño de la flota y la densidad de la misión.
- Por ejemplo, las estaciones base móviles de Heisha integran módulos de calefacción, refrigeración y carga para apoyar misiones continuas al aire libre.
Por Tipo de Dron
Los UAV micro y nano se benefician de plataformas compactas que manejan cargas ligeras de aterrizaje. Los UAV comerciales pequeños crean una alta demanda de muelles de carga de capacidad media. Los UAV medianos o grandes necesitan hardware resistente para soportar marcos más pesados. Esto impulsa el interés en estaciones de alta potencia con superficies de aterrizaje reforzadas. Las diferentes clases de drones influyen en las calificaciones de potencia y la geometría de las plataformas. Las flotas comerciales dependen de categorías mixtas de drones para misiones variadas. La diversidad de segmentos empuja a los proveedores a ofrecer sistemas personalizables. Los operadores igualan los perfiles de carga con los objetivos de carga útil y resistencia.
Por Aplicación y Modelo de Despliegue
Los usuarios de logística y entrega adoptan plataformas automatizadas para mantener las rutas eficientes. Los clientes de inspección de infraestructura y energía instalan estaciones cerca de tuberías y redes. Los usuarios de agricultura valoran las plataformas remotas para ciclos de monitoreo de cultivos. Las agencias de seguridad pública y vigilancia dependen de necesidades de relanzamiento rápido. Los usuarios militares y de defensa requieren sistemas resistentes para condiciones de campo. Los usuarios empresariales adoptan redes de carga escalables. Los modelos de despliegue van desde sistemas privados in situ hasta configuraciones de infraestructura pública y de proveedores de servicios. Crea caminos de adopción flexibles para presupuestos operativos variados.
 Segmentación:
Por Aplicación de Carga
- Inductiva
- Inductiva Resonante
- RF / Microondas
- Láser / Óptica
- Con Cable / Híbrido
Por Tipo de Infraestructura
- Plataformas de Carga
- Estaciones de Carga
- Plataformas de Carga Móviles
- Gestionado en la Nube / Orquestación de Flotas
Por Tipo de Dron
- Micro / Nano UAVs
- Pequeños UAVs Comerciales
- UAVs Medianos / Grandes
Por Aplicación
- Logística y Entrega
- Inspección de Infraestructura y Energía
- Agricultura
- Seguridad Pública y Vigilancia
- Militar y Defensa
- Empresarial / Industrial
Por Modelo de Despliegue
- In Situ / Privado
- Proveedor de Servicios / Carga como Servicio
- Infraestructura Pública
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado del sistema de carga inalámbrica para drones en América del Norte se valoró en USD 40.20 millones en 2018, alcanzando USD 124.76 millones en 2024 y se anticipa que llegará a USD 542.45 millones para 2032, con un CAGR de 18.8 durante el período de pronóstico. América del Norte posee aproximadamente 42.29% de participación del mercado global de sistemas de carga inalámbrica para drones en 2024. La región se beneficia de una fuerte adopción en logística, energía, defensa y usuarios de seguridad pública. Lidera en pilotos regulatorios para corredores de drones automatizados. Las empresas despliegan plataformas inalámbricas para apoyar ciclos de inspección continuos. Las grandes flotas de drones impulsan a los operadores a invertir en infraestructura automatizada. Apoya las necesidades de relanzamiento rápido para trabajos de seguridad y monitoreo. Los sólidos ecosistemas tecnológicos en EE.UU. aumentan la demanda de plataformas de carga avanzadas. Canadá amplía el uso en los sectores agrícola y de recursos.
Europa
El tamaño del mercado del sistema de carga inalámbrica para drones en Europa se valoró en USD 27.14 millones en 2018, alcanzando USD 82.10 millones en 2024 y se anticipa que llegará a USD 335.48 millones para 2032, con un CAGR de 17.9 durante el período de pronóstico. Europa representa el 27.82% del mercado global de sistemas de carga inalámbrica para drones en 2024. La región ve una rápida adopción en servicios públicos, centros de transporte y programas de vigilancia municipal. Los proyectos de automatización respaldados por la UE fomentan el interés en los sistemas de acoplamiento de drones. Los sitios industriales despliegan plataformas para reducir la intervención manual durante las tareas de inspección. Apoya la expansión logística vinculada a pruebas de entrega urbana. Las fuertes capacidades de ingeniería mejoran la integración con las plataformas de drones europeas. Alemania, Francia y el Reino Unido lideran las tendencias de adopción. El sur de Europa añade demanda a través de misiones centradas en la agricultura.
Asia Pacífico
El tamaño del mercado del sistema de carga inalámbrica para drones en Asia Pacífico se valoró en USD 18.48 millones en 2018, alcanzando USD 62.73 millones en 2024 y se anticipa que llegará a USD 307.32 millones para 2032, con un CAGR de 20.6 durante el período de pronóstico. Asia Pacífico posee alrededor del 21.25% de participación del mercado global de sistemas de carga inalámbrica para drones en 2024. China impulsa una fuerte demanda a través del despliegue a gran escala de drones en logística e inspección. Japón y Corea del Sur adoptan la carga inalámbrica para apoyar operaciones de precisión. Ayuda a los operadores regionales a manejar cargas de trabajo industriales y urbanas densas. Los programas de ciudades inteligentes respaldados por el gobierno aumentan el interés en puertos de drones automatizados. India incrementa el uso en agricultura y mapeo de infraestructuras. Las rápidas capacidades de fabricación apoyan hardware de carga rentable. La región muestra la expansión más rápida debido a la alta actividad comercial de drones.
América Latina
El tamaño del mercado del sistema de carga inalámbrica para drones en América Latina se valoró en USD 4.45 millones en 2018 y alcanzará USD 13.80 millones en 2024, y se anticipa que llegará a USD 52.96 millones para 2032, con un CAGR de 17.0 durante el período de pronóstico. América Latina representa el 4.68% del mercado global de sistemas de carga inalámbrica para drones en 2024. La adopción crece en agricultura, minería e inspección de servicios públicos. Los países implementan plataformas automatizadas para gestionar misiones de campo a larga distancia. Esto apoya ciclos de relanzamiento más rápidos en zonas remotas. Brasil lidera la adopción regional, seguido por México y Chile. La demanda aumenta por parte de operadores de infraestructura y energía. Las agencias de seguridad pública exploran flotas autónomas para vigilancia. El acceso manual limitado en áreas rurales impulsa el interés en la carga sin contacto.
Oriente Medio
El tamaño del mercado del sistema de carga inalámbrica para drones en Oriente Medio se valoró en USD 2.48 millones en 2018 y alcanzará USD 7.06 millones en 2024, y se anticipa que llegará a USD 25.51 millones para 2032, con un CAGR de 16.1 durante el período de pronóstico. Oriente Medio representa el 2.39% del mercado global de sistemas de carga inalámbrica para drones en 2024. La región despliega drones autónomos para seguridad, inspección de campos petrolíferos y monitoreo fronterizo. Los gobiernos invierten en plataformas avanzadas para apoyar la vigilancia continua. Esto fortalece el tiempo de actividad para misiones en entornos desérticos. Las altas temperaturas aumentan el interés en plataformas de carga robustas. EAU y Arabia Saudita lideran la expansión del mercado. Los megaproyectos de infraestructura elevan la demanda de monitoreo aéreo automatizado. Los productores de energía dependen de drones para inspecciones de tuberías e instalaciones.
África
El tamaño del mercado del sistema de carga inalámbrica para drones en África se valoró en USD 1.32 millones en 2018 y alcanzará USD 4.63 millones en 2024, y se anticipa que llegará a USD 15.61 millones para 2032, con un CAGR de 15.0 durante el período de pronóstico. África posee aproximadamente el 1.57% del mercado global de sistemas de carga inalámbrica para drones en 2024. La adopción crece en agricultura, monitoreo de vida silvestre y seguridad pública. Ayuda a los operadores a gestionar misiones de área amplia con soporte manual limitado. Los países exploran plataformas automatizadas para apoyar corredores de drones en el sector salud. Sudáfrica lidera el despliegue regional para necesidades de minería e inspección. África Oriental expande la logística de drones para la entrega de suministros médicos. El terreno accidentado impulsa la necesidad de sistemas de carga listos para el campo. El crecimiento del mercado se mantiene constante debido al creciente interés en la infraestructura autónoma.
Análisis de Jugadores Clave:
- WiBotic Inc.
- Skysense, Inc.
- Powercast Corporation
- Heisha Technology
- AeroVironment
- Drone Volt
- Witricity Corporation
Análisis Competitivo:
El mercado global de sistemas de carga inalámbrica para drones presenta una fuerte competencia entre innovadores tecnológicos que se centran en la entrega de energía automatizada, la gestión de flotas y el soporte de carga de largo alcance. Las empresas líderes avanzan en la eficiencia de las bobinas, el diseño de plataformas robustas y las herramientas de alineación inteligente. Esto fortalece la diferenciación de productos en mercados que demandan alta fiabilidad y bajo mantenimiento. Las asociaciones con fabricantes de drones apoyan una integración más profunda en flotas comerciales y de defensa. Las startups impulsan la innovación a través de estaciones de carga flexibles y plataformas modulares. Los proveedores establecidos expanden su presencia global a través de pilotos regionales y colaboraciones estratégicas. La intensidad competitiva aumenta a medida que las empresas apuntan a usuarios de logística, energía, seguridad e infraestructura. La inversión continua en características de aterrizaje y alineación impulsadas por IA da forma a la próxima ola de sistemas de carga autónomos.
Desarrollos Recientes:
- Drone Volt - En noviembre de 2025, Drone Volt demostró su liderazgo en MILIPOL París 2025 con resultados récord y demostraciones operativas. La compañía presentó la integración del sensor AP4C+ de PROENGIN en el dron KOBRA para la detección remota de CBRNe y destacó su solución de descontaminación HIGH-DRA. Drone Volt reportó un sólido desempeño financiero con ingresos de 2024 de €32.7 millones, representando un crecimiento del 36% respecto a 2023 (€24.0 millones), impulsado por actividades de alto margen y alto valor añadido.
- Skysense, Inc. - En octubre de 2025, Skysense anunció una asociación con BYD Energy Storage para desplegar 300 MWh de capacidad de almacenamiento de energía de baterías hasta 2026 en México y América Latina. Aunque este desarrollo particular se centra en sistemas de almacenamiento de energía en lugar de aplicaciones directas de carga de drones, demuestra la expansión de Skysense en el sector de energía renovable y almacenamiento alineado con las tendencias de desarrollo de infraestructura en América Latina.
- Powercast Corporation - En mayo de 2025, Powercast ganó el premio al Mejor Producto Nuevo en los RFID Journal Awards 2025 por sus etiquetas de sensor RAIN RFID sin batería y alimentadas inalámbricamente para centros de datos. La tecnología premiada permite capacidades de recolección de energía que abren nuevas aplicaciones en atención médica, farmacéutica, cadenas de suministro de alimentos y gestión de activos de centros de datos, expandiendo las soluciones de energía inalámbrica más allá de las aplicaciones de carga tradicionales.
- Heisha Technology - En abril de 2025, Heisha lanzó un Muelle de Carga Inalámbrica Revolucionario para Perros Robóticos al Aire Libre, con un diseño resistente a la intemperie y eficiente en energía con carcasa con clasificación IP54, capacidades inteligentes de auto-acoplamiento y carga rápida un 30% más rápida que las soluciones cableadas tradicionales. En marzo de 2025, Heisha presentó el Muelle Portátil para Drones—una estación base móvil estilo equipaje diseñada exclusivamente para la serie DJI Mavic 3 Enterprise, permitiendo un despliegue de 60 segundos con portabilidad todo en uno que combina almacenamiento, carga y capacidades de lanzamiento. Además, Heisha lanzó el ACK2000, un kit de energía y carga autónomo para drones industriales DJI M400, diseñado para industrias que requieren operaciones autónomas 24/7.
Cobertura del Informe:
El informe de investigación ofrece un análisis profundo basado en Aplicación de Carga, Tipo de Infraestructura, Tipo de Dron, Aplicación y Modelo de Despliegue. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El crecimiento se fortalece mediante la expansión de operaciones autónomas de drones en zonas industriales y urbanas.
- El despliegue de plataformas inalámbricas aumenta a través de la integración con corredores logísticos avanzados.
- Los sistemas de aterrizaje y alineación impulsados por IA mejoran la fiabilidad en áreas remotas y congestionadas.
- Las plataformas de carga robustas ganan tracción en misiones de energía, minería y defensa.
- Las herramientas de orquestación gestionadas en la nube apoyan grandes flotas de drones distribuidas.
- Las tecnologías de carga de largo alcance crean nuevos casos de uso para drones de alta resistencia.
- Los modelos de carga de proveedores de servicios expanden la adopción entre usuarios pequeños y medianos.
- Los planes de ciudades inteligentes aceleran el interés en nodos de infraestructura pública de drones.
- La claridad regulatoria apoya la expansión de BVLOS y los ciclos de relanzamiento automatizados.
- Las asociaciones interindustriales impulsan la innovación en materiales, entrega de energía y control de software.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el mercado global de sistemas de carga inalámbrica de drones y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de sistemas de carga inalámbrica para drones entre 2025 y 2032?
¿Qué segmento del mercado global de sistemas de carga inalámbrica para drones tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de sistemas de carga inalámbrica para drones?
¿Quiénes son las empresas líderes en el mercado global de sistemas de carga inalámbrica para drones?
¿Qué región tuvo la mayor participación en el mercado global de sistemas de carga inalámbrica para drones en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sistemas de Carga Inalámbrica para Drones Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sistemas de Carga Inalámbrica para Drones Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 295.08 million → 2032: USD 1,279.33 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sistemas de Carga Inalámbrica para Drones Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sistemas de Carga Inalámbrica para Drones Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sistemas de Carga Inalámbrica para Drones Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sistemas de Carga Inalámbrica para Drones Market Drivers
- 3.3 Mercado de Sistemas de Carga Inalámbrica para Drones Market Restraints & Challenges
- 3.4 Mercado de Sistemas de Carga Inalámbrica para Drones Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sistemas de Carga Inalámbrica para Drones Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sistemas de Carga Inalámbrica para Drones Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sistemas de Carga Inalámbrica para Drones category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sistemas de Carga Inalámbrica para Drones Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sistemas de Carga Inalámbrica para Drones Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sistemas de Carga Inalámbrica para Drones market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sistemas de Carga Inalámbrica para Drones Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sistemas de Carga Inalámbrica para Drones Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sistemas de Carga Inalámbrica para Drones Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sistemas de Carga Inalámbrica para Drones (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sistemas de Carga Inalámbrica para Drones Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sistemas de Carga Inalámbrica para Drones Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sistemas de Carga Inalámbrica para Drones Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sistemas de Carga Inalámbrica para Drones Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sistemas de Carga Inalámbrica para Drones Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sistemas de Carga Inalámbrica para Drones Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sistemas de Carga Inalámbrica para Drones Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sistemas de Carga Inalámbrica para Drones Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sistemas de Carga Inalámbrica para Drones Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
