
Visión general del mercado
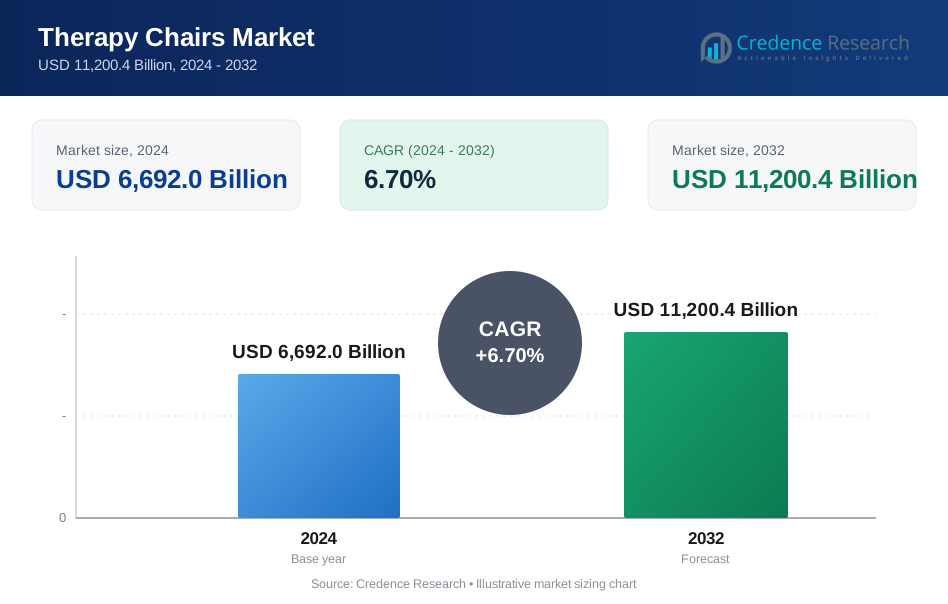
El mercado global de sillas de terapia fue valorado en USD 4,673.9 mil millones en 2018, creciendo a USD 6,692.0 mil millones en 2024, y se anticipa que alcanzará USD 11,200.4 mil millones para 2032, con un CAGR del 6.70% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sillas de Terapia 2024 | USD 6,692.0 mil millones |
| Mercado de Sillas de Terapia, CAGR | 6.70% |
| Tamaño del Mercado de Sillas de Terapia 2032 | USD 11,200.4 mil millones |
El mercado global de sillas de terapia está dominado por actores clave como Bionic Medizintechnik, LiKAMED GmbH, Fresenius Medical Care, Midmark Corporation, Baxter International, Inc., y Stryker Corporation. Estas empresas lideran el mercado ofreciendo sillas de terapia innovadoras diseñadas para tratamientos especializados como diálisis, quimioterapia y cuidado de recuperación. América del Norte posee la mayor cuota de mercado con un 25.7%, impulsada por su avanzada infraestructura sanitaria y el creciente envejecimiento de la población. Europa sigue con una participación del 26.5%, impulsada por sólidos sistemas de salud y estándares regulatorios. Asia Pacífico, con una significativa participación del 28.3% del mercado, se está expandiendo rápidamente debido a la urbanización y la mejora del acceso a la atención médica en países como China e India. Estas regiones están presenciando un aumento en la demanda de sillas de terapia ergonómicas, eléctricas y personalizables, impulsando el crecimiento en todo el sector. El mercado está además respaldado por asociaciones estratégicas e innovaciones de las principales empresas.

Perspectivas del mercado
- El tamaño del mercado global de sillas de terapia se situó en USD 6,692.0 mil millones en 2024 y se proyecta que alcance USD 11,200.4 mil millones para 2032 con un CAGR del 6.70%.
- El aumento de la prevalencia de enfermedades crónicas y la expansión de los servicios de atención domiciliaria impulsan la demanda de sillas de terapia avanzadas en segmentos como sillas de diálisis (39.8 % de participación), modelos de función eléctrica (42.0 % de participación) y tratamientos de larga duración (40.1 % de participación).
- Las tendencias clave incluyen la creciente adopción de diseños ecológicos, la personalización para la comodidad del paciente y la integración de características inteligentes/automatizadas por parte de los principales fabricantes.
- Las restricciones incluyen los altos costos de las sillas de terapia premium y los complejos requisitos de cumplimiento/regulación que ralentizan los lanzamientos de productos y amplían la presión de costos en los mercados emergentes.
- América del Norte comanda un 25.7 % de participación, Europa un 26.5 %, Asia Pacífico un 28.3 %, América Latina un 5.7 %, Medio Oriente un 2.2 % y África un 1.9 %, con Asia Pacífico preparada para el crecimiento más rápido en medio de la mejora de la infraestructura.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
En el mercado global de sillas de terapia, el segmento de sillas de diálisis actualmente posee la participación dominante con un 39,8 %. Este liderazgo se debe al aumento de la prevalencia de la enfermedad renal crónica y la enfermedad renal en etapa terminal, lo que ha impulsado la expansión de los centros de diálisis a nivel mundial. Estas instalaciones priorizan equipos de alto rendimiento, y las sillas de diálisis especializadas con características ergonómicas y de seguridad mejoradas se han convertido en estándar. Como resultado, los fabricantes se enfocan intensamente en sus esfuerzos de I&D y marketing en este subsegmento para abordar la comodidad del paciente durante tratamientos prolongados, reforzando así su dominio en el mercado.
- Por ejemplo, Fresenius Medical Care introdujo su sistema 6008 CAREsystem, que optimiza los flujos de trabajo de diálisis mientras integra la compatibilidad con sillas de tratamiento ergonómicas para mejorar la comodidad del paciente durante sesiones prolongadas.
Por Función
Dentro de la segmentación por función del mercado de sillas de terapia, el subsegmento de sillas eléctricas lidera con una participación del 42,0 % según datos comparables de la industria de sillas médicas. La preferencia por modelos eléctricos está respaldada por el impulso de los proveedores de atención médica hacia sistemas avanzados y motorizados que permiten ajustes precisos, mayor comodidad para el paciente y eficiencias operativas. Las sillas eléctricas reducen el manejo manual, acortan los tiempos de rotación y cumplen con estrictos estándares de control de infecciones, haciéndolas particularmente atractivas en entornos hospitalarios y de atención de alto volumen. La creciente automatización e integración digital fortalecen aún más el atractivo de este segmento.
- Por ejemplo, el sistema Letto2 de MOTOmed integra funciones de movilidad eléctrica y terapia para pacientes encamados, reduciendo la carga sobre los cuidadores.
Por Aplicación
Cuando se segmenta por aplicación, el subsegmento de tratamientos de larga duración emerge como la categoría dominante, representando cerca del 40,1 % del mercado en investigaciones análogas de sillas médicas especializadas y sirviendo como un proxy razonable aquí. La alta participación se debe a la creciente demanda de sillas de terapia en entornos como diálisis, infusión oncológica y cuidados de recuperación prolongada. Estos escenarios requieren sillas diseñadas para la ocupación prolongada del paciente, con características para el reposicionamiento, comodidad a lo largo del tiempo y soporte de dispositivos de monitoreo. El aumento en la incidencia de enfermedades crónicas y la duración prolongada de los procedimientos sustenta la fuerte trayectoria de crecimiento de este segmento.
Principales Impulsores de Crecimiento
Aumento de la Prevalencia de Enfermedades Crónicas
El aumento de la prevalencia de enfermedades crónicas, incluidas la insuficiencia renal, el cáncer y los trastornos neurológicos, está impulsando la demanda de sillas de terapia en entornos de atención médica. A medida que la población global envejece y la incidencia de estas condiciones aumenta, particularmente en naciones desarrolladas, la necesidad de tratamientos de larga duración como diálisis, quimioterapia y otras terapias de infusión se intensifica. Esto ha llevado a un aumento en la demanda de sillas de terapia cómodas y funcionales que puedan apoyar a los pacientes durante tratamientos prolongados, proporcionando tanto beneficios terapéuticos como facilidad de uso para los profesionales de la salud.
- Por ejemplo, Z&Z Medical ha desarrollado una Silla de Diálisis y Quimioterapia que combina un diseño ergonómico con una construcción duradera para soportar sesiones de tratamiento prolongadas cómodamente, permitiendo múltiples posiciones ajustables para la conveniencia tanto del paciente como del proveedor.
Avances Tecnológicos en Equipos Médicos
Las innovaciones tecnológicas en sillas de terapia, como ajustes eléctricos, características personalizables e integración con sistemas de monitoreo de salud, están impulsando significativamente el crecimiento del mercado. Las sillas de terapia modernas están cada vez más equipadas con funcionalidades automatizadas que mejoran la comodidad del paciente, aumentan la seguridad y reducen la carga de trabajo del personal. Características como alturas ajustables, funciones de inclinación y diseños ergonómicos aseguran un mejor cuidado del paciente durante tratamientos prolongados. A medida que la tecnología médica evoluciona, las sillas de terapia continúan incorporando materiales de vanguardia y tecnología inteligente, haciéndolas más eficientes y versátiles, lo que a su vez impulsa la demanda en diversas aplicaciones médicas.
- Por ejemplo, la Silla de Terapia Comfort Line 2 cuenta con cinco actuadores que permiten ajustes eléctricos suaves y precisos del respaldo, pie, asiento y altura, equipada con un reposabrazos innovador que se retrae para la seguridad del paciente y es intuitivo para el uso del personal de salud.
Crecimiento en Infraestructura Sanitaria y Cuidado en el Hogar
La expansión de la infraestructura sanitaria, particularmente en economías emergentes, está contribuyendo a la demanda de sillas de terapia. Nuevos hospitales, clínicas ambulatorias y centros de rehabilitación requieren mobiliario médico especializado para acomodar a poblaciones de pacientes en crecimiento. Además, el cambio hacia el cuidado en el hogar, donde los pacientes reciben tratamientos como diálisis y quimioterapia en la comodidad de sus hogares, ha incrementado la necesidad de sillas de terapia compactas y versátiles. Los servicios de atención domiciliaria están adoptando estas soluciones para ofrecer mayor comodidad al paciente y facilitar tratamientos de mayor duración, impulsando el crecimiento tanto en instalaciones médicas como en mercados de atención en el hogar.
Tendencias y Oportunidades Clave
Sostenibilidad y Diseños Ecológicos
Existe una tendencia creciente hacia la sostenibilidad en el mercado global de sillas de terapia. Con una mayor conciencia sobre el impacto ambiental, los proveedores de salud están priorizando productos ecológicos que utilizan materiales sostenibles y sistemas energéticamente eficientes. Los fabricantes se están enfocando en desarrollar sillas que utilicen materiales reciclables, procesos de fabricación de bajo impacto y motores eléctricos eficientes. Este cambio hacia la sostenibilidad se alinea con los esfuerzos más amplios de la industria de la salud para reducir las huellas de carbono y apoyar iniciativas ecológicas. La demanda de productos conscientes del medio ambiente crea una oportunidad de crecimiento significativa para las empresas que pueden cumplir con estos estándares de sostenibilidad en evolución.
- Por ejemplo, Resol ha desarrollado su línea Green Edition de sillas ecológicas utilizando técnicas de inyección de plástico 100% reciclado y reciclable, certificadas con los estándares ISO 14001 e ISO 14006, asegurando un impacto ambiental mínimo durante todo el ciclo de vida del producto.
Aumento de la Demanda por Comodidad Personalizada del Paciente
A medida que la comodidad de los pacientes se convierte en un punto focal en la atención médica, hay una creciente demanda de sillas de terapia que puedan personalizarse según las necesidades individuales. Características personalizables como control de temperatura, posicionamiento ajustable y cojines de espuma con memoria están cada vez más en demanda para mejorar la experiencia del paciente, particularmente para tratamientos de larga duración. Estas sillas personalizadas mejoran la satisfacción del paciente y el cumplimiento de los tratamientos médicos. Los proveedores de salud están buscando soluciones que no solo satisfagan las necesidades clínicas, sino que también mejoren el bienestar del paciente, haciendo de las sillas de terapia personalizadas una oportunidad lucrativa para los fabricantes.
- Por ejemplo, la Silla de Tratamiento Eléctrica Collini Comfort-line Sense ofrece un sistema de calefacción avanzado con dos niveles ajustables y una función de memoria que almacena posiciones preferidas, proporcionando comodidad personalizada para cada paciente.

Desafíos Clave
Alto Costo de las Sillas de Terapia Avanzadas
Uno de los principales desafíos que enfrenta el mercado de sillas de terapia es el alto costo de los modelos avanzados, especialmente aquellos con funcionalidades eléctricas y características personalizables. Estas sillas requieren una inversión significativa por parte de los proveedores de salud, y el alto costo inicial puede ser una barrera, especialmente en países de ingresos bajos y medianos. Aunque el valor de estas sillas para mejorar la comodidad y el cuidado del paciente es claro, el precio sigue siendo un punto de controversia para muchos hospitales y clínicas con presupuestos limitados. Los fabricantes deben encontrar formas de equilibrar las características avanzadas con la asequibilidad para expandir su base de clientes.
Problemas Regulatorios y de Cumplimiento
El mercado de sillas de terapia está sujeto a estrictos estándares regulatorios y requisitos de cumplimiento, lo que puede representar desafíos significativos para los fabricantes. La necesidad de adherirse a varios estándares de seguridad, certificaciones médicas y regulaciones de salud en diferentes regiones puede retrasar los lanzamientos de productos y aumentar los costos operativos. Estas regulaciones, aunque necesarias para garantizar la seguridad del paciente, crean una carga adicional para las empresas que se esfuerzan por llevar productos innovadores al mercado. Navegar eficientemente por estos marcos regulatorios es crucial para las empresas que buscan expandirse globalmente mientras mantienen la calidad del producto y el cumplimiento.
Análisis Regional
América del Norte
América del Norte posee una participación de mercado dominante del 25.7% en el Mercado Global de Sillas de Terapia. El valor del mercado fue de USD 1,080.15 mil millones en 2018 y se proyecta que alcance los USD 1,565.73 mil millones en 2024, creciendo a una tasa compuesta anual (CAGR) del 6.9%. Para 2032, se espera que el mercado se expanda a USD 2,663.46 mil millones. El liderazgo de la región está impulsado por una infraestructura de salud avanzada, el aumento de la población anciana y una creciente necesidad de sillas de terapia en tratamientos especializados como diálisis y oncología. La demanda de servicios de atención domiciliaria y centros de rehabilitación apoya aún más este crecimiento, asegurando la continua posición fuerte de América del Norte en el mercado.
Europa
Europa posee una participación significativa en el Mercado Global de Sillas de Terapia, contribuyendo con el 26.5% del valor total del mercado. Con un tamaño de mercado de USD 1,277.85 mil millones en 2018, se espera que alcance los USD 1,794.60 mil millones para 2024, a una CAGR del 6.3%, y se proyecta que crezca a USD 2,925.54 mil millones para 2032. La región se beneficia de una población envejecida, sistemas de salud sólidos y una creciente demanda de sillas de terapia en diálisis, oncología y rehabilitación. Los estándares regulatorios y un enfoque en soluciones ecológicas están influyendo en las tendencias, impulsando la expansión del mercado. El Reino Unido, Alemania y Francia siguen siendo mercados clave para la adopción de sillas de terapia.
Asia Pacífico
Asia Pacífico posee una participación de mercado del 28.3% en el Mercado Global de Sillas de Terapia, con un valor de USD 1,625.59 mil millones en 2018. Para 2024, se espera que el mercado crezca a USD 2,333.78 mil millones, reflejando una CAGR del 6.7%. Para 2032, se proyecta que el mercado alcance los USD 3,920.14 mil millones. La rápida urbanización, el aumento del acceso a la atención médica y una creciente población anciana están impulsando la demanda de sillas de terapia en la región. China, India y Japón son contribuyentes clave, con un aumento en la incidencia de enfermedades crónicas y mejoras en la infraestructura de salud que apoyan las sólidas perspectivas de crecimiento de la región.
América Latina
América Latina representa el 5.7% del mercado global de sillas de terapia, con un valor de mercado de USD 405.23 mil millones en 2018. Se espera que el mercado crezca a USD 590.23 mil millones para 2024, con un CAGR del 7.0%, y se proyecta que alcance USD 1,010.28 mil millones para 2032. La creciente demanda de sillas de terapia en la región está impulsada por la mejora de la infraestructura sanitaria, el aumento de la población anciana y la creciente concienciación sobre las enfermedades crónicas. Mercados importantes como Brasil y México están viendo inversiones sustanciales en atención médica, con los servicios de atención domiciliaria y rehabilitación contribuyendo a la expansión del mercado.
Oriente Medio
Oriente Medio tiene una participación más pequeña pero de rápido crecimiento de aproximadamente el 2.2% del mercado global de sillas de terapia. El mercado fue valorado en USD 150.97 mil millones en 2018 y se espera que alcance USD 223.89 mil millones para 2024, creciendo a un CAGR del 7.3%. Para 2032, se proyecta que el mercado se expanda a USD 392.01 mil millones. El crecimiento del mercado en la región está impulsado por el aumento de las inversiones en infraestructura sanitaria, particularmente en los países del CCG, y la creciente demanda de sillas de terapia especializadas en diálisis y oncología. El aumento de las poblaciones ancianas y las iniciativas gubernamentales de salud apoyarán el desarrollo adicional del mercado.
África
África tiene una participación de mercado del 1.9% en el mercado global de sillas de terapia, valorado en USD 134.14 mil millones en 2018. Para 2024, se proyecta que el mercado alcance USD 183.74 mil millones, creciendo a un CAGR del 5.9%, y se espera que alcance USD 288.97 mil millones para 2032. El crecimiento del mercado en África está impulsado por la expansión de la infraestructura sanitaria y el aumento de la prevalencia de enfermedades crónicas. Los mercados clave en Sudáfrica y Egipto están viendo un crecimiento, impulsado por un mayor acceso a equipos médicos y la expansión de las instalaciones de salud. Sin embargo, las limitaciones económicas en ciertas regiones pueden limitar el potencial de crecimiento del mercado a corto plazo.

Segmentaciones del mercado:
Por tipo de producto
- Sillas de diálisis
- Sillas de oncología / quimioterapia / infusión
- Reclinadores para pacientes / sillas de recuperación
- Otras sillas especializadas
Por función
- Eléctrico
- Manual
Por aplicación
- Tratamientos de larga duración
- Procedimientos de corta duración
- Rehabilitación y posicionamiento
Por usuario final
- Hospitales
- Clínicas
- Centros de rehabilitación
- Bancos de sangre y centros de donación
- Otros
Por geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado global de sillas de terapia es altamente competitivo, con actores clave como Bionic Medizintechnik, LiKAMED GmbH, Fresenius Medical Care, Midmark Corporation, Baxter International, Inc. y Stryker Corporation liderando el mercado. Estas empresas dominan el mercado a través de una combinación de ofertas de productos innovadores, asociaciones estratégicas y redes de distribución extensas. A medida que la demanda de sillas de terapia especializadas sigue aumentando, especialmente en entornos de tratamiento de larga duración como la diálisis y la oncología, estos actores se centran cada vez más en características avanzadas como diseños ergonómicos, funcionalidades eléctricas e integración con sistemas de monitoreo de salud. Además, están expandiendo su presencia en el mercado a través de colaboraciones, adquisiciones y entrada en mercados emergentes. La competencia se intensifica con la entrada de nuevos actores que ofrecen soluciones rentables, mientras que las empresas establecidas están mejorando sus capacidades de I&D para satisfacer las necesidades cambiantes de los clientes. El mercado también está viendo un crecimiento en opciones de sillas de terapia ecológicas y sostenibles, respondiendo a las crecientes preferencias de los consumidores por productos ambientalmente conscientes.
Análisis de Jugadores Clave
- Bionic Medizintechnik
- LiKAMED GmbH
- Fresenius Medical Care
- Midmark Corporation
- Baxter International, Inc.
- Stryker Corporation
- Winco
- Lojer Group
- LPA Medical
- Otros Jugadores Clave
Desarrollos Recientes
- En agosto de 2023, Nakanishi Inc. adquirió DCI International, un fabricante líder de sillas dentales en EE. UU., ampliando su cartera de sillas médicas especializadas y fortaleciendo su presencia en el mercado estadounidense.
- En junio de 2023, A-dec Inc. presentó sus sillas A-dec 500 Pro y A-dec 300 Pro conectadas digitalmente, integrando características de conectividad de vanguardia para mejorar el cuidado del paciente y la eficiencia operativa en sillas médicas especializadas, lo que también se relaciona con innovaciones en sillas de terapia.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Función, Aplicación, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- Se espera que la demanda de sillones de terapia aumente debido a la creciente prevalencia de enfermedades crónicas como la insuficiencia renal y el cáncer, impulsando la necesidad de sillones de tratamiento especializados en entornos de diálisis y oncología.
- Los avances tecnológicos, como los ajustes eléctricos, el monitoreo inteligente y los diseños ergonómicos, seguirán dando forma al futuro de los sillones de terapia, mejorando la comodidad del paciente y la eficiencia operativa.
- La expansión de los servicios de atención domiciliaria impulsará la demanda de sillones de terapia compactos y fáciles de usar que puedan ser utilizados en entornos residenciales para tratamientos de larga duración.
- El aumento de la población anciana a nivel mundial impulsará la demanda de sillones de terapia diseñados para atender condiciones médicas relacionadas con la edad, incluidas las dificultades de movilidad y el cuidado a largo plazo.
- Un creciente énfasis en la sostenibilidad y los materiales ecológicos llevará al desarrollo de sillones de terapia más verdes y eficientes en energía en respuesta a las preocupaciones ambientales.
- Se espera que los mercados emergentes en Asia Pacífico y América Latina experimenten un crecimiento significativo, impulsado por la mejora de la infraestructura sanitaria y el aumento del gasto en salud.
- El cambio hacia la atención ambulatoria y los centros de rehabilitación aumentará la necesidad de sillones de terapia especializados para tratamientos de corta duración y recuperación.
- Las asociaciones y colaboraciones entre fabricantes de sillones de terapia y proveedores de atención médica ayudarán a expandir la disponibilidad de productos avanzados en regiones desatendidas.
- La integración de la inteligencia artificial y la automatización en los sillones de terapia para un mejor monitoreo del paciente y ajustes en tiempo real impulsará la innovación en el mercado.
- A medida que las regulaciones y estándares de atención médica se vuelven más estrictos, los fabricantes de sillones de terapia se centrarán en cumplir con estos requisitos para garantizar el cumplimiento del mercado y la seguridad del paciente.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el Mercado Global de Sillas de Terapia y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de sillas de terapia entre 2025 y 2032?
¿Qué segmento del mercado global de sillas de terapia tuvo la mayor participación en 2024?
¿Quiénes son los principales actores en este mercado?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de sillas de terapia?
¿Quiénes son las empresas líderes en el mercado global de sillas de terapia?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de sillas de terapia Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de sillas de terapia Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,692.0 Billion → 2032: USD 11,200.4 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de sillas de terapia Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de sillas de terapia Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de sillas de terapia Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de sillas de terapia Market Drivers
- 3.3 Mercado de sillas de terapia Market Restraints & Challenges
- 3.4 Mercado de sillas de terapia Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de sillas de terapia Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de sillas de terapia Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de sillas de terapia category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de sillas de terapia Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de sillas de terapia Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de sillas de terapia market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de sillas de terapia Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de sillas de terapia Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de sillas de terapia Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de sillas de terapia (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de sillas de terapia Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de sillas de terapia Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de sillas de terapia Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de sillas de terapia Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de sillas de terapia Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de sillas de terapia Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de sillas de terapia Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de sillas de terapia Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de sillas de terapia Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
