
Visión General del Mercado
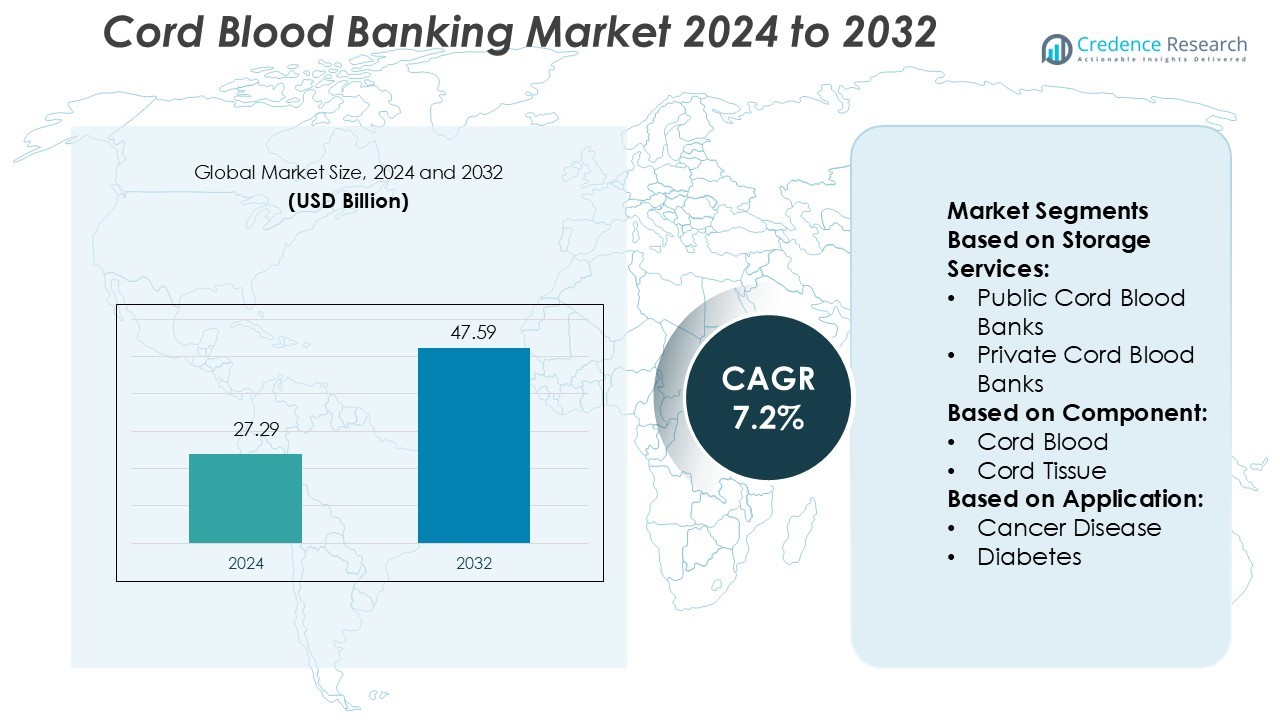
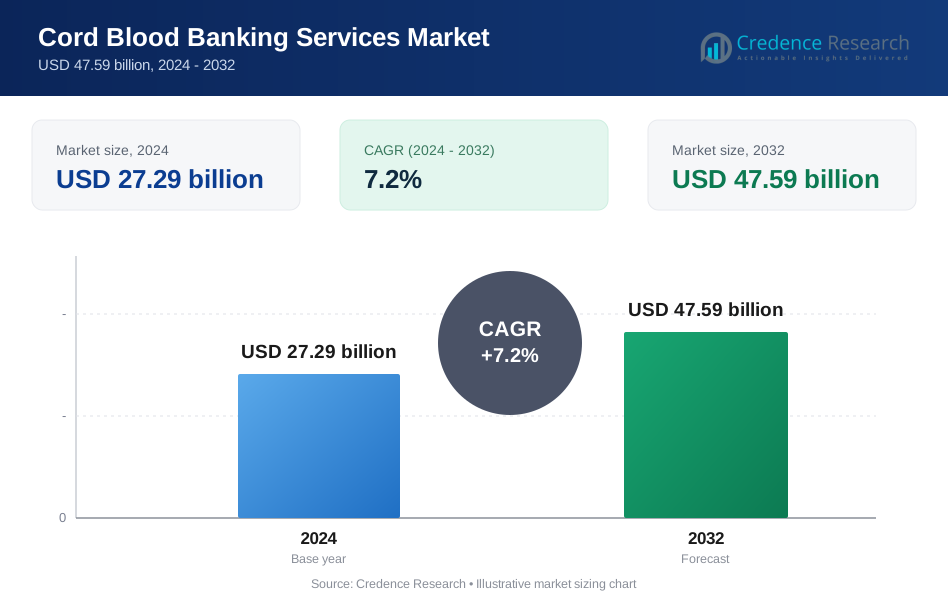
El tamaño del mercado de bancos de sangre de cordón umbilical se valoró en USD 27.29 mil millones en 2024 y se anticipa que alcanzará los USD 47.59 mil millones para 2032, con un CAGR del 7.2% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Bancos de Sangre de Cordón 2024 | USD 27.29 Mil Millones |
| Mercado de Bancos de Sangre de Cordón, CAGR | 7.2% |
| Tamaño del Mercado de Bancos de Sangre de Cordón 2032 | USD 47.59 Mil Millones |
El mercado de bancos de sangre de cordón umbilical está impulsado por los principales actores, incluidos Cryo-Cell International, AlphaCord LLC, Cord Blood Foundation (Smart Cells International), CBR Systems Inc., Singapore Cord Blood Bank, California Cryobank Stem Cell Services LLC, Cordlife Group Limited, FamiCord, Global Cord Blood Corporation y CSG-BIO. Estas empresas se centran en avances tecnológicos, asociaciones estratégicas y en expandir sus redes de servicios globales para fortalecer sus posiciones en el mercado. Invierten fuertemente en sistemas de procesamiento automatizado e innovaciones en criopreservación para mejorar la viabilidad de las células madre. América del Norte lidera el mercado global con una participación del 38%, respaldada por una infraestructura de salud avanzada, fuertes inversiones en investigación y alta conciencia parental. Este liderazgo se refuerza con extensos ensayos clínicos y marcos de reembolso favorables que fomentan una mayor participación en programas de banca tanto públicos como privados.
Perspectivas del Mercado
- El mercado de bancos de sangre de cordón umbilical se valoró en USD 27.29 mil millones en 2024 y se espera que alcance los USD 47.59 mil millones para 2032, creciendo a un CAGR del 7.2%.
- La creciente demanda de terapias regenerativas, el aumento de la investigación clínica y la creciente conciencia parental están impulsando una fuerte expansión del mercado a nivel mundial.
- Las innovaciones tecnológicas en procesamiento automatizado y criopreservación están creando nuevas oportunidades, respaldadas por colaboraciones estratégicas entre instituciones bancarias públicas y privadas.
- La intensa competencia entre los principales actores está moldeando el mercado, con empresas enfocándose en la expansión de infraestructura, diversificación de servicios y asociaciones internacionales para fortalecer sus posiciones.
- América del Norte domina con una participación del 38%, seguida por Europa con el 27% y Asia Pacífico con el 23%, mientras que los bancos públicos tienen una mayor participación de segmento debido al apoyo gubernamental y a la mayor participación de donantes.
Análisis de Segmentación del Mercado:
Por Servicios de Almacenamiento
Los bancos privados de sangre de cordón umbilical tienen la participación de mercado dominante. La creciente conciencia sobre la medicina personalizada y la creciente preferencia por el almacenamiento familiar de células madre impulsan este segmento. Las familias eligen bancos privados para tener acceso exclusivo a las células madre almacenadas, lo que permite su uso terapéutico futuro para condiciones genéticas o adquiridas. La disponibilidad de planes de almacenamiento flexibles, tecnología avanzada de criopreservación y logística de recolección mejorada fortalecen aún más la adopción. Los bancos públicos continúan desempeñando un papel vital en la disponibilidad de donantes y el apoyo a la investigación, pero los servicios privados lideran debido a la creciente demanda de los consumidores por soluciones de salud individualizadas.
- Por ejemplo, Cryo-Cell informa que fuentes independientes confirman que las células madre pueden perder viabilidad y función si se exponen a temperaturas fuera del rango de 4–30 °C (39–86 °F) durante el transporte.
Por Componente
La sangre del cordón umbilical sigue siendo el segmento de componente dominante, manteniendo la mayor cuota de mercado. Este dominio se debe a las aplicaciones clínicas establecidas de las células madre de sangre del cordón en el tratamiento de trastornos hematológicos e inmunológicos. La sangre del cordón ofrece una recolección más fácil, una mayor concentración de células madre y un menor riesgo de rechazo en trasplantes. La I+D en curso amplía sus aplicaciones terapéuticas, impulsando aún más la demanda. El tejido del cordón está ganando terreno por su potencial regenerativo, especialmente en ortopedia y condiciones neurológicas. Su creciente uso en terapias regenerativas lo posiciona como un segmento clave de crecimiento futuro.
- Por ejemplo, AlphaCord, parte del Grupo CSG. BIO, es un proveedor de servicios de almacenamiento de sangre y tejido del cordón umbilical. El Grupo CSG. BIO, en su conjunto, ha procesado y almacenado más de 750,000 muestras en su base de datos.
Por Aplicación
Las aplicaciones en enfermedades cancerosas lideran el mercado, manteniendo la cuota dominante. Las células madre de la sangre del cordón se utilizan ampliamente en el tratamiento de leucemia, linfoma y otros cánceres de sangre debido a su alta eficacia y menor riesgo de injerto contra huésped. Los avances en las tasas de éxito de los trasplantes y las directrices clínicas de apoyo impulsan la adopción en oncología. Los trastornos inmunológicos y sanguíneos también representan segmentos significativos, respaldados por el aumento de los procedimientos de trasplante en todo el mundo. La diabetes y los trastornos metabólicos son aplicaciones emergentes, beneficiándose de ensayos clínicos en curso que exploran el potencial de las células madre derivadas del tejido del cordón en la medicina regenerativa.
Principales Impulsores del Crecimiento
Aumento de la Prevalencia de Enfermedades Crónicas
La creciente incidencia de cáncer, trastornos inmunológicos y enfermedades sanguíneas está impulsando la demanda de almacenamiento de sangre del cordón. Las células madre de la sangre del cordón ofrecen opciones de tratamiento efectivas para condiciones como la leucemia y el linfoma. La investigación médica continúa ampliando las aplicaciones clínicas, aumentando la conciencia y adopción por parte de los pacientes. Los bancos públicos y privados están invirtiendo en infraestructura para satisfacer el aumento de volúmenes de recolección. La mayor tasa de éxito de los trasplantes de células madre de sangre del cordón en comparación con la médula ósea fortalece el crecimiento del mercado. Este potencial terapéutico en expansión sigue siendo un fuerte catalizador de crecimiento.
- Por ejemplo, CBR ha informado la liberación de más de 750 unidades de sangre del cordón para uso clínico o investigacional para finales de 2024, con el 84% de ellas destinadas a aplicaciones de medicina regenerativa.
Expansión de la Investigación y Ensayos Clínicos
Los ensayos clínicos en curso que exploran terapias regenerativas están creando nuevas oportunidades para el almacenamiento de sangre del cordón. Los investigadores están estudiando las células madre para el tratamiento de la diabetes, trastornos metabólicos y enfermedades neurológicas. Las colaboraciones entre empresas biotecnológicas e instituciones médicas están mejorando las tecnologías de criopreservación y expansión de células madre. Estos desarrollos aumentan la utilidad clínica de la sangre del cordón almacenada. Las aprobaciones regulatorias para terapias avanzadas apoyan aún más la adopción. El creciente número de programas de investigación respaldados por el gobierno también acelera la expansión del mercado en economías desarrolladas y emergentes.
- Por ejemplo, Cordlife Group Limited — La empresa registra haber procesado y almacenado más de 400,000 unidades de células madre de sangre del cordón, revestimiento del cordón, tejido del cordón y placenta en su red.
Creciente Conciencia e Inscripción Parental
El aumento de la concienciación entre los futuros padres sobre los beneficios médicos del almacenamiento de sangre de cordón umbilical impulsa la demanda del mercado. Las campañas educativas y las asociaciones con hospitales de maternidad hacen que la recolección sea más accesible. Muchos bancos privados de sangre de cordón ofrecen opciones de pago y almacenamiento flexibles, fomentando tasas de inscripción más altas. El crecimiento de la medicina personalizada resalta aún más la importancia de la preservación de recursos biológicos. Esta creciente concienciación lleva a una mayor participación en programas de banca tanto públicos como privados, fortaleciendo la perspectiva general del mercado.
Tendencias y Oportunidades Clave
Avances Tecnológicos en Criopreservación
Las innovaciones en técnicas de criopreservación están mejorando la calidad y viabilidad de las unidades de sangre de cordón almacenadas. Los sistemas de procesamiento automatizados mejoran las tasas de recuperación celular, reduciendo los riesgos de contaminación. La integración del control de calidad impulsado por IA ayuda a los bancos a mantener protocolos de almacenamiento estandarizados. La mejora en la eficiencia del almacenamiento reduce los costos operativos para los bancos, aumentando la rentabilidad. Estos avances hacen que el almacenamiento a largo plazo sea más confiable, fomentando una participación más amplia en los programas de banca. El enfoque continuo en la garantía de calidad abre oportunidades para los proveedores de tecnología y la expansión de servicios.
- Por ejemplo, FamiCord informa que sus instalaciones actualmente almacenan más de 1,000,000 de muestras biológicas, que incluyen sangre de cordón umbilical, tejido de cordón y unidades de placenta.
Aumento de Colaboraciones Público-Privadas
Los gobiernos e instituciones privadas están formando colaboraciones estratégicas para fortalecer la infraestructura de sangre de cordón. Las iniciativas de banca pública amplían el acceso para los pacientes que necesitan trasplantes, mientras que los actores privados contribuyen con financiamiento e innovación. Los programas conjuntos mejoran la diversidad de donantes, aumentando las posibilidades de coincidencias exitosas. Estas asociaciones también apoyan campañas de concienciación más amplias y la estandarización de los protocolos de recolección. Estos esfuerzos mejoran el acceso a la atención médica y promueven un crecimiento sostenido del mercado. Esta tendencia crea nuevas oportunidades de inversión e innovación en el sector.
- Por ejemplo, Global Cord Blood Corporation informó que para marzo de 2022 su inventario entre suscriptores de bancos familiares y donantes de bancos públicos alcanzó 1,060,516 unidades de sangre de cordón.
Emergencia de Aplicaciones de Medicina Regenerativa
La medicina regenerativa está expandiendo el potencial terapéutico de la sangre de cordón. Las células madre se utilizan cada vez más en ensayos clínicos para trastornos cardiovasculares y neurológicos. Esta ampliación del rango de aplicaciones impulsa la demanda de soluciones de almacenamiento de alta calidad. Las empresas farmacéuticas y biotecnológicas están invirtiendo en nuevos programas de investigación para comercializar terapias avanzadas. La convergencia de la banca de sangre de cordón con la medicina regenerativa fortalece las oportunidades de mercado a largo plazo y posiciona al sector para una expansión sostenida.
Desafíos Clave
Alto Costo de la Banca Privada
El alto costo de la recolección, procesamiento y almacenamiento a largo plazo limita la adopción de la banca privada. Muchas familias en países de ingresos bajos y medios no pueden permitirse las tarifas, restringiendo la penetración del mercado. Incluso en regiones desarrolladas, el costo sigue siendo un factor que influye en las decisiones parentales. Los bancos públicos a menudo ofrecen almacenamiento gratuito pero enfrentan limitaciones de capacidad. Abordar los modelos de precios y expandir la cobertura de seguros son esenciales para superar este desafío. Las estrategias de reducción de costos serán críticas para una mayor accesibilidad al mercado.
Concienciación Limitada en Economías Emergentes
En muchos países en desarrollo, la concienciación sobre el almacenamiento de sangre de cordón umbilical sigue siendo baja. La educación limitada sobre sus aplicaciones médicas reduce las tasas de participación de los padres. La infraestructura inadecuada y la falta de profesionales de la salud capacitados limitan aún más los esfuerzos de recolección. Los factores culturales también influyen en las decisiones de donación en algunas regiones. Ampliar las campañas educativas y las asociaciones en el ámbito de la salud puede ayudar a cerrar esta brecha. Superar este desafío de concienciación es crucial para desbloquear el potencial de crecimiento en mercados de alta población.
Análisis Regional
América del Norte
América del Norte lidera el mercado de almacenamiento de sangre de cordón umbilical con una participación del 38%, impulsada por una infraestructura de salud avanzada y una alta concienciación de los padres. EE.UU. domina la región debido a sólidos programas de bancos públicos y privados y políticas de reembolso favorables. Las extensas actividades de investigación y los ensayos clínicos para terapias regenerativas apoyan la expansión sostenida del mercado. Los principales actores invierten fuertemente en tecnologías avanzadas de procesamiento y criopreservación. El fuerte apoyo gubernamental y los marcos regulatorios establecidos aumentan la confianza y participación de los pacientes. La región también se beneficia de una amplia cobertura de seguros, lo que permite a más familias acceder a servicios de almacenamiento de sangre de cordón umbilical.
Europa
Europa posee una participación del 27% del mercado de almacenamiento de sangre de cordón umbilical, respaldada por sistemas de bancos públicos bien estructurados y aplicaciones clínicas crecientes. Países como Alemania, el Reino Unido y Francia lideran la adopción a través de fuertes inversiones en investigación y redes de salud colaborativas. Los programas financiados por la UE fomentan las donaciones y mejoran las capacidades de emparejamiento de células madre transfronterizas. Las regulaciones favorables y los estándares éticos fortalecen la confianza de los padres en los servicios de almacenamiento. La expansión de los ensayos de medicina regenerativa en toda la región impulsa aún más el crecimiento del mercado. Las asociaciones público-privadas y las crecientes campañas de concienciación continúan aumentando las tasas de inscripción en bancos tanto públicos como privados.
Asia Pacífico
Asia Pacífico representa una participación del 23% del mercado de almacenamiento de sangre de cordón umbilical, impulsada por crecientes inversiones en salud y rápida urbanización. Países como China, India, Japón y Corea del Sur están experimentando un aumento en la inscripción de padres debido a la creciente concienciación sobre las terapias con células madre. Los gobiernos están expandiendo la infraestructura a través de iniciativas de bancos públicos, mientras que las empresas privadas ofrecen planes de almacenamiento asequibles. Los avances en biotecnología y la creciente demanda de tratamientos regenerativos impulsan la expansión del mercado. La gran base de tasa de natalidad de la región fortalece aún más su potencial de crecimiento. La armonización regulatoria en curso apoya las colaboraciones transfronterizas y mejora el acceso a los servicios.
América Latina
América Latina captura una participación del 7% del mercado de almacenamiento de sangre de cordón umbilical, con Brasil y México liderando la adopción. La región está experimentando un desarrollo gradual de infraestructura, respaldado por programas gubernamentales e inversiones privadas. La concienciación pública sigue siendo menor en comparación con los mercados desarrollados, pero está mejorando constantemente a través de campañas dirigidas. La expansión de asociaciones con organizaciones internacionales de células madre mejora la calidad del servicio. Las restricciones económicas siguen siendo un desafío, pero los planes de almacenamiento asequibles están aumentando la participación de los padres. La creciente incidencia de enfermedades crónicas como la leucemia y los trastornos inmunológicos está aumentando la demanda de servicios de almacenamiento de sangre de cordón umbilical.
Oriente Medio y África
El Medio Oriente y África tienen una participación del 5% en el mercado global de bancos de sangre de cordón umbilical. El crecimiento está impulsado principalmente por la mejora de la infraestructura sanitaria en los países del Golfo y Sudáfrica. Las iniciativas gubernamentales y el turismo médico apoyan la adopción creciente de tratamientos avanzados. Los bancos privados están expandiendo su presencia a través de asociaciones con hospitales y clínicas de fertilidad. Sin embargo, la falta de conciencia y los altos costos siguen siendo barreras clave en varios países africanos. Se espera que el aumento de las inversiones en investigación y la creciente prevalencia de trastornos genéticos y relacionados con la sangre creen oportunidades de crecimiento futuro en la región.
Segmentaciones del Mercado:
Por Servicios de Almacenamiento:
- Bancos Públicos de Sangre de Cordón
- Bancos Privados de Sangre de Cordón
Por Componente:
- Sangre de Cordón
- Tejido de Cordón
Por Aplicación:
- Enfermedades Oncológicas
- Diabetes
Por Geografía
- Norteamérica
- EE. UU.
- Canadá
- Europa
- Alemania
- Francia
- Italia
- Reino Unido
- Rusia
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Resto de Asia-Pacífico
- América Latina
- Brasil
- México
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Panorama Competitivo
El panorama competitivo del mercado de bancos de sangre de cordón umbilical está conformado por Cryo-Cell International, AlphaCord LLC, Cord Blood Foundation (Smart Cells International), CBR Systems Inc., Singapore Cord Blood Bank, California Cryobank Stem Cell Services LLC, Cordlife Group Limited, FamiCord, Global Cord Blood Corporation y CSG-BIO. El mercado de bancos de sangre de cordón umbilical se caracteriza por la rápida innovación tecnológica, asociaciones estratégicas y la expansión de carteras de servicios. Las empresas se enfocan en mejorar los métodos de criopreservación, los sistemas de procesamiento automatizado y las tecnologías de expansión de células madre para fortalecer sus posiciones. Muchos participantes del mercado están invirtiendo en investigación clínica para apoyar aplicaciones terapéuticas más amplias en medicina regenerativa. La expansión geográfica y las colaboraciones con hospitales de maternidad ayudan a aumentar los volúmenes de recolección y la inscripción de clientes. Los modelos de pago flexibles, las plataformas digitales y un fuerte posicionamiento de marca apoyan aún más el crecimiento. La intensa competencia impulsa la mejora continua en los estándares de calidad, la eficiencia operativa y la accesibilidad de los servicios de bancos de sangre de cordón umbilical en todo el mundo.
Análisis de Jugadores Clave
- Cryo-Cell International
- AlphaCord LLC
- Fundación de Sangre de Cordón (Smart Cells International)
- CBR Systems Inc.
- Banco de Sangre de Cordón de Singapur
- California Cryobank Stem Cell Services LLC
- Cordlife Group Limited
- FamiCord
- Global Cord Blood Corporation
- CSG-BIO
Desarrollos Recientes
- En mayo de 2025, Terumo Blood and Cell Technologies confirmó que Parachute Health adoptó el Sistema de Donación de Plasma Rika, permitiendo recolecciones de plasma de 1,000 mL en menos de 35 minutos con análisis en vivo del confort del donante.
- En febrero de 2024, CooperSurgical®, un líder global en fertilidad y salud de la mujer, y Fulgent Genetics, Inc., una empresa basada en tecnología con un negocio de diagnóstico clínico bien establecido y un negocio de desarrollo terapéutico, anunciaron que se han asociado para ofrecer a las familias del Registro de Sangre de Cordón® (CBR®) paneles exclusivos de detección genética para recién nacidos.
- En julio de 2023, Cell Genesis anunció el lanzamiento de CEXCI Cord Protein Banking, una iniciativa innovadora que marca una nueva era en el campo de la investigación de células madre y la medicina personalizada.
- En mayo de 2023, Terumo BCT introdujo una plataforma de próxima generación, el Sistema de Aféresis Spectra Optia. Este sistema está diseñado para mejorar el cuidado del paciente y optimizar el flujo de trabajo en el procesamiento de sangre. Este sistema innovador ofrece características avanzadas que mejoran la eficiencia de los procedimientos de aféresis, permitiendo una mejor separación de los componentes sanguíneos.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Servicios de Almacenamiento, Componente, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de terapias regenerativas impulsará significativamente la adopción del almacenamiento de sangre de cordón.
- Los avances en criopreservación mejorarán la calidad de las células madre y la eficiencia del almacenamiento.
- Las colaboraciones entre bancos públicos y privados aumentarán la accesibilidad global.
- El aumento de la conciencia parental impulsará tasas de inscripción más altas en todas las regiones.
- La expansión de la investigación clínica desbloqueará nuevas aplicaciones terapéuticas.
- Las plataformas digitales optimizarán el registro de donantes y la gestión del almacenamiento.
- Los mercados emergentes contribuirán fuertemente al crecimiento general de la industria.
- La armonización regulatoria mejorará el intercambio internacional de células madre.
- Las inversiones estratégicas fortalecerán la infraestructura y las capacidades de procesamiento.
- Las tendencias de medicina personalizada aumentarán la demanda de almacenamiento a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de bancos de sangre de cordón y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de bancos de sangre de cordón entre 2025 y 2032?
¿Qué segmento del mercado de bancos de sangre de cordón tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de bancos de sangre de cordón?
¿Quiénes son las empresas líderes en el mercado de la conservación de sangre de cordón?
¿Qué región tuvo la mayor participación en el mercado de bancos de sangre de cordón en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Servicios de Banco de Sangre de Cordón Umbilical Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Servicios de Banco de Sangre de Cordón Umbilical Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 27.29 billion → 2032: USD 47.59 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Servicios de Banco de Sangre de Cordón Umbilical Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Servicios de Banco de Sangre de Cordón Umbilical Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Servicios de Banco de Sangre de Cordón Umbilical Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Servicios de Banco de Sangre de Cordón Umbilical Market Drivers
- 3.3 Mercado de Servicios de Banco de Sangre de Cordón Umbilical Market Restraints & Challenges
- 3.4 Mercado de Servicios de Banco de Sangre de Cordón Umbilical Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Servicios de Banco de Sangre de Cordón Umbilical Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Servicios de Banco de Sangre de Cordón Umbilical Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Servicios de Banco de Sangre de Cordón Umbilical category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Servicios de Banco de Sangre de Cordón Umbilical Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Servicios de Banco de Sangre de Cordón Umbilical Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Servicios de Banco de Sangre de Cordón Umbilical market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Servicios de Banco de Sangre de Cordón Umbilical Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Servicios de Banco de Sangre de Cordón Umbilical Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Servicios de Banco de Sangre de Cordón Umbilical Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Servicios de Banco de Sangre de Cordón Umbilical (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Servicios de Banco de Sangre de Cordón Umbilical Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Servicios de Banco de Sangre de Cordón Umbilical Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Servicios de Banco de Sangre de Cordón Umbilical Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Servicios de Banco de Sangre de Cordón Umbilical Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Servicios de Banco de Sangre de Cordón Umbilical Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Servicios de Banco de Sangre de Cordón Umbilical Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Servicios de Banco de Sangre de Cordón Umbilical Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Servicios de Banco de Sangre de Cordón Umbilical Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Servicios de Banco de Sangre de Cordón Umbilical Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
